Автосалон хочет, чтобы я купил машину в кредит, а не за наличные. Зачем?
Покупаю новый автомобиль, деньги на руках. Автосалон предлагает оформить кредит и закрыть его в первые дни после покупки. В этом случае обещают сделать скидку около 4% — примерно стоимость полиса каско. Получить каско на первый год бесплатно заманчиво, но смущает щедрость автосалона. Понимаю, что она может быть обусловлена не очень низкой процентной ставкой по кредиту — 16%.
Какие подводные камни возможны в моей ситуации, если закрою кредит на следующий день после покупки машины?
Антон, возможно, автосалону нужно выполнить план по кредитованию. В статье Т—Ж про покупку нового автомобиля автоэксперт пояснял, что автосалон получает с каждого выданного кредита комиссию 5—10% и с полиса каско тоже. То есть выгода автосалона может быть даже больше, чем скидка, которую они сделают вам.
И если вы купите машину в кредит, не факт, что вы решите закрыть его на следующий день. Может быть, на это и рассчитывает автосалон. Возможно, вы будете заняты покупкой зимней резины, посещением ГИБДД и страховых компаний, а потом захотите потратить часть денег на что-то другое. Даже если это займет всего несколько недель, вы заплатите проценты по кредиту и дадите заработать банку, с которым сотрудничает автосалон.
Право в любой момент погасить кредит досрочно всегда за вами, даже если в договоре написано иное. Но, возможно, там есть пункт о страховке, без которой процентная ставка по кредиту будет выше.
Рассылка Т—Ж для автомобилистов
Советы, как не переплатить за машину, в вашей почте дважды в месяц. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Кредит можно вернуть досрочно
Потребительский кредит можно вернуть в течение 14 дней после оформления, автокредит — в течение 30 дней.
Если пропустите этот срок, сначала нужно будет уведомить банк о том, что вы хотите вернуть деньги. Срок для уведомления может быть установлен в кредитном договоре. Если срок не прописан, он равен 30 дням — так по закону. Пока уведомительный срок не истек, банк может не принимать деньги или не списывать их с кредитного счета. Но через 30 дней он обязан это сделать.
За весь период с момента, как банк переведет деньги автосалону, и до того, как вы полностью вернете их банку, нужно уплатить проценты. Если в первых платежах были большие проценты и маленькие суммы в счет погашения кредита, то после возврата кредита банк обязан пересчитать проценты в соответствии со ставкой по кредиту. На это у него есть пять дней.
Вот что это означает. Вы можете оформить в автосалоне два разных кредита: на конкретную машину или кредит, сумма которого будет совпадать со стоимостью нужной машины. Мы уже рассказывали об отличиях автокредита и потребительского кредита. В первом случае машина попадает в залог к банку и почти наверняка ее придется дополнительно застраховать по каско в той страховой, которую выберет банк. Во втором случае таких требований не будет, но ставка по кредиту, скорее всего, будет выше.
Узнайте, какой кредит вам предлагают оформить: с залогом или без него. Залог понадобится сначала зарегистрировать. Потом надо будет брать справку о полном погашении кредита и снимать залог: без этого вы не сможете продать машину. Вдруг сотрудники автосалона забыли упомянуть о дополнительных бюрократических процедурах, предлагая вам скидку на машину.
Как вернуть кредит досрочно
Хотя вам предлагают оформить кредит в автосалоне, возможно, что со стороны банка договор подпишет не банковский сотрудник, а специалист автосалона по доверенности. Но это все равно будет договор с банком, а не с автосалоном. Поэтому по любым кредитным вопросам вам так или иначе придется обращаться в банк.
Если вы купите машину и на следующий день положите всю сумму на банковский счет, привязанный к кредиту, формально уведомлять банк вы не должны. Но я советую все же это сделать: пусть сотрудник банка сразу посчитает, сколько вы должны заплатить за этот день пользования кредитом.
В графике платежей, который прилагается к кредитному договору, такой информации нет. Вдруг вы не доплатите 5 рублей и кредит не закроется? Так что если вы решили оформить кредит в обмен на скидку за автомобиль, помните: сайт или мобильное приложение банка может не позволить сделать все удаленно, придётся ехать. Причём обычно в конкретное отделение, которое занимается этим видом кредитования, а не в любое ближайшее.
Подвох со страховкой
В вашей истории меня больше всего смущает неупомянутая страховка в дополнение к кредиту и неочевидная выгода подобной схемы для банка-кредитора. Автосалону хорошо: он получит деньги. Вам тоже хорошо: вы получите скидку, в счет которой сможете оформить бесплатное каско. Вопрос в том, что получит банк и как он будет защищать свои интересы.
Возможных вариантов два. Он попросит машину в залог, и тогда в вашей жизни появятся дополнительные поездки в банк и ГИБДД. Или предложит застраховать вашу жизнь и здоровье или вас от потери работы — тогда вам придется общаться еще с одной организацией, чтобы не потерять деньги.
От полиса добровольного страхования можно отказаться в течение 14 дней после его оформления. Страховая компания может отдать страхователю всю страховую премию или удержать плату за прошедшие дни — это на усмотрение компании. Такое право еще называют периодом охлаждения.
Допустим, вы решили пока не возвращать кредит за автомобиль и, чтобы банк не поднял процентную ставку по кредиту, не можете вовремя отказаться от страховки. Потом вернуть деньги за страховку может оказаться сложнее.
По субъективной причине — вы передумали страховаться — отказаться от страховки и забрать обратно деньги можно только в период охлаждения. По объективной причине часть страховой премии за неиспользованный период можно вернуть. Трудность в том, что объективная причина для расторжения договора страхования — смерть. Если застрахованный умирает, получает нерабочую группу инвалидности или теряет работу, страховая компания обязана погасить за него кредит. Но только смерть полностью обесценит смысл договора. Правда, расторгать его будет уже некому.
Что говорят суды
Из-за спорных формулировок в договорах страхования люди доходили до Верховного суда РФ, чтобы вернуть деньги.
- Например, петербурженка Татьяна взяла автокредит и заключила со страховой договор индивидуального страхования от несчастных случаев. Через месяц Татьяна погасила автокредит. Но расторгнуть договор страхования и вернуть деньги по нему она уже не могла: не успела в период охлаждения.
- Оставлять такую страховку не имело смысла. По договору страхования при несчастном случае страховая компания выплатила бы банку только остаток долга по кредиту. Выплаты Татьяне условиями договора не предусматривались. Возникла странная ситуация: Татьяна кредит выплатила, а оплаченная защита фактически стала нулевой. Женщина пошла в суд, и ей повезло: договор страхования был напрямую связан с кредитным договором, поэтому Верховный суд встал на ее сторону и постановил вернуть деньги за страховку.
Обычно никакой правовой связи между кредитным и страховым договором нет, но если наступает страховой случай, то сумма страховой выплаты покрывает целиком сумму кредита. То есть в договорах совпадают все данные — даты оформления и суммы, но юридически это отдельные правоотношения одного человека с двумя разными организациями. Формально договор страхования заключен добровольно, в период охлаждения от него не отказались. Даже если в кредитном договоре есть условие, что без страховки процентная ставка выше, человеку дают право выбора, а не принуждают.
Еще примеры из суда.
- Дмитрию из Перми не повезло: он погасил кредит за 10 месяцев вместо 60, но страховку за оставшиеся месяцы ему не вернули. Верховный суд РФ указал, что досрочное погашение кредита — это не основание для возврата части страховой премии. Если бы с Дмитрием произошел несчастный случай, страховая компания выплатила бы ему страховку в любом случае. Значит, страховалась жизнь, а не обязательства.
- Его земляку Денису тоже не повезло: он за 3 месяца погасил кредит, а Верховный суд РФ решил, что надобность в страховке не отпала. Если бы с Денисом случился несчастный случай, деньги получил бы он или его наследники, а размер выплаты никак не связан с кредитом.
Так что если вместе с кредитом вам оформят страховку, проверяйте, как связаны эти договоры между собой. Вдруг что-то помешает вам своевременно отказаться от страхования и вы потеряете деньги.
Что будет с кредитной историей
С будущей кредитной историей есть два варианта. С одной стороны, вы будете идеальным заемщиком: не просто вернули банку деньги полностью, но еще и заранее. Вдобавок за период использования денег тоже заплатили.
С другой стороны, банк узнает, что у вас были свои деньги и вы оформляли ненужный кредит, чтобы получить выгоду. Значит, чтобы больше на вас заработать, в будущем можно предложить вам более высокую ставку. Но также могу сказать, что условия будущих кредитов зависят не только от кредитной истории, но и от официальной зарплаты, созаемщиков и поручителей, залогового имущества и других причин. Вряд ли один тот факт, что вы быстро вернули кредит, окажет существенное влияние на вашу кредитную историю.
Резюмируем: автосалону выгодно навязать вам кредит даже со скидкой на автомобиль. Поэтому помните главное правило юридической грамотности: внимательно читайте договор, который подписываете. Может быть, неприятностей удастся избежать.
Если у вас есть вопрос о личных финансах, правах или законах, пишите. На самые интересные вопросы ответим в журнале.
Задать вопрос
Автосалон сейчас продает не столько автомобили, сколько финансовые продукты и сервис. Маржа от продажи самого автомобиля достаточно низкая. Кредит, страхование жизни (от которого не факт, что можно отказаться при покупке в кредит тк условием предоставления скидки является пользование услугой страхования), при чем стоимость нс полиса может тоже быть заоблачной, мне предлагали его за 170 тысяч при покупке авто за 1,1 млн. Плюс страхование КАСКО, ОСАГО, со всего этого автосалон, естественно, имеет копеечку свою. Обязательно впихнут какую нибудь сервисную карту на 5 лет за 200 тысяч, мотивируя тем, что вам то все равно, все уже включено в кредит и 5 лет не будет проблем. Мля, я за рулем четверть века и проблем и так не было.. При том, что себестоимость карты может быть тыр 10. Так же предложат ряд допоборудования сомнительного качества за очень неприличные деньги. Потом вы приедете к ним на ТО, там тоже есть ряд разводных схем, как побольше вытянуть из вас денег. Это называется, работа с кумулятивной маржой. Поэтому и пообещали и скидку в 150 тыр и допов в подарок еще на 30-40. Плюс, как минимум один месячный платеж еще придется таки заплатить банку, пока кредит не закроете. Короче, при такой схеме, только карта и НС у меня выходило уже в 370 тыр. В итоге решил отказаться от любых кредитных тем, решил забрать предварительный платеж по договору. Тогда начались другие разговоры. Еще неделю полоскали мозги, сошлись на скидке в 80 тыр, покупке немного допов по себестоимости, и КАСКО я взял в салоне. И еще такой момент, будете кататься по салонам, сразу будут предлагать внести залог или предварительный платеж. Не вносите больше 5, макс. 10 тысяч, и это точно не должен быть залог (в юридическом плане). В договоре должна быть прописана возможность забрать деньги при отказе от покупки. Иначе найдете предложение интереснее, деньги потеряете. Ну и с кредитам и, естественно, лучше не связываться. Или старайтесь хотя бы искать чистое предложение по кредиту без доп страхования и доп продуктов. Все что доп-все развод.
У меня то же была подобная история. Автосалон ауди предложиль в хорошей комплектации по цене 2млн вместо 2.3млн. Но только в кредит и при условии трейд ина. Оказалось, что трейд ин у них на 150тр ниже рынка. А кредит подразумевает страхование жизни в размере 250тр, при сумме кредита 1млн. И обязательное каско в размере 100тр. Для меня это был шок. Серьезный салон играет в наперстки. В итоге авто выходило уже 2.6млн. В итоге купил в другом салоне 2х годовалую с гарантией за 1.3. Сделал каску альфы за 10т.
Kostelo, Это зависит от условий и акций. Есть примеры когда суммарная выгода доходила до миллиона в пользу клиента.
Бесплатный сыр — только в мышеловке! Если вам предлагают скидку «просто так» — значит товар — это вы!
Андрос, Клиент платит, кому конкретно — дело десятое. Байка про «клиент есть товар» актуальна в чем-то бесплатном.

Я более того скажу! Теперь многие банки заключают коллективные договоры страхования жизни. В отличие от индивидуального договора, где клиент (покупатель автомобиля) и страхователь — это одно лицо, здесь страхователем выступает банк, выдавший кредит. Вы как бы просите банк выступить посредником между Вами (клиентом) и страховой компанией (страховщиков) и передать ваши денежки страхователю.
В данном случае мне, как не большому специалисту в юридических вопросах, становится непонятно, в какой форме и вообще к кому (страхователю или страховщику) обращаться в заявлении. Так как, насколько я понимаю, у меня по договору не установлены прямые отношения со страховщиком.
Я купил автомобиль три дня назад, пришлось обращаться к юристам, чтобы помогли составить заявление на отказ от страхования жизни, пока ещё действует свободный период (период охлаждения). Пока всё в процессе.
Буду бескрайне благодарен читателям Т-Ж, если кто-то сможет подсказать, как быть в такой ситуации!
Лично для себя — понял: есть возможность заплатить сразу — плати, ну а если нет — бери потребительский кредит. С автокредитом потеряешь значительно больше, чем проценты по потребительскому!
В случае покупки авто в кредит, нужно будет обязательно оформить КАСКО. При этом КАСКО для кредитной машины — дороже, также как и оформление КАСКО в автосалоне один из самых дорогих вариантов. А расторгать этот договор даже после погашения кредита клиент вероятнее всего не пойдет.
Автору. Респект. Только что вернула страховку на 50 тыс. , оформленную вместе с автокредитом. Даже и не знала, что она есть. Догадывалась конечно ((( Через месяц после оформления, вроде бы и не связанную с кредитным договором, ничего без проблем вернули. СК Кардиф. Я уже приготовилась к изматывающему судопроизводству.
Автор статьи

Татьяна, неужели после статьи пошли возвращать?
Как автодилеры, банки и страховые компании навязывают ненужные услуги
Умелая схема обмана: чтобы воспользоваться скидкой на автомобиль, покупатель оплатит дополнительные услуги. Автодилер объяснит, как получить потраченное обратно, но о важном умолчит. И потом ни закон, ни суд не помогут покупателю вернуть свои деньги
Попытки избавить граждан от лишних дополнительных услуг оказались тщетными
В 2021 г. для защиты заемщиков от навязывания финансовых услуг были внесены изменения в Закон «О потребительском кредите (займе)» (федеральные законы от 2 июля 2021 г. № 327-ФЗ, № 328-ФЗ и № 329-ФЗ). Тогда предусмотрели «период охлаждения»: заемщик вправе отказаться от дополнительной финансовой услуги в течение 14 календарных дней с того дня, когда выразил согласие на ее оказание.
До этого был принят Федеральный закон от 27 декабря 2019 г. № 483-ФЗ. Он позволил заемщикам при полном досрочном погашении кредита вернуть часть страховой премии по договору страхования, заключенному в целях обеспечения исполнения обязательств заемщика по договору потребительского кредита.
Эти поправки позволили противостоять злоупотреблениям страховщиков при попытках граждан вернуть страховые суммы, уплаченные по договорам страхования. И, что особенно важно, защитили заемщиков от навязывания банками услуг по страхованию.
Однако финансовые организации не только адаптировались к обстоятельствам, но и обратили их в свою пользу, выработав новые схемы подключения дополнительных финансовых услуг к кредитному договору. Например, при покупке автомобиля страховка навязывается через посредника – автодилера.
Граждане охотно обманываются при покупке автомобилей у автодилеров
Помимо стандартного «принуждения» к покупке более дорогих комплектаций, дополнительного оборудования и сервисных услуг, распространенным в автосалонах стало навязывание услуг кредитования и финансовых услуг, в частности страхования жизни.
Выглядит это так: автодилер предлагает покупателю скидку на автомобиль, которая оформляется путем подписания дополнительного соглашения к договору купли-продажи. По условиям соглашения цена автомобиля снижается в случае приобретения покупателем дополнительных услуг у партнерских финансовых организаций продавца. Среди таких услуг обычно ненужные покупателю услуги автокредита и страхования жизни, расходы на которые явно превышают размер скидки.
В автосалоне покупателя спешат уверить: заключив договоры кредита и страхования, он в дальнейшем сможет воспользоваться своими законными правами. Например, досрочно погасить кредит в пределах нескольких недель и на этом основании вернуть страховую сумму, сославшись на ст. 7 и 11 Закона «О потребительском кредите (займе)». По сравнению со скидкой на автомобиль финансовые потери кажутся покупателю незначительными – небольшие проценты за пользование кредитом в течение пары недель и часть страховой суммы пропорционально времени действия страховки.
Однако к обещанной выгоде нужно отнестись скептически, особенно к заверениям автодилера в том, что можно будет вернуть страховую сумму. Судите сами: сотрудники автосалона ссылаются на нормы закона, которые дают право вернуть часть страховой премии при досрочном погашении кредита. Но не объясняют покупателю, что вернуть эту сумму можно, только когда договор страхования связан с кредитным договором. В других случаях страховая сумма не возвращается, если иное не предусмотрено договором.
Вместе с тем предложенный покупателю договор страхования жизни не связан с кредитным договором и не содержит ссылок на него. А в кредитном договоре не упоминается ни подписанный договор страхования жизни, ни обязанность его заключить. Поэтому страховая компания сообщит покупателю, что страховой продукт был приобретен отдельно, и откажет в возврате страховой суммы.
Так положения закона, которые должны защищать граждан от недобросовестных отказов в возврате страховых премий, работают в пользу страховых компаний. И автодилеры этому способствуют, вводя граждан в заблуждение превратными разъяснениями закона.
Кроме того, автодилеры прописывают в дополнительном соглашении о предоставлении скидки на автомобиль условие, согласно которому продавец вправе потребовать сумму скидки, если покупатель расторгнет договор страхования жизни в «период охлаждения». Но как раз в течение этого периода он вправе отказаться от навязанной финансовой услуги и получить обратно всю страховую сумму. Поэтому не удастся одновременно и скидку сохранить, и страховую премию вернуть.
Вот и получаем: 1) в течение 14 дней после заключения договора страхования можно отказаться от его исполнения и потребовать возврата страховой премии, но скидка на автомобиль будет аннулирована; 2) по истечении 14 дней часть страховой премии вернут лишь при досрочном погашении кредита; но это правило не работает, если кредитный договор и договор страхования не связаны.
Если покупатель попал в такую ловушку, из нее уже не выбраться.
Избавиться от навязанной в автосалоне услуги не получится даже через суд
Мы уже разобрались, что обращение к страховой компании с требованием вернуть страховую сумму в связи с досрочным погашением кредита не увенчается успехом, поскольку договор страхования жизни не будет соответствовать законодательному понятию «договор страхования, заключенный в целях обеспечения исполнения обязательств заемщика по договору потребительского кредита (займа)». Подписанные покупателем договор страхования жизни и кредитный договор не связаны, а потому рассчитывать на возврат денег он не может.
Банк также не удастся обязать вернуть страховую сумму. Он не выступает выгодоприобретателем по договору личного страхования и не ставит в зависимость от его заключения условия кредитного договора, будь то срок, сумма кредита или процентная ставка (ч. 2.5 ст. 7 Закона «О потребительском кредите (займе)»).
Суды придерживаются аналогичной позиции и выносят решения не в пользу покупателей (Определение Второго кассационного суда общей юрисдикции от 14 июня 2022 г. по делу № 88-13713/2022, Определение Первого кассационного суда общей юрисдикции от 16 июня 2022 г. по делу № 8Г-12537/2022).
Читайте также
«Нужен автокредит – оплатите ненужные услуги»
При покупке машины в кредит могут навязать не только уже традиционные услуги страхования, но и поручительство. Вам пообещают внести три платежа по кредиту в случае потери работы. Но стоить эта услуга будет немало. Впрочем, вы сможете от нее отказаться, как и от услуг страхования, даже если договор это запрещает
19 июля 2022 Советы
Закон «О защите прав потребителей» тоже покупателю не поможет. Хотя автодилер активно убеждал покупателя приобрести дополнительные услуги, его действия нельзя однозначно назвать навязыванием этих услуг. Поясню.
Легальным определением понятия «навязывание услуг» можно считать формулировку подп. 5 п. 2 ст. 16 Закона «О защите прав потребителей»: это обусловленность приобретения одних товаров или услуг обязательным приобретением иных товаров или услуг, в том числе обязательным заключением иных договоров. Такое навязывание считается ущемлением прав потребителя.
Однако суды указывают, что заключение договора страхования является результатом волеизъявления покупателя на приобретение автомобиля по цене более низкой, чем он мог бы рассчитывать при обычных условиях, даже с учетом размера страховой премии. Подобное нельзя расценить как навязывание услуг при отсутствии выгоды другой стороны (Определение Второго кассационного суда общей юрисдикции от 8 декабря 2022 г. № 88-27249/2022, Решение Бутырского районного суда г. Москвы от 15 марта 2022 г. по делу № 2-1279/2022, Решение Бирского межрайонного суда Республики Башкортостан от 29 июля 2020 г. по делу № 2-725/2020, Апелляционное определение Санкт-Петербургского городского суда от 23 мая 2017 г. по делу № 33-8389/2017).
Поскольку договор купли-продажи и дополнительное соглашение к нему не предусматривают обязанность покупателя по заключению договора страхования, за ним остается право выбора: купить автомобиль по полной цене или меньшей, но при соблюдении определенных условий. Поэтому такие условия не рассматриваются как навязывание дополнительных финансовых услуг.
Помните: проще избежать подобных ситуаций, чем найти из них выход. Поэтому будьте осмотрительны. Если автодилер предлагает вам извлечь выгоду при покупке автомобиля, задумайтесь, не пытаются ли вам навязать ненужные услуги, от которых вы потом не сможете отказаться.
Если у вас остались вопросы, вы можете задать их адвокатам, заполнив форму на нашем сайте. Ответ поступит на указанный вами адрес электронной почты.
Фото: фотобанк Freepik/@pch.vector
Как заработать на страховании жизни: рассказываем про инвестиционное страхование
Привычные программы страхования жизни и здоровья, когда мы делаем взнос и получаем в разы превышающую его компенсацию при наступлении страхового случая, все чаще уступают достаточно новому предложению страховых компаний – инвестиционному страхованию. Рассмотрим, что это такое, действительно ли выгодно и на что обратить внимание при заключении договора.
Что такое инвестиционное страхование и чем оно отличается от рискового
Рисковое страхование работает по простой и понятной схеме:
- Заключается договор (покупается полис) с небольшим вкладом, с оговоренным сроком действия (минимальный срок может составлять даже несколько дней), точным перечнем страховых случаев и исключений, при которых компенсация не выплачивается, и установленным порогом страховых выплат.
- При наступлении страхового случая и подтверждении его страховой компанией выплачивается компенсация, в разы или даже десятки раз превышающая первоначальный взнос. В зависимости от условий, это могут быть наличные деньги или оплата определенных услуг (чаще всего медицинских).
- Если страховой случай до окончания действия не наступает – сумма страхового взноса сгорает (возможны льготные условия для пролонгации договора).
Инвестиционное страхование работает иначе:
- Заключается договор с более высоким взносом, с оговоренным сроком действия (обычно от 2-3 лет, при этом досрочное расторжение приведет к уменьшению суммы выплаты), точным перечнем страховых случаев и исключений, при которых компенсация не выплачивается, и установленным порогом страховых выплат.
- Страховой взнос идет на инвестиционные программы, которые могут принести дополнительный доход (об этом чуть ниже).
- При наступлении страхового случая или по окончании срока действия договора выплачивается оговоренная сумма (в зависимости от условий договора и выбранной программы выплата может достигать 100% от первоначального вклада) и дополнительный доход, который был получен при инвестировании.
На первый взгляд, рисковое страхование выгоднее – платишь мало, а получаешь существенно больше. Но так будет только при наступлении страхового случая.
При инвестиционном страховании, даже если страховой случай не наступил, точно возвращается вложенная сумма и есть возможность неплохо заработать. Плюс дополнительные бонусы – преимущества, свойственные именно инвестиционному страхованию.
Примеры программ инвестиционного страхования
Чтобы вам проще было понять, как это работает в жизни, для примеров мы взяли реальные программы страховой компании «Ренессанс Жизнь», при выборе другого страховщика условия могут быть другими.
Инвестор 4.1
Данная программа с неограниченной доходностью: все зависит от того, куда были инвестированы средства и как менялась ситуация на российском и зарубежном рынках. Это самый простой способ заняться инвестированием: клиент ничего не теряет, так как за выбор активов отвечают эксперты страховой компании, которые тоже заинтересованы в прибыльности вложений.
 |
| renlife.ru |
Тут могут возникнуть опасения, насколько высок уровень экспертности специалистов страховщика. Но нужно понимать, что страховая компания тоже получает свою часть дохода от таких инвестиций, поэтому у вас с ней общие цели. А значит, ваши деньги будут инвестированы так, чтобы максимально гарантировать доход. И вам, и страховой компании.
Инвестор 6.0
Это вариант для тех, кто достаточно уверен в своих навыках инвестирования или хочет безопасно их отточить (помните, что есть программы, когда по окончании срока договора вы получите первоначальный взнос в полном объеме?).
 |
| renlife.ru |
По данной программе страховая компания предоставляет широкую линейку индексов (стратегий инвестирования, которые составляются из фондов, управляемых крупнейшими профильными компаниями), и вы сами выбираете наиболее привлекательную для себя инвестиционную стратегию. Соответственно, доходность по этой программе также не ограничена.
Инвестор 6.1
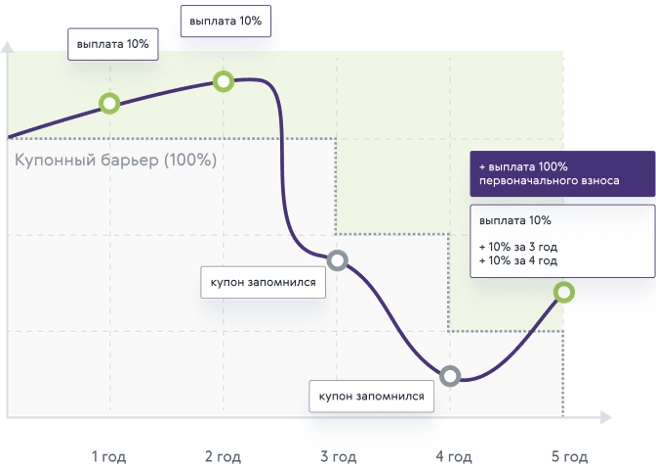
Программа для тех, кто хочет свести риск к минимуму. Ваши средства вкладываются в портфели компаний, которые считаются лидерами на фондовых рынках и стабильно показывают высокую прибыльность. Используется купонная стратегия, доход фиксированный – 10%. Купонов 5 – по одному на год. А получите ли вы доход, определяется тем, превышает ли стоимость активов определенный купонный барьер.
 |
| renlife.ru |
Если купонный барьер не пройден, то годовой выплаты не будет.
Инвестор 6.2
Это валютная программа с ограниченным, но гарантированным доходом. Независимо от ситуации на рынке вы получаете фиксированный доход (до 3% в год). Выплачиваться он может ежегодно или в конце срока действия договора (конечно, вместе со 100% возвратом взноса).
 |
| renlife.ru |
Пожалуй, самый безопасный вариант инвестиционного страхования, пусть и ограниченный по возможности дополнительного дохода.
Преимущества инвестиционного страхования
Разделим их на безусловные (то, что вы получаете в любом случае) и ожидаемые.
Безусловные:
- 100% гарантия возврата инвестиций (суммы договора) независимо от результатов стратегии инвестирования.
- Налоговые льготы, если договор заключен на срок от 5 лет. В этом случае можно получить налоговый вычет в размере, не превышающем уплаченный за год НДФЛ и рассчитанном максимум со 120 тыс. руб.
- Возможность указать конкретного выгодополучателя. И это совсем не обязательно должны быть наследники.
- Защищенность средств. Суммы, которые внесены по договору инвестиционного страхования, не считаются активами. Это значит, что их нельзя взыскать, арестовать или разделить, например, при разводе.
Ожидаемые:
- Доход по инвестиционным программам от 3% гарантированного (как в программе «Инвестор 6.2» из нашего примера) до неограниченного дохода в случае особо удачных вложений.
Разобраться в этом всем может быть трудно. Поэтому всегда обращайтесь к консультантам столько раз, сколько вам нужно для полного понимания условий программы и договора: в страховой компании ответят на все ваши вопросы.
Выбирайте страховую компанию тщательно и взвешенно, и тогда вы не только финансово защитите себя и близких при наступлении непредвиденных ситуаций, но и сможете получить реальный дополнительный доход.
Обвинили в обмане: скандал возник вокруг автодилера «Рольф»
В Петербурге разгорается грандиозный скандал вокруг известного автодилера «Рольф».
Там совершенно случайно стало известно, как компания наживается на покупателях. Эту схему обмана разоблачил один из клиентов, когда раньше срока погасил кредит и захотел вернуть положенный остаток по полису страхования жизни. Так вот, когда он получил компенсацию в 300 рублей, был сильно удивлен, ведь услуга стоила больше 90 тысяч рублей. Когда начал разбираться в этом вопросе, то был просто шокирован, узнав, сколько денег полис стоил на самом деле. В ситуации разбирались журналисты РЕН ТВ.
«По итогу смешно сказать — мы получили сумму в размере 300 рублей. Именно эти деньги поступили на карту», — рассказал Денис Забуслаев.
300 рублей вместо 15 тысяч. Денис Забуслаев признается — когда получил такую мизерную компенсацию, долго не мог отойти от шока.
«Хочется возмещения ущерба, который был нанесен. Это, знаете, такой плевок в душу и, наверное, обман, тем людям, которые доверяют таким компаниям», — заявил он.
А доверился Денис автомобильному дилеру «Рольф». В январе 2018 года за 800 тысяч рублей приобрел в салоне на Витебском иномарку. Параллельно с кредитом оформил полис страхования жизни за 91 тысячу рублей.
«Было сказано так, что в любом случае для того, чтобы был одобрен кредит, нужна страховка жизни, иначе кредиты банк не одобряет», — рассказал Забуслаев.
Погасить кредит Денису удалось досрочно — на 9 месяцев раньше. Тогда он обратился в страховую компанию с заявлением о расторжении договора, чтобы вернуть положенную по закону часть страховой премии за неиспользованный период. По словам Дениса, ему все-таки удалось выяснить, почему была получена столь маленькая сумма. Оказалось, что 97 процентов страховой премии — это комиссия продавца. Другими словами, из 91 тысячи рублей 88 тысяч получил агент компании «Рольф» и только 3 тысячи — страховая компания.
И как бы быстро не был закрыт кредит, вернуть деньги больше суммы, которая получена страховой компанией, невозможно. В «Рольфе» на претензии бывшего клиента ответили письмом.
«Якобы я подал заявление на отказ об отказе аннулирования договора страхования. Это надо быть, извиняюсь за выражение, полным идиотом, чтобы собственноручно написать, что я отказываюсь от возмещения страховых денег, которые мне должны были перечислить», — сказал Забуслаев.
Информацию о существовании огромной комиссии агентов «Рольфа» Денису удалось получить, только обратившись во Фрунзенский районный суд. Опубликован отчет о работе страхового агента за январь — общая сумма страховой премии составила 37 миллионов рублей. Из них 36 миллионов — комиссионного вознаграждения.
«Получается, что «Рольф» за этот месяц заработал на этих гражданах 36 миллионов», — подсчитал Забуслаев.
В самой компании «Рольф» фамилию Дениса Забуслаева вспомнить не смогли, несмотря на то, что в 2021 году их объединяет как минимум судебный процесс.
«Если честно, я прям так не смогу с ходу ответить, потому что у всех договоров условия разные, это нужно поднимать историю, и речь идет о конкретном кредите и конкретном клиенте. Здесь лучше соблюсти все правила», — заявили представители компании.
По словам экспертов, даже 50-процентная комиссия фирмы вызвала бы серьезные вопросы, чего уж говорить о 97.
«Это можно, на самом деле, рассмотреть только как криминал, это легализация доходов преступным путем. То есть здесь идет чистейшей воды обман, страхования в этой услуге нет. Здесь надо уже, чтобы правоохранительные органы разбирались», — сообщил председатель правления Ассоциации профессиональных страховых агентов Александр Тутинас.
Кроме Фрунзенского районного суда, Денис также обратился в прокуратуру. Он признается — о возвращении 15 тысяч рублей уже не думает. Гораздо важнее, чтобы о методах и тонкостях работы автодилера узнали клиенты.