Как нажиться на банке
Банки зарабатывают на нас, но и мы можем заработать на банках. Для этого нужно по полной использовать их программы лояльности. Об этом и расскажем.
Как заработать на Tinkoff Black
Tinkoff Black — это дебетовая карта, которая работает и как счет, и как копилка. Чтобы начать зарабатывать, достаточно хранить на ней деньги. Каждый месяц банк начисляет проценты на остаток. Но чтобы это произошло, картой нужно время от времени оплачивать покупки.
Если храните на карте больше 300 000 Р , лучше открыть вклад: проценты по карте начисляются только на суммы до 300 тысяч. Еще у Tinkoff Black есть кэшбэк со всех покупок — от 1 до 30 %. И бесплатное обслуживание, если каждый день держать на счетах в Тинькофф не меньше 50 000 Р .
- Как заработать на Tinkoff Black
- Процент на остаток
- Категории повышенного кэшбэка
- Акции от партнеров
- Не платите за обслуживание счета
Как летать бесплатно с ALL Airlines
Мильные карты есть в каждом крупном банке, но с ними полно проблем: невыгодный курс конвертации, сервисные сборы на билет приходится оплачивать самому, мили сгорают через каждые два-три года, есть ограничения в выборе авиакомпаний.
С кредитной картой ALL Airlines все проще. Она умеет компенсировать билеты на любой рейс любой авиакомпании мира — без ограничений и включая сборы. Когда вы компенсируете билет, банк возвращает вам полную стоимость авиабилета на счет в рублях.
Как копить мили и экономить на путешествиях
Чтобы накопить еще больше миль с кредиткой ALL Airlines, бронируйте отели, покупайте авиабилеты и готовые туры через Тинькофф Путешествия — сайт для путешественников от Тинькофф. За бронирование отелей начисляют 10% кэшбэка, за покупку авиабилетов — 7%, за оплату туров — 5%.
Если собираетесь в путешествие с друзьями, попросите их перевести вам на счет деньги за билеты и отели, а сами оплачивайте все картой ALL Airlines. Так вы получите еще больше миль.
Как пользоваться кредиткой без процентов
Есть несколько правил, которые помогут не переплатить за кредитку. Не доводите до процентов — для этого нужно погасить долг по кредитке до окончания льготного периода. Не стоит покупать что-либо, если нет своих денег — даже если вам кажется, что деньги скоро появятся.
Никогда не снимайте с кредитки наличные, чтобы не платить проценты за снятие. Заведите дебетовую карту и храните на ней деньги, чтобы зарабатывать на остатке и ими же оплачивать долг по кредитке. Остальные советы — в статье.
Как заработать на Tinkoff Black

Tinkoff Black — это дебетовая карта, которая одновременно работает как счет и как копилка.
Она помогает управлять ежедневными тратами и умеет зарабатывать деньги на остатке, который владелец держит на счете. Выглядит карта так:

У Tinkoff Black много фишек и тонкостей, которые помогают зарабатывать на сбережениях и покупках. Если использовать их все и не делать ошибок, вот сколько можно зарабатывать каждый год:
| Траты по карте в месяц | Среднемесячный остаток на счете | Минимум получите за год с подпиской Pro |
|---|---|---|
| 20 000 ₽ | 50 000 ₽ | ≈2500 ₽ |
| 55 000 ₽ | 100 000 ₽ | ≈5000 ₽ |
| 70 000 ₽ | 210 000 ₽ | ≈10 500 ₽ |
| 90 000 ₽ | 300 000 ₽ | ≈15 000 ₽ |
| Траты по карте в месяц — 20 000 ₽ | |
| Среднемесячный остаток на счете | 50 000 ₽ |
| Минимум получите за год с подпиской Pro | ≈2500 ₽ |
| Траты по карте в месяц — 55 000 ₽ | |
| Среднемесячный остаток на счете | 100 000 ₽ |
| Минимум получите за год с подпиской Pro | ≈5000 ₽ |
| Траты по карте в месяц — 70 000 ₽ | |
| Среднемесячный остаток на счете | 210 000 ₽ |
| Минимум получите за год с подпиской Pro | ≈10 500 ₽ |
| Траты по карте в месяц — 90 000 ₽ | |
| Среднемесячный остаток на счете | 300 000 ₽ |
| Минимум получите за год с подпиской Pro | ≈15 000 ₽ |
Оформить Tinkoff Black
Держите на карте больше денег
Карта работает как вклад, поэтому держите на ней больше денег. Каждый месяц банк начисляет на остаток по вашей карте до 5% годовых с подпиской Tinkoff Pro.
Важно, чтобы эти деньги были на карте каждый день. Карта фиксирует остаток на счете ежедневно и «запоминает», сколько денег вам должен банк. В начале следующего месяца эти деньги поступают на счет. Для этого вам не нужно звонить в колцентр или включать услугу в интернет-банке. Все работает автоматически.
Сколько вы заработаете на процентах, зависит от того, сколько денег вы храните на карте и есть ли у вас подписка Tinkoff Pro:
| Остаток на счете | Ежемесячные выплаты с подпиской | Доход за год с подпиской |
|---|---|---|
| 36 000 ₽ | 150 ₽ | 1800 ₽ |
| 60 000 ₽ | 250 ₽ | 3000 ₽ |
| 120 000 ₽ | 500 ₽ | 6000 ₽ |
| 240 000 ₽ | 1000 ₽ | 12 000 ₽ |
| 300 000 ₽ | 1250 ₽ | 15 000 ₽ |
| Остаток на счете — 36 000 ₽ | |
| Ежемесячные выплаты с подпиской | 150 ₽ |
| Доход за год с подпиской | 1800 ₽ |
| Остаток на счете — 60 000 ₽ | |
| Ежемесячные выплаты с подпиской | 250 ₽ |
| Доход за год с подпиской | 3000 ₽ |
| Остаток на счете — 120 000 ₽ | |
| Ежемесячные выплаты с подпиской | 500 ₽ |
| Доход за год с подпиской | 6000 ₽ |
| Остаток на счете — 240 000 ₽ | |
| Ежемесячные выплаты с подпиской | 1000 ₽ |
| Доход за год с подпиской | 12 000 ₽ |
| Остаток на счете — 300 000 ₽ | |
| Ежемесячные выплаты с подпиской | 1250 ₽ |
| Доход за год с подпиской | 15 000 ₽ |
Платите с карты хотя бы раз в месяц
Если за месяц вы ничего не купили с карты, проценты не будут начисляться совсем. Чтобы получать до 5% на остаток, сходите два раза за продуктами в супермаркет с картой и потратьте там больше 3000 ₽.
Карта — это платежный инструмент. Если вы совсем не пользуетесь деньгами на счете, выгоднее открыть вклад.
Открывайте вклад, если храните больше 300 000 ₽
Дело в том, что проценты на остаток начисляют на сумму до 300 000 ₽. Если вы хотите хранить на счете больше, выгоднее открыть вклад.
Допустим, вы зачислили на Tinkoff Black 500 000 ₽. Банк разделит эту сумму на две:
| Остаток | Вернется на счет | Годовой доход |
|---|---|---|
| 300 000 ₽ | 5% | 15 000 ₽ |
| 200 000 ₽ | 0% | 0 ₽ |
| Остаток — 300 000 ₽ | |
| Вернется на счет | 5% |
| Годовой доход | 15 000 ₽ |
| Остаток — 200 000 ₽ | |
| Вернется на счет | 0% |
| Годовой доход | 0 ₽ |
Если же на «лишние» 200 000 ₽ открыть вклад в Тинькофф под 15,4%, то сможете заработать на них 33 072 ₽ за год.
Следите за категориями с повышенным кэшбэком до 15%
Кэшбэк — это когда банк возвращает часть ваших трат на счет. Деньги приходят в конце месяца в рублях, а не в бонусах или милях. Потратить кэшбэчные рубли можно где угодно, в том числе снять в банкомате.
Работает это так. В конце каждого месяца банк предлагает вам выбрать несколько категорий покупок с кэшбэком до 15%. Всего можно выбрать четыре категории из семи, и в следующем месяце банк начислит вам кэшбэк за покупки в выбранных категориях. Среди семи категорий каждый месяц есть 1% на все покупки от 100 ₽.

Так могут выглядеть семь категорий покупок с кэшбэком в приложении Тинькофф
Предположим, вы выбрали на февраль такие категории: 1% за все покупки, 5% за покупки в категориях «Аптеки» и «Спорттовары» и 3% за покупки в «Пятерочке». Вот как работают ваши категории с повышенным кэшбэком:
| Категория | Где действует | Что можно купить | Вернется на счет |
|---|---|---|---|
| Аптеки | Аптеки и специализированные магазины медикаментов | Таблетки от кашля и спрей для горла, 500 ₽ | 25 ₽ |
| Спорттовары | Товары и услуги в специализированных спортмагазинах | Кроссовки Nike в Спортмастере, 10 000 ₽ | 500 ₽ |
| Пятерочка | Магазины сети «Пятерочка» | Продукты за месяц, 12 000 ₽ | 360 ₽ |
| Итого | 22 500 ₽ | 885 ₽ | |
| Аптеки | |
| Где действует | Аптеки и специализированные магазины медикаментов |
| Что можно купить | Таблетки от кашля и спрей для горла, 500 ₽ |
| Вернется на счет | 25 ₽ |
| Спорттовары | |
| Где действует | Товары и услуги в специализированных спортмагазинах |
| Что можно купить | Кроссовки Nike в Спортмастере, 10 000 ₽ |
| Вернется на счет | 500 ₽ |
| Пятерочка | |
| Где действует | Магазины сети «Пятерочка» |
| Что можно купить | Продукты за месяц, 12 000 ₽ |
| Вернется на счет | 360 ₽ |
| Итого | |
| Траты | 22 500 ₽ |
| Вернется на счет | 885 ₽ |
Покупки с повышенным кэшбэком помечаются в интернет-банке вот таким значком:

Еще повышенный кэшбэк работает для всех покупок на сайте travel.tinkoff.ru. Это сервис в экосистеме Тинькофф, где можно купить билет на самолет, забронировать отель или оплатить тур. Например, двухнедельное путешествие в Токио на одного — с оплатой билетов и бронированием отеля в центре — на общую сумму 308 847 ₽ вернет на счет 15 442 ₽.
Если вы увидели, что операция совпадает с категориями повышенного кэшбэка, но деньги почему-то не вернулись на счет, напишите в чат службы поддержки в приложении Тинькофф. Если ваши подозрения верны, мы пойдем вам навстречу. Вероятность решить проблему будет выше, если иметь чек.
Про акции партнеров мы рассказываем в наших соцсетях во «Вконтакте» и «Телеграме». Подпишитесь, чтобы не пропустить.
Возвращайте до 30% по акциям от партнеров
В приложении Тинькофф есть список наших партнеров. На эти платежи распространяется повышенный кэшбэк до 30%. Чтобы получить кэшбэк, нужно выбрать спецпредложение и оплатить покупку по его условиям. Следуйте инструкции:
- На главном экране приложения Тинькофф нажмите «Кэшбэк и бонусы» → «Кэшбэк у партнеров» → выберите интересное для вас предложение.
- Ознакомьтесь с условиями: иногда в них могут быть ограничения — например, покупку надо совершить в конкретных магазинах или предложение действует лишь на первую покупку.
- Оплатите покупку картой Тинькофф и дождитесь начисления кэшбэка. Обычно начисляем кэшбэк в ближайшую дату выписки по карте, но можем и в другой день — в этом случае срок указан в условиях спецпредложения. В истории операций покупки, оплаченные по спецпредложению, отмечены желтой иконкой с короной.

Новые акции от партнеров появляются в специальной подборке в разделе «Кэшбэк у партнеров»

В карточке любой акции указаны срок и условия покупки — например, способ оплаты и максимальная сумма кэшбэка
Проверяйте раздел акций раз в две−три недели , чтобы не пропустить выгодное предложение. Скидки бывают разные — в виде процентов от траты или в виде фиксированных сумм.
| Где действует акция | Кэшбэк | Что можно купить | Вернется на счет |
|---|---|---|---|
| Доставка еды из «Вкусвилла» | 15% | Рацион здоровой еды на неделю, 8800 ₽ | 1300 ₽ |
| Магазин одежды Bat Norton | 10% | Утепленная куртка, 15 490 ₽ | 1540 ₽ |
| Маркетплейс «Яндекс-маркет» | 10% | Смартфон iPhone Х, 53 800 ₽ | 5000 ₽ |
| Сервис для бронирования туров Level.Travel | 3% | Тур в Турцию на одного, 44 894 ₽ | 1340 ₽ |
| Где действует акция | Доставка еды из «Вкусвилла» |
| Кэшбэк | 15% |
| Что можно купить | Рацион здоровой еды на неделю, 8800 ₽ |
| Вернется на счет | 1300 ₽ |
| Где действует акция | Магазин одежды Bat Norton |
| Кэшбэк | 10% |
| Что можно купить | Утепленная куртка, 15 490 ₽ |
| Вернется на счет | 1540 ₽ |
| Где действует акция | Маркетплейс «Яндекс-маркет» |
| Кэшбэк | 10% |
| Что можно купить | Смартфон iPhone Х, 53 800 ₽ |
| Вернется на счет | 5000 ₽ |
| Где действует акция | Сервис для бронирования туров Level.Travel |
| Кэшбэк | 3% |
| Что можно купить | Тур в Прагу на одного, 24 000 ₽ |
| Вернется на счет | 1340 ₽ |
Не платите за обслуживание счета
Карта стоит 99 ₽ в месяц. Но обслуживание будет бесплатным, если:
- каждый день на карте, вкладах, накопительных и брокерских счетах в Тинькофф в сумме хранится не менее 50 000 ₽;
- вы взяли кредит наличными в Тинькофф;
- вы подключили подписку Tinkoff Pro, которая улучшает условия основных банковских продуктов.
Чтобы получить от карты максимум, используйте акции, следите за категориями повышенного кэшбэка, тратьте с карты как можно больше и храните на карте от 50 000 до 300 000 ₽.
Как начать пользоваться
- Заполнить заявку (проще, чем на кредитку).
- Через 1—2 дня приедет представитель банка с картой.
- После встречи с представителем банка карта активируется автоматически, поэтому вам остается только настроить карту под себя.
- Сходить в бухгалтерию своего работодателя и попросить перечислять зарплату на вашу карту Tinkoff Black. Если это не сработает, переводите деньги с зарплатной карты по номеру телефона, по номеру карты или реквизитам счета.
- Если работодатель выдает вам деньги в конверте, зачисляйте наличные через банкоматы Тинькофф или в точках пополнения у наших партнеров по всей России. Ближайший банкомат или точку пополнения можно найти на карте.
- Банк регулярно меняет процентные ставки по вкладам и расчетным картам. Чтобы узнать актуальные цифры, смотрите тарифы.
Как дебетовка поможет копить деньги
На накопительном счете можно держать деньги и получать за это проценты. Основное отличие от вклада в том, что деньги с него можно вывести в любой момент и сохранить все накопленные проценты. Еще для накопительного счета нет минимальной суммы — можно открыть хоть с 1 ₽.
Кому и когда подойдет. Накопительный счет — удобный инструмент, чтобы откладывать деньги, но иметь к ним постоянный доступ: пополнять счет или забирать деньги с него. Вот пара способов, как использовать накопительный счет:
Откладывать деньги на покупку или отпуск. Счет можно пополнять хоть каждый день, и забрать деньги тоже можно в любой момент. Например, когда появятся хорошие билеты или соберется нужная сумма на покупку. При этом счет закрывать не нужно — можно копить и дальше. А открыть его можно бесплатно.
Планировать бюджет. Накопительных счетов может быть несколько, поэтому еще на них можно распределять деньги. Например, по счетам «Продукты», «Машина», «Услуги ЖКХ», «Одежда». Когда нужно что‑то купить, переводите с нужного счета на карту и расплачиваетесь. Все это время на сумму на счете будет начисляться процент. Как Тинькофф помогает планировать бюджет
Копить на цель. Можно открыть счет, чтобы накопить на какую‑то цель. Выставите срок и сумму, которую хотите накопить, а приложение рассчитает, сколько нужно регулярно откладывать. Если хотите просто откладывать деньги под проценты, подойдет обычный, нецелевой счет.
Сколько можно заработать. Зависит от суммы на счете и того, как часто будете забирать деньги с него. Ставка — 7% годовых, 10% годовых — с подпиской Tinkoff Pro, 11% годовых — с премиальным сервисом Тинькофф и 12% годовых — с сервисом Tinkoff Private.
Как начисляются проценты. Ежедневно банк фиксирует сумму на вашем счете и рассчитывает процент по ставке. Каждый месяц в день выписки по счету начисляются все накопленные за месяц проценты. В отличие от вклада, если вы снимете все деньги со счета, то не потеряете уже накопленные проценты — просто не получите проценты за те дни, когда на счете 0 ₽.
Какой бывает счет. Целевой — с определенной суммой, которую нужно вносить на счет. Нецелевой — когда просто храните деньги на отдельном от основной карты счете.
Для детской карты Тинькофф Джуниор есть свой накопительный счет — счет‑копилка. Ставка по нему будет 7% годовых, а если у родителей есть подписка Tinkoff Pro — 10%.
Как открыть накопительный счет. В приложении Тинькофф проскролльте вниз вкладку «Главная» → «Открыть новый счет или продукт» → «Накопительный счет». Его можно открыть только при условии, что уже есть дебетовая карта.
Если хотите сделать накопительный счет целевым, выберите цель сразу: потом ее установить не получится, как и отключить. Но установленную цель в любой момент можно скорректировать, если изменились планы.
Открыть счет можно будет сразу после получения карты Tinkoff Black. Оформить карту
Открыть вклад
Вклад — это деньги, которые вы кладете в банк на определенный срок, а банк в обмен начисляет вам проценты на эту сумму по фиксированной ставке. Сейчас мы открываем вклады в двух валютах: рублях и юанях. Ставка зависит от частоты пополнения и срока, на который открыт вклад. Если пополнять вклад в течение всего срока, тогда ставка будет стандартной. Если открыть и пополнить только в течение 30 календарных дней, то повышенной. Ставка для депозита в юанях зависит только от срока вклада.
В Тинькофф одновременно можно держать открытыми до 8 вкладов. Минимальная сумма вклада — 50 000 ₽ или 5000 ¥.
Еще у вклада есть правило: если забрать деньги раньше срока, все накопленные проценты сгорят.
Кому и когда подойдет. На вклад можно положить деньги, которыми вы не пользуетесь прямо сейчас. А вклад в валюте еще поможет компенсировать инфляцию или избежать потерь при нестабильном курсе.
Если эти деньги вам понадобятся до окончания срока, вклад не подойдет: вы сможете вывести деньги, но все накопленные проценты сгорят. В этом случае лучше открыть накопительный счет — так вы ничего не потеряете, потому что со счета деньги можно вывести в любой момент и проценты сохранятся.
Сколько можно заработать. На то, сколько денег можно заработать, влияют ставка и срок. Сейчас по вкладам в рублях начисляем до 15,4%, в юанях — до 3% годовых. Процентная ставка фиксируется на весь срок вклада и не меняется.
Ставку по вкладу в рублях можно увеличить, если подключить подписку Tinkoff Pro или сервис Tinkoff Premium. Стандартные ставки сейчас такие:
| 3—5 месяцев | 6—12 месяцев | 13—17 месяцев | 18—24 месяца | |
|---|---|---|---|---|
| С Tinkoff Pro/Premium | 12% | 11,5% | 7,5% | 7% |
| Без подписок | 12% | 11,5% | 7% | 6,5% |
Ставку рублевого вклада можно повысить при оформлении заявки, но пополнять вклад можно будет только в течение 30 дней после открытия. Ставка в юанях зависит только от срока вклада.
Повышенные ставки по вкладам в рублях такие:
| Ставка | |
|---|---|
| Вклад на 3 месяца | 15% |
| Вклад на 4 месяца | 15,4% |
| Вклад на 5 месяцев | 15% |
| Вклад на 6—11 месяцев | 14,5% |
| Вклад на 12 месяцев | 13% |
| Вклад на 13—17 месяцев | 13% |
| Вклад на 18—24 | 12% |
Ставки по вкладу в юанях такие:
| Ставка | |
|---|---|
| Вклад на 3—5 месяцев | 1,5% |
| Вклад на 6—11 месяцев | 2,5% |
| Вклад на 12—24 месяцев | 3% |
Как считается процент. Каждый день фиксируется сумма вклада и рассчитывается процент по вашей процентной ставке. В день выписки на счет вклада или на карту начисляется капитализация — накопленные проценты за весь месяц. Вы сами выбираете, куда получать проценты по вкладу, и можете изменить эту настройку в любой момент. Но оставлять проценты на вкладе выгоднее — тогда в следующем месяце на эту сумму тоже начислим проценты.
Например, если вы положите 100 000 ₽ на вклад с максимальной ставкой на 4 месяца, заработаете 5233 ₽.
Как открыть вклад. В приложении Тинькофф проскролльте вниз вкладку «Главная» → «Открыть новый счет или продукт» → «Вклад».
При открытии нужно будет сразу выбрать параметры вклада:
срок — от 3 до 24 месяцев;
стандартную или повышенную ставку — если выбрать повышенную, пополнять вклад можно будет только в течение 30 дней после открытия.
Вы можете открыть вклад, даже если у вас пока нет карты Tinkoff Black. Ее откроем автоматически и привезем вместе с документами по вкладу.
Получать проценты на остаток по карте в рублях
Если подключить подписку Tinkoff Pro, то на деньги, которые вы храните на счете карты Tinkoff Black, тоже можно получать процент от банка.
Какие условия. Чтобы получать процент на остаток по карте, нужно:
подключить подписку Tinkoff Pro — первый месяц бесплатно, потом 199 ₽ в месяц;
тратить не меньше 3000 ₽ за расчетный период.
Еще есть максимальная сумма, на которую начислим проценты, — 300 000 ₽.
Есть исключение: по карте с тарифом 6.2 нет процента на остаток даже с Tinkoff Pro. Зато у нее бесплатное обслуживание.
Как считается процент. Как на накопительном счете: банк фиксирует минимальный остаток каждый день и рассчитывает проценты, а зачисляет их в день выписки — вместе с кэшбэком по карте.
Сколько можно заработать. На сумму до 300 000 ₽ начисляем 5% годовых. За месяц заработаете около 1250 ₽ — если каждый день в течение месяца на карте лежит 300 000 ₽ или больше.
По пунктам — о вкладе, накопительном счете и проценте на остаток
Сколько можно хранить. Процент на остаток — на сумму до 300 000 ₽ в рублях. На накопительном счете и вкладе — без ограничений.
Минимальная сумма для старта. Для процента на остаток не важно, сколько денег на счете. Накопительный счет тоже можно открыть с любой суммой. Минимальная сумма вклада — 50 000 ₽ или 5000 ¥.
Условия начисления. Чтобы получить проценты на остаток по карте в рублях, надо потратить с нее хотя бы 3000 ₽ за расчетный период и подключить подписку Tinkoff Pro. На накопительном счете и вкладах таких условий нет.
Ставка. У процента на остаток и накопительного счета ставка не зафиксирована и может измениться при обновлении тарифа. Ставка по вкладу сохраняется на весь срок его действия, даже если за это время банк изменит тарифы по вкладам.
Досрочное снятие. С карты можно снимать и тратить деньги — процент на остаток от этого не зависит. С накопительного счета тоже можно снимать деньги без потери процентов. С вклада лучше не снимать деньги раньше срока: проценты, начисленные на снятую сумму, сгорят.
Срок. По карте и накопительному счету начисление процентов не ограничено по сроку: банк платит их раз в месяц, пока вы пользуетесь продуктом и подпиской Tinkoff Pro. Вклад можно открыть на срок от трех месяцев до двух лет и автоматически продлевать.
Есть 50 000 ₽. Можно ли их куда-то вложить или копить дальше?
Решила задать вопрос, который уже несколько лет не дает мне покоя. Вы пишете о том, что деньги нужно вкладывать, чтобы они работали. Но куда их вкладывать, если сумма маленькая?
Вы писали про 100 тысяч, но если 100 тысяч нет? Есть свободных 30—50 тысяч . Стоит с ними вообще что-то делать или пусть лежат мертвым грузом?
В фондовом рынке особо не разбираюсь. Думала про облигации федерального займа, но не знаю, насколько это рискованно и вообще оправданно, как и обычный вклад. В общем, нужен ваш авторитетный совет по этому поводу.
Все правильно: деньги должны работать. Если они лежат под матрасом, их медленно, но верно уничтожает инфляция. Значит, деньги нужно во что-то вложить или как-то использовать.
Имея свободные 50 тысяч рублей, уже можно начать инвестировать. Однако вложения в ценные бумаги — не единственный вариант действий. Возможно, в вашем случае будет лучше создать «подушку безопасности» или досрочно погасить кредиты.
У меня нет данных о вашем финансовом положении и целях, а давать конкретные советы без таких сведений нельзя. Так что я просто сделаю обзор способов разумно использовать 50 тысяч рублей, а вы сможете выбрать тот, который вам больше подходит, или даже несколько сразу.
Укрепить финансовое положение
Досрочно погасить кредиты. Если у вас есть кредиты с высокой процентной ставкой или задолженность по кредитной карте, свободные деньги можно пустить на их погашение — так вы уменьшите переплату.
Я имею в виду, прежде всего, обычные потребительские кредиты на отпуск, новый смартфон и т. д. Если есть ипотека или автокредит, то дополнительные 50 000 рублей в виде частичного досрочного погашения не сильно улучшат ситуацию, но тоже будут полезны.
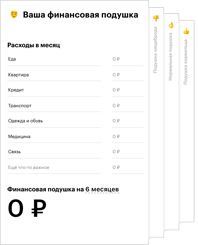
«Подушка безопасности». Отличный вариант — создать финансовый резерв на случай непредвиденных ситуаций. Запас денег поможет пережить сложные времена вроде увольнения или болезни. Его должно хватать минимум на 3 месяца жизни, лучше на полгода. 50 тысяч рублей станут фундаментом такого резерва, затем надо будет постепенно довести его до нужной вам суммы — расходов за 3 месяца, а в идеале за все шесть.
Страховка. На часть свободных денег можно застраховать свое здоровье и жилье. Например, если вдруг случится потоп и вы зальете соседей снизу, придется возмещать ущерб. Это может быть немаленькая сумма. А если квартира застрахована, то ущерб компенсирует страховая компания. Мне страховой полис для квартиры обошелся всего в 5 тысяч рублей.
Перед оформлением полиса внимательно прочтите все документы и сравните предложения разных страховых компаний. Имейте в виду, что полис обычно действует год, потом надо покупать новый.
Вложить в себя
Обучение. Возможно, новые навыки или повышение квалификации позволят вам больше зарабатывать. Тогда стоит потратиться на хорошие книги или учебные курсы, только тщательно обдумайте, какие именно знания или навыки вам нужны. О расстановке приоритетов и пользе инвестиций в знания мы недавно писали.
Здоровье. Проблемы со здоровьем лучше предотвратить, чем лечить. Стоит лишний раз обследоваться, съездить в санаторий, пройти курс массажа, вылечить зубы и вспомнить про активный образ жизни, чтобы не тратить потом огромные суммы на лечение.
Еще не скопили 50 тысяч?
Читайте наши статьи про накопления, инвестиции и ведение бюджета
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Копить или инвестировать
Чтобы эффективно использовать вклады и инвестиционные инструменты, необходимо заранее поставить конкретную финансовую цель и срок ее достижения. Например, в 2020 году вы хотите поехать в путешествие по Великобритании, на билеты и гостиницы вам нужно, скажем, 200 тысяч рублей.
Для достижения цели потребуется регулярно добавлять деньги, но для начала 50 тысяч — вполне достаточно.
Вклад в банке. Самый простой вариант. Доходность вкладов сейчас 6—7% годовых — этого хватит, чтобы защититься от инфляции, но не более того. Зато надежно, предсказуемо и делать ничего не надо. Это лучший способ накопления денег на цели, которые хотите достичь в ближайшие годы.
Паевой инвестиционный фонд. Можно обратиться в управляющую компанию и вложить деньги в один или несколько ПИФов. Фонды бывают разные: например, ПИФ акций потенциально более доходный, но более рискованный, а ПИФ облигаций несет меньше рисков, но и возможная доходность меньше. Для покупки паев нужно обычно от одной до пяти тысяч рублей, это зависит от управляющей компании.