Возврат страховки Ренессанс Кредит
Если вас интересует возврат страховки Ренессанс Кредит, то обязательно ознакомьтесь с подготовленным материалом. Мы рассмотрели ключевые моменты процедуры.
Оформление кредита в онлайн-режиме – это максимально удобно как для клиента, так и для банковской организации. Польза решения для заемщиков очевидна – можно не выходя из дома, получить кредитные средства. Существенным преимуществом для банков является возможность «дополнить» кредит определенными услугами. С подобной ситуацией столкнулись уже многие люди. Мы проанализируем возврат страховки Ренессанс Кредит на конкретном примере.
Немного о кредитовании Ренессанс Кредит
Ренессанс Кредит является российским коммерческим банком, основным видом деятельности которого считается кредитование физических лиц. Среди предложений финансовой организации можно подобрать как карты, так и программы предоставления заемных средств.
Одним из ключевых моментов ведения деятельности является предоставление кредитов на более выгодных условиях для надежных клиентов. Также на официальном сайте можно достаточно быстро оформить кредит в онлайн-режиме. Данный вариант актуален для многих заемщиков, которым необходимо срочно получить заемные средства. Иногда клиенты даже не имеют никаких документов, поэтому мы рекомендуем все-таки получить все бумаги для изучения. Необходимо запросить индивидуальные условия кредитования, выписку со счета и документы, которые касаются приобретения дополнительных услуг.
Мы будем рассматривать пример кредита наличными, который человек оформил с целью рефинансирования на официальном сайте банка. В первую очередь, необходимо внимательно ознакомиться с индивидуальными условиями кредитования. При отказе от страховки нам нужно выяснить процесс и возможности повышения процентной ставки. В случае с Ренессанс Кредит не предусмотрено условий по повышению годового процента.
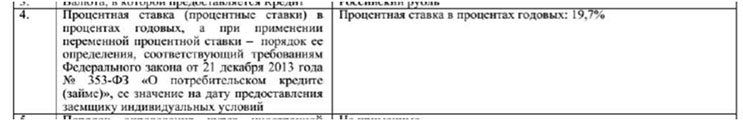
Таким образом, согласно условиям, при отказе от программ страхования ставка не должна быть повышена в одностороннем порядке.
В договоре также указаны возможности оформления дополнительных услуг.
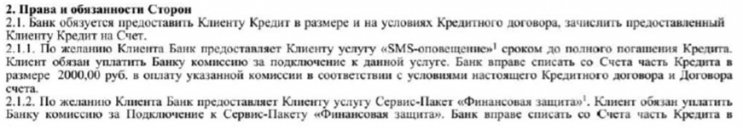
При подключении услуг можно обратить внимание на сноску.

Следующим шагом при отказе от страховки необходимо изучить полис страхования. Но при оформлении онлайн документы не были предоставлены, а у клиента возникли сложности с выгрузкой данных документов из «личного кабинета/мобильного банка». Клиент обратился в офис банка, сотрудники не смогли решить вопрос предоставления, направили заемщика для получения помощи в колл-центре. В свою очередь менеджеры рассказали, что ознакомиться с полными условиями можно на официальном сайте банка.
Изучив размещенные документы, мы нашли интересующую нас информацию по программам страхования.
Как выполнить возврат страховки Ренессанс Кредит
Первым при возврате любой страховой программы является уточнение «периода охлаждения». В течение этого срока, согласно указанию ЦБ РФ №3854-У, заемщики имеют право отказаться от добровольной услуги. По общему правилу, данный период составляет 14 календарных дней.
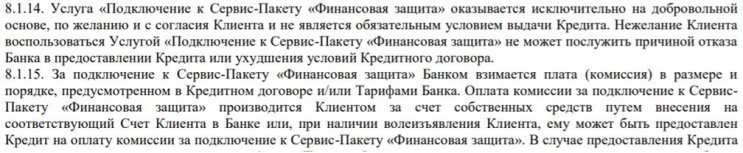
Но, нужно учитывать, что Банк Ренессанс Кредит использует иную схему, предполагающую «подключение» Сервис-Пакета «Финансовая защита». Соглашаясь на подключение данной услуги, вы не становитесь застрахованным лицом, т.е. – это не является разновидностью договора коллективного страхования. Как возвращать деньги по договорам коллективного страхования мы рассказали в отдельной статье: тут. В банке Ренессанс Кредит период для отказа от услуги составляет 10 дней, поэтому, вы можете воспользоваться им и без каких-либо трудностей вернуть свои деньги.
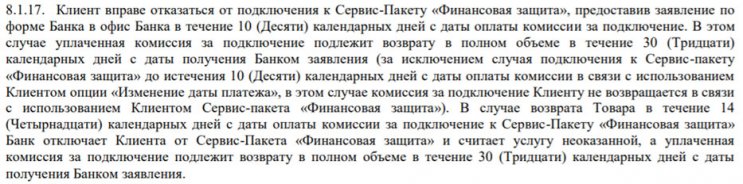
Таким образом, клиент в течение 10 календарных дней должен составить заявление по форме банка и направить его в отделение кредитно-финансовой организации.
Важно! Заявление должно быть направлено непосредственно в офис банка.
Нюансы составления заявления на отказ от страховки
Ренессанс Кредит принимает заявление только по установленной форме банка. Поэтому клиенту необходимо посетить отделение, в котором сотрудники предоставят документ для заполнения.
В целом, бумага выглядит следующим образом:
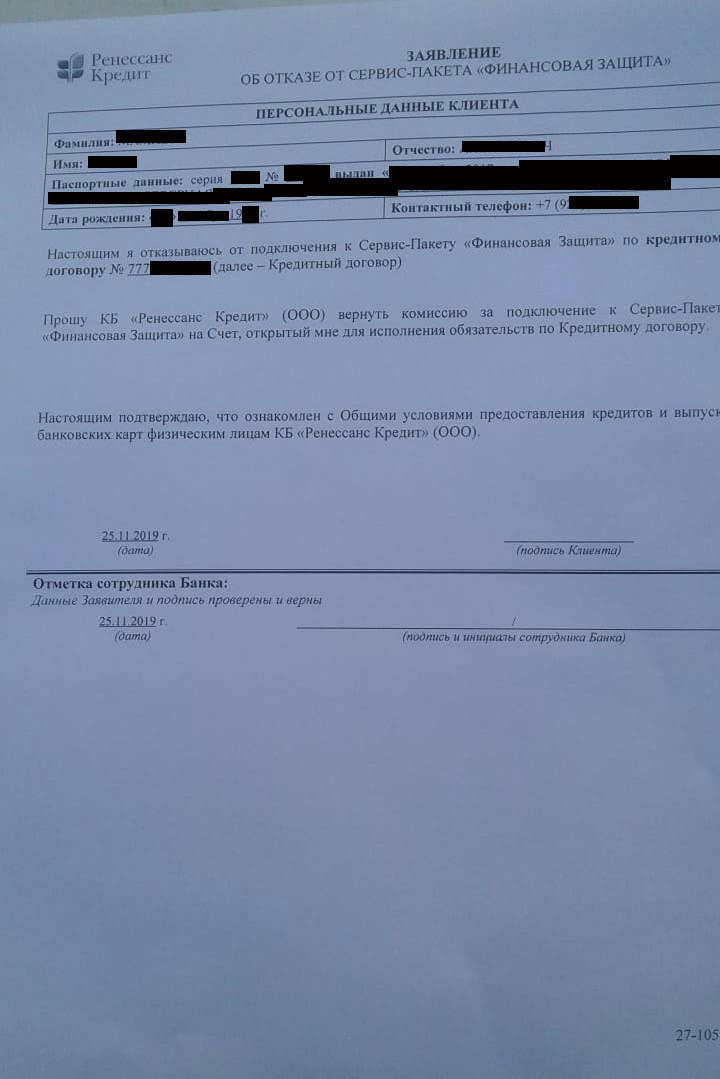
После составления заявления потребуется подождать решения кредитно-финансовой организации. При одобрении в течение 30 дней денежные средства будут направлены на кредитный счет. Их можно направить на частично-досрочное погашение займа или снять в банкомате банка.
Если вам было отказано, то необходимо обратиться за помощью профессионалов. Также вы можете ознакомиться с информацией, которая представлена в видеоролике.
Можно ли вернуть деньги по Сервис-пакету «Финансовая защита» по истечении 10 дней?
- В случае письменного обращения с заявлением на отказ от услуги в течении 10 календарных дней.
- И в случае возврата товара в течении 14 календарных дней.
- Во-первых. Указание ЦБ РФ №3854-У предусматривает возможность отказа от страховки в течении 14 календарных дней и возврат средств на любые реквизиты Страхователя.
- Во-вторых. Согласно определения Верховного Суда Российской Федерации от 31.10.2017 года Дело № 49-КГ17-24. «вследствие присоединения к Программе страхования с внесением заемщиком соответствующей платы застрахованным является имущественный интерес заемщика, а следовательно, СТРАХОВАТЕЛЕМ по данному договору является сам заемщик. Поскольку заемщиком в таком случае является физическое лицо, то на него распространяется приведённое выше Указание ЦБ РФ…»
- В-третьих. Согласно того же определения Верховного Суда Российской Федерации от 31.10.2017 года Дело № 49-КГ17-24. «Неправомерным являлся и вывод суда о том, что невключение в договор коллективного страхования предусмотренного Указанием ЦБ РФ условия о возврате платы за участие в Программе страхования при отказе от участия в Программе страхования не ущемляет права потребителя».
Проблематика только заключается в том, что Сервис-пакет «Финансовая защита» не является страховкой (ни индивидуальной, ни коллективной), хотя и очень похожа по звучанию. Например в п. 8.1.19. говорится о том, что «в случае смерти Клиента, подключившегося к Сервис-Пакету «Финансовая защита», Кредитный договор прекращается» — и все же прямых упоминаний о том, что клиент является «Застрахованным лицом» нет.
Мы полагаем, что данную услугу стоит рассматривать как «предварительный договор», а так как данный договор заключен с физическим лицом, должна применяться ст. 32 ЗоЗПП. Об этом в частности говориться в п. 4 Постановления Пленума ВСРФ №17 от 28.06.12г. (см. ниже)
В соответствии с пунктом 4 Постановления Пленума Верховного Суда РФ от 28.06.2012 N 17 «О рассмотрении судами гражданских дел по спорам о защите прав потребителей»: К отношениям сторон предварительного договора (статья 429 ГК РФ), по условиям которого гражданин фактически выражает намерение на возмездной основе заказать или приобрести в будущем товары (работы, услуги) исключительно для личных, семейных, домашних, бытовых и иных нужд, не связанных с осуществлением предпринимательской деятельности, применяется законодательство о защите прав потребителей.
В соответствии с п.1 ст.16 Закона РФ «О защите прав потребителей» условия договора, ущемляющие права потребителя по сравнению с правилами, установленными законами или иными правовыми актами Российской Федерации в области защиты прав потребителей, признаются недействительными. Если в результате исполнения договора, ущемляются права потребителя, у него возникают убытки, они подлежат возмещению изготовителем (исполнителем, продавцом) в полном объеме.
Таким образом, вы можете постараться «убедить банк» вернуть деньги и по истечении установленных п. 8.1.17. Общих условий сроков. Причем, можете постараться это сделать в досудебном порядке.
Помощь при возврате страховки Ренессанс Кредит
Возврат страховки Ренессанс Кредит – это не совсем стандартная процедура, но с ней сможет справиться практически любой заемщик. Но каждый случай индивидуален. В некоторых ситуациях самостоятельно разобраться со всеми нюансами может быть крайне сложно. Иногда при отказе сотрудники банков начинают угрожать клиентам ухудшением отношения или изменением условий кредитования. К сожалению, такие действия имеют силы, многие заемщики отказались не от страховки, а от идеи вернуть свои средства, которые были направлены на покупку ненужной услуги.
Возврат страховок – это квалифицированная помощь специалистов. Долгое время мы помогаем гражданам разобраться в запутанных условиях страховых полисов и других платных услуг. Благодаря нашей профессиональной поддержке уже многие заемщики смогли урегулировать вопросы, которые изначально казались нерешаемыми.
К каждому делу мы применяем индивидуальные меры, так как каждый случай кредитования со страховокой предусматривает отдельные моменты. Мы не действуем по заранее подготовленному шаблону, проявляя внимание к абсолютно каждой детали.
Важным моментом является стоимость оказания услуг. Никаких предоплат и других вариантов. Вы оплачиваете нашу работу по факту. Цена составляет 10% от суммы возмещения, но не более 3000 рублей. Также вы всегда можете рассчитывать на бесплатную консультацию.
Возврат страховки в Ренессанс Кредит

Приобретение страховки — это условие выдачи кредитной карты или потребкредита под низкий процент в КБ “Ренессанс Кредит”.
У этого банка, как и у большинства других, есть партнерские страховые компании. Например, ООО СК «Ренессанс Жизнь», ООО СК «Согласие-Вита».
Как правило, условия страхования в таких страховых компаниях банков не насколько выгодны, как в независимых.
Избежать переплаты можно, отказавшись от страхования.
Хотите бесплатно проконсультироваться с юристом? Вам нужно заполнить форму по ссылке и кратко описать ситуацию.
Давайте разберём несколько мифов, касающихся страховки по кредиту.
Оглавление:
- Миф 1: от страховки нельзя отказаться
- Миф 2: если я откажусь от страховки, то процент по кредиту вырастет
- Миф 3: отказ от страховки — это сложно
Миф 1: от страховки нельзя отказаться
На самом деле отказаться можно. Сколько средств получится вернуть? Зависит от срока подачи заявления, а также от того, когда был заключен кредитный договор.
Отказ от страхового полиса в течение четырнадцати дней предоставляет клиенту возможность получения 100% стоимости полиса.
Срок, в течение которого вы имеете право оформить отказ от полиса без потери в стоимости, в некоторых случаях бывает увеличен банком.
Тщательно ознакомьтесь с документами по займу.
Если 14 дней прошло, то страховой полис можно вернуть, если это указано в договоре. Как правило, количество денег к возврату рассчитывается с учетом оставшейся части полиса.
Если банк не предупредил, что покупка полиса — дело платное и добровольное, а также не предложил варианты кредита без страхования, то в соответствии с законом считается, что он нарушил права потребителя. Точнее, право на полное информирование об услуге.
В таком случае вы можете потребовать возврата денег за страховку в полном объеме независимо от периода обращения — до истечения четырнадцати дней или после.
Отказаться от страховки и вернуть деньги можно и в случае досрочного погашения кредита. С 1 сентября 2020 г. это право заемщика прямо закреплено в законе. Возврату подлежит сумма страховой премии за вычетом использованного периода.
Если договор был заключен до 1 сентября 2020 г., возврат денег за неиспользованную часть страховки возможен, если страховая сумма зависит от остатка по кредиту.
Как происходит процесс возврата денег за страховку?
В случае расторжения кредитного договора, страховщик обязан вернуть страховку, которую клиент внес на случай невыплаты кредита. Для получения возврата необходимо написать заявление о возврате страховки и обратиться в финансовую организацию, где был оформлен кредит.
В заявлении необходимо указать свои личные данные, дату расторжения договора и сумму страховки. Организация должна предоставить клиенту финансовый бланк для заполнения и подписи. После заполнения бланка и предъявления всех необходимых документов, клиенту следует обратиться к своему персональному менеджеру, который поможет с разрешением возникших вопросов и оформлением процедуры возврата страховки. Важно учитывать возможную задолженность по выплатам по кредитованию. В некоторых случаях организация может удержать сумму задолженности из возврата страховки и выплатить клиенту оставшуюся сумму.
Таким образом, процесс возврата страховки по кредиту требует немного времени и взаимодействия с финансовой организацией, но при соблюдении всех необходимых процедур и документального подтверждения, вы можете получить свои деньги обратно.
Миф 2: если я откажусь от страховки, то процент по кредиту вырастет
Это вполне обоснованное опасение. Но это верно только в случае, если оплата полиса является условием предоставления пониженной ставки.
Тщательно ознакомьтесь с текстом договора, зачастую увеличение процентной ставки при оформлении отказа от страховки указано в разделе 4 “Процентная ставка”.
При этом банк не может ограничить выбор клиента исключительно своей или партнерской страховой. Страховая компания, предлагаемая банком, всегда выходит дороже сторонней.
Ориентируясь на практику, можно утверждать, что стоимость полиса в ООО СК «Ренессанс Жизнь» или ООО СК «Согласие-Вита» может оказаться выше, чем в страховой компании, не связанной с банком.
Ради получения низкой процентной ставки можно оформить отказ от страховки в “дружественных” компаниях и приобрести страховку на более выгодных условиях в другой страховой компании. Предъявить приобретенный страховой полис в ООО КБ “Ренессанс Кредит” потребуется в течение 30 дней.
Миф 3: отказ от страховки — это сложно
Как раз наоборот. Для возврата полиса достаточно направить в офис банка заявление об отказе банковского продукта лично или с помощью почты.
К заполненному заявлению потребуется приложить копию паспорта, чек об оплате страхового полиса, страховой договор со всеми приложениями.
Потеря чека не является проблемой. В силу закона о защите прав потребителей вместо нее вы можете предъявить любой другой документ, доказывающий оплату (снимок экрана из интернет-банка или выписка из банка о транзакции, например).
Срок возврата денег зависит от даты приобретения страховки.
Если банк отказывается вернуть стоимость страховки или ее часть, клиент имеет право на обращение в Банк России. Это можно сделать онлайн на официальном сайте.
Принудительно со страховой компании стоимость взыщет суд. Подайте иск, а после вступления в силу судебного решения с исполнительным листом подайте обращение в тот банк, где у страховой компании оформлен счет.
У вас остались вопросы? Воспользуйтесь нашим готовым решением «Вернуть деньги за страховку по кредиту». Юристы бесплатно проконсультируют вас, после чего помогут подготовить все необходимые документы.
Возврат страховой премии после досрочного погашения кредита
В начале августа 2015 года при оформлении кредита мне навязали страхование по программе жизнь и здоровье заемщика кредита срок страхования составляет 36 месяцев и страховая премия составила 21 600 рублей. В конце мая 2017 года я досрочно закрыла кредит, но времени и возможности написать заявление на расторжение договора и возврат неиспользованной страховой премии не было. 19 декабря 2017 года я написала заявление на расторжение договора страхования за номером 175750206675 договор расторгли, но возврат (вместо неиспользованного периода за 7 месяцев должны были вернуть 7*600(сумма ежемесячного взноса)= 4200) составил 91 рубль. По телефону горячей линии(телефон платный чего нет в других страховых компаниях) на вопрос почему такая сумма отвечают что 98% в счёт административных расходов и это прописано в полисных условиях. Однако в полисных условиях сказано что сумма административных расходов составляет ДО 98% за последний оплаченный период. Если расчитать то получается что 21600:36=600 рублей(в месяц или период) вот именно с этой суммы и нужно высчитывать эти так называемые ДО 98%, а остальная сумма подлежит возврату то есть за 7 месяцев. Итого получается 4200+12(за вычитом так называемых ДО 98%административных расходов) =4212-91(выплата можно так сказать на проезд в одну сторону чтоб написать заявление)=4121 рубль СК»Ренессанс Жизнь» не доплатила по расторжение договора страхования и возврату за неиспользованный период страхования.
ru05032001ru 08.02.2018 1:48 6 3606
Новости страховых компаний
Продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Ещё
Страхование
Карты
Ипотека
РКО
Потребительские кредиты
ОСАГО и КАСКО
Микрозаймы
Дебетовые карты
Депозиты
Кредитные карты
Ипотечные кредиты
Расчетно-кассовое обслуживание
Показать еще Скрыть
самый большой финансовый супермаркет в россии*
Теперь финансовый супермаркет Банки.ру
и в мобильном приложении
- О проекте
- Как это работает
- Наши награды
- Отзывы о Банки.ру
- Работа в Banki.ru
- Реклама
- Контакты
- Служба поддержки
- Карта сайта
ООО ИА «Банки.ру» использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
© 2005—2024 ООО ИА «Банки.ру». При использовании материалов гиперссылка на Banki.ru обязательна.
*На основании исследования Tiburon Research, июнь 2021 года
Вернуть страховку по кредиту Ренессанс Кредит

Уважаемые Заёмщики банка РЕНЕССАНС КРЕДИТ.
Если Вы получили кредит со страховкой жизни и здоровья, то отказаться от страховки можно только в течение 5-и дней с момента получения кредита.
В остальных случаях отказываться от страховки нельзя ни в коем случае.
Почему я запрещаю писать заявление об отказе от страховки по истечение 5-ти дней после получения кредита?
Потому, что в соответствие с положениями п. 3 ст. 958 ГК РФ при досрочном ОТКАЗЕ страхователя (застрахованного) от договора страхования уплаченная страховщику страховая премия НЕ ПОДЛЕЖИТ ВОЗВРАТУ, если договором не предусмотрено иное.
Если Вы подадите заявление об отказе от страховки, то страховая компания заберёт себе страховое вознаграждение и расторгнет договор страхования на законных основаниях. Вернуть Вам страховую премию — она уже не обязана.
В вязи с этим, если Вы получили кредит со страховкой жизни и здоровья, то через 5 дней, страховую премию уже вернуть нельзя — нет законных оснований.
Совсем другое дело — если Вы досрочно погасили кредит.
В соответсвие с положениями п.1 ст. 958 ГК РФ если возможность наступления тсрахового случая отпала и существование страхового риска прекратилось по обстоятельства иным, чем страховой случай, то по положениям п.3 ст. 958 ГК РФ страховщик имеет право только на часть страховой премии пропорционально времени, в течение которого действовало страхование.
Другими словами, если Вы досрочно погасии кредит, то у страховщика нет права на ту часть страховой премии, которая расчитана на период, в которм Вы страховкой уже не пользуетесь.
В договорах страхования, которые выдаёт Ренессанс Кредит, есть разные уловия возврата страховой премии, при досрочном погашении кредита. Прежде чем подавать заявление о возврате части страховой премии — нужно изучить не только условия страхования изложенные в страховом договоре (полисе), но и Общие условия страхования той страховой компании, которая выдала страховой полис.
Если Вы самостоятельно подадите заявление в страховую компанию о возврате части страховой премии, имейте в виду, что вам вернут эту часть за вычетом 98% адмиснистративных расходов — ЭТО НЕЗАКОННО!
Чтобы получить реальную сумму страховой премии — нужно обратиться к нам за помощью.
Мы выиграли уже много судебных дел по возврату части страховой премии в Санкт-Петербурге и Ленинградской области.
Для того, чтобы мы взялись за возврат части страховой премии, Вам нужно вступить в нашу организацию, потому, что мы оказываем защиту только членам ООВВП.
Стоимость вступления составляет 568руб. В дальнейшем нужно будет ежемесячно оплачивать членский взнос в размере 100руб.
Процесс работы по возврату части страховой премии строится таким образом:
1. Юрист должен изучить материалы по Вашему кредиту — это занимает несколько дней, в ствязи с тем, что и у Ренессанс Кредита и у Страховых компаний, условия страхования всё время изменяются. Кроме того, судебная практика наших судов, по данному вопросу, тоже постоянно меняется.
Стомость изучения стоставляет — 1868руб.
В результате изучения материалов Юрист предоставит выводы о возможности или невозможности взыскания со страховой компании части страховой премии.
2. Если вывод юриста — положительный, то он подготовит заявление в страховую компанию, которое Вам нужно будет подать лично , либо отправить почтой ценным письмом (все инструкции Юрист Вам даст) — стоимость заявления — 786руб.
3. Через 10 дней полсе получения Страховщиком Ващего заявления Юрист подаёт иск в суд, по месту вашего жительства — стоимость исак — 2466руб.
4. В течение 3х-6и месяцев будет проходить судебный процесс. Вам никуда ходить не нужно. Юрист всё сделает сам.
5. Если суд удовлетворит иск — в Вашу пользу будет взыскано:
5.1. Часть страховой премии за неиспользованный период
5.2. Неустойка в размере части страховой премии за неиспользованный период (может быть снижена до 25% — зависит от судьи)
5.3. Компенсация причинённого морального вреда в размере от 1000руб. до 35000руб. (зависит от суммы иска и от судьи)
5.4. Штраф, за отказ в добровольном порядке вернуть часть страховой премии в размере 50% от суммы взысканой по решению суда
5.5. Сумма судебных расходов
6. Юрист сам получит Исполнительный лист и сам отправит на исполнение
После того, как получите деньги на свой счёт — Вы выплачиваете нам гонорар, который равен 33% от полученной вами суммы, не считая суммы судебных расходов.
Уже по 267 Искам, я помог вернуть деньги заёмщикам. Сейчас 19 исков ещё в работе, но я могу гораздо больше — обращайтесь, я беру гонорар только после того, как Вы получите деньги на свой счёт. Всё по честому.
Гайворонский Анатолий Борисович Председатель ОО ВВП