Отказ от страховки Русский Стандарт Страхование.
Данная статья предназначена для клиентов, которые взяли потребительский кредит и планируют вернуть страховку ООО «Русский Стандарт Страхование».
Если Вы хотите вернуть назад свои деньги, то эта информация для Вас.
Согласно п. 1 Указания ЦБ РФ от 20.11.2015 N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования»,«при осуществлении добровольного страхования (за исключением случаев осуществления добровольного страхования, предусмотренных пунктом 4 настоящего Указания) страховщик должен предусмотреть условие о возврате страхователю уплаченной страховой премии в порядке, установленном настоящим Указанием, в случае отказа страхователя от договора добровольного страхования в течение четырнадцати календарных дней со дня его заключения независимо от момента уплаты страховой премии, при отсутствии в данном периоде событий, имеющих признаки страхового случая».
Для отказа от страховки и возврата денег в 100% размере должно выполняться 4 условия:
- Вы должны оформить договор добровольного страхования.
- Страховые случаи у Вас должны отсутствовать. Если Вы не заявляли страховые случаи, то попадаете под данное условие.
- Вы должны являться страхователем. Данная информация находится в договоре страхования.
- Если прошло менее 14 календарных дней со дня заключения договора (день заключения не считается). При нарушении данного срока, в 90% случаев вернуть страховую премию невозможно, в том числе через суд.
Для возврата страховки ООО «Русский Стандарт Страхование» необходимо провести следующие шаги, а именно:
- Первый шаг — изучение кредитного договора.
- Второй шаг — изучение договора страхования (страховки).
Шаг 1 — изучение кредитного договора.
Кредитный договор необходимо изучать, чтобы получить ответ на вопрос. Увеличит ли банк процентную ставку по потребительскому кредиту после возврата страховки ООО «Русский Стандарт Страхование».
Если кредитный договор не содержит условие по увеличению процентной ставки по потребительскому кредиту после возврата страховки ООО «Русский Стандарт Страхование», то Вы смело можете отказываться от данного договора страхования и возвращать свои деньги.
Итак, перед нами текст кредитного договора на трех страницах. Рассмотрим первую страницу данного документа.
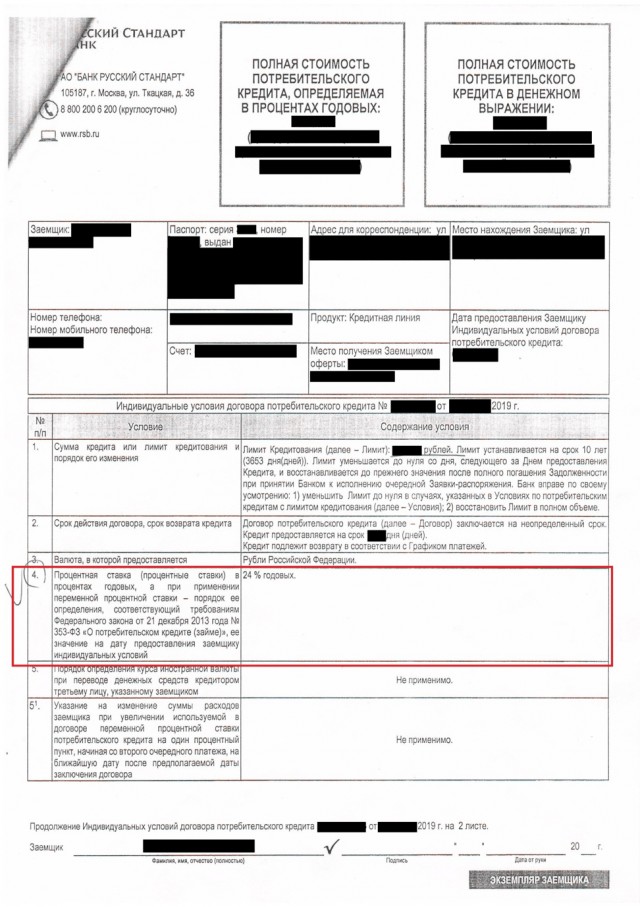
Пункты 1,2,3 данного договора содержат условия о сумме кредита, сроке действия договора, сроке возврата договора, а также о валюте, в которой предоставляется данный кредит.
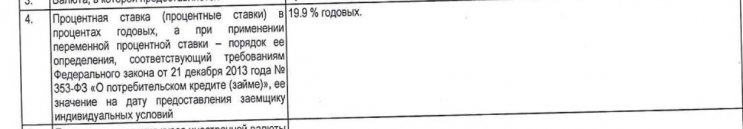
Вот и главный пункт 4 кредитного договора (выделен красным).
Читаем данный пункт: «Процентная ставка (процентные ставки) в процентах годовых, а при применении переменной процентной ставки — порядок ее определения, соответствующий требованиям ФЗ от 21.12.2013 г. № 353-ФЗ «О потребительском кредите (займе)», ее значение на дату предоставления заемщику индивидуальных условий, составляет 24 % годовых».
То есть из данного текста мы явно понимаем, что ставка фиксирована и составляет 24 % годовых. Нет каких-либо указаний на повышение.
Далее пункты 5, 5.1 также содержат общую информацию о кредите.
Изучаем вторую страницу договора.
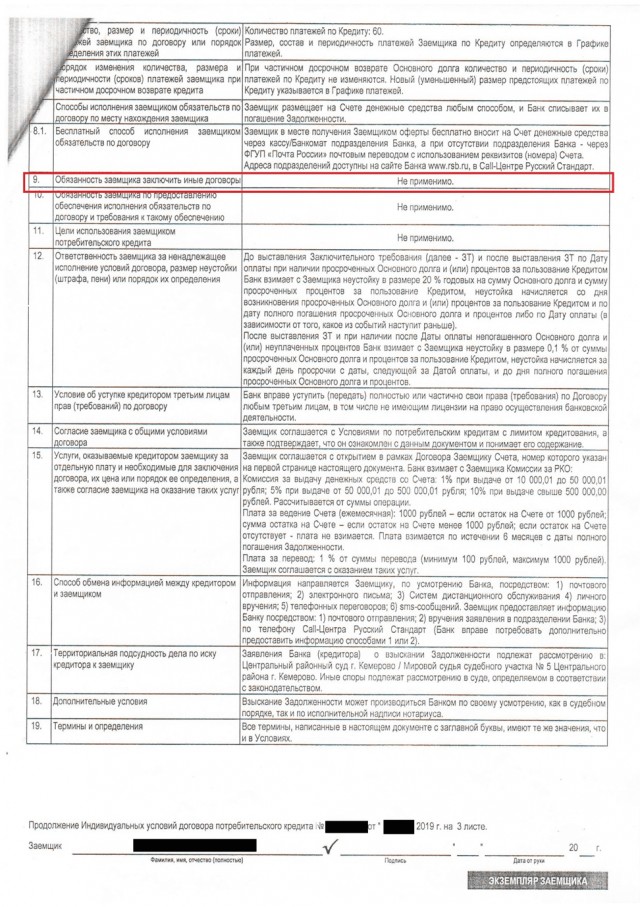
Обращаем внимание на пункт 9 договора. В пункте 9 не предусмотрено обязанности заемщика заключить иные договоры.
А это значит, что и нет обязанности заемщика заключать договор страхования.
Далее в пунктах договора также содержится общая информация, которая никак не связана с договором страхования.
Таким образом, рассматриваемая в статье редакция кредитного договора не содержит увеличение процентной ставки по кредиту.
Самостоятельно проверьте процентную ставку по кредиту. Увеличиться ли она после возврата?
- Перейдите в сервис по проверке % ставки;
- Активируйте услугу — 100 рублей ;
- Внесите данные;
- Получите ответ по % ставке.
При возврате страховки Русский Стандарт не старше 14 дней.
Второй шаг — изучение договора страхования (страховки).
Перейдем ко второму шагу, к изучению договора страхования.
У нас имеется договор страхования жизни и здоровья физических лиц. Программа страхования физических лиц (кредит наличными) «СЖ 99».
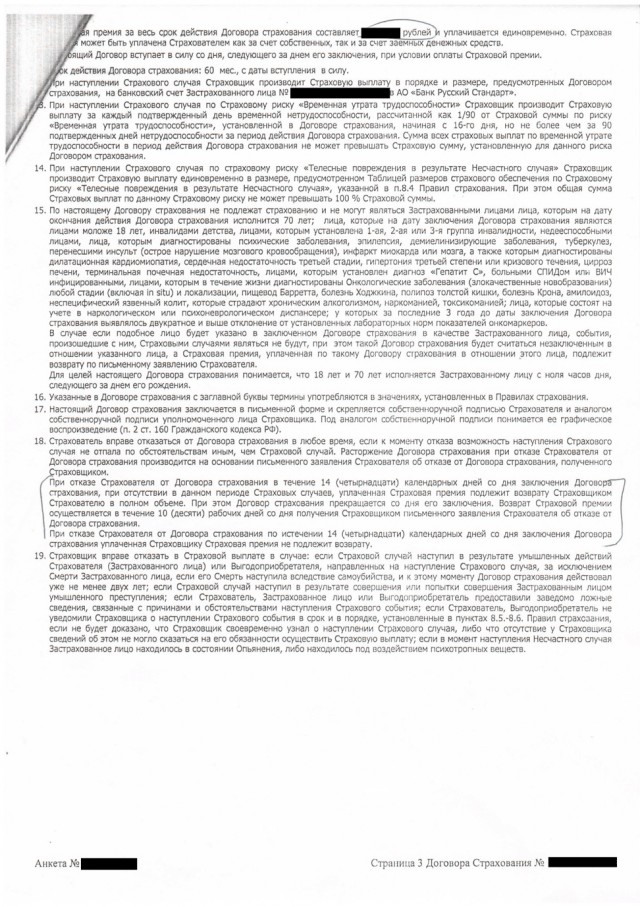
Текст данного договора страхования располагается на двух страницах.
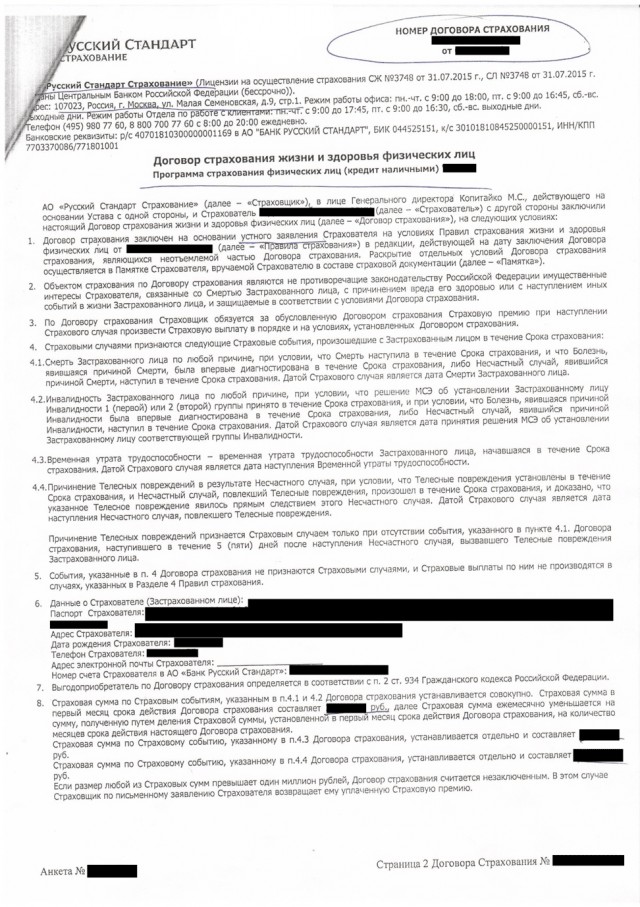
В преамбуле данного договора страхования указаны стороны договора. Страховщик АО «Русский Стандарт Страхование», страхователь – указана фамилия, имя и отчество заемщика (данную персональную информацию мы скрыли).
В пункте 2 данного договора указан объект страхования, а именно: «не противоречащие законодательству имущественные интересы страхователя, связанные со смертью застрахованного лица, с причинением вреда его здоровью или с наступлением иных событий в жизни застрахованного лица, и защищаемые в соответствии в условиями договора страхования».
Согласно пункту 3: по договору страхования страховщик обязуется за обусловленную договором страхования страховую премию при наступлении страхового случая произвести страховую выплату в порядке и на условиях, установленных договором страхования.
В пункте 4 перечисляются страховые случаи.
В пункте 8 указан размер страховой премии и порядок ее уплаты.
В пункте 15 данного договора страхования указаны лица, которые не подлежат страхованию.
Обратите внимание на пункт 18 договора страхования. Он находиться на второй странице. В данном пункте указывается на право на отказ от договора страхования.
Мы изучили договор страхования и сделали выводы о том, что от данного договора страхования возможно отказаться в установленный срок, при этом банковская ставка не повысится.
Таким образом, вы можете отказаться от данного договора страхования и вернуть уплаченную страховую премию. Для этого необходимо подготовить и подать заявление на возврат страховки в течение 14 календарных дней с момента заключения договора страхования.
Самостоятельно подготовьте заявление.
- Перейдите в сервис для подготовки заявления;
- Активируйте услугу — 700 рублей ;
- Заполните данные;
- Скачайте подготовленное заявление на возврат страховки.
Для возврата страховки Русский Стандарт не старше 14 дней.
Возврат страховки по кредиту в банке Русский Стандарт
Возврат страховки по кредиту в банке Русский Стандарт предусматривает ряд моментов. Мы рассмотрим, как отказаться от полиса и правильно составить заявление.
Предоставление кредитов является прекрасным вариантом как для заемщиков, так и для кредитно-финансовых организаций. Не секрет, что займы позволяют банкам получать прибыль, то есть выполнять основную задачу коммерческой организации. Со временем учреждения стали предлагать дополнительные услуги для клиентов. Одной из разновидностей является программа добровольного страхования. Согласно действующему законодательству, каждый заемщик имеет право отказаться от полиса. Процесс имеет характерные особенности, которые стоит учитывать.
В данной статье на конкретном примере мы рассмотрим возврат страховки по кредиту в банке Русский Стандарт. Помимо основных этапов процедуры, вы сможете ознакомиться с нюансами составления и подачи заявления. Надеемся, что информация поможет вам отказаться от дополнительной услуги.
Нюансы оформления страховок по кредиту в банке Русский Стандарт
Русский Стандарт – это российский коммерческий банк, который был основан в 1993 году. Основным направлением деятельности является предоставление потребительских кредитов физическим лицам. Также в кредитно-финансовой организации возможно расчетно-кассовое обслуживание юридических лиц.
Учреждение является агентом ЗАО «Русский Стандарт Страхование», поэтому заемщикам при оформлении кредита предлагают оформить полис.
Помимо этого, при оформлении заемных средств клиенту может быть предложено оформить сертификат Медоблако. На нашем сайте вы можете ознакомиться с подготовленным материалом на тему отказа от услуги.
Как выполнить возврат страховки по кредиту в банке Русский Стандарт
Итак, при оформлении кредита был дополнительно получен полис страхования. В первую очередь, необходимо ознакомиться с условиями оформления и процессом повышения процентной ставки.
В данном случае применение переменной процентной ставки не предусмотрено.
Важно! Каждый кредит предполагает индивидуальные условия кредитования. Именно этот документ содержит основную информацию. Перед отказом постарайтесь внимательно изучить каждый пункт.
В рассматриваемом примере при отказе не будут применены дополнительные санкции.
Следующим этапом является ознакомлением с условиями полиса страхования.
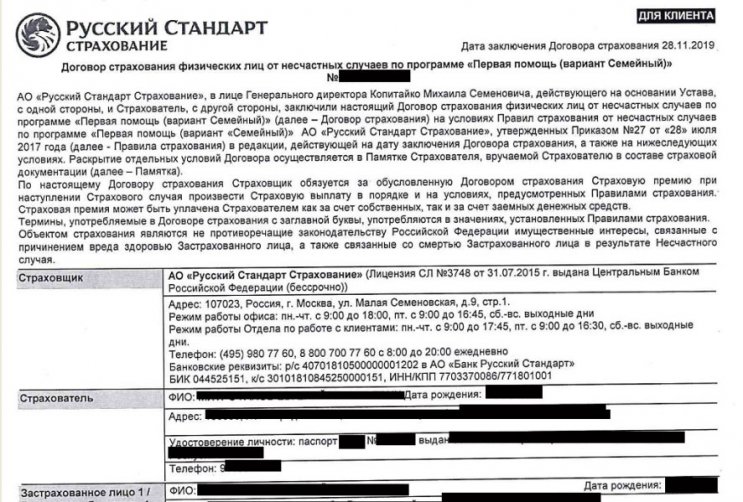
Данный тип отвечает требованиям Указанию ЦБ РФ №3854-У. Клиенту был оформлен индивидуальный договор страхования, поэтому действует стандартный алгоритм действий.
При ознакомлении с полисом повышенное внимание следует обратить на «период охлаждения». В этой ситуации он составляет 14 календарных дней.
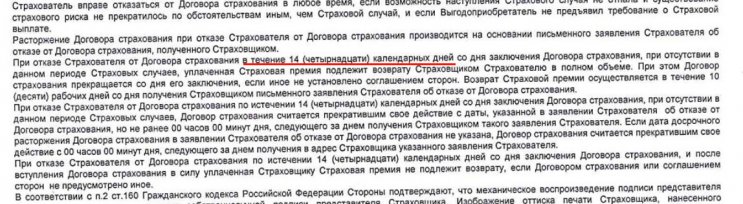
Таким образом, в течение 14 календарных дней заемщик имеет право отказаться от программы страхования.
Этапы отказа от страхования
- Составление заявления.
- Направление его способом, который указан в договоре страхования.
- Принятие решения страховой компанией.
- При положительном ответе производится выплата средств Страхователю.
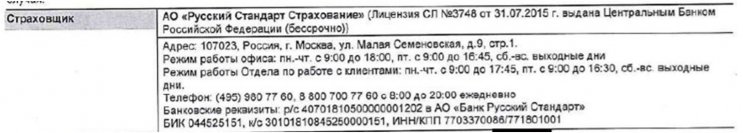
Рассмотрим каждый этап отдельно. Мы выяснили, что необходимо составить заявление и направить его почтой по следующему адресу:

Составить заявление вы можете, воспользовавшись нашим подготовленным материалом. Также на сайте можно скачать готовый образец: russkiy-standart-strahovanie-zayavlenie.doc [35,5 Kb] (cкачиваний: 3215) .
Помимо заявления, можно отправить копию договора и копию паспорта. Но данный аспект является необязательным. Еще раз обращаем внимание, что отказаться можно в течение 14 дней. По истечению срока страховая организация может не выплатить средства.
После отправления документации потребуется подождать решение страховой компании (10 рабочих дней с момента получения документов). Если вам было отказано, то нужно разобраться в причинах, если причины отказа являются неправомерными, то смело обращайтесь с жалобой через онлайн приемную ЦБ и в судебные инстанции, так как это незаконно.
Отказ от страховки «Зетта Страхование»
При оформлении кредита в Банке Русский Стандарт, вам могут предложить договор страхования от ООО «Зетта Страхование».
Отказываться от данной страховки следует по стандартной схеме: у вас есть 14 календарных дней, в течении которых вы можете заявить о своем желании расторгнуть заключенный договор страхования.
Шаблон заявления для отказ от страховки в ООО «Зетта Страхование» вы можете скачать тут: zetta-zayavlenie.doc [35 Kb] (cкачиваний: 230)
Отказ от сертификата «Мультисервис» оформленного при получении кредита в БРС
При получении кредита в Банке Русский Стандарт, вам могут продать сертификат «Мультисервис» от компании ООО «Юридические Решения». Данный сертификат выглядит следующим образом:
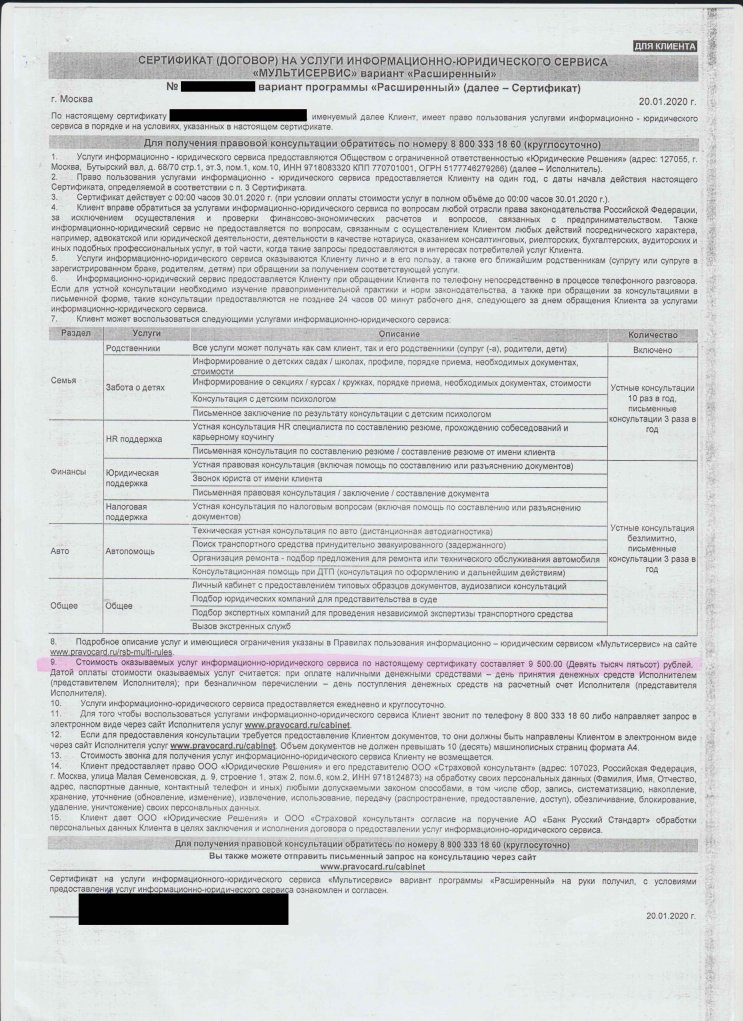
При детальном изучении данного сертификата можно обнаружить что подробное описание услуг по данному сертификату, представлено по адресу: https://pravocard.ru/rsb-multi-rules
В соответствии с п. 4.2. Правил пользования информационно – юридическим сервисом «Мультисервис» Досрочное расторжение Договора по инициативе Клиента, возможно по его заявлению. Денежные средства возвращаются Клиенту в полном объеме при выполнении следующих условий: правовые услуги не оказывались и заявление о расторжении Договора и возврате денежных средств направлено в течение 14 (четырнадцать) календарных дней со дня приобретения Сертификата. При получении указанного заявления от Клиента по истечении указанного срока, денежные средства возвращаются в соответствии с законодательством Российской Федерации.
Мы предлагаем вам бланк заявления «свободной формы» для отказа от данного сертификата: zayavlenie-na-otkaz-ot-sertifikata.doc [35,5 Kb] (cкачиваний: 340)
Заявление (подписанное) и приложение к нему нужно направить на адрес: 127055, г. Москва, Бутырский вал, д. 68/70 стр.1
Однако, по телефону: (495) 980-77-20 сказали что для отказа от данного сертификата нужно обратиться в отделение Банка Русский Стандарт (там дадут соответствующий бланк и примут его).
По телефону Банк Русский Стандарт, сказали, что нужно обращаться в компанию ООО «Юридические Решения», также сказали что им можно написать на адрес: info@ins-consultant.ru
Итого: можете поступить как вам удобнее, или отправьте по почте РФ + продублируйте в электронном виде на адрес: info@ins-consultant.ru
Либо обратитесь в отделение Банка и туда передайте данное заявление (либо Вам выдадут там другую форму заявления на отказ).
Помощь при возврате страховки по кредиту в банке Русский Стандарт
Возврат страховки по кредитам может самостоятельно выполнить каждый заемщик. Но при условии, что в договоре не предусмотрено дополнительных аспектов, повышения ставки и т.д. В этих случаях справиться собственными силами может быть сложно. Поэтому уже сейчас можно обратиться за помощью специалистов, которые обладают большим практическим опытом.
Возврат страховки – это современный сервис, позволяющий разобраться со всеми моментами. Благодаря нашей компетентности уже многие люди смогли вернуть свои средства за оплату полиса. Такой большой опыт также позволяет нам успешно решать проблемы любой сложности. К каждому случаю мы находим эффективный индивидуальный подход. Гарантируем надежность и профессионализм. Важным моментом является отсутствие предоплаты. Стоимость услуг составляет 10% от суммы, но не более 3 000 рублей. Прямо сейчас вы можете воспользоваться бесплатной консультацией. Вы сможете получить ответы на вопросы, которые помогут вам узнать ключевые моменты отказа от полисов страхования.
Возврат страховки по кредиту в банке Русский Стандарт – это процедура, которая предполагает обычный алгоритм действий. Но важно учитывать индивидуальные условия кредитования. Помимо статьи, вы сможете ознакомиться с информацией, подготовленной в видеоролике. На канале представлены материалы, которые помогут разобраться с основными тонкостями страхования по кредитам.
Вернуть страховку
09.04.2020.г взял потреб.кредит 27.06.2020г.досрочно погасил.Как вернуть часть страховой премии от 10т.р. Договор страхов номер 500002058920.Помогите пожалуйста вернуть часть страх.премии.Я Шамсутдинов Руслан Галаутдинович.Кред.договор номер 800014311
Качество обслуживания
Представитель СК
Уважаемый Руслан Галаутдинович, добрый день.
Заключение договора страхования является добровольным и не является необходимым условием выдачи Страхователю кредита или предоставления иной финансовой услуги кредитной организацией (банком). При этом Страхователю передаётся для ознакомления и подписания полный комплект документов по страхованию с указанием стоимости договора страхования и условий страхования. Подписание документов Клиентом и уплата им страховой премии означает его согласие с условиями страхования.
Согласно законодательству РФ при отказе Страхователя от Договора страхования в течение 14 (четырнадцати) календарных дней со дня заключения Договора страхования при отсутствии в данном периоде Страховых случаев уплаченная Страховая премия подлежит возврату Страховщиком Страхователю в полном объеме. При отказе Страхователя от Договора страхования по истечении 14 (четырнадцати) календарных дней со дня заключения Договора страхования уплаченная Страховщику Страховая премия не подлежит возврату, если Договором страхования или соглашением сторон не предусмотрено иное.
В период охлаждения заявление об отказе от Договора страхования № 500002058920 в страховую компанию не поступало.
Возможно расторжение Договора страхования, т.е. освобождение Страховщика от страховых обязательств, без возврата страховой премии.
Для получения консультации Вы можете обратиться в Колл-центр страховой компании по телефону 8 800 700-77-60 (с 8:00 до 20:00 по московскому времени).
С уважением,
АО «Русский Стандарт Страхование»
1 комментарий
Лариса (гость)
Добрый день. Погасила кредит досрочно и хочу подать заявление на возврат неиспользованных страховых средств.
Возврат страховки в Банк Русский Стандарт
Приобретение страховки — это условие выдачи кредитной карты или потребительского кредита под низкую процентную ставку в АО «Банк Русский Стандарт». У этого коммерческого банка, как и у большинства российских банков, есть своя страховая компания — АО «Русский Стандарт Страхование». Как правило, условия страхования в аффилированных страховых компаниях банков не так выгодны, как у независимых. Сэкономить можно, отказавшись от страхового договора.
Понимаем, что не всем интересно вступать в переговоры и спорить с контрагентами. Эти дела часто затягиваются, приходится знакомиться тесно отраслью права, готовить документы. Поэтому будем рады предложить вам сопровождение спора. Юристы DestraLegal займутся вашим делом и помогут с возврата страховой премии. Для этого заполните форму «Вернуть деньги за страховки по кредиту» и ответьте на несколько простых вопросов, описывающих вашу ситуацию.
Но прежде, чем вы перейдете к ознакомлению с документами, мы рекомендуем ознакомиться с некоторыми наиболее распространенными выдумками о возврате страховок.
%%type:widget, id:bank_insurance, name:quiz%%
Оглавление
- Миф 1: нельзя вернуть полис
- Миф 2: если отказаться от полиса, то процент по кредиту вырастет
- Миф 3: процедура возврата страховки сложна
Миф 1: нельзя вернуть полис
Это возможно. На сумму возврата влияет срок подачи заявки. Чем быстрее с момента оформления страховки, тем будет выгоднее. Подача заявления на возврат не позднее четырнадцати дней предоставляет клиенту право на возврат стопроцентной стоимости страховки. Срок, когда клиент имеет право оформить отказ от страховки без утраты части уплаченной суммы, в некоторых случаях бывает увеличен страховой компанией. Рекомендуем тщательно ознакомиться с документацией по вашему займу.
После 14 дней страховой полис можно вернуть, если это предусмотрено договором. Как правило, сумма к возврату рассчитывается исходя из неиспользованной части страхового полиса.
Если банк не уведомил, что покупка страхового полиса является платной и добровольной, а также не предоставил вариант кредита без страхования, то в соответствии с законом считается, что он нарушил ваши права как потребителя. А именно право на полное и достоверное информирование об услуге. В этом случае вы можете провести возврат денег за страховку в полном объеме вне зависимости от срока подачи заявки — до истечения четырнадцати дней или после.
Отказаться от страховки и вернуть деньги можно и в случае досрочного погашения кредита. С 1 сентября 2020 г. это право заемщика прямо закреплено в законе. Возврату подлежит сумма страховой премии за вычетом использованного периода. Если договор был заключен до 1 сентября 2020 г., возврат денег за неиспользованную часть страховки возможен, если страховая сумма зависит от остатка по кредиту.
Миф 2: если отказаться от полиса, то процент по кредиту вырастет
Для этого есть основания. Но это верно только в случае, если оплата страхового полиса является условием для предоставления пониженной ставки по кредиту. Внимательно ознакомьтесь с текстом договора, зачастую условие об увеличении процента по кредиту при отказе от страхового полиса прописано в разделе “Процентная ставка”.
Однако банк не имеет права ограничить ваш выбор исключительно собственной страховой компанией. Банковская страховая почти всегда оказывается дороже сторонней. Исходя из практики, стоимость страховки в АО “Русский Стандарт Страхование” по сравнению со страховой, не аффилированной с банком, может оказаться выше. Ради получения низкой процентной ставки можно отказаться от страховки в АО “Русский Стандарт Страхование” и оформить полис на ощутимо более выгодных условиях в другой страховой компании. Принести новый полис в АО “Банк Русский Стандарт” необходимо не позднее 30 дней после заключения договора.
Миф 3: процедура возврата страховки сложна
А вот и нет. Для оформления отказа от полиса потребуется подать в офис банка заявление об отказе лично или направить по почте. К заполненному заявлению необходимо приложить копию своего паспорта, квитанцию об оплате страхового полиса, а также страховой договор с приложениями. Утеря квитанции не является проблемой. Исходя из закона о защите прав потребителей вместо нее вы можете направить документ, подтверждающий оплату.
%%type:widget, id:bank_insurance, name:quiz%%
Срок возврата денег зависит от даты приобретения страховки.
Дата приобретения полиса
до 1 сентября 2020 г.
после 1 сентября 2020 г.
Если банк отказывается вернуть стоимость страхового полиса или какую-то ее часть, клиент имеет право на обращение в Банк России. Жалобу можно отправить онлайн. В судебном порядке стоимость будет взыскана принудительно. Подайте исковое заявление, а после вступления в силу судебного решения в вашу пользу с исполнительным листом обратитесь в тот банк, где у страховой компании есть счет. Вероятно, что это будет АО “Банк Русский Стандарт”. На счету в этом банке средства у страховой компании точно есть.
Понимаем, что в теории возврат страховки звучит очень славно. Но на деле страховые встуют в штыки и отказываются, ссылаясь на пропуск 14-дневного срока либо на условия договор. Для таких случаев будет не лишним воспользоваться помощью профессионала. Заполните форму «Вернуть деньги за страховки по кредиту» и ответьте на несколько простых вопросов, описывающих вашу ситуацию. Юрист, в свою очередь, проведет консультацию и развеет ваши сомнения.