Дебетовая карта
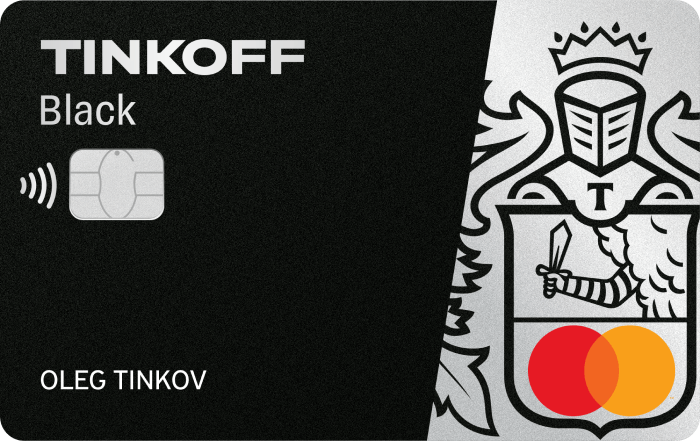
Дебетовая карта — это банковская карта, с которой вы можете тратить и накапливать деньги. Главное отличие дебетовой карты от кредитной в том, что с дебетовой вы пользуетесь своими деньгами, а в кредитной — деньгами банка. Дебетовую карту можно оформить в любом банке, который работает с физическими лицами.
пользуется дебетовой картой
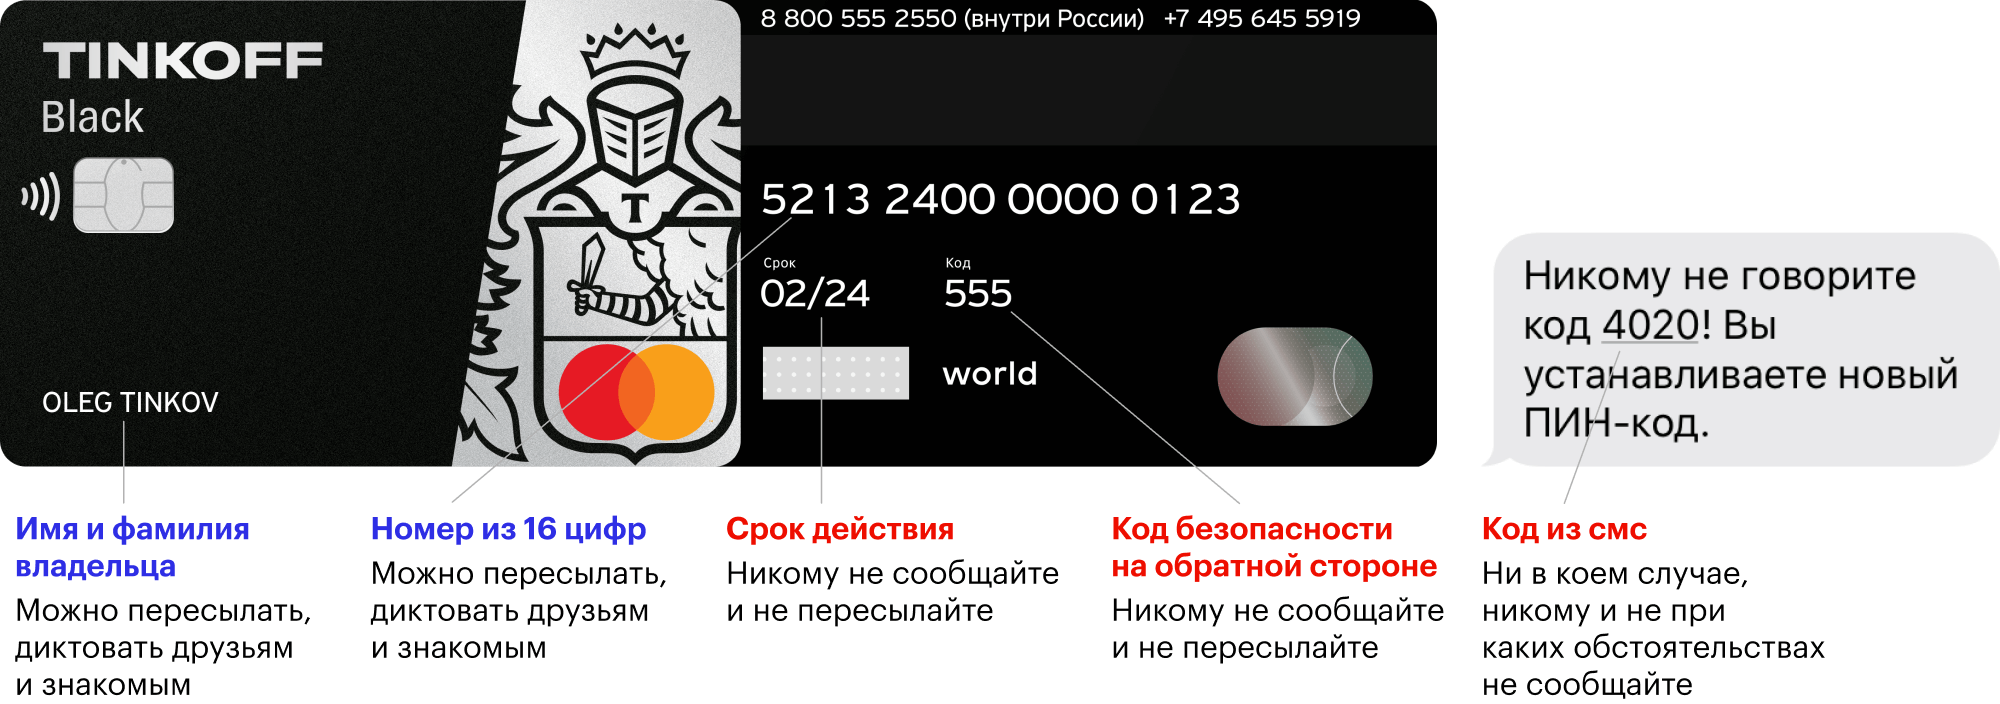
Как и большинство других банковских карт, дебетовая карта защищена магнитной полосой или чипом. На лицевой стороне карты указан ее номер из 16 цифр, срок действия, имя и фамилия владельца. На обратной стороне есть место для подписи владельца и указан код безопасности. Деньги на карте защищены системой страхования вкладов.
С дебетовой картой выгодно расплачиваться по безналичному расчету. За оплату картой вы будете получать кэшбэк, а за хранение денег на счете — проценты.
Как оформить дебетовую карту?
Дебетовые карты разных банков отличаются по стоимости обслуживания, процентам на остаток, кэшбэку и дополнительным услугам. Перед тем, как оформить дебетовую карту, подумайте, как вы будете ей пользоваться, сколько готовы платить за тариф.
Если вы часто летаете, подойдет карта с милями за покупку авиабилетов. Если вы покупаете на «Алиэкспрессе», есть карты, которые будут вам начислять бонусы за это. Если вы любите копить деньги, выбирайте карту с высоким процентом на остаток по счету.
На агрегаторах «Банки.ру» и «Сравни.ру» удобно сравнить карты разных банков.
Примеры дебетовых карт
| Стоимость обслуживания | Кэшбэк | Проценты на остаток | |
|---|---|---|---|
| «Тинькофф Блэк» в Тинькофф-банке | 0 ₽ при постоянном общем остатке на карте, вкладах, накопительных и брокерских счетах от 50 000 ₽ или с подпиской Tinkoff Pro, в других случаях — 99 ₽ в месяц | до 30% рублями | 3% при сумме покупок от 3000 ₽ в месяц, 6% — с подпиской Tinkoff Pro |
| «Альфа-карта» в Альфа-банке |
99 ₽ в месяц | 1,5% рублями при сумме покупок от 10 000 ₽ в месяц | 1% при сумме покупок от 10 000 ₽ в месяц |
| 2% при сумме покупок от 70 000 ₽ в месяц | 6% при сумме покупок от 70 000 ₽ в месяц | ||
| «Кэшбэк-карта» в Райффайзенбанке | бесплатно | 1,5% рублями | 5% |
| «Банк в кармане» в Русском стандарте | 139 ₽ в месяц | до 25% бонусами | 4,5% |
| «Виза Классик» в Сбербанке | 750 ₽ в год | до 30% бонусами |
Примеры дебетовых карт
| «Тинькофф Блэк» в Тинькофф-банке | |
| Стоимость обслуживания | 0 ₽ при постоянном общем остатке на карте, вкладах, накопительных и брокерских счетах от 50 000 ₽ или с подпиской Tinkoff Pro, в других случаях — 99 ₽ в месяц |
| Кэшбэк | до 30% рублями |
| Проценты на остаток | 3% при сумме покупок от 3000 ₽ в месяц, 6% — с подпиской Tinkoff Pro |
| «Альфа-карта» в Альфа-банке |
|
| Стоимость обслуживания | 99 ₽ в месяц |
| Кэшбэк | 1,5% рублями при сумме покупок от 10 000 ₽ в месяц |
Оформить карту удобнее всего в онлайне на сайте банка. Заполните заявку и дождитесь звонка из банка. Когда карта будет готова, ее привезет курьер. В «Тинькофф-банке» дебетовую карту можно заказать на сайте.
Если карту нельзя заказать в онлайне, берите с собой паспорт и отправляйтесь в отделение банка. Там заполните заявку, а сотрудник сориентирует о её готовности.
Самые распространенные дебетовые карты поддерживают две платежные системы: «Визу» и «Мастеркард». Также в России есть собственная платежная система «Мир».
Сколько стоит обслуживание карты?
Стоимость обслуживания дебетовых карт зависит от тарифа и платежной системы.
Зарплатная карта — это дебетовая карта, на которую организация перечисляет вам зарплату. Организация договаривается об обслуживании и выпускает их вместе с банком. В некоторых банках у зарплатных карт бывает овердрафт — кредитный лимит размером в одну или две зарплаты.
Если вы хотите получать проценты на остаток по счету и кэшбэк за каждую покупку, то открывайте «Визу Классик» и «Мастеркард Стандарт» с соответствующими услугами банка. Обслуживание стоит в среднем 700—2000 рублей в год. С такими картами можно оплачивать покупки в интернете, летать в отпуск в Европу, получать повышенный кэшбэк от партнеров банка. Это стандартный уровень карт.
Сумма кэшбэка или процент на остаток часто покрывают сумму за обслуживание. Например, у вас каждый месяц списывают 290 рублей за обслуживание, а начисляют 310 рублей на остаток по счету и 270 рублей за кэшбэк. Проверьте условия по вашей карте или проконсультируйтесь у сотрудника банка. В Тинькофф Банке обслуживание дебетовой карты будет бесплатным, если постоянно храните на карте, вкладах, накопительных и брокерских счетах больше 50 000 ₽. Другой вариант — подключить себе подписку Tinkoff Pro, которая улучшает условия многих продуктов и дает бонусы.
Если вы часто летаете за границу, переводите с карты много денег и вам нужен доступ к дополнительным возможностям банка даже ночью, то вам подойдут «Голд» и «Платинум». Годовое обслуживание стоит от 3000 рублей. По картам доступны проценты на остаток по счету, дополнительные бонусы на перелеты и бронирование отелей.
Как работает кэшбэк для дебетовых карт?
Кэшбэк — это возврат части потраченных денег на счет. Деньги приходят на карту в рублях или в бонусах в конце месяца.
Если банк начисляет кэшбэк рублями, то эти деньги можно потратить куда угодно: на обслуживание карты, на кофе с другом или отложить на крупную покупку. Если кэшбэк возвращают в бонусах, то потратить их можно на те товары и услуги, которые определяет банк.
За все покупки банки возвращают 0,5—3 процента кэшбэка на счет карты. По определенным категориям трат кэшбэк может быть повышенным — до 30 процентов. Такие повышенные категории кэшбэка банк делает совместно с магазинами-партнерами.
В Тинькофф Банке кэшбэк — это до 30% за предложения от магазинов-партнеров и до 15% за покупки в четырех категориях, которые можно выбирать каждый месяц. Еще есть кэшбэк за кино, концерты, театры, путешествия, спортивные события, квесты и рестораны — если совершать покупки в приложении или на сайте банка.
В какой валюте открыть дебетовую карту?
Дебетовые карты бывают не только в рублях, но и в валюте — например, долларах или евро. Некоторые банки выпускают отдельные пластиковые карты под каждую валюту. В Тинькофф можно оформить мультивалютную карту Tinkoff Black, а затем открыть к этой карте счета в нужных валютах. Перед тем как открывать валютную карту, подумайте, как будете ею пользоваться.
Если вы собираетесь поехать в страну, где принимают карты «Мир», можно открыть к Tinkoff Black счет в местной валюте и привязать карту к этому счету. Пополните его в России перед поездкой, чтобы за границей тратить местную валюту, не теряя на конвертации. Можно просто копить валюту на дебетовой карте, чтобы время от времени ею пользоваться. Переводите рубли на валютный счет, они будут конвертироваться по курсу банка.
Как и рублевую карту, валютную выбирайте и заказывайте на сайтах банков. На агрегаторах «Банки.ру» и «Сравни.ру» можно сравнить карты и условия разных банков и выбрать выгодную.
Как платить дебетовой картой в магазинах и интернете?
В магазинах вы платите дебетовой картой в терминале на кассе.
Скажите кассиру, что у вас безналичный расчет, чтобы тот подготовил терминал к оплате. В старых терминалах нужно вставить карту или провести ей через считыватель магнитной ленты, набрать пин-код и подтвердить оплату.
Если терминал и карта поддерживают бесконтактную оплату, то платите за покупки приложив карту к терминалу. Если у вас карта «Мир» от Тинькофф и смартфон с операционной системой Android, значит, можно платить с помощью Mir Pay и Samsung Pay.
Как защитить карту от мошенников?
Защитить деньги на дебетовой карте можно тремя способами: пользоваться банкоматами в отделениях банков, не давать карту в руки незнакомым людям и открыть дополнительную карту.
Опасный банкомат может быть и в шумном торговом центре, и в отдаленном районе города. Опознать такой сложно, но можно. Потрогайте панели банкомата, изучите клавиатуру, накладку на считыватель карт. Фальшивые панели прикручивают наспех и криво. Если вам что-то не понравилось в банкомате, лучше снимите деньги в отделении банка. Если воспользуетесь опасным банкоматом, то через некоторое время с вашего счета могут снимать деньги картой-подделкой.
Чтобы обезопасить свой счет и карту от мошенников, закажите в банке дополнительную карту. На обеих картах можно поставить лимиты на траты в месяц, ходить в кафе и магазины с дополнительной, а основную держать дома для крупных покупок.
Автор — Виктория Плотаненко
Пин или подпись
Многие думают, что платить по пину безопаснее, чем расписываться в чеке.
Это правда, но лишь отчасти. Разберемся, в чём разница.
Как банк понимает, что вы это вы
Когда вы платите в магазине, вас просят подтвердить свою личность. Это называется верификацией. Так банк понимает, что операцию совершили именно вы.
Есть два способа подтвердить личность при оплате картой: пин и подпись. Что попросят у вас — зависит от:
- а) банка, который выпустил вашу карту;
- б) банка, который обслуживает терминал в магазине.
Каждый банк сам решает, какой способ верификации использовать. Это зависит от политики банка в отношении рисков. У подписи одни риски, у пина — другие.
В одних банках исторически используют верификацию по пину: меньше шансов, что у клиента украдут карту и потом придется разбираться.
Другие банки больше любят подпись: рисков больше, зато клиентам удобнее платить. Расписаться в чеке проще, чем вводить пин.
Третьи — например наш банк — позволяют клиентам самим решать, что выбрать.
Еще бывают платежи без верификации. В этом случае карта работает как наличные: когда вы платите наличными, вас не просят подтвердить свою личность. Про операции без подтверждения поговорим в другой раз.
Права
Пин — это четырехзначный код, который нужен в двух случаях:
- а) когда снимаешь наличные в банкомате (у всех банков);
- б) когда платишь где-либо — например в магазине или кафе (у многих банков, но не у всех).
Пин хранится в банке в зашифрованном виде, но сотрудники банка его не знают. Пин знаете только вы.
С подписью всё вроде бы просто: вы совершаете покупку, кассир дает вам чек, вы оставляете в нем подпись. Чек хранится в магазине примерно полгода.
В теории кассир должен сверить подпись в чеке с той, которая нарисована на обратной стороне карты. На практике это мало кто делает, потому что это отнимает время, а главное — не спасает от риска подделки подписи. Ни один кассир не сможет провести экспертизу почерка.
Если у вас украдут карту с подписью, то не смогут снять наличные, зато смогут расплатиться где угодно. Чтобы оспорить такой платеж, придется идти в полицию.
Возможно, ваш банк вернет вам деньги заранее — до того, как начнется разбирательство. Но это не правило, а решение конкретного банка.
Получается, что если украдут карту, то подпись защищает хуже, чем пин. Но не всё так однозначно.
Кассир не сможет провести экспертизу почерка. Поэтому на подпись никто не смотрит.
В чем риск пина
Офисный центр. Станислав покупает кофе. Вставляет карту в платежный терминал, машинально набирает пин. Убирает карту в задний карман. Отвечает на звонок и ждет, пока ему сварят кофе.
Рядом стоит другой посетитель. Он видит, как Станислав набирает пин, и запоминает его. Этот человек — карманник. Одним движением он крадет карту — так, что никто в очереди этого не замечает. Через минуту он уже у ближайшего банкомата. Закрывает камеру ладонью, снимает с карты все деньги и исчезает. Всё это происходит, пока Станислав говорит по телефону.
Когда Станислав позвонит в банк, начнется разбирательство. Но исход будет не в его пользу.
Если деньги обналичат где-нибудь в Индонезии, но физически карта будет в России, значит, украдена не сама карта, а ее данные. Кто-то отскиммил карту и узнал ее пин. Виноваты профессиональные скиммеры. Поэтому банк Станислава, скорее всего, компенсировал бы ему украденное.
Но здесь обналичка произошла по соседству. Станиславу придется доказывать, что он жертва. Поскольку он в этот момент находился в том же офисном центре, то, скорее всего, ничего доказать не сможет. Виноват Станислав. Нужно быть аккуратнее.
Может быть и похуже. Например, в очереди будет не карманник, а грабитель. Он не будет красть карту, а выследит и нападет на Станислава где-нибудь в переулке. Пин он уже знает, поэтому он точно так же идет в банкомат и снимает все деньги.
Зачем подписывать карту на обратной стороне тинькофф

Новости
Автор Fat Geek На чтение 3 мин Просмотров 51 Опубликовано 22.03.2021
Об этом все почему-то забыли.
На оборотной стороне большинства банковских карт расположена белая полоса. Это место для личной подписи владельца, которую он должен оставить на пластике от руки. Однако многие люди не видят в этом особого смысла, ведь зачем расписываться, когда все и так работает. Это хоть и понятная, но все же неправильная позиция. Расскажем, почему так важно ставить подпись на своей банковской карте.
В чем смысл подписи на карте
Согласно регламенту большинства банков, карточку вообще нельзя отдавать клиенту, пока он на ней не распишется. На тех же картах от «Сбербанка» даже есть примечание «Без подписи недействительна». Однако на деле сотрудники часто пренебрегают этим правилом, оставляя роспись на совести клиента. А клиент расписываться не спешит и вообще недоумевает, зачем ему это делать.

Поясняем. Подпись — это дополнительный способ идентификации владельца наряду с именем и фамилией на карточке, привязанным номером телефона, PIN и СVC/CVV-кодами. Говоря другими словами, личная подпись — еще одна защита от мошенничества на случай, если вашей карточкой завладеет кто-то другой. Ведь подпись легко можно сверить.

Конечно, к такому виду идентификации прибегают редко, потому что остальные банально удобнее. Однако это вовсе не значит, что однажды вы не столкнетесь с проверкой подписи и не окажетесь в неудобном положении, потому что это самой подписи на пластике нет.
Почему лучше подписаться
Представьте ситуацию. Вы, как обычно, решили заскочить в ближайший магазин, чтобы купить себе продуктов на вечер. Берете что нужно, подходите к кассе, чтобы рассчитаться, но тут возникают проблемы. Вам попался чрезмерно педантичный продавец, который строго блюдет правила. Он решает проверить, не мошенник ли вы, и требует доказательств, что банковская карта принадлежит именно вам. Паспорта у вас с собой нет, так что идентификации по имени и фамилии отпадает. Если бы на карточке стояла подпись, вы могли бы просто расписаться на чеке. И продавцу было бы достаточно визуально сверить подписи, а потом спокойно вас обслужить, извинившись за беспокойство.
Конечно, вероятность наткнуться на такого продавца очень низкая, поэтому большинство людей свободно пользуется банковскими картами без подписи. Но низкая — это не значит нулевая. А неприятные вещи имеют тенденцию происходить в самый неудобный момент. Расписаться на пластике — дело двух секунд, не поленитесь и подстрахуйте себя.
Подписывайтесь на наш Яндекс.Дзен, чтобы не пропустить крутые статьи
Telegram-канал с лучшими скидками и оперативным обновлением новостей Geekville во «Вконтакте» — наша группа со всем актуальным контентом
Платить картой
В магазине кассир введет стоимость вашей покупки у кассы. Если на терминале есть бесконтактная оплата, вам нужно будет просто поднести к нему карту или смартфон с привязанной картой. Как платить телефоном вместо карты
Некоторые магазины используют терминалы без функции бесконтактной оплаты — в этом случае вставьте карту в терминал. Для подтверждения оплаты терминал может запросить ПИН‑код от карты или вашу подпись — в зависимости от того, какой способ подтверждения вы настроите заранее. Когда вы подтвердите покупку, терминал спишет деньги с вашей карты и выдаст чек.
Как выбрать способ подтверждения покупок:
В приложении Тинькофф: выберите карту → пролистайте экран до блока «Настройки карты» → включите «ПИН‑код при оплате картой».
В личном кабинете на tinkoff.ru: выберите карту → «Настройки» → «Подтверждение покупок на кассе» → «Подтверждать по ПИН‑коду» → подтвердите действие кодом из СМС.
Чтобы изменения сохранились, дважды воспользуйтесь картой, например проверьте баланс в банкомате или оплатите покупку, вставив карту в терминал оплаты. Важное условие: карту надо именно дважды вставить в банкомат или терминал оплаты и вытащить обратно, а не приложить.
Как платить картой в интернете?
Чтобы оплатить покупки в интернет-магазине:
Введите реквизиты карты на сайте магазина: ваше имя и фамилию, номер карты, срок действия, CVC‑код.
Введите одноразовый пароль, который пришлет банк для подтверждения покупки.
Нажмите «Оплатить». Готово, деньги отправлены магазину.

Никому не говорите свой CVC‑код — ни друзьям, ни продавцам в магазинах, ни официантам. Если вам звонят или пишут в мессенджере, представляясь сотрудником банка, и спрашивают CVC‑код — это мошенники. Как распознать мошенников
Чтобы безопасно платить банковской картой в интернете, можно оформить виртуальную дополнительную карту: так магазин не узнает реквизиты основной карты. Просто задайте лимиты карте и введите ее реквизиты на сайте магазина.
Виртуальная дополнительная карта к счету — аналог обычной дебетовой карты, привязанной к вашему счету, но она не выпускается в пластике. Виртуальная карта выпускается моментально, ее открытие и обслуживание бесплатны. Как оформить виртуальную карту
По основной карте при необходимости можно запретить интернет-покупки — если ее реквизиты кто‑то узнает, то не сможет расплатиться ею в интернете. Управлять услугой «Покупки в интернете» можно так:
В приложении Тинькофф: на главном экране нажмите на иконку карты → пролистайте экран до блока «Настройки карты» → «Покупки в интернете».
В личном кабинете: в списке счетов нажмите на иконку карты → «Настройки» → «Операции в интернете».
Как платить смартфоном или смарт-часами вместо карты?
Зависит от того, какая платежная система у вашей карты.
Если у вас карта Mastercard, расплачиваться телефоном или смарт-часами через Apple Pay, Google Pay и другие сервисы бесконтактной оплаты не получится. Они не работают с любыми российскими картами. Как сейчас пользоваться картами Тинькофф
Если у вас карта «Мир», ее можно привязать к сервисам для бесконтактной оплаты телефоном на Android — Tinkoff Pay, Samsung Pay или Mir Pay.
Чтобы привязать карту к Tinkoff Pay, в приложении Тинькофф нажмите на иконку карты, затем — «Добавить в Tinkoff Pay». Как оплатить покупку через Tinkoff Pay
Чтобы привязать карту к Mir Pay или Samsung Pay, скачайте приложение сервиса. Затем в приложении отсканируйте карту или введите реквизиты вручную. Активируйте карту, следуя подсказкам на экране.
Чтобы расплатиться смартфоном в магазине, поднесите его задней панелью к терминалу оплаты и подтвердите платеж.
Можно ли расплачиваться картой за границей?
Если у вас карта Mastercard, не получится расплачиваться за границей и в зарубежных интернет-магазинах. Такой картой можно платить только на территории России.
Если у вас карта «Мир», ею можно пользоваться в России и в некоторых других странах, где работает платежная система. Например, в Армении, Беларуси и Казахстане. В конкретной стране «Мир» обслуживают не все банки, а значит карты принимают не во всех магазинах. Перед поездкой постарайтесь снять наличные и взять их с собой — так будет надежнее. Список стран, где принимают карту «Мир»
С зарубежными интернет-магазинами все так же: оплатить покупку картой получится только в тех странах, где принимают «Мир». Обычно перед оплатой заказа интернет-магазины предупреждают, какие карты они принимают.