Маржинальная торговля
Маржинальная торговля — это режим торговли на бирже, при котором можно совершать операции с ценными бумагами и валютой, даже если у вас недостаточно денег для покупки или нет нужных активов для продажи. Такие сделки еще называют необеспеченными.
Простыми словами, маржинальная торговля — торговля на заемные средства, которые инвестор получает от брокера.
Фактически деньги или ценные бумаги для совершения операции вам одалживает брокер — с условием, что потом вы всё вернете. А пока используете эти заемные средства, вы должны платить определенную комиссию. То, что берется взаймы у брокера, называется непокрытой позицией.
Если вы торгуете на заемные средства и стоимость вашего портфеля опустится ниже необходимого уровня обеспечения, брокер будет вынужден закрыть часть ваших позиций — эта ситуация называется маржин-коллом.
Условия маржинальной сделки прописаны в брокерском договоре.
Например, в Тинькофф Инвестициях взимание дополнительной платы за использование заемных средств свыше 5000 ₽ отражено в тарифе и предусмотрено договором.
Сделки в лонг
Это ситуация, когда брокер дает вам в долг деньги, чтобы вы смогли купить нужный актив с расчетом на рост его цены. Если этот расчет оправдается, вы сможете продать актив дороже, чем купили, вернуть долг брокеру, а разницу оставить себе.
Например, имея на счете 50 000 ₽, вы можете взять в долг у брокера еще столько же и купить на них акции компании Х на общую сумму 100 000 ₽ с расчетом, что скоро они подорожают. Если через несколько дней цена этих акций вырастет на 20% — до 120 000 ₽, вы заработаете: 120 000 − 100 000 = 20 000 ₽.
Однако этот доход — не чистый финансовый результат, так как в примере не учитывалось влияние прописанных в договоре с брокером комиссий и платы за использование заемных средств.
Сделки в шорт
Это когда брокер дает вам в долг определенные активы: ценные бумаги или валюту. Вы продаете их на бирже по текущей цене, а вырученные деньги используете, чтобы выкупить эти же активы, когда цена на них упадет. Разница между ценами продажи и покупки будет вашей прибылью.
Например, вы ожидаете, что вскоре цена на акцию компании Y упадет на 20%, поэтому берете у брокера в долг акцию этой компании и продаете ее по текущей цене — 100 $ за штуку. В итоге на вашем счете оказывается 100 $.
Когда акция дешевеет на 20%, вы покупаете акцию, но уже по 80 $. После этого вы возвращаете акцию брокеру, и на вашем счете остается 20 $ — это прибыль от сделки в шорт.
При этом важно помнить, что размер возможных убытков при совершении необеспеченных сделок (особенно сделок по маржинальной продаже в шорт) ничем не ограничен и может оказаться даже больше той суммы, которая есть на вашем брокерском счете.
В этом случае все убытки несет инвестор — какой‑либо компенсации от государства или брокера не предусмотрено.
Риски маржинальной торговли
В режиме маржинальной торговли вы можете совершать операции на сумму, превышающую ту, что фактически есть на вашем счете. Эти средства вам дает брокер — еще их называют плечом. Так вы можете многократно увеличить свой доход в случае, если ваш прогноз окажется верным. Но если вы ошиблись в прогнозе, сумма убытков также увеличится. Объясним это на примере:
Обычная сделка. У вас есть 100 000 ₽, и вы купили на них акции Х с расчетом на то, что они вырастут в цене. Прогноз оказался ошибочным, и акции стали стоить на 20% дешевле. В итоге вы потеряли 20 000 ₽, а ваш портфель теперь стоит: 100 000 − 20 000 = 80 000 ₽.
Маржинальная сделка. У вас все те же 100 000 ₽, и вы также ставите на рост акций компании Х. Но тут вы применяете плечо от брокера: он дал вам еще 100 000 ₽, и в итоге вы вложили в акции 200 000 ₽. При падении цены на 20% вы потеряете уже 40 000 ₽, потому что заемные деньги нужно отдать брокеру, а весь убыток от сделки ляжет на вас. В итоге ваш портфель составит: 100 000 − 40 000 = 60 000 ₽.
При этом важно помнить, что даже при незначительном изменении цены в негативную сторону сумма потенциальных убытков может быть больше, чем размер собственных средств инвестора. Потому что часть денег он берет взаймы у брокера.
Принудительное закрытие позиции (маржин‑колл)
Когда вы используете режим маржинальной торговли и берете активы в долг у брокера, он начинает постоянно отслеживать состояние вашего портфеля. Это нужно, чтобы в случае неудачной сделки ваш счет не стал отрицательным.
Если стоимость портфеля упадет ниже суммы, которая необходима, чтобы вернуть заемные средства, брокер может принудительно продать часть активов на счете инвестора, чтобы уменьшить долг и снизить риск портфеля, — такая ситуация называется «маржин‑колл».
Маржин‑колл (принудительное закрытие) происходит, если на счете инвестора недостаточно обеспечения для его маржинальных позиций.
С одной стороны, маржин‑колл позволяет не уйти в сильный минус, с другой — принудительное закрытие позиции может помешать вам реализовать задуманную стратегию. Чтобы брокер не закрыл позицию принудительно, сумма средств на вашем счете не должна опускаться ниже определенного значения — минимальной маржи.
Чтобы рассчитать, в каких случаях происходит маржин‑колл, нужно следить за следующими показателями:
Ликвидный портфель — размер свободных денег и стоимость ликвидных активов на вашем брокерском счете.
Ставки риска — показатели риска изменения цены для конкретного актива. Чем ниже ставка риска, тем больше активов будет готов одолжить брокер. И наоборот — с высокой ставкой риска размер кредитного плеча в сделке будет небольшим или его не будет вовсе.
Ставки риска используются для расчета размера начальной и минимальной маржи. Именно от них зависит возможность совершения маржинальных сделок и вероятность маржин-колла.
Начальная маржа — стоимость ликвидных активов, умноженная на ставку риска для каждого из них.
Минимальная маржа — половина от начальной маржи.
При этом инвестор может совершать новые сделки только в случае, если стоимость ликвидного портфеля больше начальной маржи.
Если стоимость ликвидного портфеля опустится ниже начальной маржи, вы больше не сможете увеличивать разность между размером портфеля и начальной маржой, то есть совершать новые маржинальные сделки, кроме закрытия уже имеющихся позиций.
Если стоимость портфеля упала ниже минимальной маржи, вы можете внести на счет еще денег или закрыть некоторые маржинальные позиции. Иначе брокер будет вынужден принудительно закрыть часть ваших позиций.
Подробнее о том, как рассчитывается показатель, при котором брокер может объявить маржин‑колл, а также о других нюансах сделок в лонг и шорт можно прочитать в нашем гайде по маржинальной торговле.
Как торговать в шорт
Шорт, или короткая позиция, — это сделка по продаже полученного в долг актива с целью через некоторое время выкупить его дешевле и заработать на разнице цен. Когда инвесторы хотят получить прибыль за счет снижения стоимости актива, они торгуют в шорт (также известен как «игра на понижение» или «непокрытая продажа»).
По правилам биржи вы не можете продавать активы, которыми не владеете, поэтому брокер дает вам нужные бумаги в долг, чтобы вы могли их продать. Потом вам надо выкупить и вернуть эти бумаги обратно брокеру. Весь доход от сделок — за вычетом комиссии и платы за использование активов брокера — остается вам. Но и убыток от неудачных сделок полностью ваш.
За каждый день использования активов брокера вы платите фиксированную сумму. Поэтому шорт обычно применяют для спекулятивных сделок: вы ожидаете падения цены на актив в ближайшее время и хотите на этом заработать. Сколько стоит маржинальная торговля
Например, вы продали 50 акций X стоимостью 10 000 ₽ в расчете на то, что они подешевеют и вы выкупите те же 50 акций, но с меньшими затратами. Через несколько дней цена акций упала на 20% — получается, чтобы выкупить 50 акций X, вам понадобится всего 8000 ₽.
В итоге ваш доход (не учитывая комиссию и плату за использование активов брокера) от серии этих сделок составит: 10 000 − 8000 = 2000 ₽.
Но если акции не подешевеют, а подорожают на те же 20%, то вместо 10 000 ₽ на закрытие позиции придется потратить уже 12 000 ₽. Вы получите убыток 2000 ₽, а еще должны будете заплатить комиссию за сделку и плату за использование активов брокера.
Чтобы избежать ситуации, когда стоимости ваших активов не хватает для закрытия короткой позиции, в торговле с плечом предусмотрен защитный механизм — маржин‑колл. Если цена на актив в позиции шорт резко вырастет, брокер будет вынужден принудительно выкупить этот активы за счет средств на вашем счете или продать часть ваших активов, чтобы уменьшить долг по непокрытой позиции. Что такое маржин‑колл
Если хотите подробнее узнать о механизмах маржинальной торговли, пройдите наш короткий бесплатный курс «Маржинальная торговля» — в нем вы узнаете, как правильно совершать сделки в шорт, контролировать свои риски и не допускать маржин-колла.
Как совершить сделку в шорт?
Процесс продажи активов в шорт довольно прост:
Подключите услугу маржинальной торговли — в личном кабинете на tinkoff.ru или в приложении Тинькофф Инвестиций. Кто и как может подключить маржинальную торговлю
Выберите актив для продажи — доступные для продажи в шорт активы помечены специальным значком S на экране бумаги и перечислены в списке ликвидных активов. Такие списки каждый брокер публикует на своем сайте и формирует их на основе ставок риска, которые рассчитывают клиринговые организации
Укажите количество лотов — с учетом доступной суммы для сделки. В зависимости от ставки риска каждый актив имеет свое допустимое кредитное плечо.
Нажмите на кнопку «Продать» — чтобы подтвердить продажу в шорт.
После сделки у вас появится непокрытая позиция в виде минуса по ценным бумагам на счете. Если вы закроете непокрытую позицию до конца торгового дня или на момент подсчета ночью она будет меньше 5000 ₽, комиссии за перенос непокрытой позиции не будет. В остальных случаях с вас будут списывать комиссию за перенос непокрытой позиции каждый календарный день, пока вы не закроете позицию. Комиссии за маржинальную торговлю в Тинькофф

Как технически выглядит процесс торговли в шорт?
Разберем маржинальную сделку в шорт на подробном примере.
При маржинальных сделках сразу на нескольких счетах в Тинькофф Инвестициях — все показатели и комиссии для маржинальной торговли будут рассчитываться по каждому счету отдельно. Как открыть несколько брокерских счетов в Тинькофф
Шаг 1 . Вы выбираете актив для сделки
Это можно сделать в разделе «Инвестиции» в личном кабинете на сайте tinkoff.ru или в приложении Тинькофф Инвестиций.
Шаг 2 . Брокер определяет стоимость вашего ликвидного портфеля
Это суммарная стоимость всех ценных бумаг и валюты на вашем счете. От нее будет зависеть, сколько заемных средств для сделки в шорт вы сможете использовать. Что такое ликвидный портфель
Например, у вас на брокерском счете есть 10 000 ₽ и 200 акций компании Х из списка ликвидных, которые торгуются по 200 ₽. Тогда ваш ликвидный портфель составит: 10 000 ₽ + (200 ₽ × 200 акций) = 50 000 ₽.
Шаг 3 . Брокер считает маржу по активам, которые уже есть в вашем портфеле
Это нужно, чтобы понять, можете ли вы начать или продолжать совершать сделки с кредитным плечом. Что такое маржа
В нашем примере начальная маржа портфеля рассчитывается так: 200 акций компании Х × 200 ₽ × 36% (начальная ставка риска лонг) = 14 400 ₽.
Минимальная маржа: 14 400 ₽ / 2 = 7200 ₽.
У рубля начальная и минимальная ставка риска равна нулю, поэтому средства в рублях не учитываются при расчете начальной и минимальной маржи.
Шаг 4 . Брокер сравнивает размер ликвидного портфеля с начальной маржой
Так он понимает, на какую сумму вы можете совершить сделку.
Стоимость ликвидного портфеля из примера выше равна 50 000 ₽ — это больше начальной маржи, равной 14 400 ₽.
Доступная сумма сделки составит: 50 000 − 14 400 = 35 600 ₽.
Шаг 5 . Вы продаете выбранный актив в шорт
На экране продажи выберите нужное количество лотов и нажмите «Продать».
Например, вы считаете, что акции компании Y в ближайшее время подешевеют, и хотите продать их в шорт. На бирже акции стоят 300 ₽. Их начальная ставка риска шорт — 50%.
Максимальная сумма этой сделки будет рассчитываться так:
35 600 ₽ (доступная сумма сделки) / 50% (начальная ставка риска шорт по этому активу) = 71 200 ₽. С учетом этого лимита вы можете продать в шорт не больше 237 акций компании Y.
После совершения сделки у вас на счете появится непокрытая позиция по −237 акциям компании Y стоимостью 71 200 ₽. На рублевой секции прибавятся деньги, которые вы получили от продажи акций в шорт: 10 000 (которые были на вашем счете) + 71 200 (от продажи акций) = 81 200 ₽.
Шаг 6. Пока вы держите короткую позицию шорт, брокер постоянно проверяет стоимость вашего ликвидного портфеля
Он сравнивает ее с показателями начальной и минимальной маржи для всего портфеля. Если состав или стоимость вашего ликвидного портфеля станет меньше начальной маржи, вы не сможете совершать другие маржинальные сделки, пока не пополните счет или не закроете эту позицию.
Если этот показатель опустится ниже минимальной маржи, брокер может объявить маржин‑колл и принудительно закрыть часть позиций. Когда объявляют маржин‑колл
В нашем примере после продажи акций в шорт ваш ликвидный портфель состоит из 10 000 ₽, 200 акций X и −237 акций Y на сумму 71 200 ₽. Состав ликвидного портфеля изменился, поэтому меняется его начальная и минимальная маржа.
Начальная маржа: 200 акций X × 200 ₽ × 36% (начальная ставка риска лонг по акциям X) + 237 акций Y × 300 ₽ × 50% (начальная ставка риска шорт по акциям Y) = 49 950 ₽.
Минимальная маржа: 49 950 ₽ / 2 = 24 975 ₽.
В ликвидном портфеле активы на счете считаются со знаком «плюс», а стоимость непокрытой позиции — со знаком «минус».
В нашем примере стоимость ликвидного портфеля составит 50 000 ₽:
Со знаком «плюс» будет 121 200 ₽ — это собственные 10 000 ₽, 200 акций компании Х общей стоимостью 40 000 ₽ и деньги от продажи акций в шорт в размере 71 200 ₽.
Со знаком «минус» будет 71 200 ₽ — проданные в шорт акции компании Y.
Стоимость ликвидного портфеля может измениться — например, если вырастет цена купленных активов или упадет цена активов, которые вы продали в шорт.
Предположим, что акции компании Y подешевели на 20% — до 240 ₽. Стоимость ликвидного портфеля вырастет, потому что сумма долга по позиции шорт уменьшилась до 56 880 ₽ (это 237 акций Y × 240 ₽).
Ликвидный портфель теперь стоит 64 320 ₽:
Со знаком «плюс» записаны 121 200 ₽ — это собственные 10 000 ₽, 200 акций компании Х общей стоимостью 40 000 ₽ и деньги от продажи акций в шорт в размере 71 100 ₽.
Со знаком минус записаны 56 880 ₽ — проданные в шорт акции компании Y.
Шаг 7. Брокер сравнивает пересчитанную стоимость ликвидного портфеля с новой начальной маржой
Если стоимость ликвидного портфеля больше начальной маржи, вы можете совершать новые сделки.
Текущая стоимость ликвидного портфеля — 64 320 ₽.
Начальная маржа — 42 840 ₽. Теперь она будет рассчитываться так:
200 акций компании X × 200 ₽ × 36% (начальная ставка риска лонг по акциям X) + 237 акций компании Y × 240 ₽ × 50% (начальная ставка риска шорт по акциям Y).
Тогда доступная ликвидность (сумма, на которую вы можете совершать новые сделки) составит: 64 320 − 42 840 = 21 480 ₽.
Шаг 8. Можно совершать другие маржинальные сделки в рамках оставшегося лимита либо закрыть текущую непокрытую позицию
После этого стоимость ликвидного портфеля, а также начальная и минимальная маржа пересчитаются вновь.
Что будет, если продать акцию в шорт перед выплатой дивидендов?
Со счета инвестора, продавшего акцию в шорт, спишут полную сумму дивидендов. Обычно это происходит в течение 30 дней после даты отсечки.
Например, инвестор продал акцию Х в шорт за 1000 ₽. После этого по акции Х решили выплатить дивиденды — 100 ₽ на одну акцию. В течение 30 дней со счета инвестора, продавшего акцию в шорт, спишут 100 ₽.
Так происходит, потому что торгующий в шорт инвестор берет акцию взаймы у брокера и продает ее на бирже. Из‑за этого брокер как изначальный держатель этой акции не получит положенные ему дивиденды от самой компании. Чтобы убрать этот риск, брокер списывает у инвестора с открытым шортом сумму, равную размеру дивидендной выплаты. При этом размер этого списания зачастую больше, чем прибыль по шорту за счет дивидендного гэпа.
Это расхождение образуется из‑за необходимости платить НДФЛ 13%.
Продолжим пример выше: инвестор продал акцию Х в шорт за 1000 ₽, а затем по ней выплатили 100 ₽ дивидендов. Владельцам акции дивиденды начисляются за вычетом налога: 100 − (100 × 13%) = 87 ₽. Поэтому и размер дивидендного гэпа — снижения цены акции — будет близок к 87 ₽. То есть со счета шортящего инвестора спишут 100 ₽, а цена акции из‑за дивидендов упадет примерно на 87 ₽.
Если же в момент списания суммы, равной размеру дивидендной выплаты, на счете инвестора, использующего шорт, не будет свободных денег, то они будут списаны в минус. То есть откроется непокрытая позиция по рублям, долларам или другой валюте, в которой выплачивались дивиденды. Что такое непокрытая позиция
Как торговать в лонг
Лонг, или длинная позиция, — это сделка по покупке актива, когда инвестор ожидает роста его цены. Если инвесторы хотят заработать на растущем рынке, они торгуют в лонг.
Чтобы увеличить потенциальный доход от сделки, можно купить актив не только на собственные деньги, но и на дополнительную сумму, взяв ее взаймы у брокера. При этом весь доход от сделки в лонг, не учитывая комиссию и плату за использование средств брокера, остается у инвестора.
Но и убыток от неудачных сделок с участием средств брокера инвестор также полностью несет сам: долг брокеру придется вернуть в любом случае.
Например, вы купили акции на 50 000 ₽ в расчете на то, что они подорожают. Через несколько дней их цена действительно выросла на 20% — до 60 000 ₽. Если вы их продадите, то ваша прибыль составит: 60 000 − 50 000 = 10 000 ₽. Если бы акции подешевели на 20% и вы их продали, то потеряли бы: 50 000 − 40 000 = 10 000 ₽.
Если бы вы вложили в эти акции 100 000 ₽ (взяв еще 50 000 ₽ взаймы у брокера), то заработали бы на сделке в два раза больше — 20 000 ₽ (не учитывая комиссии за сделку и платы за использование средств брокера).
Но если бы акции подешевели на 20%, стоимость портфеля снизилась бы до 80 000 ₽. При этом вам все равно нужно вернуть брокеру полную сумму долга — то есть 50 000 ₽. В итоге у вас останется 80 000 − 50 000 = 30 000 ₽. Получается, что так вы потеряете 40% собственных средств.
Сделки в лонг в режиме маржинальной торговли могут быть невыгодны, если вы хотите купить актив надолго. За каждый день использования заемных средств брокера с вас будет списываться комиссия, поэтому маржинальную торговлю обычно используют только для спекулятивных сделок: вы покупаете актив, цена на него быстро растет и вы сразу же его продаете, фиксируя полученную прибыль. Комиссии за маржинальную торговлю в Тинькофф
Если хотите подробнее узнать о механизмах маржинальной торговли, пройдите наш короткий бесплатный курс «Маржинальная торговля» — в нем вы узнаете, как правильно совершать сделки в лонг и контролировать риски маржинальной торговли.
Как совершать сделки в лонг?
Процесс покупки активов в лонг в режиме маржинальной торговли довольно прост:
Подключите услугу маржинальной торговли — в личном кабинете на tinkoff.ru или в приложении Тинькофф Инвестиций. Кто и как может подключить маржинальную торговлю
Выберите актив для покупки — доступные для покупки в лонг активы помечены специальным значком L на экране бумаги и перечислены в списке ликвидных активов.
Укажите количество лотов для покупки с плечом — с учетом доступной суммы для сделки. В зависимости от ставки риска каждый актив имеет свое допустимое кредитное плечо.
Нажмите на кнопку «Купить» — чтобы подтвердить покупку.
После сделки у вас на счете появится непокрытая позиция в виде минуса в рублях. Если вы закроете непокрытую позицию до конца торгового дня или на момент подсчета ночью она будет меньше 5000 ₽, комиссии за перенос непокрытой позиции не будет. В остальных случаях с вас будут списывать комиссию за перенос непокрытой позиции каждый календарный день, пока вы не закроете позицию или не пополните торговый счет. Комиссии за маржинальную торговлю в Тинькофф

Как технически выглядит процесс торговли в лонг?
Разберем маржинальную сделку в лонг на подробном примере.
При маржинальных сделках сразу на нескольких счетах в Тинькофф Инвестициях — все показатели и комиссии для маржинальной торговли будут рассчитываться по каждому счету отдельно. Как открыть несколько брокерских счетов в Тинькофф
Шаг 1 . Вы выбираете актив для сделки
Это можно сделать в разделе «Инвестиции» в личном кабинете на tinkoff.ru или в приложении Тинькофф Инвестиций.
Шаг 2 . Брокер определяет стоимость вашего ликвидного портфеля
Это суммарная стоимость всех ценных бумаг и валюты на вашем счете. От нее будет зависеть, сколько заемных средств для сделки в лонг вы сможете использовать. Что такое ликвидный портфель
Например, у вас на брокерском счете есть 10 000 ₽ и 200 акций компании Х из списка ликвидных, которые торгуются по 200 ₽. Тогда ваш ликвидный портфель составит: 10 000 ₽ + (200 ₽ × 200 акций) = 50 000 ₽.
Шаг 3 . Брокер считает маржу по активам, которые уже есть в вашем портфеле
Это нужно, чтобы понять, можете ли вы начать или продолжать совершать сделки с кредитным плечом. Что такое маржа
В нашем примере начальная маржа портфеля рассчитывается так: 200 акций компании Х × 200 ₽ × 36% (начальная ставка риска лонг) = 14 400 ₽.
Минимальная маржа: 14 400 / 2 = 7200 ₽.
У рубля начальная и минимальная ставка риска равны нулю, поэтому средства в рублях не учитываются при расчете начальной и минимальной маржи.
Шаг 4 . Брокер сравнивает размер ликвидного портфеля с начальной маржой
Так он понимает, на какую сумму вы можете совершить сделку.
Стоимость ликвидного портфеля из примера выше равна 50 000 ₽ — это больше начальной маржи, равной 14 400 ₽.
Доступная сумма сделки составит: 50 000 − 14 400 = 35 600 ₽.
Шаг 5 . Вы покупаете выбранный актив в лонг
На экране покупки выберите нужное количество лотов и нажмите «Купить».
Например, вы считаете, что акции компании Y в ближайшее время подорожают, и хотите купить их с использованием средств брокера. На бирже акции стоят 300 ₽. Их начальная ставка риска лонг — 55%.
Максимальная сумма этой сделки будет рассчитываться так:
35 600 ₽ (доступная сумма сделки) / 55% (начальная ставка риска лонг по этому активу) = 64 727 ₽.
С учетом этого лимита и цены акции Y в 300 ₽ вы сможете купить не больше: 64 727 / 300 = 215 акций.
После совершения сделки у вас на счете продолжат находиться 200 акций компании Х, которые были у вас изначально, но также появится 215 акций компании Y, а в рублевой секции появится минусовая позиция: −64 727 + 10 000 (которые были на вашем счете) = −54 727 ₽.
Непокрытую позицию по рублям брокер запишет в поле «Сумма непокрытых позиций».
Шаг 6 . Пока вы держите непокрытую позицию, брокер постоянно проверяет стоимость вашего ликвидного портфеля
Он сравнивает ее с показателями начальной и минимальной маржи для всего портфеля. Если состав или стоимость вашего ликвидного портфеля станет меньше начальной маржи, вы не сможете совершать другие сделки в лонг, пока не пополните счет или не закроете эту позицию.
Если этот показатель опустится ниже минимальной маржи, брокер будет вынужден объявить маржин‑колл и принудительно закрыть часть позиций. Когда объявляют маржин‑колл
Продолжаем наш пример. После совершения сделки в лонг ваш ликвидный портфель состоит из 200 акций X, 215 акций Y и непокрытой позиции −54 727 ₽. Состав ликвидного портфеля изменился, поэтому меняется его начальная и минимальная маржа.
Начальная маржа: 200 акций X × 200 ₽ × 36% (начальная ставка риска лонг по акциям X) + 215 акций Y × 300 ₽ × 55% (начальная ставка риска лонг по акциям Y) = 49 875 ₽.
Минимальная маржа: 49 875 ₽ / 2 = 24 937 ₽.
В ликвидном портфеле активы на счете считаются со знаком «плюс», а стоимость непокрытой позиции — со знаком «минус».
В нашем примере стоимость ликвидного портфеля составит 49 773 ₽:
Со знаком «плюс» будет 104 500 ₽ (то есть это 200 акций компании Х × 200 ₽ + 215 акций компании Y × 300 ₽).
Со знаком «минус» будет 54 727 ₽ — это те деньги, которые одолжил вам брокер.
Но если цена на активы в вашем портфеле вырастет, стоимость ликвидного портфеля тоже станет больше.
Предположим, что акции компании Y подорожали на 20% — до 360 ₽, тогда стоимость вашего ликвидного портфеля вырастет до 66 673 ₽ (то есть 200 акций компании Х × 200 ₽ + 215 акций компании Y × 360 ₽).
Шаг 7. Брокер сравнивает пересчитанную стоимость ликвидного портфеля с новой начальной маржой
Если стоимость ликвидного портфеля больше начальной маржи, вы можете совершать новые сделки.
Текущая стоимость ликвидного портфеля из нашего примера — 66 673 ₽.
Начальная маржа — 56 970 ₽. Теперь она будет рассчитываться так:
200 акций компании X × 200 ₽ × 36% (начальная ставка риска лонг по акциям X) + 215 акций компании Y × 360 ₽ × 55% (начальная ставка риска лонг по акциям Y).
Тогда доступная ликвидность (сумма, на которую вы можете совершать новые сделки) составит: 66 673 − 56 970 = 9703 ₽.
Шаг 8. Можете совершать другие маржинальные сделки в рамках оставшегося лимита либо закрыть текущую непокрытую позицию
После этого стоимость ликвидного портфеля, а также начальная и минимальная маржа пересчитаются вновь.
Как зарабатывать на падении акций
Вы уже можете определить лучшие акции, которые имеют потенциал роста. Но вместе с тем вы можете и определить худшие акции с потенциалом падения. Чтобы вам не было скучно, фондовый рынок предлагает заработать и на них тоже.
Секрет в том, что вы можете продать акции, которых у вас еще нет. Вот как это работает.
Допустим, вы считаете, что акции «Магнита» должны упасть. Скажем, сейчас они стоят 5000 ₽ , а справедливой ценой вы считаете 2500 ₽, то есть в два раза меньше.
Акций «Магнита» у вас нет, и покупать их тоже не нужно, ведь вы считаете, что они упадут. Значит, надо продавать. Но как продать то, чего нет? На фондовой бирже это можно сделать по одному клику, так же , как вы покупаете акции. Такая сделка называется короткой продажей или сделкой шорт. Чтобы заработать на падении акций «Магнита», вам надо его зашортить.
Попытаюсь объяснить, как на самом деле происходит процесс короткой продажи и в чём здесь прибыль.
Что еще за шорт
Шорт, он же короткая позиция, он же непокрытая продажа — это продажа ценных бумаг, товаров или валюты, которыми торговец на момент продажи не владеет.
Цель шорта — получить прибыль за счет снижения стоимости бумаги, товара или валюты.
Как устроена короткая позиция
Вы можете продавать акции, которых у вас нет, благодаря своему брокеру и кредитованию. Вы как бы берете у брокера акции в долг, продаете и теперь должны вернуть эти акции брокеру — откупить. Если вы сможете откупить их дешевле, чем продали, разница между продажей и покупкой и будет вашей прибылью.
Разберем пример короткой позиции по шагам.
Шаг 1. Вы решили продать 5 акций «Магнита» по текущей цене 5000 ₽. Этих акций у вас нет. Но в торговом терминале для этого достаточно нажать кнопку «Продать».
Ваш баланс на первом шаге
| Ценные бумаги | Баланс |
|---|---|
| 0 акций «Магнита» | 10 000 ₽ |
| Ценные бумаги | 0 акций «Магнита» |
| Баланс | 10 000 ₽ |
Шаг 2. Ваш брокер предоставил вам для сделки 5 акций «Магнита» в кредит, который вам нужно будет потом вернуть. То есть надо будет купить назад 5 акций «Магнита» и вернуть брокеру.
Ваш баланс на втором шаге
| Ценные бумаги | Баланс |
|---|---|
| −5 акций «Магнита» | 10 000 + 5 × 5000 = 35 000 ₽ |
| Ценные бумаги | −5 акций «Магнита» |
| Баланс | 10 000 + 5 × 5000 = 35 000 Р |
Шаг 3. Прошло время. Цена акций «Магнита» действительно снизилась до 2500 ₽. Вы решили закрыть позицию, откупив 5 акций «Магнита», которые заберет ваш брокер.
Ваш баланс на третьем шаге
| Ценные бумаги | Баланс |
|---|---|
| +5 акций «Магнита» | 35 000 − 5 × 2500 = 22 500 ₽ |
| Ценные бумаги | +5 акций «Магнита» |
| Баланс | 35 000 − 5 × 2500 = 22 500 ₽ |
Шаг 4. На вашем счете как было 0 акций «Магнита», так и осталось, однако ваша прибыль от этой сделки составила 5 × 5000 − 5 × 2500 = 12 500 ₽.
Ваш баланс на четвертом шаге
| Ценные бумаги | Баланс |
|---|---|
| 0 акций «Магнита» | 22 500 ₽ |
| Ценные бумаги | 0 акций «Магнита» |
| Баланс | 22 5 00 ₽ |
Короткая продажа в разумном инвестировании
Пока вы не закрыли короткую позицию, у вас на счете есть дополнительные деньги от продажи не принадлежавших вам акций. Этими деньгами можно распорядиться по-умному.
Пример. На моем брокерском счете 450 000 ₽, которые я хочу распределить между 10 разными компаниями равными долями по 50 000 ₽. Но 10 × 50 000 = 500 000 ₽, то есть мне не хватает 50 000 ₽.
Вот какие у меня есть варианты:
- распределить между 10 компаниями не по 50 000, а по 45 000 ₽;
- вложить по 50 000 рублей в 9 компаний;
- внести на счет еще 50 000 ₽, которых не хватает.
Но есть и четвертый вариант с короткой продажей акций, который позволит мне решить эту задачу и без внесения дополнительных денег:
- Распределяю 450 000 ₽ между 9 компаниями, которые, по моему мнению, будут расти.
- Нахожу акции еще одной компании, которую считаю переоцененной.
- Продаю ее акции на 50 000 ₽. Эти деньги поступят мне на счет.
- На эти деньги покупаю акции 10-й компании из своего списка.
Когда короткая позиция не нужна
Никогда не следует открывать короткую позицию только для того, чтобы получить дополнительные средства на счет. Дополнительные средства — это всегда лишь второстепенный фактор, а главное и единственное требование для открытия короткой позиции — ваша идея заработка на падении акций.
Если такой идеи у вас нет, то для получения дополнительных средств вы всегда можете использовать кредитное плечо. Но лучше торговать на свои.
В чем подвох
Есть тонкие моменты, без знания которых вы можете потерять свои деньги.
Кредит брокера не бесплатный. Продавая акции, которые вы берете у брокера в кредит, вы получаете деньги. Эти деньги и есть кредитные: брокер дает вам их под процент. Что это за процент, нужно смотреть в своем тарифном плане, там должна быть строка о процентной ставке для операций шорт.
Короткая продажа — это повышенный риск, причем не только из-за дополнительных процентов брокера. Дело в математическом ожидании. Чтобы это объяснить, потребуется отдельный раздел.
Как инвестировать в акции и не прогореть
Расскажем, как читать финансовую отчетность и анализировать акции, чтобы снизить цену ошибки
Начать учиться
Математическое ожидание
Сначала попробую простыми словами. Когда вы покупаете акции, они могут вырасти безгранично и ваша возможная прибыль тоже безгранична. При этом упасть акции могут только до нуля — ваш возможный убыток ограничен той суммой, что вы вложили. То есть, купив на миллион рублей, вы можете заработать сто миллионов, но потерять можете только миллион рублей.
Когда же вы продаете акции, вы фактически переворачиваете картину. Теперь ваша прибыль ограничена, а убыток — безграничен.
Дальше математика. Рассмотрим два варианта: с покупкой акций и короткой позицией.
Вариант № 1
Пример с покупкой акций
- 900 000 ₽ деньгами
100 000 ₽ акциями «Магнита»
Итого: 1 000 000 ₽
Если акции «Магнита» выросли в 10 раз:
- 900 000 ₽ деньгами
100 000 ₽ × 10 = 1 000 000 ₽ акциями «Магнита»
Итого: 1 900 000 ₽
Если «Магнит» обанкротился и его акции стоят 0 рублей:
- 900 000 ₽ деньгами
0 ₽ акциями «Магнита»
Итого: 900 000 ₽
Предположим, что вероятность роста акций в 10 раз у нас такая же , как и вероятность банкротства (50 на 50). Если у нас акций «Магнита» на 100 000 ₽, то в итоге наш портфель либо с вероятностью 50% станет 1 900 000 ₽, либо с той же вероятностью 50% станет 900 000 ₽.
Посчитаем математическое ожидание:
- 0,5 × 1 900 000 + 0,5 × 900 000 = 1 400 000 ₽
Математическое ожидание от такой сделки — 1 400 000 ₽, что больше, чем наш изначальный портфель 1 000 000 ₽. Сделку надо делать, так как мы в плюсе.
Вариант № 2
Пример с короткой позицией
- 1 000 000 ₽ деньгами
0 акций «Магнита»
Итого: 1 000 000 ₽
Совершаем шорт на 100 тысяч:
- 1 000 000 ₽ деньгами
+100 000 ₽ от проданных акций «Магнита»
Итого: 1 100 000 ₽
Если акции «Магнита» выросли в 10 раз:
- 1 000 000 ₽ деньгами
100 000 − 1 000 000 = −900 000 ₽ после обратной покупки по «Магниту»
Итого: 100 000 ₽
Если «Магнит» обанкротился и его акции стоят 0 рублей:
- 1 000 000 ₽ деньгами
100 000 ₽ прибыли после обратной покупки акций «Магнита» (продали за 100 000 ₽, купили за 0 ₽)
Итого: 1 100 000 ₽
Посчитаем новое математическое ожидание от короткой сделки:
- 0,5 × 100 000 + 0,5 × 1 100 000 = 600 000 ₽
Математическое ожидание по нашему портфелю намного меньше нашего миллиона рублей, а значит, такая сделка нам невыгодна.
Короткая продажа и дивиденды
Тот, кто уже имеет некоторый опыт торговли на бирже, знает о термине «дивидендный гэп». Его суть в том, что после дивидендной отсечки акции компании практически всегда падают на размер выплаченного дивиденда.
Сейчас нас волнует, что произойдет, если продать акции перед отсечкой под дивиденды: ведь они потом практически гарантированно упадут, а значит, я гарантированно заработаю на падении. Это так, но есть нюанс.
Если на момент дивидендной отсечки у вас будет открыта короткая позиция, то первоначальный владелец акций получит дивиденды из вашего кармана. И вы заплатите не просто дивиденды, но еще и налог на них.
Почему так происходит. Мы уже выяснили, что при продаже акций вы берете их не из воздуха — это реальные акции компании, которые брокер предоставил вам в кредит. Но ведь и брокер не берет их из воздуха. Скорее всего, брокер взял акции со счета какого-то другого клиента и отдал их вам, а вы их продали. А дальше ситуация развивается по следующей схеме.
Проходит отсечка по дивидендам, и первоначальный владелец акций совершенно спокойно ожидает поступления дивидендов на свой счет от брокера. Брокеру же в классическом случае деньги перечисляет сама компания, которая выплачивает дивиденды. Но теперь в нашем случае компания не выплатит брокеру деньги, предназначенные для первоначального владельца, ведь брокер забрал его акции и отдал вам, а вы их продали. Однако первоначальный владелец в этом не виноват, он и знать не знает, что брокер отдал кому-то его акции, да и незачем ему это знать.
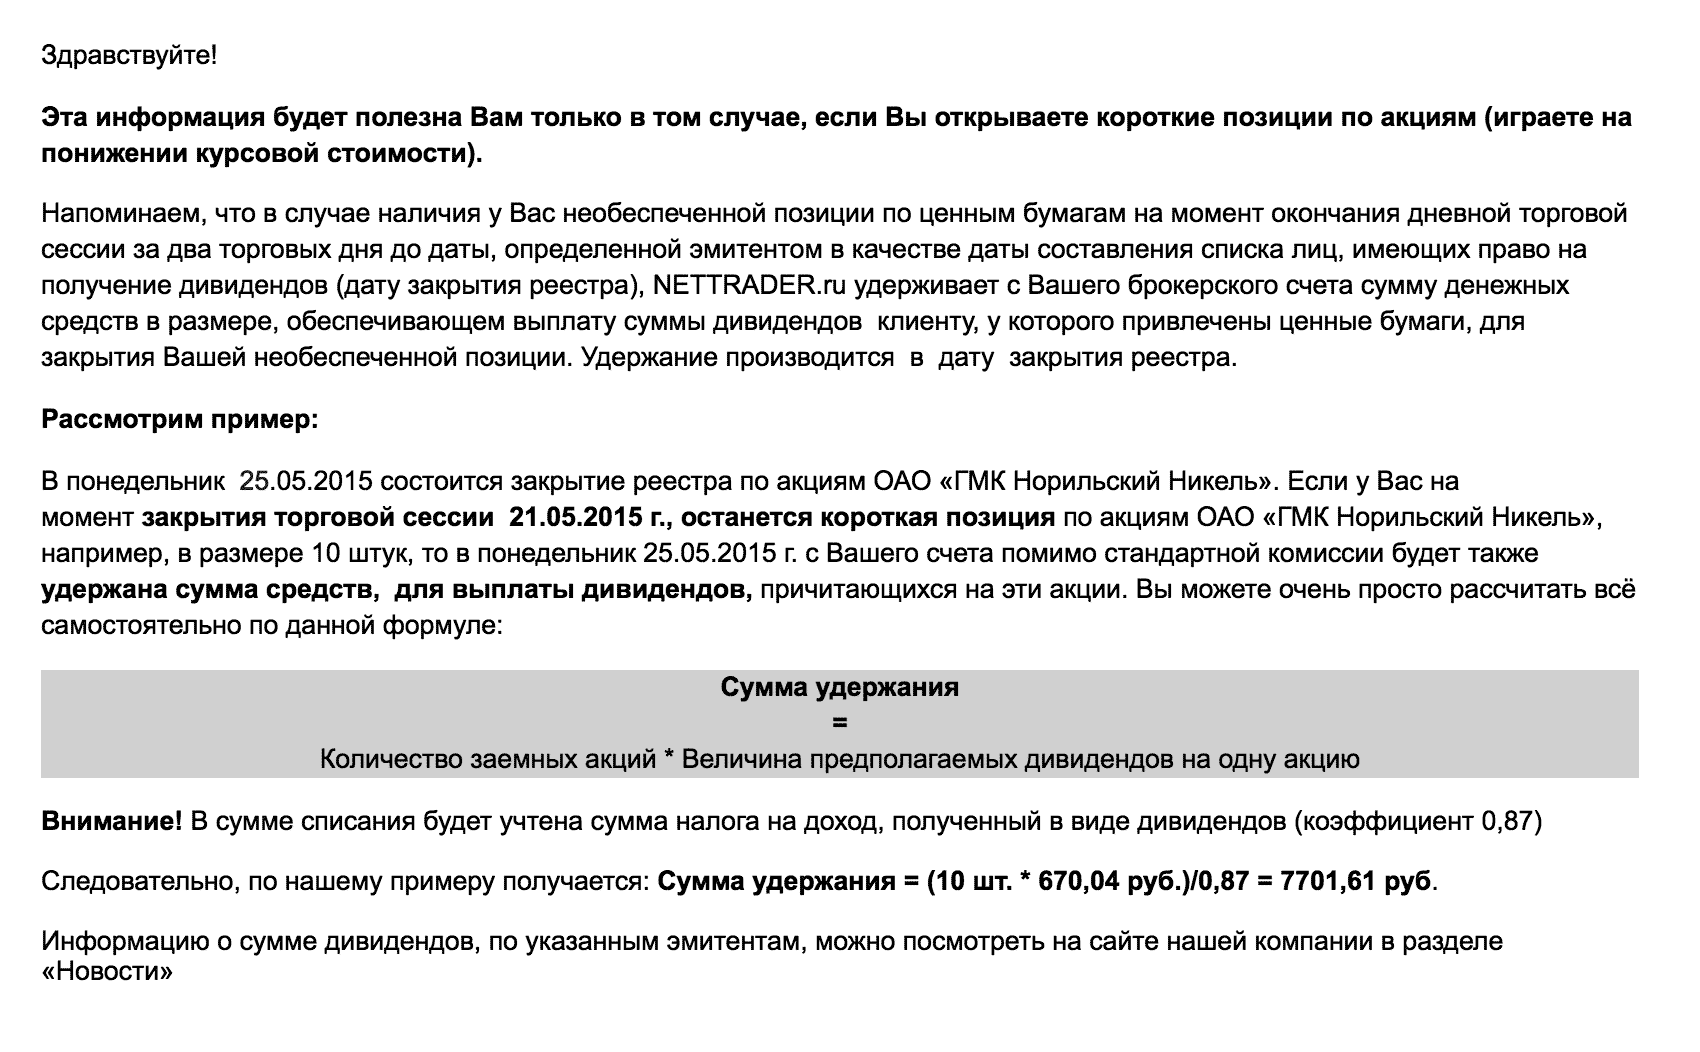
Так что в этом случае брокер просто спишет всю сумму дивидендов с вашего счета и перечислит их первоначальному владельцу. А кроме того, он спишет с вас налог 13%, который так бы платила компания.
Брокер может принудительно закрыть вашу позицию
Некоторые брокеры принудительно закрывают такие позиции, не позволяя своим клиентам держать короткие позиции на момент отсечки.
Поэтому хоть вы и заработаете на падении акций, в сумме вы обязательно потеряете. Так что запомните: никогда не продавайте акции перед дивидендной отсечкой.
Должен признаться, что, когда я только начинал торговать на фондовой бирже, я многое делал наугад. Однажды я чуть не попал именно в такую ситуацию. Вот такое письмо я получил за день до отсечки от своего брокера:
Запомнить
- Открывать короткую позицию (шорт) можно, только когда вы точно ожидаете падения цены на акции компании.
- После продажи акций в шорт на ваш счет поступят деньги от продажи, которые вы сможете использовать для покупки других активов.
- Открывая короткую позицию, ваш брокер фактически дает вам кредит. Возвращать вы его будете с процентами.
- Короткая продажа акций более рискованна, так как потенциальный убыток в разы превышает потенциальную прибыль.
- Никогда не продавайте акции перед дивидендной отсечкой.