Моя ипотека
Платить нужно будет 10 лет, пока спешить нет смысла. График платежей мне распечатали, я его повешу перед рабочим столом и буду весело вычеркивать строчки каждый месяц.

Ольга Хватова
«Продал две трети портфеля акций»: 4 способа найти деньги на первый взнос по ипотеке
Чтобы взять ипотеку, часто нужен первоначальный взнос. В рубрике «Моя ипотека» читатели Тинькофф Журнала рассказали.
cenomiy mortourum
«В тот город мы не раз ездили отдыхать»: как мы взяли ипотеку на трешку на 35 лет
Наступил 2019 год, жена в начале года собралась ехать выбирать квартиру. Решили брать трехкомнатную вторичку. Нашла буквально за две недели.
Куда еще написать


«Меня мурыжили очень долго»: как я чуть не получила нервный срыв при оформлении ипотеки
С помощью агентства получила два предварительных одобрения ипотеки — в «Сбере» и в «Совкомбанке». Оба банка предлагали траншевую ипотеку.
Елена Скугаревская
«Пустячок, а приятно»: как я взяла ипотеку с платежом 6952 ₽ в 2023 году
Жду 2024 год, получение ключей и прочие приятные хлопоты.
Елизавета Варламова
«Была оформлена как самозанятая»: как я запрыгнула в последний вагон и взяла ипотеку
Спустя несколько месяцев, когда увидела ставки по ипотеке, очень порадовалась за саму себя. Кажется, мне реально посчастливилось запрыгнуть в последний вагон уходящего поезда.
Станьте героем нового материала

«Ставки сделаны, денег больше нет»: как я плачу за две ипотеки сразу
Думали много, выбирали долго. Купили быстро, но платить теперь 30 лет. Первоначальный взнос брали от продажи недвижимости супруги.

Юлия Скопич
«От хозяйки жилья поступил ультиматум»: 5 знаков вселенной о том, что нужно взять ипотеку
Обычно к решению взять ипотеку подходят вдумчиво. Взвешивают финансовые возможности, копят деньги на первоначальный взнос.
Сибирский мечтатель
«Учимся жить в новых реалиях»: как я взял ипотеку и буду платить за нее половину зарплаты
И здесь я понимаю, что совершил ошибку, не пойдя на сделку в июле. Положение в моем городе и на работе ухудшается. А в самом городе выбор безусловно не велик.
Петя из Советника
«Все закончилось удачно»: как мы помогли получить ипотеку беременной женщине
Во время оценки выяснилось, что участок неудачный, потому что здесь были установлены опоры «Ленэнерго» и зона оказалась с ограничениями.
Ольга Хватова
«Стали появляться пробки по утрам»: как я досрочно погасила ипотеку и продала это жилье
Читательница Т—Ж взяла ипотеку, не имея финансовой подушки. Родители обещали помочь в случае форс-мажора, но он, к счастью.
«Одно из лучших решений уходящего года»: как я взяла ипотеку на студию за 6 млн
Вид из окна на парк, семь минут пешком до метро, студия 23 м² после реновации, коммуникации и перепланировка узаконена, не доля.
Вероника Нецова
«После отказа в ипотеке бронь слетела»: как я купила трешку в Подольске
Читательница Тинькофф Журнала вместе с мужем купила трешку в 15 километрах от Мкада. Несмотря на изначальный отказ в ипотеке.
Нина Иванова
«Больше ни за какие коврижки»: как я взяла ипотеку на 10 лет для смежной двушки
Когда закрыла ипотеку, не было ни радости, никаких эмоций вообще. Больше ни за какие коврижки ее не возьму.
«Я молодец!»: как я выплатила ипотеку за 3 года вместо 12 лет
Можно было и на большее замахнуться: на поновее жилье, а не 1960-х годов… Потянула бы, как показала практика. Но я не могла тогда замахнуться никуда больше, потому что и так решила купить двушку, а не однушку.
Ирина Фурасьева
«Останется меньше миллиона — будет легче»: как я взяла в ипотеку 1,8 млн на 17 лет
Ипотека — хороший инструмент, если у вас адекватный процент и есть возможность закрыть ее как можно раньше.
«90% зарплаты отдавала на выплату долга»: как я взяла ипотеку на 4,8 млн за двушку
Первый год было очень трудно. Моя зарплата почти полностью уходила на выплату займа, платеж по кредиту забирал более 70 % от зарплаты мужа. Ребенок только пошел в школу в первый класс.
Анастасия Погодина
Моя ипотека: под 2% без первоначального взноса по программе «Молодая семья»
Мы снимали однушку за 15 000 ₽ в месяц. Все ждали чудесного момента, когда же цены вдруг снизятся, но чуда не происходило. Наконец я взяла калькулятор и умножила 15 000 ₽ на 18 месяцев. Получилась вполне внушительная сумма — 270 000 ₽.
Ипотека
4 способа найти деньги на первый взнос по ипотеке
Читатели продают и покупают жилье 15.12.23 47 414 80
Как я купила две квартиры и в стрессе встретила Новый год
Аренда, покупка и продажа 21.11.23 7676 36
Как я покупала новостройку в 2023 году и сравнивала, какая ипотечная программа выгоднее
Ипотека 16.10.23 15 626 17
Что делать, если нечем платить ипотеку
Ипотека 02.08.23 27 723 22
Банки вновь ужесточат требования к выдаче ипотеки
Ипотека 12.07.23 25 811 16
Кто такой созаемщик
Аренда, покупка и продажа 18.04.23 5943 7
Как мы чудом успели взять ипотеку и купить квартиру в Риге
Ипотека 16.03.23 27 700 12
Почему застройщики дают льготную ставку по ипотеке
Ипотека 17.01.23 15 152 34
Как мы купили частный дом по программе дальневосточной ипотеки
Ипотека 21.12.22 22 661 26
Ипотека в 2022 году: итоги и перспективы для заемщиков на 2023 год
Ипотека 12.12.22 22 386 13
Как самозанятому взять ипотеку
Ипотека 29.11.22 117 976 307
Я взяла ипотеку на квартиру в новостройке в 62 года и с пенсией 24 000 ₽
Аренда, покупка и продажа 01.11.22 89 161 145
Как я покупала квартиру онлайн в ипотеку со ставкой 0,1%
Ипотека 19.07.22 11 945 53
Я потратила маткапитал на добрачную квартиру мужа и не стала претендовать на свою долю
Ипотека 09.06.22 35 611 39
Как я продала две квартиры в ипотеке
Ипотека 26.01.22 14 211 32
Как узнать причину, если банк отказывает в ипотеке
Недвижимость 08.09.21 85 579 397
Я купила в ипотеку отдельное жилье площадью 18 м²
Ипотека 19.02.21 135 553 40
Как самостоятельно купить квартиру в ипотеку
Ипотека 03.04.20 259 612 13
Как устроена ипотека
Ипотека 10.09.18 151 592 52
Как взять ипотеку под маткапитал
Ипотека 02.05.23 257 750 23
Как взять ипотеку без первоначального взноса
Ипотека 20.05.21 48 549 8
Как рефинансировать ипотеку дистанционно
Ипотека 15.01.18 234 572 17
Как и зачем реструктурировать ипотеку
Ипотека 24.01.18 705 302 84
Как погасить ипотеку досрочно
Ипотека 29.06.15 314 214 19
Почему ипотека — это нормально
Недвижимость 21.02.18 143 231 9
Что делать, чтобы ипотеку одобрили
Калькуляторы 01.03.18 738 852 125
Что выгоднее — брать ипотеку или копить самому
Ипотека 20.04.21 164 055 80
Как родственники могут помочь с ипотекой и кредитом на первоначальный взнос
Ипотека 14.07.20 221 884 81
Как купить квартиру рядом с Петербургом по программе сельской ипотеки под 2,7%
Ипотека 26.04.21 64 132 86
Как построить дом по программе сельской ипотеки
Аренда, покупка и продажа 30.10.17 175 206 46
Как выбрать квартиру и все посчитать
Ипотека 22.10.18 83 748 10
Какие документы нужны для ипотеки
Долги и кредиты 17.01.17 272 837 13
Главные ошибки ипотечников
Ипотека 13.04.21 106 921 207
Какие могут быть проблемы с военной ипотекой
Недвижимость 09.10.18 269 153 38
Как снять обременение с квартиры
Ипотека 30.03.20 55 382 12
Как продать квартиру в ипотеке, сразу же оформить новую ипотеку и купить дом
Ипотека 27.02.23 142 076 78
Как экономить на ежегодном ипотечном страховании
Ипотека 26.01.21 13 841 0
Как взять большую ипотеку без официального дохода?
Скажите, пожалуйста, есть ли шанс получить ипотечный кредит, если в последний год официального дохода у меня нет? Жена в декрете.
Проблему усугубляет то, что нужно довольно много — около 30 млн рублей. Но с первым взносом больше 50% — 15—16 млн.
Какие есть варианты? Или без официального дохода можно забыть про ипотеку?
помогает клиентам с ипотекой
Банки не просто так требуют от клиентов наличие официальной работы: так они снижают риски, что заемщик не справится с кредитом. Но оформить ипотеку можно и без официального трудоустройства. Расскажу, какие есть варианты.
Как подтвердить доход для ипотеки
Ипотека — кредит под залог недвижимости. Значит, у банка есть дополнительная страховка, если клиент вдруг не сможет погашать задолженность.
Поскольку есть залог по ипотеке, банки могут подходить к анализу профиля клиента лояльнее, чем, например, по необеспеченному кредиту наличными. И подтвердить доход банку тогда можно несколькими способами.
Справка о доходах и суммах налогов физлиц. Такой доход интересен любому банку, так как официальную зарплату можно проверить. А еще, если подтвердить доход официальной справкой, многие банки предоставляют скидку на ставку — обычно 0,1—0,5 п. п.
Справка по форме банка или в свободной форме. Ее представляют, если клиент получает официально только часть зарплаты, а вторую работодатель платит наличными, не исчисляя НДФЛ и страховые взносы. Такая форма подтверждения дохода не претендует на то, что весь указанный в справке доход официальный. Но банку важно понимать, сколько клиент получает на руки реально.
В справке работодатель указывает основные сведения: дату трудоустройства, в какой должности работает заемщик, ИНН или ОГРН компании либо ФИО ИП с ИНН/ОГРНИП и банковские реквизиты.
Обычно у банков своя форма справки, но часто они готовы принять и форму другого банка, если заемщику нужно срочно получить одобрение и нет времени переделывать документ. А на саму сделку приносят документ по стандартам банка.
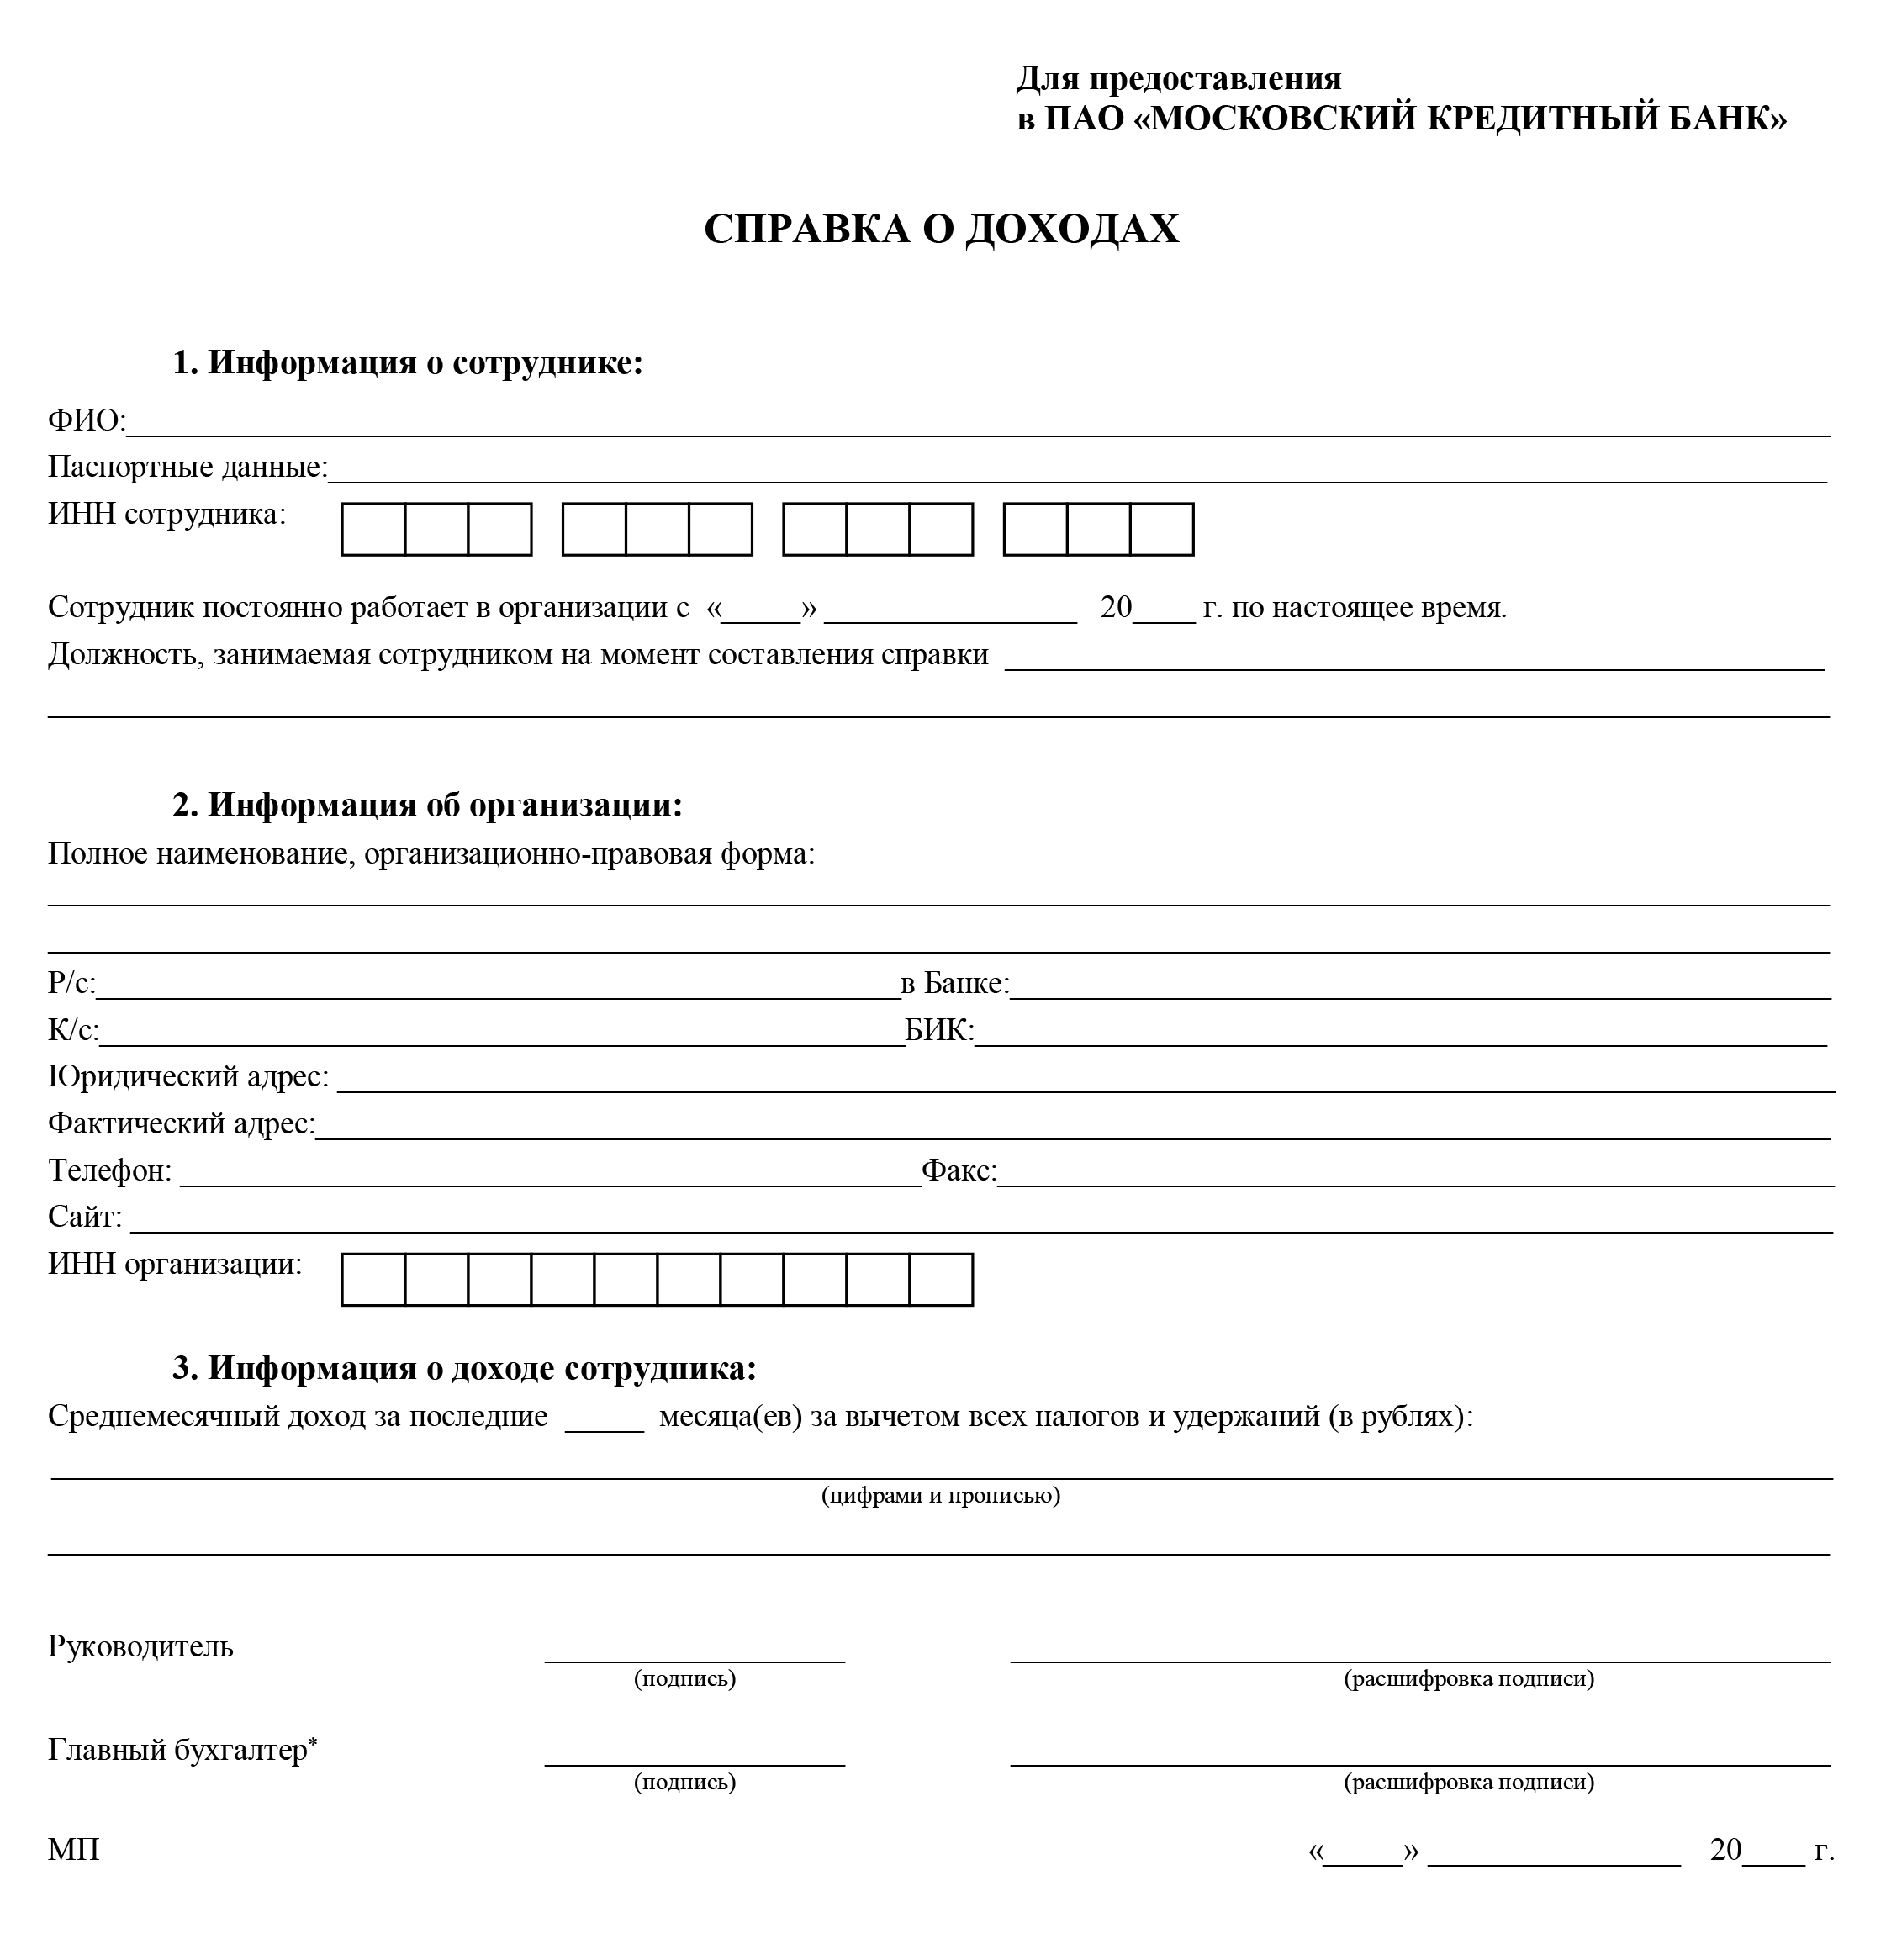
Иногда в справке указывают паспортные данные заемщика. Заполненный документ всегда подписывает руководитель, а в некоторых банках — еще и главный бухгалтер. Доход указывают за минимально установленный банком период — от трех или от шести месяцев либо за все время работы
Аренда. Многие банки принимают доход от сдачи недвижимости в аренду не только как дополнительный, но и как основной и единственный. Тогда заемщик представляет:
- Выписку из ЕГРН о праве собственности на недвижимость.
- Договор аренды — обычно минимум на 12 месяцев, зарегистрированный в Росреестре.
- Выписку по счету, на который приходит арендная плата.
- Налоговую декларацию, если ИП на УСН.
- Документы, подтверждающие уплату налогов.
Банки не всегда указывают на сайте информацию о возможности подтвердить доход только арендой. Поэтому об этом придется узнавать дополнительно на консультации с ипотечным менеджером.
Официальная работа — несомненный плюс, но гораздо важнее для кредитора, чтобы доход заемщика был стабильным.
Еще банки всегда могут потребовать дополнительные документы. Например, клиент подтвердил доход справкой по форме банка. А кредитор дополнительно запросил выписку по карте, чтобы увидеть реальные обороты по счету каждый месяц.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Как получить ипотеку без официального дохода
Вы указали, что у вас нет официального дохода, но ничего не упомянули про работу.
Есть два варианта: занятость, при которой работодатель не платит за вас НДФЛ и взносы, но при этом вы получаете зарплату на руки. Или есть минимальные отчисления, но не с полной суммы дохода.
Если заемщик не получает весь доход официально, обычно ипотеку оформляют тремя способами.
Ипотека по паспорту. Ее выдает большинство банков тем, кто не может или не хочет собирать справки с работы. Из документов нужны паспорт и данные второго документа — обычно СНИЛС. В анкете заемщик указывает название работодателя, реквизиты компании или ФИО ИП, размер дохода и рабочий телефон.
Проверка клиента по такой программе упрощенная. Например, одни банки одобряют заявку автоматически по скорингу — программе, которая анализирует анкетные данные заявителя и выносит решение. Другие после скоринга обязательно проводят ручной анализ анкеты, если сумма кредита больше 6—7 млн рублей. В процессе такой проверки банк может звонить по всем указанным в анкете телефонам: заемщику, контактным лицам и на работу.
По такой программе иногда бывает повышенный первоначальный взнос — от 30%, но в последнее время многие банки, наоборот, его снижают.
Вы указали, что у вас взнос 50%, — это хорошо. Банки лояльно относятся к клиентам, которые могут оплатить до половины стоимости недвижимости, передаваемой в залог. Более того, чем меньше LTV — соотношение кредита к залогу, — тем ниже бывает ставка.
Еще вы пишете, что с учетом стоимости недвижимости 30 млн вам нужен кредит на 14—15 млн рублей. Здесь есть нюанс: в зависимости от покупаемого объекта и региона, где он находится, у банков могут быть ограничения по максимальной сумме кредита по программе «Ипотека по паспорту». Например, один банк выдает по ней кредит на квартиру до 30 млн, а другой — до 10 млн рублей. А на покупку апартаментов или дома — до 15 млн или меньше, например до 8 млн. Поэтому заранее уточняйте максимальную сумму.
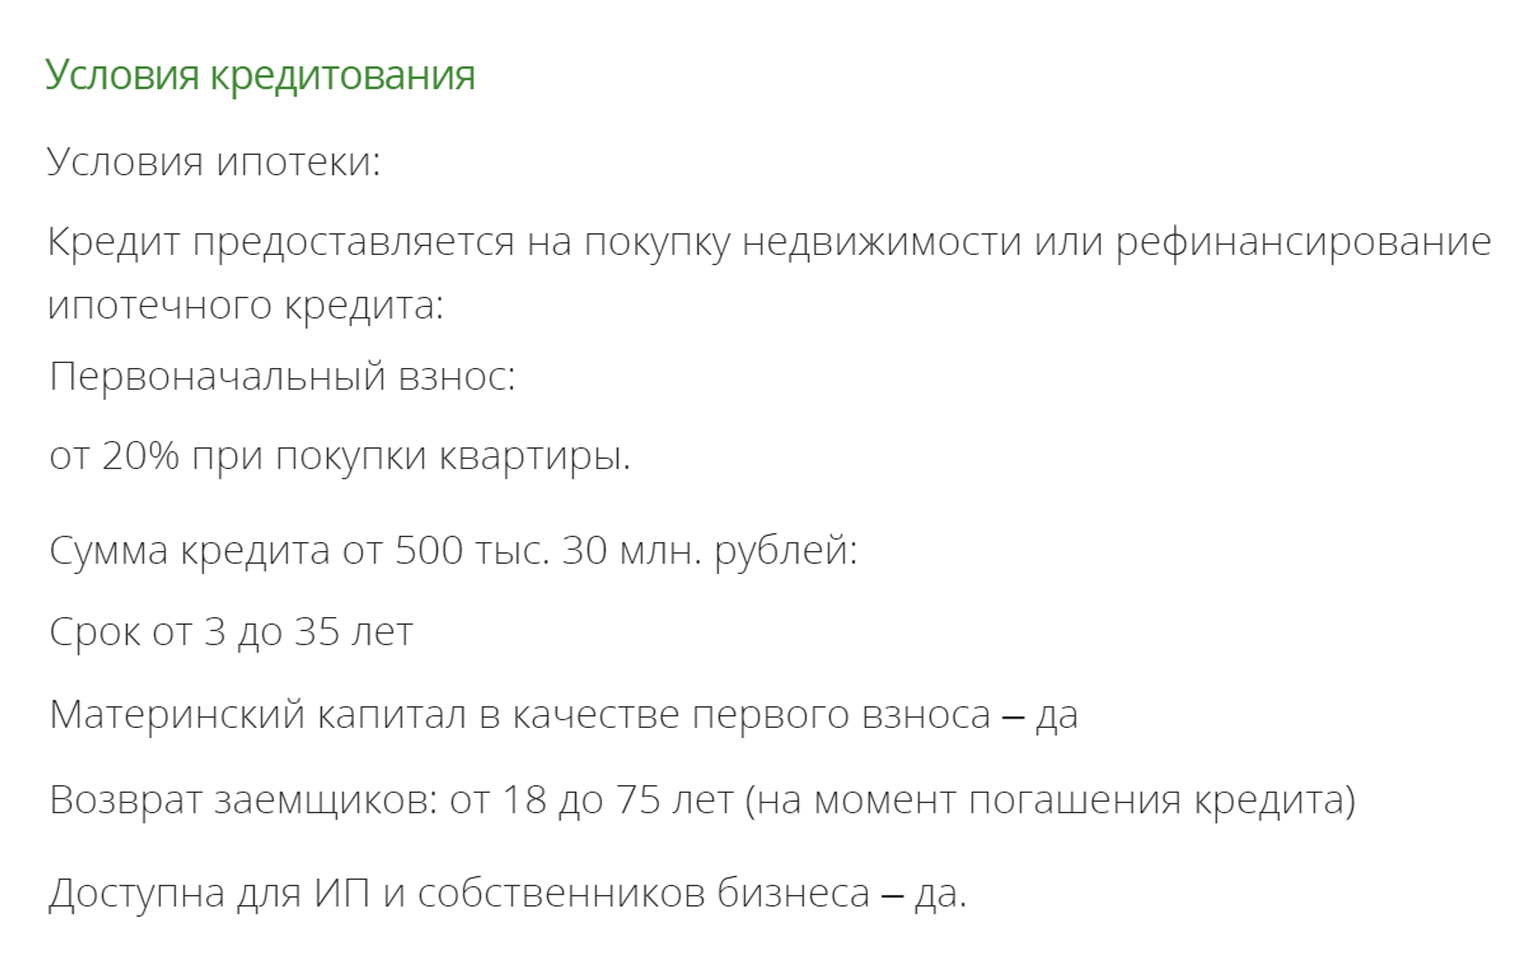
«Примсоцбанк» предлагает в ипотеку по паспорту до 30 млн рублей со взносом от 20%. Хотя по стандартной программе с подтверждением дохода сумма кредита — до 60 млн, взнос — от 10%. Источник: pskb.com
Подтвердить неофициальный доход. Если часть дохода у вас официальная, а другая — «серая», в конверте, банк попросит справку по своей форме.
Оформить самозанятость или ИП. Многие банки начинают рассматривать и одобрять самозанятых клиентов. Некоторые разрешают оформлять им кредит по программе «Ипотека по паспорту». Но есть нюанс: не получится оформить самозанятость и на следующий день обратиться за ипотекой.
Важно, чтобы статус был хотя бы минимальный срок. У многих банков он от 3—6 месяцев. При этом доход должен быть ровным — примерно одинаковым каждый месяц, без резких колебаний, когда, например, в одном месяце это 10 000 ₽, а в другом — 50 000 ₽.
Еще можно оформить статус ИП, но к нему более жесткие требования. Например, минимальный срок регистрации ИП — от 6—12 месяцев. А еще ИП на всех режимах, кроме НПД и АУСН, должен платить страховые взносы, поэтому сначала стоит сравнить, что выгоднее, самозанятость или ИП.
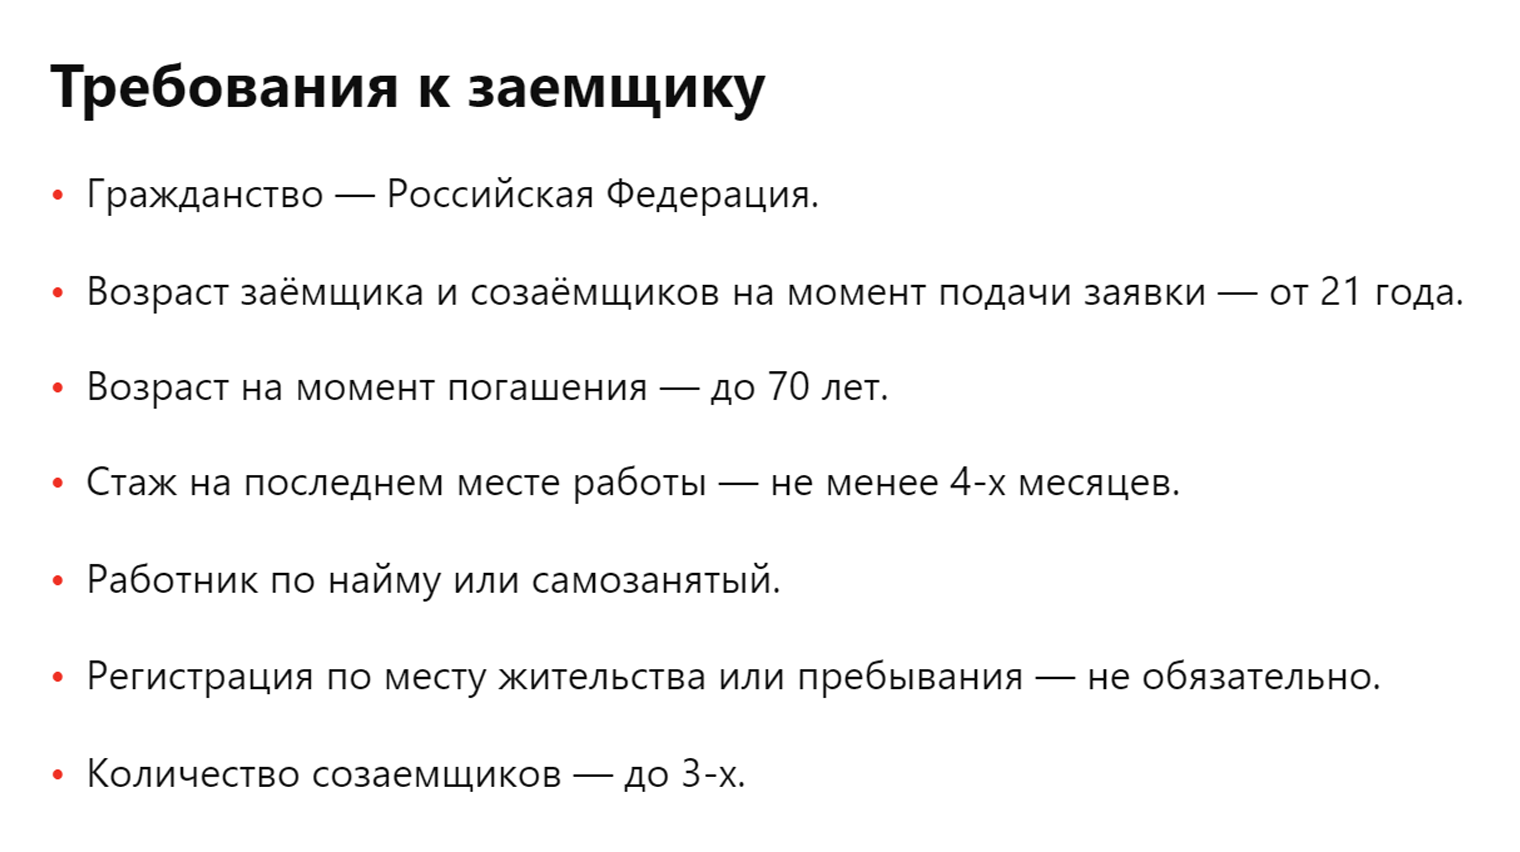
Еще в прошлом году «Альфа-банк» не давал ипотеку самозанятым, а с июня 2023 года начал. Достаточно стажа 4 месяца
Что делать в вашем случае
Проанализируйте ситуацию. Если у вас нет официальной работы и работодателя, который хотя бы по телефону подтвердит трудоустройство, попробуйте оформить самозанятость или ИП.
Если и этот вариант не подходит, придется устроиться на работу и после испытательного срока либо без него через 3—4 месяца подать заявку в банк. Такой минимальный срок требует большинство кредиторов.
Вопрос не только в том, как получить ипотеку без официальной работы, но и как вы будете погашать долг. Если у вас нет стабильного дохода, это высокий риск. В случае просрочки банк имеет право по суду обратить взыскание на ипотечную квартиру. Тогда ее продадут на торгах. И неважно, что она будет для вас единственным жильем или там прописан и проживает ребенок: закон разрешает наложить взыскание на ипотечное жилье при нарушении условий договора.
Что делать? Читатели спрашивают — эксперты отвечают
Задать свой вопрос
Вопрос был задан 12.07.2023 и дополнен ответом эксперта 27.09.2023
Елена Грудинина
А вы брали ипотеку без официального дохода? Расскажите, как все прошло:

Брать в ипотеку 15 лямов? Да вы не из простых смертных. У вас там свои законы действуют, для богатых
Eva, даже льготные программы идут с лимитом по Москве до 12 млн.
15 млн не такая уж и большая сумма кредита. ) бывает гораздо больше)

Чел нахапал 15 лямов и не может погуглить или взять квартиру поскромнее?
Имхо просто попонтоваться решил)
Отредактировано
И что, ни ИП, ни самозанятости? Тогда только через специальных людей за хорошее вознаграждение
Герой реалити

Маргарита, самозанятость — черная метка для банков. Был максимальный доход по самозанятости больше полугода — посылали как безработную.
Отредактировано
Dinara, Сберик мне без проблем оформил, даже не спросил справку о доходах. Предъявила СНИЛС и паспорт. Я оставила заявку с этими 2 документами, мне позвонили из Сбера распросили о моей сфере деятельности и одобрили. Но у меня в Сбере все счета, поэтому банк в курсе моих вкладов и доходов сумма кредита была всего 6 миллионов, первоначальный взнос 15%, 1 миллиона покупала новостройку по субсидированная ставке 2% годовых. И 23 100 — это небольшой ежемесячный платёж. Так что, возможно, у меня не возникло проблем именно из-за совокупности всех этих факторов.
Ольга, 23 100 в месяц я даже за кредит не считаю)
Чего б не дать, если все счета у них на виду. Тут будет весело, если копнешь, а у спрашивающего ни счетов, ни кредитной истории, ничего.
Маргарита, 89883500034 сделаю любую ипотеку
user2578628, спасибо, у меня есть))
Маргарита, и тоже можно)
Маргарита, ну это да, кредитную историю я, специально создавала с помощью кредитки. При этом всегда укладываясь в льготный период. И тоже в Сбере. Поэтому, да, банку все видно, рисков для него никаких
Dinara, в Москве около 40 банков, которые предоставляют ипотеку. Самозанятых без проблем можно одобрить в ряде из них, даже без документов, подтверждающих доход.
Есть много практики в этом вопросе)
Dinara, вот и неправда) мне одобрил сбер и ВТБ , в итоге в сбере взяла год назад
Dinara, наверное, сумма большая нужна была? Мне банк с моей самозанятостью 6,2 миллиона выдал при первоначальном взносе 15%. Правда это было околонулевая 2% ипотека в конце декабря 2022 года
Маргарита, зачем вводите человека в заблуждение))) можно оформить без официального трудоустройства. В статье про это подробно написано. Это не такая уж и редкость на рынке ипотеки.
Ирфан, где в 2023 году в Москве трёшки за 10 млн рублей? Это цена однушки.
Раньше ВТБ давал по двум документам, если первоначальный взнос 50%. Никаких справок о доходах. Узнайте, может и сейчас дают
Аси, У ВТБ есть программы по двум документам. Они были и раньше, только первый взнос был не 50%, а гораздо меньше.
Сейчас там можно получить ипотеку по паспорту с первоначальным взносом, по-моему, от 15%
Аси, сбер тоже давал
Аси, кстати да, как физ лицо по двум документам может прокатить. Вопрос только суммы одобренной.

Есть. Сбер даёт под честное слово. Только процент будет выше. Насчёт суммы не знаю. Знакомый так брал, но сумма была относительно вашей небольшая.
Многие банки дают ипотеку по 2 документам с первоначальным взносом от 20%. Единственное в анкете обязательно нужно указать место работы, уровень дохода и контакты по которым подтвердят, что вы там действительно работаете. Из документов только паспорт и СНИЛС или водительское удостоверение.
Маргарита, вы не разбираетесь в вопросе, а уверяете всех, что это возможно только если заплатить посреднику, который сделает справку.
А если сейчас статью читают потенциальные покупатели, которые хотят купить недвижимость в ипотеку, то вы их отпугиваете такими комментариями.
Я практикующий ипотечный брокер, который только в этом году провел пару десятков таких сделок «по двум документам», могу вас заверить в том, что без особого труда подберу банк, который рассмотрит заявку по двум документам, без левых и липовых справок, при этом не будет увеличивать ставку по кредиту и первый взнос будет от 20%.
В Москве и области около 40 банков, которые плотно работают с ипотекой и такие банки, о которых я говорю, реально существуют.
Я собственно специализируюсь на сложных клиентах и справки им не рисую. обхожусь без этого))

естественно, так и называется — ипотека по двум документам. это паспорт и СНИЛС, например. никаких НДФЛ не требуется. в моей жизни была такая ипотека с зарплатой просто на бумажке без подтверждения году, наверное, в 2015 и в 2022
Как взять ипотеку и не остаться без штанов
Каждый месяц отдаю треть зарплаты на погашение кредита. Квартиру застройщик обещает сдать в следующем году.
три года платит ипотеку
За эти три года я совершил все ошибки начинающих ипотечников. Я подписал договор не торгуясь, согласился на первый же вариант, предложенный менеджером, не контролировал расходы и жил в долг, пользуясь кредитной картой с задолженностью более 150 тысяч рублей.
Расскажу по порядку.
Как взять ипотеку правильно
- Самостоятельно соберите информацию об интересующем жилье: как оно выглядит, какие цены, кто застройщик.
- Оцените сопутствующие затраты денег и времени: ремонт, проезд до нового жилья, где проживать, пока дом строят.
- Самостоятельно поищите лучшие условия по ипотеке.
- Читайте договор и ставьте подпись только под теми условиями, которые вам ясны и на которые вы согласны.
- Перед тем как взять ипотеку, проведите тренировку. Проживите несколько месяцев, откладывая сумму ипотечного платежа и анализируя свой бюджет.
- Не допускайте лишних выплат в виде комиссий или пеней за просрочку платежа.
Импульсивный выбор
В 2014 году я решил перестать снимать жильё. За эти же деньги можно было вложиться в новостройку на этапе котлована, а через несколько лет въехать в собственную квартиру. Просмотрел объявления о новом жилом квартале, где продают квартиры по акции, и решил в тот же день ехать в офис продаж подписывать договор. Дом обещали сдать через пару лет. Далековато, конечно, зато собственная квартира.
Как правильно
Недвижимость нельзя покупать быстро и на эмоциях. Цена, скидки, акции и всё остальное, о чём говорят в рекламе, не имеет значения. Прежде чем ехать в офис продаж, надо изучить состояние рынка, почитать форумы ипотечников, проверить документы (разрешение на строительство, проектную декларацию), лично съездить на стройки приглянувшихся домов и составить рейтинг.
Застройщики хотят, чтобы вы приняли решение на эмоциях. Для этого проводят акции, рисуют красивую рекламу и ждут вас в модных офисах с приветливыми менеджерами. Пусть это не сбивает вас с толку.
Оценивайте строящееся жильё с точки зрения сопутствующих расходов:
- где вы будете жить, пока дом будут строить, и сколько это будет стоить;
- во сколько вам обойдется ремонт новой квартиры;
- где находится новостройка и сколько вы будете в будущем тратить на дорогу.
То, что вы можете себе позволить квартиру за 2 миллиона рублей в красиво нарисованном доме на плакате, еще не значит, что вы потом не пожалеете об этой покупке.
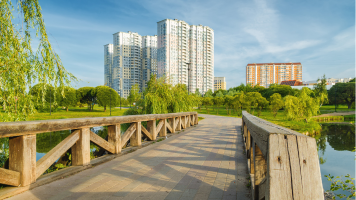

Ожидание — блестящие панели, вечнозеленый газон и голубое небо

Реальность — дом ничем не отличается от любой другой многоэтажки

Застройщики предлагают квартиры с готовой отделкой и красивым дизайном. Качество этого ремонта вы не контролируете

Если отказаться от отделки, квартиру вы можете получить примерно в таком виде. Самостоятельный ремонт обойдется дороже, но качество вы сами проконтролируете

Мой дом по договору должны сдать летом 2017 года

Ожидание — блестящие панели, вечнозеленый газон и голубое небо
Реальность — дом ничем не отличается от любой другой многоэтажки
Застройщики предлагают квартиры с готовой отделкой и красивым дизайном. Качество этого ремонта вы не контролируете
Если отказаться от отделки, квартиру вы можете получить примерно в таком виде. Самостоятельный ремонт обойдется дороже, но качество вы сами проконтролируете
Мой дом по договору должны сдать летом 2017 года
Но стройка еще даже не близится к концу. Это фотография из официального фотоотчета застройщика от 1 декабря 2016 года. Мой дом слева на заднем плане
Быстрое заключение сделки
Я позвонил застройщику и забронировал квартиру. Менеджер сообщил, что текущая цена по акции будет действовать только два дня, поэтому нужно скорее оформлять сделку.
У застройщика договор с банком «Солнечный». Если воспользоваться их ипотечным предложением, будут дополнительные бонусы: сниженная процентная ставка и неизменная цена на квартиру до окончательной сделки с банком. Процесс обещают простой: нужно лишь передать документы, дождаться, пока банк одобрит ипотечный кредит, и приехать подписать договор. Всё цивилизованно и с улыбкой. (Еще бы, такие деньги на кону!)
Для получения кредита собрал и отправил электронной почтой требуемые документы (заявление, справку 2- НДФЛ , копию паспорта), и через неделю кредит был одобрен. Правда, сумма ежемесячного платежа на 2500 рублей больше, чем я ожидал. В «Солнечном» сказали, что это из-за отсутствия кредитной истории. Но я решил, что еще пару тысяч в месяц осилю, и согласился.
Через пару месяцев я просматривал другие предложения и нашел банки с более выгодными условиями, но было уже поздно.
Как правильно
«Давайте быстрее, пока цена не поднялась», — классическая уловка менеджеров, которые хотят, чтобы вы заключили сделку здесь и сейчас, а не сравнивали условия. Когда кажется, что решать надо срочно, не все могут здраво оценить, что именно им предлагают, — и соглашаются на невыгодную сделку.