Калькулятор доходности вкладов
Рассчитать доход по вкладам на онлайн калькуляторе по депозиту в банке, как он меняется в зависимости от разных сроков и условий, актуальных на 23.01.2024.
Сумма вклада
Укажите целое число больше нуля
Срок размещения
задать свой
выбрать из списка
Укажите целое число от 0 до 1826
Укажите целое число от 0 до 60
Дата начала срока
Процентная ставка
Укажите число от 0,01 до 99,99
Начислено процентов
- добавлять ко вкладу
- выплачивать
Периодичность капитализации
Периодичность выплат
Пополнение вклада
Укажите целое число больше нуля
Рассчитать
Предложения месяца
Накопительный счет
Газпромбанк
до 16,5% годовых
Посмотреть
Лицензия №354
Без посещения банка
Банк ДОМ.РФ
Без посещения банка
Посмотреть
Лицензия №2312
до 16% годовых
Посмотреть
Лицензия №1000
Надежный (на 6 месяцев)
16,7% годовых
Посмотреть
Лицензия №2272
Копить (онлайн)
Газпромбанк
до 15% годовых
Посмотреть
Лицензия №354
Калькулятор вкладов
Калькулятор вкладов на Банки.ру — это сервис подбора и оформления вкладов и накопительных счетов для тех, кто ищет возможность вложить деньги под высокий процент. Здесь можно рассчитать доходность вклада и открыть депозит онлайн. У нас самая полная база актуальных предложений с повышенной ставкой на 23.01.2024 и специальные условия от банков, только для пользователей Банки.ру.
Основная задача вкладчика – разместить свои сбережения на депозит, который принесет максимальный доход. Чтобы выяснить итоговую сумму вклада по окончании его срока и произвести расчет по доходу, порой бывает недостаточно знать размер годовой процентной ставки. Нужно воспользоваться калькулятором процентов по вкладам, ведь основные факторы, которые следует учитывать при расчете дохода, – это наличие капитализации и периодичность внесения дополнительных взносов в выбранный вами вклад. Кроме того, открывая вклад под высокую ставку, следует учитывать, что доходы по вкладам в РФ облагаются налогом. При расчете налога оценивается суммарный доход по всем вкладам в различных банках, за минусом необлагаемой налогом суммы, которая зависит от максимальной ключевой ставки ЦБ за год. Показатель умножают на 1 млн рублей. От уплаты налога освобождаются доходы по вкладам, процентная ставка по которым ниже 1% годовых, и доходы по счетам эскроу.
Калькулятор доходности вкладов на сайте Банки.ру поможет произвести расчет суммы вклада с процентами. В депозитном калькуляторе указываете дату, когда вы планируете разместить сбережения в банке и срок привлечения вклада, который вы можете задать произвольно с точностью до одного дня. Депозитный калькулятор безошибочно определит день, когда вы сможете забрать свои сбережения вместе с начисленными процентами.
В калькуляторе депозитов можно сравнить сумму дохода в зависимости от того, будут проценты добавляться к сумме вклада либо выплачиваться на отдельный счет. Калькулятор вкладов с капитализацией покажет, как происходит расчет процентов и увеличивается сумма вашего вклада, ведь при выборе такого способа начисления проценты присоединяются к сумме вклада, тем самым увеличивая ее.
В калькуляторе вклада с пополнением необходимо будет указать периодичность, с которой вы планируете вносить дополнительные взносы, и сумму пополнений.
Калькулятор вкладов онлайн рассчитает для вас сумму дохода за вычетом налогов и покажет итоговую сумму вклада с начисленными процентами, в том числе с довложениями. Прежде чем открывать вклад в банке, с помощью калькулятора вкладов вы сможете вычислить доходность выбранного вами вклада с учетом всех его параметров.
Универсальный калькулятор вкладов на сайте Банки.ру поможет нашим пользователям быстро произвести расчет вкладов и точно посчитать ожидаемый доход от своих сбережений.
Калькулятор сложного процента с капитализацией на Банки.ру
Сложный процент — это начисление процентов вклад, в том числе и на сумму прибавленную к телу вклада (полученную от выплаты процентов предыдущего периода). Фактически это — капитализация процентов по вкладу.
Как на калькуляторе посчитать сложный процент:
- в поле «Капитализация» выбираете необходимую периодичность (согласно договору она может быть ежемесячная, ежедневная, ежеквартальная, или ежегодная и т.д), если иных условий по депозиту нет — нажимаете «Рассчитать»
- если условия предусматривают не только капитализацию, но и пополнение и вы хотите рассчитать итоговую сумму доходности вклада, то внесите в поле «Пополнение вклада » планируемую периодичность пополнений и сумму, которую планируете вносить на вклад. Далее нажмите кнопку «Рассчитать» .
- на странице с расчетом наш сервис покажет вам следующие параметры выбранного продукта:
- Расчет доходности вклада.
- Сумму вклада.
- Сумма довложений.
- Начисленные проценты.
- Удержано налогов ( В РФ доходы по ставке выше 10% в рублях и выше 9% в валюте облагаются налогом в размере 35%)Также там вы можете посмотреть примерный график выплат процентов и платежей и подходящие под ваши желаемые условия, банковские вклады.
Часто задаваемые вопросы по калькулятору вкладов
Как рассчитать доход если условия вклада не получается описать с помощью параметров калькулятора?
Мы постарались сделать калькулятор максимально универсальным, но всё же многообразие условий вкладов не позволяет отобразить все возможные варианты ни в одной, даже самой совершенной программе.
Однако, как арифметический калькулятор с помощью базовых операций позволяет произвести довольно сложные вычисления, так и предлагаемый калькулятор способен рассчитать доход по большинству предлагаемых банками вкладов путём комбинирования нескольких расчётов.
Основная идея — разделить «сложный» вклад на несколько «простых» и произвести несколько вычислений с помощью калькулятора вклада. Примеры комбинированных расчётов в наиболее распространённых ситуациях показаны далее.
Как посчитать доход по вкладу при нерегулярных или неравных довложениях?
При нерегулярных довложениях можно рассматривать вклад как серию последовательно размещаемых вкладов, каждый из которых больше предыдущего на сумму начисленных процентов и на сумму очередного довложения. Или можно рассчитать довложения как отдельные вклады.
Пример:
Вклад в сумме 150 000 руб. размещается 05.12.2008 на 12 месяцев, под 10% годовых; выплата процентов к конце срока вклада; доход по вкладу налогом не облагается. Через 2 месяца после размещения к сумме вклада будут добавлены 100 000 руб. (закончился вклад в другом банке), а ещё через 3 месяца — 50 000 руб. (премия по итогам квартала).
Доход по вкладу можно рассчитать 2 способами:
Первый вариант: разделить срок вклада на 3 периода. Первые 2 месяца размещаются 150 000 руб. (до 5.02.2009). Затем в течение 3 месяцев — 250 000 руб. (с 05.02.2009 по 5.05.2009) и последние 7 месяцев — 300 000 руб. (с 05.05.2009 по 05.12.2009). Воспользуемся калькулятором: доход по вкладу составит 26 230 руб. (2 545 руб. + 6 096 руб. + 17 589 руб.).
Второй вариант: рассматривать довложения как отдельные вклады,т.е. как 3 вклада: 150 000 руб. на 12 мес., 100 000 руб. на 10 мес. и 50 000 руб. на 7 мес. Доход по вкладу составит так же 26 230 руб. (14 997 руб. + 8 301 руб. + 2 932 руб.)
А если процентная ставка изменяется в течение срока вклада?
Действительно, по некоторым вкладам ставка может измениться в течение срока размещения. Например, по вкладу с возможностью довложения ставка увеличивается после достижения суммой вклада некоторого уровня, или ставка по вкладу зависит от уровня ставки рефинансирования Банка России. Рассчитать доход по таким вкладам можно разбив срок вклада на несколько периодов и рассчитав их последовательно.
Пример:
250 000 руб. размещаются 05.12.2008 на 9 месяцев; выплата дохода в конце срока. Первоначальная ставка составляет 10% годовых и каждый квартал увеличивается на 0.25% годовых.
Разделим вклад на 3 вклада со сроком 3 месяца и ставками 10%, 10.25% (с 05.03.2009) и 10.5% годовых (с 05.06.2009). Доход по вкладу составит 19 231 руб. (6 159 руб. + 6 456 руб. + 6 616 руб.)
По вкладу возможны довложения, но на них начисляется другой процент, не такой как на основную сумму вклада. Как посчитать доход?
В этом случае тоже можно использовать наш калькулятор. Фактически, нужно рассматривать первоначальную сумму вклада и довложения как отдельные вклады, с разными сроками и ставками размещения, рассчитать их по отдельности и суммировать результат.
Пример:
Вклад в сумме 400 000 руб. размещается 05.12.2008 на 12 месяцев под 10% годовых с выплатой дохода в конце срока вклада. По вкладу возможны довложения; ставка на довложения, размещённые менее чем за 6 месяцев до окончания срока вклада меньше основной ставки по вкладу на 0.5% годовых. Предполагается, что по вкладу будет довложение в размере 50 000 руб. через 8 месяцев.
Рассчитаем отдельно доход по основной сумме вклада за 12 месяцев по ставке 10% годовых и отдельно — доход, начисленный на дополнительную сумму за 4 месяца (12 месяцев — 8 месяцев) по ставке 9.5% годовых (с 05.08.2009). Доход составит 41 580 руб. (39 992 руб. — доход по основному вкладу и 1 588 руб. — доход по довложению).
Как посчитать доход если в течение срока вклада изменились условия налогообложения вкладов?
Для расчёта дохода при изменении условий налогообложения вклад можно разделить на несколько периодов, в течение которых условия налогообложения были неизменными и провести последовательные расчёты.
Пример:
Вклад в размере 500 000 руб. был размещён 15.01.2009 на 3 месяца под 14% годовых с выплатой дохода в конце срока. В момент совершения вклада ставка рефинансирования Банка России составляла 13% годовых. С 01.02.2009 ставка рефинансирования повысилась и составила 13.5% годовых.
Для расчёта дохода период размещения вклада нужно разделить на два временных отрезка — 17 дней с 15.01.2009 по 01.02.2009 (дата изменения ставки рефинансирования) и 73 дня — с 01.02.2008 по 15.04.2008 (окончание срока вклада).
Доход за первый период после вычета налога составит 3 179 руб., за второй период — 13 825 руб. Всего доход по вкладу составит 17 004 руб.
Тип вкладов
- Пенсионные
- Под высокий процент
- На месяц
- На 5 лет
- В рублях
- На 4 месяца
- На 5 месяцев
- На 7 месяцев
- На 8 месяцев
- На 11 месяцев
- От 3 до 4 месяцев
- От 6 до 10 месяцев
- В золото
- В платине
- В палладий
- Благотворительный
- Инвестиционный
- Мультивалютный
- Накопительный
- Новогодние
- На 10 месяцев
- На 6 месяцев
- На 3 месяца
- С повышенной ставкой
- С ежеквартальной выплатой процентов
- В долларах
- В евро
- Детский
- До востребования
- Онлайн
- Сезонные
- С капитализацией
- 10000 рублей
- 50 000 рублей
- 300000 рублей
- На 2 года
- 100 тыс. рублей
- 200 тысяч рублей
- Максимальный процент
- Найти лучшее предложение
- ТОП 10
- 500000 рублей
- Накопительные счета
Куда можно вложить 5000 рублей и получить прибыль
Чтобы начать инвестировать не нужен большой капитал, достаточно и нескольких тысяч рублей. Главное — сделать из этого привычку и регулярно пополнять счёт. Рассказываем, как можно составить портфель из небольшой суммы.

Состав портфеля зависит от индивидуальных черт инвестора:
- его отношения к риску;
- возраста;
- цели накоплений;
- срока инвестиций.
Что входит в портфель
- акций крупнейших и наиболее надежных компаний глобального рынка с рублёвым хеджем (FXRW) — 60%;
- еврооблигаций российских компаний (FXRB) — 25%;
- золота (FXGD) — 15%.
Сколько нужно денег, чтобы составить портфель
Стоимость одной акции FXGD, по данным на 5 августа 2021 года, составляет 891 рубль. FXRB можно купить за 1 896 рублей, а FXRW — за 1,286 рубля.
Чтобы составить портфель в необходимых нам пропорциях, нужна первоначальная сумма в размере чуть меньше 10 000 рублей. Можно в первый месяц купить по одной акции фонда на золото и на еврооблигации, а во второй — докупить недостающие FXRW, чтобы уложиться в заданные 5000 рублей в месяц.

Сколько можно заработать
Если продолжать инвестировать по 5000 рублей ежемесячно в течение 30 лет, стоимость портфеля в конце периода может составить 8 017 954 рубля. Из них 1 805 000 — это вложенные средства, а 6 212 954 рубля — ожидаемая доходность (почти 9%).
При сроке дожития 264 месяца (ожидаемый период выплаты пенсии, который использует в своих расчетах Пенсионный фонд), инвестор сможет ежемесячно получать к государственной пенсии прибавку в размере 30 371 рубля*.
Не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходности в будущем. Инвестиции связаны с риском. Составить свой индивидуальный портфель можно с помощью бесплатного робо-калькулятора на FinEx.
*Расчеты произведены без учета будущей инфляции.
Поделиться
Последние новости
FXRU – необходимые шаги для подготовки к возобновлению расчета СЧА и операций на первичном рынке
22 ноября 2023
Делистинг FinEx ETF с Московской биржи не навредит инвесторам
7 августа 2023
FinEx планирует дополнительные шаги, направленные на получение лицензии от Казначейства Бельгии
26 июня 2023
От тюльпанов до каналов: 7 главных экономических пузырей прошлого
14 июня 2023
© 2024 Finex-ETF
в будни с 10:00 до 19:00
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.
Вклады на 5000 рублей в Москве
Здесь вы можете открыть вклад на 5000 рублей с процентной ставкой до 16,1% годовых. Выбирайте из 15 предложений от 7 банков и оформляйте депозит онлайн, на специальных выгодных условиях!
Предложения месяца
13 предложений от 10 банков
Вклады с онлайн-заявкой
912 предложений от 173 банков
Накопительные счета
89 предложений от 61 банков
Вклады на 3 мес.
25 предложений от 20 банков
Вклады в рублях
912 предложений от 173 банков
15 вклада подобрано
Трансстройбанк
Эффективная ставка
13,35 — 16,10%
91 — 540 дн.
Еще 2 вклада
Трансстройбанк
Эффективная ставка
60 — 365 дн.
Ингосстрах Банк
Классический (в конце срока)
Эффективная ставка
93 — 1100 дн.
Еще 2 вклада
Ингосстрах Банк
Классический (ежемесячно)
Эффективная ставка
93 — 1100 дн.
Базовый (в конце срока)
Эффективная ставка
12,50 — 12,75%
31 — 367 дн.
Еще 2 вклада
Базовый (ежемесячно)
Эффективная ставка
12,00 — 12,25%
91 — 367 дн.
Банк «Санкт-Петербург»
Эффективная ставка
91 — 1097 дн.
Еще 2 вклада
Банк «Санкт-Петербург»
Эффективная ставка
31 — 1825 дн.
Кредит Европа Банк
Эффективная ставка
31 — 1098 дн.
Еще 3 вклада
Кредит Европа Банк
Накопительный
Эффективная ставка
181 — 730 дн.
Кредит Европа Банк
Растущий Доход
Эффективная ставка
Пенсионный
Эффективная ставка
93 — 372 дн.
Еще 3 вклада
Срочный вклад для детей-инвалидов
Эффективная ставка
Накопительный
Эффективная ставка
Эффективная ставка
Еще 1 вклад
* Все предложения, отображенные на данной странице, являются лучшими или выгодными исключительно по мнению экспертов Банки.ру. Эффективная ставка и доходность рассчитаны по методике Банки.ру и не являются офертой.
Предложения месяца
Банк ДОМ.РФ
ДОМа надежно (без визита в банк)

до 17.5% годовых
91 — 367 дн. срок
Газпромбанк
Копить (онлайн)

до 15% годовых
31 — 1095 дн. срок
Надежный (на 6 месяцев)

16.7% годовых
182 дн. срок
Газпромбанк
Накопительный счет
до 16.5% годовых
1 — 61 дн. срок
до 16% годовых
30 — 91 дн. срок
Вклады на 5000 рублей в Москве — ТОП 10 банков с выгодными вкладами в 2024 году
| Банк | Эффективная ставка | Срок | Сумма |
|---|---|---|---|
| Трансстройбанк | до 16.10% | 181 дней | от 2 000 000 ₽ |
| Ингосстрах Банк | до 14.25% | 183 дней | от 50 000 ₽ |
| Авангард | до 12.75% | 181 дней | от 10 000 ₽ |
| Банк «Санкт-Петербург» | до 12.73% | 91 дней | от 50 000 ₽ |
| Кредит Европа Банк | до 12.40% | 368 дней | от 3 000 ₽ |
| ИК Банк | до 6.45% | 372 дней | от 200 000 ₽ |
| Ситибанк | до 2% | 31 дней | от 30 000 ₽ |
Отзыв сотруднику user-677012657336 Благодарность сотруднику банка Виолетте за помощь в оформлении вклада, выдачу карты и открытии и закрытии счетов в офисе Новогиреево. Менеджер банка была очень внимательна и.
Отзывы о вкладах в городе Москва
Благодарность
Оценка 5 Проверяется
23.01.24. Я посетил офис Новогиреево, для переоформления вклада, попал к прекрасному менеджеру — Тулушевой Наталье, она очень доступно и тактично выполнила все необходимые. Читать полностью
Отзыв сотруднику
Оценка 5 Проверяется
Благодарность сотруднику банка Виолетте за помощь в оформлении вклада, выдачу карты и открытии и закрытии счетов в офисе Новогиреево. Менеджер банка была очень внимательна и. Читать полностью
Благодарность сотруднику
Оценка 5 Проверяется
Выражаю благодарность сотруднику банка Воронкову Виктору за его профессионализм и внимание. Обратились 23.01.24 для открытия вклада, накопительного счёта ю, куда перевели денежные. Читать полностью
Благоларность
Оценка 5 Проверяется
Обратилась в офис банка на Братиславской, 23.01.2024, мне нужно было переоформить вклад,забрать проценты, Финансовый Эксперт Мария, любезная и приятная девушка, помогла мне. Читать полностью
Благодарность Татьяна Академическая
Оценка 5 Проверяется
Пришла 23.01 на переоформление вклада, к себе пригласила Татьяна, 1 окно. Менеджер предложил разные варианты переоформления, подобрали самый выгодный вклад. Так же Татьяна помогла. Читать полностью
Благодарность сотруднику Сходненская
Оценка 5 Проверяется
Обратилась в Банк Русский Стандарт по адресу Химкинский Бульвар дом 21 Обслуживалась у сотрудника Александрии. Хотелось бы отметить сотрудника как компетентного специалиста. Читать полностью
Благодарность Татьяна Академическое
Оценка 5 Проверяется
Обратился 23.01.2024 в офис Академический для переоформления вклада, талон ВП 001. В очереди не ждал, сразу пригласила Татьяна, в 1 окно. Девушка все доступно объяснила, подобрала. Читать полностью
Вклады на 5000 рублей
В каком банке открыть вклад на сумму от 5000 рублей
- ПАО АКБ «АВАНГАРД» — Базовый (в конце срока) — до 12.75%
- ПАО АКБ «АВАНГАРД» — Базовый (ежемесячно) — до 12.25%
- ЭКСИ-Банк (АО) — Срочный — до 3%
- ПАО Комбанк «Химик» — Пополняемый — до 10%
- ООО КБ «Уралфинанс» — Бизнес-плюс — до 4%
Какие самые выгодные вклады на 5000 рублей на 23.01.2024?
На сегодняшний день самые выгодные вклады на 5000 рублей имеют максимальную ставку в 16,1% годовых.
Сколько предложений действует на сегодня?
На сайте представлены вклады на 5000 рублей от 15 крупнейших банков’ России.
Какой максимальный срок вкладов на 5 тысяч рублей?
Максимальный срок для представленных на сайте вкладов на 10 тысяч рублей составляет 5 лет.
Публикация: 16.03.2022
Изменено: 19.01.2023
Эксперты направления вклады и депозиты
Оксана Трунова
эксперт отдела анализа банковских услуг Банки.ру
Задать вопрос о вкладах
Эксперт Банки.ру
Наша команда экспертов доступна в рабочие дни с 10 утра до 7 вечера
Читать ответы Задать вопрос
Предложения
Предложения по вкладам в городах
Предложения по вкладам в банках
Все продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Ещё
Страхование
Карты
Ипотека
РКО
ОСАГО и КАСКО
Кредитные карты
Дебетовые карты
Потребительские кредиты
Депозиты
Микрозаймы
Ипотечные кредиты
Расчетно-кассовое обслуживание
Показать еще
Самый большой финансовый маркетплейс в России*
Теперь финансовый маркетплейс Банки.ру
и в мобильном приложении
app store google play app gallery
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО ИА «Банки.ру» использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
© 2005—2024 ООО ИА «Банки.ру». При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года
Куда вложить деньги в 2023 – 2024 году, чтобы получать доход
Нет сбережений — плохо, потому что если ломается стиральная машина, приходится брать кредит и платить банку проценты. Есть сбережения — тоже плохо. Не знаешь, куда вложить деньги, чтобы уберечь от инфляции. Но мы знаем, как решить вторую проблему. Приводим список доступных финансовых инструментов, с помощью которых можно не только сберечь, но и приумножить накопления.
Банковский вклад
Безусловно, самый популярный финансовый инструмент из-за простоты и безопасности — банковский вклад. Сюда же относятся накопительные счета.
Плюсы: средства до 1,4 млн рублей застрахованы. Если размер накоплений больше, то можно положить деньги в разные банки. Сбережения можно в любой момент снять. Вы потеряете проценты, но зато сами деньги будут в целости и сохранности. Минусы: ставки по вкладам не покрывают инфляцию. Следовательно, со временем накопления обесцениваются. Если проценты превышают инфляцию, значит, к депозиту привязана накопительная страховка. В итоге часть сбережений можно потерять.
Драгоценные металлы
В начале 2022 года на втором месте стояла бы иностранная валюта — доллары, евро, фунты стерлингов. Из-за противостояния с Западом новыми валютами для россиян стали драгоценные металлы — золото, серебро, платина. Плюсы: золото называют защитным активом. Какой бы ни случился кризис, инвесторы переносят сбережения в золото. В итоге цены на драгоценный металл растут и приумножают ваши сбережения.
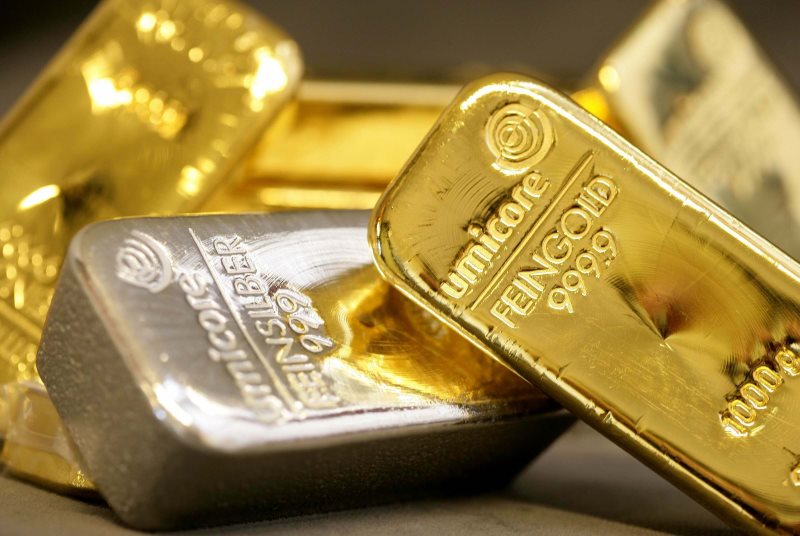
Минусы: в обычное время золото может как дорожать, так и дешеветь. Точно также ведут себя и другие драгоценные металлы. Предугадать, будет ли расти цена на металл, практически невозможно.
Золото и серебро — новая валюта. Фото: artalix.ru
Иностранная валюта
Риск блокировки валют недружественных стран остаётся, поэтому мало кто рекомендует вкладывать сейчас в доллары и евро (разве что только в наличную валюту). Но помимо ьрыдиционных для сбережений валют есть юани, дирхамы и так далее. Плюсы: валюта дружественных стран находится в свободном доступе — можно покупать и продавать на бирже, снимать наличные в банках. Кроме того, есть вклады в дружественных валютах. Значит, можно заработать не только на курсовой разнице, но и на процентах по депозитам. Минусы: большинство иностранных валют не резервные, а значит, непредсказуемые. Можно как получить доход на разнице курсов валют, так и потерять часть денег.
Облигации
Эксперты считают долговые бумаги самым консервативным инвестиционным инструментом. Риски невысокие, если, конечно, вы не покупаете облигации малоизвестных компаний, не исследовав, насколько они финансово устойчивы. Плюсы: доход по облигациям немного выше, чем по банковским вкладам, но также может не перекрывать инфляцию. Впрочем, доход можно повысить, если покупать бумаги с индивидуального инвестиционного счёта. Тогда выгода увеличится на 13% за счёт налогового вычета. Минусы: чтобы ни говорили Минфин, Сбербанк или другие компании, предлагающие купить облигации, ценные бумаги не застрахованы. В случае банкротства того, кто их выпустил, человек потеряет деньги. Поэтому к выбору долговых бумаг нужно подходить тщательно.
Акции
Ещё один вид простых ценных бумаг. Однако это более рискованное вложение. Вы можете купить акции по 100 рублей, а завтра они будут стоить 50 рублей. Итог: вы потеряли половину сбережений. Правда, убыток не будет считаться реальным, пока вы не продадите бумаги.
Плюсы: можно зарабатывать как на росте цен акций, так и на дивидендах. Минусы: далеко не все российские компании платят дивиденды. Доступ к зарубежным акциям либо закрыт, либо сложен для большинства людей. Из-за того, что бумаги могут потерять в цене и потом будут долго отрастать, в акции следует вкладывать только те деньги, которые не потребуются в обозримом будущем.
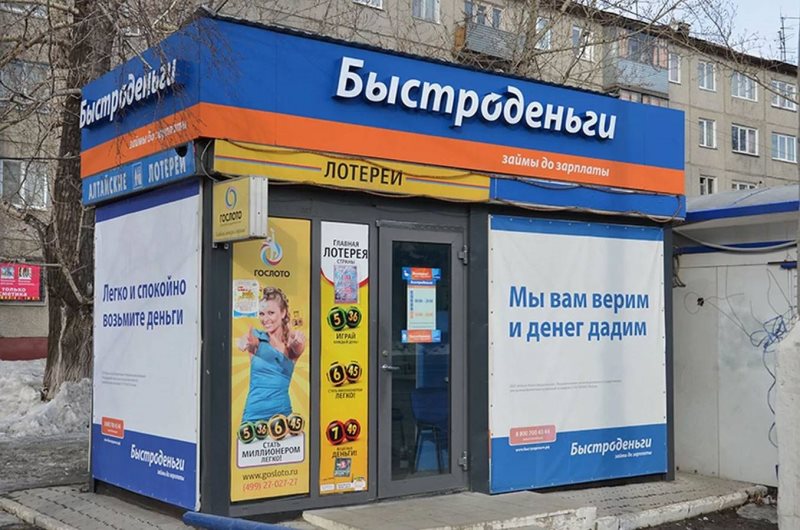
Давать деньги в долг как инвестиция. Фото: kredit-on.ru
Микрофинансовые организации
На современном российском рынке можно не только брать займы до зарплаты в микрофинансовых организациях (МФО), но и выступать кредитором. Есть возможность вкладывать в МФО. Плюсы: доход от вложений в микрофинансовый бизнес может превышать 20%. То есть не только покрывать инфляцию, но и приносить доход. Минусы: вложения рискованные — гарантированного дохода нет. Кроме того, физлицам запрещено вкладывать в МФО меньше 1,5 млн рублей.
Краудлендинг
Техника та же, что и при вложениях в МФО. Но здесь человек выдаёт кредиты компаниям (чаще стартапам) через специальные площадки. Плюсы: если бизнес «выстрелит», то можно заработать немалую прибыль. Минусы: компании часто прогорают, а кредиторы терют деньги. Поэтому краудлендинг подходит только для самых рискованных, ну или для тех, кому деньги достались легко — например, выиграли в лотерею.
Кредитные кооперативы
Ещё один вид вложений, связанный с кредитованием, но уже частных лиц. Здесь, в отличие от МФО, нет минимального порога инвестиций. Можно вкладывать любую сумму, предварительно проверив легальность организации, воспользовавшись специальным сервисом на сайте ЦБ. Плюсы: можно заработать доход, превышающий ключевую ставку в два раза. Минусы: вложения не застрахованы. Если кооператив обанкротится (а таких мы видели не мало), вкладчики теряют деньги.
Бизнес
Если удалось накопить от 100 000 рублей и выше, то можно вложить деньги в собственный бизнес. Вариантов много, начиная с онлайн-лекций, пошива постельного белья, десертов ручной работы и заканчивая полиграфией, сувенирами. Плюсы: можно превратить любимое дело в то, что будет приносить доход на протяжении долгих лет. Это, пожалуй, самое выгодное вложение денег. Минусы: прежде чем решиться на открытие бизнеса, следует тщательно продумать идею — будет ли пользоваться спросом то, чем вы мечтаете заниматься и как долго. Иначе потеряете деньги и время.
Десерты ручной работы как идея для собственного бизнеса. Фото: trawa-moscow.ru
Образование
Ещё один нефинансовый инструмент — вложение денег в собственное образование. По плюсам и минусам примерно схож с инвестициями в собственный бизнес. Но есть и отличия. Плюсы: верно выбранное направление будет приносить дополнительный доход всю жизнь в виде более высокой зарплаты. Минусы: важно выбирать не только то, что нравится и пользуется успехом, но и учитывать собственные возможности. Например, не стоит идти учится на IT-специалиста, если вы не знаете, как пользоваться базовыми компьютерными программами.
Здоровье
Замыкают нашу подборку вложения в собственное здоровье. Пожалуй, это единственный вид инвестиций, который приносит исключительно доход — материальный и душевный. Например, если потратите накопления на абонемент в фитнес-зал, будете усердно тренироваться, то через некоторое время получите доход в виде подтянутой фигуры и сэкономите на лекарствах. К тому же за спорт теперь можно получить ещё и 13% в виде налогового вычета.
Выбирая из множества способов сохранения и преимножения накоплений, нужно соблюдать всего два правила. Первое — не вкладывать в рискованные инструменты средства, отложенные на чёрный день. Так называемая подушка безопасности должна храниться на банковском счёте. Всё, что свыше, надо разложить по разным корзинам. Не стоит покупать только акции, надеясь на сказочную прибыль. Но и ограничивать себя одними облигациями не стоит.