Я взял кредит в банке ренессанс, уже прошло 60 дней, могу ли я отказаться от услуги, финансовая защита’?
Я взял кредит в банке ренесанс, уже прошло 60 дней, могу ли я отказаться от услуги, финансовая защита’?
Ответы на вопрос (2):
14.11.2019, 13:09,
г. Ханты-Мансийск
Добрый день. Отказаться то вы можете в любой момент, но денежки вам никто не вернет. У вас было 14 дней (период охлаждения) для отказа.
Пожаловаться
Автор вопроса
14.11.2019, 13:43,
г. Махачкала
Я извиняюсь, вы сказали что деньги мне не вернут, всю сумму 50 тысяч, или за 60 дней?
Пожаловаться
14.11.2019, 13:43,
Это лучший ответ (выбран автоматически)
За то количество дней за которое услуга не оказывалась. Должны в данном случае применться нормы ст. 782 ГК РФ.
Пожаловаться
14.11.2019, 13:44,
г. Владивосток
Здравствуйте, надо смотреть условия, что именно там за финансовая защита, вообще согласно ст.32 Закона РФ о Защите прав потребителей можно отказаться от услуги, но оплатить придется оказанные услуги. Надо смотреть документы ваши. Возможно какую-то часть денег вернуть будет возможно, может быть и большую часть.
Закон РФ от 07.02.1992 N 2300-1 (ред. от 18.07.2019) «О защите прав потребителей»
Статья 32. Право потребителя на отказ от исполнения договора о выполнении работ (оказании услуг)
Потребитель вправе отказаться от исполнения договора о выполнении работ (оказании услуг) в любое время при условии оплаты исполнителю фактически понесенных им расходов, связанных с исполнением обязательств по данному договору.
Пожаловаться
14.11.2019, 13:47,
Да, можете отказаться от услуги в любое время, если услуга Вам рне оказывалась (нет акта приема-передачи услуги). Отказаться можно на основании ст. 782 ГК РФ. Все 50000 руб можете вернуть.
Пожаловаться
14.11.2019, 13:51,
Здравствуйте, уважаемый Шамиль Мовсарович! Возможно отвечу не так быстро, но возможно мой ответ будет Вам полезен. Давайте по порядку. Тут не все так просто. Смотря что это за финансовая защита.
Если страховка, то так просто уже нет. Это можно было сделать в 14-дневный период с заключения договора согласно пункту 1 Указания Банка России от 20 ноября 2015 г. N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования». Но сейчас согласно ст.958 ГК РФ нужно досрочно погасить кредит, чтобы иметь шансы вернуть страховую премию, да и то при определенных условиях, т.к. договоры составляют так, что и это не поможет. Если же это страховка, выгодоприобрететль банк, то при досрочном расторжении возможен возврат страховой премии пропорционально неиспользованному периоду. Если же нет, то очень проблематично.
Если же это нестраховая услуга, то согласно ст.782 ГК РФ можно вернуть деньги, просто отказавшись в одностороннем порядке от исполнения договора, направив уведомление исполнителю услуги. Удачи Вам в разрешении Вашего вопроса!
Пожаловаться
14.11.2019, 14:10,
Здравствуйте! Вы можете написать заявление о расторжении договора страхования «финансовая защита» и возврате суммы договора за вычетом 60 дней. Однако, возможно, по условиям банка, процент по кредиту может увеличится. Также Вы не возвратите сумму за 60 дней пользования договором. И то, это возможно, если по договору предусмотрена возможность расторжение договора с Вашей стороны, но скорее всего такое условие в договоре отсутствует. Нужно смотреть порядок расторжения договора по самому договору.
Пожаловаться
14.11.2019, 14:39,
Здравствуйте, под финансовой защитой, как я понимаю, подразумевается комплекс страховых услуг, к сожалению, Вы пропустили срок, в течении которого возможен отказ от договора страхования и возвращение уплаченной Вами страховой премии, он составляет 14 дней, а у Вас прошло 60. По этому поводу существует Указание Банка России от 20 ноября 2015 г. N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования»
1. При осуществлении добровольного страхования (за исключением случаев осуществления добровольного страхования, предусмотренных пунктом 4 настоящего Указания) страховщик должен предусмотреть условие о возврате страхователю уплаченной страховой премии в порядке, установленном настоящим Указанием, в случае отказа страхователя от договора добровольного страхования в течение четырнадцати календарных дней со дня его заключения независимо от момента уплаты страховой премии, при отсутствии в данном периоде событий, имеющих признаки страхового случая.
Поэтому сейчас отказываться от услуг страхования Вам просто нет никакого смысла, деньги Вам уже не вернут.
Пожаловаться
Консультация по Вашему вопросу
8 800 505-91-11
звонок с городских и мобильных бесплатный по всей России
Имею кредит в ренессанс банке на срок 27 мес.
Подключена услуга финансовая защита. Плачу кредит уже 15 мес. исправно без использования этой услуги.
Могу ли сейчас отказаться от этого пакета услуг банка и вернуть деньги за неиспользованную услугу?
Читать 2 ответa
Если в Хоум кредите взят кредит, и оформлена финансовая защита, но прошло уже около года, могу ли я от неё отказаться? Или можно отказаться от финансовой защиты только в течение 14 дней?
Читать 4 ответa
20.06.19 взяла потребительский кредит, мне оформили услугу банка финансовая защита и услуга СМС от банка все более чем на 15000 р. А самих договоров на эти услуги не выдали, хочу отказаться от этих услуг.
Читать 3 ответa
Здравствуйте! Можно ли отказаться от финансовой защиты в банке если кредит уже оформлен? (Банк Хоум кредит) . От страховки по кредиту уже отказались, а финансовая защита осталась.
Взяли кредит в ренессанс банке. Банк подключил пакет услуг Финансовая защита, я так понимаю это страховка и за это снял деньги с суммы кредита. Теперь я хочу отказаться от этой финансовой защиты. Как это возможно? Договора со страховой небыло заключено, я ничего не подписывал и у меня на руках нет. Только в кредитном договоре есть в графе Права и обязанности сторон: По желанию клиента банк предоставляет услугу Сервис-пакет Финансовая защита. Клиент обязан уплатить банку комиссию за подключение к сервис пакету Финансовая защита. Банк в праве списать со счета часть кредита в размере. руб, в оплату указанной комиссией. Без финансовой защиты кредит не одобрили бы. Позвонив в банк они сказали пишите в отделение банка заявление и его будут рассматривать 10 дней. Но мне кажется мне нужно ещё писать в страховую компанию, с какой то страховой работает банк, кто предоставляет финансовую защиту, и я думаю что мне нужно просить у них договор страхования. Помогите пожалуйста разобраться.
27 марта 2020 взяла кредит в 500 тысяч в Ренессанс Банке, в договоре есть пункт «По желанию клиента Банк предоставляет Клиенту услугу Сервис-Пакет «Финансовая защита». Клиент обязан уплатить Банку комиссию за Подключение этого Сервис Пакета. Банк вправе списать со счета клиента часть кредита в размере 76950 руб.» В результате кредит получился 576950. Могу ли я отказаться от такого Сервис-Пакета?
Читать 6 ответов
Взяли кредит в банке Ренессанс. В договоре в одном из пунктов была указана услуга Финансовая защита. Хотим отказаться от этой услуги. Посылали заявление письмом по почте с уведомлением, но банк письмо до сих пор не забрал из почтового отделения. Сегодня на прямую написала в банк. Перезвонили и сказали, что нужно было в течении десяти дней после получения кредита написать заявление об отказе. Что делать. Подскажите как поступить.
Читать 3 ответa
Хочу отказаться от услуги финансовая защита в потребительском кредите на товар в банке Хоум Кредит. Где я могу взять помимо офиса банка бланк заявления и возможно ли это сделать онлайн?
Читать 2 ответa
Собираюсь брать кредит в сбербанке. Сказали что без услуги «финансовая защита» кредиты не выдаются. Знаю что поступают неправомерно, но ругаться не хочется. Правда ли что в течении 14 дней после взятия кредита я могу написать заявление и отказаться от финансовой защиты? Заранее большое спасибо.
Как отказаться от услуги Финансовая защита при оформлении кредита в Ренессанс Банке?
27 марта 2020 взяла кредит в 500 тысяч в Ренессанс Банке, в договоре есть пункт «По желанию клиента Банк предоставляет Клиенту услугу Сервис-Пакет «Финансовая защита». Клиент обязан уплатить Банку комиссию за Подключение этого Сервис Пакета. Банк вправе списать со счета клиента часть кредита в размере 76950 руб.» В результате кредит получился 576950. Могу ли я отказаться от такого Сервис-Пакета?
Ответы на вопрос (6):
Пользователь
30.03.2020, 14:24,
г. Волгоград
Можете, ФЗ о защите прав потребителей. Заявляйте претензию о расторжении договора страхования и возврате страховой премии.
Пожаловаться
30.03.2020, 14:24,
Можно отказаться пока не истек срок и вернуть деньги, для этого необходимо предъявить письменную претензию на основе норм ГК.
Пожаловаться
30.03.2020, 14:25,
г. Хабаровск
Да. У вас есть на это 14 календарных дней.
Необходимо написать претензию об отказе от страхования и возврате денежных средств.
Пожаловаться
30.03.2020, 14:25,
г. Таганрог
Да, можете. Для начала внимательно изучите условия расторжения этого сервис-пакета, после чего обращайтесь с заявлением согласно ст. 32 Закона о Защите прав потребителей.
Пожаловаться
30.03.2020, 14:29,
г. Мурманск
Да, можете в течение 14 дней со дня заключения кредитного договора. Вам следует написать заявление о расторжении договора страхования в страховую компанию. Рекомендую обратиться к избранному Вами на данном сайте юристу лично для этого (ст. 779 ГК РФ)
Пожаловаться
31.03.2020, 07:09,
Вернуть деньги можно в полном объёме при условии если грамотно подготовить документы! Сталкивались с подобной услугой банка, сроки на возврат ограничены, необходимо действовать незамедлительно.
Пожаловаться
Консультация по Вашему вопросу
8 800 505-91-11
звонок с городских и мобильных бесплатный по всей России
При заключении кредитного договора с банком в сумму кредита включена комиссия за подключение к сервис-пакету «Финансовая Защита». Размер комиссии составил около 30% от суммы самого кредита.
В пункте Права и обязанности сторон указано: п. 2.1.2. По желанию клиента банк предоставляет клиенту услугу сервис-пакет «Финансовая защита». Клиент обязан уплатить банку комиссию за подключение к сервис-пакету «Финансовая защита» . Банк в вправе списать со счета часть кредита в размере 27 068, 43 руб. в оплату указанной комиссии в соответствии с условиями настоящего кредитного договора и договора счета.
Кроме того в кредитном договоре есть примечание, что данная услуга осуществляется исключительно на добровольной основе, не является обязательным условием выдачи кредита, может быть оплачена как за счет собственных средств клиента, так и включена в сумму кредита.
О сумме комиссии за подключению с сервис-пакету «Финансовая защита» оператор не спросил моего желания. А если бы я отказалась, то процент по кредиту был бы еще выше.
Можно ли вернуть комиссию за подключению к сервис-пакету «финансовая защита»?
Читать 2 ответa
Взяли кредит в ренессанс банке. Банк подключил пакет услуг Финансовая защита, я так понимаю это страховка и за это снял деньги с суммы кредита. Теперь я хочу отказаться от этой финансовой защиты. Как это возможно? Договора со страховой небыло заключено, я ничего не подписывал и у меня на руках нет. Только в кредитном договоре есть в графе Права и обязанности сторон: По желанию клиента банк предоставляет услугу Сервис-пакет Финансовая защита. Клиент обязан уплатить банку комиссию за подключение к сервис пакету Финансовая защита. Банк в праве списать со счета часть кредита в размере. руб, в оплату указанной комиссией. Без финансовой защиты кредит не одобрили бы. Позвонив в банк они сказали пишите в отделение банка заявление и его будут рассматривать 10 дней. Но мне кажется мне нужно ещё писать в страховую компанию, с какой то страховой работает банк, кто предоставляет финансовую защиту, и я думаю что мне нужно просить у них договор страхования. Помогите пожалуйста разобраться.
24.07.2019 я взяла кредит в банке «Ренессанс Кредит» сроком на 60 месяцев. Мне подключили пакет услуг «Финансовая защита» (который не является страховкой). По истечении 20 календарных дней у меня появилась возможность полного досрочного погашения задолженности. Однако, в Общих условиях предоставления кредитов и выпуска банковских карт от 05.08.19, которые размещены на сайте банка есть пункт:
8.1.16. Услуга «Подключение к Сервис-Пакету «Финансовая защита» считается сторонами оказанной Клиенту в полном объеме, а обязательства Банка по услуге «Подключение к Сервис-Пакету «Финансовая защита» прекращенными надлежащим исполнением на 11-й (Одиннадцатый) календарный день с даты оплаты комиссии за подключение к Сервис-Пакету «Финансовая защита», за исключением случая, если в течении 10 (десяти) календарных дней с момента оплаты комиссии Клиент не обратился в Банк с заявлением об отказе от услуги «Подключение к Сервис-Пакету «Финансовая защита» в порядке, предусмотренном настоящими Условиями, а также за исключением использования Клиентом опции «Изменение даты платежа» до истечения указанного срока. В случае использования Клиентом опции «Изменение даты платежа», услуга «Подключение к Сервис-Пакету «Финансовая защита» считается оказанной в дату соответствующего обращения Клиента.
Вопрос: могу ли полностью или частично потребовать у банка возврат суммы, оплаченной за данную услугу? Если да, то на основании какой статьи закона я могу это сделать?
Меня зовут Елена Владимировна, у меня такрй вопрос. В банке ренесанс брала кредит, в договоре есть такой пункт. Банк имеет право обрабатывать персональные данные клиента, содеращиеся в договоре, анкете и в любых иных документов предоставленных банку, обрабатывать любую информацию о клиенте полученную банком, в том числе передовать в обьеме и на условиях по усмотрению банка любым третьим лицам информацию и документы клиента о клиенте о кредите, задолжености по кредиту, операциях и счетах клиента, иную информацию для конфиденциального использования. По этому пункту имеет право банк передавать мои данные коллекторам? Ведь при подписании договора оперционист банка мне сказала что по этому пункту есле у меня появится долг по кредиту они могут передавать сведения в другие банки.
Хотела узнать-брала кредит в ренесанс банке, там в договоре написано что предоставляется «финансовая защита», не расписана сумма, сейчас хочу погасить досрочно, кредит на 5 лет, прошло пол года, хотела вернуть часть денег за финансовую защиту, так как не буду пользоваться им 4.5 года, банк говорит нельзя этого сделать сумма в 95 тыс взымается единовременно сразу. Могу ли я вернуть часть суммы? Хотя в этом пункте написано «Клиенту предоставляется услуга подключения к сервису-пакету «финансовая защита», в рамках которой порядок внесения платежей по кредитному договору меняетсяпо запросу клиента в порядке, предусмотренном Условиями.
По поводу вашего ответа на:
Оформлял кредит клиенту. Допустил ошибку в серии паспорта в 1 цифру (Но клиент подписал лист, где требуется проверить правильность данных о клиенте). Банк одобрил. Клиент получил товар. Через 2 недели банк обнаружил ошибку. Исправил её. Но по новым данным получился отказ в кредите. Клиент возвращать товар или переоформлять кредит не хочет.
Как лучше поступить в такой ситуации?
Кредит получается не активирован. Банк в нем отказал после исправления ошибки.
Можно ли будет в итоге вернуть товар/деньги
У нас на руках есть договор с клиентом, бланк подтверждения данных клиента (все с подписями клиента) + Фотография паспорта + видиосъемка из магазина.
В кредитном договоре банк Ренессанс кредит прописал свое право: п 3.3.3.обрабатывать персональные данные клиента, содержащиеся в Договоре, Анкете и в любых иных документах предоставленных Банку, обрабатывать любую информацию о Клиенте, в т.ч. передавать в объеме и на условиях по усмотрению Банка любым третьим лицам информацию и документы Клиента/о Клиете, о Кредите, задолженности по Кредиту, операциях и счетах Клиента, иную информацию для конфиденциального использования.
Мой вопрос: равнозначна ли такая формулировка уступке права требования (это словосочетание нигде не прописано)?
Вправе ли банк требовать с клиента погасить образовавшуюся задолженность по кредиту по вине банка, в банке был программный сбой, и все три года банк снимал с зарплатной карты меньшую сумму чем по графику, просрочек никаких не было, потом оказалось, те суммы которые банк снимал они шли банку процентами и ни одного рубля на списание кредита, банк считает, что клиент вносил маленькие суммы отличные от графика, у клиента списывалась автоматом сумма по кредиту и сам клиент ни как не мог изменить платеж, тем более на карте всегда было средств больше чем ежемесячный платеж, из-за сбоя в программе банк жил за счет процентов клиента, а долг не уменьшался, затем выяснилось, что клиент недоплатил банку и банк теперь требует погасить долг, каковы дальнейшие действия, можно ли данное решение банка оспорить. Спасибо.
Читать 2 ответa
Оформлял кредит клиенту. Допустил ошибку в серии паспорта в 1 цифру (Но клиент подписал лист, где требуется проверить правильность данных о клиенте). Банк одобрил. Клиент получил товар. Через 2 недели банк обнаружил ошибку. Исправил её. Но по новым данным получился отказ в кредите. Клиент возвращать товар или переоформлять кредит не хочет.
Как лучше поступить в такой ситуации?
Банк вправе прекращать обязательства Клиента по Договору зачетом встречных денежных требований, срок исполнения которых наступил или определен моментом востребования. При наличии у Клиента любых иных счетов/вкладов «до востребования» в Банке, в том числе в валюте отличной от валюты Счета, Клиент предоставляет Банку право по его выбору: либо списывать по инкассо либо иным расчетным документом имеющиеся на них денежные средства либо осуществлять перечисление с них денежных средств на Счет/Текущий счет (для этого Клиент поручает Банку составлять и подписывать расчетные документы, необходимые для проведения данной операции) для погашения Задолженности по Договору. При этом Банк не обязан отслеживать наличие остатков по счетам Клиента в Банке. — это текст одного из пунктов кредитного договора заключенного между мной и банком.
Банк Ренессанс и их псевдоуслуга Сервис-Пакет «Финансовая Защита». Как отказаться?
Пришел ко мне доверитель с очень интересным кредитным договором с ООО КБ «Ренессанс Кредит». А за ним еще один. Стала я разбираться, смотреть и пытаться понять: за что же Банк удерживает такие суммы? И вот что я выяснила.
В кредитный договор между Банком и Заемщиком было включено условие о подключении Заемщика к услуге Сервис-Пакет «Финансовая Защита». Данное условие закреплено п. 2.1.2 кредитного договора, согласно которому комиссия за подключение к указанной услуге составляет от 60 000,00 руб. и выше. Платеж совершается единовременно, а срок действия услуги равен сроку действия кредитного договора.
Вышеуказанная услуга включает в себя:
1. Услуги Пропуск платежа
2. Услуги Изменение даты платежа
3. Услуги Уменьшение суммы платежа
4. Услуги Кредитные каникулы
5. Услуги Отказ от взыскания
Никаких приложений и пояснений в отношении самой услуги Сервис-Пакет «Финансовая защита» Банком представлено не было, на сайте ООО КБ «Ренессанс Кредит» информацию найти также не удалось.
Изучив судебную практику, я поняла, что ситуация не в нашу пользу, так как решения выносят в пользу Банка. Рассказала об этом честно доверителям. Но ими все равно было принято решение подавать исковое заявление в суд. А там: «Как суд решит».
Подала я исковое заявление, дождалась даты судебного заседания. Шла с полной уверенностью проиграть дело, а потому решила просто выразить все свое недовольство в сторону Банка и той вопиющей наглости, с которой они навязывают, а впоследствии снимают денежные средства со счетов Заемщиков просто за возможность написать заявление в Банк о «пропуске платежа», «изменении даты платежа» и т.д.!
После моей пламенной речи судья очень заинтересовалась такой несправедливостью и начала более глубоко изучать природу данной услуги. И вынесла решение в нашу пользу! Вот тут и началась новая судебная практика по данному спору!
Банк решил не сдаваться и подать апелляционную жалобу. Изучая ее, я не переставала удивляться противоречиям Банка самому себе.
Во-первых, Заемщик не отрицал заключение договора. Довод Банка о согласовании условий кредитного договора, стоимости и порядке оказания услуг был абсолютно неуместен. В исковом заявлении и в решении суда речь велась не о кредитном договоре в целом, а лишь о пункте договора, обязывающем Заемщика уплатить денежные средства Банку за дополнительную услугу. В целом речь шла о конкретной услуге. Однако, Банк почему-то принял для себя решение доказать, что заключался кредитный договор в целом. Так этого никто и не отрицал!
Во-вторых, Банк утверждал о том, что «условия договора полностью соответствуют требованиям закона». Однако, Банк самостоятельно, не основываясь на нормах закона, в неких Общих условиях установил срок для отказа от дополнительных услуг – 10 дней. Более того, даже поставил данный отказ под условие – заявление должно быть подано по форме Банка!
Данные условия, как в совокупности, так и в отдельности каждый ограничивают потребителя в реализации его прав! А это уже прямо противоречит действующему законодательству. У Банка нет полномочий устанавливать сроки для отказа от дополнительных услуг и для установления своей, специальной формы для отказа от данных услуг.
Более того, Особые условия, на которые постоянно ссылался Банк, не выдавались Заемщику изначально и не имеются в свободном доступе на сайте Банка, как он это утверждает.
В-третьих, утверждение Банка о том, что «на момент обращения Заемщика с отказом от услуги Банк оказал услуги в полном объеме – подключил Клиента к Сервис-Пакету «Финансовая Защита», получил плату…» просто не соответствовали действительности.
Фактически же Банк удержал с Заемщика денежную сумму за оказание услуги. Оказана ли услуга на самом деле? В чем заключается оказанная услуга? Со стороны Банка не было представлено никаких доказательств и конкретных пояснений. Банк лишь голословно утверждал об оказании некой услуги, которая в принципе не регулируется законом, не предусмотрена другими банками и в целом не нужна была Заемщику изначально.
Более того, Банк утверждал, что «Сервис-Пакет «Финансовая Защита» — это не услуга, а приобретение дополнительных возможностей (прав)». Так что же такое Сервис-Пакет «Финансовая Защита» на самом деле по мнению самого Банка? Услуга, которая не является услугой? Заемщик купил у Банка некие права? Права на что? Законно ли продавать права Клиентов Банка самим Клиентам? Конечно же нет!
В-четвертых, обосновывая свою позицию, Банк изначально называл Сервис-Пакет «Финансовая Защита» услугой, а потом стал утверждать, что это не является дополнительной платной услугой Банка. Указывал также на то, что «Банк предоставляет Клиенту дополнительные возможности (права)». Но это же абсурд!
В заявлении о подключении к Сервис-Пакету «Финансовая Защита» этот продукт именуется именно УСЛУГОЙ Банка, а не каким-то эфемерным правом, как полагал Банк.
Так, в самом заявлении о подключении к Сервис-Пакету «Финансовая Защита» указано следующее: «Банк обращает Ваше внимание, что Сервис-Пакет «Финансовая Защита» является дополнительной услугой…».
Таким образом, Банк сам установил, что Сервис-Пакет «Финансовая Защита» является дополнительной платной услугой Банка и его довод о том, что Сервис-Пакет «Финансовая Защита» — это не услуга, противоречит всем доводам и домыслам Банка.
Следует обратить внимание, что Заемщик вправе обратиться в любой Банк, с которым у него заключен кредитный договор, с любым заявлением. В том числе с заявлением об изменении даты платежа, о предоставлении ему кредитных каникул, о переносе даты платежа и т.д. Кредитная организация не имеет права отказать потребителю в принятии от него какого-либо заявления. В то время как Банк ставит под условие написание его Заемщиками заявлений подобного рода. О какой законности и уж тем более оплате можно вести речь в такой ситуации?
Исходя из содержания п. 2.1.2 кредитного договора «исполнитель получает вознаграждение именно за услугу предоставления доступа к дополнительным возможностям – Подключение к Сервис-Пакету «Финансовая Защита», дальнейшее пользование Заемщиком любыми опциями данного Сервис-Пакета является безвозмездным», следует также вывод о том, что Заемщик оплатил ВОЗМОЖНОСТЬ НАПИСАТЬ ЗАЯВЛЕНИЕ В БАНК!
Но Банк снова утверждает, что указанный Сервис-Пакет «Финансовая Защита» является услугой, хотя ранее отрицал, что это услуга. Снова некая неопределенность в собственных выводах, заключениях и возражениях.
Далее Банк утверждал, что «после подключения Банком Заемщика к Сервис-Пакету «Финансовая Защита» обязательства Банка в данной части договора следует считать исполненными». Но подтверждений тому, что Заемщик все таки был подключен к Сервис-Пакету «Финансовая Защита» Банк представить не смог. Так как никаких следов подключения к данной услуге нет! Есть только факт списания денежных средств и все!
Более того, никаких уведомлений, извещений, писем, сообщений и прочего о том, что Заемщик подключен к чему-то (в данном случае – Сервис-Пакет «Финансовая Защита») не приходило. А произошло ли по факту данное подключение, о котором утверждал Банк? Из всей ситуации следует только то, что с Заемщика списали денежные средства. И все.
В-пятых, Банк решил «пройтись» по претензии, поданной Заемщиком в его адрес об отключении от Сервис-Пакета «Финансовая Защита». Банк утверждал, что претензия «не соответствует действительности и опровергается письменными доказательствами, представленными Банком. Заемщик в досудебной претензии не указал претензий к качеству оказанной Банком услуги, претензий не предъявил».
А какие можно было предъявить претензии Банку о переводе денежных средств? О какой претензии и некачественно оказанной услуге можно априори вести речь в данном случае? Претензий в части качества удержаний денежных средств у Заемщика не имеется. Денежные средства качественно и оперативно были списаны со счета Заемщика. И на этом все качества и оперативность закончились.
Заемщик действовал в рамках закона, опираясь на Закон РФ «О защите прав потребителей» и отказ его соответствовал требованиям в первую очередь законодательства, а не придуманным самим Банком неким правилам, не только не соответствующим закону, но и в целом ему противоречащим.
Также Банк утверждал, что «обращение Заемщика нельзя считать досудебным обращением применительно к данному делу» на том основании, что в обращении отсутствует отсылка к ст. 32. Закона РФ «О защите прав потребителей».
Но Закон РФ «О защите прав потребителей» не содержит каких-то обязательных условий и требований к предъявляемым потребителям претензиям. Основное в претензии – это четко сформулированное требование потребителя. В данном случае Заемщик четко сформулировал свои требования – отключить его от Сервис-Пакета «Финансовая Защита» и вернуть уплаченные денежные средства в полном объеме. Именно это и является предметом спора. О каком несоответствии можно вести речь в данном случае?
В завершении хотелось бы дополнить, что суд при вынесении решения счел 10-дневный срок для отказа от услуги несостоятельным, мотивируя это тем, что «возможность реализации права сторон на односторонний отказ от исполнения договора императивно установлена ст. 32 Закона РФ «О защите прав потребителей», а потому указанный в Общих условиях срок не может быть ограничен соглашением сторон».
Доводы Банка о том, что Сервис-Пакет «Финансовая Защита» не является услугой, а кредитный договор является смешанным договором, надуманны и противоречат ФЗ «О потребительском кредите (займе)».
Таким образом, Банк, включив в кредитный договор условие о перечислении денежных средств за услугу Сервис-Пакет «Финансовая Защита» не изменил существа кредитного договора. Банк просто в стоимость кредита включил оплату за Сервис-Пакет «Финансовая Защита», предоставил Заемщику некие дополнительные опции в рамках кредитного договора, но не более. Никаких признаков смешанного договора в рассматриваемом случае не имеется.
Также отказ Заемщика от дополнительной услуги Банка основан на нормах Закона РФ «О защите прав потребителей».
Так, согласно п. 3 ст. 16 Закона РФ «О защите прав потребителей», потребитель вправе отказаться от оплаты таких работ (услуг), а если они оплачены, потребитель вправе потребовать от продавца (исполнителя) возврата уплаченной суммы. Именно это право и реализовал Заемщик в своей претензии Банку. На которую Банк впоследствии ответил отказом. Это и послужило основанием для обращения в дальнейшем в суд с исковым заявлением.
В общем, суды апелляционных инстанций также поддержали нас в данной ситуации. Высказали Банку свое недовольство их новым способом обмануть простых граждан (прямо так и было сказано судьей при рассмотрении апелляционной жалобы!), и мои доверители получили назад денежные средства в полном объеме. А плюсом был для них потребительский штраф, пени и неустойки, которые мы также не забыли указать в исковом заявлении! В итоге Банк вернул своим Заемщикам в 1,5 раза больше, чем мог бы вернуть в досудебном порядке!
Отказ от Финансовой защиты Ренессанс и получение денег в течение 30 дней.
Нашим клиентом был заключен кредитный договор с ООО КБ «Ренессанс Кредит» на сумму 385 985 руб. сроком на 39 месяцев под 19,90 % годовых.
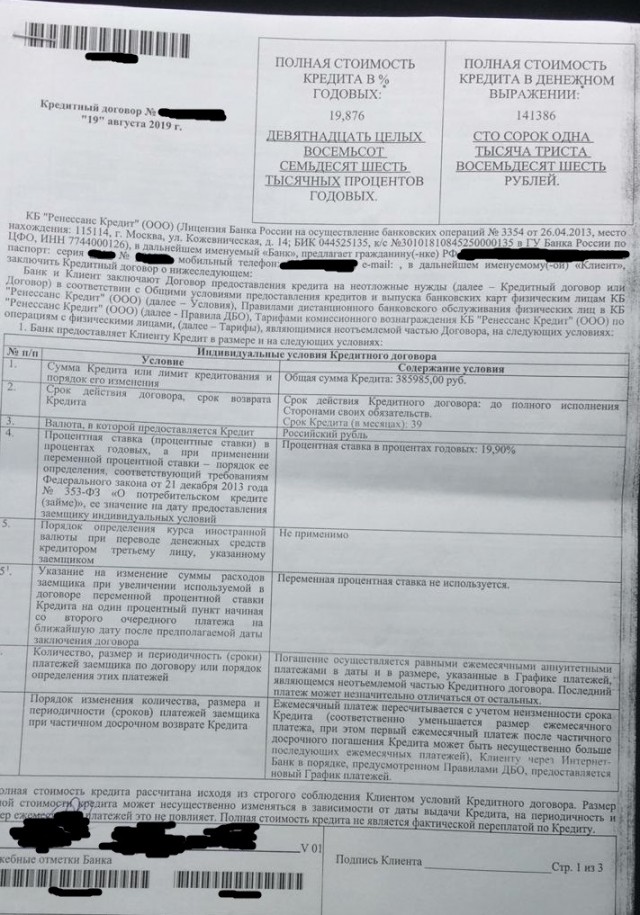
Изучим п. 2.1.1 кредитного договора.
В рамках вышеуказанного договора была предоставлена некая дополнительная услуга Сервис-Пакет «Финансовая защита», списана часть кредита в размере 62 985 руб. в качестве оплаты комиссии за данную услугу.
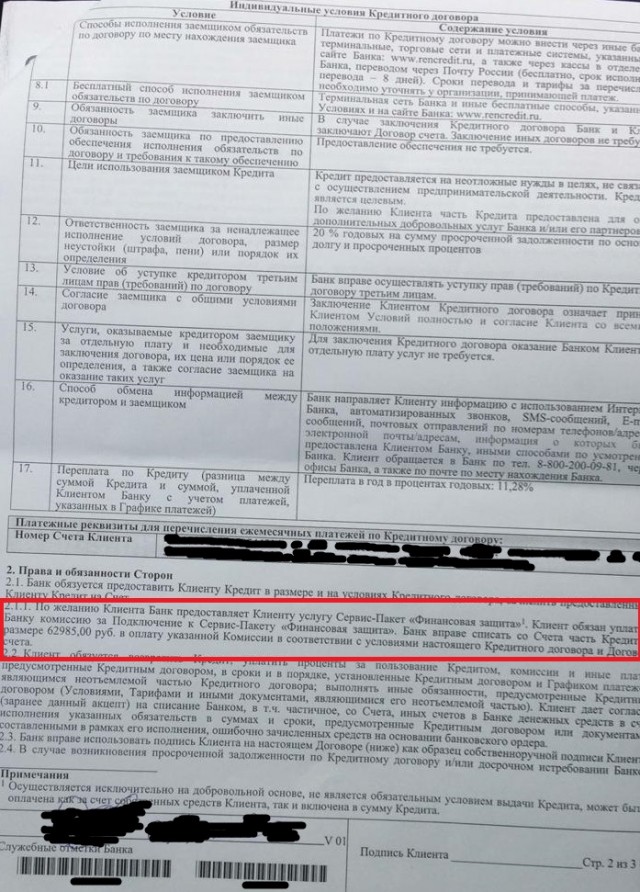
Обратимся к тексту кредитного договора. Так в п. 2.1.1 кредитного договора указано, что по желанию клиента банк предоставляет услугу Сервис-Пакет «Финансовая защита». Клиент обязан уплатить банку комиссию за подключение к Сервис-Пакету «Финансовая защита». Банк вправе списать со счета часть кредита в размере 62 985 руб. в оплату указанной комиссии в соответствии с условиями настоящего кредитного договора и договора счета.
В рамках Сервис-Пакета «Финансовая защита» по Кредитному договору Банк предоставляет Клиенту следующие возможности: «Изменение даты платежа», «Пропуск платежа», «Уменьшение суммы платежа», «Кредитные каникулы», «Отказ от взыскания». Данные опции позволяют клиенту банка пропустить очередной ежемесячный платеж, уменьшить сумму ежемесячного платежа, изменить график платежей и т.д.
Данная дополнительная услуга актуальна в случае нестабильного финансового положения. Если же Вы платите исправно и в срок согласно графику платежей, то уплаченную комиссию можно вернуть.
Рассмотрим Общие условия предоставленгия кредитов.
Обратимся к Общим условиям предоставления кредитов и выпуска банковских карт физическим лицам ООО КБ «Ренессанс Кредит».
Согласно п. 8.1.17 данных условий: «Клиент вправе отказаться от подключения к Сервис-Пакету «Финансовая защита», предоставив заявление по форме Банка в офис Банка в течение 10 (Десяти) календарных дней с даты оплаты комиссии за подключение. В этом случае подключение к Сервис-Пакету «Финансовая защита» не осуществляется, а уплаченная комиссия за подключение подлежит возврату в полном объеме в течение 30 (Тридцати) календарных дней с даты получения Банком заявления (за исключением случая подключения к Сервис-пакету «Финансовая защита» до истечения 10 (Десяти) календарных дней с даты оплаты комиссии в связи с использованием Клиентом опции «Изменение даты платежа», в этом случае комиссия за подключение Клиенту не возвращается в связи с использованием Клиентом Сервис-пакета «Финансовая защита»).».
Юристы ООО «ЮК «ГРАНИ РИСКА» составили соответствующее заявление на отказ от данной дополнительной услуги. Клиенту была возвращена уплаченная комиссия в размере 62 985 руб.
Ссылки:
Записаться на бесплатную консультацию
Подробная информация по расторжению договоров страхования на сайте http://grani-riska.ru/insurance-refund.
Заказать помощь в расторжении любой страховки по кредиту Вы можете на сайте http://grani-riska.ru/insurance-refund.
https://renessans-vozvrat-strakhovki.ru – сайт по возврату страховки КБ «Ренессанс Кредит» и ООО «СК «Ренессанс Жизнь».
Вы можете задать свои вопросы под видео (под статьей) в комментариях или отправить на мою электронную почту trof_dv@mail.ru. Я отвечу на каждый вопрос, который Вы зададите.