Как влияет ключевая ставка на проценты по вкладам в сбербанке
ПО ЗАКОНУ

5 МИН
Дата публикации: 6 сентября 2023 года
Ключевая ставка ЦБ: что это такое и на что влияет
Ключевая ставка ЦБ — ориентир для всего финансового сектора. От неё зависят процентные ставки по кредитам и депозитам, доходность облигаций и скорость инфляции.
Что такое ключевая ставка ЦБ
Это процентная ставка, которую Центральный банк устанавливает для расчётов с коммерческими банками. Под процент, равный ключевой ставке, банки занимают у ЦБ деньги.
Центральный банк проводит заседания по пересмотру ключевой ставки примерно раз в полтора месяца. На этих заседаниях ставка не обязательно меняется. Если процессы в экономике не требуют коррекции, ставку могут оставлять без изменений сколько угодно долго.
Как ключевая ставка влияет на ставки по кредитам и депозитам
Рассчитывая процентные ставки по кредитам и депозитам, банки отталкиваются от значения ключевой ставки.
Взяв деньги в долг у ЦБ, банки отдают их заёмщикам чуть дороже. Поэтому процентные ставки по кредитам всегда выше ключевой ставки. Это позволяет банкам зарабатывать.
Ставки по депозитам, наоборот, в норме ниже, чем ключевая. Таким образом банки заимствуют деньги у населения и бизнеса по более низким ставкам, чем у Центрального банка.
Получается, что чем выше ключевая ставка, тем дороже кредиты и выгоднее проценты по депозитам. Чем она ниже — тем доступнее заёмные средства и ниже ставки по вкладам.
На начало сентября 2023 года ключевая ставка равна 12% годовых.
Как ключевая ставка влияет на потребление и инфляцию
Изменение ключевой ставки необходимо, чтобы контролировать денежно-кредитные процессы в экономике.
Низкая ключевая ставка подогревает потребительский спрос. Кредиты становятся дешевле, люди и предприятия охотнее их берут и, как следствие, вливают деньги в экономику, то есть тратят на товары и услуги.
Когда денег на рынке много, они начинают дешеветь — ускоряется инфляция. Инфляция — естественное свойство денег, но, когда она чрезмерно повышается, население и реальный сектор экономики — например, производство и торговля — страдают. Чтобы этого не происходило, Центральный банк старается своевременно повышать ставку, сдерживая спрос на кредиты и тем самым уменьшая потребление.
Ключевую ставку называют индикатором денежно-кредитной политики. Когда она растёт, говорят, что денежно-кредитная политика (её ещё называют монетарной) ужесточается. Когда снижается — отмечают, что политика смягчается.
Банк России ввёл ключевую ставку осенью 2013 года. Тогда она была равна 5,5% годовых. Исторический минимум ключевой ставки ЦБ — 4,25% годовых — был зафиксирован летом 2020 – весной 2021 года. Низкая ключевая ставка в период коронавирусного «затишья» нужна была для того, чтобы хоть как-то простимулировать экономику. Максимальное значение ключевой ставки ЦБ — 20% годовых — было установлено в марте-апреле 2022 года. С её помощью тогда удалось сдержать разгонявшуюся инфляцию.
Что означает изменение ключевой ставки для бизнеса
Если у вас есть кредит с плавающей процентной ставкой, то повышение ключевой ставки ЦБ увеличит размер ваших регулярных платежей. Снижение ключевой ставки, напротив, уменьшит расходы на его погашение. Поэтому, когда бизнес (реже — физическое лицо) подписывает кредитный договор с плавающей процентной ставкой, говорят, что заёмщик принимает на себя процентный риск.
Если же процентная ставка в договоре фиксированная, колебания ключевой ставки никак не влияют на ваши расходы по кредиту.
Повышение ключевой ставки побуждает бизнес (как и население) больше сберегать, так как процентные ставки по вкладам становятся привлекательнее. Физические лица и предприятия в периоды высокой ключевой ставки вносят больше денег на депозиты. Повышается доходность и других финансовых инструментов — например, облигаций с плавающей ставкой, а также дивидендная доходность акций.
Кроме того, ключевая ставка влияет на размер некоторых штрафов и пени. Например, если вы строительная компания и задерживаете передачу квартир дольщикам, то за каждый день такой просрочки обязаны выплатить каждому дольщику неустойку в размере: 1/150 от ключевой ставки, помноженная на стоимость квартиры по договору.
Главное
- Ключевая ставка ЦБ — это процентная ставка, по которой коммерческие банки берут деньги в долг у Центрального банка. Значение ключевой ставки устанавливает сам ЦБ.
- Чем ниже ключевая ставка, тем дешевле кредиты и ниже ставки по депозитам.
- Чем ставка выше, тем, наоборот, дороже брать кредиты и выгоднее сберегать деньги на вкладах.
- Низкая ключевая ставка подогревает потребительский спрос и способствует повышению цен, высокая — сдерживает спрос и инфляцию.
- Изменения ключевой ставки влияют на ваши расходы, если вы взяли кредит с плавающей процентной ставкой.
Из чего складываются ставки по вкладам
Процентная ставка, по сути, является платой за использование кредитных средств. В случае с депозитами банк становится заемщиком, а вкладчик – кредитором. Из чего складываются проценты, установленные финансовой организацией, и от каких факторов они зависят, расскажем в этой статье.
Поделиться
Что такое ставка
Ставка по вкладу — это процент от суммы вклада, который банк начисляет клиенту раз в год, квартал или месяц. Она может быть фиксированной или расти вместе с суммой на счете.
Подробнее о том, как банки устанавливают ставки по вкладам и почему высокая ставка — не всегда хорошо.
Процентные ставки по вкладам в кредитных учреждениях должны соответствовать реальной экономической обстановке в стране и мире, а также изменениям в обороте денежной массы. Кроме того, проценты по депозитам – это защита от риска обесценивания денег. В банковском договоре обозначается как сумма вклада, так и размер процентов, выплачиваемых клиенту банком. На рынке финансовых услуг существует комплекс процентных ставок по депозитам разного типа. Его можно разбить на четыре условные группы:
- регулируемые и нерегулируемые проценты;
- фиксированные или плавающие проценты. Плавающую ставку банк устанавливает на сделку для снижения потенциальных рисков;
- рыночные ставки, которые бывают аукционными (определяются посредством торгов) и банковскими. Как раз к этой категории относятся проценты по стандартным продуктам. Они затрагивают расходуемые или поступающие в финансовые организации активы по кредитам и вкладам. Процентные ставки по кредитным и депозитным соглашениям делятся на предоставляемые физлицам и организациям;
- межбанковские проценты (когда один банк предоставляет займы другим банкам), ставки с учетом рисков, уровня инфляции и т. д.
Влияние ключевой ставки ЦБ РФ
Ключевую ставку устанавливает Центральный банк Российской Федерации, ориентируясь на общую экономическую обстановку в стране. На эту ключевую ставку опираются банки при определении своей денежно-кредитной политики. Коммерческие кредитные учреждения (банки, работающие с физическими и юридическими лицами) рассматривают ключевую ставку в качестве стоимости денег. Банк России дает им в долг минимум под данный процент и принимает средства на хранение максимум под него же. Сегодня ЦБ РФ сохраняет ключевую ставку на уровне 4,25% в год. Данный показатель определяется советом директоров Центробанка РФ. Заседания проводятся восемь раз в год по установленному графику. Они бывают основными и промежуточными. Первые проводятся один раз в четыре месяца и завершаются публикацией доклада о кредитно-денежной политике. Подготовка к принятию решения о ключевой ставке – длительный процесс, состоящий из таких этапов:
- примерно за месяц до заседания аналитики ЦБ РФ мониторят обстановку в стране и мире и формируют базовый и альтернативный сценарии экономического развития;
- за две недели до заседания эксперты подготавливают финальную статистику и отправляют прогнозы на согласование. «Неделя тишины». В это время представители регулятора не должны делать заявлений и публикаций, чтобы не влиять на ожидания участников рынка. Здесь свои прогнозы дают независимые эксперты.
- принятие решения по ключевой ставке.
Какие факторы влияют на размер ключевой ставки:
- замедление либо ускорение годовой инфляции;
- снижение или повышение инфляционных прогнозов населения;
- изменение кредитно-денежной политики;
- изменение темпов роста ВВП.
Как ключевая ставка влияет на ставки по депозитам
Проценты по вкладам изменяются в ту же сторону, что и ключевая ставка. Чем она выше, тем более выгодным становится открытие депозита. Со снижением ставки ЦБ РФ ухудшаются и условия размещения денег в банке. И вот почему. Депозиты от физических лиц – это займы для финансовых организаций. Если банку нужны заемные средства, он берет их у Центробанка или пользуется сбережениями вкладчиков. Чтобы получить максимальную выгоду, компании нужно предлагать клиентам проценты ниже ключевой ставки. Так проценты, начисленные по депозитам, окажутся ниже, чем плата за кредит от регулятора. Если банку не нужен заемный капитал, он сам размещает клиентские деньги на депозит в ЦБ РФ. Разница в процентах становится чистой прибылью.
От чего еще зависит процентная ставка по вкладу
Прочие факторы, влияющие на депозитные взаимоотношения и устанавливаемые процентные ставки:
- развитие экономики страны и банковского сектора. Учитывается уровень инфляции, ситуация на внутреннем и внешнем рынках банковских ресурсов. В государствах со стабильной и развитой экономикой традиционно самые низкие процентные ставки;
- сроки привлечения денег по договорам. Чем дольше средства находятся в банке, тем выше процент;
- деловая репутация и рейтинг финансовой организации. Чем надежнее компания, тем меньше ставки;
- тип вклада. На процент влияют условия заключенного соглашения. В договоре прописывается, что банк не вправе без уведомления клиента изменять процентные ставки до истечения срока договора.
Типы процентных ставок
Простые проценты – стандартный тип расчета на базе установленной ставки. При расчетах используются фактические остатки вкладов. Формула простых процентов применяется, когда начисления по депозиту по окончании срока депозита суммируются с основной суммой (или переводятся на отдельный счет). Капитализация процентов здесь не предусматривается.
Второй вид расчета доходов – сложные проценты. В этом случае после завершения расчетного периода на размер депозита начисляются проценты. Полученная сумма суммируется со вкладом. В следующий расчетный период ставка должна рассчитываться по обновленной базе, увеличившейся на количество начисленных ранее процентов. Сложные проценты обычно применяются при фактическом получении прибыли по окончании действия вклада.
Самые привлекательные вклады в 2021 году
Чтобы не просто сохранить, но и приумножить накопления, можно обратить внимание на линейки продуктов небольших коммерческих банков. Такие компании предлагают повышенные ставки по вкладам, стараясь удержаться на рынке и справиться с конкурентами, перетянув на себя внимание клиентов. Посмотрите предложения на Финуслугах и подберите выгодный вклад под свои задачи.
- Что такое ставка
- Влияние ключевой ставки ЦБ РФ
- Как ключевая ставка влияет на ставки по депозитам
- От чего еще зависит процентная ставка по вкладу
- Типы процентных ставок
- Самые привлекательные вклады в 2021 году
Что такое ключевая ставка и на что она влияет
Ключевая (базовая) процентная ставка — минимальный процент, под который Банк России (ЦБ) выдает кредиты коммерческим банкам. Получив такой кредит, коммерческие банки сами выдают кредиты компаниям и розничным потребителям уже под собственный процент, который выше процента ЦБ. Ключевая ставка является основным инструментом денежно-кредитной политики.
Все, что нужно знать о ключевой ставке, за три минуты
- 21 июля она была повышена до 8,5%;
- 15 августа внеплановое повышение прошло с широким шагом — сразу на 350 б.п., до 12%;
- 15 сентября ключевая ставка повышена еще на 100 б.п. — до 13%;
- 27 октября ключевая ставка установлена на уровне 15% (+200 б.п.);
- 15 декабря ЦБ принял решение увеличить ставку до 16% (+100 б.п.).
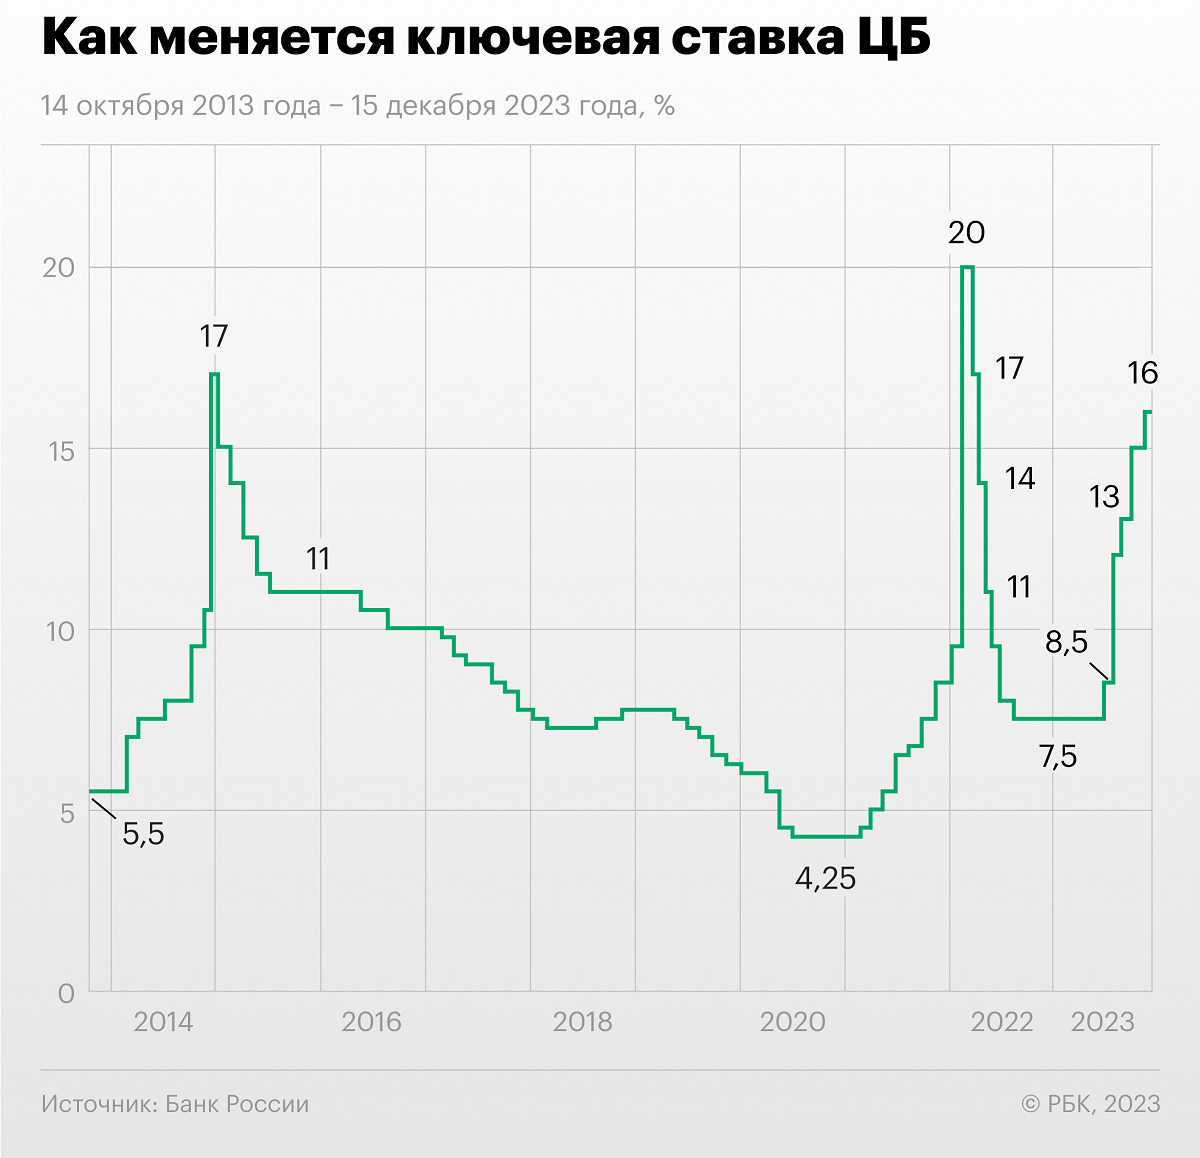
Изменение ключевой ставки Центробанка России 14 октября 2013 года — 15 декабря 2023 года (Фото: РБК)
Рост и снижение ключевой ставки — что это значит
Ключевая ставка — это один из инструментов, который позволяет Центробанку контролировать курс рубля и влиять на экономику страны.
Низкая ставка означает, что деньги стоят дешево. В результате компании и население активнее берут кредиты, бизнес, а с ним и экономика развиваются. Негативным эффектом такой политики может стать рост инфляции — деньги стоят дешево, поэтому их становится много.
Последствия низкой ключевой ставки:
- низкие ставки по кредитам;
- низкие ставки по банковским депозитам;
- рост экономики и производства;
- рост покупательной способности;
- рост инфляции.
Повышение ключевой ставки ЦБ, как правило, обусловлено желанием взять под контроль и снизить инфляцию. Однако вместе с тем высокая ставка несет и негативные последствия: покупательная способность населения и темпы развития экономики проседают.
Последствия высокой ключевой ставки:
- высокие ставки по кредитам;
- высокие ставки по банковским депозитам;
- замедление экономики и производства;
- снижение покупательной способности;
- снижение инфляции.
Ключевая ставка и ставка рефинансирования: отличия
Ставка рефинансирования — это фиксированный процент, который финансовая организация платит ЦБ за использование заемных средств.
С 1 января 2016 года по решению совета директоров Банка России значение ставки рефинансирования было приравнено к значению ключевой ставки, определенному на соответствующую дату. Соответственно, никаких отличий на текущий момент между ключевой ставкой и ставкой рефинансирования не существует.
Если сравнить прежние данные, когда ставка рефинансирования и ключевая ставка устанавливались как два отдельных показателя, то можно увидеть, что ставка рефинансирования в период с сентября 2012 года по конец 2015 года была неизменно на уровне 8,25%, тогда как ключевая за тот же период подскакивала до 17%.
Сейчас банки используют термин «ставка рефинансирования» для определения процента, под который можно перекредитоваться в конкретной финансовой организации. Рефинансирование предполагает переоформление кредита на условиях, отличающихся от первоначальных. Рефинансирование для населения — заемщиков по потребительским кредитам и ипотеке — имеет смысл, если оно позволяет получить новый кредит на более выгодных условиях, чтобы погасить прежний заем. Соответственно, банки предлагают рефинансирование, только когда ключевая ставка снижается, так как и для них заимствование средств у ЦБ становится более дешевым.
Прежде чем принимать решение о рефинансировании ипотеки или кредитов в другом банке, следует просчитать конечную экономию, чтобы она не обернулась убытком. Переоформление кредита повлечет за собой дополнительные расходы: сбор пакета документов, новая страховка, в случае с ипотекой — оценка стоимости недвижимости и т. п. Оправданными затраты на рефинансирование считаются, когда разница между старой ставкой по кредиту и новой начинается от 1,5 п.п.
При повышении ключевой ставки банки не предлагают рефинансирование, так как это невыгодно ни им, ни клиентам. При этом можно не переживать за то, что в старом банке повысят ставку — им запрещено повышать процентную ставку по кредитам в одностороннем порядке на законодательном уровне согласно ст. 29 ФЗ «О банках и банковской деятельности».
Какая связь между ставкой и фондовым рынком
Как ключевая ставка влияет на облигации
В первую очередь ключевая ставка влияет на рынок облигаций. Причина в том, что государство или компании выпускают облигации тоже под процент, и этот процент также чуть выше, чем базовая процентная ставка. Когда ЦБ снижает ставку, процент по облигациям снижается вместе с ней. Но те облигации, которые к тому моменту уже продаются на рынке, растут в цене, ведь их доходность выше, поскольку рассчитывалась на основании предыдущей процентной ставки.
Если же Центробанк ставку повышает, то старые облигации дешевеют, потому что новые обеспечивают их владельцам бо́льшую доходность (растет ставка ЦБ — значит, растет процент от облигаций).
Как ключевая ставка влияет на акции
На стоимость акций ключевая ставка тоже влияет. Если ставка снижается, то деньги дешевеют и их становится больше, инвесторы охотнее вкладывают их в рисковые активы — то есть в акции. Кроме того, при снижении ставки растет разница между доходностью облигаций и акций — доходность последних становится выше. Это тоже подстегивает спрос и помогает котировкам расти. Изменение процентной ставки не влияет на бумаги отдельной компании, но оказывает влияние на рынок акций в целом.
При повышении ставки происходит обратный процесс — интерес инвесторов смещается в пользу облигаций, которые при высоких ставках предлагают стабильную высокую доходность. Перебалансировка портфелей приводит к тому, что на фоне высокой ключевой ставки рынок акций снижается. Также период высоких ставок становится проблемой для бизнеса — ему сложнее брать кредит и наращивать объемы выпуска товаров и услуг, а это, в свою очередь, ведет к снижению выручки и прибыли и в конечном итоге к меньшим дивидендам.
Как ключевая ставка влияет на рубль
На валютном рынке ключевая ставка также играет свою роль. Снижение процентных ставок ведет к снижению цены национальной валюты, так как она становится доступнее. Инвесторы на валютном рынке предпочитают избавиться от дешевых денег и перекладываются в более доходные иностранные валюты. Валютные спекуляции еще сильнее снижают курс национальной валюты, которой на рынке становится много.
Когда ставка повышается, и особенно если она выше, чем в экономиках других валют, то на рынок приходят инвесторы, желающие вложиться в более крепкую единицу и заработать на ее росте. Как результат, спекулянты выкупают нацвалюту с рынка и курс стабилизируется.
Таким образом, низкая ключевая ставка положительно влияет на рынок акций, на долговом рынке растут цены на сами бумаги, но снижается их доходность, курс национальной валюты снижается. А высокая ключевая ставка повышает курс нацвалюты, охлаждает интерес инвесторов к рынку акций, вместо этого они начинают уделять большее внимание защитным инструментам — банковским вкладам и облигациям.
Что произошло с ключевой ставкой ЦБ
Совет директоров Банка России 15 декабря 2023 года повысил ключевую ставку на 1 п.п. — c 15% до 16% годовых.
В ЦБ объяснили решение о повышении ставки значительным усилением инфляционного давления, которое оказалось выше ожиданий Банка России.
По итогам 2023 года годовая инфляция ожидается вблизи верхней границы прогнозного диапазона 7,0–7,5%. С учетом проводимой денежно-кредитной политики годовая инфляция снизится до 4,0–4,5% в 2024 году и будет находиться вблизи 4% в дальнейшем.
Регулятор предупредил, что период жестких денежно-кредитных условий в экономике будет продолжительным. «Возвращение инфляции к цели в 2024 году и ее дальнейшая стабилизация вблизи 4% предполагают продолжительный период поддержания жестких денежно-кредитных условий в экономике», — говорится в сообщении регулятора.
Банк России будет принимать дальнейшие решения по ключевой ставке с учетом фактической и ожидаемой динамики инфляции относительно цели, развития экономики на прогнозном горизонте, а также оценивая риски со стороны внутренних и внешних условий и реакции на них финансовых рынков.
Текущий прогнозный диапазон ЦБ для средней ключевой ставки на 2024 год — 12,5–14,5%, на 2025 год — 7–9%.
Следующее заседание cовета директоров Банка России, на котором планируется рассмотреть вопрос об уровне ключевой ставки, намечено на 16 февраля 2024 года.
Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании.

Ольга Копытина
Сбербанк повысил ставки по вкладам до 14% годовых

«Сбер» объявил о повышении ставок по вкладам, максимальная доходность теперь составляет 14% годовых. Выгоднее всего открывать депозит на полгода, указали в банке. Так кредитная организация отреагировала на повышение ключевой ставки ЦБ
Сбербанк вслед за увеличением ключевой ставки ЦБ повысил ставки по своей линейке вкладов. Об этом говорится в поступившем Forbes заявлении кредитной организации.
«Вслед за пятничным повышением ключевой ставки мы сразу же повысили ставки по депозитам — максимальная теперь составляет 14%. Выгоднее всего сейчас открывать в «Сбере» вклад на шесть месяцев», — отметил директор департамента «Занять и сберегать» банка Сергей Широков.
Материал по теме
Кредитная организация повысила ставки по «СберВкладу», вкладам «Лучший %» и «Управляй+». Ставку 14% годовых предлагает вклад «Лучший %», оформленный на полгода. Кроме того, банк изменил условия для подписчиков «СберПрайм+»: теперь по вкладу «Лучший %» для них предусмотрена надбавка в 1 п. п. (независимо от срока депозита), так же как и по «СберВкладу».
Ставка базовой ипотеки Сбербанка, согласно данным на его сайте, пока осталась без изменений и составляет 14,2% годовых.
27 октября Центробанк повысил ключевую ставку сразу на два п. п., до 15% годовых. Это четвертое подряд повышение ставки регулятором. Решение принято на фоне усиления проинфляционного давления. Ранее ЦБ указывал, что для возвращения инфляции к целевым 4% сохранить жесткую денежно-кредитную политику, скорее всего, придется и в 2024 году.