Как получить выплату по страховке при получении травмы?
Получить травму может каждый, достаточно споткнуться на лестнице или поскользнуться на льду. Страховой полис покроет затраты на лечение, но для этого придется собрать полный пакет подтверждающих документов. Рассказываем, как получить деньги при травме, и почему страховая может отказать в выплате.
За какие травмы можно получить выплату
Страховой полис может включать разные риски. В некоторые программы входит только защита от смерти и инвалидности. Другие покрывают максимальное количество неприятностей, включая травмы и госпитализации. Отдельно существуют страховки для спортсменов, которые предусматривают выплаты по несчастным случаям на тренировках и соревнованиях. Перед обращением за деньгами стоит убедиться, что страховое событие есть в условиях полиса. Это указано в договоре, который подписывают при оформлении страховки. Понятно, что в условиях стресса из-за травмы это не всегда возможно. Тогда нужно связаться с представителем компании и описать свою ситуацию. Консультант объяснит, входит ли случившееся событие в список страховых случаев.
Сколько денег можно получить
При покупке полиса страхователь выбирает сумму возмещения, которую получит при несчастном случае. Это максимальная выплата, которая возможна при наступлении самых тяжелых рисков – обычно смерти или инвалидности. Для остальных повреждений компенсация рассчитывается на основании таблицы страховых выплат, которая всегда прилагается к договору. В таблице описаны все несчастные случаи, по которым можно получить деньги. Для каждого события указан процент от общей суммы, который будет выплачен. Например, перелом ноги или костей черепа – травмы разной степени тяжести. Поэтому размер возмещения по ним будет отличаться. Чтобы узнать полагающийся размер выплаты, нужно найти в договоре свою травму и умножить указанный процент на общую страховую сумму. Это и будет компенсация, которую выплатит компания при наступлении рискового события. Иногда полисы включают не только возмещение за травмы, но и дополнительные выплаты по количеству дней нетрудоспособности.
Как оформить выплату
- заявление с описанием события;
- копия договора страхования;
- копия паспорта;
- доверенность, если планируется обращение через представителя;
- документы из медицинского учреждения. Это может быть выписка из карты или ее заверенная копия, а также другие бумаги, в зависимости от ситуации. Если оформлялся больничный лист, его тоже нужно приложить;
- документы, в которых указана причина произошедшего. Их прикладывают при наличии. Если человек поскользнулся в ванной, таких бумаг у него не будет. Но когда травмы получены в результате преступления, аварии или подобных ситуаций, нужно получить справки из соответствующих ведомств.
Список документов может отличаться в зависимости от ситуации. Уточнить его можно в договоре, на сайте компании или у специалистов службы поддержки. Также страховая может запросить дополнительные бумаги или организовать экспертизу. В таком случае важно предоставить информацию как можно скорее – это влияет на срок рассмотрения дела.
Собранные документы нужно отправить в страховую почтой или передать в офис компании. В установленный срок специалисты рассмотрят обращение и назначат выплату. Она будет перечислена по реквизитам, указанным в заявлении.
Основные причины отказа
Страховщик может отказать в выплате возмещения по нескольким причинам. Чаще всего так бывает, если несчастный случай не входит в список рисков по договору. Например, человек оформил полис с защитой от смерти и инвалидности. Получить по нему компенсацию за перелом пальца не получится. Также деньги не выдадут, если срок действия полиса истек, или взносы по нему не были оплачены вовремя.
Другая частая причина отказа – неправильно оформленные документы или их отсутствие. Такое происходит, если страхователь не обращается за медицинской помощью, а лечится самостоятельно. Когда травма не подтверждена документально, компания не может оценить ее тяжесть и назначить возмещение.
- О подписке «Газпром Бонус»
- Рекомендации по защите личных данных
- Ренессанс Жизнь помогает клиентам
- Центр контроля качества
- Статьи
- Страховой случай
- Окончание договора
- Бланки заявлений
- Оплата страховых взносов банковской картой
- Повышение финансовой грамотности
- Налоговые вычеты по страхованию жизни
- Для Клиентов АО СК «Ренессанс здоровье»
- Для клиентов АО «ИНТАЧ СТРАХОВАНИЕ»
- Обратная связь
- Часто задаваемые вопросы
Как получить выплату по страховке за травму: порядок, сроки выдачи
Когда мы покупаем страховой полис, мы надеемся, что ничего не произойдет. Но если неприятность случилась, и вы получили травму, необходимо всё сделать правильно. Если следовать простым инструкциям, то получение страховой выплаты не будет проблемой.
Обращаемся к врачам
Для получения выплаты ваша травма должна быть зафиксирована. Поэтому не занимайтесь самолечением. Если травма легкая – отправляйтесь в ближайший травмпункт. Согласно законодательству РФ, вас обязаны принять там, даже если у вас нет с собой полиса или других документов. Если травма серьезная и передвигаться сложно — вызывайте скорую помощь. Важно, чтобы вашу травму официально зарегистрировали и описали. Все обследования, в том числе рентген снимки и МРТ, должен назначать врач. Следуйте всем назначениям врача во время лечения. Получить выплату по страховке важно, но восстановление после травмы — первая необходимость.
Страховой случай
Перед обращением за страховой выплатой в компанию важно понять, относится ли ваша травма к страховому случаю, который покрывает ваш полис. Уточнить это можно в вашем договоре. Если у вас нет на руках полиса, то скачайте новую копию из своего Личного кабинета. Страховой случай — произошедшее в период срока страхования событие, прописанное в полисе страхования. После страхового случая наступает обязанность страховой компании выплачивать компенсацию застрахованному, его представителю или другому назначенному договором человеку (Выгодоприобретателю) Если вы нашли свою травму в списке – самое время обращаться за страховой выплатой.
Порядок действия для получения страховой выплаты
Шаг 1. Уведомить компанию
- Через Личный кабинет
- По телефону 8 495 981-2-981
- Через уведомление на сайте
- Через своего финансового консультанта
Важно знать!
Вы должны сообщить страховой компании об инциденте при первой возможности. У страховых случаев есть сроки давности. И если никто не сообщил о травме в определенный период, компания может отказать в выплате.
Шаг 2. Заполните заявление
Бланк заявления на выплату можно скачать здесь Скачать бланк .
Чтобы заполнять было проще, воспользуйтесь образцом Заявления на выплату
Шаг 3. Подготовьте нужные документы
- Копию договора страхования;
- Заявление на страховую выплату;
- Копию паспорта РФ: все страницы с отметками и печатями;
- Копию доверенности, подтверждающую полномочия на право ведения дел в страховой компании от имени родственника и другого человека или на основании свидетельства о рождении/об усыновлении, в случае если родители представляют интересы детей. В случае, если опекун представляет интересы клиента, потребуются документы из органов опеки;
- Оригинал или копию медицинской документации, заверенную поликлиникой или стационаром с указанием диагноза, анамнеза по заболеванию и периодом лечения;
- Оригинал или копии больничных листов (в т.ч. электронных), заверенных поликлиникой или стационаром;
- Копии документов по случаю временной утраты трудоспособности;
- Копию акта о несчастном случае на производстве по форме Н-1, заверенную печатью организации – работодателя.
Обратите внимание!
Для разных случаев список документов может отличаться. Уточнить необходимые для получения страховой выплаты документы можно в специальном разделе на сайте.
Также список документов, необходимых для выплаты, указан в правилах страхования или полисных условиях. Его копию всегда можно скачать в Личном кабинете.
Важно знать!
Страховая компания имеет право запросить у медицинских учреждений, правоохранительных органов и иных учреждений информацию об инциденте. А также за свой счет организовать медицинскую или другую экспертизу.
Шаг 4. Отправить документы нам
Можно отправить документы почтой или самостоятельно принести по адресу: Россия, 115114, г. Москва, Дербеневская набережная д. 7, стр. 22, этаж 4, пом. 13, ком. 11 с пометкой в «Управление страховых выплат и экспертизы» Также вы можете передать документы через сотрудников региональных офисов.
В какой срок осуществляется выплата?
По каждому случаю срок рассмотрения заявления индивидуальный. Мы уже писали, что компания, перед тем как выплачивать деньги, может делать запросы в разные государственные органы для уточнения обстоятельств наступления страхового случая. Это может увеличить сроки страховой выплаты. Статус заявления можно проверять в Личном кабинете. По истечению этого срока вам сообщат, получите ли вы выплату.
При каких условиях могут отказать в страховой выплате
Есть ряд причин, по которым может быть отказано в получении страховой выплаты за травму, например:
- Нарушение условий договора. Это самая распространенная причина.
- Предоставление недостоверной информации или поддельных документов.
- Несвоевременное или неполное внесение страховых взносов клиентом.
Клиент может обратиться в суд, где ему предстоит доказать, что по условиям договора он должен получить компенсацию. В выплате могут отказать по веским причинам, так что перед обращением в суд нужно получить консультацию юриста. Можно также обратиться к финансовому омбудсмену.
Мы готовы ответить на ваши вопросы на любом из этапов оформления страховой выплаты. Связаться с нами можно удобным для вас способом:
- О подписке «Газпром Бонус»
- Рекомендации по защите личных данных
- Ренессанс Жизнь помогает клиентам
- Центр контроля качества
- Статьи
- Страховой случай
- Окончание договора
- Бланки заявлений
- Оплата страховых взносов банковской картой
- Повышение финансовой грамотности
- Налоговые вычеты по страхованию жизни
- Для Клиентов АО СК «Ренессанс здоровье»
- Для клиентов АО «ИНТАЧ СТРАХОВАНИЕ»
- Обратная связь
- Часто задаваемые вопросы
Как получить компенсацию за травму по страховке
Я два раза получила выплату по страховке от несчастного случая и два раза нет — по своей невнимательности.
переживает за свое здоровье
Когда оформила все правильно — получила 200 тысяч рублей за две травмы. А в следующий раз упустила 50 тысяч из-за своих ошибок.
Расскажу, как получить страховую выплату за травму, что я делала неправильно и как не повторить моих ошибок.
Зачем нужна страховка от несчастного случая
В моем детстве от НС — несчастного случая — обязательно страховали в школе. Но там были такие крошечные страховые суммы и выплаты, что никто не вспоминал о страховке при травме. Такое же пренебрежительное отношение осталось к страховке у моих друзей, которые помнят обязательные страховые полисы из школы. Тем более для выплаты нужно собрать документы, обойти больницы, написать заявление. Кажется, компенсация не стоит такой мороки.
Мое отношение к страховке изменилось, когда я получила 200 тысяч рублей за две травмы.
Что за страховка. Страховка от НС не защищает от травмы или болезни, но позволяет получить компенсацию, если такое все же произошло. За возможность этой потенциальной выплаты клиент, он же — страхователь или застрахованный, платит страховой компании — страховщику. Минимальная компенсация, например за перелом пальца, уже перекроет стоимость полиса.
Не все страховки работают одинаково. В зависимости от условий они покрывают разные риски:
- Смерть.
- Инвалидность.
- Травмы и тяжелые болезни.
- Госпитализацию.
- Операции.
Все это прописано в условиях. Чем больше рисков включено в страховую программу, тем она лучше и, как правило, дороже.
Страхование от несчастных случаев осталось обязательным для представителей опасных профессий, например мчсников. Для всех остальных это дело добровольное. Хотя при оформлении кредита тоже могут навязать страховку.
Крупные компании или просто заботливые работодатели оформляют страховку от НС плюсом к ДМС. Так было и у меня.
Я сломала голеностоп в 2013 году, вылечилась и забыла об этом на два года, пока не получила травму колена. Тогда я узнала, что работодатель застраховал нас от НС и эта страховка действовала еще в 2013 году. Перечитала правила страхования. Получалось, что за выплатой можно обратиться даже по старой травме — в течение 2 лет с момента происшествия. Я начала собирать документы.
Объясняем сложное простым языком
Разбираем законы, которые касаются вас и ваших денег. Раз в месяц присылаем письма с самым важным
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Что нужно для страховой выплаты
Наличие страховки не гарантирует компенсацию. Нужно еще доказать, что это именно страховой случай, и правильно оформить все документы. В условиях договора прописан весь порядок, расскажу об основных моментах.
Сообщить о страховом случае. Когда что-то произошло, нужно сообщить в страховую. Кто-то просит позвонить сразу, другим достаточно получить уведомление в течение определенного срока — зависит от условий конкретного страховщика. Обычный срок — 30 дней, такой я видела в правилах нескольких страховых, когда сама выбирала компанию.
Бывают исключения, когда страховщик может простить опоздание. Например, если пострадавший не мог дозвониться до страховой из другой страны или не знал, что его травма — страховой случай. В моем корпоративном договоре был установлен конкретный срок только для смерти и инвалидности, а для травмы — нет. В письме страховщику я честно объяснила, что не знала о корпоративной страховке в момент травмы, то есть два года назад.
Сообщить о страховом случае можно по телефону, электронным письмом или через специальную форму на сайте компании — у некоторых такие есть. Я общалась со страховыми по электронной почте.
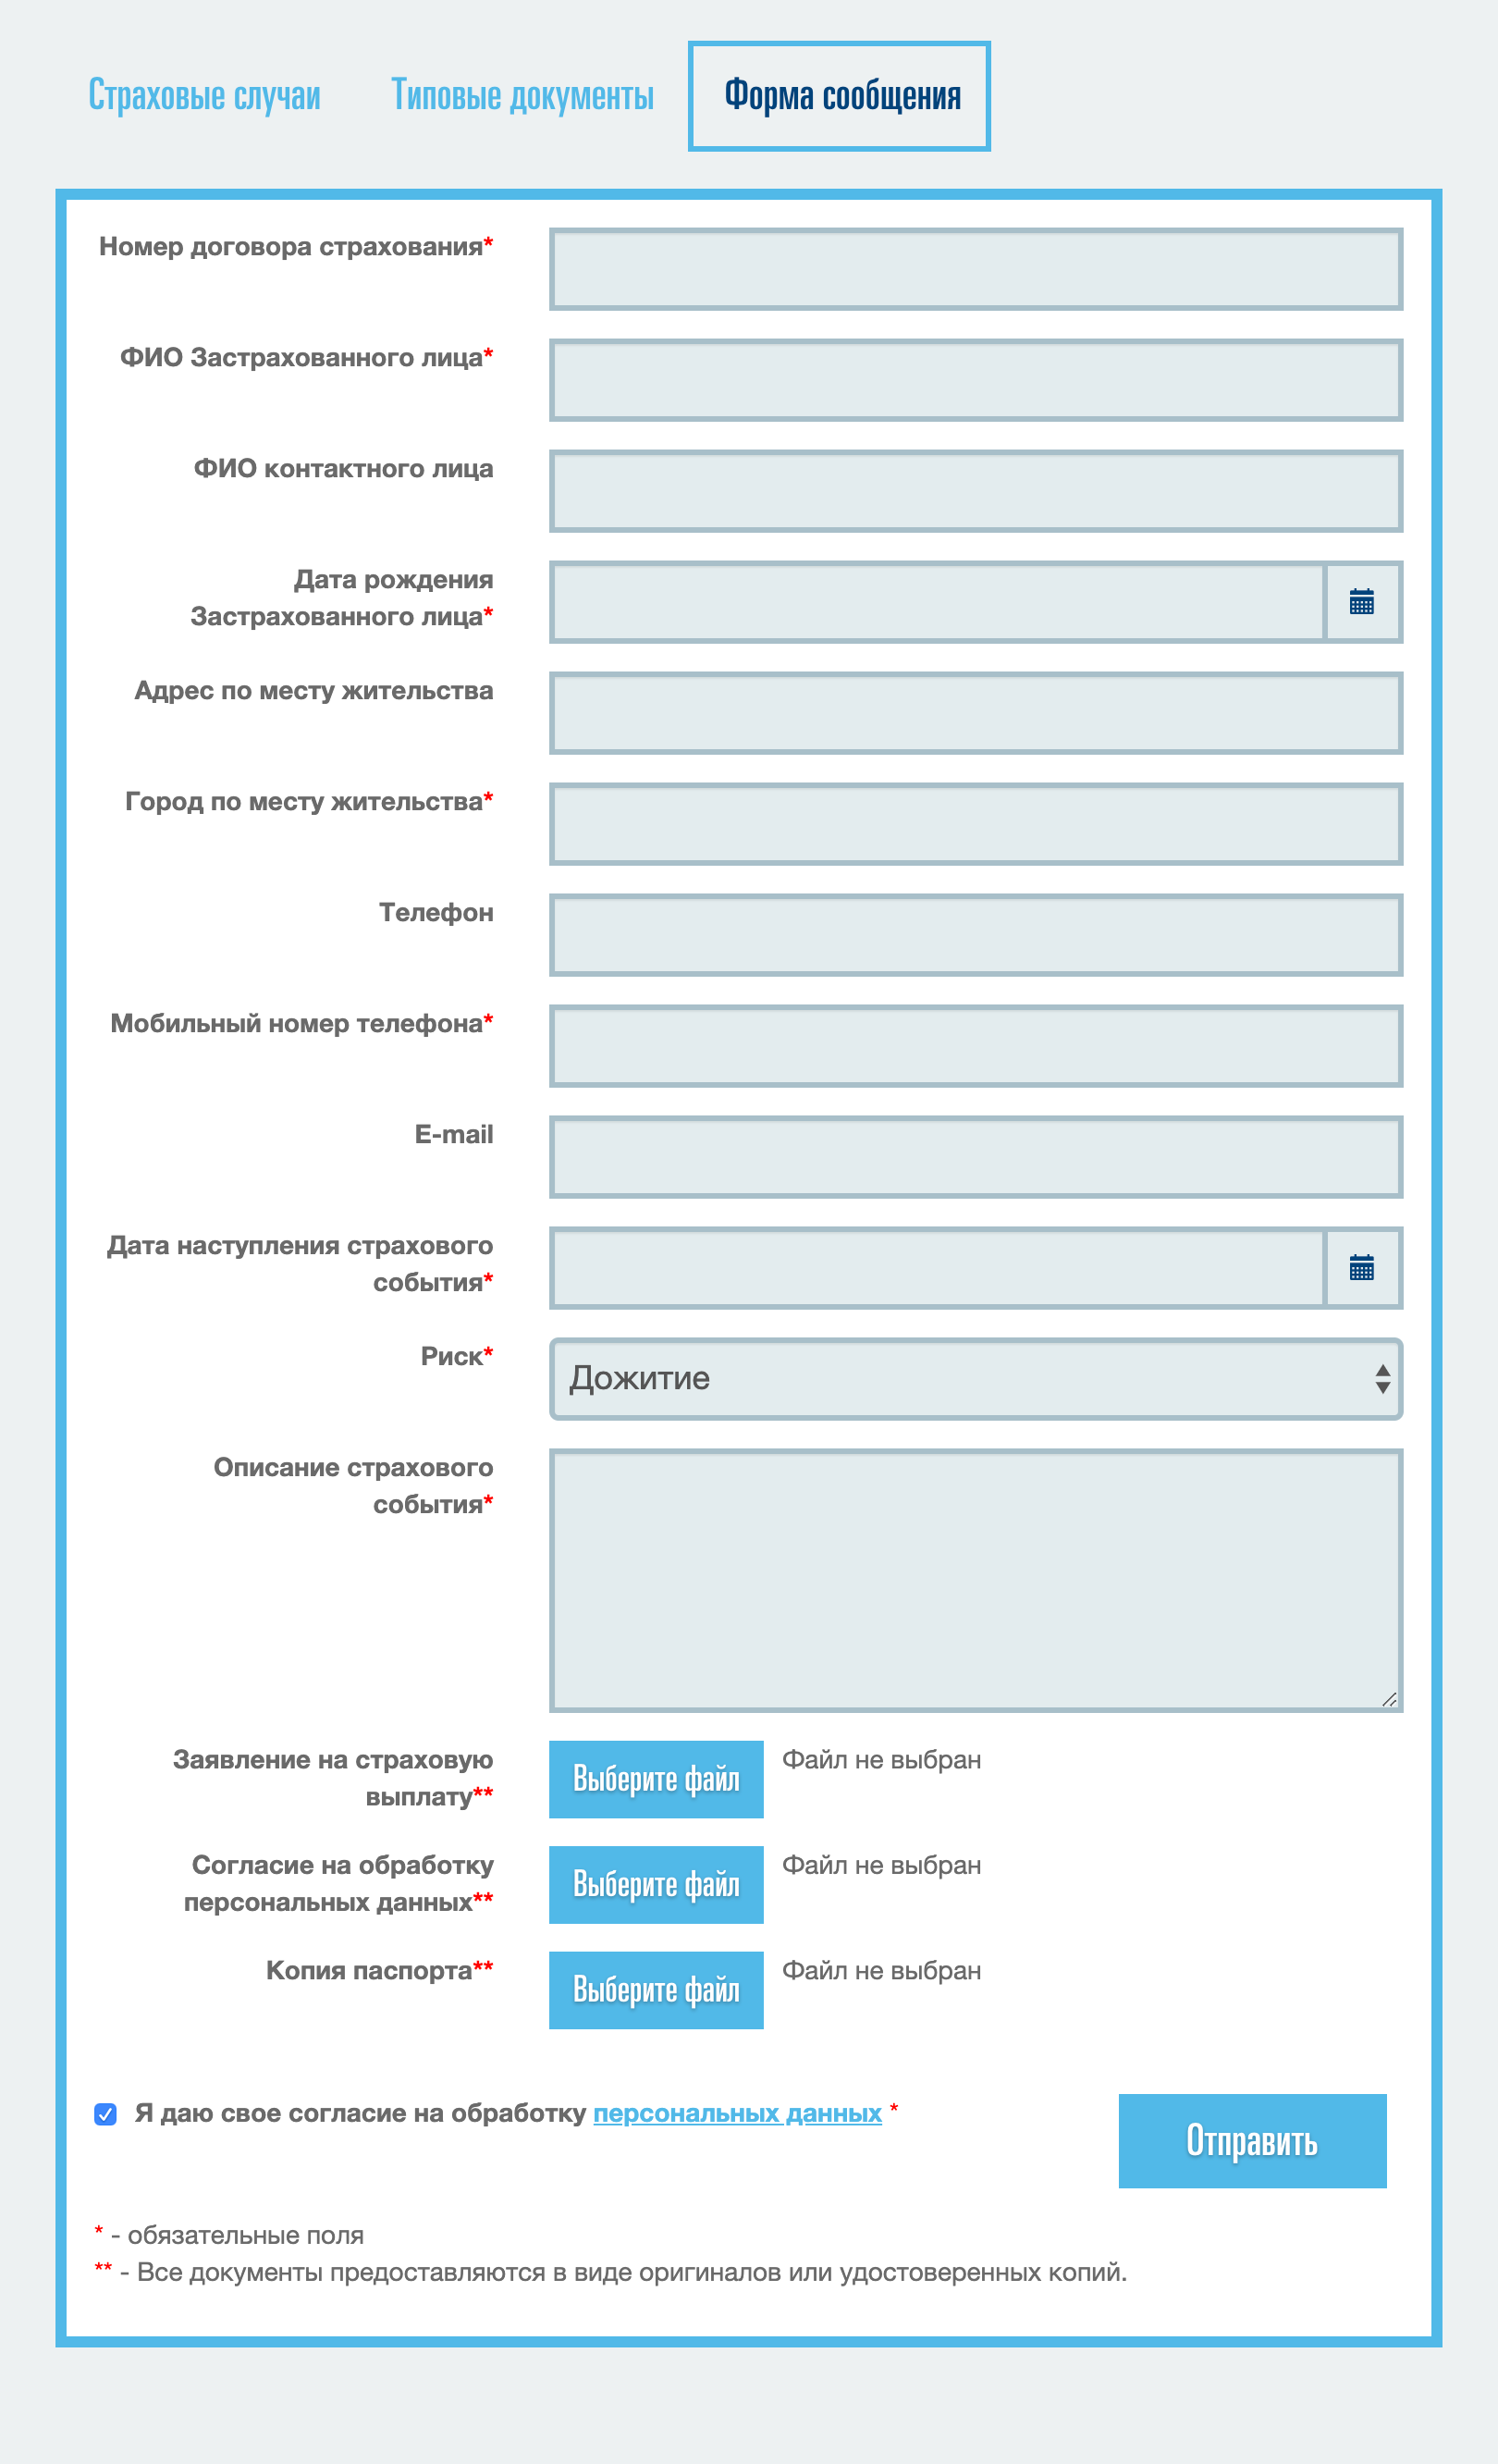
В «Согаз-жизнь» можно отправить все документы через форму на сайте
Собрать документы. В правилах страхования и на сайте страховой есть стандартный список документов, он общий для всех компаний:
- Заявление на получение выплаты — его вы заполните при обращении в страховую.
- Паспорт заявителя.
- Реквизиты счета, на который вы хотите получить выплату.
- Медицинские документы, подтверждающие, какая именно была травма и что вы лечились.
Лучше сразу уточнить, какие медицинские документы нужны при конкретной травме. Так, мой предварительный диагноз «разрыв мениска» был указан в результатах МРТ. Но в страховой компании сказали, что им для подтверждения такой травмы мало МРТ и нужны результаты артроскопии — небольшой операции, во время которой врач видит состояние сустава изнутри и может сразу что-то поправить.
Для перелома было достаточно справки из травмпункта и выписки из медицинской карты. Справка от травматолога была у меня на руках. Сложности возникли только с выпиской из обычной больницы. Оказывается, просто попросить ее у лечащего врача нельзя: медучреждение отказалось выдавать карту на руки без запроса от страховой. Это не совсем законно, но мне пришлось написать в страховую и дать согласие на обработку персональных данных. Страховая прислала официальное бумажное письмо в больницу, после чего там сделали выписку.
Выписку, справку и заявление на выплату я отправила страховщику заказным письмом.
Параллельно собирала документы для выплаты по второй травме. Для разрыва мениска потребовалось больше бумажек: выписка из больницы, результаты МРТ и операционная выписка. Так как я обращалась в два медучреждения, нужно было собрать подтверждения из обоих. Это были частные клиники, поэтому я просто написала в регистратуре заявление в свободной форме, а через день забрала копию карты, заверенную печатью и подписью главврача. К этой копии я приложила результат МРТ и послеоперационную выписку.
Весь пакет документов я снова отправила страховщику. Через две недели мне пришли смски о зачислении сразу двух выплат по обеим травмам. По моему договору компенсацию выплачивали в течение 10 банковских дней после получения всех документов. У других страховщиков срок может быть дольше, но в любом случае он указан в договоре. Если каких-то документов не хватает, страховщик ответным бумажным письмом просит их прислать. Такое же официальное письмо придет в случае отказа.
Размер выплаты. Я получила 200 000 рублей по трем пунктам:
- За перелом малой берцовой кости.
- За разрыв мениска.
- За операцию на колене.
Я не оформляла больничный. Но если бы он был, то еще получила бы дополнительную компенсацию от страховой за временную нетрудоспособность из-за травмы. Такой пункт тоже был в условиях страховки, но мне было выгоднее работать из дома и получать полную зарплату, чем сидеть на больничном.
Конечно, сумма зависит от условий страховой программы. Например, по моей нынешней страховке за те же травмы я получила бы максимум 30 тысяч рублей.


Как не надо делать при страховом случае
Когда корпоративная страховка закончилась, я решила застраховаться от несчастного случая за свой счет. Рассматривала три компании, назовем их А, Б и В. В первый раз ориентировалась только на стоимость и не вникала в условия страхования. Считала, что стоимость зависит только от суммы покрытия и срока. Стандартный полис действует год, на меньший срок оформляют не все компании.
Сначала я оформила годовой полис компании А с максимальной выплатой 500 тысяч рублей. Взяла полис на двоих — так вышло на 10% дешевле, чем если бы оформляла два отдельных полиса. За себя и маму заплатила 7200 ₽. Я думала, что все страховки одинаковые и все будет так же легко, как в моем прошлом опыте. Но ошиблась: решила лечиться самостоятельно и игнорировала записи врачей. Это неправильно — вот почему.
7200 ₽ я заплатила за два годовых полиса
Самостоятельное лечение. Через три месяца я опробовала новую страховку, когда снова травмировала колено. Но тогда я уже считала себя экспертом по суставам и понимала, что обычный рентген, который делают в круглосуточном травмпункте, ничего не покажет. Чтобы сэкономить время, я не пошла к дежурному травматологу, а сразу сделала МРТ.
В результате исследования специалист описал повреждения колена, но не написал ни слова о самом факте травмы. Делать еще одну операцию на колене я не собиралась, поэтому результатов артроскопии тоже не было. Когда я выслала МРТ в страховую, получила отказ. Для выплаты нужно подтвердить именно факт и дату травмы, то есть нужна была простая справка от травматолога. Сразу после несчастного случая нужно было приехать в больницу или травмпункт, получить справку, рекомендации и продолжать лечиться.
Сделать справку после МРТ по правилам уже было нельзя. Я упустила 25 тысяч рублей — столько выплатила бы компания А за разрыв мениска по моему полису.
Некоторые страховые оплачивают травмы только при непрерывном лечении, то есть придется ходить на приемы к врачу и делать все процедуры. Массаж и физиотерапия тоже считаются.
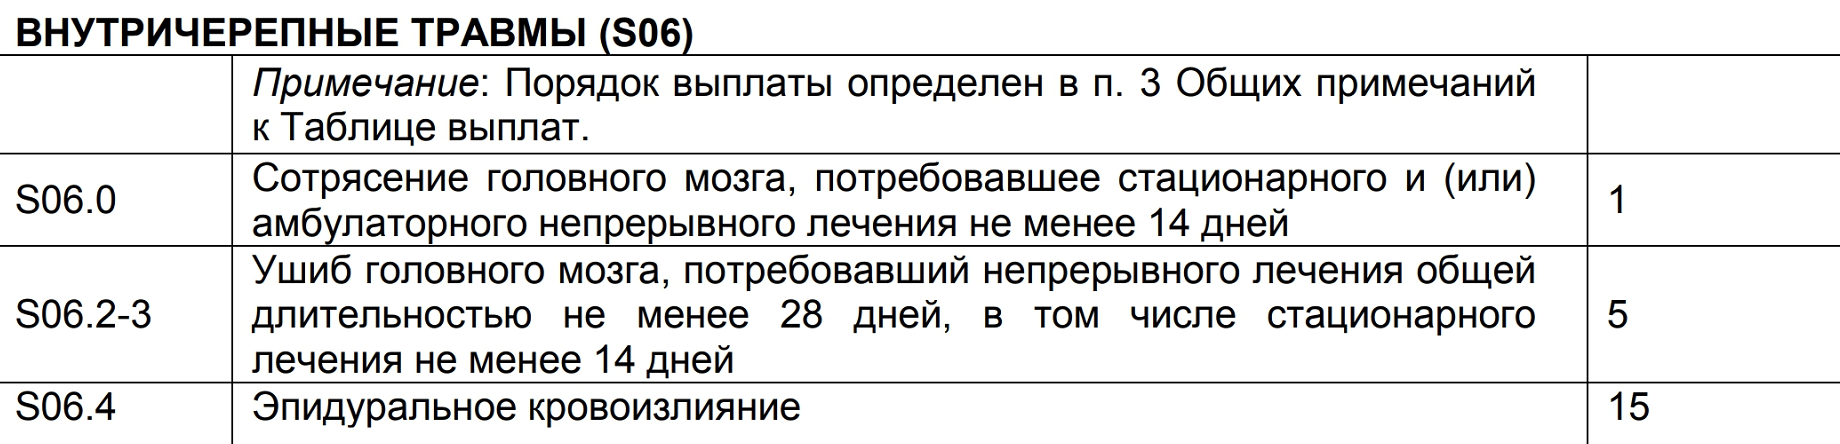
«ВТБ-страхование» в правилах говорит: за сотрясение мозга заплатим только тем, кто лечился после травмы
Игнорирование записей врачей. При следующей травме я уже пошла и в травмпункт, и к травматологу в поликлинике, а потом отправила справки в страховую. И тут снова недочет: название травмы в медицинском документе не совпадало с названием в правилах страхования. В справке написано «растяжение связок», а у страховщика — «частичный разрыв связок».
С медицинской точки зрения это одно и то же, так как связки не тянутся, а растяжение на самом деле — микроразрыв. Некоторые страховые так и пишут в условиях: «растяжение (частичный разрыв) связок». Но не компания А. Я попыталась объяснить это представителю страховой, но мне ответили, что в документах должно быть то же, что в договоре. Так я снова не получила 25 тысяч рублей.
Нужно было проверить, что диагнозы в медицинских документах такие же, как в правилах страхования, и только потом отправлять всё в страховую. Если название диагноза не совпадает — попросить врача пояснить или исправить его в справке для страховой.
На будущее я решила искать второе мнение, если есть сомнения. Возможно, другой врач после дополнительного обследования назвал бы другой диагноз. Так получилось с разрывом мениска. Когда я впервые обратилась к врачу с болью в суставе, тот заподозрил ушиб и растяжение. И только на МРТ увидели серьезную травму.
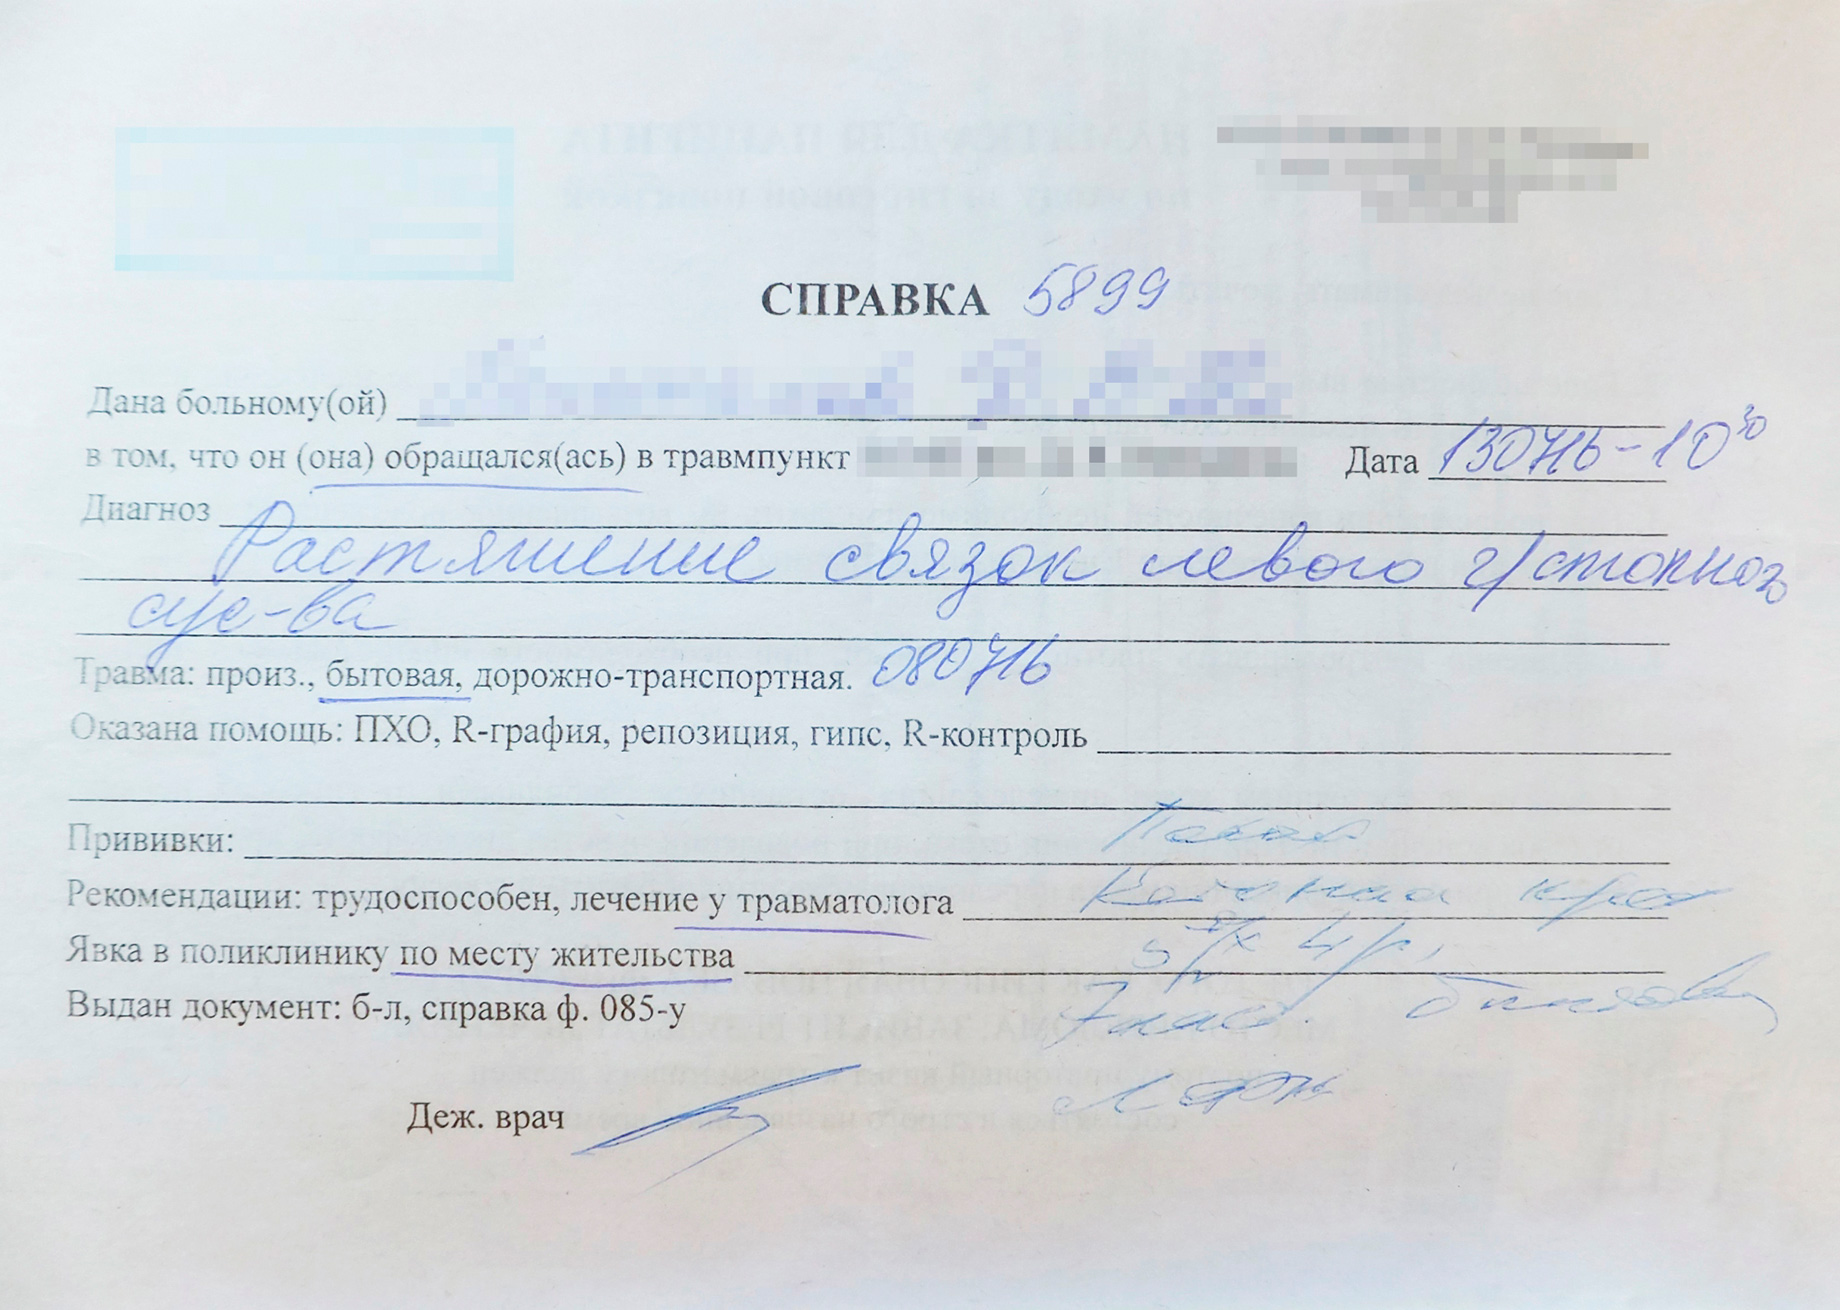
В справке моя травма называлась растяжением связок
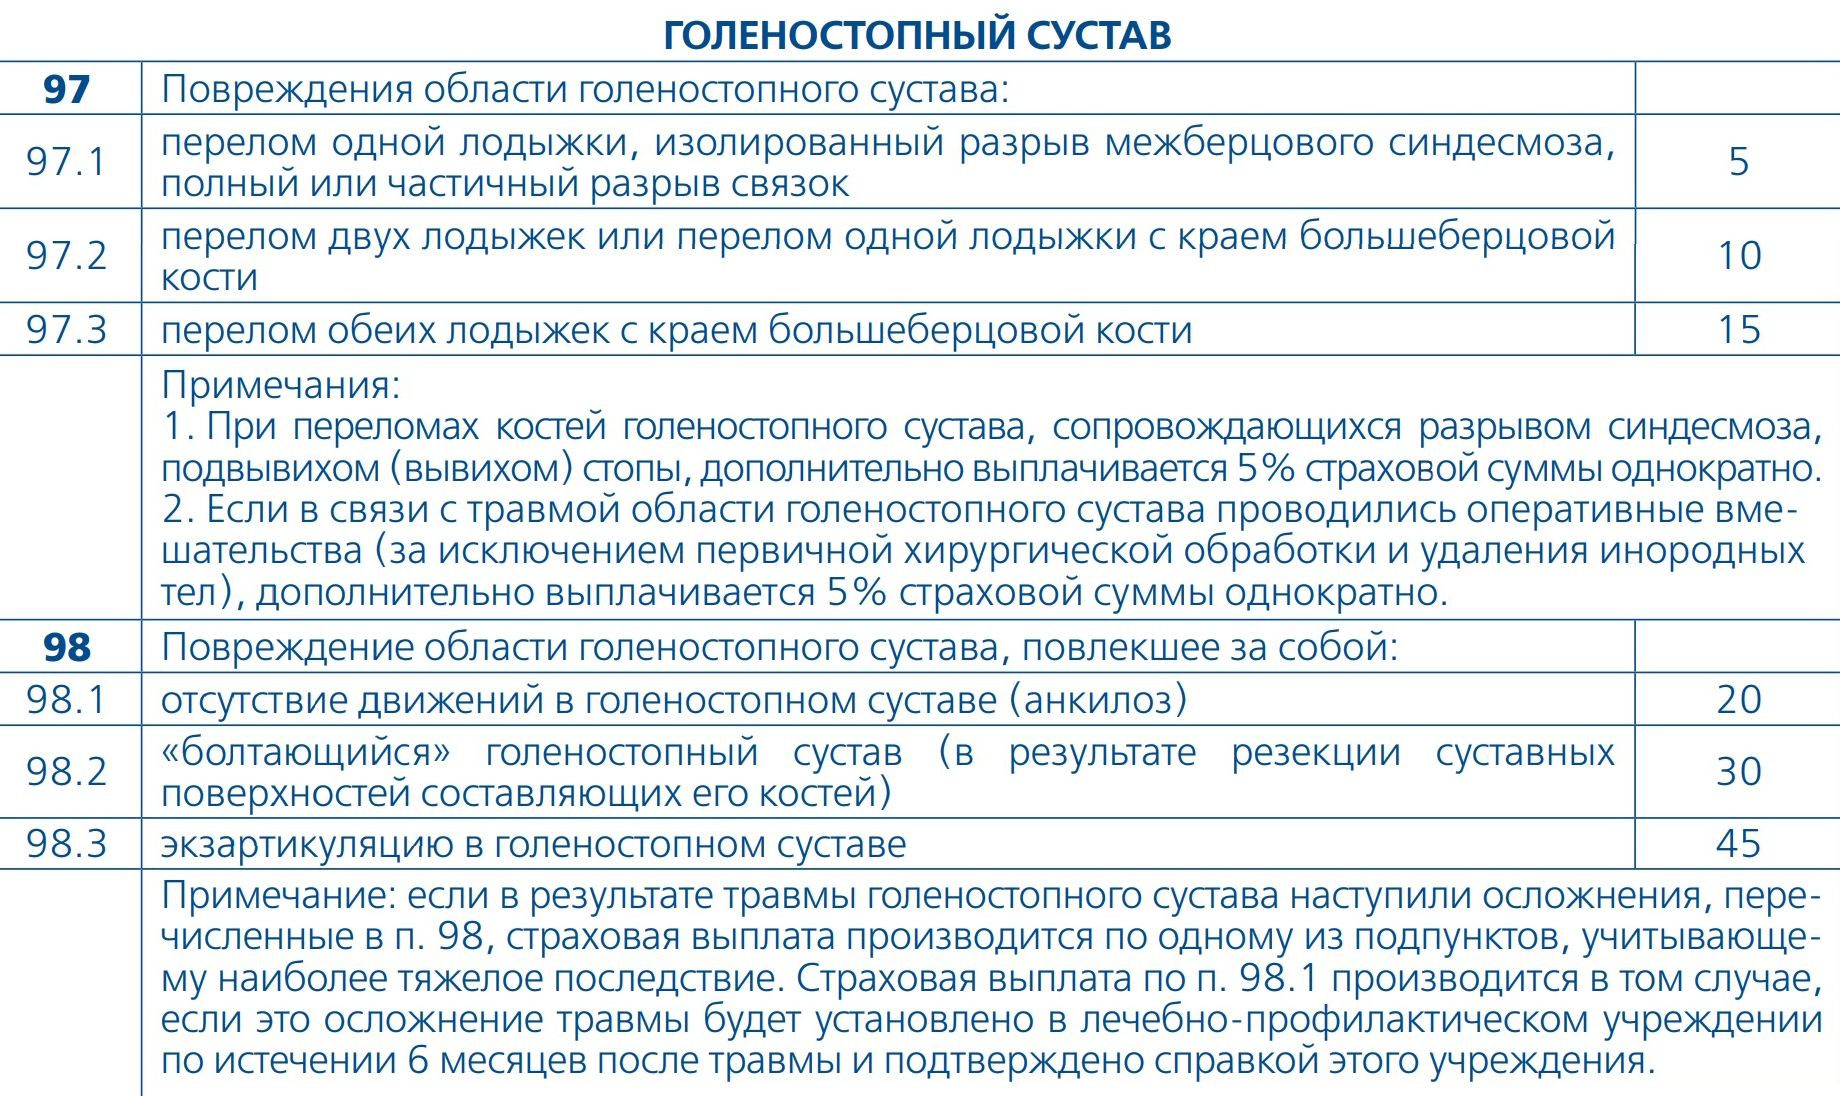
А в правилах страхования эта же травма называется частичным разрывом связок
Как выбрать страховку
Мои ошибки научили меня выбирать страховую компанию. Теперь я понимаю, на что обращать внимание.
Отзывы. В интернете есть отзывы о страховых компаниях. Но их, как правило, пишут недовольные клиенты, а благодарности увидишь редко. Не нашла я и отзывов о страховке от несчастного случая — она не так популярна, как, например, каско.
Хорошо, если получится расспросить знакомых об их опыте, но никто из моих друзей не оформлял добровольную страховку от несчастного случая. Поэтому я ориентировалась на собственный опыт, внимательно читала условия и смотрела, как общаются представители компаний с потенциальными клиентами.
Отношение к клиентам. Мне не понравился подход компании А и компании Б, которую я рассматривала, когда второй раз решила купить страховку. Компания А игнорировала мое обращение полтора месяца и ответила только после третьего письма. Я побоялась, что так же долго они будут тянуть в случае травмы. В компании Б не хотели общаться по электронной почте, а предлагали приехать в офис. Мне это неудобно, хотелось оформить все быстро и через интернет.
Таблица выплат и подробные правила страхования. Посмотрите, какие именно травмы покрывает страховка, и обратите внимание на процент выплаты. Чаще всего такая таблица идет приложением к договору страхования и у нормальных компаний висит прямо на сайте. Но в компании Б после третьего запроса ответили, что таблицы вручаются лично клиенту, когда тот подписывает договор — заранее невозможно узнать, на что я подписываюсь. От такого страховщика я отказалась: мне хотелось, чтобы условия были прозрачными.
После промаха с несовпавшими названиями травм я уже внимательно читала таблицу выплат. В некоторых очень подробно расписаны травмы и условия лечения — например, не менее 2 недель в стационаре. И самое главное — в таблице указан размер выплаты, причитающейся за конкретную травму. Размер указан в процентах от общей страховой суммы. Например, у клиента полис на 500 тысяч рублей, за травму полагается 5%, поэтому выплатят 25 тысяч.
Я сломала ногу и получила 75 637 ₽ от страховой компании
Я всю жизнь считала, что со мной ничего не случится, поэтому никогда не оформляла страховку по своей инициативе.
Полисы мне навязал банк при оформлении кредитов. Оформляла я их в одном банке, но в разные периоды. Один при рефинансировании кредита, второй — при оформлении кредитной карты, третий — при повторном рефинансировании. Тогда я подписывала документы практически не глядя и забыла об их существовании.
Что со мной случилось
13 апреля 2021 года я поскользнулась и упала на крыльце у своего дома. Как следствие — перелом правой лодыжки. В травмпункте мне наложили гипс. С ним я ходила почти два месяца. Потом его сняли, но нога все равно болела. Я находилась на реабилитации, не могла работать и все еще была на больничном. Врач предложил походить на специальный массаж, но я отказалась, так как живу далеко от города — ездить в центр с больной ногой мне было неудобно.
В итоге нога зажила нормально и сейчас почти не беспокоит. А пока я была дома, то разбиралась, какие страховки у меня оформлены, сколько денег мне по ним выплатят и в какие сроки я могу на это рассчитывать. Честно говоря, в финансовом плане было очень туго: компенсацию по страховке и больничному листу я могла получить только после того, как врач меня выпишет. А до этого момента я занимала деньги и копила долги.
ПАРТНЕРСКИЙ МАТЕРИАЛ
Я заработала 100 000 рублей на Tinkoff Black
Узнайте, как повторить этот опыт и оформить карту
Хочу знать
Какие страховки у меня были оформлены и сколько я за них заплатила
Специально я никогда не страховалась от травм и несчастных случаев. Полисы появились во время кредитования в банке, и я об этом совсем забыла. А когда узнала, что буду сидеть без заработка минимум два месяца, то стала этим интересоваться и освежать память — зашла в мобильное приложение своего банка и выяснила, что на мое имя зарегистрировано целых три полиса.
Защита при потребительском кредите. Этот полис обошелся мне дороже всех. В 2019 году я рефинансировала кредит, тогда сотрудник банка включил в общую сумму эту страховку. Он сказал, что это обязательное условие, и я согласилась. Я знала, что в течение 14 дней могла написать заявление и вернуть ту сумму, но делать этого не стала. За защиту потребительского кредита я заплатила около 28 000 ₽.
Тогда я не вдавалась в детали и просто хотела побыстрее закончить всю процедуру. Но когда получила травму, стала разбираться: зашла в приложение и выяснила, что страховая выплатит мне компенсацию за длительный больничный — начиная с 32-го дня.
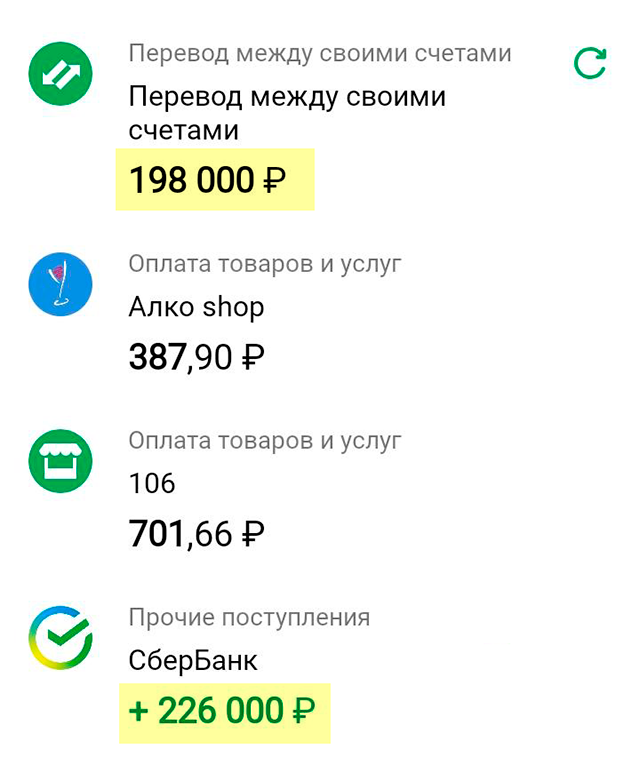
226 000 ₽ — общая сумма моего кредита. Из них только 198 000 ₽ попали на мой счет, так как 28 000 ₽ — стоимость страхового полиса
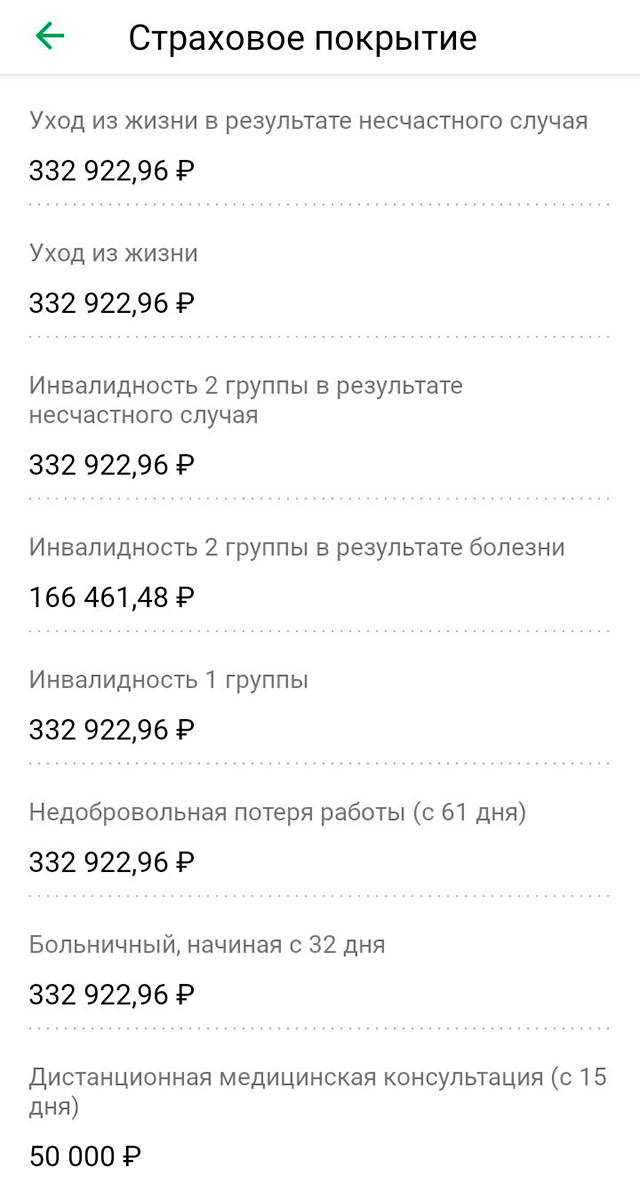
Меня ожидал длительный больничный, поэтому я могла воспользоваться этим полисом
«Защита близких плюс». Эту страховку я оформила при повторном рефинансировании кредита. Плата за полис была единовременная, а стоимость копеечная — от 1791 ₽ в год. Я платила 2241 ₽.
По этому полису я была застрахована как раз от травмы. Эта информация была в «Сбербанке-онлайн», но на всякий случай я позвонила по номеру 900 и уточнила у оператора, точно ли мой случай подходит под страховое покрытие. Консультант это подтвердила.
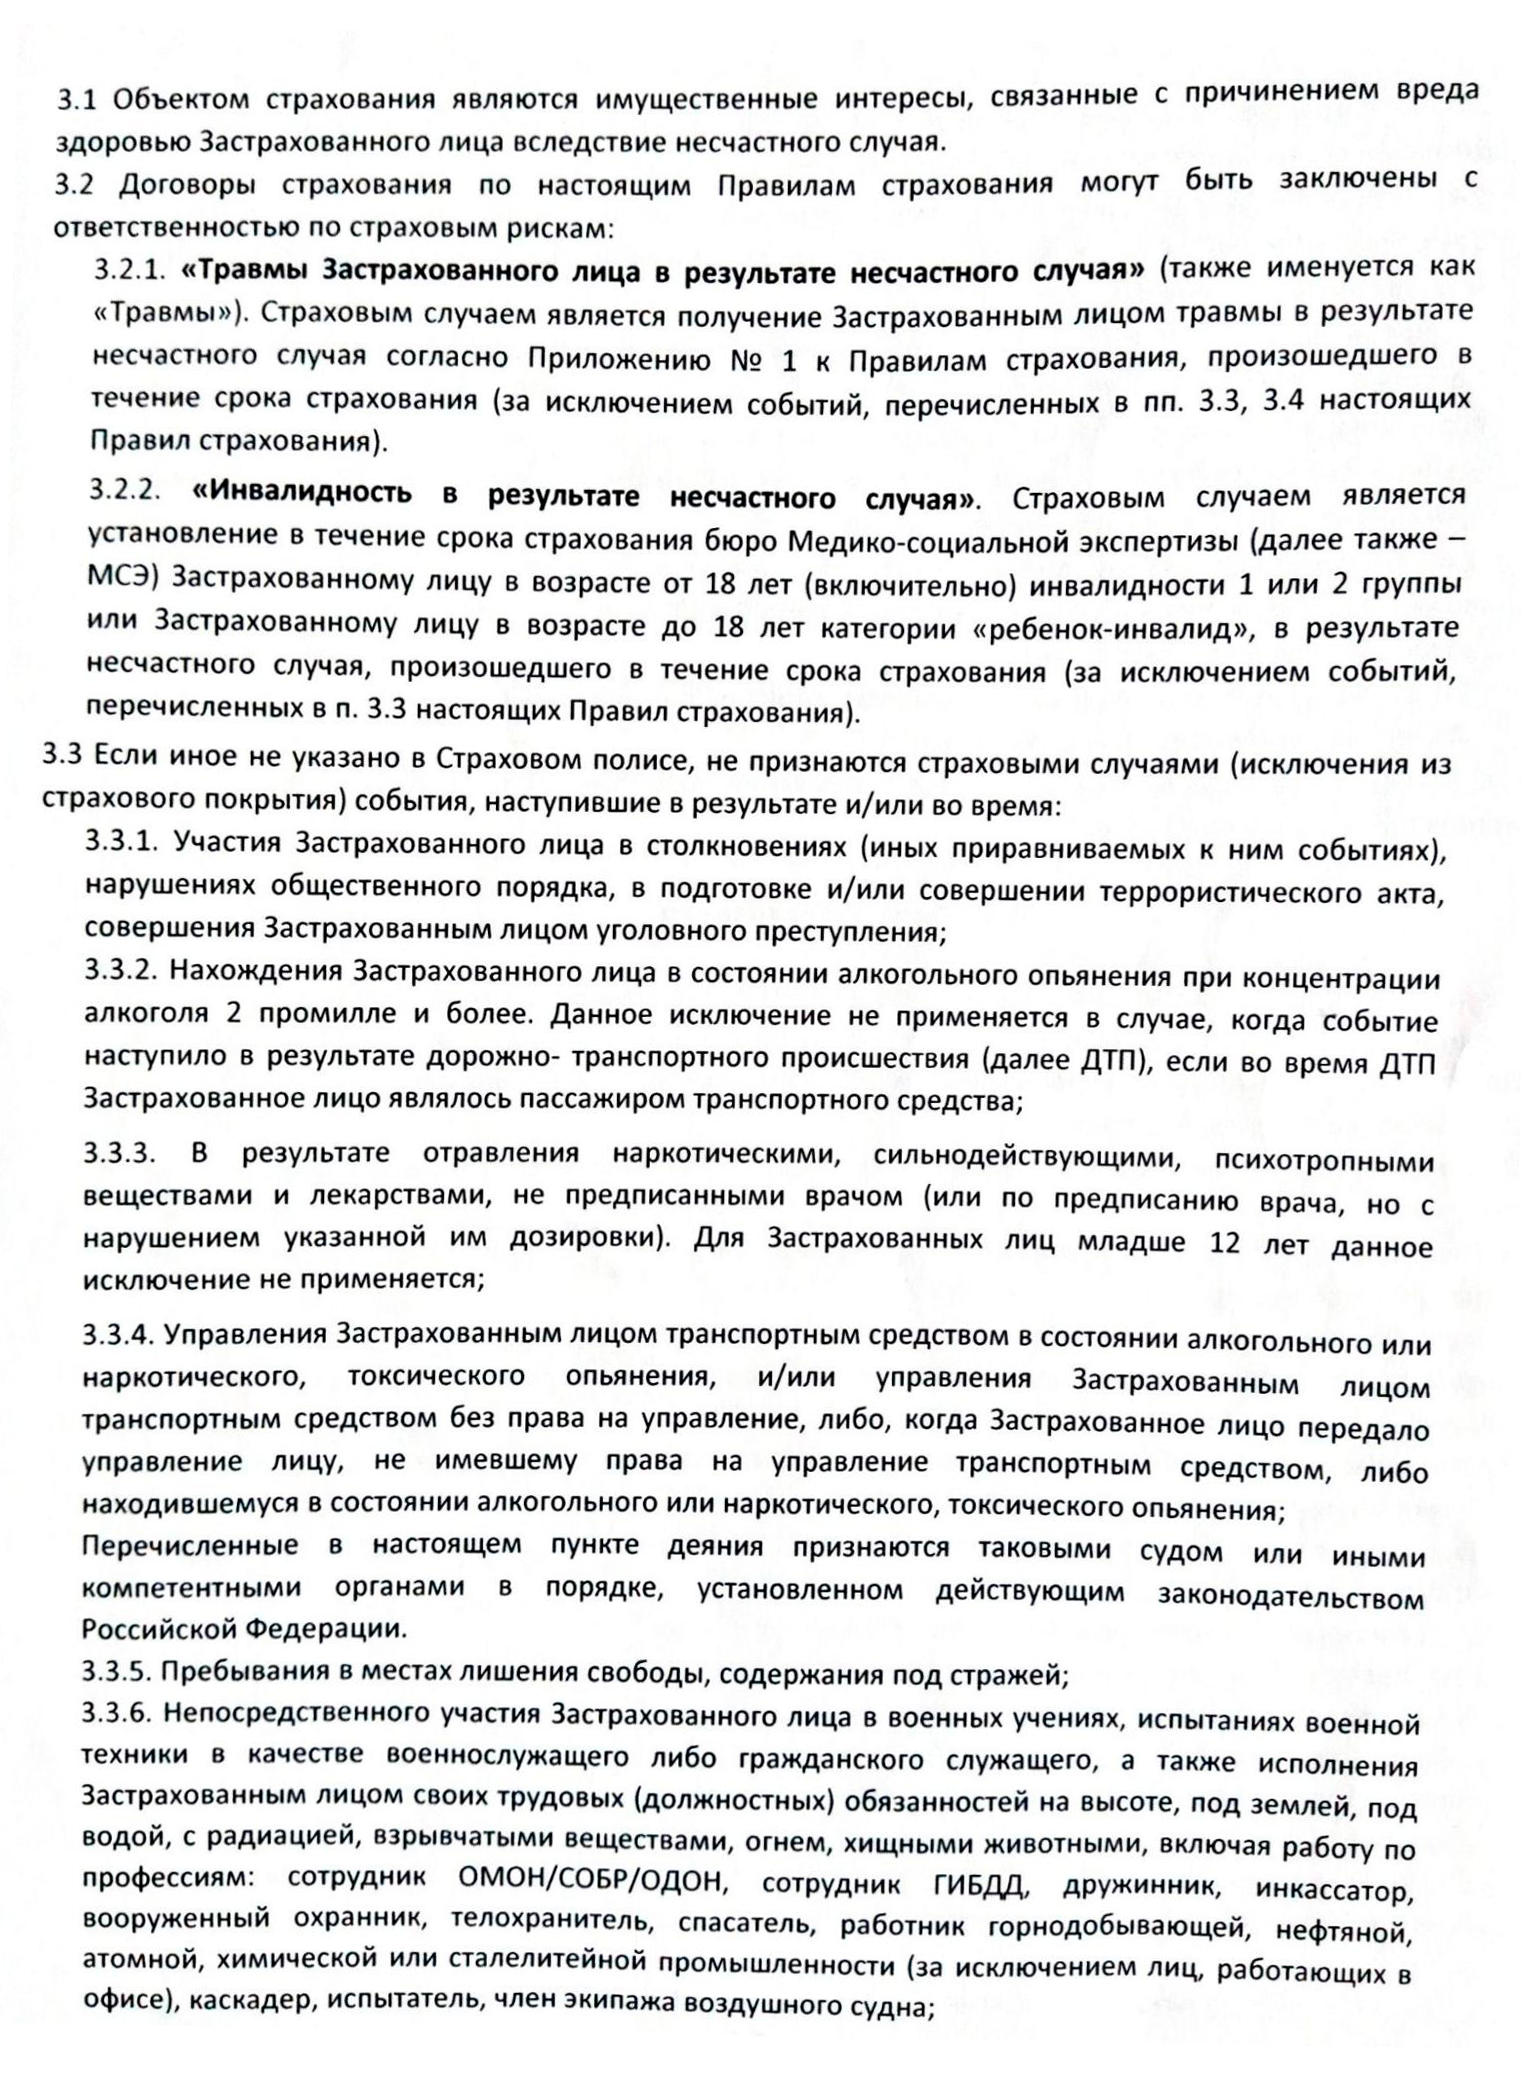
Согласно полису, я могла рассчитывать на страховую компенсацию за сломанную лодыжку
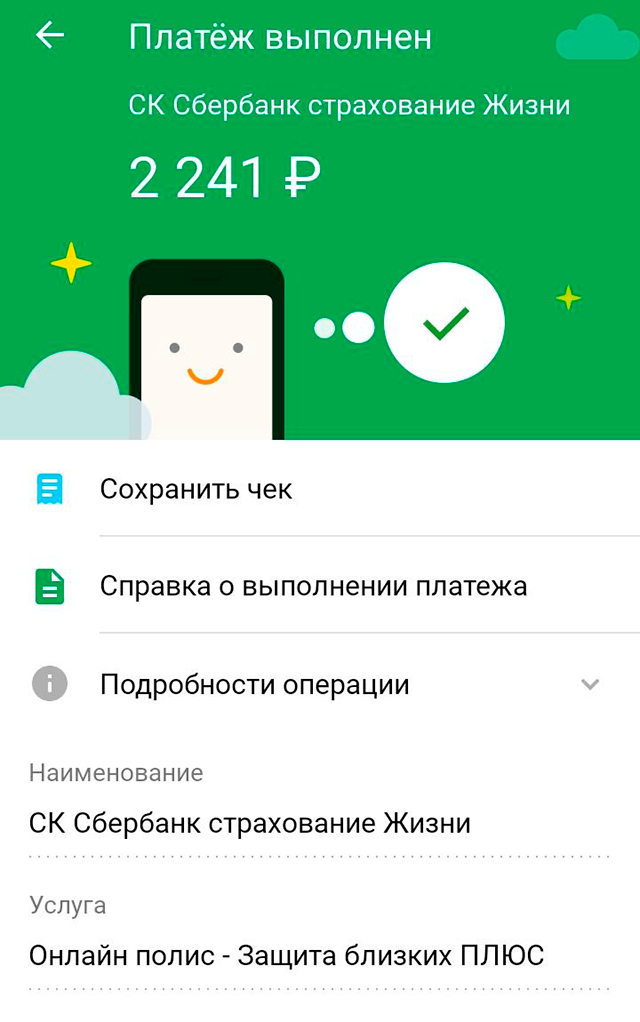
Такую сумму я заплатила за страховку от травмы
Защита кредитных карт. Про эту страховку я вспомнила случайно, когда мне на телефон пришло уведомление с номера 900. Банк предупреждал, что у меня заканчивается оплаченный период страхования кредитной карты. Я вспомнила, что при замене кредитки согласилась на уговоры оператора и оформила на себя страховку. Сумма была небольшая, иначе бы я не согласилась, так как лишних денег у меня не было.
Платить за страховку надо было ежемесячно. Стоимость зависела от суммы задолженности по кредитной карте, от которой банк брал 0,89%. Например, если я была должна по кредитке 20 000 ₽, то за этот месяц с меня причиталось 178 ₽. Большого долга у меня не было, поэтому в среднем ежемесячно с моего счета списывалось 160—200 ₽ . Хотя позже я потратила кредитные деньги и была должна банку больше 60 000 ₽. Соответственно, моя плата за защиту кредитной карты возросла и составила в среднем 550—600 ₽ . Всего я платила за эту защиту восемь месяцев. Средняя сумма в месяц была 250 ₽.
Я толком не читала условия, поэтому даже не знала, подходит ли моя травма под страховой случай. И чтобы это выяснить, позвонила на горячую линию банка. Меня ждали хорошие новости: я могла рассчитывать на компенсацию за длительный больничный.
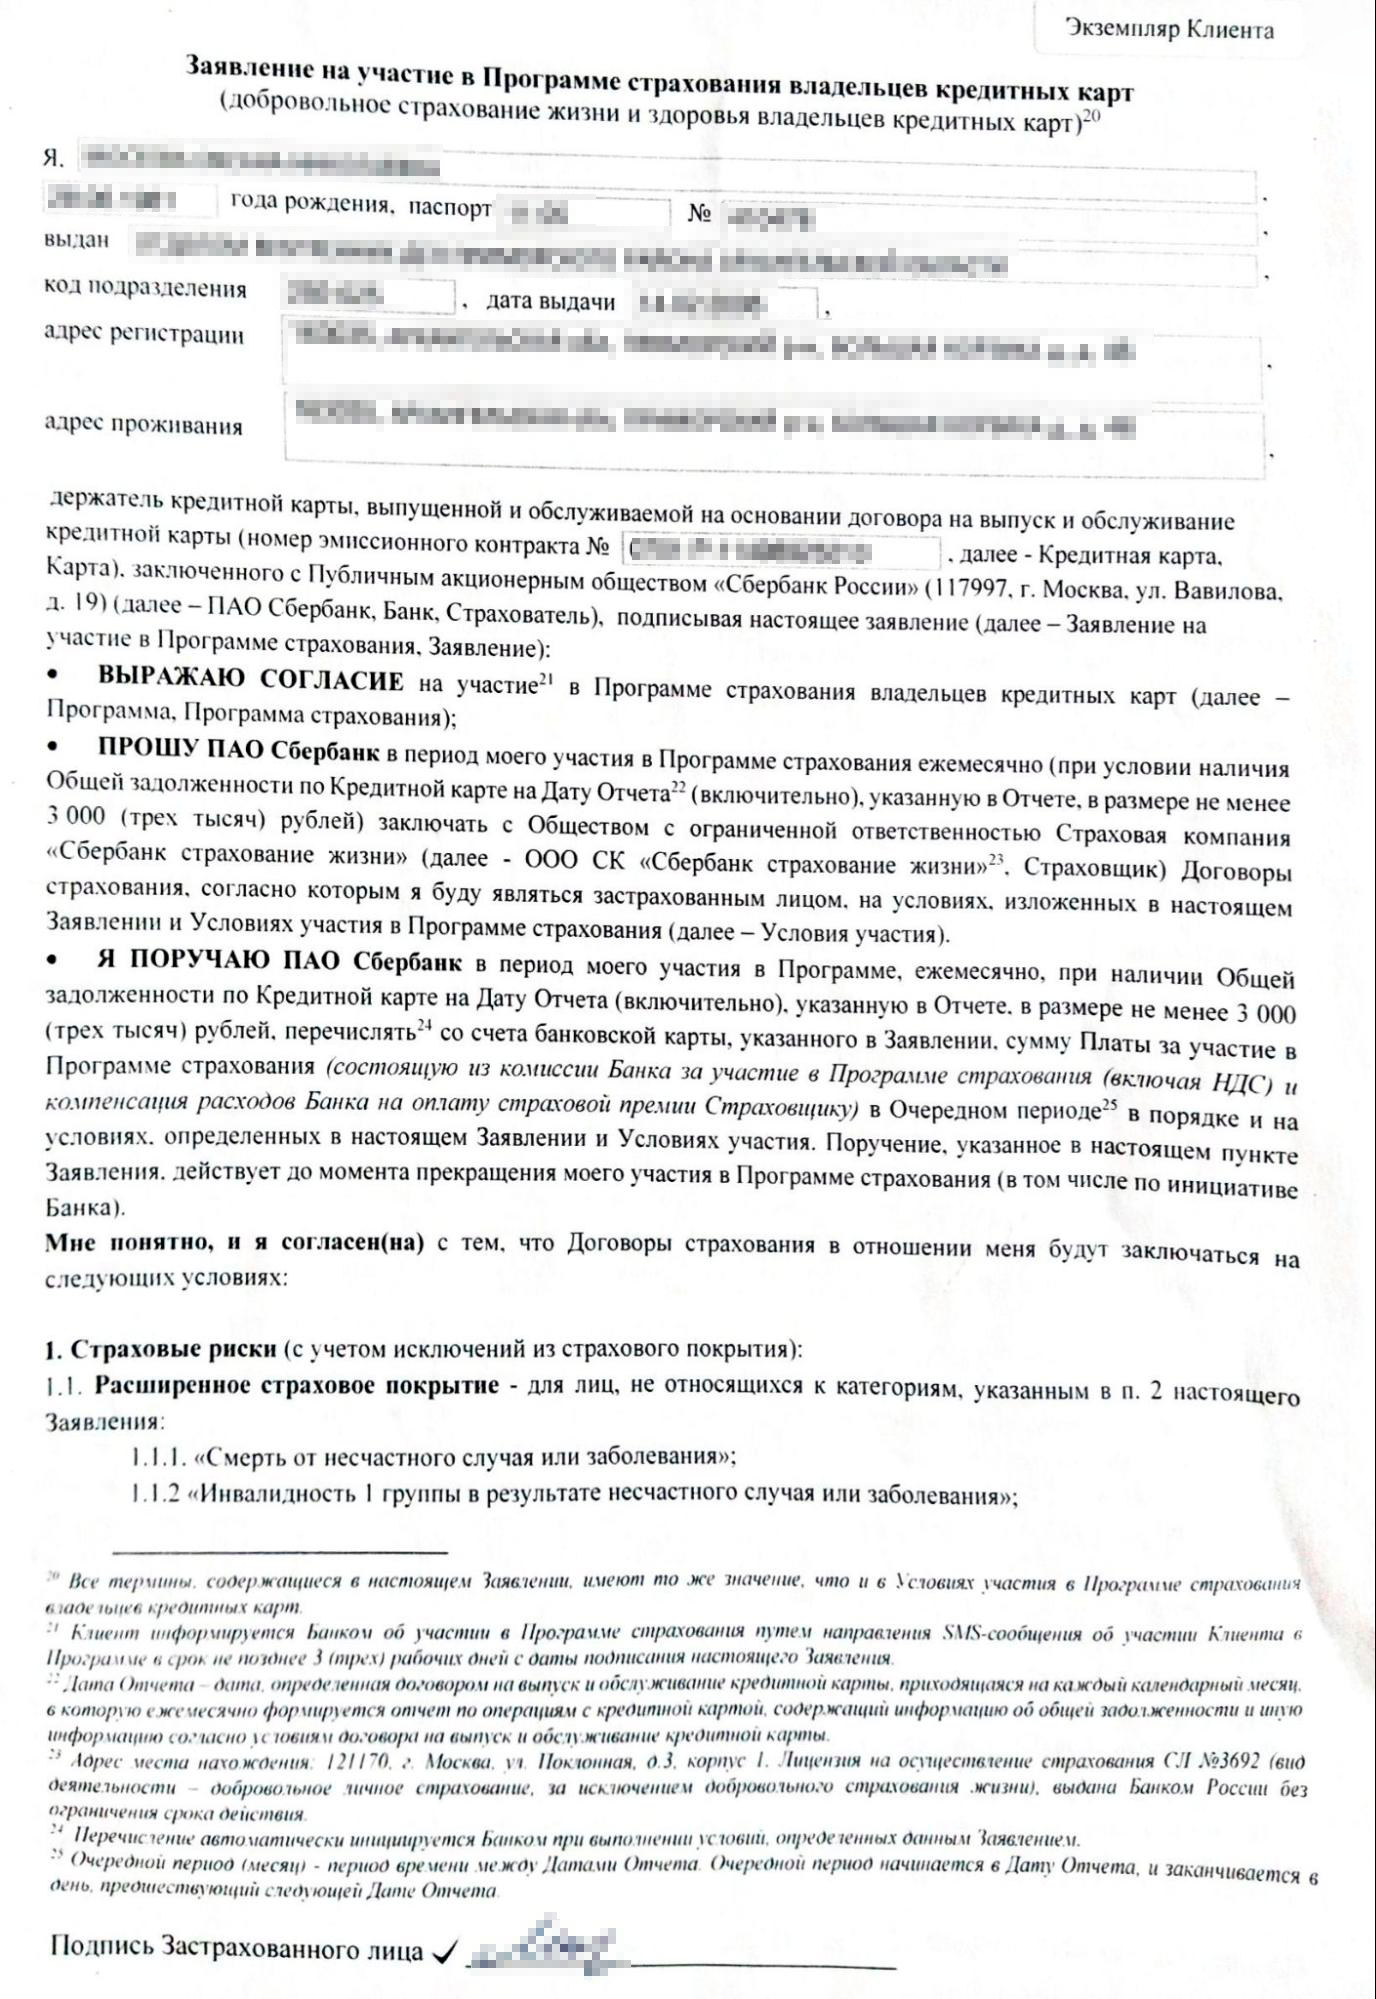
Такой договор я оформила, когда у меня закончился срок старой кредитной карты и я пришла в банк, чтобы забрать новую
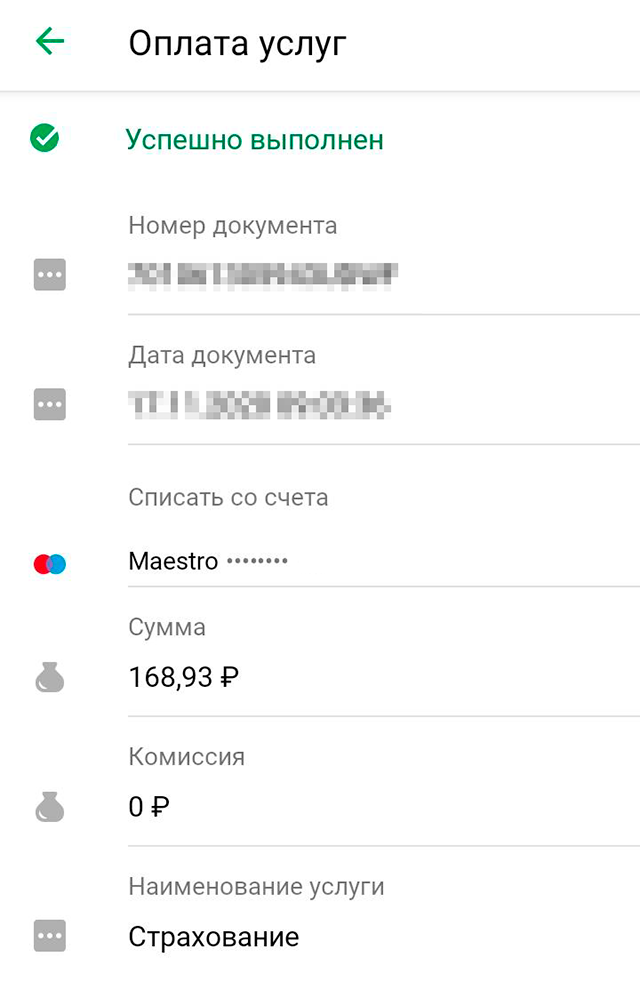
Небольшие суммы автоматом списывались у меня с карты
Как я заявила о страховом случае
О травме в страховую компанию я сообщила после того, как мне поставили диагноз — перелом лодыжки. Такая ситуация у меня была впервые, поэтому вначале я не понимала, куда мне обращаться. Номера страховой не знала, хотя, наверное, он был прописан в самом полисе, но я не могла найти документы. Поэтому позвонила на номер 900 и заявила о страховом случае.
Оператор подтвердила, что у меня есть две действующие страховки — по травме и длительному больничному. О том, что мне положена третья выплата, представитель банка почему-то не упомянула.
Для начала нужно просто оповестить банк о том, что случилось. Оператор сказала, что сделать это необходимо в 30-дневный срок после события. Никаких заявлений писать пока было не нужно.
Как собирала документы
Когда я звонила в контактный центр своего банка, чтобы сообщить о страховом случае, оператор прислала мне в личных сообщениях список документов. Их было немного, но я догадывалась, что за один день такие бумаги обычно не делаются. Поэтому некоторые из них я начала собирать еще до того, как меня выписали с больничного.
Выписка из медицинской карты за последние пять лет. Речь шла о поликлинике, в которой я постоянно наблюдаюсь. А так как я сломала лодыжку, то страховщика интересовали мои обращения в больницу именно по части травм.
Я думала, что закажу нужные мне бумаги онлайн, даже не выходя из дома. Я позвонила в свою поликлинику и выяснила, что мне надо приехать лично. По телефону документы заказать нельзя. Для меня это было крайне неудобно, так как я живу далеко от города и ходила на костылях.
Заявление я написала у окошка регистратуры. Указала номер своего мобильного, чтобы мне перезвонили, когда будет готов результат. Это случилось через две с половиной недели. Это еще нормально — по закону медицинская организация может готовить выписку в течение 30 суток.
Но забрать выписку с первого раза мне не удалось, так как я прочитала документ и обнаружила в нем серьезную ошибку. В графе «Прописка» был указан старый адрес. В итоге мне все переделали, на это ушло еще три рабочих дня.
Копия медкарты из травмпункта. Со сломанной ногой я наблюдалась в травмпункте при той же поликлинике, поэтому документ нужно было заказывать там. Чтобы ускорить процесс, я хотела сделать это заранее, но в регистратуре пояснили, что лучше запрашивать копии медкарты уже после выписки. Пришлось так и сделать.
В регистратуре мне выдали бланк, я написала заявление. А заверенную копию карточки забрала через десять дней.

Одна из страниц моей медкарты. Каждая из них должна быть обязательно заверена специалистом. Простая ксерокопия не имеет юридической силы
Страховщик у меня был один, поэтому я заказала всего одну копию. Кроме того, пакет документов по всем полисам я подавала в один день в центральном отделении своего банка.
Полисы страхования. Их я не могла найти ни в распечатанном, ни в электронном виде. А без этих документов у меня даже заявление на компенсацию не приняли бы . Я позвонила в контактный центр и выяснила, что могу заказать полисы в своем банке. Это тоже надо было делать на личном приеме. Причем, как мне посоветовал оператор, лучше обратиться в центральный офис — там сотрудники более компетентные и помогут быстрее.
Но даже в главном офисе банка с моей ситуацией была проблема. Меня отправляли от окошка к окошку, так как для сотрудников работа со страховыми случаями почему-то была в новинку. После бесконечных совещаний по телефону сотрудники банка все-таки добыли мои договоры. Ушло на это больше часа.
Больничный лист. Это документ выдается в единственном экземпляре, и оригинал надо было предоставить работодателю. Копию для страховой сняли прямо в отделении банка.
Позже я случайно нашла свои документы. Сделай я это раньше, сэкономила бы время

За два с лишним месяца мне понадобились два больничных листа. Это завершающий экземпляр
Какую сумму я получила
По «Страхованию близких плюс». Я не хотела, чтобы меня обманули, поэтому попыталась разобраться в выплатах самостоятельно. Это оказалось несложно: максимальная страховая сумма по этому полису — 500 000 ₽. Я посмотрела тарифную сетку и выяснила, что перелом лодыжки оценивается в 3% от максимума.
Значит, мне стоило ожидать поступления 15 000 ₽. Это было немного, откровенно говоря, я надеялась, что сумма будет больше. Хотя за сам полис я заплатила всего 2400 ₽, поэтому осталась в плюсе.
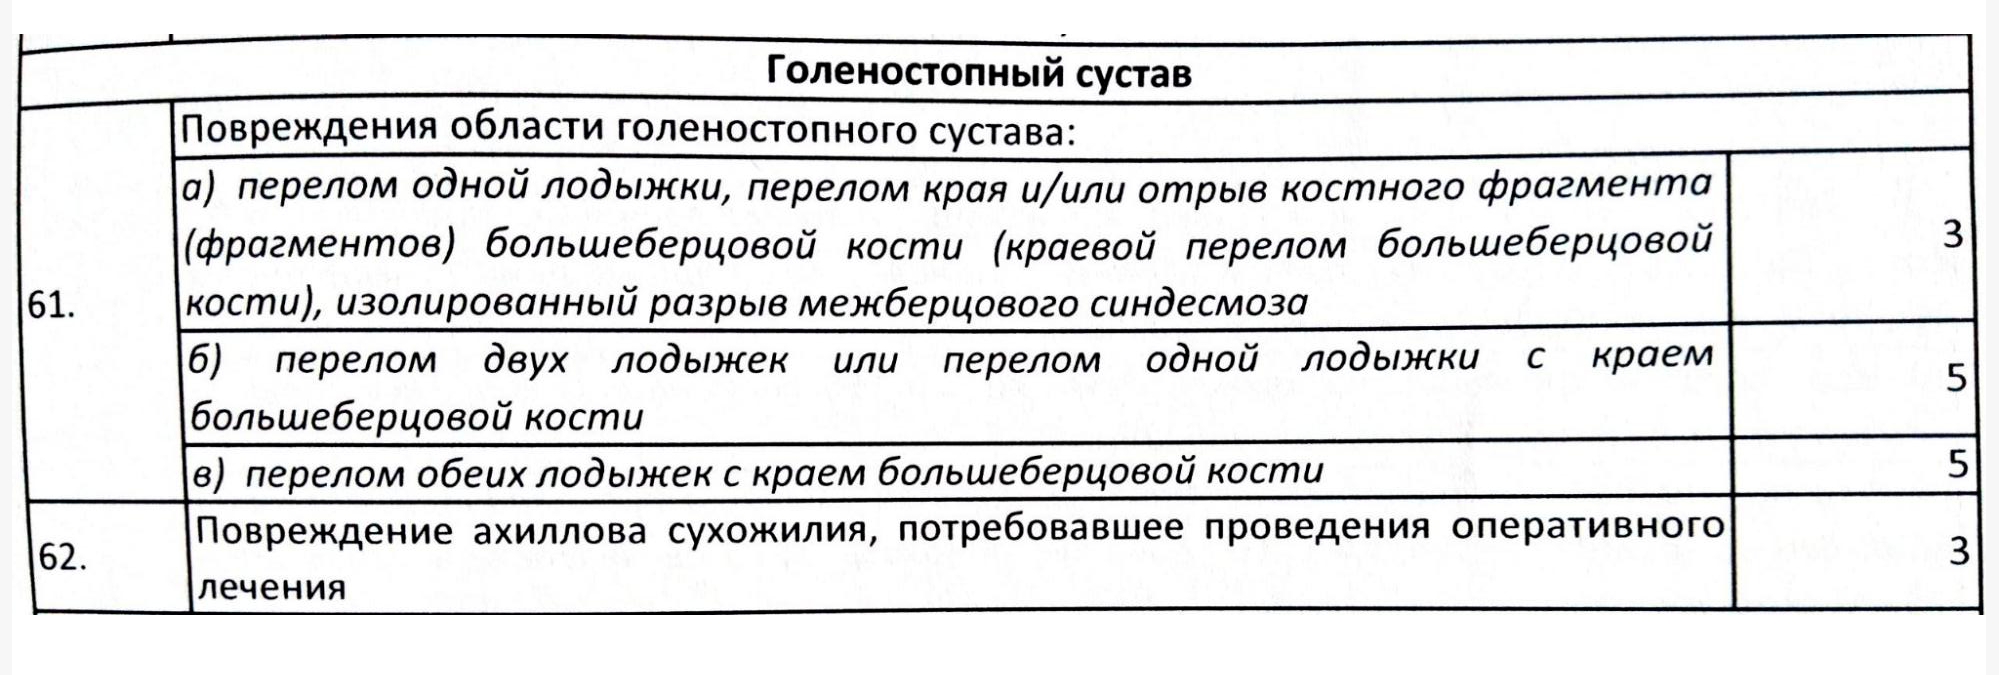
Такую тарифную сетку я нашла в страховых документах

Страховая не обманула и перевела мне за сломанную лодыжку ровно 15 000 ₽
По защите при потребительском кредите. Здесь я тоже пыталась разобраться, на какую компенсацию мне рассчитывать. Всего мой период временной нетрудоспособности был 58 дней. Компенсация по полису была положена с 32-го дня. На больничном я провела два месяца, поэтому страховая была мне должна выплату за 27 дней.
Договор я найти не могла, поэтому пыталась выяснить хоть какие-нибудь детали о подобной страховке в контактном центре. Как мне объяснили, за день больничного мне полагается примерно 0,7% от суммы первоначального кредита, но не больше 2000 ₽ в день.
Итак, кредит я брала на сумму 226 000 ₽, значит, мне должны были компенсировать примерно 42 714 ₽.

После того как я написала заявление и передала в страховую через свой банк документы, через неделю мне на счет пришли деньги — 43 280 ₽. Если разделить эту сумму на количество дней, которые попадают в страховое покрытие, получается, что за день мне насчитали 1603 ₽
По защите кредитных карт. Здесь я также могла рассчитывать на компенсацию за длительный больничный, но не с 32-го , а с 16-го дня.
Я попыталась самостоятельно выяснить, на какую сумму мне стоит рассчитывать. По страховому риску «временная нетрудоспособность» банк предлагал выплату 0,67% от страховой суммы за каждый день больничного. А страховая сумма напрямую зависела от долга по карте. То есть чем выше долг, тем больше страховой сбор и, соответственно, выше процент компенсации.
Моя задолженность по кредитной карте в оплаченный период была около 63 000 ₽. 0,67% от этой суммы — 422 ₽. Чтобы узнать, сколько я получу за длительный больничный, мне надо было 422 умножить на 42 — количество дней больничного, оплачиваемых страховой компанией. Итого у меня получилась сумма 17 724 ₽.
32 241 ₽ я заплатила за все свои страховки
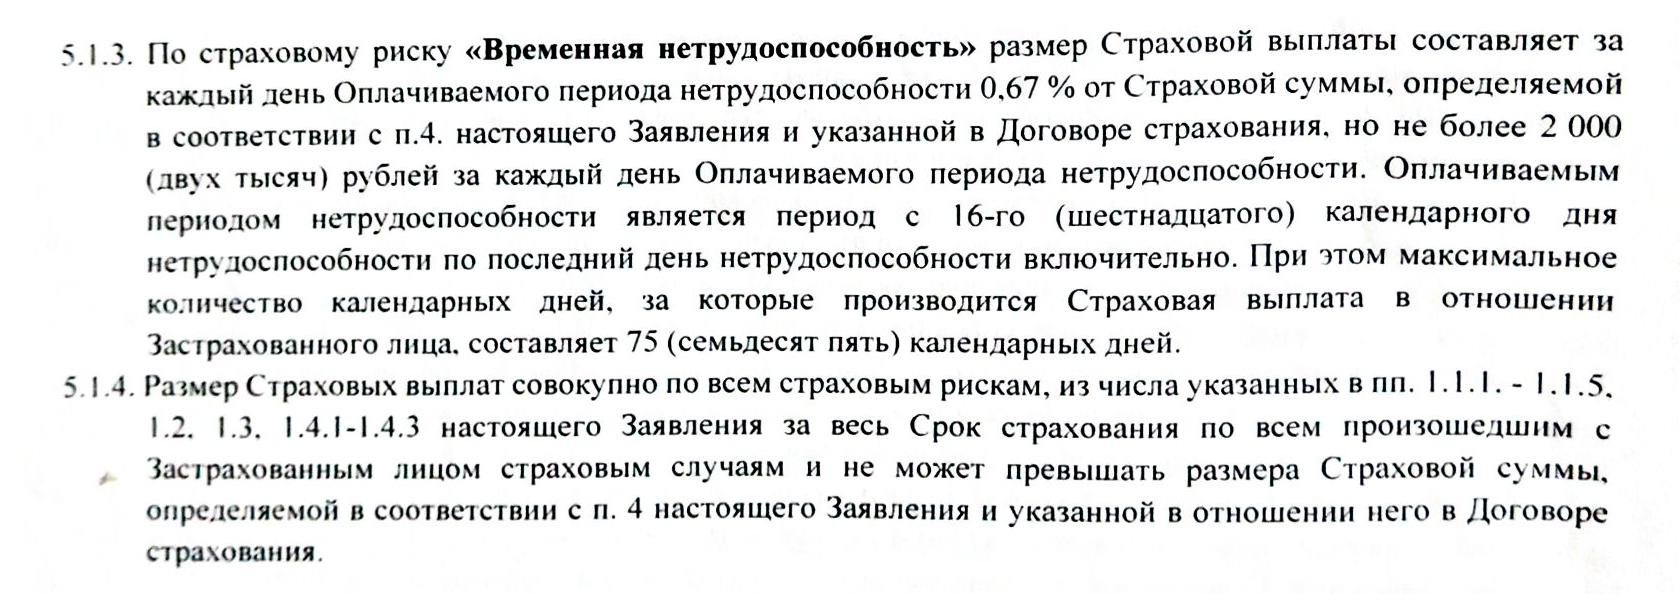
Пункт в договоре, который касался моего случая

После выплаты мне на электронную почту пришел чек от страховой компании. Оказывается, я немного ошиблась в расчетах и получила на 367 ₽ меньше. Видимо, сумма задолженности была не ровно 63 000 ₽
Сколько я «заработала» на страховке
Деньги, который я получила от страховой, очень помогли мне в жизни — на больничном я сидела почти два месяца. И в этот период семью обеспечивал только муж. Его дохода не хватало, поэтому мне пришлось занимать деньги у родственников. И в итоге этими выплатами я закрыла свои долги.
История, конечно, поменяла мое отношение к подобным продуктам. Раньше я считала, что со мной ничего не случится и страховка мне в принципе не нужна. Но когда поскользнулась на крыльце своего дома и получила приличную компенсацию, я поняла, что страховаться все-таки нужно.
Вкладывать серьезную сумму в страхование здоровья и жизни, скорее всего, я не буду — для меня это дорого. Но купить полис стоимостью 3000—5000 ₽ — хорошая идея. Ведь много денег я не трачу, а защиту при той же травме буду иметь. Это дает некое чувство защищенности.
Сейчас я осознанно оформила страховой полис на случай травмы. В месяц я плачу в среднем 200 ₽. Сумма необременительная для бюджета, но с этим полисом я чувствую себя уверенней.
За три страховых полиса я заплатила 32 241 ₽ и получила компенсацию 75 637 ₽, чистая выгода — 43 396 ₽
| Страховка | Стоимость полиса | Компенсация |
|---|---|---|
| Защита при потребительском кредите | 28 000 ₽ | 43 280 ₽ |
| Защита кредитных карт | 2000 ₽ за 8 месяцев | 17 357 ₽ |
| «Защита близких плюс» | 2241 ₽ | 15 000 ₽ |
| Итого | 32 241 ₽ | 75 637 ₽ |
| Защита при потребительском кредите | |
| Стоимость полиса | 28 000 ₽ |
| Компенсация | 43 280 ₽ |
| Защита кредитных карт | |
| Стоимость полиса | 2000 ₽ за 8 месяцев |
| Компенсация | 17 357 ₽ |
| «Защита близких плюс» | |
| Стоимость полиса | 2241 ₽ |
| Компенсация | 15 000 ₽ |
| Итого | |
| Стоимость полиса | 32 241 ₽ |
| Компенсация | 75 637 ₽ |
основательно компании «Онкострахование»
Надежны ли страховки жизни и здоровья, которые прилагаются к банковским продуктам
Страховка жизни и здоровья, которая идет приложением к банковскому продукту, например, ипотеке — это скорее дополнительная опция. И она будет стоить денег. Это связано с тем, что банк берет комиссию за свои услуги и бремя выплат ложится на потребителя. Как правило, если оформить страховой полис напрямую у агента или страховой компании, то аналогичная страховка выйдет дешевле.
Часто бывает, что банковские полисы имеют стандартное и минимальное наполнение, то есть защита распространяется на 2—3 случая. Например, смерть потребителя и получение инвалидности 1 группы, а выплаты в других ситуациях не предусмотрены. Если оформлять полис осознанно, то можно учесть, например, наследственные факторы или профессиональные риски и застраховаться на большую сумму.
При самостоятельном выборе медицинского полиса следует обратить внимание на наличие опций. Например, входит ли в программу страхования госпитализация и скорая помощь или какой перечень клиник для обращений по полису.
Если нужен полис от несчастного случая и болезней, посмотрите, какие риски предусмотрены и на какую сумму предлагается покрытие. Базовые опции чаще всего можно расширить, например выплатой за время проведенное в больнице, за хирургическое вмешательство, за диагностирование смертельно опасных заболеваний.
Есть узкоспециализированные страховки. Например, полис онкострахования и лечение критических заболеваний. Такие случаи не покрываются стандартными полисами ДМС, а лечение дорогостоящее. В этом случае страховка выручит и обеспечит доступ к услугам грамотных врачей, профильные клиники и лекарства.
А еще всегда внимательно читайте договор страхования и правила страхования, там указаны исключения, которые не будут покрываться страховым полисом.
Запомнить
- Даже если страховой полис вам навязал банк, внимательно прочитайте условия. Как рассчитывается компенсация, лучше уточнить у консультанта. Я этого не сделала, поэтому потом долго разбиралась в нюансах самостоятельно.
- Храните полисы в распечатанном виде или на электронной почте. Если возникнет страховой случай, вы сможете в очередной раз изучить документы.
- В приложении банка не всегда можно посмотреть все страховые продукты, которые на вас оформлены. Поэтому лучше уточнить информацию в контактном центре банка или напрямую у страховщика.
- Если вы оформили страховку в отделении банка, можно заявить о страховом случае, позвонив в контактный центр организации. Сделать это следует в течение 30 дней.
- Чтобы получить компенсацию, надо будет собрать пакет документов. Некоторые лучше заказать заранее, еще до закрытия больничного. В среднем ждать справки придется от одной до трех недель.
- Выплаты от страховой компании стоит ждать примерно через десять дней.