Сколько стоит ОСАГО на самом деле?
За последний год ОСАГО существенно подорожало. Но помимо официального ценника страхователи вынуждены сталкиваться с «сопутствующими» расходами времени и денег при оформлении полиса. Расчётно эти факторы выводят стоимость страховки на весьма значимый уровень.
Поделиться
В апреле 2015 года «автогражданка» буквально взлетела в цене. Фактически, речь идёт о самом значимом изменении стоимости продукта за всё время его существования. Тем не менее, реальные расходы страхователей на ОСАГО стали увеличиваться задолго до этого события. Да, возможно, этот процесс проистекал не столь стремительно, а потому менее заметно. Однако в результате общие затраты клиентов на покупку полиса автогражданской ответственности оказались совершенно несоизмеримы с тем же показателем несколькими годами ранее. Итак, сколько стоит ОСАГО на самом деле?
С 1 апреля 2015 года были изменены территориальные коэффициенты в ряде регионов. А с 12 числа того же месяца увеличились сами базовые ставки.
Не стоит забывать и о том, что в октябре 2014 года тарифы также «подросли». Если верить актуальному калькулятору ОСАГО, суммарное повышение официальной цены страховки за год составило до 347% (в зависимости от места регистрации автомобиля). Что же тогда получится, если учесть все «сопутствующие» расходы, которыми «автогражданка» обросла в последние годы?
Сколько сейчас стоит ОСАГО с учётом всех затрат?
При покупке ОСАГО следующие дополнительные факторы влияют на итоговые затраты страхователей:
- Навязываемые дополнительные услуги.
- Прохождение технического осмотра.
- Временные затраты на консультации, очереди, поиск информации или иные технические мероприятия.
За редким исключением, эти позиции неразрывно связаны с «автогражданкой». А значит, они могут справедливо учитываться при расчёте фактического ценника.
Дополнительные услуги
Несмотря на явную противозаконность, данное явление включено в предложенный перечень «попутных» затрат. Дело в том, что навязывание дополнительных продуктов (как страхового, так и иного содержания) в настоящий момент закрепилось на рынке «автогражданки» достаточно прочно. А практическая полезность подобных сопутствующих услуг часто стремится к нулю. Но говоря клиенту, сколько стоит ОСАГО на машину, продавцы всё чаще включают в озвученную цену навязываемые «опции». В качестве наиболее популярных из них можно выделить:
- Страхование. В основном полисы по страхованию жизни и здоровья или квартиры (ответственности перед соседями), но возможны и другие направления.
- Проверка аккумулятора (или иных агрегатов авто).
- Технический осмотр. В этом случае, как правило, предлагается приобрести новую диагностическую карту конкретной структуры (вне зависимости от наличия действующего документа иной организации).
- Банковские вклады. Инструмент больше актуален для посредников и предприятий (владельцев автопарков), но иногда «предлагается» и физическим лицам.
Что касается последней позиции, то она на первый взгляд может показаться наиболее удобной для клиента. По сути, финансовых потерь банковский вклад не несёт. Однако при ближайшем рассмотрении становятся очевидными некоторые его недостатки:
- Во-первых, человек вынужден аккумулировать свои наличные сбережения для банковского вклада (пусть даже небольшого).
- Во-вторых, клиент часто тратит на общение с банком больше времени, чем непосредственно на покупку страховки. В таких обстоятельствах денежные потери в пределах небольшой суммы могут оказаться более рациональными.
Иногда клиенты сталкиваются с «обязательным» переводом накопительной части пенсии в конкретный негосударственный пенсионный фонд (НПФ). Страхователю также могут навязать участие в какой-нибудь ритуальной (или иной накопительной) программе. Однако подобные примеры встречаются несколько реже. Сколько могут составить «сопутствующие» финансовые затраты?
Чаще всего их суммы варьируются в пределах от 500 до 1 000 рублей.
Причём, судя по информации из разных источников (разумеется, неофициальной), несколько «популярнее» всё-таки последняя цифра. Чтобы рассчитать, сколько будет стоить ОСАГО с учётом «надбавок», усреднено примем данный параметр равным 800 рублям.
Технический осмотр
Иногда может «повезти». Бывает, что у страхователя нет действующей диагностической карты, а в качестве дополнительной услуги к «автогражданке» ему предлагают именно техосмотр. Значит, у клиента получилось, что называется, убить двух зайцев одним выстрелом. О возможности подобной экономии нелишне осведомиться заблаговременно. Узнавая, сколько стоит ОСАГО в «Росгосстрахе» или иной компании, полезно поинтересоваться видом «настойчиво рекомендуемых услуг». Если в качестве платного «бонуса» предлагается именно технический осмотр, практически нет смысла проходить его заранее. Но подобное случается далеко не всегда.
Чаще всего диагностическая карта выступает в качестве отдельной статьи «бюджета», влияющей на реальную цену страховки.
Единственное, для чего документ о техническом осмотре может пригодиться на практике – это пересечение государственной границы. В этом случае его могут проверить. В иных ситуациях техосмотр просто не востребован. Законодательная возможность претензий к операторам данной услуги при дорожно-транспортном происшествии, произошедшем из-за неисправности машины, фактически не реализуется.
В такой ситуации сложно говорить о том, что диагностическая карта имеет практическую ценность как «самостоятельный» документ. Да, есть примеры, когда страхователи используют этот инструмент в качестве относительно недорогой диагностики своего автомобиля. Тем не менее, данное явление встречается нечасто. И если мы хотим знать, сколько стоит ОСАГО на машину в 2016 году, объективно следует добавлять в расчёт и затраты на технический осмотр. Его стоимость разнится в зависимости от региона и вида транспортного средства. Ниже приведены выборочные значения этого показателя.
Таблица 1. Цена диагностической карты.
| Субъекты РФ (города) | Для легковых авто, руб. | Для грузовых авто до 3,5 т, руб. | Для мотоциклов, руб. |
|---|---|---|---|
| г. Санкт-Петербург (Спб) | 881 | 940 | 294 |
| Ленинградская область (исключая г. Санкт-Петербург) | 735 | 784 | 245 |
| г. Москва (Мск) | 720 | 790 | 240 |
| Мурманская область (включая г. Мурманск) | 700 | 800 | 320 |
| Московская область (исключая г. Москва) | 680 | 770 | 220 |
| Краснодарский край (включая г. Краснодар) | 651 | 694 | 217 |
| Красноярский край (включая г. Красноярск) | 639 | 679 | 234 |
| Свердловская область (включая г. Екатеринбург) | 498 | 531 | 166 |
| Костромская область (включая г. Кострома) | 450 | 480 | 150 |
| Республика Башкортостан (включая г. Уфа) | 450 | 480 | 150 |
| Саратовская область (включая г. Саратов) | 430 | 450 | 140 |
| Тульская область (включая г. Тула) | 420 | 448 | 140 |
| Челябинская область (включая г. Челябинск) | 420 | 448 | 140 |
| Удмуртская Республика (включая г. Ижевск) | 420 | 448 | 140 |
| Оренбургская область (включая г. Оренбург) | 417 | 417 | 324 |
| Республика Татарстан (Татарстан, включая г. Казань) | 400 | 420 | 200 |
| Самарская область (включая г. Самара) | 400 | 430 | 130 |
| Новосибирская область (включая г. Новосибирск) | 394 | 420 | 131 |
| Нижегородская область (включая г. Нижний Новгород) | 390 | 416 | 130 |
| Чувашская Республика — Чувашия (включая г. Чебоксары) | 380 | 400 | 130 |
| Пензенская область (включая г. Пенза) | 380 | 405 | 126 |
| Ростовская область (включая г. Ростов-на-Дону) | 373 | 392 | 172 |
| Кировская область (включая г. Киров) | 373 | 398 | 124 |
| Волгоградская область (включая г. Волгоград) | 362 | 386 | 121 |
| Тверская область (включая г. Тверь) | 350 | 400 | 160 |
| Ульяновская область (включая г. Ульяновск) | 350 | 373 | 117 |
| Воронежская область (включая г. Воронеж) | 330 | 350 | 110 |
| Омская область (включая г. Омск) | 325 | 347 | 108 |
| Липецкая область (включая г. Липецк) | 305 | 352 | 114 |
| Тамбовская область (включая г. Тамбов) | 300 | 339 | 138 |
| Тюменская область (включая г. Тюмень) | 293 | 312 | 98 |
Как видим, цены на данную услугу в разных субъектах и городах России отличаются весьма заметно. Отметим также, что в таблице приведены максимальные значения, установленные нормативно. Впрочем, ниже верхней планки операторы технического осмотра практически никогда не опускаются. Чтобы определить, сколько стоит ОСАГО с учётом диагностической карты, в качестве расчётного ориентира можно принять среднее значение для легкового автомобиля. Учитывая региональные различия, целесообразно рассчитать эту величину с учётом максимальной и минимальной стоимости. Итак, условно для наших целей используем значение (293+881)/2 = 587 рублей.
Затраты времени
Зачастую временные затраты не учитываются при принятии каких-либо решений. Тем не менее, данный параметр напрямую влияет на то, сколько стоит ОСАГО в 2016 году в каждом конкретном случае. Если, конечно, речь идёт о совокупных затратах клиента. «Охотясь» за полисом, страхователь тратит несколько часов, которые в ином случае могли быть реализованы с большей пользой. Уходят они, как правило, в нескольких основных «направлениях»:
- Сбор информации. Выяснение условий (включая время и порядок работы продавцов, требования страховщика) для выявления наиболее выгодного предложения. Может происходить по телефону, лично или через «сарафанное радио».
- Путь к месту оформления договора и обратно.
- Очередь. В том числе, учитывая случаи необходимости занимать её за пару часов до открытия офиса компании.
- Непосредственное оформление документов. Консультация, обработка данных, работа специалиста с компьютерной программой и мероприятия, касающиеся приобретения «допов» к «автогражданке».
Надо признать, что каждая из перечисленных позиций во многом зависит от случайных (и в то же время объективных) факторов. Например, офис страховой компании может быть рядом с домом (работой), а может – в нескольких километрах от места пребывания. Или очереди может не оказаться, а в ином случае клиент потеряет в ней полдня. Однако в нашем исследовании мы хотим понять, сколько стоит ОСАГО, поэтому необходимо определить какое-то усреднённое значение. Пожалуй, справедливо учитывать ориентировочный максимум (без учёта «форс-мажоров») по каждому пункту. Условно примем его равному двум часам. Соответственно, три-четыре часа средних совокупных затрат времени на покупку ОСАГО видятся относительно объективными.
Но нам необходимо узнать, сколько стоит ОСАГО в 2016 году в рублёвом эквиваленте. А значит, «отправное» количество часов нужно «конвертировать» в деньги. Вряд ли правильно в этом случае привязывать потраченное на «автогражданку» время к текущему заработку.
- Во-первых, он у всех разный, и средние значения весьма условные для практического применения.
- Во-вторых, не для всех оформление страховки напрямую связано с каким-то «временным» ущербом. Кто-то может отпроситься с работы (без удержания заработной платы), кто-то – заняться ОСАГО в выходной день. А кто-то оформит полис, случайно оказавшись рядом с офисом страховой компании во время ожидания какой-нибудь встречи.
В то же время, при ином раскладе потраченное время могло быть потрачено на иные цели. Например, на решение текущих дел, отдых, общение с близкими и так далее. Существуют ли наглядные примеры, когда человек экономит время, не желая жертвовать подобными элементами жизни? Наверное, одним из наиболее показательных случаев здесь может считаться инструмент платной доставки какого-либо товара. Факт в том, что эта услуга предполагает экономию времени заказчика за определённую плату. Какую?
Сейчас платная доставка распространена во многих сферах, связанных с розничными продажами. Сложно сделать точный анализ её «рублёвой ценности». Усреднённой видится плата в размере 300 — 500 рублей за экономию одного часа. Тогда можно условно определить, сколько стоит ОСАГО в части затраченного времени: 3,5 часа*400 рублей = 1 400 рублей.
Сколько стоит ОСАГО с 12 апреля 2015 года на самом деле?
Полученные цифры позволяют ориентировочно определить, сколько стоит ОСАГО на год в действительности. Именно на год, поскольку любые разбивки срока договора на периоды влекут дополнительные потери для страхователя. Итак, ориентировочные «неофициальные» затраты при покупке «автогражданки» в среднем можно принять за:
800 + 587 + 1 400 = 2 787 рублей.
Что ж, вполне заметная сумма, особенно для «сопутствующих» потерь. Её вполне обоснованно можно добавлять к официальному ценнику. Сколько стоит ОСАГО на год «по документам»? Цифра, конечно, заметно разнится в зависимости от различных параметров. В качестве примера можно выявить некий «типовой» полис. В соответствии с исследованием, проведённым в 2013 году, ТОП-10 марок авто по распространённости в России выглядит следующим образом.
Таблица 2. Популярность автомобильных брендов.
| № | Марка | Количество машин |
|---|---|---|
| Lada | 13,67 миллиона | |
| Toyota | 3,13 миллиона | |
| Nissan | 1,50 миллиона | |
| ГАЗ | 1,40 миллиона | |
| Москвич | 1,27 миллиона | |
| Chevrolet | 1,22 миллиона | |
| Ford | 1,08 миллиона | |
| Hyundai | 1,07 миллиона | |
| Volkswagen | 0,97 миллиона | |
| Mitsubishi | 0,91 миллиона |
При этом на момент исследования почти половина из общего количества автомобилей имели возраст более десяти лет. Таким образом, наиболее популярным сегментом транспорта среди автолюбителей являются машины завода «АвтоВАЗ» (г. Тольятти). И речь здесь идёт не только о современных «Лада Гранта», «Калина», «Приора» или последних модификациях «Нивы». Остаются до сих пор актуальными «Жигули» (ВАЗ-2107), ВАЗ-2109 («Спутник»/Samara), Лада 110 (ВАЗ-2110), ВАЗ-2114 («Самара-2») или та же «Ока». «Представители» завода «ГАЗ» не столь распространены, что объясняется менее массовым сегментом продаж. Впрочем, та же «Газель» является одной из наиболее значимых машин отечественного автопрома.
В большинстве случаев мощность перечисленных моделей транспортных средств колеблется в пределах от 70 до 100 лошадиных сил.
Что касается зарубежных автомобилей, то популярные «Рено Логан» или «Киа Рио» также в основном вписывается в этот сегмент. Безусловно, можно говорить о скромном «Дэу Матиз» или, наоборот, о достаточно мощном «Хёндай Солярис», которые «выбиваются» из данного ряда. Но в целях определения наиболее типовых условий страхования они вполне могут остаться «за бортом» условного анализа.
Если говорить о базовом тарифе «автогражданки», то здесь ведущие страховщики («РЕСО», «ВСК», «Ингосстрах», «СОГАЗ» и другие) чаще всего единодушно устанавливают максимальное его значение. Во всяком случае, если речь идёт о легковом транспорте физических лиц. Поэтому правильнее ориентироваться на ставку в размере 4 118 рублей. Именно с этой цифрой попробуем рассчитать, сколько стоит ОСАГО. «Росгосстрах» в 2015 году, тем не менее, неоднократно менял свою тарифную политику. Сколько в «Росгосстрахе» стоит ОСАГО на год? Это значение может корректироваться, но на начало июля верхняя планка 4 118 рублей использовалась компанией повсеместно.
Таким образом, учитывая разброс значений территориальных коэффициентов от 0,6 до 2,1, расчётно получаем усреднённые пределы страховой премии 2 717,88 — 9 512,58 рублей. Цифры не учитывают страховую историю и повышающие коэффициенты, связанные с допущенными к управлению водителями (отсутствие ограничений или наличие в перечне «новичков»). Если отталкиваться от «срединного» показателя официальной стоимости 6 115,23 рубля, то сопутствующие затраты (2 787 р.) увеличивают её почти в полтора раза – до 8 902,23 рублей. Эта условная величина и характеризует средний объём затрат клиента на «автогражданку» в 2016 году.
Можно ли уменьшить затраты на «автогражданку»?
Каждый знает, сколько стоит ОСАГО на его автомобиль официально. Это величину невозможно изменить. Конечно, ценник можно регулировать условиями договора. Скажем, неограниченный список допущенных к управлению изменить на конкретный перечень и так далее. Но «законную» сумму необходимо оплачивать в любом случае и в полном объёме, и от этого никуда не деться. Но нет ли способов снизить сопутствующие потери, которые, как выясняется, составляют значимую часть реальных затрат на покупку полиса? В некоторых случаях они даже вполне соизмеримы с «документальным» ценником, что для страхователей весьма существенно и накладно. И желание сэкономить здесь вполне объяснимо.
Как можно сэкономить?
По сути, возможности уменьшения затрат по оформлению полиса «автогражданки» сводятся к двум основным направлениям:
- экономия денежных средств;
- экономия времени.
В первом случае речь в основном идёт об уменьшении затраченных сумм на навязываемые услуги или технический осмотр. Во втором – о попытках ускорения отдельных этапов процесса. Что касается получения диагностической карты, то здесь лучше заранее устранить известные неисправности машины. В противном случае можно столкнуться с необходимостью повторной проверки, что увеличит общие затраты. А в отношении сопутствующих продуктов в разных компаниях порой наблюдаются различные стоимости. Это иногда позволяет найти более дешёвый вариант.
Стоит упомянуть и о некоторых не совсем стандартных ситуациях. Иногда только объективный подход позволяет правильно оценить, сколько стоит ОСАГО на машину. В 2015 году «Росгосстрах» какое-то время сохранял минимальный базовый тариф «автогражданки» для ряда регионов. При этом оформление полиса было возможно только при покупке страхователем дополнительной услуги. Но суть в том, что общие затраты часто всё равно были ниже, чем при оформлении полиса в других компаниях без «допов». Если остальные страховщики продавали ОСАГО по максимальной стоимости, математически разница в официальной цене оказывалась больше затрат клиентов на навязанные в «Росгосстрахе» услуги.
Уменьшить временные затраты возможно за счёт обращения в ближайшие офисы страховщиков. Кроме того, часто в течение рабочего дня интенсивность потока клиентов существенно колеблется. В этих случаях нелишне поинтересоваться по телефону, в какое время лучше подойти, чтобы избежать больших очередей. Аналогичный подход порой актуален и при прохождении технического осмотра, где, в том числе, часто предусмотрена предварительная запись. Любые подобные «мелочи» в сумме могут заметно упростить и ускорить получение страховки.
Не стоит забывать и об электронном полисе ОСАГО в 2016 году. Сколько стоит страховка, оформленная таким образом, ведь в данном случае страховщик не может навязать какие-нибудь сопутствующие продукты? Помимо этого, видятся несоизмеримо меньшими потери времени страхователя. Но, к сожалению, данный инструмент пока работает крайне нестабильно и доступен далеко не во всех страховых организациях. Появилась даже информация о том, что сервис может списать оплату с банковской карты, после чего выдать ошибку и оставить клиента без полиса. Если учесть и то, что на текущий момент электронный полис оформляется только при пролонгации в той же компании, пока возможности использования инструмента весьма ограничены.
За экономию приходится платить
В погоне за экономией следует соизмерять цель и средства, чтобы ненароком не оказаться «в минусе». Например, вероятность найти наиболее дешёвый вариант увеличивается при длительном поиске. Но время, потраченное на этот поиск, может не оправдаться его результатом. Соответственно, вряд ли стоит тратить лишние пару часов на дорогу до офиса, в котором оформление полиса обойдётся на сто рублей дешевле. Такие нюансы лучше учитывать, анализируя тот или иной вариант.
Если говорить о техническом осмотре, то совершенно не рационально ехать для его прохождения в другой регион, где он стоит немного дешевле. Но, в то же время, будучи в том же регионе проездом, вполне логично воспользоваться ситуацией. Или, скажем, более отдалённый офис страховщика может быть привлекателен отсутствием очередей, что оправдает дополнительное время в пути. В подобных случаях только объективный подход поможет принять действительно правильное решение.
Без ОСАГО
Учитывая, сколько стоит ОСАГО в 2016 году с учётом всех затрат, могут возникнуть сомнения в целесообразности покупки полиса. Случаи отказа от «автогражданки» наблюдались и раньше: в различных ситуациях автолюбители могли пытаться уменьшить свои расходы в этом направлении. Но в подобных случаях речь в основном шла о некой надежде «на авось», больше подразумевающей субъективные факторы. Однако то, сколько стоит ОСАГО с апреля 2015 года, позволяет более аргументированно рассматривать данный вопрос.
ГИБДД против
Причём не только против, но и решительно наказывает за отсутствие страхового полиса штрафом в размере 800 рублей. Вроде бы, сумма отнюдь не маленькая. Но с другой стороны, учитывая представленный в данной статье расчёт, даже десять таких потенциальных штрафов окажутся «дешевле» суммарных затрат на автогражданку. Сравнивая размер финансовых санкций с тем, сколько стоит ОСАГО в 2016 году, сложно не подумать о возможной экономии. К тому же если покупка полиса требует заметных единовременных денежных вложений (даже при оформлении на три месяца), то штрафы не предполагают столь существенных сиюминутных затрат.
Правда, здесь стоит учитывать и некоторые «побочные» факторы. К таковым можно отнести, например:
- время на оплату штрафов;
- «засвеченность» автомобиля.
Даже оплата штрафа через «сбербанк онлайн» с карты соответствующего банка занимает несколько минут. Если же возможности воспользоваться данным сервисом нет, временные потери заметно возрастают. В первую очередь за счёт очередей в «Сбербанке» и дороги до места оплаты, которые в совокупности могут отнять более часа.
Кроме того, необходимо учитывать и вероятность запоминания машины сотрудниками ГИБДД. Бывает, например, что водитель каждый день ездит на работу мимо одного и того же поста автоинспекции. Предположим, сотрудник полиции один раз оштрафовал его за отсутствие страховки. В этом случае велика вероятность, что при очередном дежурстве он вспомнит данный автомобиль и снова остановит его для проверки. Понятно, что при таком раскладе вся расчётная «экономика» оказывается несостоятельной. Придётся либо менять привычный маршрут, либо всё-таки приобрести ОСАГО. Тем более, что полис окажется весьма кстати при возможном дорожно-транспортном происшествии (ДТП). В общем, вывод напрашивается только один: не стоит выгадывать.
Лучше всегда покупать полис ОСАГО, ведь его преимущества все равно перекрывают любые недостатки.
Если страховой случай – не страховой случай
Именно такая ситуация возникает при виновности в ДТП водителя, управляющего автомобилем без обязательной автостраховки. Событие, которое является страховым случаем по ОСАГО, при отсутствии полиса целиком и полностью останется «на совести» «инициатора» дорожного инцидента. Тем не менее, даже такой аргумент не всегда оказывается достаточным для оформления договора страхования. С учётом того, сколько стоит ОСАГО на машину, появляются попытки математически оправдать езду без страховки. С этой целью сегодня могут использоваться данные за 2014 год:
- Заключено договоров ОСАГО – 42 578 514 штук.
- Собрано страховой премии – 150 291 533 313 рублей.
- Урегулировано страховых случаев – 2 478 715 штук.
- Выплачено по страховым случаям – 88 815 778 365 рублей.
По сведениям Российского Союза Автостраховщиков, средняя выплата по «автогражданке» за период с 1 января по 31 декабря 2014 года составила 35 831 рубль. В то же время, доля «убыточных» полисов оказалась менее 6%. На основании этих цифр, условно среднестатистический водитель становится виновником ДТП один раз в 15-20 лет, нанося при этом ущерб в размере (в среднем) около 36 000 рублей. Не сложно посчитать, что на страхование ОСАГО за эти 15-20 лет он потратит в несколько раз больше.
Однако не стоит забывать о прогнозируемом росте убыточности (средней выплаты) с 2015 года. В силу изменений в ОСАГО данные за 2014 год уже сегодня могут быть совершенно не актуальными. Вместе с результатами произведённого на их основе анализа. Кроме того, следует понимать, что суммы страховых выплат нередко бывают в разы выше среднего показателя. Конечно, вероятность подобных ситуаций ниже. Однако серьезное ДТП и его финансовые последствия начисто перечеркнут все «расчеты» в пользу такой «экономии». В конечном итоге, защита от серьезных убытков – это и есть ключевая задача страхования.
- Сколько сейчас стоит ОСАГО с учётом всех затрат?
- Можно ли уменьшить затраты на «автогражданку»?
- Без ОСАГО
Какой ущерб страховая компания обязана возместить по ОСАГО, и в каких случаях она может отказать?
Каждый пострадавший в ДТП человек вправе рассчитывать на компенсацию понесённых потерь. Затем и существует ОСАГО. Однако даже этот закон защищает пострадавших отнюдь не во всех ситуациях.
Поделиться
Страховой случай
Закон гласит, что страховыми событиями по ОСАГО являются случаи, когда вследствие эксплуатации транспорта был причинён имущественный ущерб или вред здоровью либо жизни человека.
Можно рассчитывать на выплату, если водитель причинил вред чужому здоровью, а равно жизни другого человека в процессе эксплуатации транспорта. Повреждение чужого имущества опять же является страховым событием.
Однако мало кто знает, что ОСАГО покрывает любой имущественный ущерб, а не только повреждение транспорта. В числе прочего к страховым событиям относятся происшествия, в результате которых повреждены:
- Дом или другие строения.
- Забор либо ограда.
- Объекты дорожной инфраструктуры.
- Личные вещи граждан.
Также имущественным ущербом считаются случаи причинения вреда домашним, сельскохозяйственным либо диким животным. При этом хозяин сбитого животного получит выплату, только если виновником происшествия будет признан водитель.
Кто виноват?
Возмещение ущерба в рамках договора ОСАГО возможно, если установлен виновник происшествия. У него непременно должна быть действующая страховка, иначе потерпевший останется без страхового возмещения.
Ответственность за аварию может быть возложена на водителя исключительно государственными органами, в частности судом или дорожной полицией. Решение органа власти оформляется в документальном виде.
Если виновник происшествия признает, что спровоцировал аварию, то допускается оформление документов без участия инспектора дорожной полиции. Для урегулирования убытка без справок необходимо соблюсти ряд дополнительных требований.
Когда платит РСА?
Объединение автостраховщиков занимается регулированием отношений между страховыми компаниями в рамках системы ОСАГО. В ведении специалистов РСА находится фонд компенсационных выплат. Именно из него берут деньги для возмещения ущерба по обязательствам страховых компаний, лишенных лицензии.
Если страховщик вот-вот обанкротится и у него отняли лицензию, РСА возмещает имущественный ущерб, причинённый клиентом такой компании. Кроме того, РСА обязан возмещать вред здоровью либо жизни пострадавшего в аварии, когда:
- Происшествие спровоцировал неустановленный водитель.
- Виновник аварии не имеет действительного полиса ОСАГО.
При этом максимальная величина компенсации установлена в пределах действующих страховых сумм. То есть итоговая выплата каждому потерпевшему ограничена следующими значениями.
- Полмиллиона рублей – вред жизни или здоровью.
- Четыреста тысяч рублей – имущественный ущерб.
Таким образом, можно получить возмещение даже после отзыва лицензии страховой компании.
Вред здоровью возмещается в любом случае, даже когда авария спровоцирована неустановленным лицом.
Дополнительные расходы
Потерпевшие вправе получить возмещение косвенных расходов, связанных со страховым случаем. В частности, страховая компания обязана компенсировать транспортные расходы потерпевшего, если поврежден не транспорт, а какое-либо иное имущество.
К таким расходам относится оплата доставки на место проведения восстановительных работ и обратно повреждённого имущества и бригады ремонтников. Также страховая компания обязана оплатить доставку запчастей и материалов, необходимых для ремонта.
Если же поврежден транспорт, его собственник может рассчитывать на оплату эвакуатора и стоянки. Однако желательно заранее согласовывать такие расходы со страховой компанией, иначе их вряд ли компенсируют в добровольном порядке.
При наличии пострадавших страховщик обязан возместить расходы на их доставку в медицинское учреждение. Естественно, при этом могут потребоваться доказательства обоснованности таких затрат.
Когда точно откажут?
Страховщики почти всегда обязаны платить, ведь они практически не имеют оснований для отказа. Однако в ряде случаев потерпевшему всё же могут обоснованно отказать в выплате. Страховая компания точно не возместит ущерб, причинённый при наличии следующих обстоятельств.
- Воздействие радиации, радиоактивное заражение, а равно ядерный взрыв.
- Военные действия, войсковые манёвры, учения и иные мероприятия.
- Народные волнения, а равно гражданская война.
- Воздействие непреодолимой силы.
- Умысел потерпевшего.
- Забастовка.
Кроме того, страховая компания откажет в возмещении, если ущерб причинён вследствие использования транспорта в испытаниях либо соревнованиях, а равно при обучении вождению на специализированных полигонах.
Вне зависимости от обстоятельств происшествия не возмещается упущенная выгода и моральный вред. Наряду с этим не подлежит возмещению ущерб транспорту виновника аварии либо прицепу к нему, а равно дополнительному оборудованию.
Также страховая компания непременно откажется оплачивать за водителя-виновника:
- убытки предприятию в результате вреда его работнику;
- ущерб вследствие работ по погрузке или разгрузке;
- повреждение по вине водителя перевозимого им груза;
- загрязнение окружающей среды.
Отдельного упоминания заслуживают случаи причинения ущерба, подпадающие под действие других обязательных видов страхования.
Потерпевшему откажут в выплате по полису ОСАГО, если полученный ущерб подлежит возмещению в рамках иной обязательной страховки.
В частности, это правило действует, когда вред причинён следующим категориям лиц:
- пассажиры общественного транспорта, включая автомобильный;
- работники предприятий в процессе исполнения трудовых обязанностей;
- любой человек вследствие воздействия перевозимого груза.
В конце следует отметить, что страховщик гарантированно откажет в оплате ущерба вследствие повреждения следующего имущества.
- Антиквариат или уникальные предметы.
- Исторические памятники, включая сооружения и здания.
- Изделия из драгметаллов, полудрагоценных либо драгоценных камней.
- Ценные бумаги, а равно наличные деньги.
- Предметы религиозной направленности.
- Произведения искусства, научные труды, литература.
- Объекты интеллектуальной собственности.
Страховые компании не могут отказать в выплате по причинам, отличным от вышеизложенных. Если страховщик решится нарушить закон, следует направить ему досудебную претензию. Лишь после этого собственник машины получает право подать судебный иск или обратиться к финансовому омбудсмену.
Выплаты по страховке
Для этого используется Единая методика расчета, или ЕМР. Это схема определения размера страховой выплаты и стоимости ремонта автомобиля. ЕМР обязаны применять все страховые компании, независимые и судебные эксперты. Полный текст ЕМР
В таких расчетах учитывается амортизация вашего автомобиля — то есть степень износа его узлов и деталей, возникающая во время эксплуатации. Максимальная амортизация — 50%, даже если машине уже больше 20 лет.
Цены на запчасти в среднем по рынку и по ЕМР могут различаться — во втором случае эти цены пересматриваются один раз в полгода. Неважно, на гарантии автомобиль или нет — стоимость ущерба рассчитывают по одинаковым ценам. Сведения о средней стоимости запасных частей на сайте РСА
Такая методика расчетов устанавливается законодательством, и страховые компании не могут на нее влиять.
Какая максимальная выплата по ОСАГО?
У полиса ОСАГО есть строгий лимит компенсации, определенный государством на каждого потерпевшего: до 400 000 ₽ при ущербе автомобилю и другому имуществу, до 500 000 ₽ в случае причинения вреда жизни и здоровью людей.
Какие выплаты при полной гибели автомобиля?
В случае с ОСАГО полной гибелью транспортного средства признается ситуация, когда стоимость ремонта поврежденной машины без учета износа превышает ее стоимость на момент ДТП.
Выплата при полной гибели автомобиля рассчитывается как разница между его стоимостью и стоимостью его годных остатков — то есть того, что осталось от авто, когда его признали не подлежащим восстановлению.
Максимальная сумма выплаты не превышает лимита компенсации по ОСАГО — то есть 400 000 ₽.
Какое возмещение по европротоколу?
Если вы оформили бумажный вариант извещения о ДТП (европротокола), предполагаемый ущерб от аварии не должен превышать 100 000 ₽.
Но лимит европротокола может быть увеличен до 400 000 ₽. Для этого оформите электронный европротокол с помощью приложения «Госулуги Авто» или «Помощник ОСАГО» для iOS или для Android .
Какое будет возмещение при обоюдной вине или отсутствии вины у обоих водителей?
В этих случаях каждый из участников ДТП получает только 50% от стандартной компенсации.
В течение какого срока происходит перевод выплат?
Переведем выплату по ОСАГО в течение 24 часов при выполнении всех условий, перечисленных ниже:
в ДТП ущерб причинен только транспортным средствам;
все участники ДТП застрахованы по ОСАГО;
вы прислали документы и фотографии повреждений в приложении Тинькофф, заключили с Тинькофф Страхованием соглашение о страховой выплате и предоставили оригиналы документов.
О готовности расчета и суммы выплаты сообщим в приложении Тинькофф. Как заявить о страховом событии
Если предложенная сумма выплаты вас не устроит, от нее можно отказаться. Тогда заявка отправится персональному менеджеру, который свяжется с вами, чтобы предложить другие варианты урегулирования страхового случая.
После согласования суммы в течение одного дня перечислим деньги на счет по реквизитам, которые укажете при оформлении заявки. Выплата производится в безналичной форме, при этом деньги поступят на указанный счет в рабочее время банка, реквизиты которого вы указали.
Все об ОСАГО 2024: правила, нюансы, лайфхаки и подводные камни
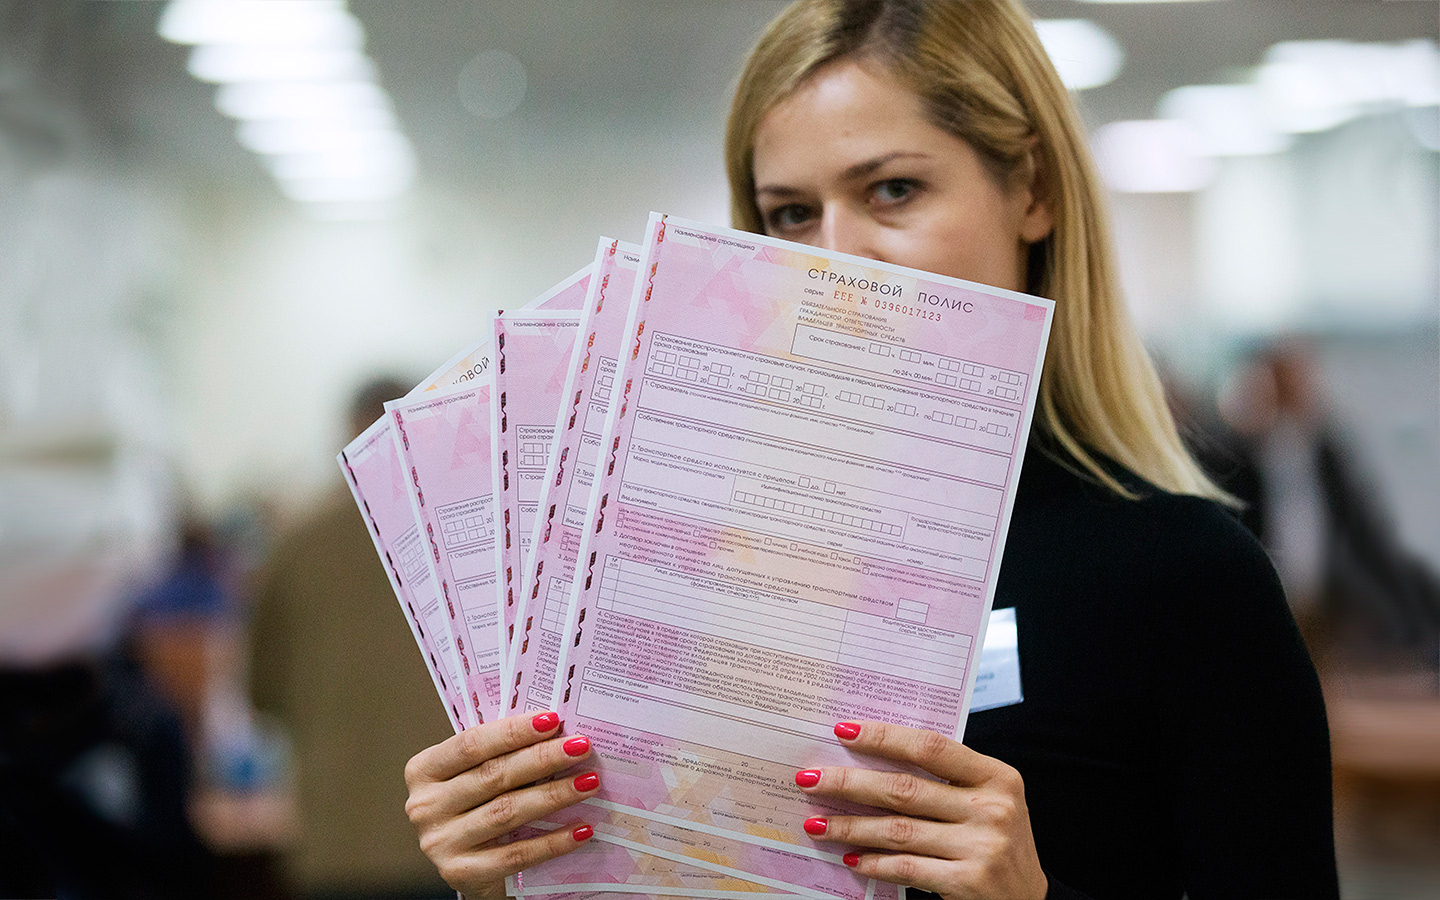
Разбираемся, как сейчас работают полисы ОСАГО, сколько можно получить на ремонт и нужно ли возить с собой полис.
- Зачем нужен полис ОСАГО
- Что покрывает и не покрывает
- ОСАГО и каско
- Расчет ОСАГО
- Инструкция по оформлению
- Как получить выплату
Что такое ОСАГО?
ОСАГО — это договор обязательного страхования автогражданской ответственности водителей. После заключения договора ОСАГО страховщик обязуется за обусловленную договором плату (ее еще называют страховой премией) при наступлении страхового случая возместить потерпевшим причиненный вследствие события вред их жизни, здоровью или имуществу.
Согласно закону «Об обязательном страховании гражданской ответственности владельцев транспортных средств» [1] оформление полиса ОСАГО обязательно для каждого автовладельца.
Зачем нужен полис ОСАГО?
Полис ОСАГО нужен, чтобы застраховать ответственность каждого автомобилиста перед окружающими. Не всегда у граждан есть возможность компенсировать вред пострадавшим участникам дорожного движения. Именно по этой причине полис ОСАГО считается обязательным документом для каждого водителя и выезжать без него на дороги запрещено.
Что покроет ОСАГО?
Выплаты по ОСАГО положены за причинение вреда жизни, здоровью или имуществу потерпевших при использовании автомобиля, на который оформлен документ и только в ситуации, когда ДТП произошло на территории России.
Если застрахованный автомобилист станет виновником ДТП, то его страховая компания выплатит денежную компенсацию стоимости ремонта поврежденных автомобилей потерпевших или же проведет ремонт в пределах определенной договором страховой суммы. Максимальная сумма выплаты по ОСАГО по «железу» чужому имуществу — 400 тыс. руб.


Если потерпевшим понадобится лечение, то по ОСАГО за причинении вреда жизни или здоровью можно получить до 500 тыс. руб. — такая выплата будет распространяться на каждого потерпевшего.
Принцип работы ОСАГО такой: если в ДТП по вине застрахованного водителя будет поврежден чужой автомобиль и пострадает человек, то разбитую машину можно будет отремонтировать по ОСАГО на сумму до 400 тыс. руб. Одновременно можно будет и покрыть расходы на лечение — на сумму до 500 тыс. руб.
Если разбито два и больше автомобиля, то каждый можно отремонтировать на сумму до 400 тыс. руб. Соответственно, если проблемы со здоровьем из-за ДТП возникли у двух (или более) человек, то лечение каждого также компенсируют на сумму до 500 тыс. руб.
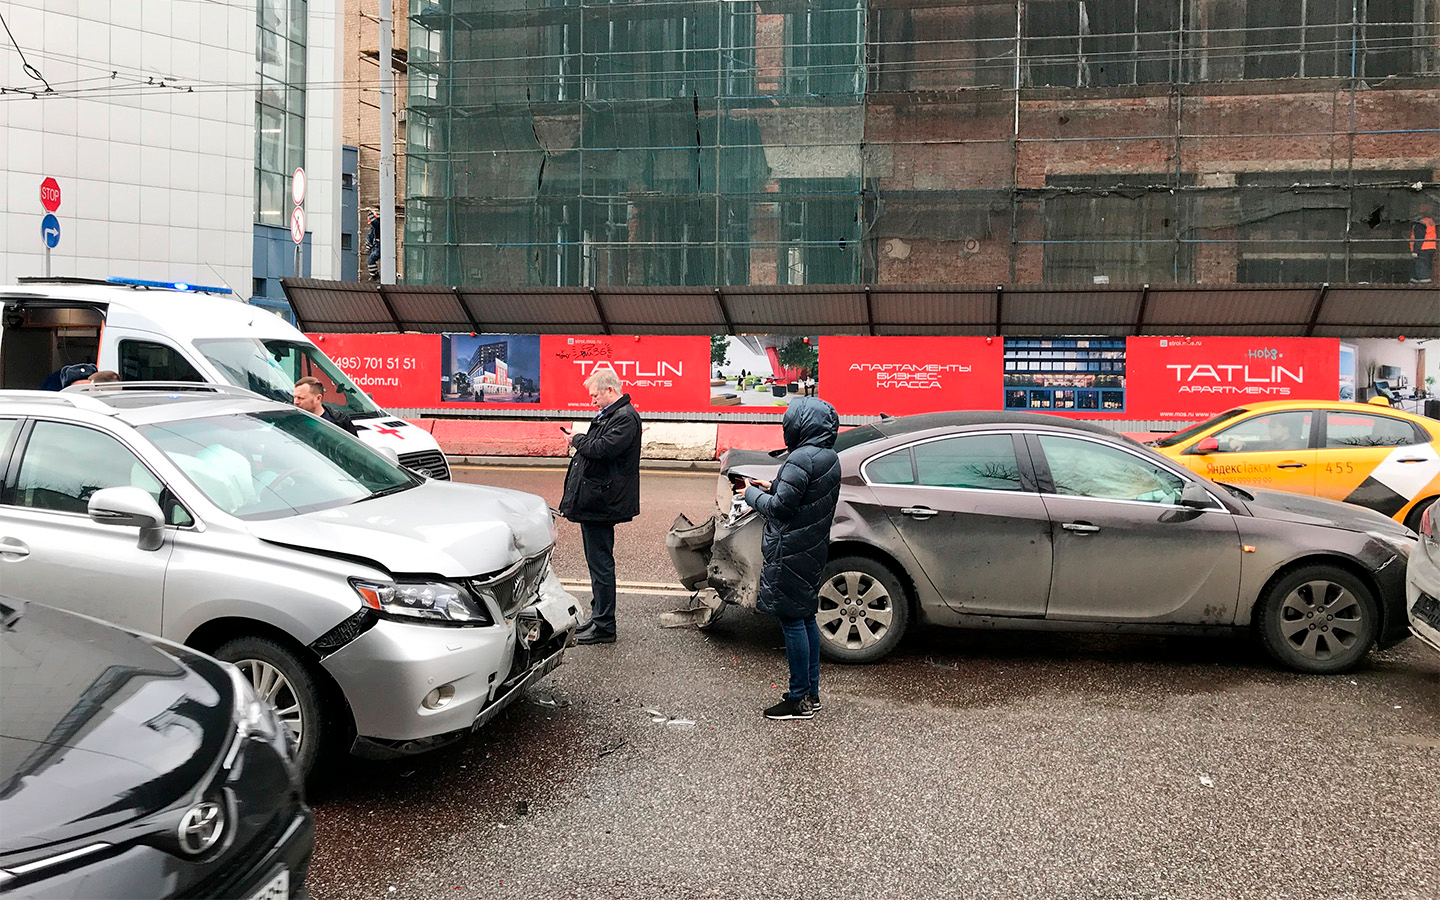
Фото: Мобильный репортер / АГН «Москва»
В настоящее время обсуждается вопрос по увеличению лимитов выплат за ущерб жизни и здоровью в ОСАГО с 500 тыс. до 2 млн руб. Такие изменения могут последовать в 2024 году после принятия соответствующих изменений в закон об ОСАГО. Об этом в апреле 2023 года рассуждал президент Российского союза автостраховщиков (РСА) Евгений Уфимцев. Расширение лимитов по выплате за ущерб жизни и здоровью в автогражданке планировалась еще в 2022 году. Однако, по словам страховщиков, из-за резкого скачка выплат в связи с увеличением стоимости авторемонта на фоне дефицита запчастей эти изменения забуксовали.
При этом Уфимцев предупредил: расширение лимитов выплат за ущерб жизни и здоровью до 2 млн хоть и незначительно, но повлияет на повышение стоимости полиса ОСАГО.
Ущерб имуществу можно получить в следующих ситуациях:
- застрахованный разбил один или несколько автомобилей или мотоциклов;
- автомобилист повредил светофор, дорожные знаки и дорожные конструкции;
- автомобилист повредил здание;
- автомобилист наехал на пешехода и тот получил вред жизни или здоровью.
При причинении вреда здоровью потерпевшего возмещению подлежат:
- утраченный заработок/доход;
- расходы на лечение и приобретение лекарств, на бесплатное получение которых потерпевший не имеет право (в том числе сверх базовой программы обязательного медицинского страхования).
- дополнительно понесенные потерпевшим расходы:
- на дополнительное питание;
- на протезирование;
- на посторонний уход;
- на санаторно-курортное лечение;
- на приобретение специального транспортного средства;
- расходы, связанные с необходимостью профессиональной подготовки/переподготовки потерпевшего;
- расходы, связанные с погребением потерпевшего;
- возмещение вреда в связи со смертью кормильца.
Важно, что виновник ДТП поправлять здоровье и чинить свою машину будет за свой счет.
Что не покрывает полис ОСАГО
- причинение вреда при использовании другого автомобиля, который не указан в договоре обязательного страхования;
- причинения морального вреда или возникновения обязанности по возмещению упущенной выгоды;
- причинения вреда при использовании транспортных средств в ходе соревнований, испытаний или учебной езды в специально отведенных для этого местах;
- загрязнения окружающей среды;
- причинения вреда воздействием перевозимого груза, если риск такой ответственности подлежит обязательному страхованию;
- причинения вреда жизни или здоровью работников при исполнении ими трудовых обязанностей, если этот вред подлежит возмещению в соответствии с законом о соответствующем виде обязательного страхования или обязательного социального страхования;
- обязанности по возмещению работодателю убытков, вызванных причинением вреда работнику;
- причинения водителем вреда управляемому им транспортному средству и прицепу к нему, перевозимому ими грузу, установленному на них оборудованию и иному имуществу;
- причинения вреда при погрузке груза на транспортное средство или его разгрузке;
- повреждения или уничтожения антикварных и других уникальных предметов, зданий и сооружений, имеющих историко-культурное значение, изделий из драгоценных металлов и драгоценных и полудрагоценных камней, наличных денег, ценных бумаг, предметов религиозного характера, а также произведений науки, литературы и искусства, других объектов интеллектуальной собственности;
- причинения вреда жизни, здоровью, имуществу пассажиров при их перевозке, если этот вред подлежит возмещению в соответствии с законодательством об обязательном страховании гражданской ответственности перевозчика за причинение вреда жизни, здоровью, имуществу пассажиров.
Существует ли ОСАГО без ограничений
Нет, но можно дополнительно застраховать некоторые риски при помощи полиса ДСАГО: доплатить за страховку и получить возможность повысить возможные выплаты потерпевшему в случае ДТП.
Например, если водитель устроит ДТП и ремонт автомобиля потерпевшего будет стоить не 400 тыс. руб., а 1 млн руб., то остальную сумму потерпевший может взыскать с виновника в рамках гражданского кодекса. Если у виновника будет оформлено ДСАГО на выплату до 1 млн руб., то полис покроет все убытки.
Фото: Кирилл Зыков / АГН «Москва»
Однако этот вид дополнительного страхования будет стоить дорого — в первый год пользования водителю придется оформлять и каско, да и сам размер доплаты существенен: он зависит от возраста и стажа вождения, а также от лимита покрытия сверх обязательной суммы 400 тыс. руб. и сравним с ценой полиса ОСАГО. В целом, как говорят сами страховщики, средняя выплата по ОСАГО составляет около 70 тыс. руб., что делает ДСАГО неинтересным продуктом.
Нужно ли всегда возить с собой полис ОСАГО в 2024 году?
В случае оформления электронного полиса ОСАГО, возить с собой распечатанный документ не обязательно.
С 29 октября 2019 года вступила в силу новая редакция закона об ОСАГО: полис автогражданки теперь не нужно печатать на бланках строгой отчетности. С этого момента инспекторам ГИБДД можно просто предъявить изображение на телефоне либо распечатать электронный документ на обычной бумаге.
При этом если полис есть только в электронном виде, важно помнить, что у инспектора ГИБДД не всегда есть техническая возможность оперативно выйти в интернет и проверить действительность страховки. Чтобы избежать таких проблем, проще на всякий случай возить распечатанный полис ОСАГО в автомобиле.
В чем разница между ОСАГО и каско
Каско это — добровольная форма страхования собственного автомобиля и связанных с его владением рисков. В отличие от ОСАГО, водитель сам решает, оформлять ли ему каско. Условия договора по каско бывают абсолютно разными: водитель может выбрать подходящие именно ему пункты. Например, если автомобиль популярной марки и модели среди угонщиков, то стоит выбрать риск «угон».
Также по каско можно застраховать практически любой риск:
- повреждения в ДТП;
- пожар;
- падение деревьев и другие проблемы, связанные с качеством работы коммунальных служб;
- полное уничтожение;
- другие актуальные для водителя риски.
Нужно ли оформлять ОСАГО, если есть каско?
ОСАГО — обязательный вид страхования и полис каско без него не получить. Поэтому да, полис ОСАГО должен быть у всех.
Расчет ОСАГО: стоимость и коэффициенты
Стоимость договора ОСАГО определяется как произведение базовой ставки и коэффициентов. Сначала страховщики устанавливают базовый тариф автовладельца персонально. И уже к этой сумме применяются различные коэффициенты.
Чтобы понять, какой у водителя базовый тариф, важно учесть, что с 13 сентября 2022 года Центробанк в очередной раз расширил тарифный коридор по ОСАГО. Минимальную базовую ставку для водителей легковых автомобилей понизили с 2224 до 1646 руб. Максимальную повысили с 5980 до 7535 руб. Для расчетов по такси минимальную базовую ставку снизили с 2014 до 1490 руб., а максимальную подняли с 12 505 тыс. до 15 756 тыс. руб. Именно эту «базу» страховщики теперь умножают на различные коэффициенты, которые зависят от стажа, аварийности, места регистрации водителя и прочих важных обстоятельств.
Как заявили в Российском союзе автостраховщиков (РСА), после таких изменений аккуратным автовладельцам не придется доплачивать за токсичные категории водителей. А для некоторых наиболее ответственных водителей цена должна даже снизиться. Изменения в тарифах объяснили в том числе подорожанием автозапчастей. При этом позже в РСА сообщили о включении в справочники для расчетов более дешевых по сравнению с оригинальными запчастями аналогов. За водителей-новичков в страховом сообществе при этом никто не заступился — они считаются одной из наиболее рисковой, а значит, и «дорогой» категорий.
Коэффициенты устанавливает Банком России. Они зависят от следующих параметров:
- территория преимущественного использования транспортного средства;
- наличие или отсутствие страховых возмещений в предшествующие периоды;
- технические характеристики транспортного средства, а именно — мощность двигателя;
- сезонность использования транспортного средства;
- условия о допуске к управлению транспортным средством только указанных страхователем водителей или допуск водителей без ограничений;
- возраста и стажа водителей, допущенных к управлению автомобилем.
Территориальные коэффициенты могут быть такими [2]:
| Город | Территориальный коэффициент |
| Магнитогорск | 1,72 |
| Челябинск | 1,99 |
| Ярославль | 1,45 |
| Москва | 1,9 |
| Санкт-Петербург | 1,72 |
| Московская область | 1,63 |
Коэффициент страховых тарифов в зависимости от сезонности и интенсивности использования автомобиля — коэффициент КС [3].
| Сколько автомобилем будут пользоваться в течение года | Коэффициент КС |
| 2 месяца | 3 |
| 3 месяца | 0,5 |
| 4 месяца | 0,6 |
| 5 месяцев | 0,65 |
| 6 месяцев | 0,7 |
| 7 месяцев | 0,8 |
| 8 месяцев | 0,9 |
| 9 месяцев | 0,95 |
| 10 месяцев и более | 1 |
Есть также коэффициент страховых тарифов в зависимости от количества произведенных страховщиками страховых возмещений в предшествующие периоды (далее — коэффициент КБМ). Проще говоря КБМ — это коэффициент, который зависит от того, попадал водитель в ДТП или нет. Чем он меньше, тем лучше: на него умножают базовую цену оформления ОСАГО для определения итоговой стоимости страховки. В 2022 году правила его расчета немного изменились. Так, с 1 апреля 2022 года стоимость ОСАГО для водителей начали считать по обновленному коэффициенту КБМ. Аварийным автомобилистам придется платить больше, а дороже всего полис обойдется таксистам. После изменений для водителей, у которых нет опыта вождения, цена ОСАГО стала дороже на 17%. А для водителей с небольшим стажем, к примеру один год, цена выросла на 5%.

Коэффициент страховых тарифов в зависимости от количества произведенных страховщиками страховых возмещений в предшествующие периоды (далее — коэффициент КБМ) определяется в соответствии со следующей таблицей (Источник — Центробанк)
Согласно правилам расчета КБМ, коэффициент растет следующим образом: 1 ДТП — КБМ = 1,17 (был 1), 2 ДТП — КБМ = 2,25 (был 1,95), 3 ДТП — КБМ = 3,92 (был 2,45). Базовая стоимость ОСАГО умножается на этот и другие индивидуальные коэффициенты, которые связаны со стажем и регионам использования машины.
Коэффициент страховых тарифов в зависимости от технических характеристик (мощности двигателя) транспортного средства (далее — коэффициент КМ):