Единый налоговый счет (ЕНС)


Это новый способ учета начисленных и уплаченных налогов и взносов. ЕНС пополняется с помощью Единого налогового платежа (ЕНП) до срока уплаты налогов. Поступившая сумма распределяется между обязательствами налогоплательщика.
Отказаться от нового порядка и использования ЕНС нельзя — он обязательный.
Кого касается новый порядок?
С 1 января 2023 года новые правила касаются организаций, индивидуальных предпринимателей и физических лиц. Единый налоговый счет теперь есть у всех, а применение нового порядка уплаты и учета налогов — обязательное. Исключение — только для самозанятых, они могут уплачивать налог как раньше или перейти на Единый налоговый платеж.
У налогоплательщиков – физических лиц, зарегистрированных в качестве индивидуальных предпринимателей, один счет ЕНС.
Общие реквизиты для всех регионов
Все платежи, которые администрируют налоговые органы, теперь отражаются на отдельном счете Федерального казначейства. Вне зависимости от региона постановки на учет или нахождения объекта налогообложения. При этом по всем вопросам по поводу налогов нужно обращаться, как и раньше — по месту учета.
Единый налоговый счет открывается автоматически, налогоплательщику делать для этого ничего не нужно. К 1 января ЕНС для всех уже открыты, а остатки по ним сформированы с учетом задолженностей и переплат налогоплательщика по налогам, сборам, страховым взносам, пени, штрафам, процентам.
Кого касается новый порядок?
Где узнать о состоянии ЕНС?
Проверить состояние ЕНС можно в личном кабинете — его функционал доработан с учетом нового порядка. Также информация о состоянии ЕНС доступна в учетной бухгалтерской системе налогоплательщика. При необходимости можно заказать в налоговой справку о наличии сальдо ЕНС. Справка предоставляется в течение 5 рабочих дней. Заказать ее можно по ТКС через операторов ЭДО, через ЛК или обратившись в налоговую лично. Брошюра «Как разобраться в справках из налоговой и для чего они нужны?» ЛК для ЮЛ ЛК для ИП ЛК для ФЛ
—>
Где узнать о состоянии ЕНС?
В чем преимущества ЕНС?
До 2023 года для заполнения платежек приходилось учитывать 1375 изменяющихся КБК и 60 сроков отчетности в месяц. Переплату можно было вернуть только за 3 последних года, а отмена ограничений на операции по счету занимала до 5 рабочих дней. Введение ЕНС упрощает расчеты с бюджетом и взаимодействие с налоговыми органами.
- один платеж в месяц
- общие реквизиты для всех налогов и регионов
Один срок для отчетности
- 25 число месяца — срок подачи отчетности по всем налогам
- 28 число месяца — единый срок уплаты налогов
Быстрый возврат переплаты
- единое сальдо расчетов с бюджетом
- отсутствие срока давности для осуществления возврата
- направление поручения на возврат не позднее дня, следующего за днем получения заявления от налогоплательщика
Разблокировка счета за 1 день
- исключение наличия задолженности и переплаты одновременно
- пеня начисляется на отрицательное сальдо ЕНС
- блокировка счета в банке — только при общем отрицательном балансе ЕНС
Пока новый порядок может казаться непривычным, но постепенно его преимущества станут все более очевидными для каждого налогоплательщика.
В чем преимущества ЕНС?
Какие налоги нужно платить Единым платежом?
Каждый месяц, квартал или год налогоплательщик начисляет налоги с учетом своей системы налогообложения. Но перечисляет их не разными платежками по отдельным КБК, а Единым налоговым платежом (ЕНП) по общим для всех реквизитам. А налоговый орган распределяет их по обязательствам на основании деклараций и уведомлений.
Система налогообложения не меняется. Организации и индивидуальные предприниматели продолжают начислять и платить налоги с применением обычных условий и ставок.
ЕНП
Единым платежом уплачиваются налоги, порядок уплаты которых установлен НК РФ.
- НДС
- налог на прибыль
- страховые взносы
- налог на УСН и ПСН
- ЕСХН
- НДФЛ
- акцизы
- имущественные налоги
ЕНП или на конкретный КБК уплачиваются
- налог на профессиональный доход
- сборы за пользование объектами животного мира
- сборы за пользование объектами водных биологических ресурсов
- утилизационный сбор
- страховые взносы за периоды до 01.01.2017 года
На конкретный КБК уплачиваются
- НДФЛ с выплат иностранцам с патентом
- различные виды пошлин, в том числе по которой суд не выдал исполнительный документ (ст. 11 НК РФ)
- административные штрафы
Пример для организации на УСН
| До 2023 года | С 2023 года |
|---|---|
| НДФЛ с зарплаты работников — 65 000 руб. | ЕНП — 395 000 руб. |
| Страховые взносы за работников на разные КБК — 150 000 руб. | |
| Налог на УСН — 180 000 руб. |
Какие налоги нужно платить на ЕНС?
Как теперь платить налоги?
Для формирования платежки удобно использовать онлайн-сервисы с автоматическим заполнением реквизитов.
В личном кабинете или учетной системе
В сервисе «Уплата налогов и пошлин»
Налогоплательщики из всех регионов перечисляют налоги и взносы по единым реквизитам.*
| Получатель | Казначейство России (ФНС России) |
| Номер казначейского счета | 03100643000000018500 |
| КБК для ЕНП | 18201061201010000510 |
Полные реквизиты для заполнения платежного поручения
| Номер (поля) реквизита платежного документа | Наименование (поля) реквизита платежного документа | Значение |
|---|---|---|
| 7 | Сумма | указывается общая сумма обязанности |
| 101 | Информация, идентифицирующая плательщика средств, получателя средств и платеж (Статус плательщика) | «01» |
| 102 | «0» или КПП плательщика | по месту постановки на учет организации (при наличии филиалов (обособленных подразделений) — головной организации) |
| 61 | ИНН получателя | 7727406020 |
| 103 | КПП получателя | 770801001 |
| 13 | Наименование банка получателя средств | ОТДЕЛЕНИЕ ТУЛА БАНКА РОССИИ//УФК по Тульской области, г Тула |
| 14 | БИК банка получателя средств (БИК ТОФК) | 017003983 |
| 15 | № счета банка получателя средств (номер банковского счета, входящего в состав единого казначейского счета) | 40102810445370000059 |
| 16 | Получатель | Казначейство России (ФНС России) |
| 17 | N Номер казначейского счета | 03100643000000018500 |
| 22 | Код (УИП) | 0 |
| 24 | Назначение платежа | — |
| 104 | КБК | 18201061201010000510 |
| 105 | ОКТМО | 0 (допускается указание значения кода из 8 знаков по ОКТМО. При этом все знаки не могут одновременно принимать значение «0») |
| 106 | Основание платежа | 0 |
| 107 | Налоговый период | 0 |
| 108 | Номер документа — основания платежа | 0 |
| 109 | Дата документа основания-платежа | 0 |
Пример заполненного платежного поручения
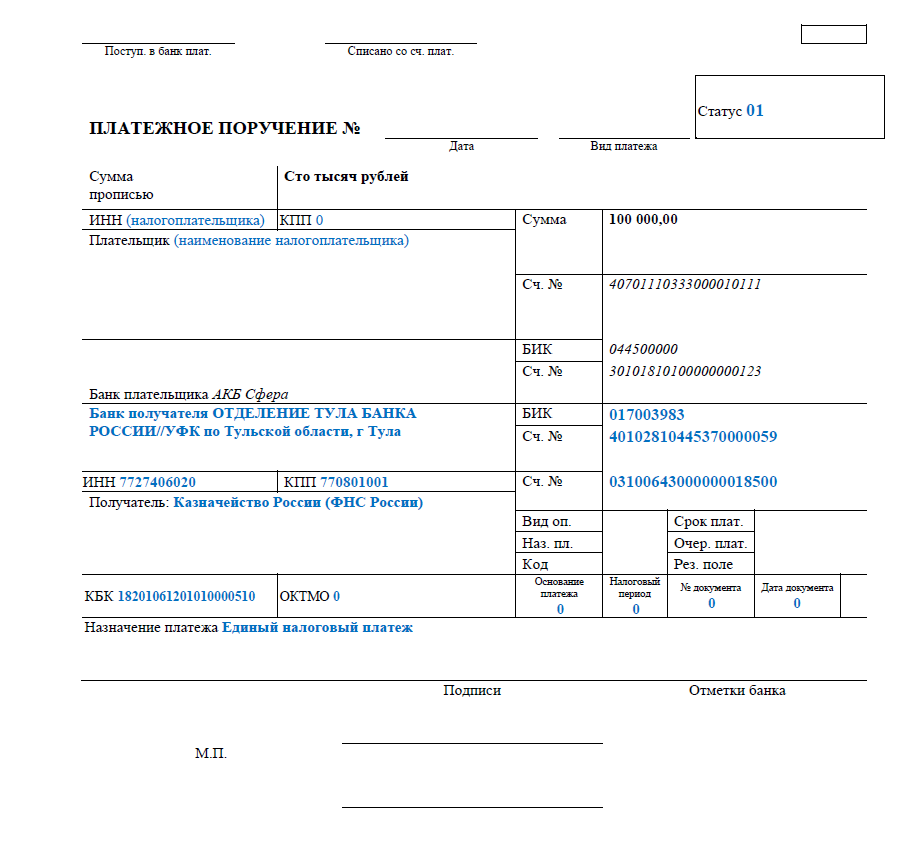
Скачать пример
Пример заполненного платежного поручения при уплате платежей, не входящих в ЕНП
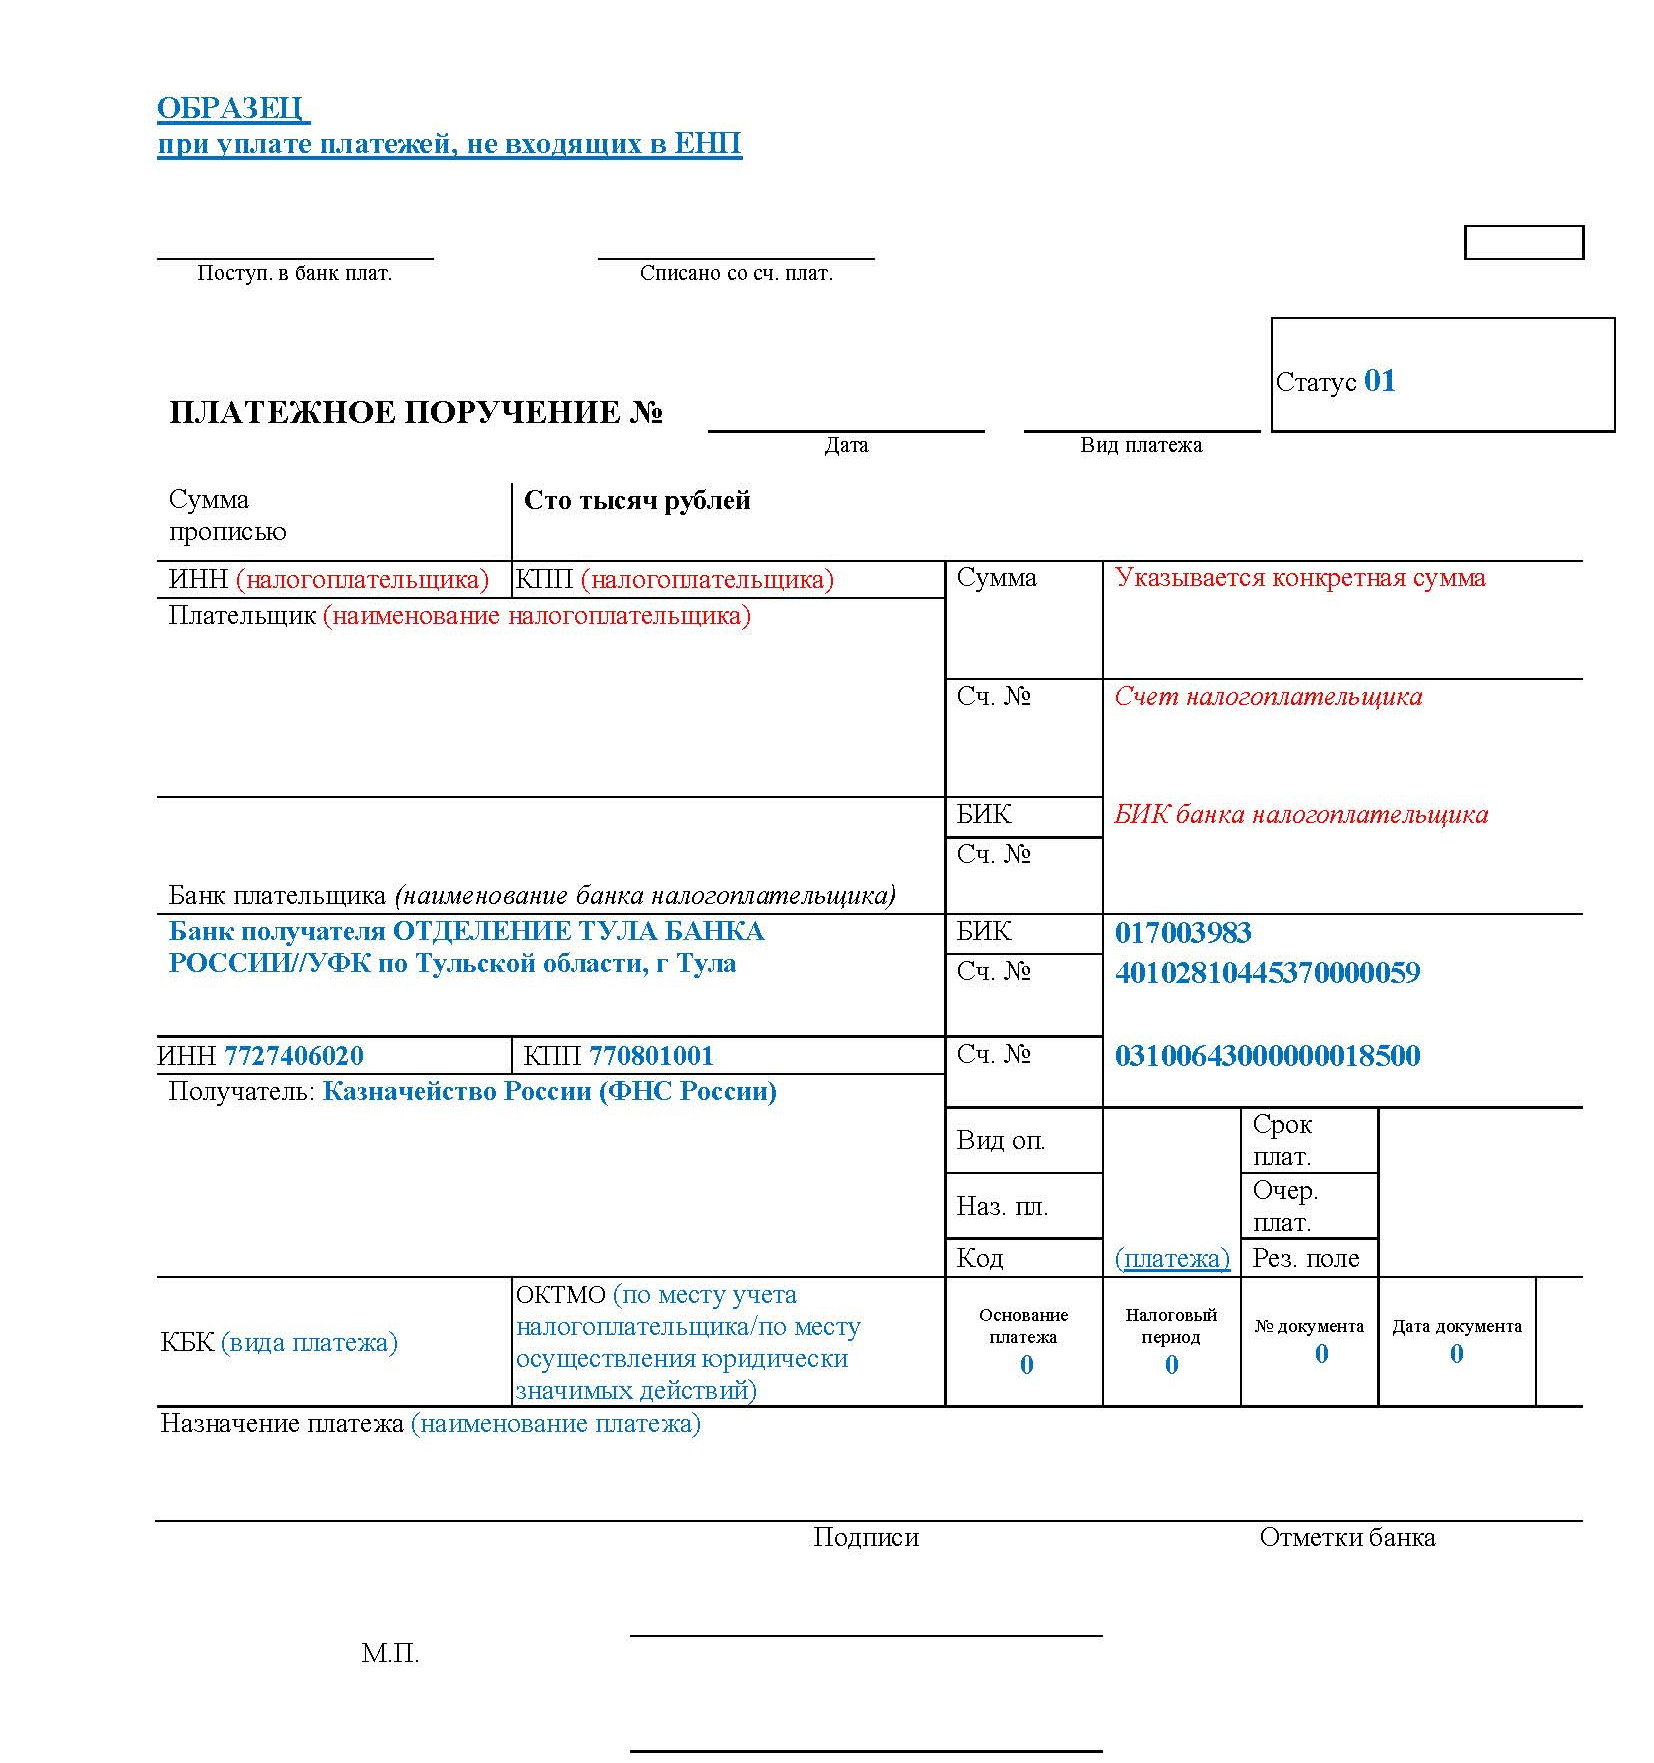
Скачать пример
* Реквизиты для перечисления налогов и сборов налогоплательщиками г. Байконур
Налогоплательщики г. Байконур перечисляют налоги и взносы по реквизитам.
Управление финансов администрации города Байконур (ИФНС России по городу и космодрому Байконур)
№ счета получателя средств
Полные реквизиты для заполнения платежного поручения
Номер (поля) реквизита платежного документа
Наименование (поля) реквизита платежного документа
указывается общая сумма обязанности
Информация, идентифицирующая плательщика средств, получателя средств и платеж (Статус плательщика)
«по месту постановки на учет организации (при наличии филиалов (обособленных подразделений) — головной организации)»
Наименование банка получателя средств
ПУ БАНКА РОССИИ N 25631
БИК банка получателя средств
Управление финансов администрации города Байконур (ИФНС России по городу и космодрому Байконур)
№ счета получателя средств
Номер документа — основания платежа
Дата документа основания-платежа
Пример заполненного платежного поручения при уплате платежей, входящих в ЕНП
Пример заполненного платежного поручения при уплате платежей, не входящих в ЕНП
Пример заполненного платежного поручения при уплате платежей на основании которых формируется уведомление об исчисленных суммах
Если налог уплачен по прежним реквизитам
Все перечисления, которые должны быть оформлены Единым налоговым платежом, попадут на ЕНП.
Куда теперь платить налоги?
Как изменились сроки уплаты?
Единый срок уплаты налогов
28 число месяца
Какие сроки не меняются?
- имущественные налоги ФЛ – срок уплаты 1 декабря
- страховые взносы ИП в фиксированном размере – срок уплаты 31 декабря и 1 июля
Как изменились сроки уплаты?
Как учитываются платежи?
До 25 числа месяца
Налогоплательщик подает декларацию или уведомление об исчисленных суммах налогов и взносов
На ЕНС фиксируются обязательства по уплате
До 28 числа месяца
Уплачивается ЕНП: все налоги и взносы — одной платежкой
Перечисленная сумма распределяется для погашения обязательств с учетом очередности
На ЕНС формируется общий баланс — сальдо. Оно может быть «+», «-» или 0
Как распределяется перечисленная сумма ЕНП
В первую очередь
Недоимка по НДФЛ начиная с наиболее раннего срока уплаты
После погашения недоимки по НДФЛ
Начисления по НДФЛ с текущим сроком уплаты
Недоимка по иным налогам, сборам, страховым взносам начиная с наиболее раннего срока уплаты
После погашения недоимки по всем платежам
Начисления по иным налогам, сборам, страховым взносам с текущим сроком уплаты
В последнюю очередь
Пени, проценты и штрафы
Пример работы ЕНП

Если денег на ЕНС недостаточно на уплату всех налогов, сначала деньги спишутся в счет уплаты НДФЛ, и только остаток распределится пропорционально суммам между оставшимися обязательствами.
Поскольку ЕНС у налогоплательщиков – физических лиц, зарегистрированных в качестве индивидуального предпринимателя, один, ЕНП распределяется по всем обязательствам, вне зависимости от того, для погашения каких налогов предназначалась уплата. При формировании сводного налогового уведомления, имеющаяся сумма на ЕНП, резервируется налоговым органом для уплаты имущественных налогов. Если до 1 декабря появится недоимка по иным налогам и денег на ЕНП будет недостаточно, резерв будет отменен и сумма резервов погасит обязательства с более ранним сроком.
Как учитываются платежи?
Как вернуть переплату?
- Подайте заявление о возврате:
- на бумаге
- в электронной форме по ТКС с усиленной квалифицированной электронной подписью
- в электронной форме через личный кабинет налогоплательщика с электронной подписью
- в составе налоговой декларации 3-НДФЛ
- Поручение на возврат будет направлено в орган Федерального казначейства не позднее дня, следующего за днем после получения заявления от налогоплательщика. При отсутствии информации о банковском счете, указанном в заявлении плательщика, срок увеличится на период получения данной информации от банка.
- На счет поступит сумма, указанная в заявлении, но не больше положительного остатка ЕНС.
Где найти данные о банковских счетах
В личном кабинете. Там же удобно формировать заявление о возврате
Как вернуть переплату?
Что нового для отчетности?
До 2023 года нужно было учитывать до 60 сроков уплаты и подачи деклараций ежемесячно. С введением ЕНС для всех систем налогообложения, платежей и способов подачи отчетности действует единый платежный календарь.
Единый срок сдачи отчетности
25 число месяца
Единый срок уплаты налогов
28 число месяца
Уплата НДФЛ налоговыми агентами
| Период | Срок уведомления | Срок уплаты |
|---|---|---|
| За период с 1-го по 22-е число текущего месяца | 25-е число текущего месяца | 28-е число текущего месяца |
| За период с 23-го числа по последне число текущего месяца | 3-е число следующего месяца | 5-е число следующего месяца |
Имущественные налоги физических лиц — не позднее 1 декабря
Срок уплаты налога на имущество, транспорт и землю для физических лиц не изменился
Что нового для отчетности?
Уведомление об исчисленных суммах
Для чего нужно представлять уведомление?
Для распределения ЕНП по платежам с авансовой системой расчетов. Это касается тех случаев, когда декларация подается позже, чем срок уплаты налога. Для таких ситуаций вводится новая форма документа — уведомление об исчисленных суммах.
В нем пять реквизитов: КПП, КБК, ОКТМО, отчетный период и сумма. Уведомление многострочное. В одном документе можно указать информацию по всем авансам каждого обособленного подразделения.
Примеры заполнения для разных налогов
НДФЛ за период с 01.01.2024 по 22.01.2024
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1200.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
21/01 |
| 6 | Отчетный (календарный) год | 2024 |
НДФЛ за период с 23.01.2024 по 31.01.2024
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1300.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
21/11 |
| 6 | Отчетный (календарный) год | 2024 |
НДФЛ за период с 23.12.2024 по 31.12.2024
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1500.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/13 |
| 6 | Отчетный (календарный) год | 2024 |
УСН за I квартал 2024 года
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210501011011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 4000.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/01 |
| 6 | Отчетный (календарный) год | 2024 |
Имущество организаций за полугодие 2024 года
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210602010021000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 2500.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/02 |
| 6 | Отчетный (календарный) год | 2024 |
По всем авансам — одно уведомление
Его можно оформить на несколько периодов. Например, если налог на имущество не изменится в течение года, уведомление оформляется один раз за год по всем срокам уплаты
Суммы в уведомлении отражаются за каждый конкретный период или нарастающим итогом?
Суммы в уведомлении отражаются за каждый конкретный период.
Например, если по УСН за первый квартал исчислена сумма 1000 руб., за полугодие (1 квартал + 2 квартал) – 3000 руб., то в уведомлении за 2 квартал вам необходимо указать сумму 2000 руб.
Могут ли быть в уведомлении суммы с отрицательными значениями?
Такое уведомление подается только по УСН и НДФЛ по доходам от предпринимательской деятельности за полугодие и девять месяцев к их уменьшению.
Если авансовый платеж по налогу за отчетный период, рассчитанный нарастающим итогом, меньше его суммы за предыдущий период. При этом авансовый платеж за отчетный период к уменьшению не должен превышать ранее исчисленные суммы подлежащих уплате авансовых платежей. Такой платеж с отрицательным значением указывается в строке «Сумма налога, авансовых платежей по налогу, сбора, страховых взносов» уведомления.
По какой форме подавать уведомление
Форма по КНД 1110355 — уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов.
По каким налогам представлять уведомление
Юридические лица и индивидуальные предприниматели подают уведомление:
- по НДФЛ
- страховым взносам
- имущественным налогам юрлиц
- упрощенной системе налогообложения
В какие сроки подавать уведомление
Не позднее 25 числа месяца, в котором установлен срок уплаты соответствующих налогов и взносов.
Налоговые агенты по НДФЛ представляют уведомление дважды в месяц, а именно:
| Срок представления уведомления | За какой отчетный период |
|---|---|
| Не позднее 25-го числа текущего месяца | С 1 по 22 число текущего месяца |
| Не позднее 3-го числа следующего месяца | С 23 числа текущего месяца по последнее число месяца |
При этом за отчетный период с 23 декабря по 31 декабря уведомление необходимо представить не позднее последнего рабочего дня года.
Соблюдайте сроки подачи деклараций и уведомлений
Важно помнить о своевременной подаче декларации (уведомления об исчисленных суммах). Без них деньги не могут быть распределены по бюджетам, что приведет к начислению пени.
Пени начисляются на отрицательное сальдо ЕНС за каждый календарный день просрочки начиная со дня возникновения недоимки по день уплаты включительно.
Основные ошибки в уведомлениях
Ошибки, которые плательщики допускают при формировании Уведомления об исчисленных суммах налогов.
1. Неверно указан налоговый (отчетный) период.
Период необходим для правильного определения срока уплаты, а также однозначной связи с налоговой декларацией (расчетом, сообщением об исчисленных суммах налогов) или новым Уведомлением.
Уведомление нужно подавать только по срокам уплаты, которые будут в этом году, по авансовым платежам если декларация предоставляется позже наступления срока уплаты.
В случае указания неправильного периода Вам будет направлено сообщение, что указанный отчетный период невозможен для этой обязанности (например указали вместо квартального месячный период).
2. Неверно указан КБК или ОКТМО либо заполнен КБК, по которому не требуется предоставление Уведомления
Уведомление представляется только по следующим налогам:
- Организации — транспортный, земельный налог и налог на имущество, налог на прибыль для налоговых агентов.
- Организации и ИП — УСНО, ЕСХН, СВ, НДФЛ.
Всегда нужно указывать КБК и ОКТМО бюджетополучателя, действующие в текущем финансовом году.
По земельному налогу проводится соответствие на правильное указание КБК и ОКТМО.
Если Вы представили Уведомление с неправильным КБК или КБК, по которому предоставление Уведомления не требуется, Вам придет сообщение: «По КБК (его значение) предоставление уведомления невозможно».
В случае указания неактуального ОКТМО его значение заменяется на ОКТМО преемника.
В случае указания неправильного КБК и (или) ОКТМО следует сформировать Уведомление с правильными реквизитами и представить его заново.
3. Уведомление представлено после представления Декларации за этот период или одновременно с декларацией (за исключением Уведомления об исчисленной сумме налога на имущество организаций).
Уведомление необходимо для определения исчисленной суммы по налогу (авансовому платежу по налогу, взносу), по которым уплата осуществляется до представления Деклараций (расчетов), а также по налогу (авансовому платежу по налогу), в отношении которых обязанность представления Декларации не установлена.
Поэтому если Декларация (расчет) представлена, то для налогового органа достаточно информации об исчисленных суммах из Декларации (расчета).
В приеме такого Уведомления будет отказано. Вам придет сообщение, что Декларация по данным, указанным в Уведомлении, принята.
Исключение – представление Уведомления об исчисленной сумме налога на имущество организаций возможно после представления Декларации по этому налогу за аналогичный налоговый период, если Уведомление относится к исчислению налога за объекты налогообложения, по которым обязанность представления Декларации не установлена (объекты недвижимости российских организаций, налоговая база по которым определяется исходя из кадастровой стоимости).
В соответствии с пунктом 9 статьи 58 Налогового кодекса Российской Федерации (далее – Кодекс) Уведомление представляется в случае, если законодательством о налогах и сборах предусмотрена уплата (перечисление) налогов, авансовых платежей по налогам до представления соответствующей налоговой декларации (расчета) либо если обязанность по представлению налоговой декларации (расчета) не установлена Кодексом (за исключением уплаты налогов физическими лицами на основании налоговых уведомлений).
В отношении Уведомления об исчисленной сумме налога на имущество организаций за истекший налоговый период применяется следующее.
а) В части объектов, облагаемых налогом исходя из среднегодовой стоимости и объектов налогоплательщиков — иностранных организаций, облагаемых налогом исходя из кадастровой стоимости (пункты 1, 2 статьи 375 Кодекса), сумма налога по которым отражается в налоговой декларации.
Согласно пункту 1 статьи 386 Кодекса, налогоплательщики обязаны по истечении налогового периода представлять в налоговые органы налоговую декларацию по налогу, если иное не предусмотрено статьей 386 Кодекса.
Начиная с 1 января 2024 года налоговые декларации по итогам налогового периода представляются налогоплательщиками не позднее 25 февраля года, следующего за истекшим налоговым периодом (пункт 3 статьи 386 Кодекса в редакции Федерального закона от 31.07.2023 № 389-ФЗ).
Налог подлежит уплате налогоплательщиками в срок не позднее 28 февраля года, следующего за истекшим налоговым периодом, независимо от порядка определения налоговой базы (пункт 1 статьи 383 Кодекса).
С учетом изложенного начиная с 2024 года законодательством о налогах и сборах предусмотрена уплата (перечисление) налога после представления соответствующей налоговой декларации. В таком случае у налогоплательщиков — организаций обязанность представления Уведомления по налогу за истекший налоговый период отсутствует.
б) В части объектов налогоплательщиков — российских организаций, облагаемых налогом исходя из кадастровой стоимости (пункт 2 статьи 375 Кодекса), сумма налога по которым не отражается в налоговой декларации.
Согласно пункту 3 статьи 386 Кодекса, налогоплательщики — российские организации не включают в налоговую декларацию по налогу сведения об объектах налогообложения, налоговая база по которым определяется как их кадастровая стоимость. В случае, если у налогоплательщика — российской организации в истекшем налоговом периоде имелись только указанные объекты налогообложения, налоговая декларация не представляется.
С учетом изложенного законодательством о налогах и сборах обязанность по представлению налоговой декларации в отношении рассматриваемых объектов налогообложения не установлена. В таком случае у налогоплательщиков — российских организаций имеется обязанность представления Уведомления по налогу за истекший налоговый период.
4. Уточненное уведомление сдается не с указанием полной суммы к уплате по сроку 28 число текущего месяца, для НДФЛ (агенты) 05 числа следующего за отчетным месяцем, а на дельту с последним уведомлением по этому же сроку.
Нужно сдавать только одно уведомление по одному сроку уплаты. В уведомлении нужно указать полную сумму оплаты к сроку. Если Вы сдаете повторное уведомление по этому же сроку и налогу, оно считается уточняющим и заменяет предыдущее, а не увеличивает сумму начислений.
Как исправить ошибку в уведомлении
Нужно направить в налоговый орган новое уведомление с верными реквизитами — только в отношении обязанности, по которой произошла ошибка.
- Создайте новое уведомление, например, в Личном кабинете.
- Повторите данные ошибочной строчки (КПП, КБК, ОКТМО, период), а сумму впишите новую.
- При поступлении уведомления в налоговый орган корректировка произойдет автоматически.
- Создайте новое уведомление.
- Повторите данные ошибочной строчки (КПП, КБК, ОКТМО, период), а в сумме укажите «0».
- Новой строкой укажите верные данные.
- При поступлении уведомления в налоговый орган корректировка произойдет автоматически.
Примеры заполнения уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов по УСН и ЕСХН
Налогоплательщики, применяющие УСН, вправе представлять уведомления с отрицательными значениями
Налогоплательщики, применяющие УСН, вправе в уведомлении отразить суммы «к уменьшению» в случае, когда в отчетном периоде сумма авансового платежа по УСН исчислена исходя из налоговой ставки и налоговой базы, определяемой нарастающим итогом с начала налогового периода, в меньшем размере, чем суммы авансовых платежей, исчисленные в предшествующих отчетных периодах.
Для реализации указанной возможности налогоплательщикам необходимо представить в налоговый орган уведомление с указанием в отношении КБК по УСН по строке 4 «Сумма налога, авансовых платежей по налогу, сбора, страховых взносов» суммы авансового платежа к уменьшению в виде отрицательного значения. При этом сумма авансового платежа по УСН за отчетный период к уменьшению не должна превышать ранее исчисленные в предшествующих отчетных периодах суммы авансовых платежей по УСН подлежащих уплате.
Как подать уведомление
- по ТКС с усиленной квалифицированной электронной подписью
- через ЛК налогоплательщика с усиленной квалифицированной электронной подписью, а для предпринимателей с неквалифицированной электронной подписью
- на бумаге, если допускается такой способ представления (например, при среднесписочной численности за предшествующий календарный год не более 100 человек)
Уведомление предоставляется в налоговый орган по месту учета налогоплательщика.
В бухгалтерских системах для сдачи отчетности предусмотрен автоматизированный функционал.
Поддержка ЕНС в учетных (бухгалтерских) системах
Что делать, если не согласны с сальдо ЕНС?
Если у вас есть вопросы по сальдо ЕНС и его детализации, вы можете обратиться письменно через ЛК, ТКС или иным способом провести сверку с налоговым органом.
Если необходимо срочно отменить меры взыскания, или в случае несогласия с сальдо ЕНС, вы можете обратиться через сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС »:
- введите в сервисе сведения о себе и контактный номер телефона;
- выберите вопрос из списка, например «Не согласен с сальдо ЕНС, требуется актуализация».
Специалист свяжется с вами для уточнения причины обращения.
Региональные налоги (включая налог на имущество организаций и транспортных налог) на территориях Донецкой Народной Республики, Луганской Народной Республики, Запорожской области, Херсонской области могут быть установлены и введены в действие законами указанных субъектов Российской Федерации о налогах начиная с налогового периода, дата начала которого приходится на 1 января 2024 года. Местные налоги (включая земельный налог) на территориях вышеперечисленных субъектов Российской Федерации могут быть установлены и введены в действие нормативными правовыми актами представительных органов муниципальных образований указанных субъектов Российской Федерации о налогах начиная с налогового периода 2024 года (части 6, 7 статьи 5 Федерального закона от 28.12.2022 № 564-ФЗ).
Уведомление представляется в налоговый орган не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих налогов, авансовых платежей по налогам (пункт 9 статьи 58 НК РФ).
Поскольку для налогового периода 2023 года налоги на имущество в отношении объектов налогообложения, расположенных на территории Донецкой Народной Республики, Луганской Народной Республики, Запорожской области, Херсонской области, не установлены и, соответственно, их уплата не предусмотрена, обязанность представлять Уведомления по указанным налогам (авансовым платежам по налогам) в отношении вышеуказанных объектов налогообложения для налогового (отчетного) периода 2023 года отсутствует.
Единый налоговый платеж для организаций и ИП с 2022 года — как это будет работать
Принят закон о едином налоговом платеже для юрлиц. Организации и ИП смогут одним платежным поручением уплачивать налоги, сборы, взносы, штрафы и пени. Этот механизм будет работать с 1 июля по 31 декабря 2022 года в добровольном порядке, а с 1 января 2023 года станет обязательным, но с небольшими изменениями.
Что такое единый налоговый платеж (ЕНП)
Это добровольная уплата нескольких налогов и взносов одним платежным поручением. При этом не надо уточнять вид платежа, срок его уплаты, принадлежность к бюджету и др. Такое уже есть для физлиц — они могут разом заплатить НДФЛ и налоги на имущество, транспорт, землю.
Федеральный закон от 29.11.2021 № 379-ФЗ добавляет в НК РФ новую статью о едином налоговом платеже для организаций и ИП. Они смогут одним платежным поручением перечислить деньги на счет, с которого налоговая будет распределять их на уплату:
- налогов и авансовых платежей по ним (кроме тех, которые уплачивают физлица);
- страховых взносов на ОПС, ОМС и ВНиМ;
- торгового сбора;
- сборов (кроме госпошлин, на уплату которых суд не выдал исполнительный документ);
- пеней, штрафов и процентов.
Важно, что не только добровольные перечисления налоговая посчитает единым налоговым платежом. К нему будут отнесены все платежи в бюджет, а также суммы переплаты и излишне взысканные суммы после 1 июля 2022 года.
Эксперимент с ЕНП продлится до конца 2022 года. По его итогам решат, когда и в каком порядке вводить обязательный единый налоговый счет.
Как будет работать ЕНП в 2022 году
Налогоплательщик может решать, в какие даты и какую сумму перечислить единым налоговым платежом. Рассчитать ее минимальный размер несложно: сложите все текущие платежи и недоимки на дату перечисления. Данные можно взять из налоговых деклараций, расчетов, уведомлений и требований.
Поступившие в счет ЕНП деньги налоговая сама зачтет на нужные направления.
Очередность зачета будет такой: Недоимки → Предстоящие платежи по налогам, взносам и сборам → Долги по пеням → Долги по процентам → Долги по штрафам.
При этом в каждой группе начинать будут с суммы, которая образовалась или должна быть внесена раньше других. Если суммы ЕНП не хватает и даты уплаты налогов, сборов и взносов одинаковы, платеж зачтут пропорционально суммам обязанностей в соответствующей последовательности. Аналогичный подход действует для пеней, процентов и штрафов.
Пример. ООО «Пика» должно уплатить страховые взносы за сотрудников до 15 августа. Суммы следующие:
- ОПС — 220 000 рублей;
- ОМС — 51 000 рублей;
- ВНиМ — 29 000 рублей.
Остаток денег на едином налоговом счете — 90 000 рублей. На уплату взносов компании нужно 300 000 рублей, но дополнительно деньги она не перевела. Тогда остаток ЕНП налоговая распределит пропорционально суммам платежей: 66 000 рублей на ОПС (220 000 / 300 000 × 90 000), 15 300 рублей на ОМС и 8 700 рублей на ВНиМ.
Срок единого налогового платежа и уведомления
Организации и предприниматели, перешедшие на новый порядок уплаты, должны будут подавать в налоговую уведомления об исчисленных суммах. По уведомлению инспекция поймет, сколько денег и на какие направления нужно зачесть. Крайние сроки следующие:
- налогоплательщики — за пять рабочих дней до установленного срока уплаты налогов и авансовых платежей;
- плательщики взносов — за пять рабочих дней до установленного срока уплаты взносов;
- налоговые агенты по НДФЛ — не позднее 5-го числа месяца, следующего за месяцем выплаты доходов.
Форма и формат уведомления утверждены приказом ФНС от 02.03.2022 № ЕД-7-8/178@. Его можно подать как на бумаге, так и в электронном виде.

Основная часть уведомления об исчисленных суммах налогов, авансовых платежей и страховых взносов
В уведомление можно включить сведения только по одному платежу. Поэтому, если платежей несколько, на каждый из них нужно будет заполнить отдельный бланк.
Днем исполнения обязанности по уплате будет тот, в который налогоплательщик передал в банк поручение на ЕНП при наличии достаточной суммы на счете. Но есть ограничение — обязанность не может быть исполнена раньше, чем наступит срок уплаты налога, по которому принято решение о зачете.
Единый налоговый платеж: как заполнять платежки в 2023 году
Можно ли вернуть ЕНП
Налогоплательщик может вернуть на свой расчетный счет часть единого налогового платежа, которая не была зачтена и осталась после распределения переведенной суммы по всем направлениям (п. 8 ст. 45.2 НК).
Важно! Третьи лица, уплатившие единый налоговый платеж за другую компанию, не могут вернуть деньги из бюджета.
Заявление на возврат нужно подавать по специальной форме, стандартная тут не подойдет. ФНС уже разработала проект, но на данный момент он не утвержден.
Налоговики отдадут деньги в течение месяца, а за просрочку доплатят процент по ставке рефинансирования. Решение о возврате ИФНС должна принять в течение 10 рабочих дней, а копию решения направить в казначейство.
Как перейти на единый налоговый платеж
С 1 апреля по 4 мая 2022 года нужно было подать заявление о переходе на особый порядок уплаты в ИФНС по месту нахождения организации или месту жительства ИП. Сделать это можно только в электронной форме по ТКС. Форма и формат заявления утверждены приказом ФНС от 02.03.2022 № ЕД-7-8/179@.
Перед подачей заявления требуется провести сверку расчетов с бюджетом и добиться отсутствия разногласий. Важно, что сверка должна быть проведена не более чем месяц назад.
Если вы не успели подать заявление до 4 мая, то уже не сможете платить налоги одной платежкой в 2022 году. Но с 2023 года планируется внедрить аналогичный механизм, который уже станет обязательным для всех — единый налоговый счет (ЕНС).
Обязательный единый налоговый платеж с 2023 года
Единый налоговый счет и соответствующие изменения в НК РФ уже приняты в первом чтении (законопроект № 46702-8).
Что нужно знать про единый налоговый счет:
- это будет единственный способ уплаты налогов и взносов, от отдельных платежек откажутся;
- перейти на ЕНС должны будут все, сверки и заявления для этого не нужны;
- срок уплаты всех налогов и взносов установят на один день — 25 число следующего месяца;
- срок уплаты агентского НДФЛ изменится — с выплат за период с 20 числа прошлого по 19 число текущего месяца налог перечисляется до 25 числа текущего месяца;
- сроки сдачи 6-НДФЛ, РСВ и декларации по УСН для ИП перенесут на 20 число;
- об исчисленных суммах налогов, авансовых платежей и страховых взносов нужно будет уведомлять, но строго в электронном виде;
- остаток денег на едином налоговом счете можно будет вернуть или зачесть в счет третьих лиц.
Безусловно, у такого механизма есть недостатки. Опасений много, больше всего пугает невозможность полноценно распоряжаться своими деньгами. Если ЕНС действительно станет обязательным с 2023 года, то придется учиться с этим жить. Скорее всего, количество споров с налоговой значительно увеличится, но наладить процесс государство планирует в 2022 году в рамках эксперимента с единым налоговым платежом. Не исключено, что обязательный переход отложат.
Имущественные налоги — 2022: отмена деклараций и другие послабления
Изменения затронули все три имущественных налога: транспортный, земельный и на имущество организаций. Поправки оформлены Федеральным законом от 02.07.2021 № 305-ФЗ, большинство из них вступит в силу с января 2022 года.
Что и когда меняется — кратко в таблице
Изменения в имущественные налоги утверждены Федеральным законом от 02.07.2021 № 305-ФЗ. Часть из них уже вступила в силу, а часть начнет действовать только в 2023 году. Для удобства мы свели все поправки в таблицу.
Подробнее об изменениях в каждом налоге можно прочитать в соответствующих разделах ниже.
- Льготы по налогу могут предоставляться организациям без заявления — на основании сведений, имеющихся у ИФНС, с перерасчетом налога за все время действия льготы.
- Можно вернуть налог за 2020 год, уплаченный за весельные лодки и моторки с двигателем не выше 5 л. с.
- Не надо платить налог за 2021 год за весельные лодки и моторки с двигателем не выше 5 л. с., даже если они зарегистрированы в ГИМС.
- По ТС в долевой собственности налог платится в полном размере каждым из сособственников
- Во всех регионах налог за 2021 год нужно перечислить не позднее 1 марта.
- Во всех регионах авансовые платежи нужно перечислять не позднее последнего числа месяца, следующего за отчетным периодом.
- Можно не платить налог с первого числа месяца, в котором произошла гибель объекта, при условии уведомления об этом ИФНС.
- Если «кадастровая» недвижимость принадлежит нескольким лицам, налог надо считать пропорционально доле каждого собственника.
- Для получения льготы в отношении «кадастровых» объектов в ИФНС следует подать заявление.
- В отношении «кадастровых» объектов, по которым не подано заявление о льготе, ИФНС обязана предоставить льготу на основании собственных данных — с даты возникновения соответствующей льготы.
- При появлении или прекращении права на льготу в течение года налог рассчитывается с учетом коэффициента исходя из количества месяцев действия льготы
- С водных и воздушных ТС налог платится каждым из сособственников пропорционально доле (при общей собственности — в равных долях). С автомобилей в долевой собственности налог по-прежнему платится в полном размере каждым из сособственников.
- При появлении или прекращении права на льготу в течение года налог рассчитывается с учетом коэффициента исходя из количества месяцев действия льготы.
- Можно не платить налог с первого числа месяца, в котором произошло изъятие ТС, при условии уведомления налогового органа
- Организации на УСН не должны представлять налоговую декларацию по имуществу.
- Налогоплательщики на ОСН и ЕСХН не включают в декларацию сведения об объектах, облагаемых по кадастровой стоимости, и не сдают декларацию, если у них нет других объектов налогообложения, кроме «кадастровых».
- ИФНС пришлет сообщение об исчисленной сумме налога. Если сумма отличается от рассчитанной организацией самостоятельно, нужно представить в ИФНС пояснения и документы или погасить недоимку
Налог на имущество организаций
1. Единый срок платежа. Для всей страны установят единые сроки уплаты налога на имущество организаций и авансовых платежей по нему:
- налог — не позднее 1 марта следующего года;
- авансовые платежи — не позднее последнего числа месяца, следующего за отчетным периодом.
Поскольку эти изменения вступят в силу уже в январе, им будет подчиняться, в том числе и уплата налога за 2021 год. А значит, заплатить его организации должны будут не позднее 1 марта 2022 года.
2. Декларации. Полностью отменять декларации пока не стали, но уже с отчета за 2022 год организации смогут не включать в них сведения о недвижимости, облагаемой по кадастровой стоимости.
Отдельно отметили, что если у компании есть только объекты, облагаемые по кадастровой стоимости, декларацию она не сдает. Исключений для движимых основных средств, сведения о которых включаются в раздел 4, не установлено. Это означает, в частности, что организации на УСН будут полностью освобождены от деклараций (п. 2 ст. 346.11 НК РФ).
3. Порядок расчета налога. В связи с отменой деклараций налогоплательщик сам рассчитывает сумму налога по кадастровой недвижимости и перечисляет ее в бюджет. Инспекторы направляют организациям сообщения об исчисленной сумме налога и, если данные расходятся, предлагают представить пояснения и документы либо погасить недоимку.
4. Льготы. Еще одно следствие отмены декларирования «кадастровых» объектов — новый порядок заявления о льготах. Правила аналогичны тем, что уже действуют по земельному и транспортному налогам: в ИФНС нужно подать заявление о предоставлении льготы. Если этого не сделать, льгота все равно будет, но только если сведения о ней поступили в ИФНС из других источников. При этом прямо предусмотрена обязанность ее предоставления «задним числом» — начиная с периода, когда у налогоплательщика возникло право на льготу.
Есть еще два решения для нестандартных ситуаций:
- Если право на льготу возникает или пропадает не с 1 января, а в течение года, рассчитывать налог нужно с применением коэффициента, определяемого исходя из количества полных месяцев действия льготы. При этом месяцы возникновения и прекращения права на льготу при расчете всегда принимаются за полные.
- Если «кадастровая» недвижимость принадлежит нескольким лицам, налог надо считать пропорционально доле каждого собственника.
Напомним, что эти правила — также как и заявительный порядок льготирования — начнут применяться с 1 января 2022 года.
5. Уничтожение имущества. В НК РФ закрепят, что налог можно не платить с первого числа месяца, в котором произошла гибель объекта. Только надо уведомить об этом ИФНС — заявление можно будет подать в любую инспекцию по выбору налогоплательщика, а форма, формат и порядок его заполнения утверждены Приказом ФНС от 16.07.2021 № ЕД-7-21/668@. Послабление вводится с 2022 года.
Транспортный налог
1. Льготы. Организации смогут получить льготу, даже если не подали соответствующее заявление в ИФНС. Как и в случае с налогом на имущество, инспекторы должны будут дать льготу на основании имеющихся у них сведений. В том числе и «задним числом». Эта поправка будет применяться к налогу и авансовым платежам за 2021 год.
2. Налог с весельных лодок и маломощных моторок. Устранили неясность по налогу с весельных лодок и моторных лодок с двигателем мощностью не свыше пяти лошадиных сил, которые были зарегистрированы в ГИМС по старым правилам. Отныне в НК РФ прямо говорится: зарегистрированные весельные и моторные лодки объектом обложения не признаются. Причем поправка действует с налогового периода 2020 года, так что уплаченный налог по таким объектам можно будет вернуть или зачесть.
3. Налог с водных и воздушных транспортных средств, находящихся в общей собственности. Если собственность долевая, налог предписывается платить пропорционально долям. А если совместная (к примеру, супружеская), то сумма налога делится между собственниками в равных долях. Эти поправки начнут применяться с января 2022 года.
В отношении автомобилей подобного правила в НК РФ по-прежнему нет. При этом с отменой налоговой декларации отпали основания для расчета налога исходя из доли владения, как это было предусмотрено п. 5.17 Порядка заполнения декларации по транспортному налогу. Получается, что введением этой поправки, законодатель подтвердил: по автомобилям каждый из сособственников должен платить налог в полном размере.
4. Расчет налога при появлении или прекращении права на льготу в течение года. Правила аналогичны тем, которые действуют для налога на имущество: сумма определяется с учетом коэффициента исходя из количества месяцев действия льготы. Месяц появления или прекращения льготы всегда берется за полный. Изменения начнут действовать с января 2022 года.
5. Налог с изъятого транспорта. В НК РФ официально закрепили возможность не платить налог по изъятому транспорту. Обязанность по уплате прекращается с первого числа месяца, в котором изъяли ТС, при условии уведомления налоговой. Это новшество начнет применяться в 2022 году.
Земельный налог
1. Льготы. Как и по другим налогам, льготы могут применять на основании данных ИФНС без заявления от организации. Эти изменения уже вступили в силу и дают возможность получить льготы «задним числом», а значит, применимы и к текущим налоговым платежам.
2. Земельные участки, приобретенные организациями для жилищного строительства. Напомним, что по таким участкам налог уплачивается с повышающим коэффициентом — 2 или 4 в зависимости от срока строительства. Из формулировки в НК РФ не было понятно, с какого момента вести отсчет «срока строительства», из-за этого постоянно возникали судебные разбирательства. Теперь в НК РФ прямо указали: при применении повышающих коэффициентов все сроки считаются с даты государственной регистрации прав на земельные участки. Новый порядок расчета применяется, начиная с налога за 2022 год.
А.Е. Крайнев, налоговый юрист
Как заполнить платёжное поручение по налогам и взносам в 2022 году
Если заполнить платёжку с ошибками, деньги не дойдут до получателя. В 2022 году все перешли на новые реквизиты, будьте внимательны. Кроме того поменялись правила заполнения некоторых полей платежных поручений. Мы подготовили подробный разбор всех нововведений.
Новые реквизиты платёжных поручений
С 2021 года ФНС перешла на систему казначейского обслуживания поступлений в бюджеты. Поэтому в платёжках мы теперь указываем два счёта, а также новые БИК (приказ Казначейства от 01.04.2020 № 15н).
Изменения коснулись четырёх полей платёжного поручения:
- поле 13 — уточнено название банка получателя;
- поле 14 — изменился БИК банка получателя;
- поле 15 — теперь указывается номер счёта банка получателя, входящий в состав единого казначейского счёта (ЕКС), раньше это поле заполнялось нулями;
- поле 17 — добавлен номер казначейского счёта (ЕКС).
Для каждого региона установлены свои реквизиты — всего их 85. ФНС представила информацию о реквизитах в таблице, которая дана в письме от 08.10.2020 № КЧ-4-8/16504@. Вот часть из них:
| Субъект РФ | Наименование банка получателя | БИК банка получателя | Номер счёта банка получателя | Номер казначейского счёта |
|---|---|---|---|---|
| поле 13 | поле 14 | поле 15 | поле 17 | |
| Москва | ГУ БАНКА РОССИИ ПО ЦФО//УФК ПО Г. МОСКВЕ г. Москва | 004525988 | 40102810545370000003 | 03100643000000017300 |
| Московская область | ГУ БАНКА РОССИИ ПО ЦФО//УФК ПО МОСКОВСКОЙ ОБЛАСТИ г. Москва | 004525987 | 40102810845370000004 | 03100643000000014800 |
| Санкт-Петербург | СЕВЕРО-ЗАПАДНОЕ ГУ БАНКА РОССИИ//УФК по г. Санкт-Петербургу г. Санкт-Петербург | 014030106 | 40102810945370000005 | 03100643000000017200 |
| Ленинградская область | ОТДЕЛЕНИЕ ЛЕНИНГРАДСКОЕ БАНКА РОССИИ//УФК по Ленинградской области г. Санкт-Петербург | 014106101 | 40102810745370000006 | 03100643000000014500 |
| Свердловская область | УРАЛЬСКОЕ ГУ БАНКА РОССИИ//УФК по Свердловской области г. Екатеринбург | 016577551 | 40102810645370000054 | 03100643000000016200 |
| Краснодарский край | ЮЖНОЕ ГУ БАНКА РОССИИ//УФК по Краснодарскому краю г. Краснодар | 010349101 | 40102810945370000010 | 03100643000000011800 |
| Новосибирская область | СИБИРСКОЕ ГУ БАНКА РОССИИ//УФК по Новосибирской области г. Новосибирск | 015004950 | 40102810445370000043 | 03100643000000015100 |
| Ростовская область | ОТДЕЛЕНИЕ РОСТОВ-НА-ДОНУ БАНКА РОССИИ//УФК по Ростовской области г. Ростов-на-Дону | 016015102 | 40102810845370000050 | 03100643000000015800 |
| Челябинская область | ОТДЕЛЕНИЕ ЧЕЛЯБИНСК БАНКА РОССИИ//УФК по Челябинской области г. Челябинск | 017501500 | 40102810645370000062 | 03100643000000016900 |
Образец платёжного поручения с новыми реквизитами для 2022 года

Новые правила заполнения полей платёжного поручения
Поправки к правилам оформления платёжек о переводах в бюджет утверждены Приказом Минфина РФ от 14.09.2020 № 199Н.
Как изменится отчетность по взносам в 2023 году
Поле 60 «ИНН»
Иностранные организации и физлица могут указывать «0» в поле «ИНН плательщика», если они не состоят на учёте в налоговой. Исключение — платежи, администрируемые налоговыми органами.
При удержании из дохода физлица-должника денег на погашение задолженности, указывайте его ИНН в поле «ИНН плательщика». Вписывать ИНН организации нельзя, с 17 июля 2021 года это четко прописано в приказе.
Если платёжное поручение составило физическое лицо без счёта и собирается перечислить по нему деньги в бюджет, в реквизитах нужно указывать именно ИНН физлица или «0», если номер не присвоен. Указывать ИНН кредитной организации запрещено.
Поле 101 «Статус налогоплательщика»
Главное изменение касается индивидуальных предпринимателей, нотариусов, адвокатов и глав КФХ. С 1 октября 2021 года коды статуса плательщика «09», «10», «11» и «12» утратили силу. Вместо них перечисленные выше налогоплательщики должны указывать код «13», который соответствует налогоплательщикам-физлицам.
Также часть кодов будет удалена или отредактирована. Добавятся и новые коды:
- «29» — для политиков, которые перечисляют в бюджет деньги со специальных избирательных счетов и специальных счетов фондов референдума (кроме платежей, администрируемых налоговой);
- «30» — для иностранных лиц, не состоящих на учёте в российской налоговой, при уплате платежей, администрируемых таможенными органами.
Поле 106 «Основание платежа»
С 1 октября перечень кодов основания платежа уменьшился Исчезли коды:
- «ТР» — погашение задолженности по требованию налоговой;
- «АП» — погашение задолженности по акту проверки;
- «ПР» — погашение задолженности по решению о приостановлении взыскания;
- «АР» — погашение задолженности по исполнительному документу.
Вместо них нужно указывать код «ЗД» — погашение задолженности по истекшим периодам, в том числе добровольное. Раньше этот код применялся исключительно для добровольного закрытия долгов.
Также с 1 октября удален код «БФ» — текущий платеж физлица, уплачиваемый со своего счёта.
Поле 108 «Номер документа — основания платежа»
В этом поле указывается номер документа, который является основанием платежа. Его заполнение зависит от того, как заполнено поле 106.
Новый код для основания платежа в четырёх утративших силу случаях — «ЗД». Но несмотря на это, удалённые коды будут фигурировать в составной части номера документа — первые два знака. Заполняйте поле в следующем порядке:
- «ТР0000000000000» — номер требования налоговой об уплате налогов, сборов, взносов;
- «АП0000000000000» — номер решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности;
- «ПР0000000000000» — номер решения о приостановлении взыскания;
- «АР0000000000000» — номер исполнительного документа.
Например, «ТР0000000000237» — требование об уплате налога № 237.
Поле 109 «Дата документа — основания платежа»
Порядок заполнения поля 109 меняется для погашения задолженности по истекшим периодам. При указании кода «ЗД» нужно вписать в поле дату одного из документов, который является основанием платежа:
- требования налоговой;
- решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности;
- решения о приостановлении взыскания;
- исполнительного документа и возбуждённого исполнительного производства.