Какой срок кредита выбрать
При заключении любого кредитного договора действуют три важных аспекта: сумма кредита, процентная ставка и его срок. Последнему заемщики уделяют мало внимания, и зря. Выбранный период кредитования напрямую влияет на общий размер переплаты.
16.09.21, обновили 23.10.23 —> 25585 7 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Специалист Бробанк.ру дает рекомендации по выбору срока кредита и определяет какой срок выгоднее. Обратите внимание, что самое важное при этом — учет вашего уровня платежеспособности, ваших финансовых возможностей. Все подробности и правильный подход к выбору периода кредитования — в материале ниже.
На какие сроки банки выдают кредиты
Точные рамки устанавливает сам банк. И во многом они зависят от типа кредитного продукта. Если он предполагает небольшую сумму кредита, тогда и предельный срок заключения договора устанавливается небольшим.
Можно вывести такие усредненные значения срока:
- экспресс-кредиты банки обычно выдают максимум на 2-3 года. Это ссуды небольшого размера с повышенными ставками;
- стандартные потребительские кредиты наличными. Здесь самый частный предельный период — 5 лет. Некоторые банки увеличивают его до 7 лет, но в подавляющем числе случаев это актуально только для зарплатных клиентов;
- автокредиты. Как и в случае с потребительскими ссудами, стандартно деньги выдаются максимум на 5 лет, но при желании можно найти предложения до 7 лет;
- кредиты наличными под залог недвижимости. Так как ссуда в этом случае большая по лимиту, банки могут выдать деньги на 10-20 лет, есть предложения и с большим периодом;
- ипотеки. Сейчас банки позволяют заключить такой договор с возвратом в срок до 25-30 лет.
Так как самый популярный кредитный продукт на рынке — нецелевой потребительский кредит, его и будем рассматривать.
Банки не любят небольшие сроки
Банковские организации ориентированы на выдачу долгосрочных ссуд, с которых они получат максимальную прибыль. Чем меньше срок кредита, тем ниже переплата, тем меньше денег банк получит по итогу сделки. Поэтому кредиторы кроме максимальной планки срока фиксируют и минимальные.
Раньше было сложно найти банк, который был бы готов заключать договора на период менее 6 месяцев. Стандартно это было минимум 6-12 месяцев. Причем еще действовал мораторий на досрочное погашение. Таким образом банки обеспечивали себе гарантированный минимальный предел прибыли.
На сегодня моратория на досрочное погашение кредита нет. Заемщик может хоть на следующий день после оформления обратиться в банк и закрыть ссуду. Нет ни ограничений, ни штрафов.
Сейчас банки снизили минимальную планку срока кредита, многие готовы заключать договор на период от 3 месяцев. Так делает даже самый востребованный среди российских заемщиков банк — Сбербанк.
Какой срок кредита лучше выбрать заемщику
Теперь переходим к главному вопросу — на какой срок лучше взять обычный кредит наличными. Кажется, это так удобно, заключить договор на предельный период и спокойно гасить долг небольшими платежами, которые не станут бить по бюджету. Действительно, удобнее вносить по 5000 в месяц, чем по 10 000.
Но есть одно большое “НО”. Это схема начисления процентов за пользование деньгами. Чем дольше заемщик пользуется заемными средствами банка, тем больше он за это заплатит. За каждый отдельный месяц начисляются проценты.
Банки применяют аннуитетную схему начисления процентов, при которой ставка применяется каждый месяц к остаточной сумме долга. Например, если вы взяли кредит под 18% годовых, каждый месяц на остаточный долг банк станет начислять по 1,5%.
И все же большую часть процентов заемщики выплачивают в первую треть срока кредита. Чем дальше, тем меньше в составе ежемесячного платежа сумма процентов. Но в любом случае лучше сразу выбрать меньший срок с учетом своих финансовых возможностей, для вас это будет выгоднее.
Зависимость переплаты от срока кредита
Теперь наглядно рассмотрим, как меняется сумма общей переплаты по кредиту в зависимости от установленного срока возврата кредита. Для расчета используем универсальный кредитный калькулятор портала Бробанк.ру.
- 6 месяцев. При таком сроке кредита ежемесячный платеж составит — 52 658 рублей, общая переплата — всего 15 945 рублей;
- 12 месяцев. Платеж — 27 504, переплата — 30 048;
- 24 месяца. Платеж — 14 977, переплата — 59 454. Уже отмечается серьезное увеличение. Но дальше — еще больше;
- 36 месяцев. Платеж — 10 846, переплата — 90 446 руб.;
- 48 месяцев. Платеж — 8812, переплата — 123 000;
- 60 месяцев. Платеж — 7618, переплата — 157 082.
И это еще расчет ведется по невысокой процентной ставке, которая актуальна при оформлении кредита со справками или в рамках персонального предложения для зарплатных клиентов и постоянных заемщиков.
Если ставка будет находиться на уровне 23-25%, переплата при большом сроке окажется очень приличной. Например, в рассматриваемом примере при ставке 25% и сроке в 60 месяцев заемщик возьмет в долг 300 000, а вернет банку 528 000. То есть почти вдвое больше.
Ориентируйтесь на свои финансовые возможности
Чем меньше срок кредита, тем лучше — это факт. Но далеко не все граждане могут позволить себе заключить договор на небольшой период. Например, если зарплата заемщика составляет 30 000, он явно не сможет отдавать банку по 27 000, заключив договор на 1 год (цифры из примера выше).
Если рассмотреть объективно, идеальным вариантом будет выбор срока в 36 месяцев, тогда ежемесячный платеж в 10 846 рублей будет соответствовать размеру зарплаты, и банк одобрит такую сделку.
Банк всегда оценивает уровень платежеспособности потенциального заемщика. По негласным нормам не одобряются сделки, при которых клиент будет вынужден отдавать банкам больше 50% от зарплаты.
- При оценке платежных возможностей клиента банк будет учитывать все его долговые обязательства. Если вы получаете 20 000 и отдаете по кредитам 5000 ежемесячно, платеж по новой ссуде не должен превышать примерно 30 000.
- При назначении суммы и срока банк обязательно учтет, что у заемщика должны оставаться средства в размере прожиточного минимума.
- Если у заемщика есть дети, по умолчанию учитываются и расходы на детей. Если имеется неработающая супруга, то и на нее.
Как понять, какой срок кредита вам подходит
- заемщик имеет чистый ежемесячный доход после всех удержаний — 30 000 рублей;
- он выплачивает кредит по 5000 в месяц, то есть у него остаются свободные средства в размере 25 000 рублей;
- прожиточный минимум на человека — 12 000. После его учета свободными остаются 13 000;
- у заемщика есть ребенок, на которого он со своей стороны тратит половину прожиточного минимума — 6000. Свободными остаются 7000 рублей.
- при сроке кредита в 1 год платеж составит 18 336. Это явно не по силам нашему потенциальному заемщику;
- при сроке в 2 года — 9985. Тоже не потянет;
- если выбрать 3 года — 7230 рублей. То есть это будет идеальный вариант;
- можно выбрать 3,5 года, тогда платеж снизится до 6450 рублей.
Обратите внимание, что банки могут применять сроки кратно 1 году, 6 месяцам, 3 месяцем. Редко заемщики могут выбрать любой срок кредита, кратный 1 месяцу.
Банк может назначить свои условия
Это нормальная практика в сфере кредитования. При подаче заявки на получение кредита заемщик указывает желаемую сумму и срок, но по итогу банк может дать одобрение на других условиях.
Это происходит в результате оценки уровня платежеспособности заемщика. Например, он указал срок в 24 месяцев с платежом в 10 000 рублей. Но банк видит, что такая сумма будет просто непосильна заявителю. В итоге он либо снижает сумму выдачи, либо увеличивает срок, либо делает то и другое. Но чаще всего идет именно игра сроками.
Стоит отметить и то, что банки просто не любят небольшие сроки. Часто система без веских на то причин дает одобрение при увеличенном периоде возврата. Например, заемщик хочет взять кредит на 6 месяцев, а банк говорит, что готов предоставить средства только на 12 мес. Тут уже заемщику решать, соглашаться на эти условия или нет.
Частые вопросы
Можно ли увеличить срок кредита после его оформления?
Можно, если банк предоставляет своим заемщикам услугу реструктуризации. Это растягивание срока выплаты на более длительный период. Но это возможно только при наличии веских финансовых проблем у заемщика. Например, потеря прежнего уровня дохода, болезнь и пр. Все подтверждается документально.
Что делать, если я не могу погасить кредит в срок?
Лучше заблаговременно, пока нет нарушения условий гашения ссуды, обратиться в банк и объяснить ситуацию. Если она спровоцирована финансовыми трудностями, которые заемщик может подтвердить документально, ему предложат кредитные каникулы или реструктуризацию.
Почему я запросил кредит на 2 года, а банк одобрил на 3?
Значит, по итогу обработки вашей анкеты и оценки вашего уровня платежеспособности банк решил, что выдача вам кредита на 2 года несет финансовые риски. Заметьте, он не сразу дал отказ, а предложил больший срок. Но тут уж вам решать, соглашаться на эти условия или нет.
Могу ли я уменьшить срок кредита после оформления?
Напрямую технически — нет. Вы можете только сделать частичное досрочное погашение с последующим уменьшением срока возврата, но крайне мало банков позволяют сделать именно так. В большинстве случаев при частичном гашении раньше срока они просто уменьшают платеж.
Максимальная процентная ставка по кредиту по закону
Если раньше банки были не ограничены в части назначения процентной ставки, то с 2015 года Центральный Банк установил ограничения. Теперь действует максимальная ставка по кредиту, которую ни один официальный кредитор перепрыгнуть не может. Это касается и банков, и микрофинансовых организаций.
08.11.19, обновили 14.07.20 —> 21060 10 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Какая максимальная процентная ставка по кредиту по закону может применяться банками и микрофинансовыми организациями. Где увидеть актуальную информацию о процентах, о самой предельной ставке и ее формировании. Зачем вообще ЦБ РФ ввел эту норму. Об этом на Бробанк.ру.
О предельной ставке
Раньше банки были вольны назначать свои проценты как угодно. Что они и делали. Может многие и забыли, но были времена, когда за пользование заемными средствами заемщики платили по 60-80% годовых. Часто банкиры просто хитрили, пользовались финансовой неграмотностью граждан и выдавали им деньги в долг под баснословные проценты.
В итоге все приводило к тому, что люди массово попадали в долговые ямы, массово велась агрессивная работа коллекторов. Урегулировать рынок в этой части мог только закон, который ограничивал бы кредиторов в части назначения платы за свои услуги.
Центральный Банк разработал законопроект, который раскрыл такое понятие как “предельная ставка”. Для начала ЦБ РФ определил среднерыночную ставку. Он изучил кредитные программы 100 ведущих банков страны и установил среднюю величину процента. Она и стала отправной точкой.
Предельная ставка по кредиту не может превысить среднерыночную более чем на треть. Этого правила придерживаются все кредиторы страны, работающие легально.
Как узнать максимальные проценты по кредиту
Значение максимально возможной ставки — не фиксированное. Экономическая ситуация в стране меняется, поэтому она просто не может быть постоянной. Регулятор ежеквартально пересматривает значение среднерыночной и предельной ставки и публикует обновленную информацию на своем сайте.
- банки;
- микрофинансовые организации;
- ломбарды;
Максимальную процентную ставку по кредиту по закону на данный момент можно увидеть на сайте ЦБ РФ. Информация находится в свободном доступе.
Предельное значение ставок по банковским кредитам
Каждый квартал значение меняется, поэтому наиболее актуальную информацию найдете на сайте Центрального Банка. В целом из квартала в квартал изменение не особо значительное, все же резкого изменения экономической ситуации в стране в последнее время не наблюдается.
Для примера рассмотрим максимальные процентные ставки по кредиту, который ЦБ установил для третьего квартала 2019 года. Обратите внимание, что точное значение меняется в зависимости от вида кредита и от его суммы. Все ссуды разделены на группы, и для каждой группы регулярно выводятся среднее, а затем и предельное значение ставки.
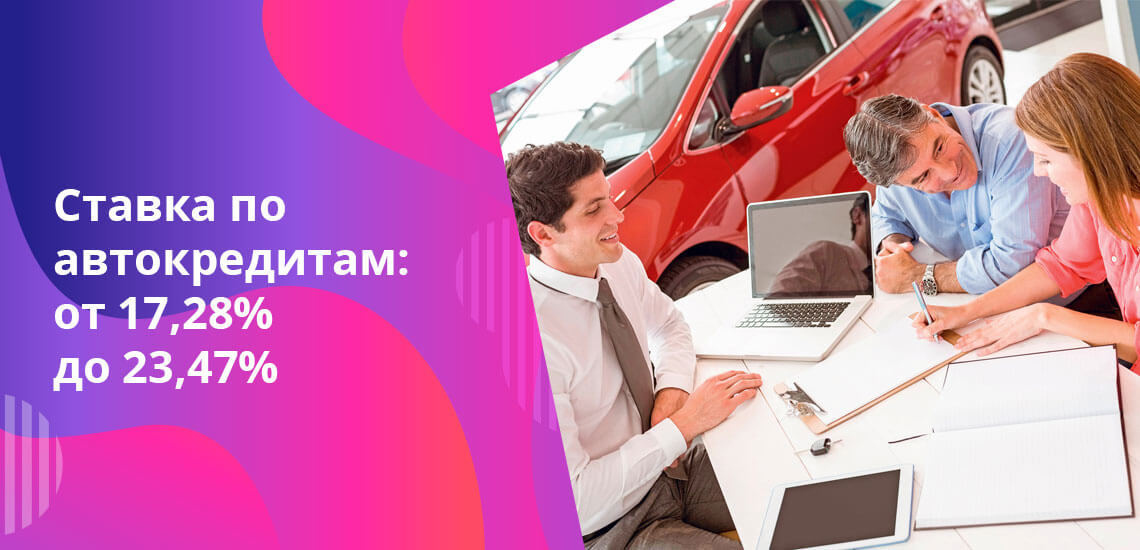
- автокредиты. С пробегом до 1000 км — 17,28%, больше 1000 — 23,47%;
- POS-кредиты, то есть те, что выдаются на покупку какого-либо товара. Если срок меньше 1 года: при сумме до 30000 — 23,9%, 30000-100000 рублей — 23,8%, больше 100000 — 23,9%. Если срок больше года при тех же суммах ставки соответственно: 16,6%, 17,7%, 18,6%;
- простые нецелевые кредиты, который оформляются без залога. При сроке до 1 года: при сумме до 30000 рублей — 40,6%, 30000-100000 рублей — 23,8%, 100000-300000 — 21,2%, свыше 300000 руб. — 14,4%. При сроке больше 1 года и аналогичных суммах ставки соответственно 26,9%, 25,49%, 24,38%, 20,59%.
Напоминаем, что это значение максимальных ставок на третий квартал 2019 года.
Какие выводы можно сделать
Если изучить предельные значения ставок по кредитам, становится понятной некоторая политика банков. Например, большинство из них указывают, что выдают кредиты на сумму до 300000 рублей. Именно по ссудам на такие суммы можно установить повышенный процент, а при выдаче больше 300000 приходится его значительно понижать, поэтому оформить больше этого лимита не так просто. Чаще всего такие суммы дают зарплатникам и постоянным клиентам, снижение ставки для них — оправданное действие кредитора.
Если рассмотреть товарные кредиты, то становится понятным, почему по ним практически всегда устанавливает срок до 1 года. Просто при более длительном периоде банк будет вынужден установить крайне низкий процент, который не особо ему выгоден.
Вообще, нововведение сильнее всего коснулось сферы POS-кредитования. Именно там банки устанавливали реально высокие проценты, которые доходили до 70-80% годовых, а порой и больше. Но с введением нового закона о максимальных ставках банкам пришлось в несколько раз урезать свои аппетиты.
Максимальные ставки по займам
Нововведение коснулось и микрокредитного рынка. В целом, в большей степени необходимость в принятии закона продиктована именно бывшей политикой МФО. Если банки задирали ставки до 70-80%, то микрокредиторы заключали договора под 1000-2000% годовых и выше. Именно в этот сегмент массово шли финансового безграмотные люди, чем и пользовались МФО.
После установления предельного процента по микрокредитам предельная ставка периодически менялась, все же ее диктует в первую очередь рынок. Так если изначально это был максимум 1,8% в день, то через несколько лет это было уже 2,2%, 2,4% в день.
В итоге ЦБ РФ принял решение, согласно которому ставки по микрокредитам не могут превышать 1% в день, норма действует с июня 2019 года.
- срок выдачи — до 30 дней. При сумме до 30000 — 1% в день или 365% годовых, более 30000 — 145% годовых;
- срок выдачи — 31-60 дней. При сумме до 30000 — 365%, более 30000 — 128%;
- 61-180 дней. До 30000 — 333%, 30000-100000 — 365%, больше 100000 — 81%;
- 181-365 дней. До 30000 — 188%, 30000-100000 — 206%, больше 100000 — 48%.
Смотря на предельные ставки по микрокредитам, тоже можно логически понять МФО и продукты, которые они активно предлагают гражданам. Раньше самым массовым продуктом был займ до зарплаты суммой до 30000 на срок до 30 дней. Он и сейчас самый дорогой. Но если раньше выдавался под 2-2,2% в день, то теперь всего под 1%.
После последнего нововведения от 1 июля 2019 года многие МФО немного переформатировались и стали более активно продвигать долгосрочный займ на сумму до 100000 рублей со сроком 61-180 дней. По закону по этой программе тоже можно устанавливать предельный 1% в день или 365% годовых.
Все легальные банки и МФО соблюдают установленное правило. Центральный Банк тщательно за этим следит, а кредитным компаниям проблемы не нужны. Поэтому, если вы обращаетесь в официальную компанию, она точно не возьмет с вас больше положенного.
Крупная сделка проценты по кредиту
Подборка наиболее важных документов по запросу Крупная сделка проценты по кредиту (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Кредиты:
- Аннуитетные платежи
- Бюро кредитных историй
- Валютный кредит
- Вексельный кредит
- Взыскание задолженности по кредитному договору
- Показать все
- Кредиты:
- Аннуитетные платежи
- Бюро кредитных историй
- Валютный кредит
- Вексельный кредит
- Взыскание задолженности по кредитному договору
- Показать все
- Крупные сделки:
- Договор аренды крупная сделка
- Крупные сделки
- Крупные сделки ООО
- Обычная хозяйственная деятельность АО
- Обычная хозяйственная деятельность ООО
- Показать все
Судебная практика
Постановление Двенадцатого арбитражного апелляционного суда от 29.06.2021 по делу N А12-25962/2020
Требование: О признании недействительными сделок.
Решение: Требование удовлетворено. Из разъяснений, данных в Информационном письме Высшего Арбитражного Суда Российской Федерации от 13.03.2001 N 62 «Обзор практики разрешения споров, связанных с заключением хозяйственными обществами крупных сделок и сделок, в совершении которых имеется заинтересованность», следует, что кредитный договор может быть признан крупной сделкой, если сумма предоставленного по нему кредита и предусмотренных договором процентов за пользование кредитом (без учета процентов за просрочку возврата кредита) составляет более 25% балансовой стоимости имущества общества.
Постановление Первого арбитражного апелляционного суда от 18.06.2021 N 01АП-2444/2021 по делу N А43-10294/2018
Требование: О признании недействительным соглашения о новации.
Решение: В удовлетворении требования отказано. Из разъяснений, изложенных в пункте 1 информационного письма Президиума Высшего Арбитражного Суда Российской Федерации от 13.03.2001 N 62 «Обзор практики разрешения споров, связанных с заключением хозяйственными обществами крупных сделок и сделок в совершении которых имеется заинтересованность» следует, что при определении суммы сделки, которая может быть отнесена к крупной, предусмотренные кредитным договором проценты за пользование кредитом в течение предусмотренного договором срока не являются мерой ответственности и должны учитываться при определении суммы сделки.
Статьи, комментарии, ответы на вопросы
Путеводитель по корпоративным спорам. Вопросы судебной практики: Крупные сделки акционерного общества «. 1. Кредитный договор может быть признан крупной сделкой, если сумма предоставленного по нему кредита и предусмотренных договором процентов за пользование кредитом (без учета процентов за просрочку возврата кредита) составляет более 25 процентов балансовой стоимости имущества общества. «
Путеводитель по корпоративным спорам. Вопросы судебной практики: Крупные сделки общества с ограниченной ответственностью «. 1. Кредитный договор может быть признан крупной сделкой, если сумма предоставленного по нему кредита и предусмотренных договором процентов за пользование кредитом (без учета процентов за просрочку возврата кредита) составляет более 25 процентов балансовой стоимости имущества общества. «
Нормативные акты
Информационное письмо Президиума ВАС РФ от 13.03.2001 N 62
1. Кредитный договор может быть признан крупной сделкой, если сумма предоставленного по нему кредита и предусмотренных договором процентов за пользование кредитом (без учета процентов за просрочку возврата кредита) составляет более 25 процентов балансовой стоимости имущества общества
«Обзор судебной практики по некоторым вопросам применения законодательства о хозяйственных обществах»
(утв. Президиумом Верховного Суда РФ 25.12.2019) Суд первой инстанции в удовлетворении требований отказал, мотивируя это тем, что размер кредита составлял 90% от размера всех активов Общества и потому, по мнению суда, без всяких сомнений являлся крупной сделкой для Общества.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Увеличены максимальные размеры кредитов (займов), по которым заемщик вправе обратиться с требованием о предоставлении кредитных каникул
Так, например, максимальный размер для потребительских кредитов (займов) для физлиц увеличен с 250 до 300 тысяч рублей, для ИП — до 350 тысяч рублей.
Максимальный размер автокредита теперь составляет 700 тысяч рублей, по ипотечным кредитам — 3 млн рублей, 6 млн рублей — для жилых помещений, расположенных на территории г. Москвы, и 4 млн рублей — для Московской области, Санкт-Петербурга и субъектов РФ в составе ДФО.
Признано утратившим силу Постановление Правительства РФ от 3 апреля 2020 г. N 435.
Дата публикации на сайте: 02.06.2023
Больше документов и разъяснений по антикризисным мерам — в системе КонсультантПлюс.