Какие бывают налоговые ставки
НК РФ Статья 406. Налоговые ставки
(введена Федеральным законом от 04.10.2014 N 284-ФЗ)
Перспективы и риски споров в суде общей юрисдикции. Ситуации, связанные со ст. 406 НК РФ
1. Утратил силу. — Федеральный закон от 23.11.2020 N 374-ФЗ.
(см. текст в предыдущей редакции)
2. Налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя, нормативными правовыми актами представительного органа федеральной территории «Сириус») в размерах, не превышающих:
(в ред. Федеральных законов от 23.11.2020 N 374-ФЗ, от 11.06.2021 N 199-ФЗ)
(см. текст в предыдущей редакции)
1) 0,1 процента в отношении:
жилых домов, частей жилых домов, квартир, частей квартир, комнат;
(в ред. Федерального закона от 03.08.2018 N 334-ФЗ)
(см. текст в предыдущей редакции)
объектов незавершенного строительства в случае, если проектируемым назначением таких объектов является жилой дом;
единых недвижимых комплексов, в состав которых входит хотя бы один жилой дом;
(в ред. Федерального закона от 30.09.2017 N 286-ФЗ)
(см. текст в предыдущей редакции)
гаражей и машино-мест, в том числе расположенных в объектах налогообложения, указанных в подпункте 2 настоящего пункта;
(в ред. Федерального закона от 03.08.2018 N 334-ФЗ)
(см. текст в предыдущей редакции)
хозяйственных строений или сооружений, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства;
(в ред. Федерального закона от 29.09.2019 N 321-ФЗ)
(см. текст в предыдущей редакции)
2) 2 процентов в отношении объектов налогообложения, включенных в перечень, определяемый в соответствии с пунктом 7 статьи 378.2 настоящего Кодекса, в отношении объектов налогообложения, предусмотренных абзацем вторым пункта 10 статьи 378.2 настоящего Кодекса, а также в отношении объектов налогообложения, кадастровая стоимость каждого из которых превышает 300 миллионов рублей;
3) 0,5 процента в отношении прочих объектов налогообложения.
3. Налоговые ставки, указанные в подпункте 1 пункта 2 настоящей статьи, могут быть уменьшены до нуля или увеличены, но не более чем в три раза нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя, нормативными правовыми актами представительного органа федеральной территории «Сириус»).
(в ред. Федерального закона от 11.06.2021 N 199-ФЗ)
(см. текст в предыдущей редакции)
4. Утратил силу. — Федеральный закон от 23.11.2020 N 374-ФЗ.
(см. текст в предыдущей редакции)
5. Допускается установление дифференцированных налоговых ставок в зависимости от:
1) кадастровой стоимости объекта налогообложения;
(в ред. Федерального закона от 23.11.2020 N 374-ФЗ)
(см. текст в предыдущей редакции)
2) вида объекта налогообложения;
3) места нахождения объекта налогообложения;
4) утратил силу с 1 января 2020 года. — Федеральный закон от 29.09.2019 N 325-ФЗ.
(см. текст в предыдущей редакции)
6. Если налоговые ставки не определены нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя, нормативными правовыми актами представительного органа федеральной территории «Сириус»), налогообложение производится по налоговым ставкам, указанным в пункте 2 настоящей статьи.
(в ред. Федеральных законов от 23.11.2020 N 374-ФЗ, от 11.06.2021 N 199-ФЗ)
(см. текст в предыдущей редакции)
Какие бывают налоговые ставки
Ст. 224 (в ред. ФЗ от 23.11.2020 N 372-ФЗ) применяется в отношении доходов, полученных начиная с 01.01.2021.
НК РФ Статья 224. Налоговые ставки
1. Налоговая ставка устанавливается в следующих размерах:
В отношении доходов, полученных в 2021 — 2023 годах, ставки, установленные данным пунктом, применяются налоговыми агентами к каждой налоговой базе отдельно (ФЗ от 23.11.2020 N 372-ФЗ (ред. от 19.12.2022)).
13 процентов — если сумма налоговых баз, указанных в пункте 2.1 статьи 210 настоящего Кодекса, за налоговый период составляет менее 5 миллионов рублей или равна 5 миллионам рублей;
650 тысяч рублей и 15 процентов суммы налоговых баз, указанных в пункте 2.1 статьи 210 настоящего Кодекса, превышающей 5 миллионов рублей, — если сумма налоговых баз, указанных в пункте 2.1 статьи 210 настоящего Кодекса, за налоговый период составляет более 5 миллионов рублей.
Налоговая ставка, установленная настоящим пунктом, подлежит применению в отношении совокупности всех доходов физического лица — налогового резидента Российской Федерации, подлежащих налогообложению, за исключением доходов, облагаемых по налоговым ставкам, предусмотренным пунктами 1.1, 2, 5 и 6 настоящей статьи.
(п. 1 в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
1.1. Налоговая ставка устанавливается в размере 13 процентов для физических лиц — налоговых резидентов Российской Федерации в отношении доходов от продажи имущества (за исключением ценных бумаг) и (или) доли (долей) в нем, доходов в виде стоимости имущества (за исключением ценных бумаг), полученного в порядке дарения, а также подлежащих налогообложению доходов, полученных такими физическими лицами в виде страховых выплат по договорам страхования и выплат по пенсионному обеспечению.
(п. 1.1 введен Федеральным законом от 23.11.2020 N 372-ФЗ)
2. Налоговая ставка устанавливается в размере 35 процентов в отношении следующих доходов:
абзац исключен. — Федеральный закон от 29.05.2002 N 57-ФЗ;
(см. текст в предыдущей редакции)
стоимости любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг, в части превышения размеров, указанных в пункте 28 статьи 217 настоящего Кодекса;
абзац утратил силу с 1 января 2008 года. — Федеральный закон от 24.07.2007 N 216-ФЗ;
(см. текст в предыдущей редакции)
абзац утратил силу с 1 января 2021 года. — Федеральный закон от 01.04.2020 N 102-ФЗ;
(см. текст в предыдущей редакции)
суммы экономии на процентах при получении налогоплательщиками заемных (кредитных) средств в части превышения размеров, указанных в пункте 2 статьи 212 настоящего Кодекса;
(в ред. Федеральных законов от 20.08.2004 N 112-ФЗ, от 24.07.2007 N 216-ФЗ)
(см. текст в предыдущей редакции)
доходов в виде платы за использование денежных средств членов кредитного потребительского кооператива (пайщиков), а также процентов за использование сельскохозяйственным кредитным потребительским кооперативом средств, привлекаемых в форме займов от членов сельскохозяйственного кредитного потребительского кооператива или ассоциированных членов сельскохозяйственного кредитного потребительского кооператива, налоговая база по которым определяется в соответствии со статьей 214.2.1 настоящего Кодекса.
(в ред. Федерального закона от 23.11.2015 N 320-ФЗ)
(см. текст в предыдущей редакции)
П. 3 ст. 224 (в ред. ФЗ от 25.12.2018 N 490-ФЗ) применяется к правоотношениям по исчислению и уплате налога на доходы физических лиц за налоговые периоды начиная с 2018 года.
3. Налоговая ставка устанавливается в размере 30 процентов в отношении всех доходов, получаемых физическими лицами, не являющимися налоговыми резидентами Российской Федерации, за исключением доходов, получаемых:
Абз. 2 п. 3 ст. 224 (в ред. ФЗ от 14.07.2022 N 324-ФЗ) применяется к правоотношениям, возникшим с 14.07.2022.
в виде дивидендов от долевого участия в деятельности российских организаций и выплат, не связанных с выкупом цифровых финансовых активов, в случае, если решением о выпуске этих цифровых финансовых активов предусмотрена выплата дохода в сумме, равной сумме дивидендов, полученных лицом, выпустившим эти цифровые финансовые активы, в отношении которых налоговая ставка устанавливается в размере 15 процентов;
(в ред. Федерального закона от 14.07.2022 N 324-ФЗ)
(см. текст в предыдущей редакции)
от осуществления трудовой деятельности, указанной в статье 227.1 настоящего Кодекса, в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
от осуществления трудовой деятельности в качестве высококвалифицированного специалиста в соответствии с Федеральным законом от 25 июля 2002 года N 115-ФЗ «О правовом положении иностранных граждан в Российской Федерации», в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
от осуществления трудовой деятельности участниками Государственной программы по оказанию содействия добровольному переселению в Российскую Федерацию соотечественников, проживающих за рубежом, а также членами их семей, совместно переселившимися на постоянное место жительства в Российскую Федерацию, в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(абзац введен Федеральным законом от 21.04.2011 N 77-ФЗ; в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
от исполнения трудовых обязанностей членами экипажей судов, плавающих под Государственным флагом Российской Федерации, в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(абзац введен Федеральным законом от 07.11.2011 N 305-ФЗ; в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
от осуществления трудовой деятельности иностранными гражданами или лицами без гражданства, признанными беженцами или получившими временное убежище на территории Российской Федерации в соответствии с Федеральным законом «О беженцах», в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(абзац введен Федеральным законом от 04.10.2014 N 285-ФЗ; в ред. Федерального закона от 23.11.2020 N 372-ФЗ)
(см. текст в предыдущей редакции)
До 31.12.2025 налоговая ставка, установленная абз. 8 п. 3 ст. 224, применяется по доходам компаний, получивших статус международных холдинговых компаний до 25.02.2022, без соблюдения положений ст. 284.10 (ФЗ от 25.02.2022 N 18-ФЗ).
в виде дивидендов по акциям (долям) международных холдинговых компаний, которые являются публичными компаниями на день принятия решения такой компании о выплате дивидендов, в отношении которых налоговая ставка устанавливается в размере 5 процентов. Налоговая ставка, указанная в настоящем абзаце, применяется по доходам, полученным до 1 января 2029 года, и при условии, что иностранные организации, в порядке редомициляции которых зарегистрированы такие компании, либо организации, указанные в пункте 1.1 статьи 24.2 настоящего Кодекса, являлись публичными компаниями по состоянию на 1 января 2018 года и при условии, если такие международные холдинговые компании в соответствии со статьей 284.10 настоящего Кодекса имеют право на применение пониженных налоговых ставок по налогу на прибыль организаций, предусмотренных для международных холдинговых компаний;
(абзац введен Федеральным законом от 25.12.2018 N 490-ФЗ; в ред. Федерального закона от 25.02.2022 N 18-ФЗ)
(см. текст в предыдущей редакции)
Абз. 9 п. 3 ст. 224 (в ред. ФЗ от 31.07.2023 N 389-ФЗ) применяются к доходам, полученным налогоплательщиками начиная с 01.01.2023.
в виде процентов по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации, а также по вкладам (остаткам на счетах) в Центральном банке Российской Федерации, в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи;
(абзац введен Федеральным законом от 01.04.2020 N 102-ФЗ; в ред. Федеральных законов от 23.11.2020 N 372-ФЗ, от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
в виде доходов, указанных в подпунктах 6.2 и 6.3 пункта 1 статьи 208 настоящего Кодекса, в отношении которых налоговая ставка устанавливается в размере, предусмотренном пунктом 3.1 настоящей статьи.
(абзац введен Федеральным законом от 31.07.2023 N 389-ФЗ)
(п. 3 в ред. Федерального закона от 19.05.2010 N 86-ФЗ)
(см. текст в предыдущей редакции)
В отношении доходов, полученных в 2021 — 2023 годах, ставки, установленные данным пунктом, применяются налоговыми агентами к каждой налоговой базе отдельно (ФЗ от 23.11.2020 N 372-ФЗ (ред. от 19.12.2022)).
3.1. В отношении доходов физических лиц, не являющихся налоговыми резидентами Российской Федерации, указанных в абзацах третьем — седьмом, девятом и десятом пункта 3 настоящей статьи, налоговая ставка устанавливается в следующих размерах:
(в ред. Федерального закона от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
13 процентов — если сумма соответствующих доходов за налоговый период составляет менее 5 миллионов рублей или равна 5 миллионам рублей;
650 тысяч рублей и 15 процентов суммы соответствующих доходов, превышающей 5 миллионов рублей, — если сумма соответствующих доходов за налоговый период составляет более 5 миллионов рублей.
(п. 3.1 введен Федеральным законом от 23.11.2020 N 372-ФЗ)
4. Утратил силу. — Федеральный закон от 24.11.2014 N 366-ФЗ.
(см. текст в предыдущей редакции)
5. Налоговая ставка устанавливается в размере 9 процентов в отношении доходов в виде процентов по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года, а также по доходам учредителей доверительного управления ипотечным покрытием, полученным на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года.
(п. 5 введен Федеральным законом от 20.08.2004 N 112-ФЗ)
6. Налоговая ставка устанавливается в размере 30 процентов в отношении доходов по ценным бумагам (за исключением доходов в виде дивидендов), выпущенным российскими организациями, права по которым учитываются на счете депо иностранного номинального держателя, счете депо иностранного уполномоченного держателя и (или) счете депо депозитарных программ, выплачиваемых лицам, информация о которых не была предоставлена налоговому агенту в соответствии с требованиями статьи 214.6 настоящего Кодекса.
(п. 6 введен Федеральным законом от 02.11.2013 N 306-ФЗ, в ред. Федерального закона от 24.11.2014 N 366-ФЗ)
(см. текст в предыдущей редакции)
Что такое налоговая база и налоговая ставка

Сегодня в бухгалтерском ликбезе Алексей Иванов рассказывает о том, как считаются суммы налогов. Алгоритм всегда одинаковый: налоговая ставка умножается на налоговую базу, а вот сами базы и ставки бывают разными.

Всем привет! С вами Алексей Иванов — директор по знаниям интернет-бухгалтерии «Моё дело» и автор телеграм-канала «Переводчик с бухгалтерского». Каждую пятницу в нашем блоге на «Клерке» я рассказываю о бухгалтерском учёте. Начал с азов, потом перейду к более сложным материям. Тем, кто только готовится стать бухгалтером, это поможет поближе познакомиться с профессией. Матёрым главбухам — взглянуть на привычные категории под другим углом.
Я уже рассказывал о том, что такое налоги и сборы и какими они бывают и что такое объекты налогообложения. Сегодня разберемся с понятиями налоговой базы и налоговой ставки. Эти категории определяет ст. 53 НК РФ.
Налоговая база — это стоимостная, физическая или иная характеристика объекта налогообложения. Налоговая ставка — это величина налоговых начислений на единицу измерения налоговой базы. Проще говоря, налоговая база — то, в чём измеряют объект налогообложения, чтобы потом умножить его на налоговую ставку и получить сумму налога.
Налоговые ставки бывают трёх видов.
- Специфические. Выражаются в рублях на единицу налоговой базы. Например, 31 рубль за 1 литр вина.
- Адвалорные. Выражаются в процентах с единицы налоговой базы. Например, 20% от прибыли.
- Комбинированные. Сочетают специфическую и адвалорную части. Например, 1966 рублей за 1000 сигарет + 14,5% их расчётной стоимости.
Налоговые базы и ставки для федеральных налогов
Налог на добавленную стоимость (НДС). База — стоимость реализованных товаров, работ, услуг (ст. 153 НК РФ). Ставки: 0%, 10% и 20% в зависимости от того, какие товары и кому реализуются (ст. 164 НК РФ).
Акцизы. База — объём или стоимость реализованных подакцизных товаров (ст. 187 НК РФ). Ставки зависят от конкретного товара (ст. 193 НК РФ).
Налог на доходы физических лиц (НДФЛ). База — денежное выражение доходов физического лица (ст. 210 НК РФ). Ставки: 9%, 13%, 30%, 35% в зависимости от вида доходов (ст. 224 НК РФ).
Налог на прибыль организаций. База — денежное выражение прибыли (ст. 274 НК РФ). Ставки: 0%, 5%, 9%, 13%, 15%, 20%, 30% в зависимости от того, какие доходы привели к образованию прибыли и какая организация их получала (ст. 284 НК РФ).
Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов. База — одно добытое сухопутное животное или тонна водных биологических ресурсов. Ставка зависит от вида добычи (ст. 333.3 НК РФ)
Водный налог. База — объём забранной воды, площадь акватории, количество произведенной электроэнергии или произведение объёма сплавляемой древесины на расстояние сплава в зависимости от вида использования водных ресурсов (ст. 333.10 НК РФ). Ставка тоже зависит от вида использования водных ресурсов (ст. 333.12 НК РФ).
Государственная пошлина. Налоговая база НК РФ не установлена, но фактически это услуга по совершению юридически значимого действия, либо цена предъявляемого иска. Ставки зависят от конкретного действия (гл. 25.3 НК РФ).
Налог на дополнительный доход от добычи углеводородного сырья. База — денежное выражение дополнительного дохода от добычи углеводородного сырья на участке недр (ст. 333.50 НК РФ). Ставка: 50% (ст. 333.54 НК РФ).
Налог на добычу полезных ископаемых (НДПИ). База — стоимость или количество полезных ископаемых, добытых из недр и извлеченных из отходов добывающего производства в зависимости от вида ископаемого (ст. 338 НК РФ). Ставки тоже зависят от вида ископаемого (ст. 342 НК РФ).
Моё дело Бюро
Справочно-правовая система для бухгалтеров, юристов, кадровиков и профессиональный консалтинг
Налоговые базы и ставки для региональных налогов
Транспортный налог. База — мощность двигателя в лошадиных силах для наземных транспортных средств, валовая вместимость либо единица транспортного средства либо тяга реактивного двигателя для водных и воздушных транспортных средств (ст. 359 НК РФ). Ставки зависят от региона и величины налоговой базы (ст. 361 НК РФ).
Налог на игорный бизнес. База — общее количество столов и автоматов, процессинговых центров букмекерских контор, тотализаторов, их интерактивных ставок, пунктов приёма ставок букмекерских контор и тотализаторов (ст. 367 НК РФ). Ставки зависят от региона и конкретного объекта налогообложения (ст. 369 НК РФ).
Налог на имущество организаций. База — кадастровая стоимость недвижимости, а если её нет — среднегодовая стоимость, исчисленная по данных бухгалтерского учёта (ст. 375 НК РФ). Ставки устанавливаются регионами, но не могут превышать 2,2% (ст. 380 НК РФ) .
Налоговые базы и ставки для местных налогов
Земельный налог. База — кадастровая стоимость земельных участков (ст. 390 НК РФ). Ставки устанавливаются муниципалитетами в зависимости от назначения земель, но не могут превышать 1,5% (ст. 394 НК РФ).
Налог на имущество физических лиц. База — кадастровая стоимость недвижимости (ст. 402 НК РФ). Ставки устанавливаются муниципалитетами в зависимости от характера недвижимости, но не могут превышать 2% (ст. 406 НК РФ).
Торговый сбор. База — площадь движимого и недвижимого имущества, которое используется для торговли хотя бы один раз в течение квартала. Ставки устанавливаются муниципалитетами, но не могут превышать сумму налога на патентной системе налогообложения в этом муниципалитете, а для розничных рынков — 550 руб. (ст. 415 НК РФ).
База и тарифы обложения страховыми взносами
База обложения страховыми взносами — сумма выплат и иных вознаграждений работодателем в пользу физических лиц (ст. 421 НК РФ). Тарифы:
- обязательное пенсионное страхование — 22%;
- обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 2,9%;
- обязательное медицинское страхование — 5,1%.
Налоговые базы и ставки для спецрежимов
Единый сельскохозяйственный налог (ЕСХН). База — денежное выражение доходов, уменьшенных на величину расходов (ст. 346.6 НК РФ). Ставка — 6%, но региональными законами может быть уменьшена до 0% для всех налогоплательщиков или отдельных категорий (ст. 346.8 НК РФ). На сайте ФНС можно посмотреть какие ставки ЕСХН действуют в вашем регионе. Для этого нужно выбрать регион в верхней строке. Если в нижней части страницы не появилось информации об особых ставках для региона, то ставка обычная.
Упрощённая система налогообложения (УСН). Налоговых баз, как и объектов налогообложения, две. Если объект — доходы, то база — денежное выражение этих доходов. Если объект — доходы минус расходы, то база — денежное выражение этой разности (ст. 346.18 НК РФ). Ставки тоже зависят от объекта налогообложения. В первом случае это 6%. Но регион может снизить эту ставку вплоть до 1%. Во втором случае это 15%. Но регион может снизить эту ставку для некоторых категорий налогоплательщиков до 5% (ст. 346.20 НК РФ). На сайте ФНС можно посмотреть какие ставки УСН действуют в вашем регионе.
Система налогообложения при выполнении соглашений о разделе продукции. Здесь нет своей налоговой базы, потому что нет отдельного объекта налогообложения. Этот спецрежим подразумевает особый порядок расчёта налогов по ОСНО и возможное освобождение от уплаты региональных и местных налогов. Ставки тоже зависят от конкретных налогов (глава 26.4 НК РФ).
Патентная система налогообложения (ПСН). База — денежное выражение потенциально возможного к получению годового дохода индивидуального предпринимателя по соответствующему виду предпринимательской деятельности (ст. 346.48 НК РФ). Ставка: 6%. Но регион может снизить её вплоть до 0% для отдельных категорий налогоплательщиков. На сайте ФНС можно посмотреть какие ставки ПСН действуют в вашем регионе.
Если вам понравился этот пост, подписывайтесь на меня в Telegram, Дзене и YouTube – там ещё много интересного!
Подарок нашим читателям: онлайн-курс Алексея Иванова «Бухгалтерия для бизнеса» из 26 видео. В нем простым языком с примерами рассказывается о том, как понимать бухгалтерские отчёты и использовать их для управления бизнесом.
Бухгалтерия для бизнеса
онлайн-курс Алексея Иванова
Получите бесплатные видео с уроками курса!
Оставьте заявку в форме ниже, и мы вышлем вам запись.
- #НДС
- #налог на прибыль
- #страховые взносы
- #транспортный налог
- #налоги и сборы
- #налог на имущество организаций
- #мое дело
- #Мое Дело.Бюро
- #бухгалтерский ликбез
- #Переводчик с бухгалтерского
Федеральные, региональные и местные налоги
Сегодня в бухгалтерском ликбезе Алексей Иванов рассказывает о том, как устроена российская система налогов и сборов, и какие конкретно налоги платит бизнес.
Всем привет! С вами Алексей Иванов — директор по знаниям интернет-бухгалтерии «Моё дело» и автор телеграм-канала «Переводчик с бухгалтерского». Каждую пятницу в нашем блоге на «Клерке» я рассказываю о бухгалтерском учёте. Начал с азов, потом перейду к более сложным материям. Тем, кто только готовится стать бухгалтером, это поможет поближе познакомиться с профессией. Матёрым главбухам — взглянуть на привычные категории под другим углом.
Продолжаем налоговый ликбез. Сегодня разберемся какие налоги есть в нашей стране и куда они платятся. Этому посвящена глава 2 НК РФ, но я сожму её до одного поста.
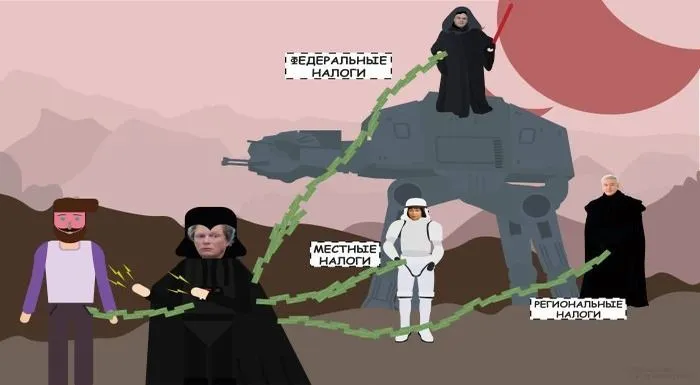
В России есть три вида налогов и сборов:
- федеральные;
- региональные;
- местные.
Федеральные налоги и сборы
Обязательны к уплате на всей территории страны, полностью описываются НК РФ. Неважно где находится налогоплательщик — правила везде одинаковы. Большая часть федеральных налогов сразу поступает в федеральный бюджет, крохи от некоторых достаются регионам. Некоторые федеральные налоги платятся всеми (например, НДС). Другие — только теми, кто занимается определенными видами деятельности (например, НДПИ). К федеральным налогам относятся:
- налог на добавленную стоимость (НДС);
- акцизы;
- налог на доходы физических лиц (НДФЛ);
- налог на прибыль организаций;
- сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
- водный налог;
- государственная пошлина;
- налог на дополнительный доход от добычи углеводородного сырья;
- налог на добычу полезных ископаемых (НДПИ).
Моё дело Бюро
Справочно-правовая система для бухгалтеров, юристов, кадровиков и профессиональный консалтинг
Региональные налоги
Обязательны к уплате на территориях субъектов федерации. Общая часть описывается НК РФ, отдельные элементы налогообложения — региональными законами. Москва доверила регионам определять налоговые ставки в пределах установленного коридора, порядок и сроки уплаты налогов. Поэтому, например, транспортный налог в Челябинской области может быть вдвое выше, чем в Чеченской республике. Все региональные налоги полностью поступают в бюджет региона и платятся только теми, кто имеет определенное имущество или занимается определенным видом деятельности. Вот эти налоги:
- транспортный налог;
- налог на игорный бизнес;
- налог на имущество организаций.
Местные налоги и сборы
Обязательны к уплате на территориях городов, районов и прочих муниципальных образований. Общая часть описывается НК РФ, отдельные элементы налогообложения — решениями городских дум, советов районных депутатов и прочими нормативными актами представительных органов муниципалитетов. Местным депутатам, как и региональным, разрешено определять налоговые ставки, порядок и сроки уплаты налогов. Все местные налоги и сборы полностью поступают в бюджет муниципалитета и платятся только теми, кто имеет определенное имущество или занимается определенным видом деятельности. Всего в стране есть три вида местных налогов и сборов:
- земельный налог;
- налог на имущество физических лиц;
- торговый сбор.
Федеральные, региональные и местные налоги и сборы составляют так называемую ОСНО — общую систему налогообложения. Кроме нее НК РФ предусматривает специальные налоговые режимы, применение которых освобождает от обязанности платить некоторые налоги. Переход на них доступен для малого бизнеса, соответствующего ряду ограничений, и компаний или ИП из отдельных отраслей. Поступления от таких налогов делятся между бюджетами различных уровней. Вот перечень спецрежимов:
- единый сельскохозяйственный налог (ЕСХН);
- упрощённая система налогообложения (УСН);
- система налогообложения при выполнении соглашений о разделе продукции;
- патентная система налогообложения (ПСН).
Кроме этих налогов и сборов, есть ещё обязательные страховые взносы на пенсионное страхование, социальное страхование на случай временной нетрудоспособности и обязательное медицинское страхование, о которых я уже писал в прошлом выпуске рубрики.
Вы прослушали краткий пересказ статей 12-18 НК РФ. Респектуйте в комментариях, если чувствуете, что сэкономили кучу времени �� А в следующих выпусках ликбеза я расскажу как устроены налоги и сборы в целом и самые распространённые из них в частности.
Если вам понравился этот пост, подписывайтесь на меня в Telegram, Дзене и YouTube – там ещё много интересного!
Подарок нашим читателям: онлайн-курс Алексея Иванова «Бухгалтерия для бизнеса» из 26 видео. В нем простым языком с примерами рассказывается о том, как понимать бухгалтерские отчёты и использовать их для управления бизнесом.
Бухгалтерия для бизнеса
онлайн-курс Алексея Иванова
Получите бесплатные видео с уроками курса!
Оставьте заявку в форме ниже, и мы вышлем вам запись.
- #земельный налог
- #НДС
- #налогообложение
- #налог на прибыль
- #транспортный налог
- #налоги и сборы
- #налог на имущество организаций
- #мое дело
- #Мое Дело.Бюро
- #Переводчик с бухгалтерского