Как действовать, если вам угрожают коллекторы
Столкновение с коллекторскими службами чаще всего несет в себе негатив, и действия их сотрудников не всегда легальны. Предлагаю разобраться, какие полномочия у коллекторов, и что делать, если они нарушают закон.
Вправе ли банк передать долг коллекторам
Согласно ст. 382 ГК РФ и ст. 12 ФЗ «О потребительском кредите (займе)», банк имеет право переуступить долг. С 2014 года согласия от должника на это не требуется. Правда, банк обязан уведомить неплательщика в течение месяца о том, что договор будет передан другой компании.
Если банк не передал долг сторонней организации, то в роли коллекторов будут выступать банковские сотрудники, которые действуют по внутренней инструкции. С такими сборщиками долгов взаимодействовать легче всего. Представитель банка может предложить реструктуризировать долг.
Кто такие коллекторы и какие у них полномочия
На коллекторскую деятельность имеют право только юрлица, которые включены в особый Реестр. Его ведет служба судебных приставов. Сведения Реестра доступны каждому, их можно найти на сайте ФССП. Если кто-то занимается коллекторской деятельностью как физическое лицо, ему грозит штраф от 50 000 до 500 000 рублей. А если юридическое лицо, не включенное в соответствующий Реестр, занимается такой деятельностью, штраф будет значительно выше: от 200 000 до 2 000 000 рублей. (ч.4 ст.14.57 КоАП РФ).
Суть работы коллекторов заключается в том, чтобы убедить вас выплатить долг, применяя ряд психологических приемов, и помочь решить проблему, связанную с долгом. В соответствии с ч. 1 ст. 4 Закона № 230-ФЗ от 03.07.2016, это можно сделать только тремя способами:
- с помощью непосредственного взаимодействия, которое может выражаться в телефонных переговорах и личных встречах;
- посредством направления сообщений через интернет (смс, голосовые сообщения и другие).
- с помощью обычных писем через почту России, направленных по месту вашего жительства, это могут уведомления, претензии, досудебные предупреждения и так далее.
На этом полномочия коллекторов заканчиваются. Согласно ч. 2 ст. 6 Закона № 230-ФЗ, коллекторы не имеют право применять к должнику и другим лицам физическую силу, угрозы, уничтожение или повреждение имущества. Им нельзя оказывать психологическое давление на должников, оскорблять их и каким-либо образом унижать их честь и достоинство. Также в соответствии с ч. 9 ст. 7 Закона № 230-ФЗ, запрещено звонить или отправлять сообщения со скрытых номеров телефонов. Рассмотрим подробнее, какие действия коллекторов недопустимы.
Что запрещено делать коллекторам
Коллектор должен взыскать денежные средства, взятые в кредит, с нерадивого заемщика. Для этого у сборщика долгов есть набор средств. Однако методы работы таких специалистов не должны выходить за рамки закона. Ст. 6 и ст. 7 ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности» от 03.07.2016 г. регулируют отношения коллекторских компаний с должниками.
Итак, согласно вышеупомянутым законам, запрещено:
- Общаться с неплательщиком с 22:00 до 8:00 в будние дни и с 20:00 до 9:00 в выходные.
- Звонить чаще двух раз и отправлять сообщения больше четырех раз в неделю.
- Воздействовать на заемщика или его близких физически, а также угрожать расправой.
- Обращаться к должнику, не называя свои ФИО и не сообщая название коллекторской фирмы.
- Оказывать психологическое давление на должника или его родных и друзей, используя оскорбительные и унизительные выражения.
- Наносить ущерб собственности заемщика, уничтожать имущество или угрожать сделать это.
- Сообщать конфиденциальную информацию о неплательщике третьим лицам.
- Вводить в заблуждение заемщика относительно той суммы, которую нужно вернуть, или касательно сроков возврата задолженности.
- Запугивать должника ложной информацией о возможности его преследования в административном или уголовном порядке.
Недобросовестные представители коллекторских компаний чаще всего давят на неплательщиков психологически. Они сообщают, что сумма долга постоянно растет, что каждый день проценты по кредиту увеличиваются, и что дело будет передано в правоохранительные органы или в суд. Как правило, такие утверждения не имеют под собой оснований, и условия кредитного договора остаются неизменными даже при уступке вашего долга. Взыскать с вас больше, чем это предусмотрено заключенным договором, невозможно.
Что делать должнику, если коллекторы действуют незаконно
Если вы понимаете, исходя из вышеизложенной информации, что коллекторы действуют противозаконно, лучше всего постараться их игнорировать. Не вступайте с ними в диалог и не пытайтесь что-то объяснить, просто вешайте трубку.
Если вы все-таки ответили, можете попробовать использовать диктофон или хотя бы просто сообщить о том, что записываете данный разговор, чтобы звонящий понял, что ему придется нести ответственность за незаконные действия, которые можно доказать.
Чтобы привлечь коллекторское агентство к ответственности, желательно получить в разговоре данные, которые вам понадобятся впоследствии: ФИО и должность того, кто звонит, название коллекторской компании, адрес фирмы, ИНН и ОГРН и пр. Если вы получили SMS с угрозами, не удаляйте их.
При звонках с неизвестного номера в неустановленное время не берите трубку. Старайтесь отключать телефон ночью. Блокируйте номера от нежелательных абонентов и контролируйте список номеров в телефоне, чтобы вам не могли дозвониться те, кто вам не нужен. Также можете на время поменять номер телефона.
Помимо этого, вы можете установить на смартфон любое качественное приложение, которое сортирует спам и нежелательные звонки.
Если коллекторы превышают полномочия, вы можете пожаловаться в Роспотребнадзор. Представители Федеральной службы запросят у банка и коллекторской компании требуемые документы и займется расследованием дела. В качестве наказания могут быть применены штрафы или административные воздействия, в отдельных случаях фирму могут лишить лицензии.
Как только вы услышали угрозу или оскорбление от коллектора, он начал вас шантажировать либо пытаться применить физическое насилие или нанести вред вашему имуществу, сразу же обращайтесь в полицию. За такие действия коллектор может отправиться в тюремное заключение сроком до пяти лет.
Доказательством правонарушения со стороны коллекторской фирмы могут стать записи или распечатки телефонных разговоров, смс, а также показания свидетелей. Кроме того, пожаловаться на коллекторов можно в Центробанк и ФССП. Если вам неизвестны название, ИНН и ОГРН кредитора, уточните эту информацию в НБКИ — Национальном бюро кредитных историй. Для этого нужно зарегистрироваться на их сайте.
Если коллекторы звонят вам в дверь — не открывайте. А если уже открыли — резко закрывайте без разговоров. Если вам не дают закрыть дверь или ломятся в закрытую — это, согласно ст.139 УК РФ, является незаконным проникновением в жилище, совершенным против воли проживающего в нем лица. Наказанием за подобные действия станет штраф до 40 000 руб., исправительные работы либо арест. Если же при проникновении в квартиру или дом была угроза применения насилия, размер штрафа возрастает до 200 000 руб. Либо нарушителям в таком случае может грозить срок лишения свободы до двух лет.
Как поступать родственникам должника
Нередко бывает так, что либо коллекторы, либо работники банка беспокоят родственников должника, членов его семьи и даже друзей, соседей и сослуживцев. Согласно ч.5 ст.4 Закона № 230-ФЗ такие действие квалифицируются как законные только в двух случаях:
- Если у сборщика долгов есть письменное согласие заемщика на то, чтобы обращаться к третьим лицам (вы могли дать его при подписании кредитного договора).
- Если третьи лица не направили возражений по поводу контактов с ними.
Таким образом, чтобы у коллекторов не было законных оснований третировать ваших родных, близких и знакомых:
- Отзовите согласие контактировать с вашими родственниками и иными лицами, имеющими к вам отношение.
- Предложите третьим лицам направить отказ по поводу контактов с ним.
Документы нужно направить кредитору и коллекторам по почте заказными письмами с уведомлениями о вручении (ч.7 ст.4 Закона № 230-ФЗ). После того, как данные документы будут получены коллекторами, те уже не имеют права беспокоить третьих лиц, иначе это грозит санкциями вплоть до исключения из Реестра.
Как отказаться от общения с коллекторами
Если с момента просрочки платежа прошло четыре месяца, у должника появляется право:
- общаться с коллекторами только через адвоката;
- отказаться от личных встреч, звонков и сообщений от коллекторов.
В первом случае, согласно ч.4 ст.8 Закона № 230-ФЗ, ваш адвокат возьмет на себя любое общение с коллекторами, в частности, личные встречи, переговоры по телефону, взаимодействие через СМС или голосовые сообщения. Все, что вы сможете получать от коллекторов — это письма через почту России.
Во втором случае общение с представителями коллекторской конторы будет прекращено совсем. И они будут иметь право лишь отправлять вам письма через почту России.
Даже если кредитор привлечет новых коллекторов, у него не получится обойти данные запреты (ч.13 ст.8 Закона № 230-ФЗ). А их нарушение чревато санкциями в виде штрафа, административного приостановления деятельности фирмы на срок до 90 суток (ч.2 ст.14.57 КоАП РФ), вплоть до исключения из Реестра.
В соответствии с ч.2 ст.8 Закона № 230-ФЗ, Приказ ФССП России от 18.01.2018 № 20, чтобы воспользоваться таким правом, должник должен направить кредитору и коллекторам по почте заказными письмами с уведомлениями о вручении заявление по специальной форме.
Важно! Если был принят судебный акт о взыскании долга, действие заявления об отказе от взаимодействия приостановят на два месяца с даты вступления акта в силу. Однако по истечении двух месяцев оно автоматически возобновится. Если вы еще не направляли такое заявление, то вы можете сделать это спустя один месяц с момента вступления в силу судебного акта (ч.8 ст.8 Закона № 230-ФЗ).
Выводы
Общение с коллекторами редко приносит удовольствие, однако не стоит напрасно бояться и переживать, поскольку существуют законы, которые охраняют должников от недобросовестных действий представителей коллекторских фирм. Можно воспользоваться рекомендациями, перечисленными в статье, или обратиться за консультацией к юристу, чтобы выйти из сложившейся ситуации с наименьшими потерями.
Как общаться с коллекторами
Все должники банков и МФО рано или поздно столкнутся с коллекторами. Сначала кредитор будет пытаться взыскать долг самостоятельно, после безуспешности мероприятия передаст дело коллекторскому агентству. И тут важно знать о негласных правилах общения с коллекторами. Если делать все грамотно, особых проблем взыскатели не принесут.
28.05.20, обновили 13.07.20 —> 35341 33 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Рассмотрим самое важное — как общаться с коллекторами. Эти грозные взыскатели часто давят на должников психологически. И если поддаться на их уловки, будет плохо. Ведите себя уверенно, помните о своих законных правах и о том, что говорит Закон о коллекторской деятельности. Все подробности — на Бробанк.ру.
Как правильно общаться с коллекторами
Для начала рассмотрим психологический аспект. Коллектор — человек, которого принято считать выбивателем долгов. Его боятся, его визитов и звонков ждут с трепетом. Большая часть должников точно не в восторге от процесса взыскания и боятся вступления в работу коллекторских служб. Уж больно много плохого о них говорят.
Но есть важный момент — если человек боится коллектора, он от него точно не отстанет. Другое дело — когда взыскатель сталкивается с безразличным поведением должника или с человеком, который знает важные нормы закона и умеючи защищает себя от нападок.
Что важно делать:
- нужно вести себя со взыскателем уверенно. Не нужно давать ему понять, что это он — хозяин ситуации. Держите себя в руках, не выражайте волнение;
- дайте понять, что вы в курсе норм закона, знаете свои права и то, какие действия коллектора являются противозаконными;
- если не планируете платить (нечем, не хотите), так и говорите об этом собеседнику: “Подавайте в суд, ничего вам платить не будут”. Если давать обещания и делать какие-то платежи, от вас отстанут;
- можете и вовсе написать в коллекторское агентство заявление об отказе по взаимодействию, тогда потревожить вас никто не посмеет. Ниже рассмотрим это право должника.
Если на вас нападают психологически, начинают запугивать, не воспринимайте это близко к сердцу. Вас никто не обязывает разговаривать со взыскателем, вы не должны с ним вести диалог по телефону, не должны впускать в свой дом. Просто обрывайте общение, кладите трубку, и все.
Ну а если намерены подать жалобу за угрозы, тогда, наоборот, не прерывайте беседу, а запишите ее на диктофон, который сейчас есть в любом мобильном. Записывайте, слушайте и пропускайте все сказанное мимо ушей.
По закону коллекторы могут только информировать должника о состоянии долга. Выбивать долги они не правомочны, им такого права не дано.
Как разговаривать с коллекторами МФО
Если речь о долге перед банком, то заемщики редко сталкиваются с неправомерными действиями. Банкиры следят за своей репутацией и сотрудничают только с теми агентствами, которые ведут честную работу, соблюдая нормы закона. Такие коллекторы редко превышают полномочия.
Но если вы должны МФО, ситуация будет несколько другой. Микрофинансовые организации чаще всего сотрудничают с агентствами, которые преступают закон. Часто они имеют собственные отделы взыскания, которые работают не хуже коллекторов, а порой даже жестче.
Дело в том, что банк может взыскать долг через суд. МФО тоже может обращаться в суд, но суммы выдачи настолько малы, что это просто нецелесообразно. Поэтому микрокредиторы привлекают коллекторов, которые более успешно ведут досудебное взыскание, пусть и не белыми методами.
Если вам начинают угрожать коллекторы МФО, если они пишут нелицеприятные вещи в СМС-сообщениях, просто игнорируйте. Вывод вас на эмоции — это тоже часть психологического давления. Игнорируйте, иронизируйте, прекращайте диалог по своему желанию.
Правила ведения диалога
Начнем с того, что по закону коллектор обязан представиться и указать, интересы какого агентства он представляет. Так работают все белые взыскатели. Если визави вдруг “забыл” об этом, напомните ему про законную норму. При этом запишите услышанное (на бумагу, на диктофон). Если вдруг понадобится подача жалобы, это пригодится.
- уверенная интонация, голос выше среднего;
- нельзя спрашивать, почему должник совершил просрочку. Это не важная информация, которая только уведет разговор в сторону;
- задавать вопросы. Кто задает вопросы — тот лидер в диалоге. Если собеседник тоже начинает задавать вопросы, отвечать на них также вопросами. По возможности вообще их игнорировать;
- получение от должника разной информации любыми путями: где, с кем живет, где работает, какие есть родственники. Все это пригодится для дальнейшего взыскания;
- важно получить согласие с долгом и добиться того, что должник сказал “Да, я буду платить”. Достаточно будет даже уверения в частичной оплате к определенному числу;
- рассказать должнику о последствиях невыплаты, уговорить его найти каналы поиска денег.
Задача коллектора — вести диалог так, чтобы он был главным, чтобы он определял русло разговора. В итоге все идет так, как нужно согласно схеме, составленной с учетом психологии должников.
Указанный выше сценарий разговора присущ белым агентствам. Если вы столкнулись с черными, диалог обычно всегда уходит в угрозы и значительное повышение тона. Смысла беседовать нет, можете просто бросать трубку или записывайте разговор.
Советы должникам
- не истерите. Разговаривайте спокойно. Эмоции — показатель слабости, это обязательно будет принято во внимание;
- если не планируете платить, так и говорите, не делайте никаких обещаний;
- не рассказывайте много о себе и своей семье, все сказанное может обернуться против вас;
- выясните, нет ли для вас индивидуальных условий. Например, если долг продан коллекторам, можно договориться о прощении части задолженности — так бывает довольно часто.
Старайтесь всегда записывать разговоры с коллекторами. Потренируйтесь включать диктофон во время ведения разговора.
Ничего страшного в том, что вам звонит коллектор, нет. Вы ничего ему не должны, вы должны банку. Вы можете и вовсе не разговаривать со взыскателем, санкций за это все равно никаких нет.
Отказ от общения с коллекторами
Многие должники даже не подозревают, что они могут законно отказаться от общения с представителями коллекторских агентств. Это реально сделать спустя 4 месяца после появления просрочки.
Ознакомиться с приказом о возможности такого заявления и с бланком самого заявления можно здесь. Можно указать как просто отказ от взаимодействия, так и вписать данные своего представителя.
Заполненный бланк передается коллекторскому агентству и банку. Не обязательно делать это лично, можно использовать формат заказного письма с уведомлением. Если после получения заявления коллекторы продолжают вас беспокоить, необходимо подавать жалобу в ФССП.
Если банк решит подать в суд, действие заявления прерывается. Банк снова сможет привлечь коллекторов на срок до 2 месяцев.
Как коллекторам запрещено себя вести
- угрожать должнику, давать на него психологически;
- звонить должнику чаще раза в день, 2 раз в неделю и 8 раз в месяц;
- личные встречи — не чаще раза в неделю;
- контактировать с должником в период 22-8 часов в будни и 20-9 часов в выходные дни;
- вводить должника в заблуждение;
- нельзя контактировать с инвалидами 1 группы или с теми, кто находится на стационарном лечении;
- повреждение имущества;
- физическое воздействие.
Если взыскатель переходит рамки закона, нужно немедленно на это реагировать. Если оставить все как есть, коллектор увидит слабость должника и будет давить на него еще больше. И наоборот, если тот станет себя защищать, вести себя с ним будут уже более осторожно.
Жалобу можно подать через интернет в ФССП, эта служба контролирует в России деятельность коллекторов. Если вам угрожают, портят имущество, оскорбляют, оперативно пишите заявление в полицию. При любых нарушениях закона — обращайтесь в прокуратуру.
Кто выбивает долги
Взыскание кредитной задолженности является профессиональной деятельностью, регулируемой несколькими федеральными законами. Специалистов, работающих в данной области, принято называть коллекторами, реже — юристами. Наряду с ними до сих пор действуют нелегальные компании, предлагающие услуги выбивания долгов с граждан.
04.11.20, обновили 08.09.21 —> 32642 4 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Деятельность по взысканию задолженности в России
Сервис Brobank.ru напоминает, что основным законным актом, регулирующим сегмент взыскания долгов в России является ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности. Закон содержит нормы, которые регламентируют порядок взаимодействия коллекторов с гражданами-физлицами.
Так называемый «закон о коллекторах» разрабатывался в течение нескольких лет. Законодатели не могли прийти к единому мнению по поводу того, как защитить граждан от противоправных действий со стороны профессиональных взыскателей. До 2017 года коллекторская деятельность практически никак не регулировалась. По этой причине ими систематически совершались преступления и правонарушения, жертвами которых становились простые граждане.
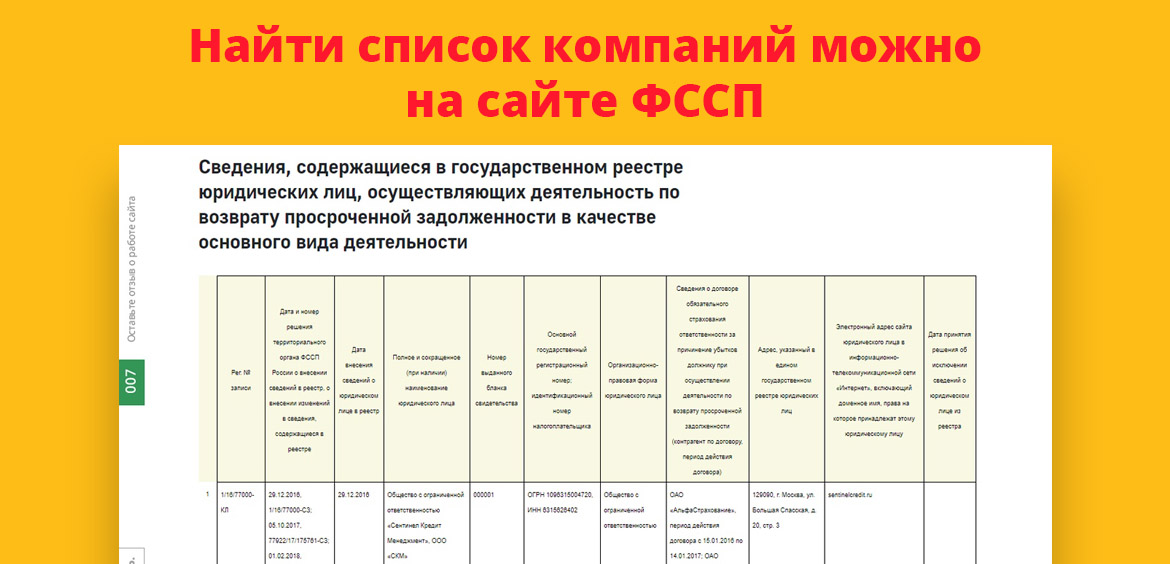
С 2017 года ведется государственный реестр компаний (юридических лиц), для которых деятельность по возврату просроченной задолженности является основной. Реестр ведется Банком России. Контролирующий орган — Федеральная служба судебных приставов. Список находится в свободном доступе: если компания или агентство не представлены в нем, значит, они работают нелегально.
Как называются люди, которые выбивают долги
С правовой точки зрения таких людей принято называть коллекторами. Благодаря преступным действиям сотрудников отдельных компаний репутация коллекторской деятельности сильно испортилась. Особенное недоверие к таким структурам наблюдается со стороны рядовых граждан.
Помимо коллекторов, деятельностью по взысканию задолженности занимаются профессиональные юристы. Эти компании в обязательном порядке включаются в государственный реестр, если данная деятельность является для них основной.
Еще одними участниками этого рынка являются полулегальные и нелегальные организации, оказывающие услуги по принудительному взысканию просроченной задолженности. Так называемые «вышибалы» долгов, как правило, являются криминальными элементами, методы взыскания которых прямо запрещены действующим законодательством.
В чем разница между легальными и нелегальными коллекторами
- Деятельность на законных основаниях возможна только после включения юридического лица в государственный реестр.
- Для включения в реестр организация обязана соответствовать ряду требований.
- Компании, не соответствующие требованиям законодательства, не включаются в реестр, и, как следствие, лишаются права заниматься подобной деятельностью.
Благодаря данному механизму российский сегмент взыскания задолженности покинули многочисленные компании, которые не смогли перестроить свою работу в соответствии с требованиями нового закона. По этой причине противоправных действий в отношении граждан-должников стало меньше, но искоренить проблему полностью не удалось.
Как распознать нелегальных коллекторов
Основной метод вычисления незаконных коллекторов — проверка государственного реестра юридических лиц, наделенных полномочиями по взысканию просроченной задолженности с граждан. Если компания не зарегистрирована в данном перечне, значит, ее сотрудники выбивают деньги не на законных основаниях.

Реестр размещается в свободном доступе на официальных сайтах Центрального Банка и ФССП России. По наименованию юридического лица можно сделать вывод о его легитимности. Помимо этого, информацию об агентстве можно получить на официальном ресурсе НАПКА — Национальной ассоциации профессиональных коллекторских агентств.
В ассоциации состоят крупнейшие компании, работающие в данной сфере. Если агентство числится в списках НАПКА, значит, оно включено в государственный реестр и действует на законных основаниях.
С каким коллекторами сотрудничают российские кредитные организации
Процесс взыскания просроченной задолженности начинается с работы внутренней службы взыскания банка. Такие службы есть практически в каждой крупной кредитной организации. В их задачу входит информирование клиентов о выходе на просрочку. На практике случается, что заемщик попросту забывает внести очередной платеж по кредиту, поэтому сотрудники банка напоминают ему о данной обязанности.
Если клиент не исполняет свои обязательства в течение определенного срока (1-30 дней), дело передается в коллекторское агентство. В рамках агентского договора коллекторы начинают работу с должником. Эта стадия взыскания просроченной задолженности получила наименование Soft-collection.
- Передать дело должника другой компании.
- Подать на заемщика в суд.
- Переуступить права требования по кредиту — продать долг третьему лицу.
Банки сотрудничают только с официальными коллекторскими агентствами, работающими полностью легально. У некоторых кредитных организаций, как, к примеру, у Сбербанка, есть собственные компании, занимающиеся взысканием просроченной задолженности на профессиональном уровне. Первый банк страны является 100% владельцем компании АктивБизнесКонсалт, состоящей в государственном реестре под регистрационным номером 2/16/77000-КЛ.
Как нелегальные коллекторы выбивают деньги с должников
Кредитная организация или МФО не прибегают к услугам так называемых «вышибал» долгов — это считается нарушением, за которое компания попадает под санкции регулятора. В подавляющем большинстве случаев работа черных коллекторов востребована частными лицами, которые не могут вернуть долг законными способами, либо просто ищут более короткий путь решения этого сложного вопроса.
- Звонки на телефоны должника — без внимания на законодательное ограничение по количеству и длительности телефонных звонков в течение одного дня.
- Личные встречи с должником, сопровождающиеся угрозами применения физического насилия — в некоторых случаях взыскатели применяют физическое насилие по отношению к гражданину-должнику.
- Порча имущества.
- Разглашение информации о наличии у гражданина долговых обязательств.
К примеру, условная МФО продает долг физического лица третьим лицам. Далее задолженность еще несколько раз может быть перепродана в рамках цессии. Конечными владельцами прав на взыскание долга могут оказаться лица, методы работы которых не соотносятся с действующим законодательством. Именно в таких случаях у физического лица возникают проблемы.
Стоит ли обращаться к услугам вышибал
В данном вопросе важно понимать, что любые разногласия на территории России должны решаться строго в правовом поле. Сталкиваясь с трудностями возврата долга, граждане часто не рассматривают подачу судебного иска в виде действенного способа разрешения вопроса.
Услуги легальных коллекторских агентств многим покажутся не до конца эффективными или попросту недоступными. Как итог: остается вариант с обращением к частным лицам, которые окажут на должника сильное психологическое, а иногда и физическое воздействие.
Насколько такой способ решения вопроса действенный — точно сказать невозможно. Подобный подход является незаконным, так как никто не имеет права принуждать гражданина к исполнению обязательств без наличия на это соответствующих полномочий.
Если взыскатель обращается к вышибалам долгов, то он автоматически становится инициатором и соучастником преступных действий, которые могут быть допущены в отношении должника. Следовательно, проблемы с возвратом долга целесообразнее всего решать в рамках правового поля.
Что делать, если посторонние лица пытаются выбить долг
Если на одной стороне находятся физические лица или организации, являющиеся заказчиками услуг вышибал, то с другой стороны стоят простые граждане, испытывающие финансовые затруднения. Долг по кредиту или банковской карте может перерасти в неразрешимую проблему, в процессе чего конечный кредитор обращается к нелегальным взыскателям просроченной задолженности.
- Гражданско-правовые разногласия решаются в суде.
- Требования погасить долг, поступившие со стороны неуполномоченных на это лиц, незаконны.
- Взаимодействие с должником осуществляется в соответствии с нормами N 230-ФЗ.
При возникновении подобного рода проблем рекомендуется обращаться в правоохранительные органы. Если третьи лица, требующие погасить задолженность, действуют от имени какой-либо организации, необходимо собрать о ней данные и передать их в органы полиции. Чем раньше правоохранители вмешаются в процесс, тем лучше, так как должник и члены его семьи бывают подвержены большому риску.
Кто такие коллекторы, чем занимаются и стоит ли их бояться

Как только появились коллекторы, на рынок вышли и их «черные» коллеги, которым закон не писан. Выбивая деньги из должников, они пишут оскорбления на стенах подъездов и угрожают. Из-за этого за коллекторами в целом закрепилась слава, мягко говоря, беспринципных головорезов. Разбираемся, кто они на самом деле, чем занимаются, что могут сделать с должником по закону и стоит ли их бояться.
Что такое коллекторское агентство
Коллекторы — это люди, которые взыскивают с заемщиков долги перед банками и микрофинансовыми организациями. Если заемщик перестанет выполнять свои обязательства, кредитная организация начнет либо самостоятельно требовать деньги, либо делать это через суд, либо обращаться в коллекторское агентство. В таких организациях, работающих легально, каждый специалист должен профессионально и в рамках закона заниматься своими прямыми обязанностями — взыскивать просроченные задолженности.
С чем работают коллекторы
Специализация коллекторов — проблемные долги. Когда банки или микрофинансовые организации не могут вернуть свои деньги, они обращаются в коллекторское агентство. Здесь есть два варианта взаимодействия: коллекторы за вознаграждение действуют по поручению кредитора и напоминают заемщику об имеющейся задолженности или выкупают долг у банка и взыскивают в свою пользу.
Требования к коллекторскому агентству
- коллекторское агентство обязано состоять в государственном реестре на сайте Федеральной службы судебных приставов;
- размер чистых активов агентства — не меньше 10 млн рублей на последнюю отчетную дату;
- основной вид деятельности — возврат просроченной задолженности;
- у агентства должен быть интернет-сайт;
- агентство не должно быть на стадии банкротства или ликвидации;
- агентство должно заключать договор обязательного страхования за причинение убытков должнику на сумму возмещения не менее 10 млн рублей;
- агентство должно состоять в реестре операторов по обработке персональных данных.
Свои требования для профессиональных коллекторских агентств выдвигает Национальная ассоциация профессиональных коллекторских агентств. В соответствии с ними, такие организации обязаны:
- иметь сайт в интернете с собственным доменным именем;
- быть включенными в реестр операторов персональных данных в порядке, предусмотренном ФЗ «О персональных данных»;
- иметь лицензию на деятельность по технической защите конфиденциальной информации;
- иметь договор страхования профессиональной ответственности.
Кроме того, коллекторские агентства должны работать с должником в судебном или досудебном порядке, согласовывать с ним удобный для него график выплаты долга.
28.09.2023 11:00
Какими законами регулируется коллекторская деятельность
Закон, на котором основывается работа и коллекторских агентств, и отдельных коллекторов, один — это закон «О коллекторах».
Как проверить коллектора на легальность
Коллекторское агентство обязано состоять в государственном реестре на сайте ФССП. Поэтому и проверять коллекторов на легальность нужно именно в этом списке. В нем указана вся информация об агентстве:
- Полное и сокращенное название.
- Основной государственный регистрационный номер.
- Дата и номер решения ФССП о внесении сведений о юридическом лице в реестр.
- Дата внесения сведений о юрлице в реестр.
- Идентификационный номер налогоплательщика.
- Сведения о договорах обязательного страхования ответственности за причинение убытков должнику.
- Адрес, указанный в Едином государственном реестре юрлиц.
- Сайт агентства в интернете.
- Дата и номер решения об исключении сведений о юрлице из реестра.
На последний пункт стоит обратить особенное внимание. Если в нем есть дата и номер, значит у агентства отозвали лицензию, соответственно, у него нет права работать.
Также в этом реестре есть колонка «Категория риска причинения вреда (ущерба)», где каждому агентству присвоен определенный цветовой индикатор, показывающий уровень риска коллекторов:
| Цвет | Уровень риска коллекторов |
| Красный | Высокий уровень риска |
| Желтый | Значительный уровень риска |
| Синий | Средний уровень риска |
| Зеленый | Низкий уровень риска |
| Отсутствие цвета | Лицензия у агентства отозвана |
То есть, если к вам обратился коллектор, он наверняка должен представлять какое-либо агентство. Если он его не назвал, попросите сделать это и, открыв реестр, нажмите «Ctrl + F» и введите полученное название. Тут же получите полную информацию об организации. Если ее в этом списке не оказалось, значит к легальным коллекторам вышедший на вас человек отношения не имеет.
Как работают коллекторы
С должниками коллекторы могут работать по двум направлениям: как представители кредитора и как новые кредиторы.
Как представители кредитора
Первый случай обозначает, что банк передал коллекторам право на работу по возврату долга, и они теперь должны связаться с должником и договориться с ним о том, как он вернет деньги. Как только общий язык будет найден, а должник начнет платить по счетам, функция коллекторов будет считаться выполненной, дальше с должником будет снова работать банк.
Как новые кредиторы
Во втором случае коллекторы выкупают у банка долг по договору цессии. То есть если банк так и не смог договориться с должником или тот вовсе пропал, кредитор передает коллекторам право взыскания долга. С этого момента коллекторы считаются новыми кредиторами, которые будут и с должником договариваться, и в суд подавать. Но перед тем как начать выбивать деньги, агентство должно предоставить документы, подтверждающие, что долг перешел именно к нему.
Что коллекторы могут сделать с должником по закону
Коллекторы могут встречаться с должником лично, звонить ему по телефону, отправлять голосовые сообщения в социальные сети и писать на почту — обычную и электронную. Обязательно полностью представившись, назвав свою должность и адрес агентства.
«Письма должны быть не с угрозами, а претензионного порядка, — поясняет адвокат Андрей Конышев. — Они могут направлять уведомления заказным или обычным письмом. Такие письма они могут слать по адресу регистрации или по тому адресу, который был указан в договоре между кредитором и должником».
Есть у коллекторов и другие ограничения:
- личные встречи — не чаще раза в неделю;
- телефонные звонки — не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц;
- сообщения — до двух раз в сутки, до четырех раз в неделю и до 16 раз в месяц.
Время, когда коллекторы могут приходить к должнику, звонить ему и писать, строго ограничено: с 8 до 22 часов по будням и с 9 до 20 часов по выходным и праздникам.
Что коллектор не имеет права делать
По закону коллекторы не могут оказывать на должника психологическое давление, оскорблять его во время общения и совершать другие действия, унижающие честь и достоинство. Раскрытие персональных данных человека тоже под запретом, за это предусмотрена административная ответственность. Также коллекторы не имеют права приезжать на работу к должнику, звонить и писать его родственникам.
«Бывает, обращаются с жалобами на то, что коллекторы названивают родственникам и работодателям. Этого делать они не имеют права. У них нет таких полномочий — выяснять, где работает должник, тем более выяснять уровень зарплаты, которую выплачивают работнику, — говорит Андрей Конышев. — Все эти вопросы коллекторы могут адресовать только судебному приставу-исполнителю, который занимается производством. Он может предоставить эту информацию лицам, которые по доверенности представляют права кредитора».
Если коллектор нарушает закон, на него можно пожаловаться через интернет-приемную ФССП или в Национальную ассоциацию профессиональных коллекторских агентств, которая контролирует работу коллекторов. Когда коллекторы нарушают закон «О персональных данных», это также повод обратиться в Роскомнадзор, а если они еще и угрожать взялись, то здесь можно идти сразу в полицию или прокуратуру.
Как общаться с коллекторами
Пожалуй, главное правило — общаться с коллекторами так, как вы бы хотели, чтобы они общались с вами. Да, он пришел к вам с не самыми приятными для вас целями. Он заинтересован в том, чтобы вы вернули долг. Но вместо того чтобы накалять обстановку, при общении с профессиональным взыскателем лучше узнать как можно больше информации:
- кто именно обращается к должнику;
- на основании каких документов (должен быть договор цессии или доверенность от кредитора);
- есть ли у коллектора лицензия и решение суда.
«Также следует уточнить сумму долга и соотнести ее со своими данными, — говорит генеральный директор юридической компании «Орион» Дмитрий Пушкарский. — Желательно наладить спокойный конструктивный диалог, дать объяснения по поводу отсутствия платежей, заявить о праве взыскателя на обращение в суд. Должник вправе вести запись диалога, сделать это можно и при общении по телефону, и при личном контакте. Если должник планирует возвращать долг, стоит обговорить доступные варианты оплаты, рассмотреть возможность рассрочки или отсрочки».
Можно ли не общаться с коллекторами
Обычно совсем игнорировать коллекторов не рекомендуют. Но существует пара законных способов избежать встречи с ними.
Как избежать встречи с коллекторами
Должник вправе поручить общение с коллекторами своему представителю. Сделать это надо официально, направив заявление в адрес коллекторского агентства с требованием обсуждать вопросы по долгу с адвокатом.
Второй вариант — подписать отказ от взаимодействий с кредитором и направить его коллекторам через нотариуса, заказным письмом с уведомлением или лично под расписку. В этом случае все попытки коллекторов связаться с вами будут считаться нарушением закона, и не важно, выступают они как представители кредитора или как новые кредиторы. При этом не стоит забывать, что оформить такой отказ можно не раньше, чем через четыре месяца со дня возникновения просрочки по займу. Если поторопиться, коллекторы вправе его и не принять. Ну и отказ от взаимодействия никак не влияет ни на размер долга, ни на условия его возврата. Возвращать деньги в любом случае придется. Просто коллекторы не смогут писать в соцсети, звонить, отправлять голосовые сообщения и СМС. Но они все так же смогут связываться через почту, взыскивать деньги в судебном порядке.
«Если же человек полностью игнорирует коллекторов и отказывается с ними общаться просто потому, что это не входило в его планы, они в конце концов передадут дело в суд, — говорит Андрей Конышев. — Когда тот примет решение, что долг необходимо вернуть, в дело вступят судебные приставы, у которых есть право арестовать счета, описать и продать имущество, чтобы погасить задолженность».
Кто такие «черные» и «серые» коллекторы
«Черные» и «серые» коллекторы — это нелегалы. Они нарушают закон при работе с должниками и, чтобы взыскать долг, готовы на все. Угрозы, психологическое давление, постоянные звонки и визиты — их коронные номера. Но главное, что они не зарегистрированы в реестре ФССП, поэтому федеральные органы не могут отследить их деятельность. Такие и должникам кровь пьют, и легальным коллекторам репутацию портят.
Естественно, доверять таким коллекторам просто опасно. «Черные» коллекторы, почуяв платежеспособную добычу, не отстанут до тех пор, пока она не отдаст последнее.
22.09.2022 14:25
Что делать, если коллектор угрожает
В юридической компании «Мартенс групп» рассказывают: если коллекторы причинили какой-либо вред, они обязаны возместить ущерб. Напомним, коллектор не может:
- зайти к вам в дом, описать и вынести ценные вещи и другое имущество;
- угрожать описью имущества и арестом счетов;
- оказывать психологическое давление;
- вводить в заблуждение по поводу суммы задолженности;
- звонить вам на работу;
- сообщать о долгах третьим лицам.
Куда жаловаться на действия коллекторов
Если коллекторы явно нарушают закон, должник может обратиться в правоохранительные органы. Вот в каких случаях это точно будет уместно:
- Если есть угроза жизни или вам присылают сообщения, подкидывают листовки или письма с угрозами.
- Если коллекторы открыто вымогают деньги.
- Если звучат угрозы убийством или причинением тяжкого вреда здоровью, это влечет за собой уголовную ответственность, в этом случае необходимо предоставить копии ранее поданных заявлений в другие инстанции.
Также вы имеете право обратиться с жалобой в ФССП либо подать жалобу на официальном сайте Ассоциации коллекторских агентств.
Коллекторам, нарушающим закон, грозит либо крупный штраф, либо исключение из реестра взыскателей.
«Максимальные штрафы могут достигать 500 тысяч рублей, — говорит Андрей Конышев. — К сожалению, на практике крайне редко такие санкции применяются. Обычно коллекторские службы отделываются штрафом в 50 тысяч рублей».
Что делать, если долгов нет, но коллекторы все равно преследуют
Если долгов нет, но коллекторы донимают, первым делом нужно понять основания. Выяснить, есть ли у них кредитный договор, договор цессии между вами и организацией-кредитором. И проверить полномочия этих коллекторов — какое отношение они имеют к кредитору.
«Если они скажут, что у них нет никаких документов, в этом случае у вас будут все основания с ними не разговаривать, не открывать им двери, — говорит Андрей Конышев. — Прийти к должнику они могут только с судебным приставом. Просто так приходить по месту жительства у них полномочий нет. Они могут только попробовать вызвать вас к себе в офис. А заявляться к вам без наличия на то оснований и причин они не имеют права».
Если же коллекторы пришли к вам и не предоставляют никаких документов, адвокат советует звонить в полицию. Говорить, что неизвестные люди выбивают неизвестные долги, и просить разобраться.
Также необходимо обратиться с жалобой в службу судебных приставов, отправив обращение в интернет-приемную. Но надо учитывать, что ФССП работает только с легальными коллекторами. Если человек столкнулся с «черными» коллекторами, ему помогут в Генеральной прокуратуре.
Почему коллекторы привлекаются даже по небольшим задолженностям
Перефразируя одну космическую поговорку, можно сказать: один маленький долг для человека — огромная задолженность для всего человечества. Предположим, у заемщика есть долг в три тысячи рублей. И такой же есть у его соседа, брата, свата — наберется пусть даже 500 тысяч человек. В совокупности это будет уже 1,5 миллиарда рублей. Согласитесь, сумма впечатляющая. Поэтому маленьких долгов для банков просто не бывает. Вот они и привлекают коллекторов, а те начинают беспокоить даже самого, на первый взгляд, малозначительного должника.
Чтобы не быть голословными, приведем статистику ФССП, которой судебные приставы поделились в ноябре с «Известиями». По информации ведомства, сейчас в стране насчитывается больше 21 млн неплательщиков, а общая сумма взысканий достигла 2,9 трлн рублей.
Что делать, если звонят коллекторы
Если должнику звонят коллекторы, лучшее, что он может сделать, это сохранять спокойствие и вести себя как можно более адекватно. Он сейчас не в самом выигрышном положении, чтобы спорить и качать права. Занятые когда-то деньги возвращать придется в любом случае. И с коллектором как раз можно договориться об условиях этого возврата. Так что вместо того, чтобы бросать (или совсем не брать) трубки, выяснять отношения, лучше объяснить взыскателю особенности своего финансового положения и попытаться совместными усилиями разработать схему погашения долга. Здесь будет работать такой же принцип, как в банке. Стороны согласуют график платежей, и должник (в идеальной картине мира) будет его придерживаться.
А тем должникам, которые решат показать свой характер, не стоит забывать о праве коллекторов подать в суд, который в крайне редких случаях занимает сторону нерадивых заемщиков. И как только он вынесет решение, в игру вступят судебные приставы. У них как раз есть те полномочия, которых нет у коллекторов, включая арест счетов, опись имущества и другие неприятные ограничения.
Также не стоит бегать от коллекторов и пытаться обмануть систему. Информация о долгах от этого никуда не испарится, сумма задолженности меньше не станет, и коллекторское агентство вряд ли решит все простить только из-за того, что заемщик мастерски скрывается. Поэтому лучше общаться с коллекторами на равных, узнать, откуда они звонят, официально ли работает их организация, есть ли у них основания обращаться за взысканием. И если ни один из пунктов не вызывает вопросов и подозрений, начать взаимовыгодное сотрудничество. Лучший способ избавиться от коллекторов — погасить задолженности.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >