Блокировка онлайн-кассы: как обезопасить бизнес
Источник: ООО «Небо» Блокировка кассы может произойти по разным причинам: от технических неполадок до инициативы оператора. Отключение аппарата грозит приостановкой деятельности, а в отдельных случаях – санкциями со стороны ФНС. Рассказываем, как защитить себя и исправить ситуацию с уже заблокированным кассовым аппаратом.
Касса заблокирована: разберем основные причины
- Проблемы с интернетом. Связь теряется, касса не может отправить чеки оператору.
- Технические ошибки. Это могут быть неправильные настройки одного аппарата или массовые сбои у целой линейки устройств. Последний подобный случай был в 2017 году, когда неработоспособной оказалась ККТ четырех производителей.
- Блокировка со стороны ОФД. Из-за участившихся DDoS-атак некоторые операторы временно блокируют IP-адреса для защиты своего оборудования. Если с адреса продавца поступает много запросов, то он тоже может попасть под волну ограничений.
- Брак устройства (самой кассы или фискального накопителя).
- Окончание срока действия накопителя, переполнение памяти. Каждый ФН имеет определенный срок службы, а также объем памяти для хранения ограниченного количества записей. В случае если сроки вышли, а память переполнилась, накопитель нужно поменять. При этом старый ФН следует хранить в течение 5 лет.
- Нарушение сроков оплаты за услуги ОФД. Просрочка в 1-2 дня не критична, так как блокировка наступит, если информация о совершенных сделках не будет поступать в налоговую в течение 30 дней.
- Слишком длинная рабочая смена. Кассир, вставая за кассу, открывает смену. По завершении рабочего дня смену закрывают – и оператору отправляется соответствующий отчет. Если продолжительность смены составила более 24 часов, касса перестает выдавать чеки, то есть происходит блокировка.
Как разблокировать онлайн-кассу через 30 дней
Касса разблокируется после устранения причин, повлекших за собой приостановку отправки данных оператору:
- если проблема с интернетом – то автоматически, после восстановления связи;
- при технических проблемах или браке – после ремонта, либо замены ККТ или ФН;
- просрочка оплаты услуг ОФД – после внесения платежа;
- блокировка со стороны ОФД – автоматически, как исчезнет угроза DDoS-атаки;
- при длительной рабочей смене – после её закрытия.
Таким образом, как только продавец или ОФД восстановят передачу данных, блокировка исчезнет. При этом менять ФН, писать какие-то заявления или совершать другие специальные действия не потребуется (за исключением случаев, когда причиной блокировки стал сам фискальный накопитель – сломался, переполнился, либо устарел).
Как защитить себя от блокировок в будущем
Напомним, что блокировка происходит потому, что в налоговую более 30 дней не поступают данные о платежах. Чтобы избежать подобного сценария, нужно регулярно проверять, приходят ли подтверждения от ОФД на все фискальные документы. Для этого обратите внимание на следующие документы:
- отчет о закрытии смены – формируется на кассе каждый раз, когда кассир заканчивает работу;
- отчет о текущем состоянии расчетов – его можно сформировать в любой момент.
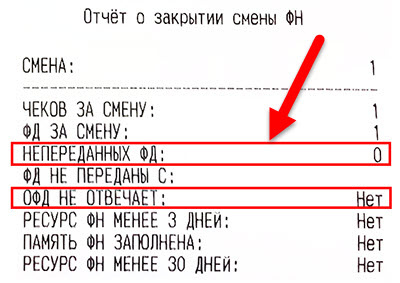
В обоих документах есть поле «Количество непереданных ФД». Если в поле стоит «0», то все в порядке – касса работала штатно, информация обо всех платежах ушла оператору и далее в налоговую. Если значение другое, то обратите внимание на поле «Дата первого из непереданных ФД» — оно подскажет, когда именно случился сбой.
Кроме того, проверить подтверждение ОФД на каждый чек можно в личном кабинете оператора или через приложение от ФНС. Если данных нет, то фискальные данные до оператора и налоговой не дошли.
Значение поля «Дата первого из непереданных ФД» — это именно та точка, с которой начнется отсчет 30-дневного срока до блокировки. За это время нужно восстановить связь с ОФД (починить интернет или оборудование, заменить ФД, оплатить услуги оператора и пр.) и передать накопленные данные.
Временная приостановка работы ККТ
Иногда продавец приостанавливает работу – например, из-за ремонта в помещении. Чтобы избежать блокировки в этом случае, нужно:
- закрыть смену;
- передать оператору все чеки;
- дождаться подтверждения от ОФД;
- закрыть ККТ.
В этом случае для продолжения работы достаточно будет снова включить кассу. Причем, неважно, сколько времени прошло с момента отключения – меньше или больше 30 дней. Блокировки не будет.
Почему налоговая может снять кассу с учета?
Еще одна причина блокировки – снятие кассовой техники с учета. Такое возможно в трех случаях.
Кассу убрали из реестра ФНС
Все разрешенные к использованию кассовые аппараты занесены в специальный реестр на сайте налоговой. Если вашего устройства там нет, то на территории РФ его использовать нельзя. Содержание реестра периодически обновляется. К примеру, с августа 2021 года предприниматели и компании не могут использовать ККТ без поддержки фискальных накопителей ФН-М. Кассы, не соответствующие этому требованию, сняли с учета.
Обычно налоговая заранее (за 30 дней) уведомляет владельца кассы о том, что нужно передать все сведения с накопителя в ФНС и закрыть ФН.
Закончился срок действия фискального накопителя
ФНС отслеживает сроки службы накопителей и предупреждает за месяц о необходимости их замены. Причем, неважно, работала ли касса или простаивала без дела – продлить действие чипа не получится.
Если просрочить замену чипа на месяц и более, то ФНС автоматически снимет кассу с учета, а от владельца потребует сдать фискальные документы и сведения из отчета о закрытии ФН. Срок выполнения требований – 60 дней с момента снятия кассы с учета.
Прекращение деятельности ИП или юридического лица
После завершения деятельности не обязательно подавать заявление на снятие ККТ с учета – налоговая может сделать это автоматически, как только вы передадите все чеки и создадите отчет о закрытии фискального накопителя. При этом сам ФН нужно будет хранить в течение 5 лет на случай, если ИФНС решит сверить операции в памяти накопителя и в своей базе.
Штрафы за нарушение правил применения ККТ
По закону информация о платеже должна поступать в ОФД и налоговую в момент продажи товаров или услуг. За задержку даже на 1 день продавцу грозят штрафы:
- для должностных лиц и ИП – от 1500 до 3000 р.;
- для юридических лиц – от 5000 до 10 000 р.
Избежать штрафа можно, если удастся доказать, что в задержке нет вины продавца. Для этого в ФНС нужно направить разъяснение, сообщить, что произошло, и приложить доказательства. К примеру, при отсутствии интернета можно приложить справку от провайдера о том, что были перебои в интернет-сообщении.
Работа без онлайн-кассы грозит потерей части выручки:
- для ИП – от 25 до 50%, но не менее 10 000 р.;
- для юридического лица – от 75 до 100%, но не менее 30 000 р.
Как только у ФН истек срок действия, у продавца будет 2 месяца на то, чтобы передать фискальные данные оператору и в налоговую. За просрочку накажут штрафом:
- для ИП – от 1500 до 3000 р.;
- для юридического лица – до 10 000 р.
Что нужно помнить о блокировке онлайн-кассы?
- Если работающая касса не отправляет фискальные данные в течение 30 дней и более, происходит автоматическая блокировка фискального накопителя. При этом касса не выдает чеки, а значит, деятельность торговой точки приостанавливается.
- Чтобы снять блокировку, достаточно восстановить передачу данных оператору.
- Причинами блокировки могут стать проблемы с интернетом, технический сбой или брак, просрочка оплаты услуг ОФД, заполнение памяти или окончание срока действия накопителя. В редких случаях блокировка происходит со стороны оператора из-за проблем с DDoS-атаками.
- Если касса временно не нужна, отправьте данные в ОФД, получите подтверждение и отключите аппарат. В этом случае блокировки не будет.
- ФНС может в одностороннем порядке снять кассу с учета по следующим причинам: исключение из реестра, окончание срока действия ФН или ликвидация компании.
- Чтобы защитить себя от блокировок, достаточно регулярно контролировать отправку данных в ОФД через личный кабинет оператора, приложение от ФНС или на собственной кассе, после формирования отчета о текущем состоянии расчетов.
Как избежать проблем при блокировке ФН из-за неработающей более 30 дней онлайн-кассы?
Нормами закона 54-ФЗ в ряде случаев предусмотрена процедура блокировки онлайн-кассы, если информация с неё не передается оператору фискальных данных более 30 дней. В результате предприниматель должен выбирать между легальной приостановкой торговли и незаконными продажами без чеков. Но существуют способы, позволяющие в рамках закона избежать негативных последствий. Именно о них пойдет речь в нашей статье.
Причины проблем при блокировке фискального накопителя
Для торговой деятельности пауза в 30 дней довольно большая, но форс-мажоры есть во всех сферах. И существует множество сценариев подобных ситуаций, когда приходится не применять онлайн-кассу.
Например при введении очередного карантина, ряд субъектов хозяйствования должен вообще приостановить торговлю и закрыться. При этом нет смысла держать кассовое оборудование включенным. Поэтому предприниматели отключают его до окончания ограничительных мер.
Но существуют и другие причины, которые ведут к прерыванию связи ККТ с ОФД. Среди них чаще всего встречаются следующие:
- отсутствие интернета;
- техническая поломка ККТ;
- просрочена оплата услуг ОФД;
- сбой настроек кассового аппарата;
- заполненный фискальный накопитель (ФН);
- рабочая смена длится более суток;
- временная или постоянная постановка предпринимательской деятельности.
Следует помнить, что приостановка работы онлайн-кассы влечет за собой юридические и технологические последствия, которые бизнес должен четко осознавать. Например, возможно наложение штрафа, если выяснится, что торговая деятельность всё же велась в момент отключения ККТ.
Техническая сторона вопроса
Со стороны государства, в частности законом 54-ФЗ, к работе фискального накопителя предъявляются строгие требования. Одно из них – необходимость прекратить формирование фискальных признаков (то есть реквизитов чеков) в ряде случаев. Одной из таких ситуаций и является наличие в памяти непереданных в ОФД данных, которых хранятся более 30 дней.
Таким образом, блокировка фискального накопителя происходит на программном уровне и снимается только при условии передачи соответствующей информации оператору фискальных данных.
Условия возникновения проблем
В то же время, негативные последствия возникают не в каждом случае нарушения передачи информации в ОФД. Чтобы возникли проблемы необходимо соблюсти два условия:
- фискальный накопитель содержит непереданную оператору фискальных данных информацию о пробитых чеках;
- с момента пробития непереданных чеков прошло более 30 дней.
При этом не важно, был ли кассовый аппарат вообще включен. Фискальный накопитель имеет встроенный источник питания и самостоятельно рассчитывает срок хранения непереданных данных о чеках.

При закрытии смены можно посмотреть наличие непереданных чеков
Если онлайн-касса передала в ОФД все данные, а потом приостановила работу. то никаких негативных последствий от приостановки деятельности не будет. Нельзя же обвинить предпринимателя в том, что его продукцию попросту перестали покупать, например, из-за блокировки сайта или банального ухода в отпуск.
Какие сценарии проблем существуют?
При длительном отсутствии связи между онлайн-кассой и ОФД возможны 3 основных сценария развития событий:
- На момент разрыва связи вся информация о пробитых чеках была передана оператору фискальных данных. В таком случае никаких штрафов за неиспользование ККТ не будет, но предприниматели всё равно обязаны ежедневно открывать и закрывать смену для демонстрации ведения предпринимательской деятельности.
- На момент разрыва связи на фискальном накопителе присутствовала непереданная информация о пробитых чеках, но срок задержки составляет менее 30 дней. Ситуация некритична, нужно принять меры для возобновления передачи данных в ОФД.
- Произошла блокировка ФН, так как непереданные сведения о пробитых чеках хранятся уже более 30 дней. В таком случае торговую деятельность нужно прекратить до решения проблемы. Чеки вообще не будут формироваться онлайн-кассой, а это уже совсем другой уровень нарушений и штрафов.
При любом сценарии предприниматели должны быть готовы, что у налоговых инспекторов при проверке возникнут вопросы, на которые придется отвечать. И подготовиться к ним нужно заранее.
Последствия длительного отключения онлайн-кассы
После длительного перерыва в работе возобновить работу кассового аппарата может быть проблематично. Причина тому – окончание срока эксплуатации фискального накопителя, как физического устройства.
Каждый ФН работает только определенное время, обусловленное его техническими характеристиками и законодательными нормами. Максимальный срок действия устройства – 36 месяцев, минимальный – 13 месяцев. Таким образом, если в период неработоспособности онлайн-кассы этот срок истек, то передать данные в ОФД уже не получится.

Схема применения фискальных накопителей с разным сроком эксплуатации
Заметим, что менять фискальный накопитель можно в нескольких случаях:
- закончился срок эксплуатации;
- заполнилась память ФН;
- фискальный накопитель поломался или начал сбоить.
Других причин для обязательной замены ФН нет. Поэтому при блокировке онлайн-кассы через 30 дней после прерывания связи с ОФД менять накопитель не нужно. Это не предусмотрено действующим законодательством.
За преднамеренную непередачу фискальных данных в ФНС предусмотрены штрафные санкции, о которых пойдет речь далее.
Штрафы за непередачу данных в ОФД
Статья 1.2 закона 54-ФЗ говорит о том, что предприниматели обязаны передавать в ФНС данные о чеке непосредственно в момент продажи. Эта норма не распространяется на следующие случаи:
- в регионе ведения предпринимательской деятельности отсутствует интернет;
- торговля осуществляется в помещениях или на территориях силовых ведомств: ФСБ, военных частей.
В остальных случаях необходимо передавать данные в ФНС непосредственно во время продажи.
Таким образом, если на фискальном накопителе накопилась непереданная в ОФД информация, то штрафы за её неотправку могут быть наложены даже если задержка составляет 1 день. Но в подобных ситуация избежать санкций ещё можно, если предоставить налоговым инспекторам подтверждение своей невиновности, например, если интернета не было по вине провайдера.
Если же онлайн-касса 30 дней выбивала чеки, но не передавала в ФНС, то штрафы почти гарантированы. Чтобы ограничивать такую незаконную деятельность предпринимателя и была предусмотрена блокировка ФН через месяц после неправильной эксплуатации ККТ.
Размеры штрафов
Размеры штрафов за нарушение кассового законодательства регламентируются пунктом 4 статьи 14.5 КоАП РФ.
В случае блокировки фискального накопителя из-за непередачи информации с онлайн-кассы в течение 30 дней предусмотрены такие штрафные санкции:
- 1,5-3 тысячи рублей для должностных лиц, в том числе индивидуальных предпринимателей;
- 5-10 тысяч рублей для юридических лиц.
В случае с юрлицом отдельный штраф накладывается на человека, допустившему нарушение, и отдельно на само юрлицо.
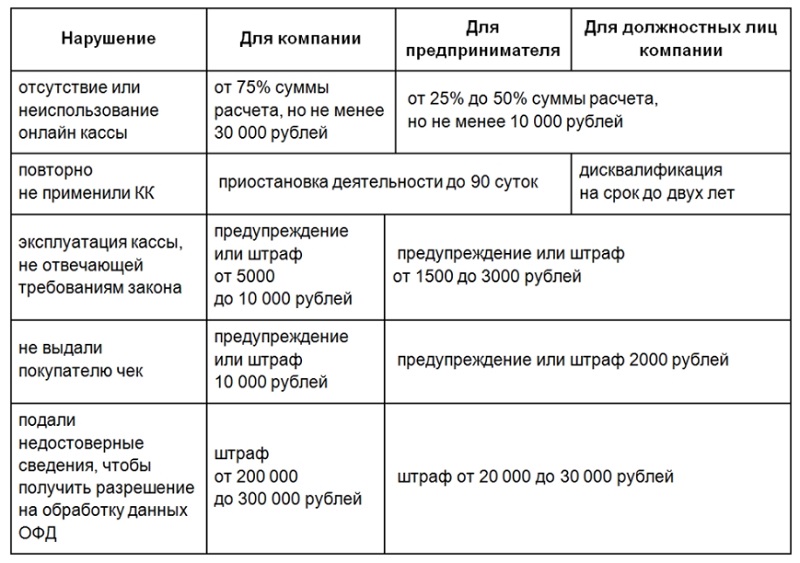
Штрафы за нарушения кассового законодательства
В этой сфере имеется одно интересное разъяснение, изложенное в письме Министерства финансов № 03-01-15/33121 от 30.05.2017. Согласно ему, ответственность за нарушения не возникает, если руководитель докажет, что нарушение возникло по независящим от него причинам. Конечно, устного объяснения будет недостаточно, поэтому всегда важно запрашивать различные справки, акты подтверждающие наступление форс-мажорных обстоятельств.
Также штрафы не применяются, если выявится, что:
- кассовый аппарат неисправен;
- интернет отсутствовал по вине провайдера, о чем имеется соответствующее объявление, например, на сайте провайдера;
- данные не передавались по вине оператора фискальных данных.
Кроме того, в каждой онлайн-кассе предусмотрена подсистема диагностики, которая поможет выявить проблему и узнать, когда последний раз были переданы данные в ОФД.
Как избежать штрафов при блокировке ФН через 30 дней
Итак, при непередаче сведений с онлайн-кассы в ОФД в течение 30 дней, а также при блокировке фискального накопителя, налоговый инспектор имеет полное право выписать штраф. И задача предпринимателя – доказать свою невиновность. Сделать это можно лишь продемонстрировав, что было сделано всё необходимое для избегания блокировки, но предпринятых мер оказалось недостаточно или они были неэффективными.

Объяснительные записки сотрудников тоже могут помочь избежать штрафов
При получении от инспектора требования предоставить письменные разъяснения о причинах блокировки фискального накопителя, предпринимателю имеет смысл сделать следующее:
- Сообщить в налоговую службу обо всех обстоятельствах, в которых возникла проблемная ситуация, а также о предпринятых действиях. Информация должна отображать причины непоступления фискальных данных с онлайн-кассы в ОФД.
- Приложить максимум документальных подтверждений о том, что проблема возникла не по вашей вине. Например, взять справку от провайдера интернета или с сервисного центра о неисправности кассового аппарата.
- Подтвердить, что все фискальные данные в итоге были переданы в ОФД или напрямую в ФНС. В таком случае не будет факта сокрытия выручки и наказание может быть смягчено.
Помните, что выполнение перечисленных действий поможет резко снизить вероятность наложения штрафа.
Как передать фискальные данные с заблокированного ФН?
Существует две кардинально отличающиеся ситуации, когда необходимо передать фискальные данные при блокировке ФН:
- Срок действия фискального накопителя не истек.
- Срок действия фискального накопителя истек.
Рассмотрим эти две ситуации подробно.
Срок действия фискального накопителя не истек
Если онлайн-касса 30 дней не работала, и в результате произошла блокировка фискального накопителя, то важно, чтобы в этот период не истек срок его эксплуатации. При соблюдении этого условия для разблокировки кассового аппарата будет достаточно подключить его к интернету.

Схема передачи фискальных данных о продаже
В результате сведения о чеках передадутся в ОФД и далее в ФНС. Сразу после этого фискальный накопитель будет разблокирован и можно будет пользоваться ККТ в обычном режиме.
Срок действия фискального накопителя истек
Если в период блокировки ФН его срок эксплуатации закончился, то быстро передать фискальные данные в ФНС через ОФД уже не получится. Для этого придется выполнить следующие действия:
1. Установить на компьютере программу FN Transfer, которую можно скачать на сайте ФНС.
2. Подключить фискальный накопитель к компьютеру через соответствующий кабель. В большинстве случаев для этого хватает обычного шнура для зарядки телефона.
3. Запустить программу FN Transfer и, следуя инструкциям, сформировать файл с разрешением .fnc. Теоретически этот файл можно передавать в ФНС. Но он содержит информацию и обо всех уже переданных чеках. Таким образом, при отправке файла произойдет дублирование информации.
Для редактирования списка передаваемых чеков можно использовать программу FN Run или аналогичную. Она позволит сохранить в файле .fnc только те сведения, которые ранее не были переданы в налоговую.
4. Перейти в личный кабинет ФНС и запустить процедуру перерегистрации онлайн-кассы (с новым фискальным накопителем).
5. Загрузить файл .fnc.

6. Завершить процесс перерегистрации онлайн-кассы.
Для извлечения непереданных данных также можно обратиться в сервисный центр производителя фискального накопителя.
В любом случае, кассиры должны внимательно следить, чтобы при закрытии смены все чеки были переданы в ОФД. Онлайн-касса всегда сигнализирует о наличии непереданных чеков. Поэтому в большинстве ситуаций проблем с блокировкой ФН можно избежать, если проявлять внимательность к технике.
Запустите онлайн-продажи
Создайте интернет-магазин за 1 день и продавайте на
маркетплейсах, в соцсетях и мессенджерах
Запустите онлайн-продажи
Создайте интернет-магазин за 1 день и продавайте на
маркетплейсах, в соцсетях и мессенджерах
Читайте также
О компании
- Контакты
- Конфиденциальность данных
- Лицензионный договор
Клиентский отдел:
Соглашение о конфиденциальности
и обработке персональных данных
1.Общие положения
1.1.Настоящее соглашение о конфиденциальности и обработке персональных данных (далее – Соглашение) принято свободно и своей волей, действует в отношении всей информации, которую ООО «Инсейлс Рус» и/или его аффилированные лица, включая все лица, входящие в одну группу с ООО «Инсейлс Рус» (в том числе ООО «ЕКАМ сервис»), могут получить о Пользователе во время использования им любого из сайтов, сервисов, служб, программ для ЭВМ, продуктов или услуг ООО «Инсейлс Рус» (далее – Сервисы) и в ходе исполнения ООО «Инсейлс Рус» любых соглашений и договоров с Пользователем. Согласие Пользователя с Соглашением, выраженное им в рамках отношений с одним из перечисленных лиц, распространяется на все остальные перечисленные лица.
1.2.Использование Сервисов означает согласие Пользователя с настоящим Соглашением и указанными в нем условиями; в случае несогласия с этими условиями Пользователь должен воздержаться от использования Сервисов.
1.3.Сторонами (далее – «Стороны) настоящего Соглашения являются:
«Инсейлс» – Общество с ограниченной ответственностью «Инсейлс Рус», ОГРН 1117746506514, ИНН 7714843760, КПП 771401001, зарегистрированное по адресу: 125319, г.Москва, ул.Академика Ильюшина, д.4, корп.1, офис 11 (далее — «Инсейлс»), с одной стороны, и
«Пользователь» –
либо физическое лицо, обладающее дееспособностью и признаваемое участником гражданских правоотношений в соответствии с законодательством Российской Федерации;
либо юридическое лицо, зарегистрированное в соответствии с законодательством государства, резидентом которого является такое лицо;
либо индивидуальный предприниматель, зарегистрированный в соответствии с законодательством государства, резидентом которого является такое лицо;
которое приняло условия настоящего Соглашения.
1.4.Для целей настоящего Соглашения Стороны определили, что конфиденциальная информация – это сведения любого характера (производственные, технические, экономические, организационные и другие), в том числе о результатах интеллектуальной деятельности, а также сведения о способах осуществления профессиональной деятельности (включая, но не ограничиваясь: информацию о продукции, работах и услугах; сведения о технологиях и научно-исследовательских работах; данные о технических системах и оборудовании, включая элементы программного обеспечения; деловые прогнозы и сведения о предполагаемых покупках; требования и спецификации конкретных партнеров и потенциальных партнеров; информацию, относящуюся к интеллектуальной собственности, а также планы и технологии, относящиеся ко всему перечисленному выше), сообщаемые одной стороной другой стороне в письменной и/или электронной форме, явно обозначенные Стороной как ее конфиденциальная информация.
1.5.Целью настоящего Соглашения является защита конфиденциальной информации, которой Стороны будут обмениваться в ходе переговоров, заключения договоров и исполнения обязательств, а равно любого иного взаимодействия (включая, но не ограничиваясь, консультирование, запрос и предоставление информации, и выполнение иных поручений).
2.Обязанности Сторон
2.1.Стороны соглашаются сохранять в тайне всю конфиденциальную информацию, полученную одной Стороной от другой Стороны при взаимодействии Сторон, не раскрывать, не разглашать, не обнародовать или иным способом не предоставлять такую информацию какой-либо третьей стороне без предварительного письменного разрешения другой Стороны, за исключением случаев, указанных в действующем законодательстве, когда предоставление такой информации является обязанностью Сторон.
2.2.Каждая из Сторон предпримет все необходимые меры для защиты конфиденциальной информации как минимум с применением тех же мер, которые Сторона применяет для защиты собственной конфиденциальной информации. Доступ к конфиденциальной информации предоставляется только тем сотрудникам каждой из Сторон, которым он обоснованно необходим для выполнения служебных обязанностей по исполнению настоящего Соглашения.
2.3.Обязательство по сохранению в тайне конфиденциальной информации действительно в пределах срока действия настоящего Соглашения, лицензионного договора на программы для ЭВМ от 01.12.2016г., договора присоединения к лицензионному договору на программы для ЭВМ, агентских и иных договоров и в течение пяти лет после прекращения их действия, если Сторонами отдельно не будет оговорено иное.
2.4.Не будут считаться нарушением настоящего Соглашения следующие случаи:
(а)если предоставленная информация стала общедоступной без нарушения обязательств одной из Сторон;
(б)если предоставленная информация стала известна Стороне в результате ее собственных исследований, систематических наблюдений или иной деятельности, осуществленной без использования конфиденциальной информации, полученной от другой Стороны;
(в)если предоставленная информация правомерно получена от третьей стороны без обязательства о сохранении ее в тайне до ее предоставления одной из Сторон;
(г)если информация предоставлена по письменному запросу органа государственной власти, иного государственного органа, или органа местного самоуправления в целях выполнения их функций и ее раскрытие этим органам обязательно для Стороны. При этом Сторона должна незамедлительно известить другую Сторону о поступившем запросе;
(д)если информация предоставлена третьему лицу с согласия той Стороны, информация о которой передается.
2.5.Инсейлс не проверяет достоверность информации, предоставляемой Пользователем, и не имеет возможности оценивать его дееспособность.
2.6.Информация, которую Пользователь предоставляет Инсейлс при регистрации в Сервисах, не является персональными данными, как они определены в Федеральном законе РФ №152-ФЗ от 27.07.2006г. «О персональных данных».
2.7.Инсейлс имеет право вносить изменения в настоящее Соглашение. При внесении изменений в актуальной редакции указывается дата последнего обновления. Новая редакция Соглашения вступает в силу с момента ее размещения, если иное не предусмотрено новой редакцией Соглашения.
2.8.Принимая данное Соглашение Пользователь осознает и соглашается с тем, что Инсейлс может отправлять Пользователю персонализированные сообщения и информацию (включая, но не ограничиваясь) для повышения качества Сервисов, для разработки новых продуктов, для создания и отправки Пользователю персональных предложений, для информирования Пользователя об изменениях в Тарифных планах и обновлениях, для направления Пользователю маркетинговых материалов по тематике Сервисов, для защиты Сервисов и Пользователей и в других целях.
Пользователь имеет право отказаться от получения вышеуказанной информации, сообщив об этом письменно на адрес электронной почты Инсейлс — contact@ekam.ru.
2.9.Принимая данное Соглашение, Пользователь осознает и соглашается с тем, что Сервисами Инсейлс для обеспечения работоспособности Сервисов в целом или их отдельных функций в частности могут использоваться файлы cookie, счетчики, иные технологии и Пользователь не имеет претензий к Инсейлс в связи с этим.
2.10.Пользователь осознает, что оборудование и программное обеспечение, используемые им для посещения сайтов в сети интернет могут обладать функцией запрещения операций с файлами cookie (для любых сайтов или для определенных сайтов), а также удаления ранее полученных файлов cookie.
Инсейлс вправе установить, что предоставление определенного Сервиса возможно лишь при условии, что прием и получение файлов cookie разрешены Пользователем.
2.11.Пользователь самостоятельно несет ответственность за безопасность выбранных им средств для доступа к учетной записи, а также самостоятельно обеспечивает их конфиденциальность. Пользователь самостоятельно несет ответственность за все действия (а также их последствия) в рамках или с использованием Сервисов под учетной записью Пользователя, включая случаи добровольной передачи Пользователем данных для доступа к учетной записи Пользователя третьим лицам на любых условиях (в том числе по договорам или соглашениям). При этом все действия в рамках или с использованием Сервисов под учетной записью Пользователя считаются произведенными самим Пользователем, за исключением случаев, когда Пользователь уведомил Инсейлс о несанкционированном доступе к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи.
2.12.Пользователь обязан немедленно уведомить Инсейлс о любом случае несанкционированного (не разрешенного Пользователем) доступа к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи. В целях безопасности, Пользователь обязан самостоятельно осуществлять безопасное завершение работы под своей учетной записью по окончании каждой сессии работы с Сервисами. Инсейлс не отвечает за возможную потерю или порчу данных, а также другие последствия любого характера, которые могут произойти из-за нарушения Пользователем положений этой части Соглашения.
3.Ответственность Сторон
3.1.Сторона, нарушившая предусмотренные Соглашением обязательства в отношении охраны конфиденциальной информации, переданной по Соглашению, обязана возместить по требованию пострадавшей Стороны реальный ущерб, причиненный таким нарушением условий Соглашения в соответствии с действующим законодательством Российской Федерации.
3.2.Возмещение ущерба не прекращают обязанности нарушившей Стороны по надлежащему исполнению обязательств по Соглашению.
4.Иные положения
4.1.Все уведомления, запросы, требования и иная корреспонденция в рамках настоящего Соглашения, в том числе включающие конфиденциальную информацию, должны оформляться в письменной форме и вручаться лично или через курьера, или направляться по электронной почте адресам, указанным в лицензионном договоре на программы для ЭВМ от 01.12.2016г., договоре присоединения к лицензионному договору на программы для ЭВМ и в настоящем Соглашении или другим адресам, которые могут быть в дальнейшем письменно указаны Стороной.
4.2.Если одно или несколько положений (условий) настоящего Соглашения являются либо становятся недействительными, то это не может служить причиной для прекращения действия других положений (условий).
4.3.К настоящему Соглашению и отношениям между Пользователем и Инсейлс, возникающим в связи с применением Соглашения, подлежит применению право Российской Федерации.
4.3.Все предложения или вопросы по поводу настоящего Соглашения Пользователь вправе направлять в Службу поддержки пользователей Инсейлс www.ekam.ru либо по почтовому адресу: 107078, г. Москва, ул. Новорязанская, 18, стр.11-12 БЦ «Stendhal» ООО «Инсейлс Рус».
Дата публикации: 01.12.2016г.
Полное наименование на русском языке:
Общество с ограниченной ответственностью «Инсейлс Рус»
Сокращенное наименование на русском языке:
ООО «Инсейлс Рус»
Наименование на английском языке:
InSales Rus Limited Liability Company (InSales Rus LLC)
Юридический адрес:
125319, г. Москва, ул. Академика Ильюшина, д. 4, корп.1, офис 11
Почтовый адрес:
107078, г. Москва, ул. Новорязанская, 18, стр.11-12, БЦ «Stendhal»
ИНН: 7714843760 КПП: 771401001
Банковские реквизиты:
В ИНГ БАНК (ЕВРАЗИЯ) АО, г.Москва,
к/с 30101810500000000222, БИК 044525222
Контактный телефон: +7(495)133-20-43
Блокировка онлайн-кассы
По новому порядку применения контрольно-кассовой техники, если онлайн-касса более 30 дней не передает данные ОФД, фискальный накопитель будет заблокирован. Разберемся, что происходит с кассой и как ее разблокировать.
Что такое блокировка
Когда мы говорим о блокировке кассы, то фактически речь идет о блокировке фискального накопителя (ФН), который перестает формировать фискальные признаки на каждый фискальный документ. Фискальный признак, в свою очередь, — это обязательный реквизит, без которого ни один чек или бланк строгой отчетности не будет сохранен в ФН и не может быть распечатан. Таким образом, когда блокируется фискальный накопитель, на кассе не получается сформировать ни один новый документ, и продажи останавливаются.
Почему блокируется ФН
- Нет подключения к интернету — и это наиболее вероятная причина.
- Случился технический сбой в работе кассы или фискального накопителя.
- Возникли проблемы с сервисом оператора фискальных данных, который не принимает данные от контрольно-кассовой техники (ККТ) и не возвращает подтверждения.
30 дней даются законом для устранения технических неполадок в передаче фискальных данных в ФНС через ОФД.
Как избежать блокировки ФН
Чтобы не допустить блокировки фискального накопителя, необходимо регулярно контролировать, что на все фискальные документы приходят подтверждения. Понять это можно по данным двух документов:
- отчета о закрытии смены — он формируется на кассе каждый раз в конце смены;
- отчета о текущем состоянии расчетов — его можно сформировать в любой момент, не дожидаясь окончания смены.
В обоих отчетах есть поле «Количество непереданных ФД». Если его значение «0», то все документы с кассы были отправлены ОФД и по каждому получено подтверждение оператора. Если же значение отлично от нуля, то в поле «Дата первого из непереданных ФД» нужно посмотреть, когда прекратилась передача документов.
Сформированные отчеты хранятся в личном кабинете оператора фискальных данных.
ФН заблокирован — что делать
Если заблокирован фискальный накопитель, сначала нужно устранить причины блокировки — например, восстановить подключение к интернету. После этого накопленные фискальные данные, не получившие подтверждения от ОФД, автоматически будут переданы оператору. Когда ОФД в ответ направит подтверждения, блокировка с ФН также автоматически снимется. Пользователю не придется ни менять ФН, ни совершать другие специальные действия. Далее касса сразу же сможет формировать новые фискальные документы и работать в штатном режиме.
ККТ не применяется — заблокируется ли ФН
Пользователи онлайн-касс часто спрашивают, заблокируется ли фискальный накопитель, если зарегистрировать кассу, пробить на ней несколько чеков, а затем выключить и не использовать более 30 дней. Здесь возможны два варианта.
Если кассу отключили после того, как она передала все документы в адрес ОФД и получила подтверждения на каждый документ, — ФН не будет заблокирован. Работу на этой кассе можно будет продолжить в любой момент (до истечения срока действия ФН).
Если кассу отключили до того, как на все документы были получены подтверждения от оператора, — ФН будет заблокирован спустя 30 дней с момента получения последнего подтверждения от ОФД.
Как избежать блокировки ФН в случаях, когда онлайн-касса не работала более 30 дней

Законом № 54-ФЗ в некоторых случаях предусмотрена блокировка онлайн-кассы через 30 дней с момента последней передачи документов в ОФД. Но в большинстве случаев можно поставить ККМ «на паузу» без последствий — в том числе и на время карантина. Рассмотрим, когда именно блокировка ККТ применяется и к каким последствиям может привести.
В чем может быть проблема, если не пользоваться ККМ 30 дней
Неиспользование ККМ в течение 30 дней — это довольно долгий срок. Его можно рассмотреть в контексте прочих сценариев, при которых онлайн-касса простаивает длительное время.
В ситуации с карантином такие сценарии вполне типичны. Хозяйствующий субъект может временно или полностью прекратить деятельность: все используемое им оборудование, включая ККТ, элементарно выключается (отключается от электросети, интернета), вывозится на склад или распродается.
Онлайн-касса — в некоторой степени особенное устройство. Дело в том, что его применение (а во многих случаях и неприменение), как правило, сопровождается определенными юридическими последствиями. В том числе они могут быть обусловлены фактом длительной паузы в эксплуатации ККМ.
Юридическим последствиям при этом сопутствуют, условно говоря, последствия технологические — отражающие перспективы дальнейшего использования ККМ как вида электронной техники, «девайса» определенного назначения.
Надо сказать, что обе разновидности последствий долгого неиспользования ККМ — как юридические, так и технологические, способны добавить магазину проблем. Поэтому, игнорировать их в ряде случаев не получится.
Вместе с тем, риск наступления подобных последствий характерен далеко не для каждого сценария неприменения онлайн-касс. А по существу только для одного — когда прекращено использование контрольно-кассовой машины, и при этом:
- в ее фискальном накопителе есть записи по чекам — не переданные Оператору фискальных данных;
- прошло 30 дней с момента внесения в фискальный накопитель соответствующих записей.
Отметим, что в данном случае особо не играет роли, была выключена (отключена от сети, интернета) касса или нет. Играет роль сам факт неосуществления своевременной передачи данных Оператору .
Непередача записей, имеющихся в накопителе, в ОФД может быть обусловлена разными причинами. Но все они довольно очевидны:
- отсутствие интернета;
- неправильная настройка ККМ — при которой невозможна корректная передача данных в ОФД;
- непредусмотрительное отключение ККМ — когда она попросту не успела обработать и передать данные в ОФД (данная процедура происходит довольно быстро, но бывает, что объем обрабатываемых данных очень большой, касса «зависает» или происходит что-то другое, что мешает ей осуществить оперативный информационный обмен с ОФД);
- самопроизвольное отключение ККМ (в силу поломки, обесточивания) — когда она, опять же, не успела обработать и передать данные Оператору.
В свою очередь, совершенно безопасно с точки зрения рисков юридических и технологических последствий, если ККМ долго не используется при отсутствии в ее ФН записей о чеках. В этом случае ее можно не применять или держать выключенной практически сколько угодно.
Правда, возобновить пользование ККМ, которая реально долго была выключена, впоследствии может быть проблематично — например, из-за истечения срока эксплуатации фискального накопителя или из-за устаревания прошивки. Но это уже другой вопрос. Сейчас речь о последствиях, собственно, неиспользования ККМ — выключенной или не выключенной, в течение долгого срока и при наличии непереданных в ОФД записей из ее накопителя. А именно — в течение более, чем 30 дней.
О каких именно последствиях может идти речь? Все они обусловлены действием определенной нормы закона — а именно, содержащейся в п. 1 ст. 4.1 Закона № 54-ФЗ ( ССЫЛКА ), который регулирует применение контрольно-кассовой техники.
Строго говоря, указанная норма устанавливает требования к фискальному накопителю — главному технологическому компоненту онлайн-кассы. И к числу таких требований отнесена приспособленность ФН «исключать возможность формирования фискального признака» (проще говоря — приспособленность производить «самоблокировку», устанавливать программно-аппаратный запрет на внесение записей по кассовым чекам) в различных случаях.
Один из таких случаев — как раз неосуществление передачи записей, отраженных в ФН, в ОФД в течение более, чем 30 дней. Причина роли не играет, «выключенность» кассы — тоже.
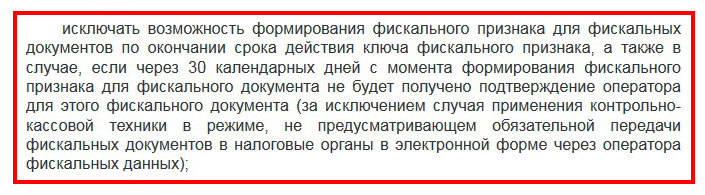
Таким образом, фискальный накопитель блокируется — если в нем есть не переданные в ОФД записи в течение 30 дней, в силу требований Закона № 54-ФЗ. Собственно, этим фактом и обусловлены технологические и юридические последствия длительного неприменения ККМ.
А теперь мы их рассмотрим детально.
В каких случаях возможна блокировка онлайн-кассы через 30 дней
Из указанных выше положений п. 1 ст. 4.1 Закона № 54-ФЗ прямо не следует, что «исключение возможности формирования» ключа фискального признака — то есть, блокировка ФН, предполагает последующую замену фискального накопителя на новый. Можно отметить, что положениями указанной статьи Закона № 54-ФЗ предусмотрены и иные сценарии «исключения возможности» фискализации, а именно:
- при незакрытии смены на ККМ в течение 24 часов (при этом сохраняется возможность формирования отчета о закрытии смены);
- в случае, если промежуток времени между формированием отчета об открытии смены и первого кассового чека либо между формированием двух кассовых чеков подряд, отличается более, чем на 5 минут от соответствующего промежутка, определенного по показаниям таймера ФН;
- в случае, если в течение 30 дней с момента фискализации уведомления о продаже маркированного товара не получена квитанция на уведомление для соответствующего документа.
Ни один из этих сценариев также не отражен в описании причин замены фискального накопителя. Собственно, сама замена накопителя по Закону № 54-ФЗ осуществляется по двум основным причинам:
- если истек срок эксплуатации (13 или 36 месяцев, в зависимости от типа ФН — для общего налогового режима или для спецрежимом соответственно);
- если переполнилась память ФН;
- если накопитель сломался, «заглючил».
То есть, причины замены по Закону № 54-ФЗ почти всегда связаны с объективной, обусловленной технологическими причинами, невозможностью пользования фискальным накопителем. А «исключение возможности» фискализации в перечень таких причин не входит — поскольку не предполагает реальной невозможности применения ФН впоследствии.
Таким образом, правомерно сделать вывод о том, что «исключение возможности формирования фискального признака» в случае неприменения ККМ в течение 30 дней — в ситуации, когда в ней есть неотправленные фискальные данные (как и при наличии прочих поводов для блокировки ФН по п. 1 ст. 4.1 Закона № 54-ФЗ), носит временный характер.
Соответственно — блокировка может быть довольно оперативно аннулирована посредством устранения причин для появления «исключения возможности» фискализацией. В случае с блокировкой за длительную смену исключение убирается после формирования очередного отчета о закрытии смены. А в случае нашей блокировки — по истечении 30 дней, при которых не осуществлена передача фискальных данных в ОФД — убирается после того как эти данные, собственно, передаются Оператору.
То есть, для того, чтобы разблокировать онлайн-кассу (ФН) после 30 дней достаточно:
- подключить кассу к интернету;
- настроить ее — если потребуется, необходимым образом, чтобы она могла передать данные в ОФД;
- устранить иные причины, препятствующие передаче записей в ФН в ОФД.
Вместе с тем, таким образом будет решена лишь «техническая» часть проблемы. Никуда не денется другая — юридическая. О ней — далее.
Юридические последствия 30-дневного перерыва в работе ККТ
Выше мы пришли к выводу, что блокировка ФН через 30 дней после неосуществления передачи данных с него в ОФД с технической точки зрения — проблема несущественная. Как и блокировка ФН в силу слишком длинной — превышающей 24 часа, смены, к примеру.
Но зачем, спрашивается, эта «блокировка» вообще нужна — раз реального прекращения функционирования фискального накопителя не происходит? Мы не можем точно утверждать это — поскольку Закон № 54-ФЗ принимали другие люди. Но мы вправе предположить, что «блокировка» — это инструмент информирования ФНС о факте, отражающем некоторое отклонение в порядке использования онлайн-кассы относительно законных правил.
Онлайн-касса, если судить строго по содержанию Форматов фискальных документов ( ССЫЛКА , в соответствии с которыми происходит информационный обмен между кассой и ОФД), никак не «сообщает» в ФНС о том, что прошло 30 дней с момента фискализации выручки и ее непередачи через интернет. Но ФНС сама прекрасно это видит: рано или поздно «удержанный» в памяти ФН фискальный документ все же оказывается в распоряжении ведомства. В нем указана дата формирования чека — и по ней легко узнать, как давно был сформирован чек относительно момента его фактической отправки в ОФД.
В рассматриваемом случае разница между датами будет составлять более 30 дней. Может показаться, что для ФНС данное обстоятельство не может быть прямым поводом для применения штрафных санкций к пользователю кассового аппарата. Но это не совсем так.
Дело в том, что в соответствии с п. 6 ст. 1.2 Закона № 54-ФЗ ( ССЫЛКА ) продавец товара или поставщик услуг, оказанных физлицу, должен фискализировать кассовый чек — с последующей его передачей в ОФД, строго говоря «в момент расчета». Соответственно, если это правило нарушено, то у ФНС сразу же появляется повод применить к хозяйствующему субъекту штрафные санкции — предусмотренные ч. 4 ст. 14.5 КоАП РФ — ССЫЛКА (штраф для должностного лица или ИП — до 3000 рублей, юрлица — до 10 000 рублей).
ФНС ранее выпускала разъяснения — ССЫЛКА (отметим, со ссылкой на позицию Верховного Суда) насчет допустимости расхождения по времени между моментом совершения покупки и моментом выдачи кассового чека покупателю. Налоговики указали, что промежуток между указанными событиями, превышающий 5 минут — основание для привлечения магазина к административной ответственности (и назначении штрафа на основании действовавших тогда редакций ч. 2 ст. 14.5 КоАП РФ и ст. 5 Закона № 54-ФЗ).
Приведенное выше письмо ФНС составлялось, когда еще Закон № 54-ФЗ не включал положений, регламентирующих применение онлайн-касс — нового поколения контрольно-кассовой техники. Намного более технологичного в сравнении с предыдущим — ККМ с ЭКЛЗ. Таким образом, прямую аналогию здесь проводить надо осторожно. Минфин России в письме от 06.04.2018 № 03-01-15/22629 ( ССЫЛКА ) пишет, что ФЗ № 54-ФЗ в редакции, в которой уже есть положения, регламентирующие применение онлайн-касс, не устанавливает конкретного временного периода для формирования кассового чека — но при этом отмечается, что в п. 1 ст. 4.3 Закона № 54-ФЗ сказано, что ККМ должна применяться в момент осуществления расчета.
По существу Минфин мог намекнуть на то, что у пользователя современной онлайн-кассы нет и 5 минут на то, чтобы сформировать чек — как было у владельца ККМ предыдущего поколения. Правда, речь идет о предоставлении его покупателю. А в рассматриваемом случае не происходит другого — передачи данных контролирующему ведомству. Считать ли нарушением тот факт, что эта передача не осуществлена «в момент расчета» или нет — закон однозначно не говорит.
Но законодатель может подразумевать, что осуществление такой передачи должно осуществляться сразу при формировании чека. Который надо выдавать покупателю сразу — вероятно, даже без поправки на правило 5 минут, действовавшее в отношении ККМ предыдущих поколений. Выходит, что между нормами п. 6 ст. 1.2 (о передаче фискальных данных в ОФД в момент расчета) и п. 1 ст. 4.3 (о выдаче чека покупателю в момент расчета) Закона № 54-ФЗ предполагается наличие взаимосвязи. Если касса применена в момент расчета (соблюдено требование по ст. 4.3), то примерно в тот же срок должна быть осуществлена передача данных в ОФД (в целях соблюдения требования по ст. 1.2).
Спрашивается, на что вообще дается 30 дней — до «блокировки» ФН? Правомерно говорить о том, что данный срок установлен, прежде всего, для того, чтобы магазин, вынужденно допустивший нарушение требования по передаче данных по чеку в ОФД «в момент расчета», смог исправить ситуацию. Либо — предпринять все действия, направленные на ее исправление. И тогда — о чем пишут, к слову, сами регулирующие органы, ответственность с него может быть снята (письмо Минфина России от 30.05.2017 № 03-01-15/33121 — ССЫЛКА).
Какие это могут быть действия? По существу, мы уже сказали о них выше: это подключение кассы к интернету и ее необходимая настройка, чтобы она могла передать данные в ОФД. Если они будут произведены, фискальные данные ККМ сможет сразу же передать Оператору. А ФНС «увидит», что хозяйствующий субъект, действительно, нарушил требование о передаче фискальных данных в ОФД «в момент расчета» вынужденно. Даже, вероятно — по не зависящим от него причинам.
Можно ли говорить о том, что ФНС даст аналогичную оценку действиям пользователя ККМ по истечении 30 дней — то есть, по факту «блокировки» накопителя? Правомерно говорить и об этом тоже. Но — при условии, опять же, что у пользователя ККМ будут доказательства, что он старался исправить допущенное нарушение.
Итак, если в течение 30 дней магазин обеспечил «опустошение» записей в ФН — и касса передала все, что в ней есть, в ОФД — никаких проблем быть не должно. Теоретически если такая передача произошла, условно говоря, на 29-й или 30-й день, налоговики могут обратить на это внимание и высказать магазину замечания — мало ли, какие «махинации» он в это время произвел.
Но реальные последствия — в виде штрафов по ст. 14.5 КоАП РФ (причина — несоблюдение требования по формированию чека в «момент расчета» по Закону № 54-ФЗ), могут с наибольшей вероятностью наступить, если «блокировка» все же произошла по истечении 30 дней. Налоговики об этом точно узнают (быть может, в их «софте» даже прописаны алгоритмы для «отлавливания» касс, по которым произошла такая «блокировка») — и могут серьезно спросить с магазина.
Правомерно говорить о наличии способов сведения такой вероятности к минимуму.
Как избежать штрафов если произошла блокировка ФН через 30 дней
Итак, главный повод у налоговиков применить санкции к магазину после 30 дней непередачи данных с кассы в ОФД — несоблюдение сроков по фискализации относительно момента расчетов. Задача магазина — убедить налоговиков, что он сделал все от него зависящее, чтобы соблюсти соответствующее правило о «моменте расчетов». Или — не имел объективной возможности это сделать.
Таким образом, в случае получения от ФНС запроса на предоставление разъяснений по поводу «блокировки» ФН магазину имеет смысл:
- Сообщить в ФНС об обстоятельствах, при которых допущено нарушение.
Скорее всего, они будут объективны — и отражать техническую невозможность передачи данных с ККМ в ОФД. Как вариант — в силу отсутствия интернета.
- Приложить документальные подтверждения указанных обстоятельств.
Например — справку от провайдера о наличии проблем со связью в период применения ККМ.
- Заверить налоговиков («одновременно сообщаем, что») хозяйствующий субъект, в конечном итоге, передал — пусть и с большим опозданием, фискальные данные Оператору, и не скрыл выручку.
Ущерба бюджету нет — и потому штрафовать фирму, собственно, не за что.
Не исключено, конечно, что ФН после «блокировки» передать так и не получится. Например — если онлайн-кассы за период простоя по каким-то причинам выйдут из строя. Тогда все будет сложнее — придется решать вопрос с отчетностью по выручке с налоговиками в частном порядке. В этом случае важно соблюсти главное правило во взаимодействии с современной ФНС — открытость. Необходимо будет дать налоговикам доступ к любой документации, которая будет свидетельствует об отсутствии магазина намерений скрыть выручку в целях уменьшения налоговой базы.
Что делать в таких ситуациях
Итак, можно выделить следующие основные сценарии «неиспользования» онлайн-кассы в течение длительного времени:
- Сценарий, при котором на начало периода неиспользования кассы (выключенной или не выключенной) в ее фискальном накопителе ККМ нет записей по чекам, которые не переданы в ОФД .
В этом случае никаких юридических последствий неприменения ККМ не будет вне зависимости от длительности срока, в течение которого касса простаивает . Возможны технологические — когда придется менять ФН в силу истечения срока его эксплуатации, или когда надо будет обновить прошивку ККМ как условие возобновления ее применения. Но для ФНС это будет неважно — с точки зрения оценки перспектив применения штрафных санкций к магазину.
- Сценарий, при котором в ФН кассы есть записи, не переданные в ОФД, и при этом период неиспользования ККМ не превышает 30 дней .
Такой сценарий — практически самый безопасный. В рамках него почти исключено неосуществление передачи записей по ФН в ОФД в установленный 30-дневный срок, при нарушении которого возможны юридические (как и технологические последствия) перерыва в использовании ККМ.
Довольно маловероятно устаревание прошивки за 1 месяц. Память ФН переполниться в период простоя кассы не может — в силу того, что не будет «пополняться». Поэтому, в течение 30 дней кассу можно смело не использовать — если все фискальные данные в ОФД переданы.
Если фискальные данные переданы в ОФД ближе к концу установленного срока — теоретически у ФНС могут появиться вопросы. Но на них, почти наверняка, будет достаточно ответа «так уж вышло» и не более.
- Сценарий, при котором в ФНС есть записи, не переданные в ОФД, и при этом период неиспользования ККМ превышает 30 дней .
В этом случае предполагается блокировка ФН — в соответствии с п. 1 ст. 4.1 Закона № 54-ФЗ. Но блокировка временная — которую легко снять, просто подключив кассу к интернету. Или — правильно настроив ее (как и устранив прочие причины, по которым не осуществлена своевременная передача записей по ФН в ОФД).
Менять заблокированный накопитель необязательно — поскольку Закон № 54-Ф в рассматриваемом случае (как и в иных случаях «исключения возможности» фискализации — при смене, превышающей 24 часа или при временной разнице между формированием определенных фискальных документов) не предписывает производить замену.
ФНС при рассматриваемом сценарии может справедливо запросить у магазина разъяснения — мотивируя это грубым невыполнением требования п. 6 ст. 1.2 Закона № 54-ФЗ, по непередаче данных в ОФД «в момент расчета». В силах пользователя ККТ — их предоставить. В компетенции ФНС — признать их убедительными.
Читайте статью про Бигдата: что это такое и история этого термина.
Где и как в интернете можно найти информацию о товаре по штрих-коду.
Видео — произойдет ли блокировка онлайн-кассы через 30 дней её неиспользования:
Похожие статьи
Ошибка ФН 235 на кассе АТОЛ: что означает, возможные. Что делать, если обнаружили ошибку ФН 235 на кассе АТОЛ. Возможные варианты решения данной проблемы и какие при этом есть нюансы
Как снять онлайн-кассу с учета в Налоговой службе Снятие онлайн-кассы с учета через личный кабинет или путем очного обращения в ФНС потребует направления заполненного заявления (форма по КНД 1110062) и получение карточки снятия ККТ с учета
Замена фискального накопителя в онлайн-кассах. Порядок замены фискального накопителя в кассовом аппарате и перерегистрации ККТ. Важные моменты, на которые следует обращать особое внимание
Для успешного ведения бизнеса можно подобрать необходимое оборудование для САЛОНОВ КРАСОТЫ , КЛИНИНГА , ОБЩЕПИТА , АВТОСЕРВИСА и других направлений предпринимательской деятельности.