Где лучше хранить деньги: в банке, дома, на карте
Накопив определенную сумму, граждан начинает заботить вопрос где и как лучше хранить деньги, чтобы не лишиться части или всех своих сбережений сразу. О самых надежных схемах расскажет банковский портал Бробанк.ру.
20.01.20, обновили 08.09.21 —> 57801 2 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Где лучше всего хранить деньги
Как бы не банально это звучало, но деньги и ценности лучше и надежнее хранить в банке. Достаточно открыть вклад, чтобы сбережения начали приносить прибыль своему хозяину. Какой именно будет прибыль — сложно сказать, так как здесь многое зависит от условий банковского продукта. Но самое главное, что любой вклад приносит вкладчику доход, а значит, что деньги будут выполнять свою основную функцию — работать.
Если посмотреть на статистику, то она покажется крайне неутешительной. За рекордный в этом отношении 2018 год ЦБ РФ отозвал 55 банковских лицензий. Причины применения санкций для вкладчиков не имеют значения, и в большинстве случаев человек получал от АСВ только какую-то часть своего вклада — не более 1 400 000 рублей в рамках одного вклада.
В этой связи российские граждане все с большим недоверием относятся к банкам, находящимся за пределами ТОП-100. И это правильно: чем ниже организация располагается в общем рейтинге, тем выше вероятность применения в ее отношении санкций со стороны главного регулятора. С другой стороны, чем надежнее банк, тем менее выгодные он предлагает условия по своим программам.
При этом ни одна кредитная организация не может на 100% заверить своих клиентов в том, что в будущем она не столкнется с какими-либо экономическими катаклизмами. Поэтому рекомендуется хранить деньги по принципу «всех яиц и одной корзины»:
- Разделить имеющуюся сумму на части — каждая до 1 400 000 рублей.
- Оформить вклады в разных банках — одну часть суммы размещать в один банк.
Дело в том, что Агентство по страхованию вкладов выплачивает возмещение в пределах страхового покрытие. Сумма покрытия — 1 400 000 рублей. Таким образом, вкладчик в любом случае сохраняет свои деньги, независимо от того, сколько из банков будут одновременно лишены лицензии.
Если вариант со вкладом не подходит
Размещение средств в банке подходит не всем гражданам. По разного рода причинам часть физических лиц ищут альтернативные варианты хранения своих денег. Все же вариант с оформлением нескольких вкладов актуален для тех, кто хочет, чтобы его деньги работали, а не лежали просто так. Деньги, которые не работают — каждую минуту теряют свою ценность.
Как актив, «живые» деньги — не самый лучший вариант. Эта истина была неоднократно доказана специалистами в области экономики и финансов. Этой же теории придерживаются самые известные предприниматели в мире.
Несмотря на это основополагающее правило, часть населения предпочитает, чтобы их сбережения были на расстоянии вытянутой руки. По вкладам, при досрочном снятии, придется ждать какое-то время, пока банк сможет сделать выплату. Если речь идет о больших суммах, то время ожидания может затянуться на 1-2 недели.
Хранение в банковской ячейке
Средства, размещенные на вкладах, подвержены риску. Одновременно с банкротством банка могут «сгореть» все принятые и размещенные им деньги. При размещении вклада деньги запускаются банком в различного рода проекты: в частности, за их счет выдаются потребительские кредиты. За это организация отчисляет своему клиенту оговоренный в соглашении процент.
С банковской ячейкой дела обстоят немного наоборот. Деньги и ценности, принятые от клиентов на хранение, не подвержены никакому риску. На их сохранность не влияет ни отзыв лицензии, ни банкротство банка. Эти активы нигде банком не задействуются: они не приумножаются и не преувеличиваются — банк принимает их только на хранение.
- Открытие ячейки практически на любой срок, с возможностью составления завещания на получение лежащих в ней денег.
- Средства нигде не фигурируют — на них не налагается арест приставами, банк по ним не передает информацию в ИФНС.
- Хранить можно не только наличные деньги, но и любые активы, включая и драгоценности.
- Содержимое ячейки можно забрать в любой момент.
Это основные ответы на вопрос, где хранить деньги без риска. Помимо этих вариантов, банки предлагают массу продуктов — от инвестиций, до доверительного управления, но ни один из них не гарантирует сохранность средств без рисков их утери.
Где хранить деньги дома
Определенная часть граждан предпочитает не связываться с кредитными и прочими организациями, делая выбор в пользу самого простого варианта — хранению своих сбережений дома. В XXI веке это далеко не самый лучший вариант. Главная причина — деньги, лежащие дома, не приносят человеку никакой пользы. Более того, со временем они обесцениваются.
Несмотря на этот существенный минус, в среднем по России именно таким образом люди хранят суммы, которые в совокупности образуют достаточно большой капитал. Часть этого капитала находится в зоне так называемой теневой экономики. Но и «чистый» нал нередко лежит в доме своего обладателя. И причины этому могут быть самые разные.
В первую очередь, на вопрос, где можно хранить деньги дома, напрашивается ответ, — в сейфе.
Чтобы взломать даже небольшой и простейший сейф, злоумышленникам потребуются специальные знания и оборудование. Без специальных знаний становится понятно, что хранение крупной суммы дома — не самое лучшее решение, и прибегать к нему необходимо только в том случае, если в ближайшее время предстоит какая-либо сделка.
Почему не рекомендуется хранить деньги дома
- Риск проникновения в дом злоумышленников.
- Риск возникновения пожара, затопления, иных неблагоприятных обстоятельств, которые приведут к порче денежных знаков.
- Постоянные траты — если деньги находятся на расстоянии вытянутой руки, то тратятся они намного чаще и быстрее, чем деньги, лежащие на вкладах.
При нахождении в другом городе или стране, человеку могут потребоваться деньги — дополнительная сумма для удовлетворения определенных потребностей. Если человек хранит все свои сбережения дома, то ему придется искать альтернативные варианты решения проблемы. При наличии вклада или при размещении денежных средств на карточном счету, перевести их в наличные можно за несколько минут.
| Стоимость от | 0 ₽ |
| Кэшбек | До 5% |
| % на остаток | До 5,5% |
| Снятие без % | До 20000 р./мес. |
| Овердрафт | Нет |
| Доставка | 2-7 дней |
Вкладчики рассказали, как эффективно копить деньги и выбирать депозиты
Пользователи Банки.ру рассказали, как эффективно копить деньги, выбирать между депозитами и накопительными счетами, а также какие нюансы нужно учитывать вкладчикам. Например, чтобы эффективно распределять деньги, лучше использовать и вклад, и накопительный счет. В некоторых случаях, по мнению пользователей Банки.ру, стоит вложиться и в биржевые инструменты.
Эффективные сбережения
- если ключевая ставка растет и есть тенденция к ее дальнейшему росту, то открываем накопительный счет, потому что ставки по большинству из них меняются вместе с ключевой ставкой ЦБ;
- если ключевая ставка падает, то открываем вклады, фиксируя процент.
Выбор вклада
Пользователь с ником bekd выбирает вклады следующим образом:
- «Определяю приемлемые банки. Если размер вклада с учетом будущих процентов будет более застрахованной суммы в 1,4 миллиона рублей, то смотрю только системообразующие банки (за одним исключением: в один не системообразующий банк готов размещать в том числе крупные вклады), если менее 1,4 миллиона, то любые более или менее известные банки. В любом случае не размещаю все или бо́льшую часть средств в один банк», — подчеркивает он.
- «Определяю срок вклада, исходя из своих нужд и ожиданий», — пишет bekd.
- «Смотрю, кто дает наиболее высокие ставки на указанный срок», — продолжает пользователь.
- «Также [обращаю внимание на] удобство вывода денег. Однако это некритично. Если вклад, например, на год, можно забрать деньги и наличными», — заключает он.
Какие депозиты выглядят сейчас наиболее привлекательными для вкладчиков и как они выбирают накопительный счет, можно прочитать здесь.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Если понадобились наличные: где лучше хранить деньги и как быстро взять нужную сумму

Наличные – самая ликвидная форма денег, так как их можно быстро обменять на товары и услуги. Однако у этой формы есть и свои минусы: наличные деньги регулярно обесцениваются из-за инфляции. Тогда как, например, при хранении денег на накопительном счету постоянно начисляются проценты.
Из-за этого всегда актуален вопрос: «Сколько денег лучше хранить наличными, а сколько держать в других формах?»
По словам заместителя руководителя направления «Инвестиции» Банки.ру Никиты Ведерникова, традиционно считается, что стоит держать наличными сумму в размере дохода за три — шесть месяцев. «Чтобы в экстренном случае можно было быстро взять деньги и решить вопрос», — поясняет он.
«Однако сейчас, когда деньги можно легко снимать в банкоматах своего банка или в банкоматах партнеров, совершать мгновенные переводы и платить моментально по картам и QR-кодам, решить экстренный вопрос не наличными деньгами в разы легче», — замечает он.
Кроме того, хранить деньги в безналичной форме выгодно – за это можно получать кэшбэк, бонусы и проценты на остаток.
Какие существуют варианты хранения денег с начислением процентов
Если вам нужен быстрый доступ к деньгам, лучше использовать карту с процентом на остаток или накопительный счет, говорит Ведерников. «Деньги не только всегда под рукой, но еще и приносят регулярный доход, который может покрыть официальную инфляцию», — замечает он.
Если личная инфляция выше официальной, можно рассмотреть другие варианты – вклады или инвестиционные продукты, говорит эксперт. Однако в этом случае стоит учитывать, что доступ к деньгам будет менее гибким.
Накопительный счет
Накопительный счет — это гибрид вклада и текущего карточного счета. В отличие от вклада по нему не зафиксирована ставка на весь срок, то есть банк может ее менять с течением времени. При этом если класть деньги на два-три месяца, это может быть выгоднее вклада, так как зачастую на такой срок банки готовы предлагать повышенные ставки.
Например, сейчас банки предлагают до 14% годовых. Выбрать подходящий накопительный счет можно в этом разделе.
21.08.2023 16:59
С накопительного счета проще снять деньги и не потерять проценты. Это удобный вариант, если вы, например, планируете ремонт, но пока выбираете стройматериалы – деньги лежат на счету, а когда вы примете решение, их можно будет снять с начисленными процентами и купить что-то дополнительно для дома.
Карточный счет с кэшбэком и процентами на остаток
Деньги можно хранить на вашей банковской карте, получая кэшбэк и проценты на остаток. Кэшбэк — это возврат части расходов за покупки, оплаченные картой. С помощью кэшбэка банки стимулируют клиентов чаще оплачивать покупки картой — это один из источников дохода финансовых организаций.
Обычно банки начисляют стандартный кэшбэк — 0,5–1% от суммы покупки. Некоторые банки разрешают выбрать категории с повышенным вознаграждением в размере 3–10% от суммы покупки.
Кроме того, некоторые банки начисляют процент на минимальный остаток по карточному счету – это минимальная сумма, которая была за месяц на карточке.
Тут можно выбрать карту с кэшбэком, а здесь – почитать советы, как получать максимальный кэшбэк.
Инвесткопилка
Инвесткопилка — это банковский счет, который можно использовать одновременно и для накопления, и для инвестирования денег. Владелец инвесткопилки может подключить автопополнение счета со своей дебетовой карты, чтобы каждый месяц откладывать на счет определенную сумму. В инвесткопилку также можно направлять кэшбэк и проценты на остаток.
27.09.2023 12:30
Вторая функция — инвестирование — начинает работать автоматически при пополнении счета: деньги с него банк инвестирует по собственной стратегии, а владельцу начисляет доход. Если же клиент хочет срочно вывести деньги из инвесткопилки, то это можно сделать в часы проведения биржевых торгов.
В этой статье можете подробнее узнать, как работают инвесткопилки и в каких банках их можно открыть.
Вклад
Вклад — один из самых простых консервативных способов сбережения денег. Вклад позволяет клиенту получать заранее известный и гарантированный доход, а банку — привлекать свободные деньги для своей деятельности.
По вкладу могут быть доступны дополнительные опции: возможность частичного пополнения и снятия, капитализация процентов и досрочное расторжение на льготных условиях. Однако в большинстве случаев при досрочном расторжении вкладчик не получит никаких доходов.
Этот способ сбережения отлично подходит, если вам не потребуется большая сумма для трат в срок, на который вы планируете открыть вклад.
Здесь вы можете подобрать подходящие условия по вкладу, в этой статье почитать, как выбрать вклад с помощью сервиса Банки.ру.
Где быстро взять крупную сумму
Если нет сбережений или их недостаточно для вашей цели, их можно взять взаймы, например, с помощью кредитной карты, кредита или займа. Однако перед оформлением кредитного продукта нужно проанализировать свой бюджет. В идеале размер платежей не должен превышать 30% от дохода семьи.
Дальше следует выбрать, на какую цель вам нужны деньги. Здесь можете прочитать, какие виды кредитов бывают и как выбрать подходящий для себя. Кредитная карта отличается от потребительского кредита или ипотеки. В этом тексте можно почитать, в чем основные отличия и когда ее стоит открывать.
Затем важно узнать полную стоимость кредита со всеми процентами и платежами, в том числе за дополнительные услуги, и не переоценить свои возможности.
Также, помимо кредита, можно взять займ в МФО, например, если нужна небольшая сумма на короткий срок. В этом материале подробно разбирали, чем отличается кредит от микрозайма и что выгоднее брать. Здесь можете сравнить условия по кредитам, а тут – узнать, что предлагают МФО.
Еще по теме:
Что выбрать вклад или накопительную карту
В 2020 году вкладчики вывели с банковских счетов миллиарды рублей. Некоторые граждане перевели их на накопительные счета, другие вообще передумали держать деньги в банках. Причиной такого поведения стали три фактора – кризис и снижение доходов, рост ипотечного кредитования по льготной ставке и введение налога на доходы с вкладов в 2021 году. Специалист Бробанка разобрался, что выбрать вклад или накопительную карту и когда лучше использовать оба варианта. Также в материале подробно разобрана ситуация, можно ли не платить налог, если перевести деньги с вклада на накопительный счет.
25.12.20, обновили 23.10.23 —> 30519 0 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Эксперт в области финансовой грамотности и инвестиций. Образование высшее экономическое. Опыт работы в банке – более 15 лет. Регулярно повышает квалификацию и проходит курсы по финансам и инвестициям, что подтверждено сертификатами Банка России, Ассоциации Развития Финансовой Грамотности, Нетологии и других образовательных платформ. Сотрудничает со Сравни.ру, Тинькофф Инвестиции, ГПБ Инвестиции и другими финансовыми изданиями. treskova@brobank.ru Открыть профиль
Сходство вкладов и накопительных карт
Вклад и накопительная карта – это банковские инструменты для накопления сбережений. Они позволяют не только сохранить деньги, но и заработать на процентах. Есть и третий вариант – накопительный счет, с оформленной к нему картой или без нее.
Для удобства допустим, что накопительная карта и накопительный счет – это одно и то же, хотя на самом деле это не всегда так. По накопительному счету могут быть более выгодные условия, чем по накопительной карте или вкладу, а могут быть и менее привлекательные. Это зависит от политика банка и его необходимости в привлечении средств вкладчиков. При этом у большинства банков встречаются все три вида накопительных продуктов одновременно.
Основное сходство вкладов и накопительных карт – деньги находятся под защитой государства. Это самое главное и неоспоримое преимущество вкладов по сравнению с инвестированием. Если банк, в котором открыты счета, подключен в системе страхования вкладов, собственнику вернут суммы до 1,4 млн рублей, даже если компания обанкротится. Если банк не входит в АСВ, лучше не открывать там вклады и не брать карты для накопления. При инвестировании деньги на счетах не застрахованы, поэтому их можно вернуть только в судебном порядке.
Чтобы снизить риски, контролируйте, чтобы в одном банке общая сумма на вкладах, накопительных картах, зарплатных и прочих счетах не превышала 1,4 млн рублей. Если денег больше, переведите часть в другой банк или оформите вклад на имя близкого человека. В принципе вкладчик сможет вернуть и суммы превышающие 1,4 млн рублей. Однако эта процедура растянется на более продолжительный срок, в то время как застрахованный лимит обязаны вернуть собственнику в течение 1 месяца после банкротства.
Отличия двух видов накопления
Основные отличия банковских вкладов и накопительных карт:
| Условие | Вклад | Накопительная карта |
| Доступ к деньгам | По истечении срока договора. При досрочном расторжении большая часть дохода будет потеряна. Досрочное расторжение чаще всего доступно только в офисах в рабочие дни | В любое время, когда потребуется, как наличными, так и по безналу. Однако могут быть установлены лимиты на обналичивание или перевод средств. Кроме того за операции могут снимать комиссию |
| Последствия снятия средств со счета | Расторжение договора. Для нового вклада нужен новый договор | Можно повторно положить деньги на счет и снова копить сумму |
| Срок действия | Ограничен договором, но может быть продлен или автоматически пролонгирован с взаимного согласия сторон | В большинстве случаев не ограничен |
| Расходы на оформление | Бесплатно | Чаще всего возникают расходы на выпуск и обслуживание дебетовой карты к счету |
| Безопасность | Максимальная. Снять деньги без вкладчика можно только по его доверенности | Данные карты можно скомпрометировать при расчетах в магазине или на сайте. Поэтому деньги защищены хуже, чем на вкладе |
| Стартовый капитал | Самые выгодные ставки на крупные суммы вкладов. Некоторые банки не открывают вклады на суммы меньше 50-100 тысяч рублей | Начать накопление с помощью карты можно даже с пары сотен или 1 000 рублей |
С полученных процентов, как по вкладу, так и по накопительной карте, необходимо уплатить налог на доходы физических лиц, если они выходят за рамки установленного лимита. О том, как происходит расчет, более подробно описано в последнем разделе статьи.
Банковские вклады
- срочные непополняемые и без возможности снимать деньги;
- срочные с пополнением, а также с частичным снятием или без него;
- бессрочные вклады до востребования с неограниченным пополнением и снятием;
- рублевые и валютные.
Наиболее распространенное правило, чем больше у вкладчика прав и свобод в отношении денег на вкладе, тем ниже процентная ставка.
- количество и частоту пополнений;
- сумму минимального и максимального пополнения;
- количество и частоту снятия средств со счета;
- сумму минимального и максимального снятия;
- остаток, до которого можно снимать деньги;
- период, до или после которого нельзя ни снимать, ни пополнять вклад.
С 2021 года банки обязаны передавать информацию о полученных процентах по вкладам в федеральную налоговую службу до 1 февраля очередного года, следующего за отчетным.
Если доход превысит лимит, с вкладчика удержат 13% НДФЛ независимо от того налоговый он резидент РФ или нет.
Лимит считают по формуле: 1 млн рублей * Размер ключевой ставки на 1 января отчетного года. Все что выходит за пределы этой суммы подлежит налогообложению.
Плюсы и минусы банковских вкладов
У банковских вкладов несколько плюсов и минусов:
| Преимущества | Недостатки |
| Вклад можно открыть дистанционно или в офисе банка. Некоторые банки стимулируют клиентов к онлайн оформлению более высокой процентной ставкой | Не все банки предоставляют клиентам возможность оформить вклад дистанционно. Значит, придется обращаться в офис в рабочие часы |
| Доходность по вкладу понятна, и ее легко рассчитать. Ставка в большинстве случаев не меняется на протяжении всего срока действия договора. Хотя встречаются программы с плавающей процентной ставкой, но это более редкий вариант. В любом случае банк не меняет ставку по вкладу в одностороннем порядке | Ставки по вкладам незначительно опережают темпы официальной инфляции, поэтому назвать их эффективным инструментом накопления достаточно сложно |
| Можно выбрать программу с капитализацией процентов и приумножать накопления еще быстрее. Для таких программ предусмотрено дополнительное понятие – эффективная ставка, которая несколько выше, чем та, которая заявлена первоначально | Не всегда проценты по вкладу капитализируются |
| Деньги застрахованы государством в пределах 1,4 млн рублей | Если закрыть вклад досрочно, значительная часть накоплений будет пересчитана по минимальной ставке |
| Можно выбрать программу с пополнением и снятием средств со счета, но при этом ставка по депозиту снизится | В большинстве случаев нельзя вывести деньги в тот же день, как только потребуется. Особенно неудобно, если сумма понадобится в выходные или праздничные дни |
Хотя ставки по вкладам практически равны темпам инфляции – это самый безрисковый и консервативный способ накопления, который понятен всем россиянам.
Накопительная карта
- Получать проценты на остаток средств на счете.
- Получать кэшбек за участие в программе лояльности.
Накопительные карты выпускают в разных платежных системах и валютах.
При заказе карты выбирайте ту валюту, в которой поступают доходы, или ту, в которой предстоят растраты накоплений. Например, на отдых в Европе, логичнее копить в евро, а на покупку акций американской компании, лучше собирать сумму в долларах.
Некоторые банки предлагают помощь в выборе стратеги накопления при открытии накопительной карты или счета. Клиент указывает, какая сумма ему нужна и к какому сроку, а банк дает совет, сколько потребуется откладывать ежемесячно, чтобы достичь поставленной цели. К примеру, такая возможность есть у всех вкладчиков Тинькофф банка.
- не нарушать размер минимального остатка средств на счете, например 20 000 рублей;
- проводить расчеты по карте на определенную сумму, например ежемесячные покупки в магазинах на 10 000 рублей;
- не превышать максимальный остаток средств на счете, например, некоторые банки не начисляют проценты, если на карте больше 1 млн рублей;
- соблюдать другие требования банка, например, проводить минимум одну операцию оплаты или обналичивания средств с карты в месяц.
Доходы от накопительных счетов, также как и от вкладов, учитываются ФНС при подсчете налогооблагаемой базы, если ставка по ним превышает 1%.
Процентные доходы по всем счетам и вкладам, открытым на одного гражданина суммируются независимо от типа счета и валюты. Поэтому бессмысленно рассчитывать, что налоговая не будет учитывать доходы от накопительных счетов и карт.
Плюсы и минусы накопительных карт
У накопительных карт, как у банковских вкладов, свои плюсы и минусы:
| Преимущества | Недостатки |
| В большинстве случаев накопительный счет можно открыть в мобильном приложении банка. В некоторых банках доставляют на дом карты, привязанные к накопительному счету, в других – потребуется обратиться в офис | Банк может изменить процентную ставку по накопительному счету или карте в одностороннем порядке |
| Можно вносить и снимать деньги в любое время. Хотя для тех, кто хочет получить максимальную выгоду, могут установить неснижаемый остаток или прописать другие ограничения | Доход незначительно превышает официальный уровень инфляции, а может даже быть меньше, если владелец счета не соблюдает условия для начисления процентов |
| Допускается открывать накопительный счет на любой срок и хранить на нем любую сумму. Но застрахованный предел, такой же как и по вкладам – 1,4 млн рублей | Если банком установлен лимит по максимальной сумме, и он превышен, тогда не будут начислены проценты на остаток средств на счете |
| Можно в любой момент снять с карты наличные или перевести деньги со счета на счет | Некоторые банки повышают ставку по накопительным счетам только при подключении премиального тарифа или других платных услуг |
| Можно выбрать программу с капитализацией процентов, но такие варианты встречаются реже, чем по банковским вкладам | Без привычки копить и наработанной финансовой дисциплины можно растратить все деньги, которые хранятся на карте |
| Если сумма собрана, снята и потрачена на поставленную цель, не надо открывать новый счет для накопления, а можно использовать этот | Если данные карты скомпрометированы, посторонние смогут получить доступ к деньгам |
Можно свести к минимуму количество недостатков, если открыть не накопительную карту, а накопительный счет. Например, со счета без карты нельзя снять деньги в любом банкомате, и нет требований по ежемесячным тратам. Кроме того, невозможно скомпрометировать данные и увести деньги со счета.
Накопительные карты и счета также как и вклады относятся к безрисковым способам инвестирования.
Как выбрать банковский вклад
- надежность банка и его участие в АСВ;
- процентную ставку;
- минимальную сумму для размещения;
- срок;
- возможность и условия пополнения и частичного изъятия;
- условия досрочного расторжения договора.
Чтобы уравновесить при сравнении вклады и накопительные карты, рассмотрим только вклады с возможностью пополнения. При таком допущении снизится максимальная процентная ставка, которую сможет получить вкладчик, так как самые выгодные предложения по вкладам без пополнения и снятия.
Допустим, вкладчик ищет программу для размещения суммы 100 000 рублей сроком на 1 год. В рейтинг попали только программы, по которым можно пополнять сумму. Однако для чистоты сравнения итоговой выгоды, рассмотрим все программы без учета пополнения.
- Тинькофф банк. СмартВклад.
- Почта банк. Вклад «Капитальный онлайн».
- Банк Санкт-Петербург. Вклад «Стратег online».
Рассмотрим каждую программу подробнее.
СмартВклад
- ставка 5%;
- сумма от 50 000 рублей;
- срок от 3 до 24 месяцев;
- возможна капитализация процентов по выбору клиента, что в итоге дает эффективную ставку 5,11% через 365 дней;
- с возможностью пополнения и частичного снятия;
- выплата процентов ежемесячно.
Через 365 дней вкладчик получит 5 116 рублей.
«Капитальный»
- ставка 4,25%;
- сумма от 50 000 рублей;
- срок от 181 до 546 дней;
- с капитализацией процентов, что в итоге дает эффективную ставку 4,27% через 367 дней;
- с возможностью пополнения и без частичного снятия;
- выплата процентов в конце срока.
Через 367 дней вкладчик получит 4 273 рубля.
«Стратег online»
- ставка 4%;
- сумма от 5 000 рублей;
- срок от 31 до 1 798 дней;
- без капитализации процентов;
- с возможностью пополнения и без частичного снятия;
- выплата процентов в конце срока.
Через 367 дней вкладчик со 100 000 рублей получит 4 000 рублей.
Если сумма вклада и срок размещения окажутся больше, чем в приведенном примере, самые выгодные предложения банков будут другими. Это надо учитывать при составлении рейтинга под свои условия.
Как выбрать накопительную карту
- надежность банка и его участие в АСВ;
- процентная ставка на момент открытия счета;
- стоимость выпуска и обслуживания карты;
- доступ к дополнительным функциям, например начисление кэшбека;
- ограничение банка-эмитента, например, начисление процентов только при ежемесячных тратах определенной суммы или нахождении на счете конкретного лимита средств;
- условия частичного изъятия.
- УБРиР «Пора».
- Банк Уралсиб «Прибыль».
Рассмотрим каждую карту подробнее.
«Пора»
- ставка 6% годовых при ежемесячных тратах от 60 000 рублей, если не выполнять условие – 1%;
- выпуск бесплатный, а обслуживание карты 99 рублей в месяц;
- плата за карту не взимается первые 2 месяца, а также если остаток на счетах в УБРиР от 100 000 рублей в месяц или ежемесячные траты от 15 000 рублей;
- бесплатное снятие наличных в своих кассах и банкоматах, в сторонних платное;
- лимит суммы ежедневного снятия – 100 00 рублей, ежемесячного – 1 000 000 рублей;
- программа кэшбека баллами от 1% до 6% при выполнении определенных условий;
- через 365 дней владелец карты при выполнении условий получит 6 000 рублей.
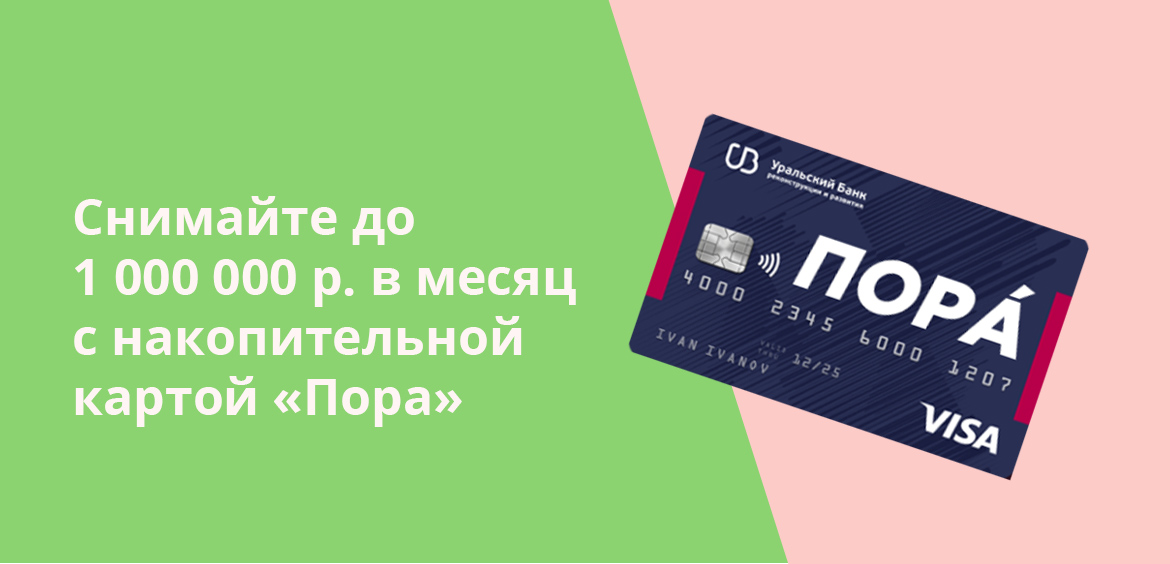
УБРиР не возьмет плату за обслуживание карты, если пользователь соблюдет требования, но если этого не сделать, из наколенного дохода потребуется вычесть эту стоимость.
«Прибыль»
- ставка 5,25% годовых при ежемесячных тратах от 10 000 рублей и остатке на счете суммы до 2 000 000 рублей;
- если покупок меньше, чем на 10 000 рублей – ставка 0,25% годовых, если остаток на счете больше 2 млн рублей – процент не начисляют;
- выпуск карты бесплатный;
- обслуживание карты 49 рублей в месяц, плата не взимается первые 2 месяца, а также, при остатке на счетах больше 5 000 рублей в месяц или ежемесячных тратах больше 1 000 рублей;
- бесплатное снятие наличных только в своих банкоматах;
- лимит ежедневного снятия300 00 рублей, ежемесячного – 500 000 рублей;
- программа кэшбека баллами с последующей конвертацией в рубли;
- через 365 дней вкладчик при выполнении всех условий получит 5 250 рублей.
В Уралсибе самые простые условия по ежемесячным тратам, по сравнению с остальными картами их приведенного рейтинга. Поэтому ежемесячную стоимость обслуживания карты можно не вычитать из предполагаемой прибыли.
Если карты из топ-3 постоянно пополнять, накопленная сумма будет больше, но если деньги периодически снимать, выгода уменьшится. Это надо учитывать при составлении собственного рейтинга.
Итоги сравнения вкладов и накопительных карт
При сравнении вкладов и накопительных карт сделано допущение, что клиенту соблюдал все условия банка. Итоговый результат сведем в таблицу:
| Программа | Накопленная сумма, в рублях |
| Тинькофф банк. СмартВклад | 5 116 |
| Почта банк. Вклад «Капитальный онлайн» | 4 273 |
| Банк Санкт-Петербург. Вклад «Стратег online» | 4 000 |
| УБРиР. Карта «Пора» | 6 000 |
| Банк Восточный. Карта №1 Ultra | 5 500 |
| Уралсиб. Карта «Прибыль» | 5 250 |
Все карты из топа показали более высокую доходность, чем вклады. Но в отличие от вкладов, где можно деньги положить на счет и забыть о них на целых год, при использовании карт придется постоянно отслеживать условия банка для начисления процентов. Кроме того по карте УБРиР «Пора» достаточно не всем удастся тратить по 60 000 рублей в месяц, поэтому и максимальная прибыль будет не у каждого держателя. Самые простые условия для исполнения по карте Уралсиба «Прибыль», но даже она показала более высокую доходность, чем СмартВклад Тинькофф банка.
- открыть вклад, на котором будет лежать основная сумма средств, по которой легко спрогнозировать доходность;
- оформить накопительную карту с необходимым остатком средств для начисления процентов и проводить по ней расчеты, чтобы получать кэшбек и иметь постоянный доступ к резервной сумме.
Помните, если вы используете накопительную карту для расчетов, всегда соблюдайте меры предосторожности, как при расчетах в магазине, так и при оплате на сайтах. Если накоплена большая сумма средств, установите лимит на расходные операции с карты. Например, запретите единоразовые траты сумм свыше 5 000 или 10 000 рублей или ограничьте ежедневный лимит.
Большинство банков позволяет клиентам самостоятельно устанавливать суточные лимиты или ограничения по сумме. Это можно сделать в личном кабинете интернет-банка или мобильном приложении. В других банках эту опцию можно активировать в офисе или с помощью специалиста горячей линии. Любая мера предосторожности будет нелишней, если речь идет о ваших сбережениях.
Когда выбирать вклад, а когда накопительную карту
- Важно иметь постоянный доступ к своим деньгам: в путешествии, командировке, при нестабильном доходе и в случае форс-мажорных обстоятельств.
- Необходимо хранить деньги непродолжительный и не точно установленный срок до 6 месяцев. Найти доходный вклад на такой период сложнее, а если деньги потребуются до истечения срока договора можно потерять почти все накопленные проценты.
- Пополнение будет проходить часто, но разными суммами. Большинство вкладов можно пополнять только по определенной схеме, например, 1 раз в месяц на 10 000 рублей или в размере 10% от суммы первоначального взноса.
- Необходим удобный финансовый продукт, который выступает как расчетным инструментом, так и накопительным. Вклад не сможет обеспечить такую функцию.
- Сложно сдерживать желания, нет навыка накопления или трудно следовать выбранной стратегии. Для расторжения вклада необходимо пройти больше шагов, чем при обналичивании средств с накопительной карты.
- Расходы на выпуск и обслуживание карты перекрывают большую часть выгод, которые дает ее использование. По вкладам дополнительных расходов нет.
- Сложно выполнить условия банка по неснижаемому остатку, ежемесячным тратам или другим ограничениям.
- Необходимо сохранить крупную сумму на длительный срок. Надежность вкладов гораздо выше, чем у накопительной карты. Данные невозможно скомпрометировать, значит вывести деньги без вкладчика невозможно.
- Необходимо подсчитать доходность заранее. Условия по договорам вкладов неизменны, поэтому их можно легко спрогнозировать. По накопительным картам условия обслуживания могут быть изменены в любой момент и в одностороннем порядке без согласия вкладчика.
Если обобщить все плюсы и минусы, то вклад выгоднее выбирать для длительного накопления, а накопительный счет с картой для сбора денег на конкретную цель. Например, на отдых, машину или финансовую подушку безопасности для семьи.
Налогообложение вкладов и накопительных карт
Некоторые россияне неверно истолковали поправки в российском законодательстве, которые касаются налогообложения доходов от вкладов, которые вступят в силу с 2021 года. Они поняли информацию буквально и поспешили снять деньги с банковских вкладов. Это заблуждение подогревает и большее количество советов в интернете, в которых бывшим вкладчикам предлагают «спрятать» деньги от налоговой на накопительных счетах. На самом деле это заблуждение.
С 1 января 2021 года доходы полученные от средств на счетах и вкладах, по которым процентная ставка превышает 1% годовых, подлежат налогообложению. Поэтому совершенно неважно как банк назовет свою программу – накопительный счет, доходная карта, счет-копилка, депозит или вклад.
Налог на доходы по процентам не касается суммы вклада, его начисляют только на полученные проценты. Срок уплаты НДФЛ до 1 декабря следующего года после отчетного. То если за проценты, начисленные по вкладу или накопительному счету в 2021 году, потребуется заплатить налог до декабря 2022 года. Ничего считать самостоятельно не потребуется. Сумму налога посчитает ФНС, она же и пришлет уведомление.
Пример расчета налога с дохода от вклада и накопительного счета
- 20 декабря 2020 года открыт депозит на год на сумму 700 000 рублей под процентную ставку 6% годовых с выплатой в конце срока.
- Этот же клиент в октябре 2021 года оформил накопительную карту под 5% при остатке средств на счете в диапазоне от 100 000 до 1 000 000 рублей. Первоначальный взнос на карту составил 500 000 рублей, в ноябре и декабре карта была пополнена дважды на 200 000 рублей.
Для удобства подсчетов допустим, что дополнительных требований у банка по тратам не было, сумма хранилась целый месяц, а пополнения приходились на 1 число месяца.
Если ключевая ставка на 1 января 2021 года сохранится на уровне 4,25, тогда общий лимит процентов, которые не подлежат налогообложению для одного вкладчика 42 500 рублей.
Доходы по вкладу:
700 000 * 6% = 42 000 рублей
20 декабря 2021 года вкладчик получит 42 000 рублей процентов. Эта сумма входит в лимит 42 500 рублей и не подлежит налогообложению.
- октябрь 500 000 * 5% = 2123 рубля;
- ноябрь 700 000 * 5% = 2973 рубля;
- декабрь 900 000 * 5% = 3822 рубля.
- Итоговый доход за 3 месяца = 8918 рублей.
Общий доход по вкладу и накопительной карте за 2021 год составил:
42 000 + 8 918 = 50 918 рублей
Налогооблагаемая сумма дохода и налог, который потребуется уплатить:
50 918 – 42 500 = 8 418 * 13% = 1 094,34 рубля
Вкладчик обязан заплатить 1 094,34 рубля в ФНС до 1 декабря 2022 года. Налоговая ему пришлет уведомление именно на такую сумму.
Избежать налогообложения при превышении законодательно установленного лимита не удастся. Можно попытаться уйти от налогов и открыть несколько счетов на членов семьи, но тут важно оценить возможную экономию на налогах и дополнительные риски. Более подробно о том, как не платить налоги с вклада, читайте в отдельной статье Бробанка.