Какие социальные программы действуют на покупку вторичного жилья?
Всю жизнь снимаю жилье в старом фонде. Сейчас планирую купить свое.
Все льготы по ипотеке — для новостроек, но мне это не подходит: новые районы — грязь, стройка и ремонты вокруг. А я хочу уютную квартиру в толстых стенах, пусть даже и с устаревшей планировкой.
Но государство будто не заинтересовано в развитии вторичного рынка. Какие социальные программы действуют на покупку вторичного жилья?
помогает клиентам с ипотекой
Вы правы: большинство льготных ипотечных программ, которые субсидирует государство, работают для новостроек. Но меры господдержки есть и для покупки в ипотеку готового жилья. Расскажу о них и о том, как можно снизить базовую ставку.
Программы господдержки по ипотеке на готовое жилье
В отличие от рынка новостроек, такие программы работают для определенных категорий людей — например, многодетных семей или тех, кого признали нуждающимися в жилье.
Обычно льготные программы распространяются только на жилье, которое продает застройщик. Это может быть не только строящаяся квартира, но и готовая — в сданном доме. Например, иногда попадаются не жилые комплексы в новых кварталах, а отдельно стоящие дома в обустроенных районах с развитой инфраструктурой.
Купить жилье у частников можно только по дальневосточной, арктической и сельской ипотечным программам.
Основные виды господдержки такие.
Социальная ипотека. По этой программе регион компенсирует оплату части стоимости жилья до 30—100% или субсидирует ставку по кредиту. Обычно льгота работает для учителей, уникальных специалистов или врачей, но чаще для людей, которые состоят на учете по улучшению жилищных условий, или многодетных семей.
В каждом регионе свои требования. Бывает, что для получения компенсации получатель субсидии должен, например, заключить трудовой договор с госучреждением минимум на 10 лет, — так работает социальная ипотека в Московской области. Еще она есть, например, в Москве, Архангельской области, Санкт-Петербурге.
Ипотека «Молодые учителя». Правительственный регламент позволяет регионам заключить с Минобрнауки соглашение о субсидировании ипотечных кредитов для учителей до 35 лет. За счет этого ставка для них снижается до 8,5%. Подобная программа работает, например, в Мурманской области и Алтайском крае.
Военная ипотека. Для военнослужащих государство предлагает особую программу. По ней государство выплатит кредит за человека в пределах установленного лимита. Подробно о том, как работает такая ипотека, — в другой статье Тинькофф Журнала.
Региональные программы для отдельных категорий людей — обычно для тех, кто нуждается в жилье, кого переселяют из аварийного жилья или представителей определенных профессий. Например, в Ростовской области работает льготная ипотека «Дисконт», а в Самарской области — ипотека для медиков и педагогов по ставке ниже базовой на 3 п. п.
, но доступна она только в ВТБ.
Полный перечень доступных льготных программ по ипотеке можно получить в местной администрации или посмотреть на сайте «Дом-рф».
Дальневосточная и арктическая ипотеки позволяют взять кредит по ставке до 2%. По этим программам, в отличие от всех предыдущих вариантов, можно купить готовое жилье у частного лица, например квартиру или дом.
Бывают и негосударственные льготные программы. Некоторые крупные работодатели предлагают сотрудникам скидку по ипотеке. Так, РЖД в партнерстве с двумя банками субсидирует часть процентов по ипотеке.
Как снизить ставку по ипотеке на вторичном рынке
Если льготные программы вам недоступны, есть способы снизить базовую ставку по ипотеке. Подробно об этом написано в другой статье Тинькофф Журнала. Коротко повторю.
Стать зарплатным клиентом банка. Многие кредиторы снижают ставку таким клиентам. В последние годы скидку предлагают и тем, кто готов перевести зарплату на карту банка после того, как оформит ипотеку. Скидка по ставке — 0,5—1 п. п.
Сюда же относятся и корпоративные клиенты — организации, которые обслуживаются в банке или аккредитованы при нем. Заемщикам из таких компаний банки тоже делают скидку по ставке.
Часто банки сами устанавливают скидки по ставкам для клиентов определенных категорий — например, врачей, научных сотрудников или работников МЧС, — которые не могут претендовать на субсидии или социальную ипотеку. Так, у банка «Дом-рф» есть ипотека для медработников.
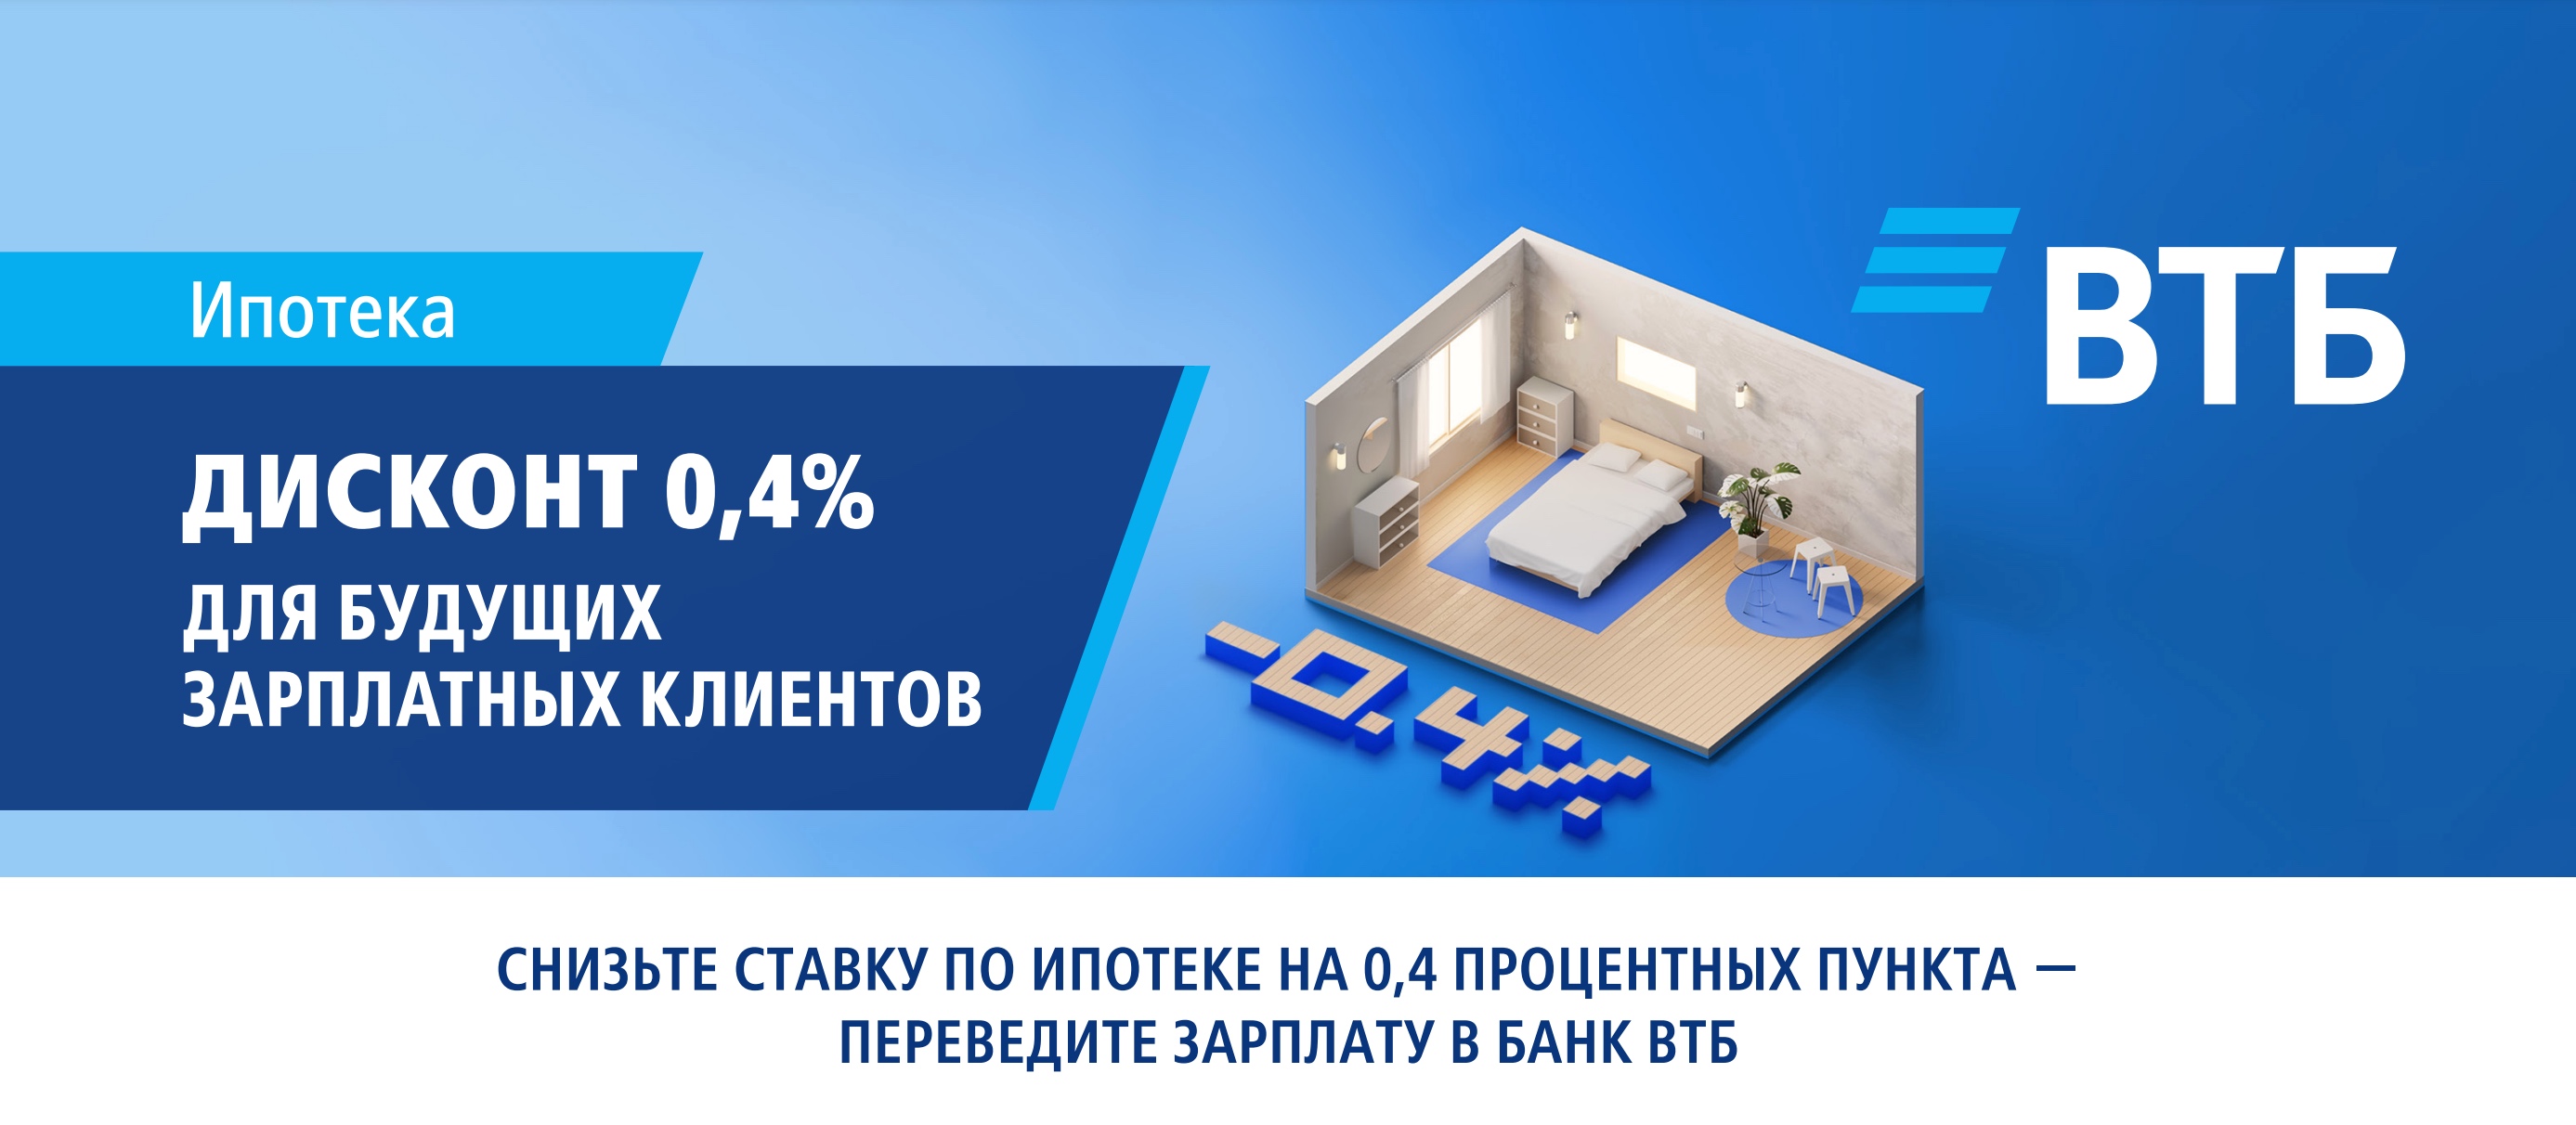
Например, ВТБ дает будущему клиенту скидку по ставке в 0,4 п. п. Для этого нужно перевести зарплату в банк в течение трех месяцев после оформления ипотеки. Источник: vtb.ru
Использовать допуслуги банка. Часто это позволяет снизить базовую ставку в среднем на 0,3—1 п. п. Обычно для этого нужно:
- оформить добровольное страхование жизни и здоровья;
- подать онлайн-заявку на сайте банка;
- воспользоваться сервисом электронной регистрации сделок;
- подтвердить профиль через госуслуги — то есть пройти авторизацию через портал и предоставить банку доступ к персональной информации: паспортным данным, прописке, СНИЛС, данным о состоянии лицевого счета в СФР.
Увеличить сумму кредита. Многие банки делают скидку по ставке для большой суммы кредита. Тут у каждого банка свои лимиты: это может быть, например, 6 млн рублей или больше — 10—15 млн рублей, обычно зависит от региона.
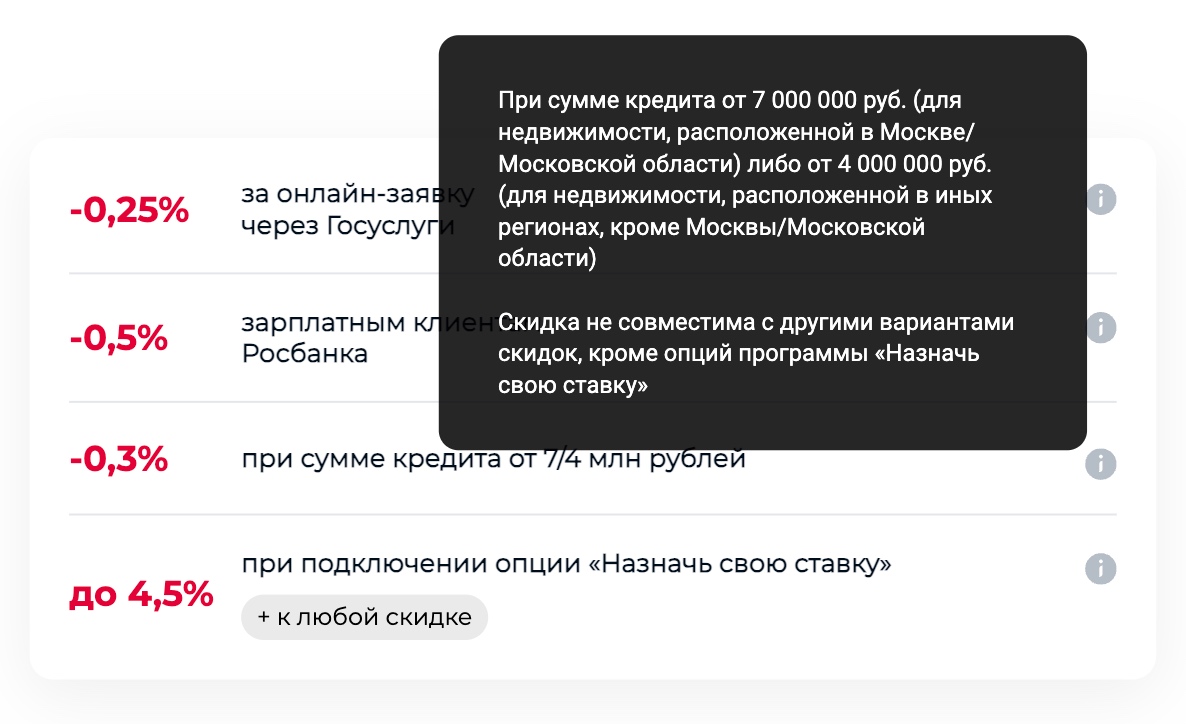
Например, «Росбанк-дом» предлагает скидку при сумме кредита от 7 млн рублей для Москвы и области или от 4 млн рублей для остальных регионов. Источник: rosbank-dom.ru
Увеличить первоначальный взнос. Это снижает риски банка. Большинство рады клиентам с высоким взносом — тем, кто вместо привычных 15—20% готов внести 40—50% . Скидка — до 1—2 п. п.
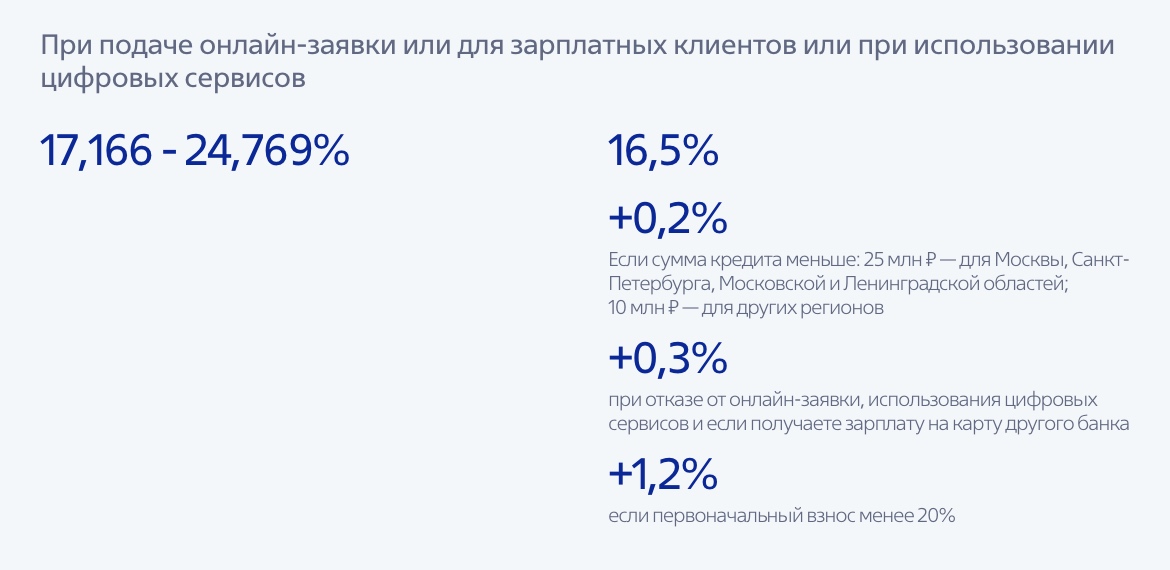
Например, в ВТБ при взносе менее 20% ставка будет выше на 1,2 п. п. Источник: vtb.ru
Сравнить предложения разных банков. Иногда небольшие региональные банки предлагают более низкие ставки в сравнении с крупнейшими кредиторами.
Таких банков не стоит бояться: вы оформляете кредит и берете у банка деньги в долг, а не отдаете свои. Если кредитор, например, обанкротится, у заемщика просто сменится получатель денег — вносить платежи нужно будет по новым реквизитам. Условия договора не изменятся — это запрещено законом.
Уплатить комиссию за снижение ставки. Многие банки запустили новую услугу — снижение ставки за комиссию. Работает это так: заемщик оплачивает комиссию 2% от суммы кредита, и банк снижает одобренную ставку на 1%. Снизить ставку можно на весь срок ипотеки или только на первые несколько лет. В последнем случае комиссия будет ниже.
Второй вариант интересен клиентам, кто планирует погасить кредит досрочно или вынужден брать ипотеку по высоким ставкам — например, как в январе 2024 года. Через некоторое время, как было уже не раз, ЦБ начнет снижать ключевую ставку, а вслед за ним и банки — ставки по кредитам и вкладам. Тогда можно будет рефинансировать кредит под более низкий процент.
Быстро выйти на сделку. Некоторые банки поощряют клиентов, которые после положительного решения не затягивают со сделкой. За это предлагают скидку от 0,3 до 0,5 п. п.
Работа системы скидок зависит от банка: у одних они суммируются, у других — нет.
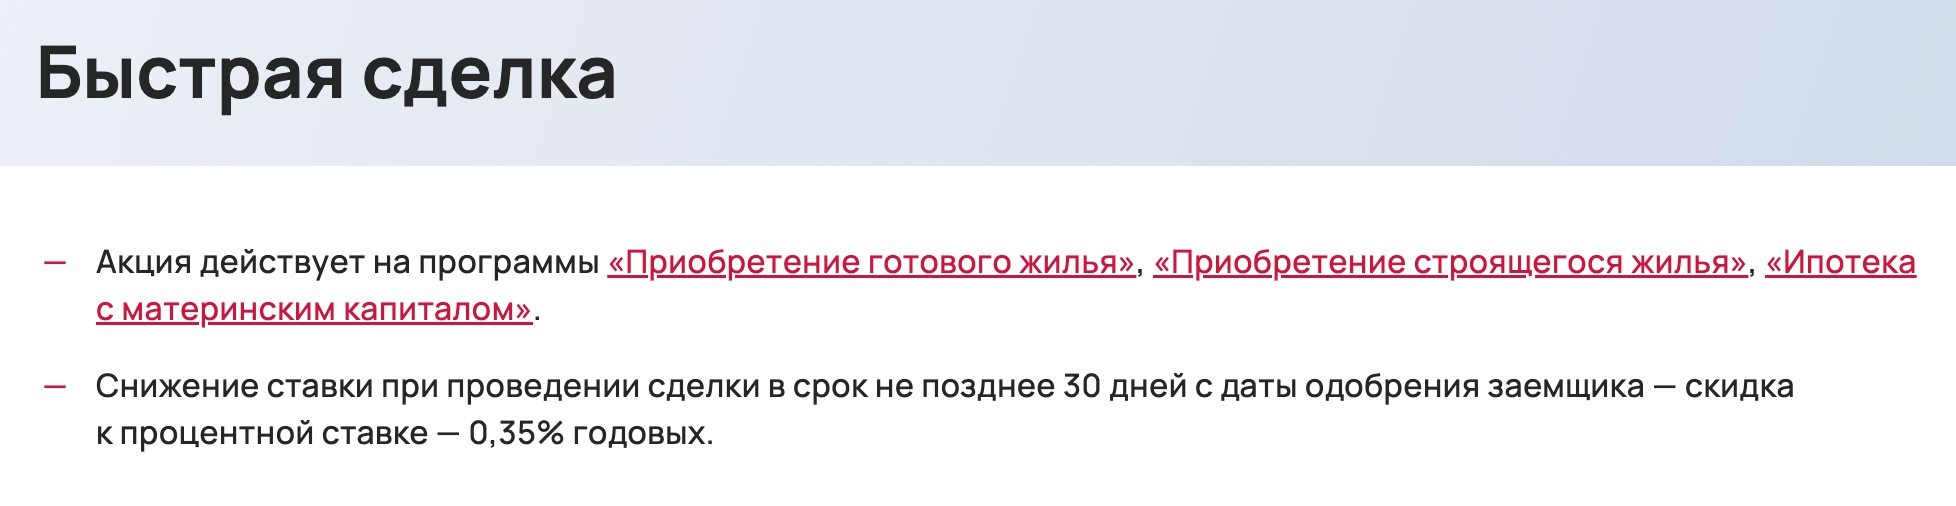
Например, УБРиР предлагает скидку 0,3 п. п., если провести сделку в течение 30 дней после того, как банк одобрит кредит. Источник: ubrr.ru
Что делать в вашем случае
Для начала проверьте, не подходите ли вы или члены вашей семьи под льготные программы, например социальную ипотеку.
Если нет, проанализируйте предложения банков. Не исключено, что среди новостроек попадется готовый дом в обустроенном квартале и получится оформить квартиру по льготной ипотеке у застройщика.
Если льгот нет, узнайте в банках об акциях или скидках, которые они предлагают ипотечным клиентам. Бывает, что у заемщика минимальный взнос — 20%, а банк дает скидку от 21%. Обычно найти недостающий 1% взноса — посильная задача. В итоге ставка будет ниже, а вместе с ней и переплата.
Что делать? Читатели спрашивают — эксперты отвечают
Задать свой вопрос
Вопрос был задан 11.08.2022 и дополнен ответом эксперта 17.01.2024
Елена Грудинина
Покупали вторичку в ипотеку? Расскажите, по какой программе:


Конечно, государство не заинтересовано во вторичном рынке. Все льготные программы — они вообще-то придуманы не из заботы о гражданах, чтобы помочь им улучшить свои жилищные условия, а исключительно для поддержки застройщиков. А в чём тут вопрос?)
Я тоже вот задумался о своём жилье. И вот что смотрю, почему льготы семейным парам, сейчас вроде до 35 лет какие льготы? Ведь паре им проще вдвоем платить ипотеку, нежели одному, не правда ведь? Получается и так льгота, один я плачу условно 50 тысяч платеж, а тут вдвоём пополам.
Идём дальше сейчас льготы для IT — опять же из зарплаты не маленькие, то есть позволяет выплачивать ипотеку, почему опять им льготы? Зарплата позволяет спокойно платить без всяких скидок и льгот.
Ну не моё это, ни за какие коврижки не хочу в эту сферу, мне нравится то чем сейчас занимаюсь. Да деньги может не большие, но всё устраивает.
Идём далее гос поддержка почему то новостроек. Опять по себе, не хочу покупать в «человейеиках» по душе не высотные дома — не выше 9, ну пусть 12 этажей. А остальное это сплошной проходной двор, шум соседей, вечные ремонты и т.п. Почему нет льготных программ на вторичное жильё?

Roman, государству нужны семьи, айтишники и застройщики.
Roman, «льготы для IT — опять же из зарплаты не маленькие, то есть позволяет выплачивать ипотеку, почему опять им льготы?»
а что непонятного? это способ их заземлить, чтобы зарубеж не уехали
Roman, вы представляете себе масштаб махинаций, если льготную ипотеку распространить на вторичное жильё? Фиктивных сделок купли-продажи станет немыслимое количество. Как пример. Человек получил в наследство от бабушки квартиру в Москве стоимостью 15 млн рублей. С другом (братом, сватом) делают следующее: один из них подаёт заявку на ипотеку, ее одобряют на сумму 12 млн. Пишут договор купли/продажи, расписку в получении средств 3 млн. в качестве первоначального взноса, остальное в ипотеку под льготные, допустим 6%. В итоге у этого дуэта на руках 12 млн под льготный процент и возможность разместить их под 15 и выше процентов на депозите, разница между платежом по ипотеке и процентом по депозиту будет неплохая. Итого имеем: государство (все мы) получаем огромный минус при возмещении банкам разницы между льготной ставкой и ключевой и опять же обеспечение жильем нуждающихся не вышло, ведь по сути квартира осталась в одних руках. Квартира на вторичном рынке уже поучаствовала в формировании ВВП, и в рассматриваемом случае она просто увеличит денежную массу в стране, а товарной ценности не несёт (она просто как залог в ломбарде под небольшой процент), а значит разгоняет инфляцию. Дав возможность купить ее под льготный процент мы с вами получим огромное поле для спекуляций и ещё большую чем сейчас инфляцию. Я так вижу ситуацию. Я против льготной ипотеки в том виде, который сейчас, хоть у меня она есть. Я бы отменил льготную ипотеку прямо сейчас.

Сергей, Я бы отменил льготную ипотеку прямо сейчас. согласна.
про вторичку: господдержка не людей, а застройщиков, только в этом дело. остальное от лукавого
Льготная ипотека с господдержкой в 2024 году: самое главное
Льготная ипотека — это кредит на покупку жилья с поддержкой государства по ставке ниже рыночной. Рассказываем, какие программы льготной ипотеки доступны в 2024 году, кто и как может ими воспользоваться.
Развернуть
Что такое ипотека с господдержкой?
Льготная ипотека — это когда банки выдают займы клиентам на приобретение недвижимости под сниженный процент, а разницу между рыночной и льготной ставками банку выплачивает государство.
Условия получения льготной ипотеки
Главное, что нужно от заёмщика, — иметь российское гражданство. Нет никаких требований к семейному положению, наличию детей, региону покупки квартиры или нынешним жилищным условиям. Однако у каждого банка будут свои условия по возрасту заявителя, наличию у него постоянной работы и источников доходов и некоторым другим критериям — чтобы убедиться в его платёжеспособности. Оформить субсидированную ипотеку можно для покупки:
- квартиры в строящемся доме или строящегося индивидуального жилого дома по ДДУ;
- готового жилья от застройщика;
- земельного участка с дальнейшим строительством дома.
Кроме того, получить льготный кредит разрешается для строительства частного дома по договору подряда.
Купить квартиру или дом на вторичном рынке с помощью этой программы нельзя. Срок кредита — до 30 лет, сумма первоначального взноса — 30% от стоимости жилья.
Изменения в программе в 2024 году: последние новости
Льготная ставка и максимальные суммы кредита по госпрограмме менялись несколько раз. C 1 января 2023 года ставка — 8%. Именно под такой процент можно оформить кредит для покупки жилья до 1 июля 2024 года. Пониженная ставка действует на протяжении всего срока ипотеки.
Сумма, которую можно занять у банка в рамках программы, ограничена —6 миллионов рублей. Ранее в Москве, Санкт-Петербурге, Московской и Ленинградской областях максимальная сумма кредита составляла 12 миллионов рублей. Теперь лимит в 6 миллионов рублей одинаковый для всех регионов.
Льготную ипотеку разрешается сочетать с рыночной. То есть часть денег заёмщик может взять по сниженной ставке, а остаток — на обычных условиях. Например, представим, что обычная ставка по ипотеке от банка составляет в Екатеринбурге 15%. Если квартира стоит 9 миллионов рублей, то 6 миллионов рублей можно взять под 8% годовых, а оставшиеся 3 миллиона — под 15%.
Общая сумма ипотеки с сочетанием льготной и рыночной ставок тоже ограничена: в зависимости от региона максимум можно оформить 15 миллионов рублей или 30 миллионов рублей.
Как получить ипотеку с господдержкой
Оформить льготную ипотеку можно в одном из банков-участников. Всего в программе 80 кредиторов, полный список перечислен здесь. Подать заявку на льготную ипотеку можно сразу в несколько банков, а затем выбрать наиболее выгодные условия.
Для обращения в банк потребуются:
- паспорт;
- СНИЛС;
- справка о доходах по форме 2-НДФЛ (можно запросить у работодателя или получить в личном кабинете на сайте налоговой службы);
- для мужчин до 27 лет — военный билет;
- в некоторых случаях понадобится свидетельство о заключении (или расторжении) брака.
Программы господдержки ипотеки в 2024 году
Льготная ипотека под 8% годовых — не единственная возможность купить жильё в кредит с поддержкой от государства. В России действует ещё несколько программ, которые помогают семьям обзавестись недвижимостью. Вот какие виды льготной ипотеки ещё доступны в 2024 году:
Семейная ипотека под 6%
Кому положена:
- семьям, в которых в период с 2018 по 2023 год родился ребёнок;
- семьям, где есть ребёнок любого возраста с подтверждённой инвалидностью.
- семьи, в которых есть два и более детей, не достигших 18 лет на дату заключения ипотечного договора.
Общие условия: ипотеку под 6% можно оформить для покупки жилья в новостройке или дома с земельным участком. Кроме того, можно получить ипотеку для рефинансирования уже действующего ипотечного кредита. Например, если муж и жена оформили в 2018 году ипотеку по ставке в 12% годовых, а в 2022 году у них родился первенец, они могут обратиться в банк с заявлением пересмотреть условия кредита.
Программа действует до 1 июля 2024 года, а если инвалидность у ребёнка была установлена и он родился до 31 декабря 2023 года, — тогда до 31 декабря 2027-го. Сумма первоначального взноса — 20% от суммы сделки. Как оформить такую льготную ипотеку, подробно расписано на сайте оператора программы .
Дальневосточная ипотека под 2%
Кому положена: россиянам младше 35 лет. Заёмщиками могут стать и владельцы гектара на Дальнем Востоке – возраст в этом случае не важен.
Общие условия: программа предназначена для заселения дальневосточных регионов. Она действует до конца 2030 года. Льготный кредит выдают на покупку жилья в новостройках у застройщика, либо вторичного жилья в сельской местности. Максимальная сумма кредита — 6 миллионов рублей. Размер кредита может быть больше — до 9 миллионов рублей, но только при условии, что заёмщик будет покупать или строить дом площадью более 60 кв. м. Подробнее об условиях программы можно узнать на сайте Консультационного центра ДОМ.РФ .
Арктическая ипотека под 2%
Кому положена: супруги и родители не старше 35 лет, участники программ «Арктический гектар» и «Повышение мобильности трудовых ресурсов», а также медики и педагоги в возрасте от 21 года до 70 лет.
Общие условия: Льготную ипотеку можно оформить на покупку квартиры в новостройке, готового жилья на территории сельских поселений и моногородов, а также на строительство частного дома. Программа действует в Мурманской области, Республиках Карелии и Коми, Красноярском крае, Архангельской области, Ямало-Ненецком и Ненецком автономных округах, Якутии и на Чукотке. Максимальная сумма кредита — 6 миллионов рублей или 9 миллионов рублей при строительстве или покупке жилого дома более 60 кв. м. Первоначальный взнос — 20%. Подробности можно узнать на сайте ДОМ.РФ .
Сельская ипотека под 3%
Кому положен: любому россиянину, который планирует купить жильё в сельской местности.
Общие условия: можно приобрести любую недвижимость в деревне, селе, посёлке или городском поселении с числом жителей не более 30 000 человек. Программа действует бессрочно, но получится ли взять ипотеку, зависит от суммы, которую правительство ежегодно выделяет на субсидирование этого типа кредита, и экономической ситуации в стране. К примеру, в августе 2023 года банки приостановили приём заявок из-за недостаточного финансирования, однако уже в октябре 2023 года выдачу кредитов возобновили. Перед тем как подавать документы в банк, уточните, в каком статусе находится программа. Максимальная сумма кредита — до 6 миллионов рублей во всех регионах. Первоначальный взнос — 20% от стоимости жилья. Узнать больше об условиях программы можно по ссылке.
Материнский капитал
Кому положена: семьям, у которых есть материнский капитал. Выплату от государства разрешают использовать сразу после рождения ребёнка либо когда ребёнку исполнилось три года.
Напоминаем, сейчас получить материнский капитал можно, если второй или последующий ребёнок родился после 1 января 2007 года или если первый ребёнок родился после 1 января 2020 года. После февральской индексации сумма выплаты в 2024 году составляет:
- на первенца — 631 тыс. рублей;
- на второго или последующего ребёнка — 834 тыс. рублей или 203 тыс. рублей, если ранее семья получала выплату на первенца.
Общие условия: материнский капитал можно использовать для покупки жилья, первоначального взноса по ипотеке (в том числе льготной) или погашения действующей жилищной ссуды. Подробную инструкцию о том, как оформить материнский капитал на покупку жилья, можно прочитать здесь .
450 000 рублей на погашение ипотеки многодетным семьям
Кому положены: семьям, в которых с 1 января по 31 декабря родился третий или последующий ребёнок с российским гражданством.
Общие условия: субсидию в размере 450 000 рублей выдают для погашения ипотеки, полученной до 1 июля 2024 года. Жилищный кредит может быть оформлен на новостройку, вторичное жильё или частный дом. Воспользоваться такой льготой можно только один раз. Условия предоставления господдержки многодетным семьям подробно описаны в Федеральном законе .
Материал по теме
Господдержка для бюджетников
Кому положена: в некоторых российских регионах врачи, учителя и соцработники могут получить 1 миллион рублей на покупку жилья. Кроме того, молодые учёные, работники научной и бюджетной сфер, а также ветераны боевых действий могут получить социальную ипотеку. Размер ставки и условия программы определяются каждым регионом самостоятельно.
Общие условия: бюджетникам, нуждающимся в улучшении жилищных условий, необходимо проработать в своей сфере больше пяти лет. Обращаться за получением субсидии нужно в жилищный комитет городской администрации по месту жительства. Там подскажут, какие документы подготовить.
Ипотека для IT-специалистов
Кому положена: работники аккредитованных IT-компаний 18–50 лет могут оформить ипотеку с господдержкой по ставке до 5% годовых. Важный нюанс — заработная плата специалиста от 36 до 50 лет включительно до вычета НДФЛ должна составлять больше 70 000 рублей, для айтишников из городов-миллионников — больше 120 000 рублей, а для жителей Москвы — больше 150 000 рублей. К заёмщикам в возрасте до 35 лет включительно требования о минимальной заработной плате не предъявляются. Чтобы получить ипотеку на льготных условиях, нужно иметь гражданство РФ.
Общие условия: программа действует до конца 2024 года. Купить в ипотеку с господдержкой можно квартиру в новостройке или дом у юрлица — подрядчика или застройщика. Максимальная сумма кредита — 18 миллионов рублей в субъектах с населением более одного миллиона человек, для всех остальных регионов — 9 миллионов. Первоначальный взнос — от 20% годовых. Проверить, соответствует ли компания-работодатель условиям программы, и подать заявку на льготную ипотеку можно в специальной форме на портале Госуслуг.
Приобретаете жильё в ипотеку? Вам обязательно потребуется его обезопасить от бытовых случайностей. Кстати, в МТС Страховании можно сравнить предложения разных компаний и оформить нужную страховку буквально за пять минут и без наценки.
Как купить или построить дом с помощью льготной ипотеки: все программы в 2024 году

Это универсальная программа, которой может воспользоваться каждый россиянин, независимо от возраста, профессии, региона жительства, семейного положения и наличия детей.
Ипотека выдается под 8% годовых. В 2023 году минимальный размер первоначального взноса по ней был повышен до 30%, а максимальная сумма кредита для столичных регионов снижена до 6 млн рублей (вместо 12 млн ранее).
Процентная ставка: до 8%.
Первоначальный взнос: от 30%.
Размер кредита: до 6 млн рублей для всех регионов.
Срок действия программы: до 1 июля 2024 года.
Семейная ипотека
Воспользоваться семейной ипотекой могут только заемщики с детьми, при этом наличие супруга или супруги необязательно. Важно, чтобы было выполнено любое из трех условий:
- Двое и более несовершеннолетних детей.
- Один ребенок, рожденный с 1 января 2018 по 31 декабря 2023 года.
- Ребенок с инвалидностью.
Все те же условия распространяются на усыновленных детей.
Обратите внимание, если первый ребенок будет рожден в 2024 году, оформить ипотеку по этой программе пока не получится.
Процентная ставка: до 6%.
Первоначальный взнос: от 20%.
Размер кредита: до 12 млн для Москвы, Московской области, Санкт-Петербурга и Ленинградской области; до 6 млн рублей для остальных регионов.
Срок действия программы: до 1 июля 2024 года.
IT-ипотека
Эта программа была разработана специально для сотрудников IT-компаний. Важное условие — организация-работодатель должна быть в списке аккредитованных Минцифры, проверить это можно на портале «Госуслуги».
Для заемщиков, которые собираются взять такую ипотеку, есть несколько важных ограничений:
- Возраст — до 50 лет.
- Минимальный размер заработка для заемщиков 36 лет и старше: от 150 тысяч для сотрудников компаний в Москве, от 120 тысяч для сотрудников компаний в городах-миллионниках, от 70 тысяч для сотрудников компаний в остальных городах.
Процентная ставка: до 5%.
Первоначальный взнос: от 20%.
Размер кредита: до 18 млн для регионов-миллионников, до 9 млн рублей для остальных.
Срок действия программы: до 31 декабря 2024 года.
31.12.2023 00:30
Дальневосточная ипотека
Те, кто собирается купить или построить дом в регионах Дальневосточного федерального округа, могут воспользоваться специальной льготной ипотекой. Она действует на покупку или строительство жилья в Амурской, Еврейской, Магаданской, Сахалинской областях, Забайкальском, Камчатском, Приморском, Хабаровском краях, Бурятии, Якутии и Чукотском автономном округе.
В сельских территориях этих регионов можно купить готовый дом на вторичном рынке, в остальных случаях — только у застройщика или юрлица, которое является первым собственником объекта недвижимости. Также можно построить дом самостоятельно или с подрядчиком.
Обратите внимание. Вынужденные переселенцы с территорий Украины, ЛНР и ДНР могут купить жилье на вторичном рынке на всей территории Дальнего Востока, а не только в сельской местности.
Еще одно важное условие касается категорий потенциальных заемщиков. Взять дальневосточную ипотеку могут:
- семьи, в которых оба супруга не старше 35 лет;
- родители-одиночки младше 35 лет с детьми, не достигшими возраста 19 лет;
- участники программы «Дальневосточный гектар»;
- участники региональных программ повышения мобильности трудовых ресурсов;
- сотрудники медицинских и образовательных учреждений, проработавшие на Дальнем Востоке не менее 5 лет;
- вынужденные переселенцы с территорий Украины, ЛНР и ДНР;
- работники оборонно-промышленного комплекса.
Процентная ставка: до 2%.
Первоначальный взнос: от 20%.
Размер кредита: до 9 млн рублей, если площадь жилья больше 60 м²; в остальных случаях — до 6 млн рублей.
Срок действия программы: до 31 декабря 2030 года.
Арктическая ипотека
Условия арктической ипотеки совпадают с условиями дальневосточной, за исключением регионов, в которых она действует. Это Мурманская область, Ненецкий и Ямало-Ненецкий автономные округа, а также часть территории Архангельской области, Красноярского края, Карелии и Коми.
Кто может оформить арктическую ипотеку:
- семьи, в которых оба супруга не старше 35 лет;
- родители-одиночки младше 35 лет с детьми, не достигшими возраста19 лет;
- участники программы «Арктический гектар»;
- участники региональных программ повышения мобильности трудовых ресурсов;
- сотрудники медицинских и образовательных учреждений, проработавшие на Дальнем Востоке не менее 5 лет;
- вынужденные переселенцы с территорий Украины, ЛНР и ДНР;
- работники оборонно-промышленного комплекса.
Процентная ставка: до 2%.
Первоначальный взнос: от 20%.
Размер кредита: до 9 млн рублей, если площадь жилья больше 60 м²; в остальных случаях — до 6 млн рублей.
Срок действия программы: до 31 декабря 2030 года.
Сельская ипотека
В августе 2023 года Минсельхоз России приостановил выдачу сельской ипотеки из-за роста ключевой ставки, но уже в октябре она возобновилась. Правда, не в таких объемах, как раньше. Список банков, принимающих заявки на сельскую ипотеку, можно найти здесь.
Жилье, которое покупается или строится по этой программе, должно находиться в населенном пункте, где живет меньше 30 тысяч человек. Не участвуют в программе Москва, Санкт-Петербург и региональные центры.
Заемщик обязан сделать прописку в купленном или построенном доме в течение полугода после его регистрации, а затем пять лет подтверждать, что не переехал. Иначе ставку по ипотеке могут поднять до рыночной.
Сельскую ипотеку разрешается оформить на дом на вторичном рынке, но есть условия по его «возрасту»: не старше 5 лет, если продавец — физическое лицо, не старше 3 лет, если продавец — юридическое лицо.
Процентная ставка: до 3%.
Первоначальный взнос: от 20%.
Размер кредита: до 6 млн рублей.
Срок действия программы: бессрочно.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Как оформить льготную ипотеку: обзор программ с господдержкой

В большинстве банков обычная ставка по ипотеке — 10-12%, и с такими условиями стоимость квартиры увеличивается минимум на пару миллионов. Но есть способ купить жильё, не переплачивая такую сумму — взять льготную ипотеку под процент примерно в два раза меньше.
Мы составили гайд по четырём программам с господдержкой и разобрались, как оформить льготную ипотеку.
Льготная ипотека
Кому подойдёт: всем.
Ставка: до 8%
Максимальная сумма: до 12 млн рублей в Москве, Санкт-Петербурге, Московской и Ленинградской областях, до 6 млн рублей в других регионах.
Максимальный срок: 30 лет.
Первоначальный взнос: минимум 15% от стоимости жилья, можно использовать материнский капитал.
На какие цели можно оформить ипотеку:
— покупка квартиры в строящемся доме;
— покупка готовой квартиры у застройщика;
— покупка земельного участка;
— строительство частного дома самостоятельно или по договору подряда.
Купить вторичное жильё нельзя.
Программа действует до июня 2024 года. У неё нет особых требований для заёмщиков, поэтому её можно оформить, когда другие варианты ипотеки с господдержкой не подходят по условиям.
Если на покупку жилья нужна сумма больше максимальной, разницу можно оформить по рыночной ставке. Тогда общая сумма ипотеки не может превышать 30 млн в Москве, Санкт-Петербурге, Московской и Ленинградской областях, 15 млн — в других регионах.

Семейная ипотека
Кому подойдёт: семьям, в которых есть родной или усыновлённой ребёнок, рождённый с 1 января 2018 года по 31 декабря 2023 года. Программу могут продлить — актуальные условия смотрите на Дом.рф .
Ставка: до 5% для Дальнего Востока, до 6% для других регионов.
Максимальная сумма: до 12 млн рублей в Москве, Санкт-Петербурге, Московской и Ленинградской областях, до 6 млн рублей в других регионах.
Максимальный срок: 30 лет.
Первоначальный взнос: минимум 15% от стоимости жилья, можно использовать материнский капитал.
На какие цели можно оформить ипотеку:
— покупка квартиры в строящемся доме;
— покупка готовой квартиры от застройщика;
— покупка земельного участка с готовым частным домом или таунхаусом;
— покупка вторичного жилья в сельском поселении на Дальнем Востоке;
— покупка земельного участка.
— строительство частного дома по договору подряда;
— рефинансирование ранее оформленной ипотеки.
Купить вторичное жильё вне Дальневосточного федерального округа нельзя.
Если сумма ипотеки превышает ограничения, можно оформить одну часть суммы по льготной ставке, а другую — по рыночной. Допустим, вы покупаете квартиру в Екатеринбурге за 10 млн рублей. 6 млн берёте по льготной ставке, а остаток — по обычной, которую предложит банк. При этом общая сумма ипотеки не должна превышать 30 млн в Москве, Санкт-Петербурге, Московской и Ленинградской областях, и 15 млн — в других регионах.
Квартиру от ПИК можно купить по семейной программе со ставкой от 4%. Например, взять в ипотеку жильё за 5 млн рублей с первоначальным взносом 1 млн. При сроке 30 лет ежемесячный платёж составит около 25 тысяч рублей. Из документов нужны только паспорт и СНИЛС.

Ипотека для IT-специалистов
Кому подойдёт: сотрудникам IT-компаний в возрасте от 22 до 44 лет.
Ставка: до 5%
Максимальная сумма: до 18 млн рублей в городах-миллионниках, до 9 млн рублей в других регионах.
Максимальный срок: 30 лет.
Первоначальный взнос: минимум 15% от стоимости жилья, можно использовать материнский капитал.
На какие цели можно оформить ипотеку:
— покупка квартиры в строящемся доме;
— покупка готовой квартиры от застройщика.
— покупка частного дома от застройщика;
— покупка земельного участка;
— строительство частного дома по договору подряда.
Программа доступна специалистам, которые работают по трудовому договору в аккредитованных IT-компаниях. Проверить аккредитацию можно по ИНН организации на сайте Госуслуг. Программистам, которые оформлены как самозанятые или ИП, сотрудникам иностранных фирм льготная IT-ипотека не подойдёт.
Чтобы взять ипотеку по программе, нужно соответствовать требованиям по средней зарплате за последние 3 месяца до вычета НДФЛ. В городах-миллионниках это минимум 150 тысяч рублей, в других регионах от 100 тысяч рублей. Должность в компании не имеет значения: не обязательно быть программистом и писать код. Ипотеку может оформить, например, маркетолог, аналитик или бухгалтер.
После увольнения льготные условия сохраняются ещё 3 месяца. В течение этого времени нужно снова устроиться в аккредитованную IT-компанию, иначе банк повысит ставку до рыночной.
Если размер ипотеки больше максимальной суммы кредита, часть денег банк выдаст под льготную ставку. Всё, что выходит за ограничения — под рыночную. Тогда в городах-миллионниках можно купить жильё стоимостью до 30 млн рублей, в других регионах — до 15 млн рублей. Например, если вы покупаете квартиру в Санкт-Петербурге за 20 млн рублей, сможете оформить 18 млн по льготной ставке, а 2 млн — по рыночной.

Военная ипотека
Кому подойдёт: военнослужащим Вооружённых сил и Росгвардии.
Ставка: от 5,85% до 12% в зависимости от банка.
Максимальная сумма: зависит от ежегодного взноса Министерства обороны.
Максимальный срок: устанавливается так, чтобы заёмщик выплатил кредит до достижения предельного возраста для прохождения военной службы — 45–50 лет. Например, если военнослужащему 30 лет, а на пенсию он выйдет в 50, то кредит дадут не больше, чем на 20 лет.
Первоначальный взнос: минимум 15% от стоимости жилья, можно использовать материнский капитал.
На какие цели можно оформить ипотеку:
— квартира в строящемся доме;
— готовая квартира от застройщика;
— вторичное жильё;
— земельный участок с готовым частным домом.
Программа входит в накопительно-ипотечную систему, которая устроена так: когда военнослужащий заключает контракт с Вооружёнными силами РФ, на его имя открывают денежный счёт. Ежегодно Министерство обороны перечисляет туда сумму, которая одинакова для всех военных и не зависит от звания или срока службы. В 2022 году она составила 311 тысяч рублей.
Через 3 года после открытия счёта военнослужащий может использовать деньги от Минобороны как первоначальный взнос по ипотеке и погашать ими ежемесячные платежи.

Что нужно, чтобы оформить ипотеку с господдержкой
Для всех льготных основной пакет документов один и тот же:
— паспорт заёмщика;
— один из документов, подтверждающих платёжеспособность — справка 2-НДФЛ, выписка из ПФР, справка по форме банка, налоговая декларация для ИП или справка из приложения «Мой налог» для самозанятых;
— для военной ипотеки — свидетельство НИС вместо документа, подтверждающего доход;
— для семейной ипотеки — свидетельства о рождении детей.
Порядок действий для оформления тоже одинаковый.
1. Подайте заявку в банк и получите предварительное одобрение.
2. Сделайте оценку недвижимости — отчёт, где указана рыночная стоимость квартиры, и предоставьте документ в банк.
3. Заключите договор купли-продажи с продавцом или застройщиком.
4. Подпишите кредитный договор в банке.
5. Оформите имущественную страховку — это обязательное условие. Можно добавить личное страхование жизни и здоровья, чтобы снизить ставку на 0,5–1% в зависимости от банка.
6. Зарегистрируйте право собственности на квартиру: подайте в Росреестр свой паспорт, заявление от продавца или застройщика о передаче прав на недвижимость, договоры с банком и продавцом. Получите выписку ЕГРП.
7. Подайте выписку ЕГРП в банк. Как только он перечислит деньги на счёт продавца, сделка завершена.
Процесс оформления отличается только у военной ипотеки, потому что в этом случае заёмщик оплачивает квартиру не своими деньгами — погашает кредит «Росвоенипотека» из федерального бюджета.
Инна Солдатенкова, ведущий эксперт по кредитным продуктам Банки.ру:
«У военной ипотеки почти все шаги такие же, как для остальных программ. Отличается только пятый пункт, как подпишете кредитный договор с банком. Затем нужно заключить договор целевого жилищного займа с «Росвоенипотекой», и учреждение перечислит деньги со счёта в банк».
В статье описаны общие условия по льготной ипотеке, но банк может предъявлять свои требования к заёмщикам, например, к уровню дохода. Можно подать несколько заявок, а после предварительного одобрения остановиться на одном варианте — где больше сумма или ниже ставка.
Чтобы подобрать квартиру по ипотеке с господдержкой, воспользуйтесь калькулятором от Банки.ру. Выберите местоположение, комфортный первоначальный взнос, ежемесячный платёж — и получите список вариантов от ПИК со ставкой от 4%.
Реклама | ПАО «ПИК СЗ»
Представленные в материале расчеты носят информационный характер.