Что включается и не включается в базу для расчета среднего заработка
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Положения об особенностях порядка исчисления средней заработной платы):
- заработная плата;
- надбавки и доплаты;
- выплаты, связанные с условиями труда;
- премии и вознаграждения, предусмотренные системой оплаты труда.
Что не включается в базу среднего заработка
Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда: материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др. (п. 3 Положения об особенностях порядка исчисления средней заработной платы).
Из расчетного периода исключается время, а также начисленные за это время суммы, если (п. 5 Положения об особенностях порядка исчисления средней заработной платы):
- за работником сохранялся средний заработок в соответствии с законодательством РФ (за исключением перерывов для кормления ребенка);
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством РФ.
Как определяется сумма заработка
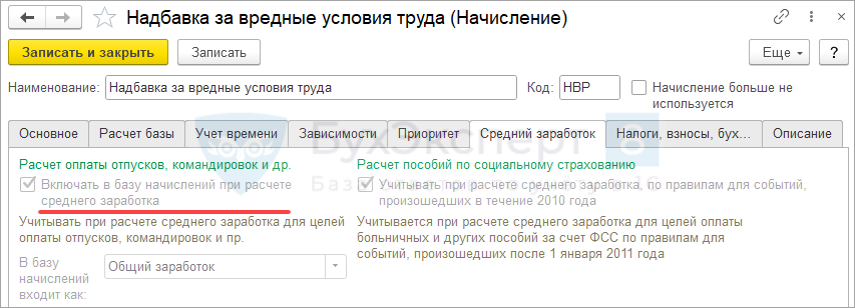
Включение доходов в расчет среднего определяется настройками начислений на вкладке Средний заработок .
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Суммы доходов, включенные в средний заработок, записываются в регистр накопления Данные о начислениях для расчета среднего заработка (общий) при проведении документов начисления:
- e1cib/list/РегистрНакопления.ДанныеОНачисленияхДляРасчетаСреднегоЗаработкаОбщий
См. также:

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Классификация начислений для расчета среднего заработка.
- Учет индексации при расчете среднего заработка.
- Варианты оплаты в месяце с отгулом в 1С 8.3 ЗУП 3 и их влияние на расчет среднего заработкаПорядок предоставления отгулов четко не прописан в законодательстве. Сегодня мы.
- Расчет среднего, если в расчетном периоде нет доходовНормативная база Положение об особенностях порядка исчисления средней заработной платы.
Оцените публикацию
(2 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Добавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.
Учитывается ли премия при расчете отпускных?
Учитывается ли премия при расчете отпускных — вопрос нередкий и неслучайный, поскольку у премиальных выплат есть ряд нюансов как в отношении самой процедуры учета их в доходе, значимом для расчета отпускных, так и в порядке определения суммы, принимаемой в этот расчет. Рассмотрим эти особенности.
Вам помогут документы и бланки:
- Какие выплаты включаются в расчет отпускных в 2022 — 2023 годах?
- Что регулирует процесс включения премий в расчет?
- Какие правила в части премий важны для расчета отпускных?
- Учет ежемесячной премии и премии за квартал
- Как в расчет входит годовая премия?
- Единовременные и разовые премии: особенности учета
- Последствия ошибок в принятии в расчет премий
- Итоги
Какие выплаты включаются в расчет отпускных в 2022 — 2023 годах?
Согласно действующему трудовому законодательству у каждого работника существует право на использование ежегодного отпуска (ст. 114 ТК РФ), возникающего не ранее чем через 6 месяцев после начала работы у конкретного работодателя, что не препятствует его досрочному предоставлению (ст. 122 ТК РФ). Время этого отпуска подлежит оплате работодателем.
Нормальная длительность отпуска — 28 календарных дней (ст. 115 ТК РФ), но может быть больше за счет:
- дополнительного отпуска, дающегося из-за особых условий труда (ст. 116–119, 348.10 ТК РФ);
- нерабочих праздничных дней, попадающих в период отпуска (ст. 120 ТК РФ).
Возможна разбивка отпуска на несколько частей (ст. 125 ТК РФ), при этом каждую из них оплачивают отдельно. Если работник увольняется, не воспользовавшись своим правом на ежегодный отпуск, ему положена за это компенсация (ст. 127 ТК РФ), расчет которой делают по тем же правилам, что и расчет обычных отпускных.
Оплату периода нахождения в отпуске определяют из расчета среднего заработка, единые общие правила исчисления которого содержит ст. 139 ТК РФ. Правила сводятся к следующему:
- В расчете этого заработка задействованы все выплаты, предусмотренные действующей у работодателя системой оплаты за труд, вне зависимости от того, за счет какого источника они сделаны.
- Для расчета берут фактически начисленный доход и фактическое время работы за 12 календарных месяцев, предваряющих месяц того события, ради которого считают средний заработок. Но работодатель может утвердить и иной период для расчета, если это не приведет к ухудшению положения работника.
- Среднедневной заработок определяют как общую сумму дохода за период расчета (расчетный период), деленную на 12 месяцев и на среднее количество календарных дней в месяце (29,3).
- Обязанность установления нюансов исчисления среднего заработка возложена на Правительство РФ.
Таким образом, премии, входящие в систему оплаты труда (ст. 129 ТК РФ), учитывают в доходе для исчисления среднего заработка при расчете отпускных. Перечень премий, учтенных в этой системе, должен быть зафиксирован хотя бы в одном из таких документов, как (ст. 135 ТК РФ):
- трудовое соглашение;
- положение об оплате труда;
- положение о стимулировании (премировании);
- коллективный договор.
Подробнее об оформлении документа, отражающего систему оплаты за труд, читайте в статье «Положение об оплате труда работников — образец 2022-2023».
Что регулирует процесс включения премий в расчет?
Нюансам, имеющим значение для расчета среднего заработка, посвящено положение об особенностях порядка исчисления средней заработной платы, утвержденное постановлением Правительства РФ от 24.12.2007 № 922 (далее — положение № 922), и именно в нем говорится предметно о премиях.
Премии упоминаются в подп. «н» п. 2 положения № 922, где отмечается, что эти выплаты обязательно должны быть предусмотрены действующей системой оплаты за труд. Но основные моменты, касающиеся премий, изложены в п. 15 положения № 922. Они предписывают премиальные выплаты, начисляемые:
- Ежемесячно, учитывать в их фактическом размере, но не больше чем одну за каждый месяц периода расчета в отношении каждого из показателей премирования.
- За период работы больше месяца, включать в расчет в их фактическом размере в отношении каждого из показателей премирования, если период их начисления не больше продолжительности периода расчета, в противном случае — в размере, соответствующем месячной части премии за каждый из месяцев, составляющих период расчета.
- За год, предваряющий то событие, с которым связан расчет, учитывать в их фактическом размере независимо от того, когда в реальности начисляют эту выплату.
Об иных видах премии мы рассказываем в материале «Какие бывают виды премий и вознаграждений работникам?» .
Общим для премий правилом, установленным п. 15 положения № 922, является необходимость учитывать сумму премии в пропорции к фактически отработанному в периоде расчета времени, если этот период отработан не полностью или в нем есть периоды, не подлежащие учету в расчете (п. 5 положения № 922). Это правило действует при условии, что в момент начисления премии фактически отработанное время не было учтено. К премиям, при начислении которых учитывают долю отработанного времени, обычно (но не всегда) относятся начисляемые за определенный период, например ежемесячные, ежеквартальные, ежегодные.
Не подлежат учету при определении среднедневного заработка (п. 5 положения № 922) периоды:
- сохранения среднего заработка;
- нахождения на больничном;
- неисполнения работы по вине работодателя или по причинам, не зависящим ни от одной из сторон;
- использования дополнительных выходных, предназначенных для ухода за детьми-инвалидами;
- иные оплачиваемые или неоплачиваемые периоды освобождения от работы.
Пропорцию, учитывающую долю отработанного времени для распределения каждой из премий, рассчитывают как отношение фактически отработанных в периоде расчета рабочих дней к общему количеству рабочих дней, входящих в этот период (письмо Минздравсоцразвития РФ от 26.06.2008 № 2337-17).
Какие правила в части премий важны для расчета отпускных?
Итак, согласно изложенным выше правилам премию при расчете отпускных нужно учесть, если она:
- учтена в системе оплаты труда;
- поименована во внутреннем нормативном акте работодателя, отражающем процедуру премирования;
- начислена в периоде расчета или должна быть учтена (годовая премия) в этом периоде;
- не может расцениваться как дублирующая выплату той же периодичности за аналогичный показатель премирования в одном и том же периоде;
- пересчитана пропорционально доле фактически отработанного времени за период расчета, если в отношении нее необходим такой пересчет.
Из дублирующих выплат действующие правила не препятствуют выбору наибольшей по размеру. Правила такого выбора следует отразить во внутреннем нормативном акте о премировании.
Возможность принятия премий в расчет среднего заработка в полном или неполном размере зависит от трех обстоятельств:
- полностью ли отработан период расчета;
- входит ли период начисления премии целиком в период расчета;
- пропорционально доле отработанного времени или без учета этого соотношения происходило начисление премии.
Учет ежемесячной премии и премии за квартал
В зависимости от сочетания трех вышеуказанных обстоятельств варианты учета и ежемесячной, и квартальной премии возможны такие:
- в полном размере примется в расчет премия, если:
- период расчета отработан весь, при этом не будут иметь значения ни период, за который начислена премия, ни факт учета (неучета) отработанного времени при ее начислении;
- период расчета отработан не весь, однако период начисления премии целиком попадает в него и при начислении премии учтено фактически отработанное время;
- целиком попадает в расчетный, но при начислении премии не учтено фактически отработанное время;
- не попадает в расчетный или входит в него частично, при этом факт учета (неучета) отработанного времени при начислении премии роли не играет.
Подробнее о расчете квартальной премии читайте в статье «Расчет квартальной премии за фактически отработанное время» .
Общее число премий, начисленных в отношении одного и того же показателя премирования, за весь период расчета не сможет превысить:
- для ежемесячных — 12 единиц;
- квартальных — 4 единиц;
- полугодовых — 2 единицы (абз. 3 п. 15 положения № 922).
Примеры учета ежеквартальной, ежемесячной премии при расчете отпускных есть в системе КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите к расчетам.
Как в расчет входит годовая премия?
Годовую премию также включают в расчет, но среди условий ее учета есть особые:
- она должна относиться к году, предваряющему год того события, с которым связан расчет среднего заработка, т. е. если расчет отпускных делают в 2022 году, то учитывают годовую премию за 2021 год;
- принятие ее в расчет не увязывается с реальным временем начисления этой премии, т. е. если на момент расчета отпускных годовая премия еще не начислена и поэтому ее невозможно учесть в доходе, то после начисления этой премии средний заработок придется пересчитать и доплатить работнику отпускные (письмо Роструда от 03.05.2007 № 1253-6-1).
Варианты принятия годовой премии в расчет существуют следующие:
- в полной сумме ее принимают, если:
- период расчета отработан весь (письмо Роструда от 13.02.2007 № 317-6-1), при этом факт учета (неучета) отработанного времени при начислении премии роли не играет;
- период расчета отработан не весь, но период начисления премии абсолютно соответствует расчетному и премия была начислена с учетом фактически отработанного времени;
- абсолютно соответствует расчетному, но премия была начислена без учета фактически отработанного времени;
- не соответствует расчетному (письмо Минздравсоцразвития РФ от 05.03.2008 № 535-17), при этом факт учета (неучета) отработанного времени при начислении премии роли не играет.
Эксперты К+ подготовили пример учета годовой премии при расчете отпускных. Получите пробный бесплатный доступ к системе и переходите к рекомендациям.
О расчете годовой премии мы более подробно рассказываем в статье «Как рассчитать и провести учет годовой премии?» .
Единовременные и разовые премии: особенности учета
Единовременные и разовые премии, отвечающие общим необходимым требованиям к такого рода выплатам (включены в систему оплаты труда, зафиксированы во внутреннем нормативном акте, начислены в периоде расчета), учитывают в объеме дохода при расчете среднего заработка для отпускных. В т. ч. возможен учет в расчете и премий, начисляемых за нетрудовые достижения (к юбилею или к праздничной дате), если они соответствуют этим общим требованиям (письма Минфина РФ от 22.03.2012 № 03-03-06/1/150, Минздравсоцразвития РФ от 13.10.2011 № 22-2/377012-772).
Единовременные и разовые премии обычно не охватывают какого-либо периода и поэтому не зависят от факта совпадения или несовпадения с периодом расчета. В этом случае они приурочены только к периоду расчета и в связи с этим берутся в этот расчет в полном размере.
Но если разовую премию выплачивают за результат работы, проведенной в течение какого-либо периода, то при ее учете надо следовать правилам, действующим для премий, начисляемых за соответствующий период. Однако для премий такого рода периоды начисления могут отличаться от обычных и составят, например, полгода или несколько лет.
Для полугодовых премий правила принятия в расчет будут аналогичны правилам, применяемым для ежемесячных и квартальных премий. Отличие будет заключаться в том, что в период расчета по одному и тому же показателю премирования сможет войти не больше двух полугодовых премий.
Если премию начислили за период, превышающий величину периода расчета (1 год), то в силу вступит правило о том, что в каждом месяце периода расчета нужно учесть сумму такой премии в размере, приходящемся на ее месячную часть. Причем определенная таким способом сумма премии будет учтена:
- в полной величине, если период расчета отработан весь;
- объеме, пропорциональном доле фактически отработанного в периоде расчета времени, если этот период отработан не весь.
Последствия ошибок в принятии в расчет премий
Ошибки в учете премий при расчете среднего заработка делятся на 2 вида по влиянию на размер дохода, определяемого за расчетный период:
- завышающие этот доход и, соответственно, сумму отпускных;
- занижающие этот доход и, соответственно, приводящие к начислению отпускных в меньшей сумме.
Завышение возникает при включении в расчет премий:
- не учтенных в системе оплаты труда;
- не отраженных во внутренних нормативных актах;
- начисленных не в периоде расчета или не относящихся (если премия годовая) к этому периоду;
- дублирующих друг друга по показателям премирования при одной и той же периодичности;
- не пересчитанных в пропорции к доле фактически отработанного в периоде расчета времени, если это надо было сделать.
Занижение образуется, если в доход не включены какие-то из начисленных в периоде расчета премий. Кроме того, и завышение, и занижение могут быть связаны с неверным расчетом суммы премии или ее неправильным пересчетом в пропорции к фактически отработанному в периоде расчета времени.
Выявленные ошибки в любом случае требуют исправлений, так как:
- завышение неправомерно увеличивает расходы на оплату труда, учтенные в затратах, уменьшающих базу по прибыли;
- занижение ущемляет права работника.
Занижение суммы исправить достаточно легко: нужно сделать перерасчет и доплатить работнику недостающую сумму. Суммы завышения, объясняющиеся счетной ошибкой, можно удержать из зарплаты работника (ст. 137 ТК РФ). А вот суммы завышения, не связанные с подобной ошибкой и объясняющиеся, по существу, нарушением работодателем норм законодательства при расчете среднего заработка, получить от работника обратно достаточно сложно: он может не согласиться на добровольное удержание и судебные органы вряд ли признают за ним обязанность это сделать, поскольку его вина в создавшейся ситуации отсутствует.
О том, какие еще удержания возможны из зарплаты работника, читайте в материале «Ст. 137 ТК РФ: вопросы и ответы».
Итоги
Премии, начисленные в 12-месячном периоде, предваряющем месяц расчета отпускных, необходимо учитывать при определении дохода, задействованного в исчислении среднего заработка, если эти премии предусмотрены действующей системой оплаты труда. Однако процесс включения всей суммы премии или определенной ее части в расчет требует соблюдения ряда правил, зависящих от полной (неполной) отработки периода расчета, совпадения (несовпадения) периода начисления премии с расчетным и учета (неучета) отработанного времени при начислении премии.
Как правильно отразить премии в 6-НДФЛ, читайте в статье «Как правильно отразить разовую премию в 6-НДФЛ (нюансы)».
Расчет отпускных: правила и особенности в 2023 году

Ежегодные оплачиваемые отпуска предоставляются в соответствии с графиком отпусков. Этот локальный нормативный акт обязателен для всех работодателей, кроме ИП. Компании должны были утвердить его не позднее чем за две недели до окончания 2022 года. Утверждается график приказом руководителя.
Сотрудников следует ознакомить с графиком отпусков. И хотя формат ознакомления законодательно не закреплен, работодатель может самостоятельно установить наиболее подходящий для него вариант. Например, это может быть специальный журнал. Лучше сразу предусмотреть в нем графу, где работники ставят отметку об ознакомлении с документом.
Нередко в компаниях складывается практика, когда график отпусков ведется формально — только для того, чтобы не оштрафовала ГИТ. Однако при его наличии и при внесении в него необходимых изменений обеим сторонам трудовых отношений проще решать вопросы, связанные с предоставлением отпусков. Кроме того, график отпусков позволяет эффективнее планировать деятельность компании.
В Письме Роструда от 09.03.2021 № ПГ/03709-6-1 отмечается, что в график отпусков вносятся все работники, состоящие с организацией в трудовых отношениях на день утверждения графика, в том числе работники, с которыми в течение рабочего года будут расторгнуты трудовые договоры.
Спорным остается вопрос о том, нужно ли включать в график отпусков внешних совместителей. Некоторые эксперты придерживаются мнения, что нужно, хотя ст. 286 ТК РФ говорит о том, что внешним совместителям ежегодные оплачиваемые отпуска предоставляются одновременно с отпуском по основной работе. При этом ст. 123 ТК РФ не уточняет, каких именно работников включать в график отпусков, а каких не включать.
- Семь основных правил для расчета отпускных
- Как рассчитать отпускные в 2023 году
- Индексация отпускных
- Начисление отпускных с учетом больничных в расчетном периоде
- Нестандартные ситуации, связанные с оформлением отпуска в 2023 году
- Калькулятор отпускных — 2023
Семь основных правил для расчета отпускных
Правила определены в Трудовом кодексе, но есть спорные моменты, разъяснения по которым дает в своих письмах Роструд. Также полезна и судебная практика рассмотрения трудовых споров.
Оплачиваемый отпуск предоставляется работнику ежегодно
Согласно ст. 122 ТК РФ право на использование отпуска за первый год работы возникает у работника по истечении шести месяцев его непрерывной работы у работодателя. До этого срока отпуск может быть предоставлен по соглашению сторон.
Однако есть категории работников, которым оплачиваемый отпуск должен предоставляться до истечения шести месяцев работы — по заявлению работника. К ним относятся женщины — перед отпуском по беременности и родам или непосредственно после него; работники в возрасте до 18 лет; работники, усыновившие ребенка в возрасте до 3-х месяцев.
Отпуск за второй и последующие годы работы предоставляется в любое время рабочего года в соответствии с графиком.
Продолжительность основного оплачиваемого отпуска — 28 календарных дней
Отдельным категориям работников отпуск предоставляется в рабочих днях — тем, кто принят по срочному трудовому договору, или работникам, занятым на сезонных работах.
Так, в ст. 291 ТК РФ уточняется, что работникам, заключившим трудовой договор на срок до 2-х месяцев, предоставляются оплачиваемые отпуска из расчета два рабочих дня за месяц работы. Что касается сезонных работников, то им отпуска предоставляются аналогичным образом — из расчета два рабочих дня за каждый месяц работы (например, если сотрудник работает три месяца, то он может рассчитывать на шесть рабочих дней отпуска).
Некоторые работники имеют право на отпуск в удобное для них время
Согласно ст. 123 ТК РФ, о времени начала отпуска работник должен быть извещен под подпись не позднее чем за две недели до его начала. Однако есть категории работников, которым ежегодный оплачиваемый отпуск предоставляется по их желанию в удобное для них время.
Так, например, по желанию мужа ежегодный отпуск предоставляется ему в период нахождения его жены в отпуске по беременности и родам, при этом не имеет значения время его непрерывной работы у работодателя.
Право взять отпуск в удобное для себя время имеют следующие категории работников:
- работники в возрасте до 18 лет;
- женщины перед началом отпуска по беременности и родам (на основании справки о беременности или больничного листа);
- женщины после окончания отпуска по уходу за ребенком;
- женщины, имеющие 2-х и более детей в возрасте до 12 лет (на основании свидетельства о рождении);
- работники, усыновившие ребенка в возрасте до 3-х месяцев, в период усыновления (на основании решения суда об усыновлении ребенка);
- одинокие мужчины, имеющие 2-х и более детей в возрасте до 12 лет;
- работники-совместители (на основании справки с основного места работы об очередности ежегодного основного оплачиваемого отпуска).
Федеральный закон от 11.10.2018 № 360-ФЗ дополнил Трудовой кодекс ст. 262.2. Она предоставляет преимущество по отпускам работникам с тремя и более детьми в возрасте до 14 лет. Таким работникам ежегодный оплачиваемый отпуск предоставляется по их желанию в удобное для них время.
Однако это не значит, что право уйти в отпуск в любое время распространяется и на те случаи, когда многодетный родитель отработал менее шести месяцев. По этому вопросу Минтруд выпустил Письмо от 20.11.2018 № 14-2/ООГ-9211. Ведомство указало на то, что помимо Федерального закона от 11.10.2018 № 360-ФЗ продолжает действовать ст. 122 ТК РФ, согласно которой право на использование отпуска за первый год работы возникает только по истечении шести месяцев непрерывной работы в компании. Из этого следует, что многодетные родители не имеют каких-либо «льгот» для получения отпуска. Это возможно лишь по соглашению сторон.
Помимо основного есть удлиненный и дополнительный ежегодные оплачиваемые отпуска
Согласно Постановлению Правительства РФ от 12.08.94 № 949 у научных учреждений, финансируемых из федерального бюджета, есть право устанавливать ежегодный оплачиваемый отпуск научным работникам, имеющим ученую степень доктора наук, продолжительностью 48 рабочих дней, а кандидатам наук — продолжительностью 36 рабочих дней.
В ст. 334 ТК РФ закреплено право педагогических работников на ежегодный основной удлиненный оплачиваемый отпуск.
В отличие от удлиненного отпуска дополнительный отпуск идет как плюс к основному. На него могут рассчитывать те, кто указан в ст. 116 ТК РФ:
- занятые на работах с вредными или опасными условиями труда;
- имеющие особый характер работы;
- с ненормированным рабочим днем;
- работающие в районах Крайнего Севера и приравненных к ним местностях.
Порядок и условия предоставления дополнительных отпусков устанавливаются коллективными договорами или локальными нормативными актами.
Нерабочие праздничные дни в число календарных дней отпуска не включаются
Согласно ст. 120 ТК РФ, нерабочие праздничные дни, приходящиеся на период ежегодного основного или ежегодного дополнительного оплачиваемого отпуска, в число календарных дней отпуска не включаются.
Нередко праздничные дни переносят, потому что они выпадают на выходные. Как рассчитывать отпуск в этом случае? Нужно исходить из того, что в период отпуска не входят только официальные праздничные дни, перечисленные в ст. 112 ТК РФ. Это всегда одни и те же дни.
Не все периоды включаются в стаж работы, дающий право на ежегодный основной оплачиваемый отпуск
В стаж работы, дающий право на ежегодный основной оплачиваемый отпуск, не включаются:
- время отсутствия работника на работе без уважительных причин;
- время отпусков по уходу за ребенком до достижения им установленного законом возраста.
В ст. 121 ТК РФ есть уточнение относительно работников, связанных с вредными и опасными условиями труда: в стаж их работы, дающий право на ежегодные дополнительные оплачиваемые отпуска, включается только фактически отработанное в соответствующих условиях время.
Отпуска не сгорают
Если в компании на протяжении нескольких лет работникам по каким-то причинам не предоставлялись отпуска, это значит, что работодатель хронически нарушал трудовое законодательство. При увольнении этих работников он обязан выплатить им компенсацию за все неиспользованные отпуска (ст. 127 ТК РФ).
О сохранении права на использование всех полагающихся ежегодных оплачиваемых отпусков напоминает и Письмо Роструда от 08.06.2007 № 1921-6:
Ежегодные отпуска за предыдущие рабочие периоды могут предоставляться либо в рамках графика отпусков на очередной календарный год, либо по соглашению между работником и работодателем.
О несгораемости отпусков говорится в Постановлении Конституционного Суда РФ от 25.10.2018 № 38-П. Суд пришел к заключению, что при увольнении работодатель обязан компенсировать сотруднику все отпуска, которыми он не воспользовался за время работы.
Нередко суды опираются на Конвенцию МОТ № 132, где говорится о том, что остаток отпуска нужно использовать не позднее 18 месяцев после окончания года, за который этот отпуск предоставляется. Однако КС не считает этот срок ограничителем и не относит лимит в 18 месяцев к уволенным работникам. Поэтому даже если прошло 5 лет с момента, когда последний раз был использован отпуск, то за весь период неиспользования работодателю придется оплатить, когда работник уведомит его об увольнении.
Как рассчитать отпускные в 2023 году
Прежде всего нужно исходить из того, что за расчетный период для исчисления среднего заработка берутся 12 месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (ст. 139 ТК РФ). При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно).
Таким образом, если сотрудник идет в отпуск в июне 2023 года, то расчетный период — с 1 июня 2022 года по 31 мая 2023 года.
Коллективный договор или другой локальный нормативный акт может предусматривать иной период расчета, но при условии, что расчет за этот период не ухудшает положение работников по сравнению с расчетом за период 12 месяцев.
Сумма выплат работнику зависит от его заработка и количества отработанных дней. Формула, по которой производится расчет отпускных, такая:
Отпускные = Средний дневной заработок * Количество календарных дней отпуска
Более детально расчет расписан в Постановлении Правительства РФ от 24.12.2007 № 922. В расчет среднего заработка входят все предусмотренные системой оплаты труда виды выплат, применяемые работодателем и предусмотренные трудовым договором, коллективным договором, локальными нормативными актами — все надбавки, доплаты и премии.
В Постановлении № 922 описываются редкие случаи расчета отпускных. Например, что делать, если в 12 предыдущих месяцах нет заработка? Можно взять еще более ранний период, предшествующий 12 месяцам, равный такому же по продолжительности периоду. Так, если сотрудница вышла из декретного отпуска и хочет уйти в очередной основной отпуск, то для расчета можно взять 12 месяцев, которые были до декретного отпуска.
Рассчитывайте отпускные автоматически и без ошибок
Реклама 16+. АО «ПФ «СКБ Контур». Реквизиты ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.
Среднемесячное число календарных дней составляет 29,3. Это число используется для расчета, если месяц отработан полностью. Если месяц отработан не полностью, среднемесячное число календарных дней рассчитывается по формуле:
Среднемесячное число календарных дней = Количество календарных дней, приходящихся на отработанное время * 29,3 / Количество календарных дней месяца
Итак, мы берем для расчета 12 месяцев. Нужно из этого расчетного периода исключить периоды и начисленные за эти периоды суммы. Они указаны в п. 5 Постановления № 922:
- за работником сохранялся средний заработок, за исключением перерывов для кормления ребенка, предусмотренных трудовым законодательством РФ;
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением зарплаты или без оплаты в соответствии с законодательством РФ.
Формула для расчета среднего дневного заработка
Средний дневной заработок = Доходы за расчетный период / (Кол-во полных месяцев * Среднемесячное число календарных дней (29,3))
При выплате отпускных необходимо удержать и перечислить НДФЛ.
Выплата производится не позднее чем за три дня до начала отпуска.
Индексация отпускных
Как действовать в ситуации, если в расчетном периоде зарплата менялась, то есть происходило ее повышение?
Прежде всего нужно обратиться к п. 16 Постановления № 922, в котором прописан порядок индексации отпускных. Он зависит от того, в какой момент произошло повышение окладов (тарифных ставок). Так, в частности, следует учесть, что при расчете среднего заработка нужно проиндексировать выплаты, которые учитываются при определении среднего заработка и которые начислены в расчетном периоде за предшествующие повышению месяцы.
В Письме Минтруда от 12.05.2016 № 14-1/B-447 утоняется, что в расчет следует включать выплаты (тарифные ставки, оклады (должностные оклады), денежное вознаграждение) в месяце их последнего повышения и соотносить их с тарифными ставками (должностными окладами), установленными в каждом месяце расчетного периода.
Пример
Сотруднику с 1 по 28 февраля предоставлен ежегодный оплачиваемый отпуск. В предыдущем году его оклад составлял 29 000 руб. Но с января его подняли до 31 000 руб. Все дни в течение предшествующего отпуску периода (12 месяцев) отработаны полностью.
В данном случае расчетный период будет с 1 февраля предыдущего года по 31 января текущего года. Если в расчетном периоде в компании было повышение оклада, то тогда нужно определить коэффициент индексации. Для этого нужно новый оклад разделить на старый:
31 000 руб. / 29 000 руб. = 1,0689655
Коэффициент индексации следует применить к зарплате, начисленной в феврале-декабре. Месяц повышения оклада — январь. Соответственно, все выплаты, начиная с февраля по декабрь (11 месяцев), нужно проиндексировать. С февраля по декабрь предыдущего года следует брать для расчета 29 000 руб., а в январе учитывать новую сумму — 31 000 руб.:
(29 000 руб. * 1,0689655 * 11 мес.) + (31 000) = 371 999,99 руб.
Далее определяется среднедневной заработок:
371 999,99 руб. / (12 мес. * 29,3) = 1 058,02 руб.
На заключительном этапе рассчитается сумма отпускных:
1 058,02 руб. * 28 = 29 624,57 руб.
Обратите внимание, что индексация производится в том случае, если повышаются оклады всем без исключения работникам либо целому структурному подразделению или целому отделу. Если повышение оклада коснулось индивидуально конкретного работника, то это не значит, что вы должны проиндексировать ему отпускные.
При всеобщей индексации зарплаты средний заработок каждого работника за расчетный период индексируется:
- на коэффициент повышения его оклада (тарифной ставки);
- на сводный коэффициент повышения.
В п. 16 Постановления № 922 говорится, что в случае с премиями, которые установлены в диапазоне значений или в абсолютном размере, доплаты и надбавки корректировать не нужно.
Начисление отпускных с учетом больничных в расчетном периоде
Допустим, работник уходит в отпуск с 1 по 28 июля. Его ежемесячный оклад составляет 20 000 руб. При этом с 16 по 22 мая он был на больничном. В мае за отработанные дни ему начислили 16 500 руб. Как рассчитать отпускные?
Прежде всего следует определить расчетный период. В данном случае он будет с 1 июля предыдущего года по 30 июня текущего года.
20 000 — это зарплата, которая установлена работнику трудовым договором. 11 месяцев, полностью отработанных, включаются в расчет. В май включаются только выплаты за фактически отработанное время.
(20 000 руб. * 11 мес.) + 16 500 руб. = 236 500 руб.
Количество дней определяется расчетным путем. В полностью отработанных месяцах используется константа 29,3 — это среднемесячное количество календарных дней.
Количество дней, которые включаются в расчет, но были отработаны не полностью, определяется расчетным путем. Для этого 29,3 нужно разделить на количество календарных дней в месяце, который не был отработан полностью (в мае 31 день), и умножить на количество дней, которые остались:
(29,3 / 31 * 24) + (11 * 29,3) = 22,68 + 322,3 = 344,98
Далее 236 500 руб. * 344,98 = 685,55 руб.
Полученную сумму умножаем на количество дней отпуска:
685,55 руб. * 28 дней = 19 195,32 руб.
Начисление отпускных в 2023 году
Право работников на ежегодный отпуск закреплено в ст. 114 ТК РФ. На этот период за ними сохраняют место работы, а также выплачивают средний заработок.
Стандартная длительность отпуска — 28 календарных дней (ст. 115 ТК РФ). У некоторых сотрудников более длительный отпуск, например, у педагогического состава. А определенным группам работников полагаются ежегодные допотпуска (ст. 116 ТК РФ).
Чтобы оплатить отпуск, работодатель исчисляет средний заработок.
Основные правила исчисления отпускных
Отпускные в 2023 году считают с учетом средней зарплаты, определяемой по нормам Положения из Постановления от 24.12.2007 N 922. Перечислим основные правила:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
- для исчисления берут все выплаты согласно системе оплаты труда работодателя (зарплату по ставкам, окладам или сдельным расценкам, надбавки и доплаты, премии и др.) — п. 2 Положения;
- для исчисления не берут соцвыплаты, а также те, которые не касаются непосредственно оплаты трудовой деятельности (матпомощь, компенсацию питания и др.) — п. 3 Положения;
- исчисляют средний заработок без учета режима работы человека на основании начисленной по факту зарплаты и отработанного им времени за 12 календарных мес. до начала месяца отпуска — п. 4 Положения;
- из расчетного периода убирают периоды (а также рассчитанные за это время выплаты), когда за человеком сохраняли средний заработок, он получал больничное пособие, был в простое из-за работодателя или по независящим от сторон обстоятельствам и др. — п. 5 Положения;
- если в расчетном периоде у человека не было зарплаты или отработанных дней или же если этот период полностью сформирован из исключаемых периодов, для исчисления берут предыдущий период продолжительностью как расчетный — п. 6 Положения;
- когда и в предыдущем периоде не было зарплаты или отработанных дней, средний заработок исчисляют по зарплате и отработанному времени в месяце предоставления отпуска — п. 7 Положения;
- если же и в месяце отпуска не было зарплаты и отработанных дней, а не только в расчетном периоде и до его наступления, тогда средний заработок исчисляют по ставке или окладу — п. 8 Положения;
- для оплаты отпуска берут средний заработок, который исчисляется как произведение среднедневного заработка на число дней отпуска — п. 9 Положения;
- среднедневной заработок для отпуска в календарных днях считают как зарплату за расчетный период, разделенную на 12 и на 29,3 — п. 10 Положения;
- если в расчетном периоде есть неполностью отработанные месяцы или же из него исключают время по п. 5 Положения, среднедневной заработок исчисляется в ином порядке — на основании специальной формулы из п. 10 Положения (подробности расчета смотрите здесь >>)
- среднедневной заработок для отпуска в рабочих днях исчисляют как зарплату за расчетный период, разделенную на число рабочих дней по календарю 6-тидневки — п. 11 Положения;
- если человек работает на условиях неполного рабочего времени, среднедневной заработок для отпускных считают по правилам п. 10 и 11 — п. 12 Положения;
- когда у работодателя было повышение ставок или окладов, это надо учесть при исчислении среднего заработка — п. 16 Положения;
- когда человек полностью отработал месячную норму и выполнил все трудовые обязанности, его среднемесячный заработок не должен быть меньше МРОТ — п. 18 Положения.
Все эти нормы должны быть учтены в правилах расчета отпускных в 2023 году.
Как исчисляются отпускные в 2023 году
Расчет и выплата отпускных в 2023 году проводят с учетом:
- суммы зарплаты по факту за расчетный период;
- числа дней, отработанных в расчетном периоде;
- числа дней отпуска.
Отпускные исчисляют так:
Отпускные = Среднедневной заработок * Кол-во дней отпуска
При использовании этой формулы требуется корректно исчислить среднедневной заработок — средний доход человека за один календарный день в расчетном периоде.
Исчисление среднего заработка и отпускных делают в несколько этапов.
Установление расчетного периода
Расчетный период (РП) — это 12 календарных мес. перед месяцем начала отпуска. Календарный месяц — с 1-го по 30-ое или 31-ое число месяца (в феврале — по 28-ое или 29-ое число). Соответственно, у сотрудников, отправляемых в отпуск в разные даты одного месяца, расчетные периоды одинаковые (если весь этот период они работали у этого работодателя).
Пример
Сотрудника отправляют в отпуск с 24.07.2023. Расчетный период — с 01.07.2022 по 30.06.2023.
Определение дохода за расчетный период
Доход за РП — это выплаты, входящие в систему оплаты труда работодателя, например, зарплата, доплаты, надбавки. Выплаты, которые не относятся к ней, при определении дохода не учитывают, к примеру, компенсация за использование человеком своей машины в рабочих целях.
В доход за РП не входят выплаты, исчисленные по среднему заработку. Наиболее часто ими являются командировочные, отпускные и больничные. Периоды, за которые выплачены эти суммы, также исключают из РП.
Полный перечень выплат, учитываемых при расчете отпускных, указан в п. 2 Постановления N 922:
- зарплата (в том числе в натуральной форме);
- надбавки и доплаты за профессиональное мастерство, классность, стаж работы и т. п.;
- выплаты, связанные с условиями труда, в том числе районные коэффициенты и процентные надбавки, доплаты за тяжелую, вредную работу, за работу в ночное время, выходные и праздники, сверхурочную работу;
- премии и вознаграждения;
- иные выплаты, кроме исключаемых.
Установление отработанных дней за расчетный период
Поскольку при исчислении применяется показатель среднедневного заработка, требуется определить число отработанных дней, чтобы на них потом разделить фактический заработок.
Когда месяц отработан полностью, т. е. человек отработал все рабочие дни согласно производственному календарю, считается, что отработанных дней в месяце — 29,3. Это стандартная рассчитанная средняя величина, принятая на законодательном уровне. Ее определили как (365-14)/12, где 14 — это количество нерабочих праздничных дней по ст. 112 ТК РФ.
Зачастую сотрудники в расчетном периоде не все месяцы отрабатывают полностью. Они могут болеть, уходить в отпуск, и тогда отработанные дни в этих месяцах определяются по особой формуле (а не берутся стандартные 29,3):
Отработанные дни в неполностью отработанных месяцах = Кол-во отработанных дней / Кол-во календарных дней * 29,3
Итоговое количество отработанных дней за весь РП считается по формуле:
Отработанные дни в расчетном периоде = Кол-во полностью отработанных месяцев * 29,3 + Кол-во дней в неполностью отработанных месяцах
Пример
- Дни за полные месяцы: 10 * 29,3 = 293 дн.
- Дни за август: 3 / 31 * 29,3 = 2,84 дн.
- Дни за октябрь: 10 / 31 * 29,3 = 9,45 дн.
- Итого отработанных дней за РП: 293 + 2,84 + 9,45 = 305,29 дн.
Исчисление среднедневного заработка
Для исчисления среднедневного заработка берут зарплату за РП, из которой исключены выплаты, не участвующие в расчете, и делят на число отработанных дней.
Формула выглядит так:
Среднедневной заработок = Доход за расчетный период / Кол-во отработанных дней в расчетном периоде
Пример
- 953 000 / 305,29 = 3 121,62 руб.
Исчисление отпускных
На завершающем этапе среднедневной заработок умножают на число дней отпуска — это отпускные. Их выплачивают сотруднику после удержания НДФЛ.
Пример
- 3 121,62 * 28 = 87 405,36 руб.
- НДФЛ: 87 405,36 * 13% = 11 363 руб.
- Отпускные к выплате: 87 405,36 — 11 363 = 76 042,36 руб.
Новшества в расчете отпускных в 2023 году
При расчете и оплате отпускных в 2023 году изменения по МРОТ требуется учитывать в ситуации, когда среднемесячный заработок сотрудника, отработавшего месячную норму, меньше федеральной «минималки».
Сначала работодатель исчисляет среднедневной заработок по указанной выше инструкции. Затем исчисляет среднедневной заработок по МРОТ:
Среднедневной заработок по МРОТ = МРОТ на дату начала отпуска / 29,3
МРОТ в 2023 году — 16 242 руб. Соответственно, среднедневной заработок по МРОТ составляет 16 242 / 29,3 = 554,33 руб.
При сравнении двух показателей среднедневного заработка нужно брать тот, который больше. Если при расчете окажется, что по МРОТ сумма 554,33 руб. больше, чем по фактическому доходу работника, тогда отпускные рассчитываются на основании среднедневного заработка по МРОТ.
МРОТ регулярно повышается, поэтому следует отслеживать его изменения и применять актуальный показатель на дату начала отпуска.
У совместителей и основных сотрудников на неполном рабочем времени среднедневной заработок может быть меньше, чем тот, который рассчитан по МРОТ. Однако для оплаты отпуска нужно проводить сравнение со среднедневным заработком по МРОТ, рассчитанным пропорционально продолжительности рабочего времени сотрудника. То есть этот заработок нужно умножить на ставку, на которую оформлен работник (например, на 0,25 или 0,5).
Среднедневной заработок по МРОТ при неполном рабочем времени = МРОТ на дату начала отпуска / 29,3 * Ставка сотрудника
Сроки выдачи отпускных
Сроки выплаты отпускных в 2023 году не поменяли — их выдают не позже чем за 3 дня до начала отпускного периода (ст. 136 ТК РФ). Так, если отпуск начинается в понедельник, отпускные нужно выдать не позднее четверга предыдущей недели (Письмо Минтруда от 05.09.2018 N ООГ-7157).
Работодатели часто путаются, как именно определяется срок «не позже, чем за три дня до начала» —можно ли включать день выплаты в эти 3 дня? Суды в своих решениях также не имеют общего мнения. А потому, чтобы не вступать в конфликт с госорганами и персоналом, лучше платить отпускные так, чтобы между датой выдачи денег и началом отпуска было полных 3 календарных дня.
Когда работодатель нарушает срок перечисления отпускных в 2023 году, он должен не только выдать их, но и заплатить компенсацию за задержку. Она рассчитывается на основании 1/150 действующей ключевой ставки ЦБ РФ (ст. 236 ТК РФ). Компенсация считается за дни, начиная со дня, идущего после срока выплаты отпускных по фактический день их непосредственной выдачи.
Компенсация считается так:
Компенсация за задержку = Неуплаченная сумма * 1/150 * Ключевая ставка * Кол-во дней задержки
Пример
Работодатель выдал отпускные 53 000 руб. на 6 дней позже. Ключевая ставка — 7,5%.
Компенсация составит: 53 000 * 1/150 * 7,5% * 6 = 159 руб.
Ответственность за нарушения по отпускным
Если работодатель нарушил порядок выплаты отпускных в 2023 году, то есть выдал сотруднику деньги позже установленного срока или не в полном объеме, его штрафуют по п. 6 ст. 5.27 КоАП:
- должностное лицо компании — на 10 000-20 000 руб. (или вынесут предупреждение);
- ИП — на 1 000-5 000 руб.;
- компанию — на 30 000-50 000 руб.
Если нарушение совершено повторно, ответственность ужесточится (п. 7 ст. 5.27 КоАП):
- должностное лицо компании оштрафуют на 20 000-30 000 руб. (или дисквалифицируют до 3 лет);
- ИП — на 10 000-30 000 руб.;
- компанию — на 50 000-100 000 руб.
Также к работодателю могут вменить уголовную ответственность. Подробно об обстоятельствах ее назначения и видах наказания указано в ст. 145.1 УК РФ.
Когда работодатель неверно рассчитал сумму отпускных, возможны два варианта:
- Ошибка в пользу сотрудника, т. е. денег выплатили больше — трудовую инспекцию этот момент не интересует, так как не нарушены права сотрудника. Однако ошибка заинтересует ИФНС, поскольку будет завышение расходной части при ОСНО или УСН (доходы-расходы), вследствие чего занижение налогооблагаемой базы. Штраф составит 20% от неуплаченной суммы налога из-за занижения (ст. 122 НК РФ). К административной ответственности также могут привлечь и должностных лиц.
- Ошибка связана с занижением отпускных — трудовая инспекция назначит штраф за нарушение норм трудового законодательства по п. 1 ст. 5.27 КоАП.
Как начислить отпускные в 1С:ЗУП ред. 3.1
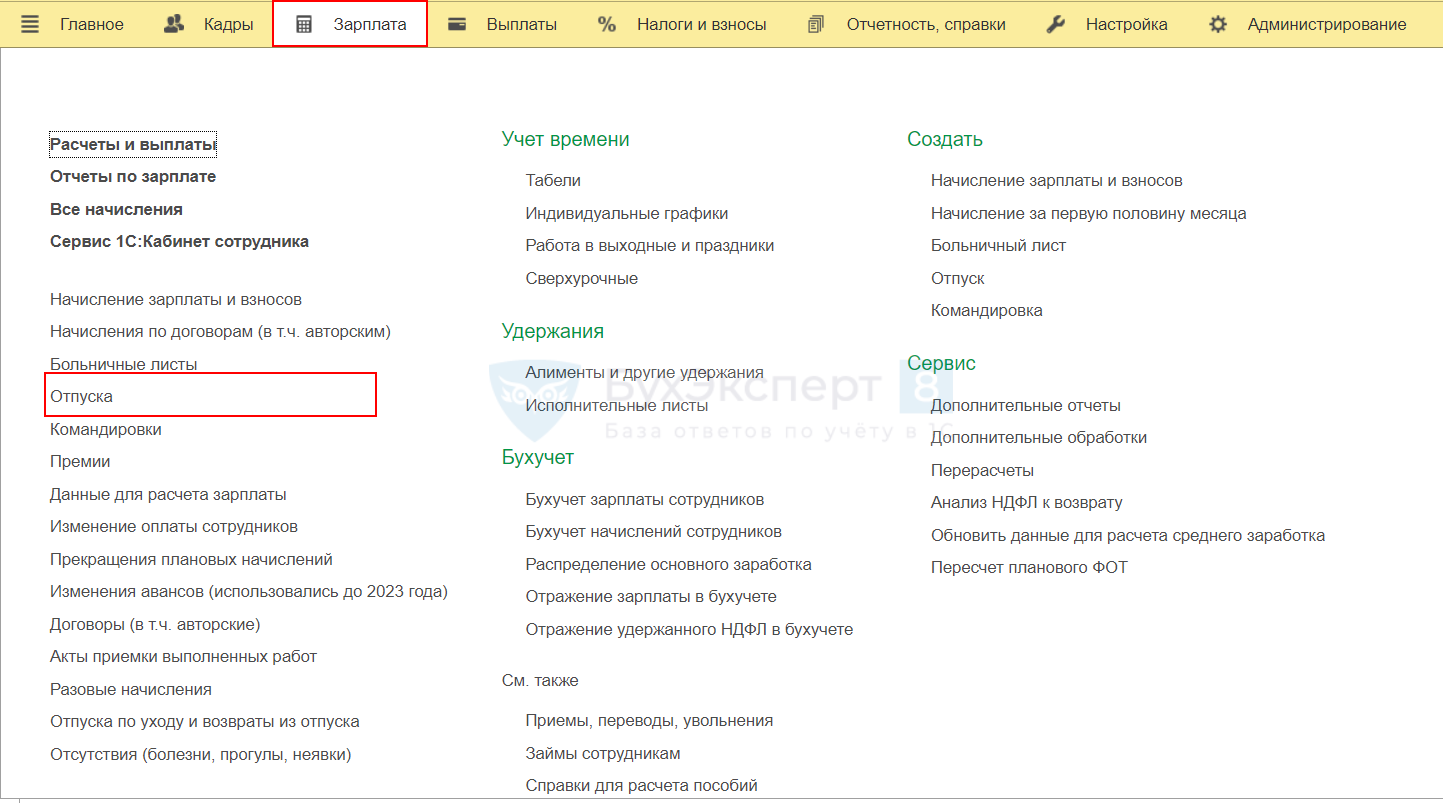
Чтобы начислить отпускные в 1С:ЗУП ред. 3.1, зайдите в меню Зарплата и выберите Отпуска .
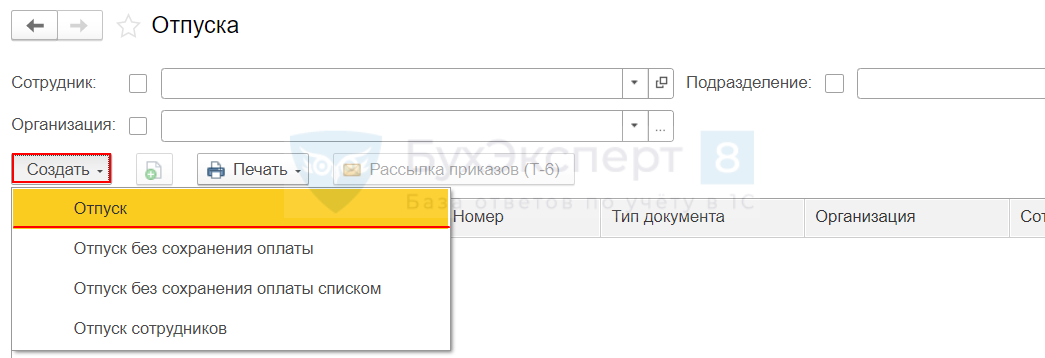
Нажмите кнопку Создать и выберите Отпуск .
В открывшейся форме Отпуск (создание) заполните все необходимые поля, затем проведите и закройте документ через одноименную кнопку.
- Отпуск в 1С 8.3 Бухгалтерия
- Оформление отпуска через 1С:Кабинет
- Начисление и выплата отпускных в ЗУП 3
Проводки
При начислении отпускных формируются стандартные проводки:
Дата Дебет Кредит Сумма БУ Сумма НУ Наименование операции Дт Кт Начисление отпускных 17 июля 20 (25, 26, 44) 70 50 000 Начисление отпускных в зависимости от счета учета затрат Удержание НДФЛ с отпускных 20 июля 70 68 6 500 Удержание НДФЛ с отпускных Выплата отпускных 20 июля 70 50 (51) 43 500 Выплата отпускных через кассу или банк (за вычетом НДФЛ) Запомните
- Право сотрудников на ежегодный отпуск закреплено трудовым законодательством.
- Стандартная длительность ежегодного отпуска — 28 дней, но он может быть продолжительнее у некоторых групп работников, а также могут предоставляться допотпуска.
- Для оплаты отпуска применяется среднедневной заработок, при этом учитывается расчетный период, зарплата за него и отработанные по факту дни.
- Исчисление отпускных происходит в несколько этапов.
- При определении среднедневного заработка, исчисленного из фактического дохода сотрудника, надо сравнивать его со среднедневным заработком, рассчитанным по МРОТ.
- Срок выдачи отпускных — не позже, чем за 3 дня до начала отпуска.
- При несоблюдении срока работодатель платит компенсацию за задержку.
- Работодатель привлекается к ответственности как за неверное исчисление отпускных, так и за несоблюдение срока их выдачи.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Оплата больничного листа в 2023 годуБольничный в 2023 году оплачивается в порядке, установленном актуальными редакциями.
- Суточные в командировке в 2023 году — вопросы и ответыКомандировочные расходы в виде суточных имеют особенности выплаты и налогообложения.
Оцените публикацию
(1 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеДобавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.