Как продавать в банке
Специфика продаж в банке состоит в том, что клиента с сотрудником не связывают долгосрочные отношения. Исключение – VIP-подразделения. Там менеджеры работают с людьми на протяжении длительного времени и знают как их потребности, так и возможности. В обычных же офисах клиент берет талон в электронной очереди и попадает в любое окно. Процесс обслуживания занимает около 30 минут, и за это время менеджер должен успеть не только сделать то, для чего человек пришел в банк, но и совершить продажи дополнительных продуктов. Ограниченное время не означает, что можно пренебрегать какими-либо этапами продаж. Уделять внимание следует каждому из них. И на каждом работать по максимуму, поскольку второго шанса не будет: клиент просто уйдет и направится в другой банк, если ему что-то не понравится.
Установление контакта
Начало общения – очень важный момент. Здесь менеджер должен следовать нескольким правилам. Недопустимо заниматься своими делами. Если клиент подходит к столу, а вместо приветствия со стороны менеджера видит, что тот занят другими делами, это резко снижает шансы на успешные продажи. Сотрудник обязан первым поздороваться. При этом нужно смотреть на человека, а не в экран компьютера. И поинтересоваться, что нужно обратившемуся. Если допустить промашку на этом этапе, то будет сложно добиться успеха на следующих. И, скорее всего, результат продаж будет минимальным: человек просто сделает то, для чего пришел, и не согласится ни на что другое. После установления контакта можно двигаться дальше.
Выявление потребностей
Когда сотрудник вызывает клиента, в зависимости от буквы на талоне, он уже понимает, зачем пришел человек. Нужно ли будет ему рассказывать о кредитах или картах, вкладах или ипотеке. Первый вопрос всегда стандартный и звучит следующим образом: Чем я могу вам помочь? В ответ клиент сообщает, что он хочет сделать. Обычно он понимает, что хочет получить в итоге, а задача менеджера – рассказать ему о банковских продуктах, которые этот результат обеспечат. Например, клиент недавно получил крупную сумму денег и хотел бы разместить ее в банке и получать доход. В этот момент обязанность менеджера – адекватно оценить человека и предложить тот вариант, который ему подойдет. Если речь идет о пожилом человеке, стоит остановиться на обычном вкладе на определенный срок. Просто потому, что более сложные варианты будут большинству возрастных клиентов непонятны. Если речь идет о молодом человеке, можно предложить альтернативу в виде рынка ценных бумаг. Индивидуальный инвестиционный счет или брокерский счет. Выбор зависит от того, готов ли он самостоятельно нести ответственность. Если цель – отдать деньги и забыть о них, то подойдет инвестиционный счет. Задачей клиента станет вносить на него деньги по мере возможности, а непосредственно вложением их в ценные бумаги заниматься не придется. Либо можно предложить открыть брокерский счет, рассказать клиенту, как вносить туда деньги и покупать акции, облигации и так далее. Важно задать клиенту как можно больше уточняющих вопросов, чтобы выбрать продукт для презентации. Рассмотрим два примерных диалога для выявления потребностей. – Добрый день! Меня зовут Анастасия, чем я могу вам помочь? – Здравствуйте! Я продал машину и хотел бы положить деньги под проценты. – На какой срок вы планируете их разместить? – Пока не знаю, минимум, год. – Вы собираетесь в этот период вносить дополнительные средства? – Возможно, но пока не могу гарантировать. – А снимать деньги? – Вряд ли. – Вы готовы рассмотреть вариант размещения денег на три года? – Не уверен. А почему вы спрашиваете? – У нас есть выгодное предложение – индивидуальный инвестиционный счет. Доход – 13 % годовых. Если вы не уверены, что деньги вам не понадобятся, можно разделить их на две части. Одну положить на ИИС, а вторую – на краткосрочный вклад. Проценты по нему ниже, но зато вы сможете снять средства без потерь. На данном этапе сотрудник переходит к презентации ИИС и вклада. Ниже диалог с клиентом с противоположной потребностью. – Добрый вечер! Чем я могу вам помочь? – Мне нужна кредитная карта. – Скажите, пожалуйста, она нужна вам для какой-то конкретной покупки? – Да, мне нужно кое-что приобрести. – У вас есть действующие кредиты или кредитные карты в других банках? – Да, у меня есть кредитка и кредит. – В дальнейшем планируете использовать кредитную карту? – Нет. – Если кредитная карта нужна вам для совершения одной покупки, выгоднее будет оформить кредит. Под какой процент вы брали старый кредит? – 15 % или 17 %, точно не помню. – Наши ставки начинаются с 12 %. Вы можете закрыть свои долги, сделать необходимые покупки и платить один кредит с меньшей процентной ставкой. Кроме того, это быстрее: с картой нужно ждать, пока ее изготовят, а кредит мы оформим уже сегодня. Сотрудник презентует потребительский кредит либо кредит на рефинансирование.
Презентация продукта
Чтобы этот этап прошел успешно, сотрудник должен досконально знать все нюансы продуктов, которые предлагает. Условия оформления, стоимость, возможности расторжения, послепродажное обслуживание, выгода – это неполный список того, что должен держать в голове компетентный менеджер по продажам. При этом важно разговаривать на языке клиента. Сотрудник обязан понимать, с кем можно использовать банковские термины, а кому необходимо объяснять все простыми словами. У каждого менеджера должны быть графические материалы о продукте, таблицы с тарифными планами и так далее. Они помогают более наглядно представить информацию. Хороший инструмент для презентации – техника ХПВ, она же СПВ. Расшифровывается как Характеристика/Свойство, Преимущество, Выгода. Начинать нужно с привлекательных свойств продукта. Вклад – выгодный, кредит – под низкий процент, с удобным платежом, карта – без годового обслуживания. Следующий шаг – описание выгод, которые получит человек. Доход по сумме вашего вклада – 6000 руб. в месяц, платеж по кредиту – всего 300 рублей в день, стоимость чашки кофе. Если приобретать по карте товары на определенную сумму, то плата за обслуживание не берется. Последнее – преимущества, по сравнению с аналогичными предложениями либо с прошлыми версиями продукта. На этот вклад можно не только вносить деньги, но и снимать их, не выходя за пределы неснижаемого остатка. Если не гасить кредит досрочно в течение полугода, ставка будет снижена. По карте начисляется повышенный кэшбэк по выбранным категориям. Знание характеристик продукта понадобится и на следующем этапе.
Отработка возражений
- Мне хотелось бы понять, почему наш продукт вам не подходит.
- Иван Иванович, поясните, пожалуйста, с какими именно условиями вы не согласны.
- Что мы можем сделать, чтобы изменить ваше решение?
- Задав любой из этих вопросов, важно выслушать ответ. Необходимо показать свою заинтересованность, серьезное отношение к высказываемому мнению.
- Когда клиент договорит, важно продемонстрировать понимание. Я с вами согласен, доход меньше, чем вы ожидали. Но зато мы гарантируем сохранность денег, вы не несете никакого риска.
- Вы правы, страховка стоит дорого. Но ее стоимость уже включена в сумму ежемесячного платежа. И она защищает вашу семью от необходимости выплачивать долг, если с вами что-то произойдет.
Когда у клиента не остается аргументов и он согласен на оформление, можно переходить к следующему этапу.
Закрытие сделки
Здесь важно ничего не испортить: нельзя торопить, подчеркивать, что обслуживание закончено и остались формальности, которые нужно побыстрее завершить.
Если возникают дополнительные вопросы или клиент хочет ознакомиться с документами подробнее, важно дать ему такую возможность. Лучше потратить лишние пять минут сейчас, чем через пару дней объяснять, почему успешная сделка обернулась расторжением договора.
Об условиях расторжения тоже необходимо сообщать. Даже если об этом умолчать, в документах все прописано. Важно подчеркнуть последствия. Например, при закрытии вклада проценты либо не начислят вообще, либо их будет меньше, чем предполагалось.
При расторжении страховки по кредиту деньги вернутся, но при этом не будет никакой защиты. И в случае наступления страхового события придется не только заниматься своим здоровьем, но и где-то искать деньги на платежи.
Кросс-продажи
В тот момент, пока формируются и печатаются документы, у менеджера есть несколько минут, чтобы предложить дополнительные продукты.
Например, оформляющему дебетовую карту стоит рассказать о кредитной. Важно подробно объяснить, как использовать льготный период. Если не уделить этому внимания, клиент может не рассчитать свои расходы и оказаться в долгах. После этого он придет в банк только для того, чтобы закрыть карту и отказаться от остальных продуктов.
При выдаче ипотеки нужно предложить дополнительное страхование – жизни и здоровья. Эта страховка обязательной не является, в отличие от страхования залога, но влияет на ставку. Процент по ипотеке меньше, если застрахована жизнь заемщика.
Кросс-продажи у потребителей ассоциируются с лишними расходами, поэтому важно начать с выгод. Применительно к страховке это означает, что у менеджера должна быть возможность в моменте рассчитать платеж со страховкой и без и сравнить разницу со стоимостью полиса.
Важно помнить, что кросс-продажи нужно делать по желанию клиента. Недопустимо навязывание любой ценой. Такая продажа – брак в работе менеджера, который чреват уходом потребителя в другую организацию. Где с его желаниями считаются.
Завершение обслуживания
Продажа совершена, документы подписаны. Можно прощаться.
Если продукт, приобретенный клиентом, предполагает продление, нужно договориться о следующей встрече. Если это предусмотрено стандартами банка, вручить свою визитную карточку и напомнить, что звонить можно по любым вопросам. Так потенциальная продажа не пройдет мимо.
В конце следует обязательно спросить, есть ли у клиента какие-то вопросы, хочет ли он сделать что-то еще. Если об этом забыть, есть вероятность через пять минут увидеть его в соседнем окне. И продажу оформит коллега.
Классическая техника продажи банковских продуктов и услуг: 5 простых шагов
26 Июл Классическая техника продажи банковских продуктов и услуг: 5 простых шагов
Продажи — это технологии. И немного везения.
Вам знакома ситуация, когда Вы затрачиваете большое количество сил и времени для привлечения клиентов, проводите десятки встреч и консультаций, а получаете, к сожалению, минимальный результат? В отличие от своего коллеги, который работает меньше, выкладывается меньше, а результат у него гораздо лучше, чем у Вас. В этот момент Вас посещает мысль: «Почему так происходит? Я работаю больше, а результат получаю меньше? Наверное, мне просто не повезло в этом месяце….» Ссылаться на неудачу, конечно, можно, только Ваша продуктивность от этого не увеличится.
Гораздо большую роль в продажах играет владение технологиями продаж. В этой статье мы рассмотрим одну из базовых технологий — классическую 5-ти шаговую модель продаж банковских продуктов.
Именно эту модель используют большинство менеджеров банковских отделений, именно этот алгоритм рассматривается на базовых тренингах по продажам. В чем же суть этого алгоритма?
Прежде чем перейти непосредственно к этапам продаж, мне хотелось бы сделать небольшое лирическое отступление и сказать одну важную вещь. Почему так важно владеть технологиями продаж? Дело в том, что продажи — это не стихийный процеcсс, зависящий исключительно от Вашей удачи. В продажах 80% зависит от того, насколько профессионально Вы можете выстраивать диалог с клиентом, какие инструменты Вы используете, как работаете с возражениями клиентов. Как только Вы освоите необходимые технологии, Вы сможете продавать значительно больше.
В этой и последующих статьях я расскажу Вам о стандартных (классических) моделях продаж, а также о нюансах применения различных методов и технологий в банковской сфере. Мы разберем большинство ошибок, которые допускают 90% менеджеров при общении с клиентами. В результате всё это позволит Вам повысить продажи в Вашем офисе банка и при необходимости внести необходимые корректировки в процедуры обслуживания клиентов.
Ну что, готовы? Тогда давайте рассмотрим классическую 5-ти шаговую модель продаж.
Мы будем рассматривать именно 5-ти шаговую модель, хотя есть модификации данной модели с другим количество шагов (5, 6, 7 этапов продаж).
Идея данного подхода заключается в том, что процесс продажи можно представить в виде вот такой лестницы:
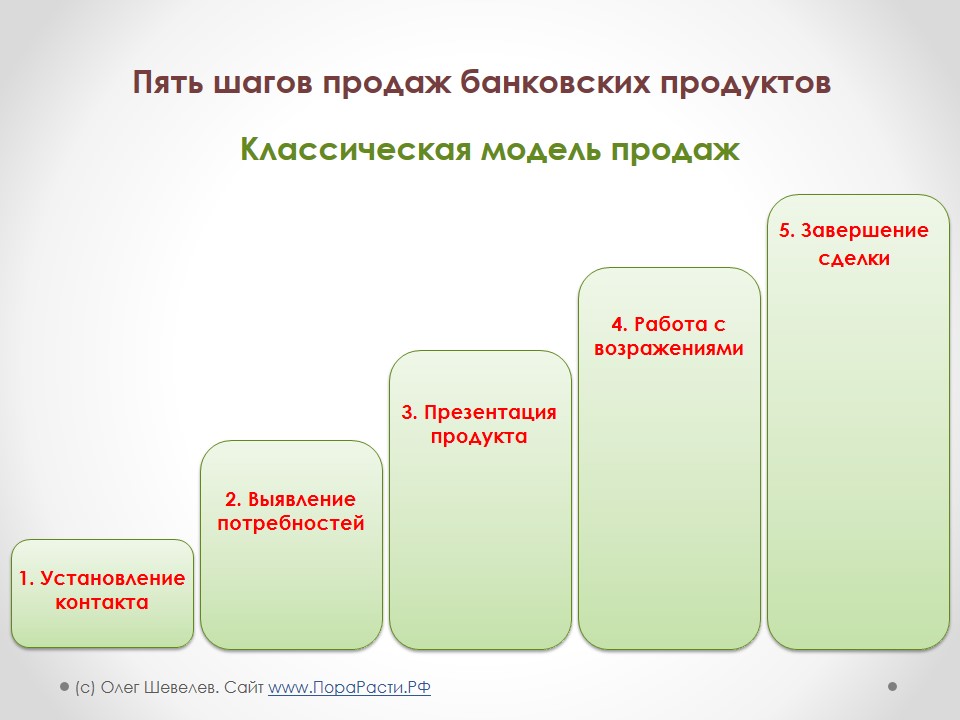
Поднимаясь по этой лестнице, шаг за шагом, с каждой ступенькой Вы становитесь ближе и ближе к своей цели — к продаже. Работая по этому алгоритму, важно соблюдать все этапы, двигаться последовательно, а не резко перепрыгивать с одной ступеньки на другую.
Как видите, каждый этап имеют свою цель:
1. Установление контакта — расположить клиента, создать доброжелательную атмосферу, «благоприятную» почву для последующей продажи.
2. Выявление потребностей — менеджеру важно понять, какой продукт наиболее полно удовлетворит потребности клиента, выяснить важные и наиболее существенные для клиента моменты.
3. Презентация продукта — рассказать о наиболее подходящем клиенту продукте на понятном языке, вызвать у клиента желание воспользоваться банковским продуктом или услугой
4. Работа с возражениями — развеять все сомнения и дать аргументированные ответы на возражения клиента
5. Завершение сделки — доброжелательно попрощаться с клиентом, поблагодарить за сотрудничество и пригласить прийти снова.
Ваша задача, как менеджера и переговорщика, в первую очередь, убедиться, что цель текущего этапа достигнута, и только после этого переходить на следующий уровень .
Я часто сталкиваюсь с такой ситуацией: клиент приходит в офис, менеджер интересуется, чем может помочь клиенту.
Менеджер: «Здравствуйте, Иван Иванович, чем я могу Вам помочь?»
Клиент: «Я хотел бы открыть вклад»
Менеджер: «Отлично Иван Иванович. у нас в банк есть вклады с пополнением, есть с отзывом части вклада, есть с повышенным процентом, например, на 1 год ставка составит 11% годовых, правда там нет капитализации, зато в подарок выдается пластиковая карта. Какой вклад будем оформлять?»
и это может продолжаться долго…
ВОПРОС: Коллега, как оцениваете поведение менеджера? Как думаете, какой момент был упущен? Что менеджер банка сделал неправильно?
Очень интересно услышать Ваше мнение по этой ситуации. А свое мнение я озвучу в следующем статье! Помните, что всем активным подписчикам я регулярно делаю приятные подарки ��
Кроме этого, в следующих статьях мы остановимся подробно на каждом этапе продаж, разберем основные моменты, типичные ошибки и «маленькие хитрости», позволяющие повысить эффективность работы с клиентами.
Продавайте красиво и легко!
Полезные ссылки
- СуперПродавец – прокачайте навыки продаж не выходя из дома всего за 3 часа;
- Курс «Хакер возражений: комплект мощных приемов для победы в любых продажах«
- Бесплатный чек-лист звонка – станьте мастером звонка всего за 30 минут;
- Youtube канал «ПораРасти» – подписывайтесь сейчас, чтобы получать доступ к новым материалам первыми;
- Группа в ВК «ПораРасти» – сообщество для тех, кто хочет продавать красиво и легко, развивать собственный бизнес, приносить людям реальную пользу, а не заниматься впариванием. Присоединяйтесь сейчас! Здесь много бесплатных материалов, PDF и т.д.
Эффективная продажа банковских продуктов и услуг: предложения от контакт-центра

Для банковских организаций важна организация налаженной связи с действующими и потенциальными клиентами, которые могут быть заинтересованы в предлагаемых услугах. И от того, как профессионально будут презентованы предложения, напрямую зависит эффективность деятельности банка. Не секрет, что именно двусторонняя связь с клиентами является залогом успеха деятельности в бизнесе, поэтому для банковской сферы обязательным условием успешных продаж и заключения договоров на обслуживание является надежная работа колл-центра. Крупные банки в мегаполисах могут позволить себе содержать собственный штат операторов call-центра, но что делать небольшим финансовым организациям и многочисленным филиалам, для которых единый колл-центр не становится выходом из ситуации? В таких случаях оптимальным вариантом станет организация продаж банковских продуктов по договору аутсорсинга с крупным контакт-центром.
Что именно можно продать на аутсорсинге колл-центра?
- Кредитование населения и предприятий – от краткосрочных кредитов до крупных займов под проценты для промышленности.
- Ипотека – предоставление возможности покупки собственного жилья на условии действующих ипотечных программ.
- Работа с картами и вкладами – открытие, закрытие и другие операции по банковским дебетовым или кредитным картам, счетам.
- Платежи и переводы – отправка, получение денежных переводов в рублях и валюте.
- Страхования – продажа банковских услуг в сфере страхования жизни, недвижимости, транспорта и т.д.
- Инвестиционная деятельность – ПИФы, облигации, брокерское обслуживание и многое другое.
- ВИП-услуги – специальные предложения для VIP-клиентов банковского учреждения.
- Информирование. Своевременное предоставление информации клиентам по телефону. Например, это сведения о новых условиях кредитования или более выгодные процентные ставки по вкладам. Информирование может быть как среди широкой аудитории (всех клиентов), так и по абонентам из базы, которые пользуются сопутствующими или аналогичными услугами, и им могут быть интересны ваши новые предложения.
- «Холодные» звонки. Обвзон не только клиентской базы, но и абонентов, которые пока что не являются действующими клиентами финансовой организации или банковского учреждения. Презентация банка с указанием основных преимуществ и действующих продуктов, услуг.
- Обработка входящих вызовов. Если абонент заинтересован в вашем предложении, решил уточнить условия и свои выгоды, то очень важно грамотно презентовать ему услуги. И здесь профессиональные операторы колл-ценра смогут справиться с входящими («горячими») звонками на отлично.
Почему выгоднее доверять продажи контакт-центру?
- Минимизация расходов на содержание штата сотрудников и налогооблагаемую базу. Не нужно обустраивать рабочее место в филиале или головном офисе, закупать дополнительное оборудование для IP-телефонии. Снижение налогов при заключении договора на оказание аутсорсинговых услуг.
- Круглосуточная работа. Если вашим клиентам срочно нужна помощь, консультации в нерабочее время, то операторы контакт-центра всегда готовы решить различные проблемы – от уточнения по последним операциям, ограничениям по банкам и вкладам до юридической помощи, проведении банковских процедур удаленно в любой точке мира (например, идентификация для снятия крупной суммы денег со счета или карты).
- Выгодная тарификация. Вы можете выбрать наиболее оптимальный тарифный план для вашего бизнеса в сфере оказания банковских услуг, или мы разработаем индивидуальный тариф с учетом ваших пожеланий.
Оцените эту статью!
Партнёры оценили нашу услугу.
Нажмите на звезду, чтобы оценить!
Лучший момент для кросс-продаж в банке: «поймать» или «создать»?
22 Сен Лучший момент для кросс-продаж в банке: «поймать» или «создать»?
Друзья, сегодня рассмотрим две удивительно простые техники для кросс-продаж. Первая техника «Лови момент», вторая техника «Создай момент». Знание и применение этих приемов позволят Вам делать кросс-продажи гарантированно и независимо от поведения клиента. Давайте рассмотрим их подробнее.
В чем особенность каждой техники и в какой практической ситуации их лучше использовать?
Техника «Лови момент».
Суть этой техники отражена в названии. Вам нужно быстро, мгновенно, как говорится в нужный момент, сделать клиенту предложение об оформлении кросс-продукта.
Какие моменты это могут быть? Например, рассказываете клиенту о вкладе, о процентных ставках, порядке выплаты процентов и в нужный момент говорите, что у Вас в банке проценты можно получать на дебетовую карту. И далее показываете клиенту конкретные выгоды, которые он получит.
«Иван Иванович, по данному вкладу процентная ставка составляет 10% годовых, проценты выплачиваются ежемесячно, причем для выплаты процентов многие клиенты оформляют нашу пластиковую карту. Проценты автоматически зачислятся на эту карту каждый месяц, а Вам лишь останется получить их в ближайшем банкомате, либо расплачиваться этой картой безналично.»
Как видите, мы плавно и практически незаметно для клиента перешли к презентации кросс-продукта (в нашем случае — дебетовой карты). Нет никаких навязчивых вопросов типа «Иван Иваныч, не хотите ли Вы оформить карту?» Всё достаточно просто и лаконично.
Приведу еще пару практических примеров.
Основной продукт — кредитная карта.
«Иван Иваныч, по данной кредитной карте минимальный ежемесячный платеж составляет 10% от суммы задолженности, и чтобы у Вас была возможность регулярно отслеживать все операции по карте и быть в курсе минимального платежа мы одновременно с выпуском карты предлагаем подключить Вам услугу интернет-банкинга.»
Основной продукт — потребительский кредит.
Иван Иваныч, оформляем с Вами потребительский кредит сроком на 5 лет на 300 тысяч рублей. Процентная ставка у нас устанавливается индивидуально в процессе рассмотрения заявки, при этом есть возможность снизить % ставку и одновременно защитить себя и Ваших близких от неблагоприятных жизненных обстоятельств. Я имею в виду программу финансовой защиты (страхования).»
Как видите, такие фразы гораздо благозвучнее, нежели банальные «Страховку будем оформлять?». Но самое главное, что результативность этих фраз гораздо выше.
Для каких продуктов техника «Лови момент» особенно эффективна?
Прежде всего, для продуктов, которые сильно связаны с основным продуктом, которые идеально дополняют основной продукт, могут быть оформлены на льготных условиях одновременно с основным и так далее.
Итак, основная задача менеджера при использовании техники «Лови момент» — это моментально отреагировать на поведение клиента и сделать своевременную кросс-продажи, в ходе презентации основного продукта плавно перейти к презентации дополнительных.
Техника «Создай момент».
Бывают ситуации когда менеджеры говорят, что не было возможности сделать кросс-предложение, что клиент и так уже оформил с большим трудом основной продукт, и неудобно было предлагать дополнительный.
«Не было возможности», «Было неудобно предлагать», и т.д. — это отговорки менеджеров, которые озвучиваются в свое оправдание. Профессиональный сотрудник может сам создать момент для кросс-продаж. Для этого можно использовать технику «Создай момент».
Эта техника идеально подходит для продуктов, которые тесно не связаны с основным, но которые также нужно продавать и по которым установлены планы. Самый простой пример — НПФ.
НПФ не связан со вкладом, как дебетовая карта, или как интернет-банк с кредитной картой. Тем не менее планы никто не отменял, и нам нужно каким-то образом продавать НПФ.
Чтобы создать наиболее благоприятный момент для продажи НПФ — можно задать клиенту наводящий вопрос на этапе завершения сделки. К примеру, когда клиент согласен с оформлением основного продукта, за которым пришел (например, кредит), Вы переходите к оформлению и задаете вопрос (чтобы клиент не скучал):
— Иван Иваныч, Вы уже позаботились о своей накопительной части пенсии?
— Иван Иваныч, Вы слышали о пенсионной реформе, которая сейчас идет?
— Иван Иваныч, Вы уже в курсе тех изменений, которые ждут нас с 2014 года (я имею в виду уменьшение накопительной части пенсии)?
Таким образом, Вы цепляете внимание клиента таким вопросом, вовлекаете его в разговор и далее проводите мини-презентацию НПФ.
Задавать вопросы можно не только на этапе завершения сделки и не только по НПФ.
Вот например вариант вопроса на этапе выявления потребностей при оформлении вклада:
— Иван Иваныч, как Вам удобнее было бы получать проценты по вкладу: на текущий счет или на пластиковую карту?
В этой ситуации Вы в ненавязчивой форме, просто интересуясь у клиента, как ему удобнее получать проценты, продаете пластиковую карту ��
Какой техникой лучше пользоваться? Какая техника более эффективна?
Я считаю, что профессиональный «продажник» в банке должен уметь «ловить момент» каждый раз. И в некоторых случаях его создавать. Если вы все время упускаете моменты, вам сложно будет создавать их в нужном количестве. Вы будете продавать меньше, чем могли бы.
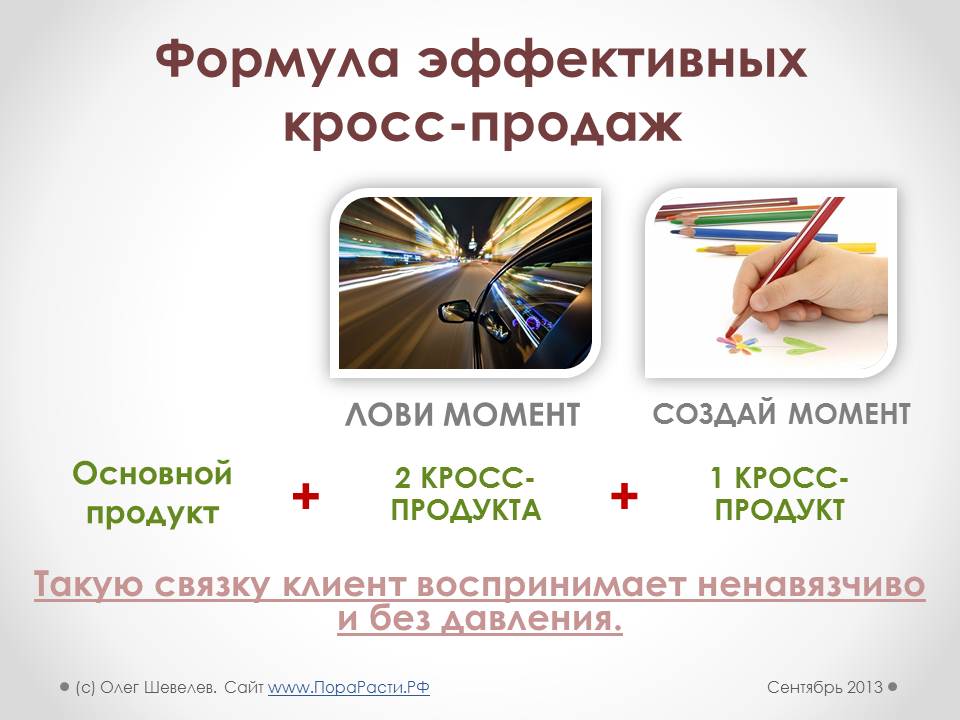
Чтобы по-максимуму использовать потенциал продаж каждому клиенту, советую придерживаться такой конкретной формулы:
основной продукт + 2 кросс-продукта по технике «Лови момент» + 1 КП по технике «Создай момент».
Такую связку клиент воспринимает ненавязчиво, он не испытывает никакого давления с Вашей стороны, а у вас получается такой результат — 1 клиенту вы продаете не один, а 3-4 банковских продукта.
К примеру во время этапа №3 презентации вы ловите момент и делаете 2 кросс-продажи, а во время завершения основной сделки — делаете кросс-продажу, создавая момент. Примеры мы разобрали Выше: Кредитная карта (это основной продукт) + услуга страхования + интернет-банк + НПФ.
В этой статье я рассказал об основных моментах, которые, возможно, помогут Вам в Вашей работе.
Продавайте красиво и легко!
Спасибо! Теперь Вам доступны дополнительные материалы по увеличению продаж бесплатно.
Присоединяйтесь к сообществу «ПораРасти» в ВК и начинайте продавать красиво и легко!