Калькулятор процентов по договору займа
Это новый калькулятор на нашем сайте. Если вы обнаружили ошибку в расчетах, не нашли нужной опции или калькулятор показался вам недостаточно удобным, пожалуйста сообщите нам об этом.
Сохранить расчет
Сохраненный расчет будет доступен только в текущем браузере.
Для того, чтобы иметь доступ к вашим расчетам с любого устройства, зарегистрируйтесь
Поделиться
Поделиться расчетом
Вы делитесь ссылкой на ваш сохраненный расчет. Изменения, внесенные в расчет, будут автоматически доступны по ссылке.
Вы делитесь ссылкой на статичный расчет. При изменении вами расчета, изменения не будут транслироваться по ссылке.
Онлайн-калькулятор процентов по займу предназначен для заемщиков и займодавцев с целью самостоятельного расчета суммы процентов по займам согласно статьи 809 Гражданского кодекса РФ.
Использование заемных средств предполагает начисление процентов. Размер ставки, срок займа, порядок расчета и выплат оговариваются в договоре. Размер процентной ставки можно не указывать, тогда она будет приравнена к ключевой ставке.
Проценты начисляются со дня, следующего за днем выдачи займа, по день возврата включительно. Иной порядок может быть предусмотрен договором.
Если займ выдан на срок с 1 января по 31 января, то проценты начисляются со 2 января по 31 января включительно.
Расчет процентов производится ежедневно. При частичном возврате долга или при его увеличении это отразится на начисляемых процентах уже на следующий день.
Вариант выплаты процентов прописан в договоре. Это может быть как единовременная выплата в конце срока, так и выплаты произвольной периодичности: раз в квартал, в месяц, в неделю, в год. Калькулятор предоставляет такой выбор и покажет график выплат.
Формула расчета процентов по займу
P = S × D 365 × R
S — Сумма займа.
D — Срок займа в днях.
365 — Кол-во дней в году.
(Если срок займа выпадает одновременно на обычный и високосный годы,
то эти периоды нужно считать отдельно.)
R — Годовая процентная ставка.
Кредитный калькулятор
Вы делитесь ссылкой на ваш сохраненный расчет. Изменения, внесенные в расчет, будут автоматически доступны по ссылке.
Вы делитесь ссылкой на статичный расчет. При изменении вами расчета, изменения не будут транслироваться по ссылке.
Кредитный калькулятор осуществляет 3 типа расчетов:
- Классический – нахождение ежемесячного платежа по заданной сумме и сроку кредита. Такой расчет производят банки при выдаче кредитов.
- Вычисление срока кредита на основе заданной суммы и ежемесячного платежа. Этот вариант интересен тем, что поможет спрогнозировать точный срок возврата кредита при наличии у заемщика конкретных пожеланий к ежемесячному платежу.
- Расчет максимальной суммы кредита по заданному сроку и ежемесячному платежу. Если вы точно знаете, какую сумму и в течение какого времени вы готовы отдавать каждый месяц на погашение кредита, калькулятор сообщит вам, сколько денег вы сможете занять на таких условиях.
Кредитование населения является неотъемлимой частью экономики любой страны. Возможность кредитования повышает спрос на товары и услуги, что является стимулом развития экономики.
Раз вы находитесь на этой странице, значит вы как минимум задумываетесь о получения кредита. Наш калькулятор послужит вам помощником в предварительном расчете.
Кредитный калькулятор — это удобный инструмент для быстрого самостоятельного расчета кредита онлайн.
Калькулятор универсален. Не имеет значения, в каком банке вы будете брать кредит. Не имеет значение и тип займа: потребительский кредит, ипотека, кредит наличными. Результат всегда будет достаточно точным.
На выходе вы получите:
- Размер ежемесячного платежа
- Сумму процентов (переплаты) за весь срок
- Детализированный график погашения по месяцам
- Наглядную диаграмму
- Список подходящих предложений от банков с возможностью оставить заявку онлайн
Что такое процентная ставка и от чего она зависит?
Процентая ставка — самый важный параметр при расчете кредита. Измеряется в процентах годовых. Он показывает сколько процентов начисляется на сумму долга за 1 год. Но фактически проценты начисляются не один раз в год, а ежедневно в размере ставки, разделенной на 365 дней.
У каждого банка есть свои программы кредитования и свои процентные ставки.
Основные факторы, влияющие на процентную ставку:
-
Ключевая ставка Центробанка. Чтобы дать вам кредит, банк занимает у ЦБ по ставке, равной ключевой, накидывает еще несколько процентов сверху и дает вам в долг под более высокий процент, зарабатывая на разнице. Выгоднее брать кредит, когда ключевая ставка ниже: вы заплатите меньше процентов. На каждом очередном заседании ЦБ может как повысить, так и понизить ставку или оставить без изменений. Это решение принимается в зависимости от экономической ситуации. Вот так ключевая ставка она менялась за последние годы:
График изменения ключевой ставки с 2013 по 2024 год
Аннуитетный и дифференцированный платеж
Что такое аннуитетный и дифференцированный платеж? В чем разница между ними? Какой из них выгоднее для заемщика?
Аннуитетный
Представляет собой равные ежемесячные суммы на протяжении всего срока кредитования.
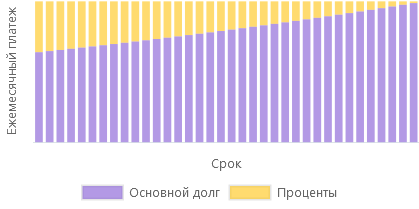
Доля процентов и доля основного долга в каждом месяце рассчитываются таким образом, чтобы общая сумма была неизменной.
Аннуитетный платеж более распространен за счет удобства выплаты. Платить каждый месяц одну и ту же сумму логичнее и проще для учета финансов.
Переплата по кредиту выше, чем при дифференцированном платеже.
Дифференцированный
Сумма ежемесячного платежа уменьшается к концу срока кредитования.
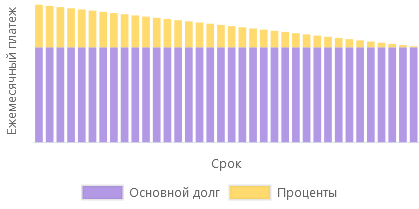
Доля основного долга остается неизменной, а доля процентов с каждым месяцем уменьшается, так как уменьшается общая сумма долга.
Ежемесячные платежи вначале срока выше по сравнению с аннуитетом, поэтому выше требования к платежеспоособности клиента.
При прочих равных дифференцированный платеж выгоднее, сумма переплаты ниже.
Кредитный калькулятор – формулы расчета
Кредитный калькулятор использует стандартные формулы, и взяв обычный калькулятор вы сможете легко проверить полученный результат, по приведенным ниже формулам.
Кредитный калькулятор — помогает рассчитывать ежемесячную сумму выплат на погашение кредита, эффективную процентную ставку по формуле Центрального Банка РФ, так же вы сможете узнать, какая часть выплат идет на погашение основной кредитной суммы, а какая часть на погашение процентов по кредиту.
Калькулятор, на сайте Calculator-Credit.ru, дает возможность расчета по двум видам платежей: аннуитетный платеж – это равный по сумме ежемесячный платеж по кредиту, который включает в себя сумму начисленных процентов за кредит и сумму основного долга, применяется в большинстве коммерческих банков; дифференцированный платеж – это ежемесячный платеж, уменьшающийся к концу срока кредитования, и состоит из выплачиваемой постоянной доли основного долга и процентов на невыплаченный остаток кредита, часто используется в СберБанке. Калькулятор кредитный — применяется , для сравнения различных типов займов и получения нужной информации не прибегая к помощи банковских специалистов.
Расчет дифференцированного платежа
Дифференцированные платежи в начале срока кредитования больше, а затем постепенно уменьшаются, т.е. регулярные платежи по кредиту не равны между собой. Структура дифференцированного платежа состоит из двух частей: фиксированной на весь период суммы, идущей на погашение суммы задолженности, и убывающей части — процентов по кредиту, которая рассчитывается от суммы остатка заложенности по кредиту. Из-за постоянного уменьшения суммы долга уменьшается и размер процентных выплат, а с ними и ежемесячный платеж.
Для того чтобы вычислить сумму возврата основного долга, необходимо первоначальную сумму кредита разделить на срок кредита (количество периодов):
Формула 1., где
ОД — возврат основного долга; СК — первоначальная сумма кредита; КП — количество периодов.
На этом сходство в подходах банков заканчивается, и начинаются различия. Состоят они в подходах к вычислению суммы причитающихся процентов. Основных подходов два, разница — в используемой временной базе. Часть банков исходят из того, что «в году 12 месяцев», и тогда размер ежемесячных процентных выплат определяется по формуле:
Формула 2., где
НП — начисленные проценты; ОК — остаток кредита в данном месяце; ПС — годовая процентная ставка.
Часть банков исходит из того, что «в году 365 дней» и такой подход называется расчетом точных процентов с точным числом дней ссуды. Размер ежемесячных процентных выплат в данном случае определяется по формуле:
Формула 3. , где
НП — начисленные проценты; ОК — остаток кредита в данном месяце; ПС — годовая процентная ставка; ЧДМ — число дней в месяце (понятно, что это число меняется от 28 до 31).
Пример 1.
В качестве примера приведен график платежей для кредита в размере 1 000 условных единиц на срок 12 месяцев, с ежемесячным возвратом 1/12 части кредита и уплатой процентов. В этом примере, как и на сайте Calculator-Credit.ru при расчете начисленных процентов используется формула № 2. («в году 12 месяцев»).
Таблица 1.
! При расчете необходимо учитывать погрешности округления.
Расчет аннуитетного платежа
Аннуитетными, т.е. равновеликими платежами называют платежи, которые производятся на протяжении всего срока кредита равными друг другу. При таком виде платежа заемщик регулярно совершает платеж одного и того же размера. Эта сумма может меняться только по соглашению сторон или в некоторых случаях частичного досрочного погашения. Структура аннуитетного платежа также состоит из двух частей: процентов за пользование кредитом и суммы идущей на погашение кредита. С течением времени соотношение этих величин меняется и проценты постепенно начинают составлять меньшую величину, соответственно сумма на погашение основного долга внутри аннуитетного платежа увеличивается. Поскольку, при аннуитетных платежах в начале сумма, идущая на погашение основного долга, убывает медленно, а проценты всегда начисляются на остаток от этой суммы, то и общий размер уплаченных процентов по такому кредиту больше. Это особенно заметно при досрочных погашениях. В первые периоды кредитования основные выплаты приходятся именно на погашение процентов по кредиту.
Величина аннуитетного платежа определяется по формуле:
Формула 4. , где
АП — аннуитетный платеж; ПС — процентная ставка за период начисления; СК — первоначальная сумма кредита; КП — количество периодов.
! Т.е. если платежи ежемесячные, то КП – срок в месяцах, а ПС месячная процентная ставка (1/12 годовой)
Формулу 4 можно назвать «классической», т.к. она применяется в расчетах, где все платежи аннуитетные, она применяется в большинстве банков, кредитных калькуляторах, в электронных таблицах. Так же она используется в расчетах на сайте Calculator-Credit.ru
Расчет аннуитетных платежей по этой формуле, можно производить с помощью MS Excel и встроенной функции рабочего листа PMT (в русских версиях ППЛАТ или ПЛТ)
Пример 2.
В качестве примера приведен график аннуитетных платежей для кредита в размере 1 000 условных единиц на срок 12 месяцев.Таблица 2.
! При расчете необходимо учитывать погрешности округления.
Другие формулы для расчета аннуитетного платежа
Некоторые кредитные организации применяют формулу, где первый платеж – не аннуитетный:
Формула 5., где
АП — аннуитетный платеж; ПС — процентная ставка за период начисления; СК — первоначальная сумма кредита; КП — количество периодов.
Первый платеж предварительный – не аннуитетный. Он всегда, якобы, меньше АП, т.к. включает в себя только проценты за первый период, который может быть полным или неполным. Но при полном периоде – 31 день, при высоких ПС и долгосрочном кредитовании предварительный платеж может быть больше АП! Оставшиеся (КП-1) платежей – аннуитетные. Эта формула используется в АИЖК.
Также на практике встречается применение формулы, где первый и последний платежи – не аннуитетные:
Формула 6. , где
АП — аннуитетный платеж; ПС — процентная ставка за период начисления; СК — первоначальная сумма кредита; КП — количество периодов.
Первый и последний платежи не аннуитетные, первый – только проценты за первый период, а последний – остатки, “хвосты” и т.д.
Оставшиеся (КП – 2) платежей – аннуитетные. Видимо, банки подгоняют АП под целое число рублей или долларов. Поэтому образуется “хвост”, который переходит на последний не Аннуитетный Платеж. Далее после каждого досрочного погашения банки подгоняют уже новый уменьшенный АП под целое число денежных единиц. Т.е. “хвост” может уменьшаться или увеличиваться.
Наименьший Аннуитетный Платеж получается при расчетах по формуле 4, наибольший – по формуле 6. Причем чем меньше АП остается до окончательного расчета, тем существеннее становится эта разница. Что особенно важно при досрочном погашении. Поэтому необходимо интересоваться не только процентной ставкой, но и формулой по которой рассчитываются АП.
Что выгоднее аннуитетная или дифференцированная схема платежей?
Вопросам выбора схемы платежа по ипотечному кредиту часто задаются потенциальные заемщики. Если сравнивать аннуитетную и дифференцированную схемы, то самыми очевидными различиями будут являться следующие:
- Неизменность размера регулярного платежа при аннуитетной схеме и постоянное убывание такого платежа при дифференцированной.
- Больший размер платежа, по сравнению с аннутетной схемой, в начале срока кредита при дифференцированной схеме.
- Аннуитетная схема выплат более доступна для заемщиков, т.к. выплаты равномерно распределяются на весь срок кредита. При выборе дифференцированных платежей подтвержденный доход заемщика или созаемщиков должен быть примерно на четверть больше, чем при аннуитетных платежах.
- При аннуитетных платежах в начале сумма основной задолженности убывает медленно, а и общий размер начисленных процентов больше. Если заемщик решит полностью погасить кредит досрочно, выплаченные вперед проценты будут потеряны. При аннуитетной схеме значительная часть процентов уплачивается с начала, обеспечивая выплаты на весь срок кредита. Поэтому при дифференцированных платежах досрочное погашение будет происходит без таких финансовых потерь даже в начале срока ипотечного кредита.
- Кредит с дифференцированным платежом труднее получить, т.к. при получении кредита оценивается платежеспособность заемщика. Дифференцированная схема в начале срока кредита предлагает значительно большие платежи, нежели аннуитетная. Это означает то, что заемщику необходимо иметь больший доход. В среднем считается, что доход заемщика при дифференцированной схеме должен быть больше на 20% выше, чем при аннуитетной схеме.
Подводя итог можно сказать, что вид платежа является одним из основных параметров кредита, однако рассматривать его необходимо в совокупности с другими параметрами.
Данная статья защищена авторским правом. При использовании данного материала ссылка на источник обязательна.
КРЕДИТНЫЙ КАЛЬКУЛЯТОР
Кредитный калькулятор (калькулятор кредита банков) – для онлайн расчета суммы платежа, переплаты, реальной процентной ставки или полной стоимости кредита, которую должны раскрывать как СберБанк так и другие коммерческие банки. Так же вы сможете узнать, какая часть выплат идет на погашение основной кредитной суммы, а какая часть на погашение процентов по кредиту. Данный калькулятор кредитов дает возможность онлайн расчета по двум видам платежей: аннуитетный платеж — это равный по сумме ежемесячный платеж по кредиту, который включает в себя сумму начисленных процентов за кредит банка и сумму основного долга, применяется в большинстве коммерческих банков; дифференцированный платеж — это ежемесячный платеж, уменьшающийся к концу срока кредитования, и состоит из выплачиваемой постоянной доли основного долга и процентов на невыплаченный остаток кредита, часто использует СберБанк. Кредитный калькулятор – применяется , для сравнения различных типов займов и получения нужной информации не прибегая к помощи банковских специалистов.
Сумма ежемесячного платежа:
Переплата по процентам за кредит:
Итоговая переплата за весь период:
Полная стоимость кредита, годовых:
[?] Cумма, которую заемщик переплатит за пользование кредитом, в нее включены сумма основного долга, переплаты по процентам, сумма страховки и другие платежи в пользу кредитора. Выражена в процентах годовых. Подробенне .

Кредитный калькулятор – формулы расчета
Кредитный калькулятор использует стандартные формулы, и взяв обычный калькулятор вы сможете легко проверить полученный результат, по приведенным ниже формулам. Кредитный калькулятор — помогает рассчитывать ежемесячную сумму выплат на погашение кредита, полную стоимость кредита по формуле Центрального Банка РФ.

Ипотека для молодой семьи
Ипотека для молодой семьи – это финансовая услуга, предоставляемая банками и другими кредитными организациями, которая позволяет молодым супругам или партнерам купить недвижимость и выплачивать её стоимость в рассрочку.

Суть ключевой ставки: как она влияет на экономические процессы и отдельных граждан
Читая или слушая новости, неизбежно натыкаешься на упоминание процентной ставки государственного банка. От этого показателя зависит гораздо больше, чем кажется. Разберёмся поэтапно. Общее понятие о

Какие бывают кредиты
Кредитование для многих людей является настоящим кошмаром, стало причиной серьёзных жизненных проблем. Порой из-за этого саму подобную сферу считают каким-то абстрактным злом, причиняющим большой вред.

Что такое транш при кредитовании
Когда идёт кредитование на большие суммы, заёмщикам деньги передают в виде нескольких пакетов, именуемых финансистским сообществом траншами. Посмотрим, каковы особенности такой практики, чем она отличается

Если вся зарплата уходит на кредит, что можно сделать
Центральный банк располагает данными, что 47 миллионов граждан России имеют кредиты. Сюда относятся все их виды — от потребительских займов до ипотеки. Безусловно, большинство заёмщиков
При отказе от страховки банки не смогут поднимать ставку по ипотеке
Путин подписал законопроект, который предусматривает запрет на повышение ставки по ипотеке в случае, если заемщик отказывается от страхования. Это значит, что банки не смогут увеличивать
22 декабря 2023
Новые ограничения на денежные переводы
Новый законопроект, ограничивающий максимальную сумму разового денежного платежа, был одобрен комиссией при Правительстве РФ. По данным РБК, размер максимальной суммы для перевода денежного, без наличия
20 декабря 2023
Ещё один способ использования материнского капитала узаконен госдумой
Депутаты Государственной думы узаконили еще один вариант использования средств, выделяемых государством на поддержку семей при рождении детей: владельцы сертификатов, подтверждающих право на материнский капитал, теперь
15 декабря 2023
Предложение о снижении досрочного выхода на пенсию представленo в Госдуму
Предложение о снижении досрочного выхода на пенсию, представленное в Госдуму, вызывает разнонаправленные мнения в обществе. Согласно инициативе Сергея Миронова, снижение необходимого страхового стажа для досрочного
14 декабря 2023
Расчета кредита онлайн
- размере ежемесячного платежа;
- сумме начисляемых процентов;
- графике выплаты помесячно.
- полной стоимости кредита.
Процентная ставка по кредиту
Процентная ставка — важнейший критерий, который следует оценивать перед взятием кредита. Единица измерения кредитной ставки — проценты годовых. Он демонстрирует количество начисляемых процентов на долг за один год. По факту, годовая ставка дробится на 365 дней и начисляется ежедневно. Каждый банк имеет свои принципы выдачи кредитов, а также ставки по процентам.
Факторы, которые влияют на формирование кредитной ставки:
Ключевая ставка ЦБ РФ. Банк выдает вам не свои деньги, а те, которые он сам взял в кредит у центрального банка по ключевой ставке. Чтобы заработать, банк прибавляет к ключевой ставке дополнительные проценты. Чем ниже ключевая ставка, тем выгоднее будет брать кредит, так как переплата будет меньше. Регулярно проводятся заседания ЦБ, в ходе которых корректируется ключевая ставка. Она может стать как больше, так и меньше — все зависит от экономического положения страны на мировой арене.
Тип кредита. Чем меньше банк уверен в надежности кредита, тем больше вам придется по нему переплатить. К примеру, у ипотеки кредитная ставка гораздо ниже, чем у потребительского кредита, так как в таком случае у банка в залоге остается приобретенная недвижимость. В других же случаях у банка мало гарантий того, что заемщик будет стабильно выплачивать кредит, поэтому и процентная ставка выше.
Характеристики заемщика. В первую очередь, это кредитная история и качество ваших взаимодействий с конкретным банком. Сотрудники банка гарантировано будут оценивать кредитную историю заемщика, чтобы на ее основе принять решение как о факте выдачи кредита, так и о процентной ставке. Чем лучше история, тем ниже будут проценты. У зарплатных клиентов банка есть возможность воспользоваться скидкой от 0.3 до 0.6 процента.
Аннуитетный и дифференцированный платеж
Аннуитетный
Фиксированная сумма ежемесячного платежа, распределенная на весь срок займа.
Расчет процентов по переплате и основной суммы долга рассчитываются для каждого месяца так, чтобы финальная сумма осталось той же самой.
Такие платежи пользуются большей востребованностью, так как их удобнее вносить. Клиентам банков проще планировать свой бюджет и запоминать сумму ежемесячного платежа, если она всегда одинаковая.
Однако, при таком виде платежа придется заплатить по процентам гораздо больше, чем при дифференцированном платеже.
Дифференцированный
Регулярное уменьшение суммы платежей по мере истечения срока выплат по кредиту
Основная сумма долга останется такой же, как и в начале, а вот проценты будут постепенно уменьшаться совместно с общей суммой долга.
Из-за того, что регулярные платежи при таком типе выплат выше, то и банк будет более пристально изучать характеристику каждого заемщика.
В общих чертах, такой тип платежа объективно выгоднее, так как процентная переплата будет меньше, чем при аннуитетном типа выплат.
Полная стоимость кредита
Полная стоимость кредита (ПСК) — это вся сумма, которую заемщик заплатит банку, если говорить простыми словами. В нее включены непосредственно сумма основного долга, переплаты по процентам, а также платежи в пользу третьих лиц, если такие предусмотрены в соответствующих пунктах договора между заемщиком и банком.
Данный термин был введен в обращение 12.06.2008, ранее использовался термин «эффективная процентная ставка».
В европейских и западных странах имеется аналоговый термин —annual percentage rate of charge (APR).
Изначально в России не было практики того, что банки афишируют свои ссуды. Она появилась на фоне многочисленных конфликтов между займодателями и заемщиками. К примеру, человек видит кредитную ставку в 12% на 14 лет, и ему это кажется крайне выгодным. По факту же, переплаты достигают почти 20%, что практически в 2 раза больше первоначальной ставки. Могли ввести в заблуждение и дополнительные комиссии, с фиксированной суммой или исчисляемые в процентах, проценты же могли исчисляться от суммы остатка, или от первоначальной суммы кредита. Без каких-либо долгих и утомительных математических вычислений точно определить сумму полного платежа попросту невозможно. (Но можно воспользоваться нашим кредитным калькулятором, в нём предусмотрена возможность рассчитать такие комиссии.)
Заранее оговоренные условия выдачи кредита позволяют заблаговременно рассчитать сумму финальной выплаты еще до его оформления.
Полная стоимость кредита не может расширяться или сокращаться хаотично, по решению какой-либо из сторон сделки или же третьих лиц. Есть четкий список допустимых расходов, которые могут быть включены в ПСК.
В настоящее время все банки обязаны указывать на первой странице договора ПСК, благодаря закону принятым ЦБ РФ «О потребительском кредите (займе)».
Если банк игнорирует это обязательство и не указывает на первой странице ПСК, то договор подлежит расторжению, а все средства, которые внес заемщик по переплате, возвращаются ему.
При определении выгодности кредита следует опираться, в первую очередь, на полную стоимость кредита, а не на процентную ставку. Оцените ПСК в разных банках, а уже потом принимайте решение о выборе финансового учреждения.
Расчет полной стоимости кредита включает:
- сумма основного долга;
- начисленные проценты на эту сумму;
- другие платежи в пользу кредитора, указанные в договоре;
- плата за выпуск и обслуживание электронного средства платежа (пластиковой карты), с помощью которого будет погашаться кредит;
- различные платежи в пользу третьих лиц (например, страховых компаний, застройщиков, нотариусов и т. д.);
- сумма страховой премии;
- сумма страховки, которая изменяет срок, процентную ставку и другие факторы займа.
Обязанности по выплатам данных платежей ложатся на заемщика.
В ПСК не включаются:
- штрафы за несоблюдение условий договора;
- обязательные виды страхования (КАСКО или страхование квартиры);
- комиссии за валютные операции;
- пени по договору;
- комиссия за приостановление операций;
- плата за безналичный перевод денег;
- плата за получение (погашение) кредита наличными (расчетно-кассовое обслуживание);
- комиссия за пользование онлайн- или мобильным банком, СМС-оповещение.
При расчете полной стоимости кредита используется формула сложных процентов и включает возможный доход заёмщика от инвестирования процентов по кредиту. Что на практике трудно осуществимо. В итоге ПСК может быть выше ставки по кредиту в договоре, даже если нет комиссий и прочих платежей. Так же возможен случай, когда ПСК немного меньше кредитной ставки, это при увеличении времени между окончанием процентного периода и датой выплаты процентов.
Потенциальные доходы заёмщика по процентам не считаются расходами по кредиту, но по существующей формуле включаются в расчёт и приводят к увеличению размера полной стоимости кредита.