Приграничная ипотека под 0,1%: как получить и на что потратить
В России можно получить сельскую ипотеку под 0,1%. Причем она выдается не только на собственно сельских территориях, но и в небольших городах при условии нахождения в приграничных районах. Разбираемся, что это за территории, кто и на каких условиях может рассчитывать на сельскую ипотеку с пониженной ставкой.
Что такое сельская ипотека на приграничных территориях
Программа «выросла» из обычной сельской ипотеки (под 3% годовых), которая действует в России с 2020 года. Изначально программа была рассчитана на два года, но в 2022-м ее сделали бессрочной. Уже тогда была возможность получить сельскую ипотеку под 0,1% — при условии дополнительного субсидирования банком или местными властями.
В январе 2023 года премьер-министр России Михаил Мишустин подписал постановление, снижающее предельную ставку по сельской ипотеке для приграничных территорий с 3% до 0,1%. Новые условия действуют с 30 января. Правительство выделило дополнительные средства на компенсацию банкам и «Дом.РФ» расходов при выдаче сельской ипотеки на приграничных территориях по сниженной почти до нуля ставке.
На каких территориях действует сельская ипотека под 0,1%
- в пограничных зонах;
- в российской части вод пограничных рек, озер и других водных объектов;
- на территории внутренних морских вод и территориального моря России;
- на территории пограничных пропускных пунктов;
Согласно постановлению, в программу также могут быть включены участки административных районов и городов, санаторно-курортные зоны, особо охраняемые природные территории, «объекты и другие территории, прилегающие к государственной границе Российской Федерации, пограничной зоне, берегам пограничных рек, озер и иных водных объектов, побережью моря или пунктам пропуска)». В «Дом.РФ» уточняют, что конкретный перечень приграничных сельских территорий, которые попадают в программу в каждом конкретном регионе, определяется местными властями.
Какую недвижимость можно приобрести по сельской ипотеке под 0,1%
Если земельный участок, на котором расположена недвижимость, подпадает под определение приграничной территории, на нем можно купить по этой программе:
- индивидуальный жилой дом, дом блокированной застройки — например, таунхаус или дуплекс (по ДДУ);
- частный дом, дом блокированной застройки по договору купли-продажи у физического лица (дом должен быть построен не ранее пяти лет до заключения кредитного договора);
- частный дом, дом блокированной застройки по договору купли-продажи у юридического лица или ИП (построен не ранее трех лет до заключения договора);
- земельный участок под строительство дома.
Кроме того, на такой территории можно заключить подряд на строительство (либо на завершение строительства) дома.
Дату постройки дома проверяет кредитная организация, с которой заключается ипотечный договор. Юридическое лицо не может выступать продавцом, если это иностранная, офшорная компания или организация с совокупным участием офшорных компаний больше 25%.
Анна Жолобова, советник практики недвижимости и строительства коллегии адвокатов «Регионсервис»:
— Постановление вводит понятие «сельские территории приграничных муниципальных образований», под которым подразумеваются территории, полностью либо частично расположенные вдоль границы нашего государства. Их перечень должен быть дополнительно определен актом высшего исполнительного органа региона России.
Постановлением закрепляется, что кредитование носит строго целевой характер и наделяет банки обязанностью осуществлять контроль за целевым использованием денежных средств.
На каких условиях выдается сельская ипотека на приграничных территориях
Программа включает специфические требования к месту приобретения объекта, но не к самому заемщику, его семейному статусу и месту проживания. Подать заявку на такую ипотеку может любой совершеннолетний гражданин, заинтересованный в покупке жилья на сельских приграничных территориях. Условия по ипотеке будут следующими:
- ставка 0,1% годовых;
- первый взнос — минимум 10% от стоимости жилья или строительства (в эту сумму можно включить материнский капитал);
- лимит до 5 млн руб. для Ленинградской области, Ямало-Ненецкого автономного округа и регионов Дальневосточного федерального округа и до 3 млн руб. — для остальных регионов;
- срок кредита до 25 лет;
- если покупается участок или подряд, дом должен быть построен в течение 24 месяцев.
Воспользоваться кредитом на таких условиях можно только один раз. Условия по ипотеке могут быть пересмотрены по обращению заемщика, если это предусмотрено кредитным договором, а также в случаях, предусмотренных законом. Это, например, кредитные каникулы и положения ФЗ «Об особенностях исполнения обязательств по кредитным договорам (договорам займа) лицами, призванными на военную службу по мобилизации в Вооруженные Силы Российской Федерации, лицами, принимающими участие в специальной военной операции, а также членами их семей».
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»
Сельская ипотека в 2024 году: все нюансы программы
В России с 2020 года действует программа сельской ипотеки — льготного кредитования покупки недвижимости в небольших населенных пунктах под 3% годовых. С 2023 года правительство улучшило условия программы. Например, если раньше максимальная сумма льготного кредита составляла 3–5 млн руб., то сейчас она достигает 6 млн руб. Как устроена программа сельской ипотеки, как можно получить кредит по ставке 3% и ниже и на что потратить — рассказываем в нашем материале.
- Что такое сельская ипотека
- Основные условия сельской ипотеки
- На каких территориях можно оформить сельскую ипотеку
- На какие цели можно потратить льготный кредит
- Основные требования к заемщикам
- Какие дома подходят под сельскую ипотеку
- Как получить сельскую ипотеку
- Какие банки дают сельскую ипотеку — актуальные примеры
- Кредиты на благоустройство
Что такое сельская ипотека
Программа распространяется на покупку или строительство жилья на сельских территориях. Она была запущена весной 2020 года в рамках госпрограммы «Комплексное развитие сельских территорий» (.pdf). Ее курирует Минсельхоз, а основным участником является Россельхозбанк (РСХБ).
Изначально предполагалось, что программа будет действовать до 31 декабря 2022 года. Но в 2022 году ее сделали бессрочной.
В 2023 году выросла максимальная сумма кредита по сельской ипотеке — теперь она составляет 6 млн руб. для всех регионов (Фото: ТАСС/ Александр Рюмин )
Условия сельской ипотеки
Сельская ипотека имеет определенные условия выдачи. Рассмотрим основные параметры программы:
- ставка по ипотеке: не должна превышать 3%, а может составить и 0,1%. Например, такая ставка действует на приграничных территориях;
- максимальная сумма займа: 6 млн руб. для всех регионов. Изначально она была ниже — 3–5 млн руб. Но с 2023 года правительство повысило сумму кредита;
- оформить сельскую ипотеку можно на срок до 25 лет;
- первоначальный взнос: от 20%, можно использовать маткапитал;
- срок действия программы: ограничений по срокам действия программы не установлено;
- возможность рефинансирования ранее полученной ипотеки: нет.
Сельскую ипотеку можно взять под строительство частного дома (Фото: ТАСС/ Руслан Шамуков )
Какие поселки подпадают под сельскую ипотеку
Действие программы распространяется на населенные пункты с населением не более 30 тыс. человек. Таким образом, приобретаемое жилье может находиться на территории сельского поселения, рабочего поселка, поселка городского типа или небольшого города.
Важный нюанс — программа не действует в городских округах и муниципальных образованиях Москвы, Санкт-Петербурга и Московской области. Хотя на будущее такая возможность прорабатывается, об этом рассказывали в Минсельхозе. В частности, рассматривалась возможность включить в программу пять пилотных районов юго-востока Московской области.
С 2022 года воспользоваться сельской ипотекой могут жители сельских территорий, полностью или частично расположенных на приграничной территории России. Подробнее о том, как воспользоваться льготной ипотекой жителям приграничных территорий, читайте в материале «Приграничная ипотека под 0,1%: как получить и на что потратить».
Кроме того, в 2023 году программа пополнилась новым определением «опорный населенный пункт». Под ним понимается населенный пункт, расположенный вне границ городских агломераций, на базе которого по решению региона в ускоренном темпе развиваются инфраструктура, сферы образования, культуры, медицинской помощи и другие, необходимые жителям этого населенного пункта. Перечень опорных населенных пунктов устанавливают органы власти каждого региона.
Проверить, подходит ли конкретная территория под действие сельской ипотеки, можно с помощью специального сервиса на сайте Россельхозбанка. Для этого нужно выбрать регион и ввести название населенного пункта. Например, выбираем: Республика Башкортостан, село Гафурово. Сервис выдает, что населенный пункт подпадает под действие программы.
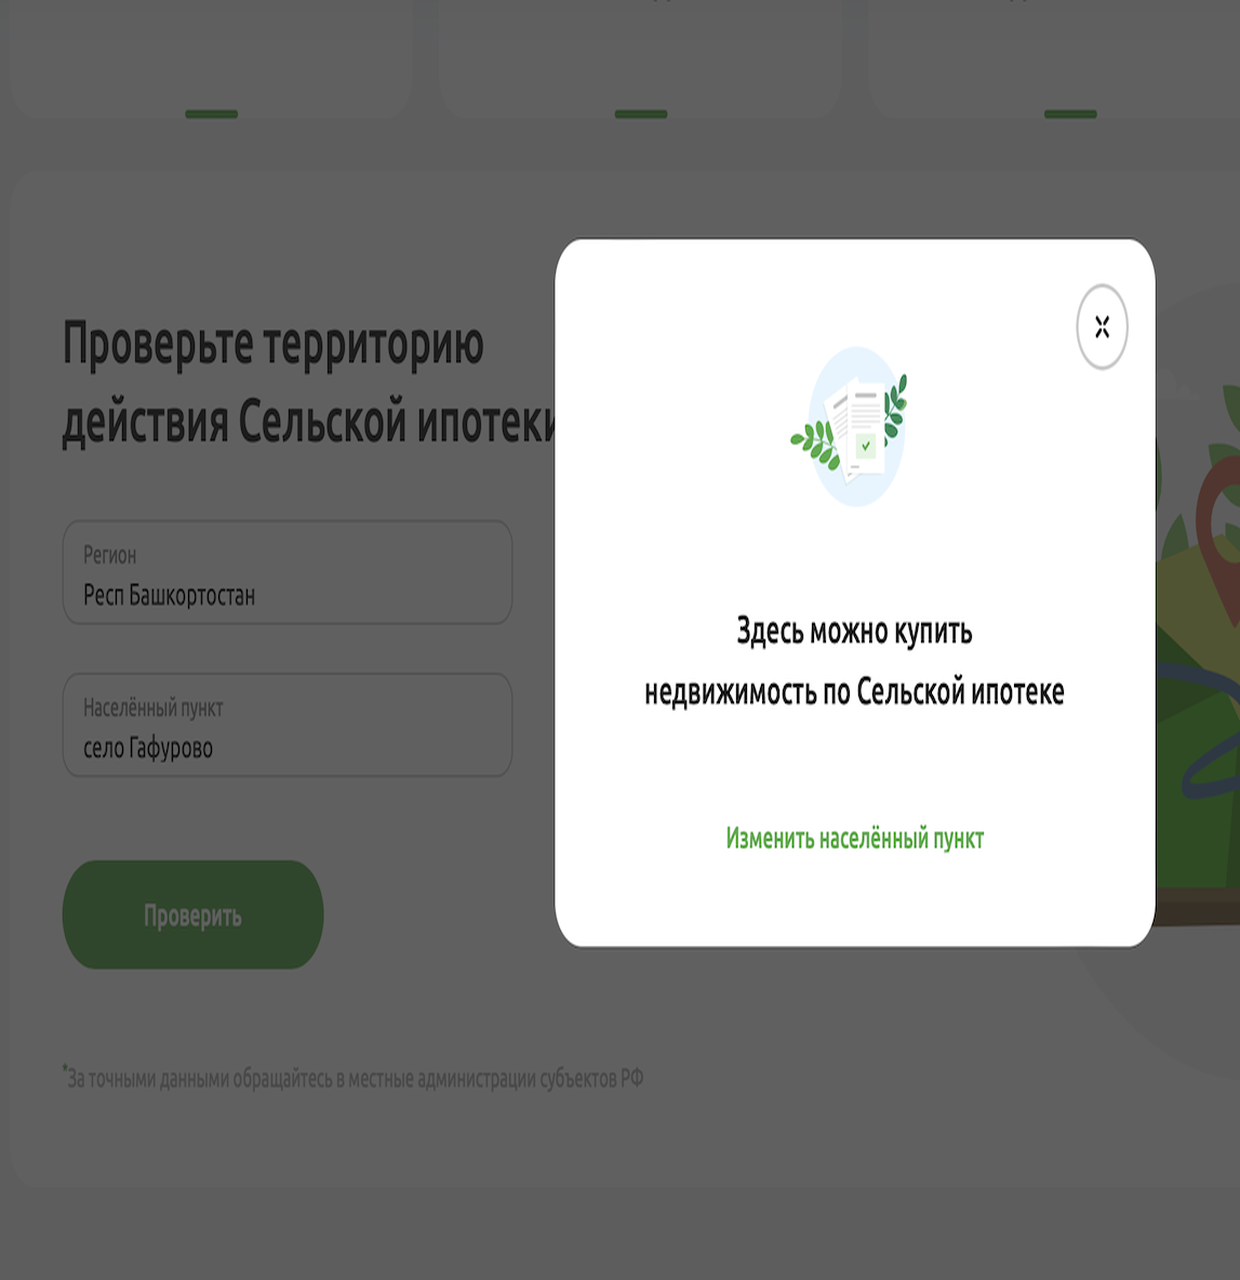
Пример проверки территории (Фото: РСХБ)
На что можно потратить льготный кредит
Льготный кредит по сельской ипотеке можно потратить на определенные цели:
- покупку готового или строящегося дома у застройщика;
- покупку дома на вторичном рынке с земельным участком. Дом должен быть не старше трех лет, если куплен у юридического лица или ИП, и не старше пяти лет, если приобретен у физического лица;
- покупку дома блокированной застройки, в том числе с земельным участком;
- покупку квартиры в готовом или строящемся многоквартирном доме не выше пяти этажей у застройщика (первого собственника) на территории опорного населенного пункта;
- строительство дома по договору подряда;
- строительство дома своими силами с использованием готовых домокомплектов отечественных производителей.
Одно из правил сельской ипотеки — ее нельзя взять в обеих столицах и городах Московской области (Фото: ТАСС/ Владимир Астапкович )
Комментарий пресс-службы Минсельхоза России
В 2023 году добавлены новые цели кредитования: «строительство индивидуального жилого дома своими силами при условии использования приобретенного за счет средств кредита (займа) готового домокомплекта», «приобретение квартир на первичном рынке, которые находятся в многоквартирных домах высотой не более пяти этажей в опорных населенных пунктах». Данные изменения позволят повысить доступность жилья на загородных территориях и улучшить жилищные условия большего числа семей.
Требования к заемщикам по сельской ипотеке
Заемщиком по этой программе может быть любой россиянин. Требований к возрасту, семейному положению, месту жительства и социальному статусу нет. Заемщики могут жить в любом регионе. Это принципиальное отличие от дальневосточной ипотеки, где есть требование по поводу прописки.
«В соответствии с правилами заемщик должен являться гражданином Российской Федерации, других ограничений программа не содержит. При этом стоит отметить, что для получателей установлено требование выполнения стандартных условий банка, предоставляющего кредит. После получения кредита обязательна регистрация по адресу приобретенного жилья», — пояснили в пресс-службе Минсельхоза.
Регистрация обязательна не позднее 180 календарных дней со дня государственной регистрации права собственности заемщика на жилое помещение (жилой дом). Ее также необходимо подтверждать каждые полгода, уточнили там. При этом сами банки могут вводить дополнительные требования к заемщику. Например, устанавливать предельный возраст, стаж работы.
Оформить сельскую ипотеку можно по ставке от 0,1% до 3% (Фото: Станислав Красильников/ТАСС )
Какие дома подходят под сельскую ипотеку
Одно из основных требований для участия в программе — жилье должно находиться в сельской местности. При этом оно должно быть пригодным для проживания, с коммуникациями — электричеством, водоснабжением, канализацией, отоплением. Площадь дома должна соответствовать нормам, которые устанавливают местные власти. Нормативы лучше заранее уточнить в местной администрации.
Если кредит используется на строительство дома, то срок строительства не должен превышать 24 месяца с момента выдачи займа. Речь идет как о строительстве собственными силами (с использованием домокомплекта), так и с привлечением подрядной организации, с которой заключается договор. Также допускается заключение договора купли-продажи, по которому в течение 24 месяцев юридическое лицо или индивидуальный предприниматель обязан передать покупателю дом с земельным участком.
Можно строить не только на собственном участке, но и на арендованном. Но в данном случае земля должна быть в аренде у муниципалитета, уточнили в Минсельхозе. При этом сам участок должен иметь вид разрешенного использования только «индивидуальное жилищное строительство» (ИЖС), отметили там.
Перед подачей заявки лучше заранее узнать о требованиях к приобретаемой недвижимости в самом банке. Он может ввести доптребования. Например, можно ознакомиться со списком застройщиков, аккредитованных конкретным банком, у которых можно будет купить или построить загородный дом.
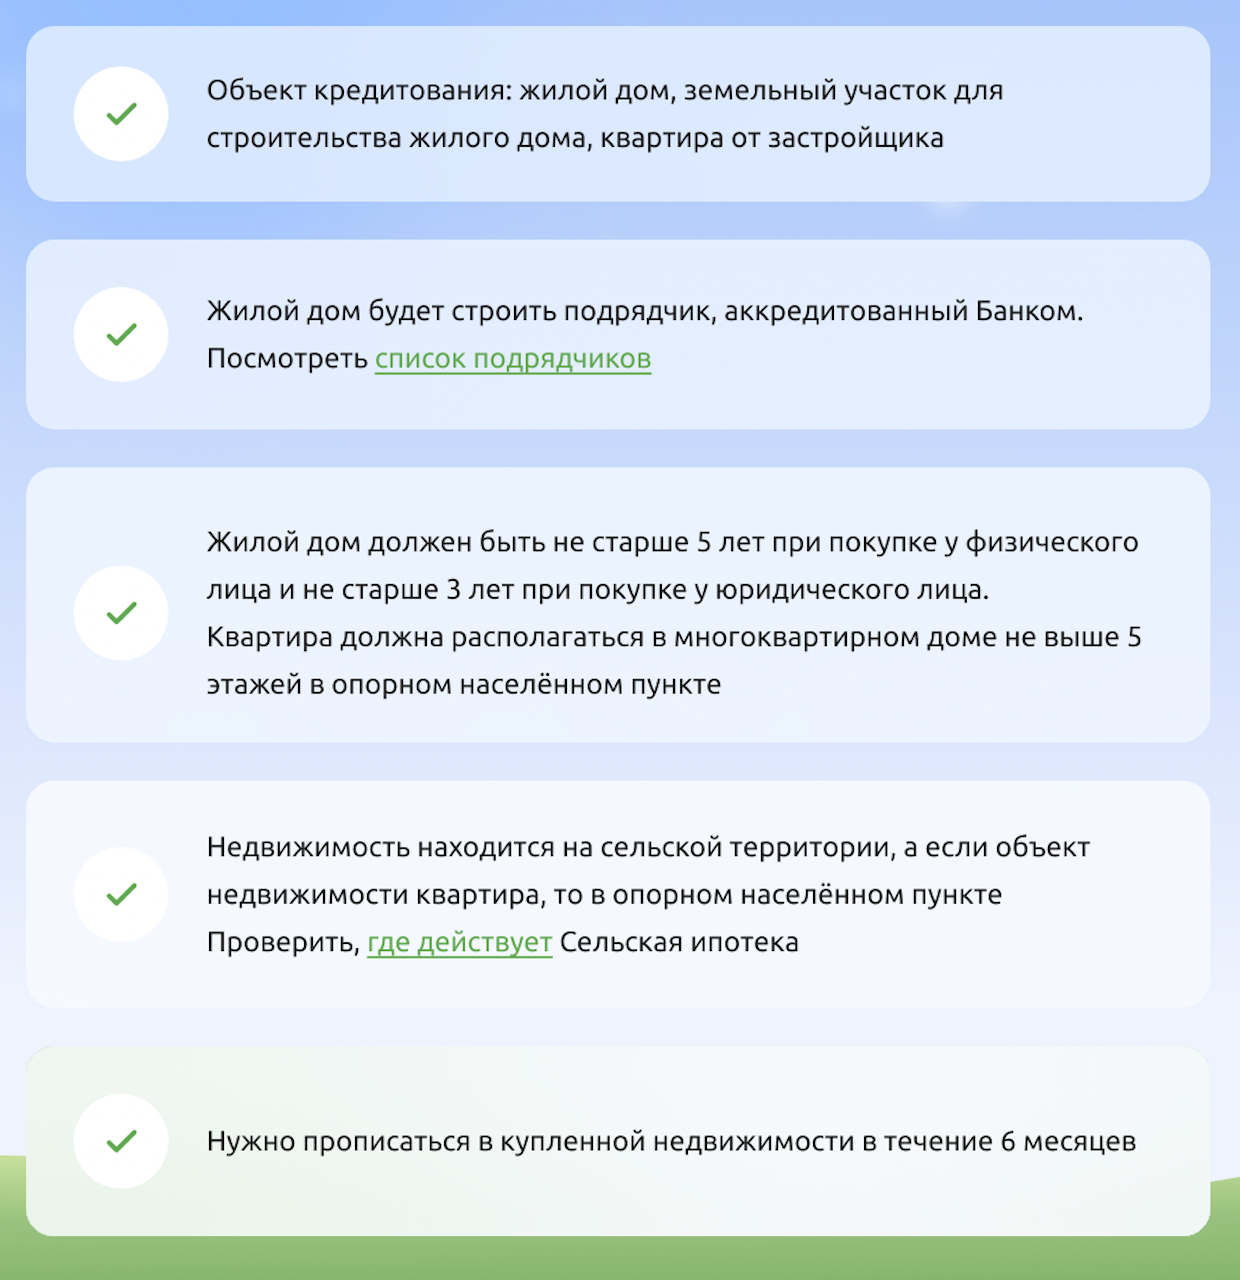
Основные требования к жилью, приобретаемому по сельской ипотеке в РСХБ (Фото: РСХБ)
Как получить сельскую ипотеку
Процедура оформления сельской ипотеки не отличается от стандартного оформления кредита. Главное — вписаться в условия программы и подходить по территориальному признаку. Чтобы получить льготный кредит:
- необходимо подать заявку на получение сельской ипотеки. Сделать это можно онлайн на сайте банка. Также с помощью ипотечного калькулятора, который доступен у большинства банков, можно рассчитать приблизительный платеж в зависимости от желаемой суммы кредита и вашего первого взноса;
- ожидать решение банка. В случае одобрения необходимо выбрать объект недвижимости;
- подписать кредитную документацию, внести первый взнос. Можно воспользоваться материнским капиталом;
- зарегистрировать сделку и провести расчет с продавцом.
Необходимые документы
Список документов может отличаться в зависимости от банка. Выделим основные:
- заявка на ипотеку от заемщика и созаемщика, заполненная на портале;
- паспорт РФ (или удостоверение личности военнослужащего);
- военный билет или приписное свидетельство (только для мужчин до 27 лет включительно);
- СНИЛС;
- документы о семейном положении, наличии детей (свидетельство о заключении или расторжении брака, брачный договор (при наличии), свидетельство о рождении ребенка);
- заверенная копия трудовой книжки (или электронная);
- справка о доходах ФЛ по форме ФНС (2-НДФЛ) или по форме банка.
Какие банки дают сельскую ипотеку
Одним из первых кредитование начал осуществлять Россельхозбанк. В 2023 году Минсельхоз выделил на программу почти 20 млрд руб. На 2024 год распределения средств еще не происходило. Выделенные государством деньги распределяются между банками, таким образом им субсидируют недополученную прибыль из-за более низких ставок по кредитам. Из-за того что программа пользуется высоким спросом, выделенные средства быстро заканчиваются и банки прекращают прием заявок.
По данным пресс-службы Минсельхоза, в программе участвует 11 банков: Россельхозбанк, Сбербанк, «Центр-инвест», ВТБ, «Левобережный», Дальневосточный банк, РНКБ, Энергобанк, «Дом.РФ», Примсоцбанк и «Кубань Кредит». Однако реально оформить льготный кредит на момент подготовки материала можно было не во всех банках как раз из-за исчерпания финансирования. Рассмотрим доступные предложения.
Условия сельской ипотеки в Россельхозбанке
Оформить сельскую ипотеку в РСХБ можно по минимальной ставке от 0,1%. Если территория не относится к приграничной, то ставка составит 3%. Заемщиками могут стать россияне в возрасте от 21 до 75 лет. Минимальный размер кредита — 100 тыс. руб. при первоначальном взносе 20%, выдается он максимум на 25 лет, рассказали в пресс-службе банка.
Нужно также иметь постоянную или временную регистрацию на территории России, стаж работы не менее трех месяцев, а за последние пять лет — не менее одного года общего стажа. Можно привлекать созаемщиков. При этом в РСХБ есть возможность каждому из супругов взять по сельской ипотеке, чтобы приобрести один объект недвижимости. Это позволит увеличить сумму кредита и приобрести объект большей стоимости. Первоначальный взнос по такой программе — от 20% по каждому кредиту. Оформить две ипотеки на супругов можно в офисе банка.
Условия в банке «Кубань Кредит»
Процентная ставка по сельской ипотеке в банке составляет 3%. Первый взнос — от 20%. Срок кредита — от пяти лет до 25 лет. Требования к заемщику стандартные — он должен быть гражданином России, возраст заемщика — от 18 до 80 лет на момент окончания срока кредитования. Стаж по основному месту работы/совместительству — не менее трех месяцев. Общий трудовой стаж — не менее шести месяцев. Показатель долговой нагрузки (ПНД) должен быть ниже 80%.
Сельская ипотека в Энергобанке
Кредит доступен по ставке до 3% годовых. Максимальный срок кредита — 25 лет. Минимальный первый взнос — от 20%. Кредит может оформить заемщик в возрасте от 21 года на дату выдачи кредита и не старше 65 лет на момент погашения. У него должен быть непрерывный трудовой стаж на последнем (текущем) месте работы не менее шести месяцев (для руководителей юридических лиц и индивидуальных предпринимателей — наличие действующего бизнеса в течение не менее одного года). Необходимо наличие постоянной регистрации на территории Республики Татарстан, а также в городах и населенных пунктах, расположенных на расстоянии не более 50 км от города присутствия банка.
Условия РНКБ
Сельская ипотека доступна в банке РНКБ для 12 регионов по ставке 3% годовых. Первый взнос по кредиту — от 20%, сумма — 6 млн руб. Кредит выдается сроком от трех до 25 лет. Требования к заемщику стандартные — гражданство России, возраст от 18 до 75 лет (на момент погашения кредита). Трудовой стаж — от трех месяцев в зависимости от категории заемщика.
Процедура оформления сельской ипотеки не отличается от стандартного оформления кредита (Фото: Shutterstock)
Кредиты на благоустройство
Одновременно с сельской ипотекой Минсельхоз в рамках программы «Комплексное развитие сельских территорий» ведет активную работу по развитию льготного потребительского кредитования, позволяющего повысить уровень благоустройства жилья. Кредит можно использовать на приобретение и монтаж оборудования для электро- и водоснабжения, водоотведения, отопления и газоснабжения по договорам подряда, заключенным с организациями — исполнителями работ. Заемные средства также можно направить на ремонт жилых домов (помещений), расположенных на сельских территориях.
Размер кредита зависит от региона, где живет заемщик. В 2022 году он был увеличен. Так, для жителей Ленинградской области и субъектов, входящих в состав Дальневосточного федерального округа, размер займа увеличен с 300 тыс. до 700 тыс. руб. Сельчане в других регионах страны смогут взять кредит до 500 тыс. руб. (ранее — 250 тыс. руб.).
Программа льготных кредитов на благоустройство сельских домов действует с 2020 года. Ставка по таким кредитам не может превышать 5%. Разницу между льготной и рыночной ставками банкам компенсирует государство. В совокупности данные инструменты являются эффективными механизмами государственной поддержки для улучшения жилищных условий сельского населения, пояснили в пресс-службе Минсельхоза.
В России ввели бессрочную программу «Сельская ипотека»

Программа льготных кредитов «Сельская ипотека» по ставке 3% годовых стала бессрочной. Постановление об этом подписал глава правительства Михаил Мишустин. Изначально предполагалось, что программа будет действовать до 31 декабря 2022 года. Отмена подобного ограничения позволит получить ипотечные кредиты по льготной ставке еще большему числу сельских жителей, говорится в сообщении на сайте правительства. «Хочу сказать еще об одном решении — о продлении «Сельской ипотеки». Эта программа должна была закончиться в текущем году. Но теперь срок ее действия не будет ограничен. Жители села смогут оформлять кредиты, чтобы купить или построить свой дом, не опасаясь, что не успеют до завершения программы. При этом ставка останется прежней — не выше 3%», — заявил Михаил Мишустин, выступая на пленарном заседании форума «Среда для жизни», который проходит в Тамбове.
Программа «Сельская ипотека» заработала с 2020 года и с тех пор пользуется большой популярностью у населения. С момента старта программы уже выдано более 97 тыс. кредитов на сумму 187,1 млрд руб. Благодаря этому граждане смогли приобрести или построить 5,2 млн кв. м жилья. По словам Мишустина, сегодня «все больше наших граждан хотят жить в своем собственном доме. Такая тенденция сформировалась наиболее четко, кстати, во время пандемии, когда люди из крупных городов переезжали в малые, частный сектор или в сельскую местность». Кредит по сельской ипотеке можно взять на покупку земельного участка и строительство на нем жилья, готового частного дома, а также на строительство жилья на уже имеющемся участке. Действие программы распространяется на землю или жилье в сельской местности и в городах с населением не более 30 тыс. человек.
- Ставка: не более 3% годовых
- Сумма кредита: в Ленинградской области, Ямало-Ненецком автономном округе и регионах Дальневосточного федерального округа 5 млн руб., в остальных регионах — 3 млн руб.
- Срок кредита: до 25 лет.
- Первоначальный взнос: от 10%
- Срок действия программы: ограничений по срокам действия программы не установлено
- На что распространяется: квартира, объект ИЖС, земельный участок
- Кто может воспользоваться: действие сельской ипотеки распространяется почти на все населенные пункты с населением не более 30 тыс., кроме городских округов и муниципальных образований Москвы, Санкт-Петербурга и Московской области. Заемщиком по этой программе может быть любой россиянин
В июне 2022 года правительство сообщило, что дополнительно выделит 7 млрд руб. на программу сельской ипотеки. Эти средства пойдут на сохранение льготных условий займов под 3%.
Читайте также:
- Сельская ипотека от 0,1%: как в регионах стимулируют покупку жилья
- Сельская ипотека под 3%. Как получить кредит и на что его можно потратить
- Сельская ипотека от 0,1% — как работает, какое жилье можно купить
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»
Сельская ипотека в 2024 году: условия и нюансы программы

Желающих взять сельскую ипотеку больше, чем денег, выделяемых на эту программу. Это неудивительно: кредиты по ней выдают под 0,1–3%, а с лета 2023 года сумму займа увеличили до 6 млн рублей. Рассказываем о программе и подводных камнях, о которых лучше знать заранее.
Сельская ипотека — программа с государственным софинансированием ставки, поэтому ее выдача зависит от того, получили банки субсидию из бюджета или нет. На момент выхода статьи Минсельхоз еще не распределил деньги на 2024 год между участниками программы. Если вы планируете оформить сельскую ипотеку, уточните в выбранном банке, принимает ли он заявки на кредитование.
Условия программы
Сельская ипотека — это льготная ипотечная программа, которая действует с 2020 года и распространяется на покупку или строительство жилого дома на сельских территориях. С 2021 года по ней можно купить не только частный дом, но и жилье в многоквартирных домах, в том числе блокированной застройки (таунхаусах), высотой не более пяти этажей.
Изначально программа должна была завершиться в конце 2025 года, однако ее сделали бессрочной. А в июле 2023-го правительство дополнительно смягчило условия сельской ипотеки.
Главные новшества:
- Деньги дадут не только на покупку, но и на самостоятельное строительство дома с использованием готовых домокомплектов.
- Максимальный размер льготного кредита для всех регионов составляет 6 млн рублей. Существенно, что это именно размер кредита, а не стоимость объекта. Например, дом может стоить 7 млн рублей, при этом 1,4 млн можно внести как первоначальный взнос, а на остаток (5,6 млн) хватит установленного кредитного лимита.
К сельской местности априори не относятся земли в Москве, Санкт-Петербурге, в населенных пунктах Московской области и в городских округах административных центров остальных регионов. На этих территориях программа не действует.
В сельских населенных пунктах и поселках, входящих в состав Севастополя, воспользоваться сельской ипотекой можно.
Другие условия кредитования:
- Ставка по программе — от 0,1 (на приграничных территориях) до 3%.
- Первоначальный взнос — от 20%, можно использовать материнский капитал.
- Максимальный срок сельской ипотеки — 25 лет.
С 23 декабря 2023 года воспользоваться льготной ипотекой можно только один раз и по одной программе. Но это не касается кредитов, взятых до обозначенной даты. То есть если летом 2023 года вы купили квартиру, используя семейную программу, это не помешает вам получить сельскую ипотеку в 2024 году.
Но при этом по условиям самой сельской ипотеки заем можно взять лишь единожды. Так что если до декабря 2023 года вы уже оформляли кредит по этой программе, то воспользоваться ей еще раз не получится.
Кто может взять кредит
Участвовать в программе могут граждане России в возрасте от 21 года до 65 лет (в отдельных банках — до 75 лет), которые хотят построить или купить жилье в селе, поселке городского типа, рабочем поселке (не входящем в состав городских округов) или городе с населением до 30 тыс. человек.
Никаких требований к семейному положению, социальному статусу или месту жительства заемщика в программе нет. Однако банки могут устанавливать свои критерии отбора претендентов.
Чаще всего ограничения касаются:
- возраста заемщика (от 21 до 75 лет или дополнительно оговаривается, что большую часть кредита нужно выплатить до достижения 65 лет, и т. п.);
- регистрации на территории РФ — без постоянной или хотя бы временной регистрации кредит не дадут;
- стажа на последнем месте работы (от трех месяцев до полугода).
Индивидуальным предпринимателям придется подтвердить отсутствие убытков в течение двух последних лет деятельности.
Число заемщиков по одному кредиту ограничено — не более четырех человек. Созаемщиками, как правило, выступают родные и близкие кредитора — муж или жена, дети, родители, братья и сестры.
Место жительства заемщика при оформлении кредита значения не имеет. Например, если вы живете в Новосибирске, но хотите построить загородный дом в селе Чарыш Алтайского края, банк вам не откажет.
Сколько денег дадут и по какой ставке
Максимальная сумма кредита после повышения лимита — 6 млн рублей для всех регионов.
Но условия программы позволяют супругам взять два отдельных кредита на один объект, так что общая сумма может вырасти до 12 млн рублей.
Однако в этом случае первоначальный взнос, скорее всего, нужно будет увеличить до 40% стоимости объекта.
Этот нюанс позволяет семье купить, например, дом стоимостью до 20 млн рублей: 8 млн супруги внесут в качестве первоначального взноса, а на 12 млн оформят льготную ипотеку. Главное, чтобы банк одобрил такую кредитную нагрузку.
Напомним, ставка по программе — до 3%. Для приграничных территорий — не выше 0,1%.
Понятие приграничной территории установлено Концепцией приграничного сотрудничества РФ.
Таковой по закону считается:
- пограничная зона;
- российская часть пограничных водоемов, внутренних морских вод и территориального моря РФ, где установлен пограничный режим, пункты пропуска через госграницу;
- административные районы и города, санаторно-курортные зоны, особо охраняемые природные территории другие земли, прилегающие к границе РФ, пограничной зоне, берегам пограничных водоемов, побережью моря или пунктам пропуска.
Из 89 субъектов Российской Федерации в 51 есть приграничные или приморские территории, на которые распространяется пониженная ставка.
Какие банки выдают кредиты по программе «Сельская ипотека»
Перечень банков, которые выдают кредиты на льготных условиях, формирует оператор программы — Минсельхоз России. Сельская ипотека является частью госпрограммы «Комплексное развитие сельских территорий», курируемой министерством. Поэтому финальное решение, выдавать кредит или нет, принимают именно сотрудники Минсельхоза, а не банк-кредитор. По этой причине согласование занимает довольно много времени — до 20 рабочих дней.
подробнее о госпрограмме:
Низкая ставка по программе возможна благодаря государственному субсидированию: недополученную прибыль банкам компенсируют из бюджета. Однако это субсидирование не безгранично: Минсельхоз устанавливает для каждого банка — участника программы годовые лимиты финансирования. Если кредитная организация исчерпает свой лимит, она прекратит выдачу сельской ипотеки до получения новой субсидии.
Финансовые лимиты стали главной причиной того, что в августе 2023 года, после повышения ключевой ставки до 12%, все банки временно прекратили прием заявок на сельскую ипотеку. Из-за роста ставки ЦБ новые кредиты обошлись бы бюджету гораздо дороже прежних, и выделенных на программу денег могло не хватить. Позже, в октябре, кредитование по программе возобновили.

Ключевая ставка ЦБ:
что это и как она влияет на ипотеку
Интенсивнее других с сельской ипотекой работает Россельхозбанк: его доля в выдаче «сельских» кредитов составляет 75%.
Условия нескольких банков, работающих с программой:
Банки, программа «Сельская ипотека»
Ставка (на неприграничных территориях)
Срок
Первоначальный взнос
Сумма
Дополнительные условия
от 500 тыс. до 6 млн руб.
обязательно страхование залогового имущества на весь срок кредита
от 600 тыс. до 6 млн руб.
от 500 тыс. до 6 млн руб.
Прием заявок временно приостановлен
По данным Циан.Журнала
Какое жилье можно купить
Один из плюсов программы состоит в том, что она не ограничивает жилищные потребности сельчан. Ипотечный заем они вправе потратить как на готовые дома и квартиры на первичном или вторичном рынке, так и на покупку земельного участка и строительство на нем жилого дома.
Списки территорий, подходящих под сельскую ипотеку, утверждаются на местном уровне в каждом субъекте РФ. К слову, если участок находится в СНТ или коттеджном поселке, расположенном на входящей в программу земле, то на него также можно получить льготный кредит.
В рамках сельской ипотеки можно приобрести:
1. Готовый дом, пригодный для постоянного проживания и оснащенный всеми необходимыми коммуникациями: электро- и водоснабжением, канализацией, отоплением.
Объект должен находиться в сельских поселениях и агломерациях и соответствовать местным требованиям к минимальной учетной норме площади жилья. Как правило, это 33 кв. м на одного человека, 42–45 кв. м на двоих и 15–18 кв. м на человека для семьи из трех и более человек.
Если продавец физлицо, дом должен быть не старше пяти лет, если юрлицо или индивидуальный предприниматель — не старше трех лет.
Банки также могут предъявлять дополнительные требования к объекту.
- процент износа постройки не должен превышать 50%;
- дом должен находиться в населенном пункте рядом с другими жилыми объектами и к нему должна быть подъездная дорога;
- постройка должна передаваться в залог вместе с земельным участком, на котором находится.
2. Квартиру в готовом или строящемся многоквартирном доме или таунхаусе не выше пяти этажей у застройщика (первого собственника) на территории опорного населенного пункта.
для справки
Опорный пункт — поселок, село, деревня или другая сельская территория, на которой по решению региона в ускоренном темпе развиваются инфраструктура, сферы образования, культуры, медицинской помощи и другие необходимые услуги. Перечень опорных пунктов утверждают власти региона.
3. Земельный участок для возведения частного дома. Строительство на нем (по договору подряда) может вести аккредитованное в банке юрлицо или ИП.
Напомним, что дом по условиям программы можно строить и своими силами, но только с использованием домокомплекта — набора деталей, изделий и материалов для ИЖС, за исключением фундамента. Сельская ипотека распространяется только на домокомплекты с соответствующей разрешительной документацией, произведенные на заводах.
На возведение дома любым способом дается два года со дня предоставления ипотечного кредита. Если заемщик не уложится в этот срок, банк может поднять ставку. Для мобилизованных срок строительства продлевается на время службы.
В купленном жилье нужно зарегистрироваться на постоянной основе в течение полугода со дня оформления права собственности. При этом жить там все время не обязательно.
Соответствующий документ необходимо представить в банк, а затем в течение пяти лет периодически подтверждать регистрацию (частота устанавливается кредитным договором).
- зарегистрирован в едином государственном реестре недвижимости;
- стоит на кадастровом учете;
- не имеет ограничений на обращение;
- его границы официально определены (проведено межевание);
- к нему подведено электричество и можно подъехать (асфальтированная дорога не обязательна);
- принадлежит к категории земель, допускающих строительство жилого дома;
- должен иметь виды расширенного использования — для ведения садоводства или дачного строительства, — если находится в СНТ.
Каждый уполномоченный банк может выдвигать и другие требования к земле.
До 2021 года воспользоваться сельской ипотекой можно было, только если земельный участок находился в собственности заемщика. Теперь строить дом разрешили и на арендованной у государства или муниципалитета земле. При этом договор аренды должен быть заключен на срок не менее 20 лет.
Какие документы понадобятся для оформления
Перечень необходимых документов зависит от выбранного банка, но в общем случае потребуются:
- паспорт;
- СНИЛС;
- военный билет (с 2023 года — для мужчин в возрасте до 30 лет);
- документы о семейном положении и наличии детей;
- сведения об источнике постоянно дохода (например, для работающих по найму — справку 2-НДФЛ);
- документы на недвижимость/земельный участок и оценку их стоимости.
Как возвращать кредит
Сельская ипотека выдается на срок до 25 лет. Сколько придется платить ежемесячно, например, в Россельхозбанке?
Допустим, вы хотите купить дом стоимостью 3 млн рублей на этапе строительства в Вологодской области. Ваш первоначальный взнос составляет 30% (900 тыс. рублей), ипотечная ставка — 3%, срок кредита — 20 лет.
Как подсчитал калькулятор Россельхозбанка, ежемесячно вам придется отдавать 11 646 рублей при аннуитетном платеже (когда долг гасят равными долями) либо 14 000 рублей при дифференцированном платеже (когда сумма с каждым месяцем уменьшается) в начале выплаты кредита. Залогом служит приобретаемая недвижимость.
В чем подвох
Плюсами программы «Сельская ипотека» являются низкая ипотечная ставка, возможность использовать материнский капитал, широкий спектр доступных объектов. Но при этом есть один очень неприятный подводный камень.
В условиях банковского договора указано, что льготная ставка по кредиту в некоторых случаях может измениться на базовую — тогда к ней прибавляется размер ключевой ставки Центробанка на дату заключения договора.
Самый непредсказуемый из таких случаев: Министерство сельского хозяйства из-за недостатка бюджетных средств может перестать субсидировать банк. Если это произойдет, ставка взлетит в несколько раз.
Например, вы взяли ипотеку под 3% в сентябре 2023 года, ключевая ставка на тот момент была 13%. При прекращении субсидирования ставка по кредиту увеличится до 16%, то есть более чем в пять раз.
Другие причины для повышения ставки:
1. Нецелевое использование кредита: то есть если заемщик, например, построил теплицу и баню, а не дом.
2. Просрочка платежей по кредиту более чем на 90 дней за последние полгода.
3. Нарушение условий регистрации в приобретенном жилье.
Покупка дачи не противоречит этому требованию: с 2019 года в СНТ разрешена прописка — главное, чтобы дом подходил для круглогодичного проживания.
4. Дом не построили в срок. Если с момента выдачи сельской ипотеки на строительство дома прошло 24 месяца, а объект не сдан, — это нарушение условий договора, и банк, скорее всего, повысит ставку.
5. Заемщик решил отказаться от страхования недвижимости (новый размер ставки зависит от банка-кредитора).
Прочие нюансы
- С 2022 года по программе больше нельзя рефинансировать кредиты, выданные ранее на те же цели.
- Программа сельской ипотеки действует бессрочно, но средства, выделяемые на нее государством из бюджета, периодически заканчиваются. Банки в этом случае приостанавливают выдачу льготных кредитов до выделения следующего транша.
- В случае подорожания кредита, например из-за прекращения субсидирования, ипотеку можно рефинансировать, если найдутся более выгодные условия.
По данным Минсельхоза, в 2023 году сельской ипотекой воспользовались почти 132 тыс. семей. Более 75% займов в рамках программы оформляется в Россельхозбанке. По информации банка, в 2023 году средний возраст заемщика составлял 38 лет.
Активнее всего сельскую ипотеку брали в республиках Татарстан, Башкортостан, Удмуртия и в Оренбургской области. При этом более 80% заемщиков тратили деньги на покупку готового дома с участком. Доля индивидуального жилищного строительства составила лишь около 17%.