Как определяется допустимая кредитная нагрузка на заёмщика?
Кредитная нагрузка — это совокупность всех обязательств клиента перед банками и МФО.
Согласно закону, финансовая организация не сможет выдать кредит клиенту, у которого размер задолженностей составляет 50% совокупного дохода семьи. Комфортным считается показатель 35–40%, предельным — 50–60%.
Для расчёта возьмите всю сумму всех кредитных обязательств, включая ежемесячный платёж по кредиту, который вы собираетесь взять, если рассчитываете возможность получения нового кредита, разделите на совокупный месячный доход семьи и умножьте на 100%.
Пример. Ежемесячный доход мужа — 50 000 ₽, жены — 30 000 ₽. Общий месячный платёж по существующим кредитным обязательствам — 10 000 ₽. И планируется взять кредит с ежемесячным платежом 5 000 ₽ в месяц. Считаем: 15 000 / (50 000 + 30 000) х 100 % = 18,75 % — допустимый уровень кредитной нагрузки.
Некоторые банки при расчёте кредитной нагрузки принимают во внимание количество членов семьи и норму расхода на одного человека (прожиточный минимум). Такая методика точнее характеризует реальное положение дел. Желательно, чтобы уровень финансовой нагрузки в этом случае также не превышал 80%.
Пример. Совокупный доход мужа и жены — 60 000 ₽, платёж по кредиту — 15 000 ₽. В семье ещё двое детей. Возьмем минимальную величину прожиточного минимума по России на одного человека —– 10 213 ₽. Тогда: 15 000 / (60 000 – 10 213 х 4) х 100 % = 78,34 % — приемлемый уровень, но близкий к пределу. Чем ниже процент, тем выше вероятность одобрения банком.
Как разобраться с кредитной нагрузкой и закрыть долги
Понять, сколько уходит на кредиты и другие долги, поможет оценка кредитной нагрузки. Она рассчитывается в процентах по нехитрой формуле:
Сумма всех ежемесячных платежей по кредитам / Ежемесячный доход × 100% = Кредитная нагрузка
В зависимости от процента нагрузка бывает оптимальная, умеренная, высокая или критическая.
| Уровень нагрузки | Как проявляется | Как облегчить | |
|---|---|---|---|
| До 30% | Оптимальная | Получается возвращать долги и не отказываться от намеченных трат |
Оптимизировать бюджет, чтобы направить деньги, которые уходили на обслуживание кредита, на другие нужды
Оптимизировать расходы и рассмотреть рефинансирование
Определить «плохие» долги и закрыть их, затем рассмотреть рефинансирование
Не брать новые кредиты. В крайнем случае обратитесь в свой банк, чтобы пересмотреть условия текущего кредита
Кредитная нагрузка показывает только процент долгов, но не включает расходы на обязательные платежи — ЖКУ, налоги, проездной или бензин, школу и детский сад, продукты и лекарства.
Рассчитаем кредитную нагрузку на примере.
У Егора есть ипотека, потребительский кредит и кредитка с задолженностью.
Доход: 61 200 ₽ в месяц.
Платежи по кредитам — 32 455 ₽ в месяц:
26 005 ₽ — ипотека;
2700 ₽ — потребительский кредит;
3750 ₽ — платеж по кредитке.
Остаток после выплаты долгов: 28 745 ₽.
Уровень нагрузки: 53%.
У Егора высокая кредитная нагрузка, но и с этим можно справиться.
Критическая кредитная нагрузка — больше 70% дохода
Первое, что хочется сделать в такой ситуации, — взять новый кредит, чтобы закрыть предыдущий. Но при высокой кредитной нагрузке новый кредит приведет к еще большим долгам.
Банки обычно отказывают, если видят в кредитной истории, что большая часть зарплаты уже уходит на выплаты. А обращаться в микрофинансовые организации — опасно. Условия договора составлены так, что погасить долг вовремя очень сложно: есть риск попасть на большие проценты и коллекторов. Избавиться от таких кредитов тяжело, и они могут серьезно ухудшить и без того сложную ситуацию.
Что можно сделать. Если ситуация критичная и выплачивать кредит возможности нет, обратитесь в свой банк и опишите ситуацию. Банк рассмотрит обращение индивидуально и предложит программу, которая облегчит нагрузку, — снижение платежа или реструктуризацию. И то и другое — это временный пересмотр условий кредита. Условия не всегда выгодны, но это даст передышку, которая поможет уладить финансовые трудности.
Высокая кредитная нагрузка — от 50 до 70% дохода
При высокой нагрузке важно найти самый дорогой кредит и начать с него. Разберем, что это значит.
Долги бывают хорошими и плохими.
Хорошие — это кредиты, которые вы взяли на четкие цели и которые помогли улучшить жизнь. Например, на квартиру или обучение. Как правило, у таких кредитов небольшая процентная ставка и ежемесячные платежи. При высокой кредитной нагрузке можно не торопиться погасить такой долг досрочно, а оставить платежи по графику.
К примеру, кредит со ставкой 12,9% на 5 лет — это пример хорошего кредита. Ставка небольшая и итоговая переплата около 55 000 ₽ — не больше трети кредита.
Плохие — дорогие в обслуживании кредиты или кредиты с риском просрочки. Например, это кредит с высокой процентной ставкой или заем в микрофинансовой организации. С этими долгами лучше разобраться в первую очередь.
Может быть так, что сумма долга по хорошему кредиту самая большая, поэтому интуитивно хочется гасить его первым. Это не всегда верно: маленький по сумме кредит, но с высокой процентной ставкой бьет по бюджету сильнее всего.
Вот как это выглядит в жизни. Вычислим, какой кредит закрыть первым Егору — ипотеку, потребительский кредит или кредитку.
| Ипотека | Кредит наличными | Кредитная карта | |
|---|---|---|---|
| Сумма займа | 1 600 000 ₽ | 80 000 ₽ | 75 000 ₽ |
| Ставка по кредиту | 12% | 14,9% | 25% |
| Сколько еще платить | 8 лет | 2 года | До погашения |
| Стоимость с учетом переплаты | 2 495 000 ₽ | 99 659 ₽ | 97 433 ₽ |
У Егора долг по кредитке самый маленький по сумме, но из‑за высокой процентной ставки он оказывается самым дорогим. С ним стоит разобраться в первую очередь.
Что можно сделать. Понять, какой кредит у вас, поможет тариф или кредитный договор. Посмотрите процентную ставку по всем займам и гасите первым тот, у которого она самая высокая.
Какой кредит вам погасить первым
Понять, какой долг гасить быстрее поможет калькулятор в Тинькофф Журнале. Введите сумму кредита, процентную ставку и ежемесячный платеж. Эти данные найдете в приложении банка или кредитном договоре.
Еще один способ вести бюджет
Другой калькулятор — для подготовленных. Он в Excel. Постройте свой график досрочного погашения и посмотрите, когда получится рассчитаться с долгами.
Один из способов расправиться с кредитом быстрее — вносить чуть больше ежемесячного платежа. Вот в чем разница:
Платеж по графику гасит часть начисленных процентов и часть основного долга.
Досрочный платеж гасит основной долг, если вносить его в дату платежа.
Досрочный платеж можно направить на уменьшение срока кредита или уменьшение суммы. Здесь решение за вами:
Если хотите снизить нагрузку в моменте, выбирайте уменьшение платежа. Тогда сэкономленные деньги можно будет тоже направить на досрочное погашение.
Если хотите в целом закрыть кредит быстрее — уменьшайте срок. Платеж даже в 3000—5000 ₽ сокращает срок кредита на несколько месяцев.
Высвободить деньги на погашение поможет оптимизация бюджета. Это не значит, что придется отказаться от покупок совсем, но оценка расходов поможет понять, куда уходят деньги и какие категории трат лишние.
В приложении Тинькофф следить за расходами помогает аналитика трат. Можно посмотреть данные по платежам со всех карт за любой месяц или день. Суммы разбиты по категориям — магазины, такси, фастфуд.

Когда разберетесь с плохим кредитом, проверьте свою кредитную нагрузку еще раз. Если она стала меньше 50%, можно рассмотреть другие способы улучшить финансовую ситуацию — рефинансировать кредит, то есть закрыть его новым кредитом с другими условиями, или закрыть его вовсе.
Умеренная кредитная нагрузка — от 30 до 50% дохода
Даже посильные для бюджета кредиты можно пересмотреть или закрыть быстрее, чтобы перенаправить свободные деньги на личные траты или сделать активом — получать с них прибыль.
Рассмотрите рефинансирование кредита, чтобы улучшить условия. А если есть кредитка Тинькофф, можно закрыть долг в другом банке досрочно и не платить проценты.
Рефинансировать кредит. Работает так: закрываете кредит в одном банке и переводите его в другой с новой ставкой или сроком. В отличие от оформления просто еще одного кредита, при рефинансировании сумма задолженности чаще всего остается такой же.
Оставить старый кредит и взять еще один на погашение
Взять кредит и не погрязнуть в долгах: 10 правил разумного заемщика
Тех, кто оказался в долговой яме, часто упрекают, что они не учли поговорку «берешь в долг чужие деньги, а отдаешь свои». Как заранее обезопасить себя от кредитного рабства, «РБК Инвестиции» спросили у экспертов
Фото: Shutterstock
1. Рассчитать, какой кредит по силам выплачивать
Первое правило заемщика: оценить финансовые возможности до того, как брать на себя долговые обязательства. «Оптимально, когда ежемесячный платеж по кредиту составляет не более 30% от дохода заемщика. Если кредит берет семья — то не более 50% от дохода одного из супругов. Если же сумма платежа по кредиту больше, то нагрузка на человека выше и в случае снижения дохода он окажется в весьма уязвимом положении», — говорит финансовый советник, автор онлайн-школы по управлению личными финансами и инвестициями Катерина Путилина.
Банки и бюро кредитных историй при оценке закредитованности гражданина рассчитывают показатель долговой нагрузки (ПДН), то есть отношение ежемесячных платежей заемщика по всем действующим кредитам к его среднемесячному доходу. «Считается, что максимально комфортное значение ПДН — до 30%. Большие значения на длинных сроках, характерных, например, для ипотеки, могут привести к перенапряжению личной экономики домохозяйства и, соответственно, к проблемам с обслуживанием кредита. Долговая нагрузка таких клиентов может стать чрезмерной, источником дополнительных, совершенно не нужных проблем для заемщика», — рассказал «РБК Инвестициям» директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков. Среди случаев, когда финансовое положение может ухудшиться, финансовый консультант Наталья Смирнова рекомендует в первую очередь оценить вероятность увольнения или урезания заработной платы и исходить из худшего сценария. «Если есть опасения серьезного сокращения доходов и/или существенного роста расходов, то лучше перестраховаться и исходить из того процента от доходов, который вы при худшем сценарии будете вытягивать без обращения за личным банкротством. Скажем, если вы имеете ₽100 тыс., но в компании дела не очень, вы слышали, что руководство рассматривает сокращение штата и урезание зарплат на 30%, то надо оценить ваши шансы на увольнение. Если шансы высоки (вы не незаменимы, у вас небольшой опыт, были нарекания о вашей работе и т. д.), то кредиты лучше вообще не набирать. А если в целом вами довольны, то прогнозируйте зарплату ₽70 тыс. А далее вы понимаете, что в месяц, максимально ужавшись, вы будете тратить ₽45–50 тыс. Значит, на кредиты вам максимум можно тратить ₽20 тыс. в месяц. Платеж по кредиту можно рассчитать в любом кредитном калькуляторе, в том числе такие калькуляторы часто есть на сайтах банка либо на специализированных сервисах», — говорит Смирнова.
Фото: Екатерина Кузьмина / РБК
Читать: Ставки по потребительским кредитам в России упали ниже 20% годовых
2. Провести ревизию имеющихся кредитов
При наличии уже имеющихся кредитов важно провести их ревизию и выписать: какие суммы и под какой процент взяты, узнать размер переплаты по этим кредитам. Наталья Смирнова обращает внимание, что в долговых обязательствах следует учитывать все — кредиты, ипотеку, кредитные карты, иные долги. Соответственно, долговую нагрузку следует считать так, чтобы на выплаты по всем видам задолженности приходилось не более 30% ежемесячного дохода человека или семьи. Алексей Волков напоминает, что действующие кредитные карты при расчете показателя долговой нагрузки учитываются в размере своего кредитного лимита. «Иными словами, даже если кредитная карта не используется, при расчете долговой нагрузки учитывается весь одобренный по ней лимит. Именно поэтому мы рекомендуем перед обращением за новым кредитом проводить ревизию своих кредитных обязательств и закрывать те кредитные карты, которые в данный момент не используются. Сделать такую ревизию возможно, запросив свою кредитную историю. Два раза в год это можно делать бесплатно, это занимает одну-две минуты», — говорит директор по маркетингу НБКИ.
3. Платить по кредитам вовремя
Важный аспект при погашении долгов — своевременность. В противном случае долг будет становиться только больше, тем более что из-за просроченных платежей понижается персональный кредитный рейтинг .
Персональный кредитный рейтинг (ПКР) — это числовое выражение качества кредитной истории заемщика, то есть насколько дисциплинированно он обслуживает или обслуживал свои кредитные обязательства.
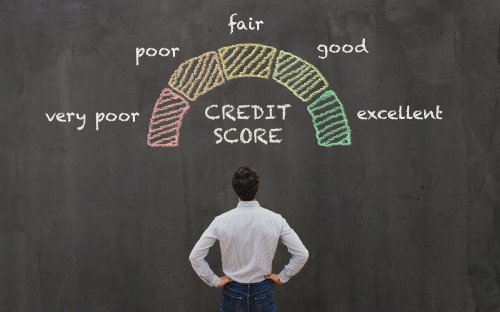
«Если у заемщика низкое значение ПКР, значит, его кредитная история небезупречна. Чтобы рейтинг не был низким, необходимо стараться соблюдать все условия кредитного договора, не допускать их нарушения. Если же числовое значение ПКР уже находится на низком уровне, то улучшить его можно, например, взяв небольшой короткий кредит, и постараться обслуживать его максимально дисциплинированно. Тогда с каждой положительной записью в кредитной истории значение ПКР будет постепенно расти», — рассказал Алексей Волков. В соответствии с обновленным законом «О кредитных историях», кредитор должен передать актуальную информацию о действии заемщика в бюро кредитных историй в течение двух рабочих дней. Однако, как правило, такие данные передаются автоматически в течение пары секунд, уточняет Волков. Соответственно, как только запись о произведенном событии появляется в кредитной истории, она сразу же автоматически учитывается при очередном расчете персонального кредитного рейтинга.
4. Погашать кредиты досрочно
- экономический — гасить кредит, по которому максимальная переплата или самая высокая ставка, тогда вы уменьшаете размер переплаты;
- психологический — гасить небольшие кредиты полностью, один за одним, — так человек видит, что каждый раз одним кредитом стало меньше, появляется вера в себя и силы, чтобы закрыть остальные долги.
5. Распределять бюджет на выплату кредитов, чтобы не копилось задолженностей
Чтобы не копилась задолженность по кредитам, при планировании бюджета в приоритетном порядке следует учитывать платежи по долгам, затем другие обязательные расходы, например ЖКХ, продукты питания и потом уже все остальное.
«Составьте список своих расходов от самого важного к наименее приоритетному. Когда четко выстроены приоритеты в расходах, то исключена вероятность, что вам не хватит денег на оплату кредита или еще что-то важное», — отмечает Катерина Путилина.
Сразу после получения любого вида дохода необходимо отложить сумму на платеж/платежи по кредитам, говорит Наталья Смирнова.
«Если зарплата стабильно платится два раза в месяц, то надо смотреть, в какие даты у вас платежи. Если у вас зарплата 10-го и 25-го числа, а платежи 5-го и 15-го числа, то логично будет с той части зарплаты, которая приходит 25-го числа, отложить сразу всю сумму платежа на 5-е число, а с той части зарплаты, которая приходит 10-го числа, оставлять сумму под платеж 15-го числа», — приводит пример финансовый консультант.
Если же доходы нестабильны, то необходимо сразу с каждой суммы ежемесячного дохода откладывать всю сумму на все кредитные выплаты в текущем месяце.
Если доходы поступают нерегулярно и не каждый месяц, надо составлять примерный график поступлений с прицелом на квартал, чтобы понимать, сумму на сколько месяцев выплат по кредитам вам нужно отложить с каждой суммы доходов, рекомендует Наталья Смирнова.
6. Формировать финансовую подушку
Заначка на непредвиденные расходы позволит без проблем платить по кредиту, если зарплату задержат, либо выплатят меньше, либо уволят.
«Размер накоплений должен быть равен сумме как минимум трех месячных расходов (включая кредиты), но если у вас нестабильные доходы, то лучше иметь заначку в размере минимум шести месячных расходов. Хранить ее лучше в рублях на накопительном счете в банке системной значимости, чтобы в любой момент иметь деньги в доступе», — напоминает Наталья Смирнова.
7. Брать кредит на то, что увеличит доходы или сэкономит будущие траты
Условно различают кредиты «плохие» и «хорошие», говорит инвестиционный советник Владимир Верещак.
«К «хорошим» обычно относят те, что в конечном счете помогают зарабатывать больше. Например, кредит на оплату образования, которое требуется для занятия более высокооплачиваемой должности; кредит на покупку автомобиля, который позволит открыть свой, пусть и малый, бизнес; кредитное плечо для успешной спекулятивной операции на фондовом рынке, если инвестор уверен в своем опыте торговли с плечом, и т. п.», — приводит примеры советник.
К «хорошим» кредитам также можно отнести ипотеку, если ежемесячный платеж по ней ниже или на одном уровне с арендной ставкой по аналогичной квартире. В конце у вас будет собственная квартира.
К «плохим» кредитам относят те, что берутся исключительно для потребительских целей. Например, к ним можно отнести те, которые берутся на покупки, от которых можно легко отказаться или на которые можно легко накопить, если подумать об этом заранее, типа кредитов на свадьбу, на отпуск и т. д., перечисляет Наталья Смирнова. Главная ошибка с финансовой точки зрения — брать много «плохих» кредитов.
8. Не брать новые кредиты при высокой долговой нагрузке
Если уже есть задолженности по кредитам и просроченные платежи, не надо усугублять ситуацию новыми долгами.
«Первая и самая распространенная ошибка — накопление долгов. Заемщик для погашения очередного платежа по кредиту оформляет другой. При этом условия не улучшаются, а долговая нагрузка возрастает. Еще опаснее, когда в подобной ситуации прибегают к займам в микрофинансовых организациях. Долги нарастают как снежный ком», — говорит арбитражный управляющий Денис Незов.
Еще одной из ошибок, которую совершают те, кто уже попал в долговую яму, становится погашение штрафов без погашения основного долга. «Ее чаще всего совершают заемщики микрокредитных организаций, у которых начисляются огромные суммы за просрочку», — отмечает Незов.
Наталья Смирнова замечает, что проблемным заемщикам:
- во-первых, не стоит брать новые кредиты для погашения старых;
- во-вторых, в случае необходимости взять новый кредит, исходя из его условий, а не скорости получения;
- в-третьих, закладывать плохие сценарии — потерю работы, снижение доходов, резкий рост расходов и прочее.
9. Не пытаться обмануть кредиторов
Если ситуация доведена до банкротства, то план по погашению долгов лучше всего составлять со специалистом. Выбирать его следует очень внимательно, говорит Денис Незов: «Сейчас много агрессивной рекламы сомнительных услуг по избавлению от долгов, особенно в интернете. Лучше обходить ее стороной, а за помощью обращаться к специалисту, который уже себя зарекомендовал. При этом стоит помнить, что хороший человек и хороший специалист — это разные понятия».
Еще одна ошибка — отчуждение имущества родственнику. «Несмотря на то что подобные вещи иногда советуют сами юристы, это не очень хорошая идея. Потому что если в течение трех лет кредитор инициирует процедуру банкротства или сам должник захочет освободиться от долгов, то подобные сделки будут оспорены. Подавляющее большинство банкротств инициируют именно должники, не стоит самим себе усложнять жизнь», — предостерегает арбитражный управляющий.
10. Провести реструктуризацию, рефинансирование кредитов
Если нагрузка по выплате долгов уже близка к критической, то стоит попробовать найти решение вместе с кредиторами. Это может быть реструктуризация (пересмотр графика платежей) или рефинансирование (получение нового кредита с более выгодными условиями для погашения текущих долгов).
Если у вас есть хотя бы намек на проблемы с выплатами по кредитам, то не надо ждать первой просрочки — сразу идите в банк, советует Наталья Смирнова. «Берите максимум документов, подтверждающих сложное финансовое положение, — увольнение, рождение детей, проблемы со здоровьем, выписку со счета со свидетельствами задержки зарплаты и т. д. Они позволят претендовать на кредитные каникулы либо реструктуризацию долга, чтобы снизить сейчас платеж на какое-то время, а срок кредита увеличить», — уточняет эксперт.
Если просрочка в выплатах допущена, то надо сделать то же самое как можно быстрее, и обязательно — с подтверждающими документами.
Фото: Артем Коротаев / ТАСС
Если кредиторы не согласились на варианты рефинансирования и реструктуризации, но заемщик уверен, что деньги на погашение задолженности у него скоро появятся, он может просить о реструктуризации ссуд. В этом случае, уточняет Незов, должник банкротом не признается, а судья уже проверит обоснованность сумм, которые требуют кредиторы, прекратит начисление штрафов, утвердит удобный график платежей.
«Если же деньги на погашение задолженности взять неоткуда, то нужно готовиться к взысканию долгов. Здесь уже без консультации грамотного юриста не обойтись. Он разберет именно вашу ситуацию и подскажет, что делать в конкретном случае: возможно, уже истек срок исковой давности либо можно уменьшить неустойку и прочее», — дает совет арбитражный управляющий.
Оценка кредитоспособности компании или государства. Выставляется независимыми рейтинговыми агентствами и производится на основании оценочных анкет, которые преобразуют финансовые и нефинансовые показатели компании в баллы. Кредитный рейтинг позволяет оценивать рискованность вложения в ценные бумаги эмитента (компании) – чем выше рейтинг, тем ниже риск.

Ольга Копытина
Что такое кредит и как он устроен
Мы собрали ответы на самые частые вопросы о том, как работают кредиты: что такое остаток долга, ставка и годовой процент переплаты — чтобы даже те, кто никогда не сталкивался с кредитами, смогли во всем разобраться. А для более опытных клиентов на примерах с подробными расчетами разобрали, как начисляются проценты, формируется график и размер регулярных платежей для кредитов в Тинькофф.
На этой странице
- В чем суть кредита?
- Что такое потребительский кредит?
- Какие виды кредитов есть в Тинькофф?
- Как рассчитать проценты по кредиту?
- В документах указано две процентные ставки, что это такое?
- Как рассчитывается регулярный платеж по кредиту и как строится график платежей?
- Как перенести дату регулярного платежа?
- Как начисляют штрафы и меняется график при просрочке регулярного платежа?
- Как выплатить кредит с меньшей переплатой?
- На что идут деньги при частичном досрочном погашении?
- Почему в приложении остаток долга отличается от суммы платежей по графику?
- Я выполнил частичное досрочное погашение, но размер регулярного платежа в графике не поменялся. Почему?
- Я отключил страховку, но размер регулярного платежа не уменьшился. Почему?
В чем суть кредита?
Кредит — это договор между клиентом и банком, по которому клиент получает деньги и обязуется вернуть их с процентами в оговоренный срок. При этом возвращать нужно не всю сумму разом, а небольшими частями каждый месяц. Такой подход облегчает нагрузку на персональный бюджет.
В кредит можно получить не только наличные, но и товар или услугу, например телефон или установку зубных имплантов. При этом ни основные параметры займа, ни процесс его возврата никак не изменятся. Поэтому для удобства примеров мы будем использовать самый распространенный тип — кредит наличными. Подробнее про кредит на покупку в магазине
Чтобы понять, как все работает, нужно познакомиться с несколькими банковскими терминами. Мы сделаем это на примере займа на сумму 300 000 ₽, который выдали по ставке 14% на 3 года.

Остаток долга — это сумма, которую клиент занял у банка. В нашем примере это 300 000 ₽. С каждым регулярным платежом сумма остатка долга уменьшается: после шестого платежа она составляет 258 064 ₽, а после двадцатого — уже 148 852 ₽.
Регулярный платеж — это сумма, которую требуется вносить каждый месяц по договору кредита. В нашем примере он равен 10 260 ₽. Регулярный платеж состоит из двух частей: первая идет на выплату основного долга, вторая — на уплату процентов банку.
Еще в регулярный платеж можно включить оплату дополнительных услуг
— например, услуги «Снижение платежа», которая снижает на время платеж, если у клиента появились финансовые трудности. Подробнее про услугу «Снижение платежа» Проценты — это плата банку за то, что он предоставил клиенту заемные деньги. Проценты начисляют на сумму основного долга. Поэтому вместе с уменьшением основного долга уменьшается и сумма процентов.
Например, в первом платеже из нашей таблицы в счет процентов идет 3567 ₽, а в шестом — 3052 ₽: так происходит потому, что за время между двумя этими платежами остаток долга сократился с 300 000 до 265 272 ₽.
Ставка по кредиту — это число, которое определяет размер процентов банка. Чем выше ставка, тем дороже заем для клиента.
Например, клиент взял 300 000 ₽ на 3 года. При ставке 14% проценты за весь срок составят 69 118,4 ₽. При ставке 20% проценты составят 101 366,7 ₽.
Расчетный период — это отрезок времени между двумя ближайшими регулярными платежами. Его длительность меняется в зависимости от длины текущего месяца.
Например, дата регулярного платежа — 16-е число каждого месяца. Значит, с 16 февраля по 16 марта расчетный период будет составлять 28 дней, потому что февраль — короткий месяц. А с 16 марта по 16 апреля расчетный период составит уже 31 день.
Стоимость кредита — состоит из платы банку за использование его денег (это и есть проценты), а также платы за обязательные услуги, прописанные в договоре. Такой услугой может быть, например, страхование жизни.
Что такое потребительский кредит?
Это самый простой тип кредита из тех, что можно получить в банке. В целом такой заем можно потратить на любые цели, ограничений нет. Но чаще всего его берут для оплаты каких‑то товаров или услуг, например бытовой техники, ремонта жилья, услуг стоматолога, туристических путевок и даже продуктов в магазине. Именно поэтому его и принято называть потребительским. В Тинькофф денежный заем на любые цели называется «кредитом наличными» — и это полный аналог потребительского кредита. Главное его отличие от потребкредитов в классическом понимании в том, что наличные вы получаете не сразу на руки, а сначала на карту — и уже потом можете распоряжаться ими как захотите: снять в любом банкомате целиком или по частям, а также расплатиться за товары и услуги денежным переводом или прямо картой. Так сделано в первую очередь для удобства клиентов: не нужно идти в банк, чтобы получить сразу всю сумму наличных на руки, а потом думать, как безопасно дойти с этой суммой до дома или магазина.
Какие виды кредитов есть в Тинькофф?
Всего банк выдает 8 видов кредитов. Они различаются целями, на которые можно потратить деньги, и условиями оформления. Кредит наличными без залога — на любые цели, для получения нужен только паспорт. Максимальная сумма — 5 000 000 ₽, срок — до 5 лет. Кредит под залог автомобиля — на любые цели. Можно получить до 7 000 000 ₽ на срок до 7 лет, но нужно оформить залог на машину, при этом она останется у вас в собственности. Кредит под залог недвижимости — на любые цели. Залог облегчает одобрение займа и позволяет получить до 30 000 000 ₽ на срок до 15 лет. Недвижимость остается в вашей собственности. Рассрочка или кредит в магазине — оформляется прямо в точках продаж или на страницах интернет-магазина. Банк переводит деньги напрямую продавцу, а вам остается лишь забрать свою покупку. Автокредит — наличные на покупку нового или подержанного автомобиля. Можно получить до 8 000 000 ₽ на срок до 5 лет. При этом на купленную машину оформляется залог, но она останется в вашей собственности. Кредит на образование — деньги на оплату любой ступени высшего образования в российских вузах, а также на сопутствующие расходы: аренду жилья, ежемесячные траты и оплату учебного оборудования. Сумма займа может достигать 15 000 000 ₽, а срок — 15 лет. Выдается под залог квартиры. Ипотека — кредит на покупку недвижимости с лимитом 30 000 000 ₽ и сроком до 30 лет. Рефинансирование — это кредит для погашения старых долгов. Благодаря более выгодным условиям рефинансирование позволяет погасить действующие кредиты в других банках, чтобы уменьшить ежемесячные платежи и снизить общую переплату по займам. Можно рефинансировать потребительский кредит, кредитную карту, автокредит, ипотеку или несколько кредитов разом. Сумма достигает 5 000 000 ₽, а срок — 7 лет. В случае с рефинансированием ипотеки — до 30 000 000 ₽ на срок до 30 лет.
Как рассчитать проценты по кредиту?
В Тинькофф для расчета применяют формулу: Основной долг × Ставка кредита / Количество дней в году.

В результате получается сумма процентов, набегающая за один календарный день. Если в формулу добавить количество дней в расчетном периоде, получится сумма процентов, набегающая к очередному регулярному платежу. Проценты начисляются каждый день — в Тинькофф это происходит автоматически между 21:00 и 03:00 по московскому времени. Количество дней в расчетном периоде заметно влияет на сумму процентов .
Например, если бы заем взяли не в январе, а в феврале, сумма процентов в первом платеже была бы ниже. Всё потому, что февраль — короткий месяц: между 16 февраля и 16 марта — 28 дней, а между 16 января и 16 февраля — 31 день. 


В документах указано две процентные ставки, что это такое?
Это основная ставка по вашему кредиту, а также дополнительный параметр — «средний процент переплаты за год». Ниже расскажем, чем они друг от друга отличаются. Ставка по кредиту используется, чтобы подсчитать проценты, набегающие за каждый день займа. Именно по этой ставке банк рассчитывает ежемесячные платежи, добавляя в формулу количество дней в текущем расчетном периоде
. Например, вы внесли регулярный платеж 16 мая, сразу после платежа сумма начисленных процентов будет равна 0. Чтобы подсчитать проценты, которые набегут к моменту следующего платежа — 16 июня, — используют формулу: 

Как рассчитывается регулярный платеж по кредиту и как строится график платежей?
Если вы оформили заем в Тинькофф, возвращать долг предстоит регулярными платежами, равными по сумме. Такой подход упрощает планирование своего бюджета, так как заранее известно, сколько нужно заплатить по займу каждый месяц. Кредит, который возвращается равными по сумме платежами, называется аннуитетным. Чтобы определить сумму регулярного платежа по аннуитетному кредиту, банк складывает все составляющие долга: сумму займа, проценты за весь срок кредита и стоимость дополнительных услуг, если они оформлены. Полученный результат делится на срок кредита в пересчете на месяцы. Найденная таким образом сумма — это и есть ежемесячный платеж, который предстоит вносить по графику. 

Размер регулярного платежа в Тинькофф всегда известен заранее Мы обязательно согласовываем его с клиентом, когда делаем одобренное предложение по кредиту. Принимая предложение банка, клиент соглашается с размером регулярного платежа. При этом мы не комментируем расчеты и графики платежей, которые выдают сторонние кредитные калькуляторы или формулы, даже если все параметры займа совпадают.
Почему регулярный платеж в Тинькофф может отличаться от расчетов в сторонних онлайн-калькуляторах

Чаще всего различия связаны с индивидуальными методами расчета регулярного платежа. Каждый банк вправе использовать для этого собственные методики. Чтобы посмотреть график платежей в Тинькофф, на главном экране приложения выберите «Счет обслуживания кредита» → «Показать график платежей». График платежей в случае просрочки никак не меняется — потому что количество платежей, их размер и проценты банка остаются прежними. Это значит, что помимо погашеения задолженности необходимо еще вносить платежи по графику.
Просрочка ухудшает кредитную историю Банк обязан сообщить о просроченном платеже в бюро кредитных историй, которое снизит рейтинг клиента. Из‑за этого оформить другой кредит будет сложнее: банки могут повысить процентную ставку или вовсе отказать в займе. Кроме того, если просрочка длится более 5 дней, банк потребует внести досрочный платеж за следующий расчетный период.
Чтобы не допускать просрочек, рекомендуем вносить деньги в счет погашения займа немного заранее, примерно за 2–3 дня. Там они будут храниться до конца расчетного периода, когда банк спишет их в счет регулярного платежа.
Как настроить автоплатеж по кредиту в Тинькофф
Автоплатеж — это функция, которая помогает не пропустить регулярный платеж по кредиту. Она автоматически переводит нужную сумму с дебетовой карты на счет займа за 3 дня до ежемесячного платежа. Например, если банк списывает платеж 16-го числа, автоплатеж произойдет 13-го. И так каждый месяц, пока вы не отключите эту услугу или пока долг по кредиту не будет полностью погашен. С картой Тинькофф проще всего настроить автоплатеж в приложении. Для этого выберите «Счет кредита» → «Автоплатеж» → «Назначить» → выберите карту, с которой будет списываться автоплатеж. Без карты Тинькофф автоплатеж можно настроить с карты другого банка. Наша поддержка поможет с этим — просто напишите в чат приложения Тинькофф или личного кабинета на сайте tinkoff.ru. Как скачать приложение Тинькофф
Как выплатить кредит с меньшей переплатой?
Если вернуть деньги, взятые у банка, раньше срока, вы сократите время их использования, а значит, вам начислят меньше переплаты. Для возвращения займа с опережением графика платежей существует процедура досрочного погашения. Она бывает частичной и полной — сейчас разберем, как все работает. Частичное досрочное погашение предполагает внесение дополнительных платежей к тем, что прописаны в графике регулярных платежей. В результате сокращается срок займа или сумма ежемесячного платежа, а вместе с ними — общая переплата.
Например, вы взяли в банке 300 000 ₽ на 3 года под 14% и хотите вернуть их с наименьшей переплатой. Если в течение года вместе с регулярными платежами вносить дополнительные 3000 ₽ в месяц, срок займа сократится на 5 месяцев. Если делать так постоянно в течение 2 лет, срок выплаты кредита сократится на 9 месяцев. Платить проценты за сокращенные месяцы не придется, поэтому и общая переплата снизится.