Маржа и маржинальность: как и для чего их считают
Маржа, или маржинальный доход — это разница между суммарными объемами продаж компании (выручкой) и переменными затратами (расходами).
Переменные расходы — это часть затрат, размер которых зависит от объема производства или продаж. Переменные расходы тем самым отличаются от постоянных затрат, величина которых мало или практически не зависит от объема продаж.
Например, предприниматель занялся пошивом одежды. От того, шьет он пять или 20 костюмов в месяц, величина арендной платы за помещение мастерской не изменится. Но на пошив 20 костюмов тканей, ниток и пуговиц будет уходить гораздо больше, чем на пошив пяти костюмов. Арендная плата — это пример постоянных затрат, а расходы на приобретение материалов — это переменные расходы.
Зачем нужно рассчитывать маржу
Почему потребовалось разделять затраты на постоянные и переменные и зачем нужно определять именно маржу? Давайте посмотрим на примере.
Предприниматель открыл ателье по пошиву костюмов. За аренду помещения и швейных машинок он платит ₽100 тыс. в месяц. Каждый костюм он продает за ₽30 тыс. При этом расходы на пошив каждого костюма (оплата материалов, труда работников и так далее) составляют ₽20 тыс. Допустим, за месяц было заказано и пошито пять костюмов. Тогда месячная выручка составит ₽150 тыс. (5 × ₽30 тыс.). Затраты при этом составят ₽200 тыс. (5 × ₽20 тыс. + ₽100 тыс.). В итоге месячный убыток составит ₽50 тыс. (₽150 тыс. — ₽200 тыс.).
Но если за месяц будет заказано и пошито 15 костюмов, то результат будет уже другой. Месячная выручка составит ₽450 тыс. (15 × ₽30 тыс.), затраты — ₽400 тыс. (15 × ₽20 тыс. + ₽100 тыс.), так что предприниматель получит прибыль ₽50 тыс.
Как видим, в зависимости от числа пошитых костюмов изменяются не только выручка и затраты, но и финансовый результат, причем качественно — с увеличением объемов пошива с какого-то момента предприниматель получает прибыль. В нашем примере прибыль получается, если ателье шьет больше десяти костюмов (10 × ₽30 тыс. – 10 × ₽20 тыс. – ₽100 тыс. = 0).
Чем примечательна эта точка в десять костюмов, кроме того, что пошивочная мастерская начинает получать прибыль? Мы уже говорили, что часть затрат остается неизменной вне зависимости от количества продукции — это постоянные затраты (в нашем примере это арендная плата). Другая часть затрат зависит от количества продукции напрямую. Это переменные расходы. Так вот, компания выходит на получение прибыли при таком количестве продукции, когда разница между выручкой и переменными расходами начинает превышать постоянные затраты (в нашем примере такая граница — пошив десяти костюмов).
Разница между выручкой и переменными расходами — это и есть маржа, или маржинальный доход. То есть компания получает прибыль тогда, когда маржа больше постоянных затрат.
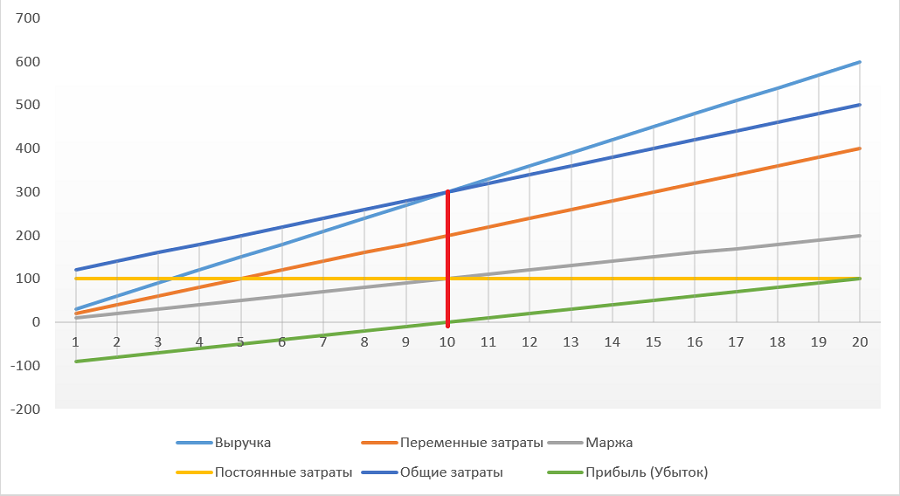
Соотношение затрат, выручки, прибыли и маржинального дохода (Фото: РБК)
Таким образом, расчет маржи крайне важен при финансовом планировании — во-первых, для определения масштаба производства, необходимого для безубыточности, а во-вторых, для построения моделей, помогающих оптимизировать затраты в зависимости от роста производства.
Для расчета маржи применяется следующая формула:
МД = В – ПР или МД = (ΣКПв × ЦПв – ΣКПв × Ред.Пв), где
МД — маржинальный доход (маржа);
В — выручка;
ПР — переменные расходы;
КПв — количество продукции отдельного вида;
ЦПв — цена продаж продукции отдельного вида;
Ред.Пв — расходы, непосредственно затраченные на производство единицы продукции отдельного вида.
Маржа и маржинальность
Пример с пошивом костюмов достаточно упрощен — все костюмы стоят одинаково и на пошив каждого тратится одна и та же сумма. Таким образом, при росте количества пошитых костюмов в одинаковой кратности увеличивался размер выручки и переменных расходов.
В действительности стоимость сырья и цена продукта могут меняться в зависимости от ситуации на рынке. Кроме того, переменные расходы, а значит, и размер маржи, могут меняться в зависимости от количества продукции нелинейно, даже если цены не меняются.
Например, металлургической компании для увеличения выплавки стали может потребоваться на несколько вагонов угля больше, что увеличит транспортные расходы на фрахт дополнительных вагонов. Кроме того, компании обычно выпускают не один вид товаров. Производство какого-то вида товара увеличить легче, с другой стороны, спрос на один вид продукции может расти, а на другой — снижаться.
Все это может приводить к тому, что меняются не только размеры выручки и маржи, но и их соотношение. Поэтому для понимания эффективности работы компании и управления издержками важно учитывать не только маржу, но и отношение маржи к выручке. Такое отношение называется маржинальностью. Если маржа — это разница, выраженная в денежных единицах (рублях, долларах, юанях и т. д.), то маржинальность выражается в процентах.
Итак, маржинальность — это процентное отношение маржинального дохода к выручке.
Формула расчета маржинальности:
М = 100% × МД / В, где
М — маржинальность;
МД — маржинальный доход (маржа);
В — выручка.
Например, выручка компании выросла с ₽500 млн до ₽800 млн, а маржа выросла со ₽120 млн до ₽170 млн. В этом случае маржинальность снизилась с 24% до 21,25%. Это может говорить о том, что нужно либо пересмотреть структуру ассортимента продукции, либо оптимизировать расходы на производство каждой единицы продукции, либо внести изменения в ценовую политику.
Маржинальность и наценка
Слово «маржа» происходит от латинского margo — «край, граница, межа». Поэтому исторически маржой могут называть совершенно разные понятия, которые указывают на какую-либо разницу. Из-за этого возможна некоторая путаница в терминах.
Так, например, маржой могут назвать торговую наценку. Более того, в денежном выражении маржа и наценка могут быть, по сути, одним и тем же. Если переменные затраты на пошив каждого костюма составляют ₽20 тыс., а костюм продается за ₽30 тыс., то и маржа, и наценка в деньгах будут равны ₽10 тыс. на каждый костюм.
Но если мы говорим о наценке как относительной величине, то наценка и маржинальность будут отличаться существенно. Если маржинальность — это процентное отношение разницы выручки и переменных расходов к выручке, то наценка в относительном выражении — это процентное отношение разницы выручки и переменных расходов к переменным расходам.
Н = 100% × (В – ПР) / ПР, где
Н — наценка;
В — выручка;
ПР — переменные расходы.
В примере с костюмами маржинальность составляет 33,3% (100% × ₽10 тыс. / ₽30 тыс.), а наценка — 50% (100% × ₽10 тыс. / ₽20 тыс.).
Маржинальность не может превышать 100%, а наценка может иметь любое значение.
Маржинальные издержки
Реальная сумма затрат, позволяющая определить момент, когда дальнейшее наращивание производства экономически нецелесообразно.
Маржинальные издержки — предельные издержки, затраты предприятия на изготовление каждой дополнительной единицы продукции. Маржинальные издержки показывают, как изменится совокупный объем затрат предпринимателя при выпуске дополнительной единицы товаров.
Рост объема производства увеличивает переменные затраты — растут расходы на закупку сырья, оплату труда, электроэнергии. Но размер постоянных издержек остается неизменным — компания платит ту же сумму за аренду помещения, лизинг станков. Очевидно, что увеличение производственных мощностей выгодно: совокупные затраты снижаются, чистая прибыль растет. На практике такая ситуация происходит не всегда — предпринимателю нужно подсчитать маржинальные издержки, чтобы определить целесообразность увеличения объемов.
Расчет
Маржинальные издержки рассчитываются, как соотношение изменения совокупных издержек на изменение количества выпускаемой продукции:
МС = (ТС2 — ТС1) / (Q2 — Q1)
- ТС2 — совокупные издержки при увеличении выпуска продукции;
- ТС1 — совокупные издержки при существующем объеме производства;
- Q2 — количество выпускаемых единиц продукции после увеличения;
- Q1 — количество выпускаемой продукции на текущий момент.
При расчете маржинальных издержек учитывается размер постоянных затрат производства, которые включены в совокупные издержки, являются их частью.
Использование расчетов на практике
Наращивание объемов производства приводит к увеличению предложения товара на рынке и подчиняется закону убывающей предельной производительности. Он определяет, что наращение компанией объема отдельных факторов производства, временно приносящих дополнительный доход, в конечном счете, влечет снижение прибыльности от каждой новой единицы продукции. Предприниматели рассчитывают маржинальные издержки для нескольких целей:
- определение предельного объема производства, при котором можно добиться максимальной прибыли;
- выявление необходимости снижения переменных затрат, если маржинальные издержки увеличиваются;
- установление оптимальной стоимости продукции, позволяющей компенсировать возросшие совокупные расходы.
Фактически, если предприниматель, к примеру, выпускает в месяц 200 единиц продукции, ему выгодно будет увеличить производственные мощности до отметки в 250 единиц, пока маржинальные издержки будут снижаться. Если же он начнет выпускать свыше 250 единиц, а маржинальные издержки начнут расти с каждой дополнительной единицей, рост объема выпуска следует приостановить. Как и в законе предельной полезности, в производстве существует предельный объем выпуска товаров, при котором прибыль максимальна.
Издержки
Издержки — это все затраты, которые несет бизнес при создании своего продукта. Это расходы на покупку сырья, транспортировку, переработку, хранение и продажу. Издержки напрямую влияют на себестоимость и отпускную цену продукции.
Зачем рассчитывать издержки
Любой бизнес работает на получение прибыли. Подсчет издержек поможет установить правильную цену на товар. Если неправильно учесть расходы, цена может оказаться слишком низкой и бизнес не сможет зарабатывать. Если завысить цену, в условиях конкуренции товар может оказаться ненужным и бизнес снова не сможет получить прибыль.
Также знание издержек позволяет не только рассчитывать доходность бизнеса здесь и сейчас, но и прогнозировать его развитие в будущем. Верные расчеты помогут запланировать прибыльность, выявить убыточные направления и найти точки роста.
Еще расходы уменьшают размер налогов, если компания или ИП работает на УСН «Доходы минус расходы» или ОСН. Верный расчет и учет издержек позволит снизить налогооблагаемую базу.
Виды издержек
Есть много классификаций издержек, но мы расскажем только о трех самых распространенных.
Переменные и постоянные издержки. Переменные издержки — это все затраты, которые зависят от объема производства. Чем больше продукции выпускает компания или ИП, тем выше эти расходы. К ним относятся такие затраты:
- на покупку сырья, материалов и товаров для перепродажи;
- на перевозку сырья и готовой продукции;
- на электроэнергию, водоснабжение и топливо;
- на услуги сторонних фирм;
- на сдельную оплату труда.
Постоянные издержки не зависят от объемов производства. Они одинаковые, когда работа стоит и когда бизнес работает на пределе. К ним относят такие расходы:
- на аренду;
- на амортизацию;
- на коммунальные затраты без счетчиков;
- на банковское обслуживание, бухгалтерские услуги, аудит, юридические консультации;
- на зарплату административно-управленческого персонала;
- на проценты по кредитам.
Размеры постоянных издержек могут меняться. Если бизнес работает плохо, можно сократить арендные площади и вместе с тем сократить расходы.
Прямые и косвенные. Прямые издержки предприятия — те, что закладывают в себестоимость конкретного продукта. Это сырье, комплектующие, упаковка товара, заработная плата сотрудникам, которые работают на производстве, и все, что можно отнести к затратам на продукт.
Косвенные издержки обычно не включают в себестоимость конкретного продукта, работы или услуги, они учитываются в расходах отдельно. Например, это затраты на аренду, маркетинг, административный персонал.
Производственные и непроизводственные. Разделение связано с тем, влияют ли издержки на процесс производства товаров, работ или услуг. Если нет, это непроизводственные издержки. Например, затраты на продажу готовой продукции, заработная плата административных сотрудников, аренда, страхование и другие.
В производственные издержки включают:
- затраты на сырье и материалы — древесина для мебели, бумага для книги, ткань для постельного белья;
- заработная плата работников — тех, кто непосредственно занимается производством продукции. Например, швея шьет белье или столяр делает мебель;
- накладные расходы — сюда относят вспомогательные материалы, аренду оборудования, амортизацию и прочее.
Релевантные и нерелевантные. Релевантные издержки — те, что зависят от решений, которые принимает руководство. Обычно к ним относят:
- будущие денежные потоки — то, что потратят в будущем в связи с принятым решением;
- устранимые затраты — расходы, которых можно избежать, если решение не будет принято;
- альтернативные расходы — то, что не удастся получить в результате внедрения управленческого решения;
- инкрементальные затраты — то, что возникнет в результате расширения производства или изготовления новой партии продукта.
Нерелевантные издержки возникают вне зависимости от принятия решений. Их не учитывают при проведении управленческого анализа. К ним относят:
- невозвратные — расходы, которые компания понесла в прошлом, и они не оказывают влияние на будущие денежные потоки, например затраты на рекламу нельзя вернуть;
- обязательные — будущие расходы, которых невозможно избежать, например налоги;
- неденежные — те, которые не влияют на денежные потоки, например амортизация;
- общехозяйственные накладные расходы — общие и административные расходы, например расходы на программное обеспечение для управления компанией.
Компания думает о ликвидации и подсчитывает затраты. В таком случае к релевантным затратам можно отнести зарплату директора и уволенных работников, компенсации им, а к нерелевантным — аренду и коммунальные платежи.
Контролируемые и неконтролируемые. Названия в этой классификации издержек говорят сами за себя: на размер одних бизнес может влиять, на размер других — нет.
Считается, что компания или ИП может управлять такими расходами:
- на закупку сырья и материалов — покупать больше или меньше;
- на зарплату и систему поощрений для сотрудников;
- на налоговые платежи, если можно выбрать другую, более выгодную систему налогообложения.
А вот эти затраты изменить не получится:
- выплата задолженности кредиторам;
- аренда склада и офиса — можно поторговаться, но решение все равно принимает арендодатель;
- налоги, сборы и страховые взносы, если выбрана оптимальная система налогообложения.
Чтобы оптимизировать расходы, стоит выявить издержки, на размер которых бизнес не может повлиять, и сфокусироваться на контролируемых издержках.
Как сократить издержки
Есть много способов уменьшить расходы:
- автоматизировать процессы;
- урезать отдельные расходы;
- перенести часть бизнес-процессов на аутсорс, например бухгалтерию;
- избавиться от простоев;
- проанализировать продукты и, возможно, изменить ассортимент;
- пересмотреть маркетинговую стратегию;
- воспользоваться мерами поддержки от государства, чтобы снизить налоговую нагрузку.
Главное, чтобы сокращение издержек не привело к ухудшению качества или спроса на продукты бизнеса. Поэтому иногда эффективнее не урезать, а наоборот, повысить отдельные статьи расходов, чтобы повысить эффективность бизнеса в целом.
Что важно запомнить
- Издержки — это все расходы бизнеса.
- Чтобы управлять издержками, нужно хорошо понимать их структуру.
- Руководителю стоит анализировать не только реальные затраты бизнеса, но и недополученную выгоду.
Телеграм-канал: 59 558 читателей
Маржинальные издержки




увеличение или уменьшение полных издержек производства при увеличении или уменьшении объема производства на одну единицу продукта.
Поделиться
- Telegram
- Вконтакте
- Одноклассники
Научные статьи на тему «Маржинальные издержки»
Маржинальные издержки
Понятие маржинальных издержек и формула их определения Определение 1 Маржинальные издержки (предельные.
В целом маржинальные издержки могут характеризовать как изменение совокупных затрат, так и совокупных.
Кривая маржинальных издержек При увеличении единиц выпускаемой продукции маржинальные издержки снижаются.
Цели использования «маржинальных издержек» По сути маржинальные издержки – это прямые переменные затраты.
Маржинальные издержки используют для определения маржинальной прибыли – одного из самых важных экономических
Автор Екатерина Петровна Попова
Источник Справочник
Категория Экономическая теория
Статья от экспертов
Возможности применения целевого подхода к экономическому обоснованию цен на инновационную продукцию
Проведен обзор существующих подходов к ценообразованию на инновационную продукцию. Предложен алгоритм формирования цены на инновационную продукцию на основе определения верхнего (целевого) и нижнего (затратного) пределов. Продемонстрированы возможности применения методов финансовой математики для решения задачи экономического обоснования цен на новую продукцию.
Автор(ы) Дементьев В.Е.
Устюжанина Е.В.
Источник Финансовая аналитика: проблемы и решения
Научный журнал
График безубыточности
, переменные издержки, не меняются с учетом изменения объема реализации продукции, происходит ли продажа.
В данном случае доход от проданной продукции полностью покрывает все издержки, которые были потрачены.
Маржинальный доход – это сумма денежных средств, которая была получена как разница между выручкой от.
М = (С –В)/О= ц-п, где: М – удельный маржинальный доход; О – количество проданной готовой продукции;.
Маржинальный метод, который используется при определении точки безубыточности выпуска или реализации
Автор Maksim Maksimov
Источник Справочник
Категория Экономика
Статья от экспертов
Управленческий учет материальных запасов
Управлению затратами на производство и реализацию продукции до настоящего времени не уделялось достаточного внимания, так как в этом не было объективной необходимости. Становление рыночных отношений требует разработки содержания и методики управления себестоимостью с учетом особенностей переходного к рыночной экономике периода и международного опыта. Решение этой задачи возможно на основе маржинального анализа, методика которого базируется на изучении соотношения между тремя группами важнейших экономических показателей: издержками, объемом производства продукции и прибылью. Проведение маржинального анализа базируется на современной системе учета себестоимости «директ-костинг», которую еще называют «системой управления себестоимостью», или «системой управления предприятием».