Как погасить кредитную карту Сбербанка
Кредитные карты Сбербанка — популярные продукты, которые выдаются в рамках персонального предложения или по заявке клиента. Это стандартные карточки с установленной линией ссуды: при наличии минуса заемщик обязан вносить ежемесячные платежи. И есть определенные правила, которые нужно соблюдать, в том числе и при полном закрытии пластика.
06.08.20 —> 62106 32 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Как погасить кредитную карту Сбербанка полностью, как вносить ежемесячные платежи. Это важная для заемщиков информация: если не соблюдать правила и приятный порядок действий, можно столкнуться со штрафами и бесконечным гашением. Все особенности закрытия долгов по кредиткам Сбера — на Бробанк.ру.
Внесение ежемесячных платежей
Если по счету нет минуса, ничего платить не нужно. Но если отрицательный баланс присутствует, появляется необходимость внесения ежемесячного платежа. Даже если это будет всего минус 10 рублей.
Важные особенности ежемесячной оплаты:
- банк указывает на размер минимального платежа, это 5% от суммы основного долга плюс сверху начисленные проценты;
- заемщик может платить больше минимального платежа. Это даже рекомендуется, так как переплата становится меньше;
- если платеж не вносится вовремя или не соответствует минимальному объему, на недоплаченную сумму начисляется штраф 36% годовых;
- Сбербанк всегда шлет клиенту СМС-сообщения с указанием деталей, дат и суммы платежей;
- если вы пользуетесь льготным периодом, это не отменяет необходимости внесения оплаты.
Сбербанк подключает льготный период ко всем своим кредитным картам. Срок льготы — до 50 дней. Если заемщик успевает закрыть долг полностью до окончания этого периода, банк не начисляет проценты.
Как погашать кредитную карту
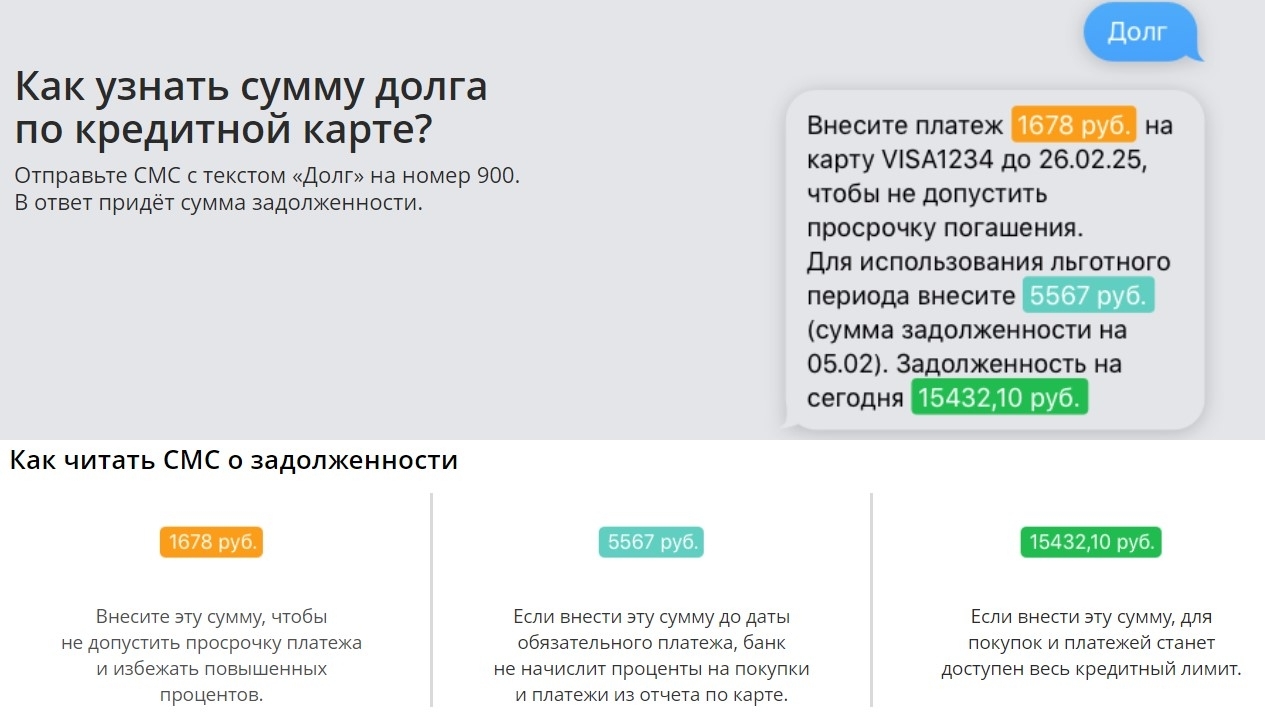
Сбербанк каждый месяц формирует выписку по карте и предоставляет ее заемщику. В этом документе отражаются все совершенные за отчетный месяц операции. Параллельно на привязанный к кредитке телефон поступает сообщение, в котором указан минимальный платеж, последняя дата его уплаты и сумма для закрытия долга в рамках льготного периода.
- путем перевода со своей дебетовой карты через Сбербанк Онлайн;
- через банкомат Сбербанка или платежный терминал;
- через кассу банка.
Все остальные методы оплаты предполагают взимание комиссии и то, что деньги не доставляются моментально. Поэтому вносить средства нужно за 2-3 рабочих дня до указанной в СМС дате. Оплата принимается любыми способами напрямую на кредитный счет или путем переводов с карт других банков.
Почему лучше вносить больше минимального платежа
Все банки устанавливают планку минимального платежа, которую заемщик должен соблюдать. Но некоторые клиенты воспринимают это значение как обязательное и вносят ровно столько, сколько указано в СМС или в онлайн-банке. И это — серьезная ошибка, ведущая к большой переплате.
Если рассмотреть условия того же Сбербанка, то его минимальный платеж — это 5% от суммы основного долга плюс набежавшие проценты. Например, по карточке действует минус 50 000, 5% от этой суммы — 2500 рублей плюс сверху проценты 25,9% годовых — 1080 рублей. Минимальный платеж в этой ситуации — 3580 рублей.
Если заемщик заплатит именно эту сумму, основной долг уменьшится всего на 2500, то есть составит 47 500 при условии отсутствия расходных операций. На эти деньги снова начисляют 25,9%. Но если внести не 3580, а 5000, основной долг сократится до 46 080. В следующем периоде процентов будет меньше.
Если платить только минимальными платежами, сумма основного долга будет уменьшаться крайне медленно. Старайтесь платить хотя бы немного больше.
Как досрочно погасить кредитную карту Сбербанка
Теперь рассмотрим ситуацию, когда человек хочет полностью закрыть карточку, избавиться от нее и долга. Досрочное гашение в этом случае выполняется не так, как по привычным кредитам. Кредитная карта — совершенно иной продукт, поэтому действовать нужно иначе.
- Обратиться в банк и заявить о своем намерении закрыть кредитку. Гасить минус при этом сразу не обязательно, так как в следующем месяце банк начислит проценты, придется снова их закрывать.
- Пишите заявление о закрытие кредитной карты и привязанного к ней счета. Менеджер проводит расчет и указывает, сколько нужно положить на счет.
- Клиент вносит эту сумму и ждет закрытие.
Кредитка — специфичный продукт, моментально она не закрывается. Фактически по условиям обслуживания Сбербанка договор расторгается только по истечении 60 дней с момента принятия от заемщика заявления. По прошествии этого периода обязательно обратитесь в банк и попросите документальное заверение того, что счет закрыт.
Длительность процедуры связана с тем, что по кредиткам применяется постоплата. То есть проценты и иные обязательные платежи за текущий отчетный месяц начисляются в следующем. Поэтому нужно время на формирование новой выписки, на списание денег по ней. Если за этот период должна браться плата за обслуживание или СМС-информирование, она также снимается. Но при объявлении суммы для полного гашения долга все это уже учитывается, просто будет списываться постепенно.
Просто не пользоваться кредиткой — не вариант!
Граждане, желающие погасить задолженность по кредитной карте Сбербанка, порой совершают большую ошибку. Они просто закрывают текущий минус и забывают про существование карты, полагая, чем тем самым обязательства перед банком выполнены. Но это не так.
- Заемщик закрыл минус, выкинул карту и спит спокойно.
- В следующем месяце банк формирует выписку за предыдущий период и начисляет проценты.
- Баланс уходит в минус. И хорошо, если заемщик как-то следит за ситуацией, отслеживает СМС, пользуется Сбербанк Онлайн.
- Клиент не вносит обязательный платеж, он же думает, что все закрыл. В итоге образовывается просрочка.
- Сбербанк начинает начисление пеней, которые согласно тарифам на обслуживание кредитных карт составляет 36% годовых.
- В один прекрасный момент заемщик узнает, что он должен банку. Он не понимает, почему так случилось, откуда долг, он ведь давно закрыл минус! Обычно клиенты в таких случаях винят во всех грехах банк, хотя виноваты сами.
И даже если представить себе ситуацию, что минуса по кредитной карте не было давно. Например, человек получит карту, активировал ее, но так и не начал пользоваться или пользовался буквально первый месяц, потом закрыл долг. Но есть плата за обслуживание, которая снимается Сбербанком ежегодно, если это предполагают тарифы конкретной карты.
В итоге списывается положенная плата, счет уходит в минус, возникает потребность оплаты ежемесячного платежа. А заемщик может об этом и не знать, он уже и вовсе забыл про существование кредитки. Понятно, что претензии банка в итоге становятся полной неожиданностью.
Так что, если вы хотите погасить кредитную карту Сбербанка полностью, обязательно нужно писать заявление на закрытие кредитного счета. Если он будет действующим, услуга останется актуальной, на счету может образоваться минус.
- Сайт Сбербанка: Сборник тарифов и процентных ставок для кредитных карт.
- Сайт Сбербанка: Условия выпуска и обслуживания кредитных карт.
Как погасить долг по кредитной карте Сбербанка?
Несмотря на то, что кредитные карты являются популярным средством оплаты, у многих держателей данных продуктов, регулярно возникают вопросы касательно ее обслуживания и оплаты долгов. Спешим ответить на вопрос посетителей, как полностью погасить кредитную карту Сбербанка без процентов и комиссии? Рекомендации, приведенные в материале, помогут вам быстро и правильно выплатить долги.
Как правильно погашать долг по карте
Оформляя платежное средство с кредитным лимитом (кредитную карту), получатель должен понимать, что его расходы будут напрямую связаны со скоростью погашения долга. Чем быстрее он внесет деньги на счет кредитной карты, тем меньше в итоге переплатит Сбербанку.
Банк рассчитывает проценты по карте в индивидуальном порядке, т.е. ставка у каждого клиента своя. Тариф зависит от зарплаты, кредитной истории и опыта сотрудничества с банком. Проценты начинают начисляться после окончания грейс-периода, когда держатель не успевает вернуть деньги в срок.
На заметку. Небольшой лимит по кредитной карте – скорее достоинство, чем недостаток. Дело в том, что небольшая сумма при ее использовании не нанесет существенного ущерба личному бюджету, когда придет время возвращать деньги.
Еще один секрет успешного погашения долга по кредитной карте – увеличение суммы платежа. Оплачивая лишь минимальный взнос, клиенты удивляются, почему сумма долга не уменьшается. Если вносить по 5% от задолженности, то с учетом процентов по займу для гашения остатка потребуется не менее 20 месяцев. С другой стороны, если к платежу добавить 2000-5000 рублей, закрыть кредит получится намного быстрее.
Рекомендации для плательщиков
- По кредитным картам Сбербанк выставляет довольно высокий процент – от 25,9% в год, что почти в 2 раза выше ставок по стандартным потребительским займам. Чтобы не переплачивать втридорога, карту желательно использовать при безналичной оплате, а деньги возвращать пока действует льготный период. По кредиткам классического образца этот срок равен 50 дням с даты банковской транзакции. Вернув деньги в этот срок, вы не заплатите ни копейки процентов.
- Снимать наличные с кредитных карт дорого. Старайтесь этого не делать или поступайте так только в крайних случаях. Из-за незнания тарифов вы можете заплатить 390 рублей наличными или того больше – 3% от суммы снятия. К тому же, при обналичивании льготный период не действует, а проценты начисляются сразу.
- Не стоит привязываться к минимальному взносу. Если вы воспользовались кредитной линией, банк запрашивает ежемесячно 5% от суммы плюс проценты. Не понимая стратегию банка, многие клиенты выплачивают кредитору максимальную сумму. Считайте свои деньги – вносите на счет не менее 10-15% от суммы, которой воспользовались.
- Не ожидайте дня зарплаты, если имеете подработку. Если денег на жизнь хватает, вносите на счет весь дополнительный доход, чтобы снизить сумму переплаты. Все средства сверх ежемесячных процентов будут зачислены в счет уплаты долга, а небольшой остаток вы закроете быстрее.
- Воспользуйтесь функцией автоплатежа, если получаете зарплату на карту Сбербанка. В назначенную дату деньги спишутся на кредитный счет, и вам не нужно будет беспокоиться по поводу просрочки.
- Ведите домашнюю бухгалтерию. Обязательно сохраняйте все чеки и контролируйте расходы! Чтобы контролировать свои финансовые возможности, вы должны понимать, сколько точно тратите и сколько можете заработать к определенному числу.
Как можно погасить долг по кредитной карте Сбербанка
Общедоступных вариантов погашения задолженности по кредитной карте Сбербанка несколько. Вот самые популярные из них:
- Внесение наличных денег через терминал самообслуживания. Самый простой и популярный способ, когда зарплата приходит на карту другого банка. Вставьте пластик в банкомат, введите код доступа и выберите параметр «Внесение наличных».
- Перевод с одной карты на другую через «Сбербанк Онлайн». Провести операцию можно через Личный кабинет на официальном ресурсе банка. Для этого зайдите в меню, выберите пункт «Перевод между своими картами», укажите платежное средство и сумму перечисления.
- Перевод с карт других кредитных организаций. Для этого необходимо воспользоваться онлайн-кабинетом того банка, с карты которого вы намереваетесь осуществить оплату. Перейдите в раздел «Переводы и платежи» и укажите 16 или 18-значный номер банковской карты.
- Внесение наличных в банковском офисе. Если у вас нет желания выполнять операцию самому, обратиться за помощью можно в любой филиал Сбербанка. Зная номер кредитной карты или банковский счет, можно провести оплату через операциониста или кассира. Для выполнения операции понадобится паспорт.
- Подключение автоплатежа. Для удобства проведения оплаты можно оформить автоплатеж, благодаря которому средства спишутся с одного счета и поступят на другой автоматически. Параметры списания плательщик устанавливает самостоятельно. Сервис подключается бесплатно.
- Через бухгалтерию на работе. Работники крупных предприятий могут договориться с бухгалтерией о перечислении фиксированной суммы в качестве платежа по кредиту в день получения зарплаты. Для этого необходимо написать заявление и поставить в известность главного бухгалтера.
Перед закрытием кредитной карты рекомендуем посетить банковский офис лично. Распечатка со счета поможет убедиться в отсутствии задолженностей. Только после этого можно закрывать карту и запросить справку об отсутствии долгов перед организацией.
Кредитная карта Сбербанка — условия погашения кредита
Приобретение вещей и недвижимости в кредит давно стало привычным делом. Это довольно простой и очень удобный способ покупать то, что необходимо прямо сейчас, не беспокоиться о наличии нужной суммы на руках сейчас.
Не меньшей популярностью пользуются кредитные карты. Однако тратить предоставленные банком средства бесконечно долго не получится. Кроме того, возврат денег осуществляется иначе, чем, когда вы просто оформляете кредит в банке.
В то же время, кредитной картой можно пользоваться в течение нескольких лет и возможность занимать деньги будет возобновляться каждый раз после ликвидации долга. Чтобы не попасть впросак, оформив кредитку, нужно тщательно изучить все условия предоставления средств. Они могут отличаться в зависимости от банка и типа карты.
Кредитная карта Сбербанка – условия погашения кредита
Первое, что необходимо сделать – это проверить баланс карты с помощью интернет-банкинга, банкомата или обратившись с паспортом в любое отделение «Сбербанка». Также при оформлении карты можно попросить выслать ежемесячный отчет о тратах, а также текущем состоянии счета.
Банкирос рекомендует!

Альфа-Банк, Лиц. № 1326
Кредитная карта «Год без % за 0 ₽ всегда, с кэшбэком 5% в категориях на выбор»
365 дней без процентов, до 1 000 000
Оформить карту
Новым клиентам выгоднее всего погасить задолженность в течение льготного периода. Обычно он длится порядка трех-шести недель и в течение этого времени процентная ставка на порядок ниже обычной.
Если же заем не был возвращен вовремя, образуется просрочка и банк применяет повышенную процентную ставку для возврата средств. Нормальная ставка по кредитной карте Сбербанка составляет 23,9-25,9%. Если платеж задержан, она повышается до 36%.
Чтобы не «прозевать» момент, когда можно безболезненно вернуть деньги, рекомендуется настроить смс-оповещение о состоянии счета. Тогда за несколько дней до окончания срока выплаты вы получите сообщение.
Если, несмотря на все усилия организовать оплату кредита по карте вовремя не выходит, следует увеличить размер взносов. Это дает ощутимые преимущества:
- кредит будет выплачен быстрее;
- банк будет относится гораздо лояльнее к тем клиентам, которые не задерживают выплаты.
Срок погашения кредита по кредитной карте Сбербанка зависит от выбранного типа карточки, того, насколько давно вы ее используете и какой лимит установлен. Владельцы Momentum, золотых карт и др. могут узнать дату погашения кредита по электронной почте, через интернет банкинг и также позвонив в банк.
Банкирос рекомендует!
Совкомбанк, Лиц. № 963
Карта «Халва» онлайн
1095 дней без процентов, до 500 000
Оформить карту

Читайте также:
Способы погашения кредита по карте «Сбербанка»
Внести платеж по кредитке легко. Есть разные методы, как для тех, кто любит платить онлайн, так и для тех, кто предпочитает традиционные способы:
- онлайн-банкинг Сбербанка – необходимо иметь интернет, логин и пароль пользователя;
- с помощью терминалов наличными или картой;
- безналичным переводом со счета в другом банке;
- внесение средств с помощью оператора в банковском отделении;
- USSD-запрос с помощью мобильного телефона в формате «кредит-пробел-номер кредитного счета-пробел-сумма списания.
Согласно отзывам клиентов, у Сбербанка не возникает проблем с погашением долга.
Теперь взять кредит или кредитную карту онлайн стало еще проще. Скачайте и установите мобильное приложение Bankiros.ru в Google Play.В приложении вы можете быстро и бесплатно подобрать кредит или кредитную карту среди самых выгодных предложений, оставить заявку в выбранные банки или отправить единую анкету во все банки в пару кликов.
Задолженность по кредитной карте Сбербанка
За кредитами многие обращаются в знакомый и доступный Сбербанк. Когда деньги нужны ненадолго, кажется разумным оформить кредитную карту. Например, с карты Виза Голд можно в любой момент снять дополнительную сумму. Менеджер расскажет, как вносить платежи без переплаты, и какие бонусы можно получить. Но что делать, если долг по кредитной карте Сбербанка все-таки образовался?
Как списать долги Сбербанку,
если ваш доход снизился на 30%?
Как не платить банку за пользование деньгами
Процентная ставка по кредитке выше, чем по потребительскому кредиту. Банк одобряет относительно небольшой лимит — например, до 100 тысяч рублей.
Срок, в течение которого финансовая организация позволяет бесплатно пользоваться деньгами, называется льготным или грейс-периодом. Он складывается из:
- отчетного периода — это месяц, в течение которого пользуются картой. Дата отчетного месяца для каждого клиента устанавливается индивидуально. Например, с 5 по 5 число месяца;
- платежного периода — 20 дней после окончания отчетного месяца. В это время нужно выплачивать заем.
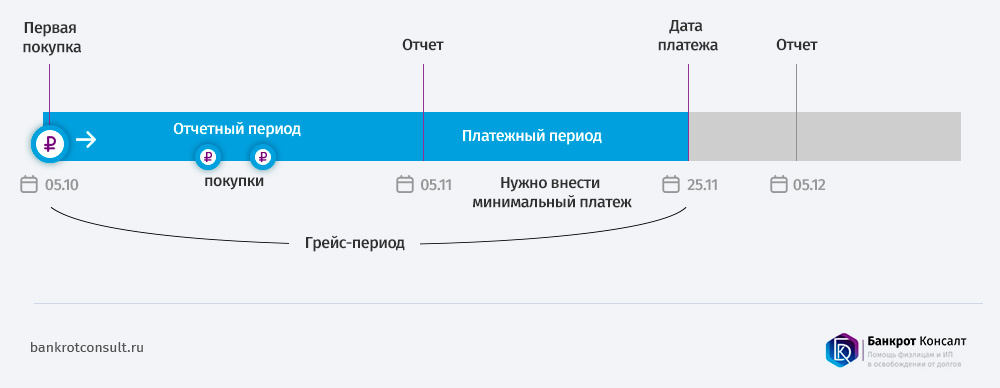
Грейс-период
- В течение календарного месяца владелец карты делает покупки.
- В конце месяца банк сообщает размер долга.
- Если клиент возвращает потраченные средства за следующие 20 дней, то проценты не начисляются.
Вернуть деньги можно, не дожидаясь следующего месяца — даже на следующий день после покупки. Если пользоваться льготной задолженностью по кредитной карте Сбербанка, не влезая в просрочки, проблем не возникает.
Когда это выгодно?
Максим планировал пользоваться картой только в случае крайней необходимости. По условиям договора банк не начисляет проценты до 50 дней использования, то есть если быстро закрыть заем, переплата не возникает. Отчетный период по карте с 5 по 5 числа каждого месяца. Максим получает зарплату ежемесячно 15 числа, и тратит столько, сколько может гарантированно погасить с зарплаты. Льготный период 1,5 месяца, то есть крупную покупку можно оплатить двумя платежами. С помощью карты Максим приобрел бытовую технику на 80 000 ₽. Покупка была оплачена 5 октября, а долг по кредитке возвращен в 2 этапа:
- половину долга он вернул зарплаты, которую получил 15 октября;
- оставшуюся часть вернул с зарплаты следующего месяца — 15 ноября.
Так как он уложился в срок до 25 ноября, проценты банку платить не пришлось. 10 ноября он приобрел шкаф с расчетом на то, что вернет с декабрьской зарплаты.
Таким образом, кредитная карта — это возобновляемая кредитная линия. Это удобно, так как можно сделать срочную покупку даже без денег на зарплатной карте. При активном использовании лимит увеличится.
Как возвращать долг частями
Если не вернуть долг в течение льготного периода, то банк начисляет процент за пользование деньгами со дня, когда вы их сняли или потратили (отнюдь не с конца грейс-периода). Необходимо внести минимальный обязательный платеж, в срок.
Сложность в том, что банк не может заранее сформировать график платежей как по потребительскому кредиту. Каждый отчетный месяц банк рассчитывает минимальный обязательный платеж и сообщает сумму в смс или в выписке в дистанционных сервисах.
Минимальный обязательный платеж включает:
- проценты за прошедший отчетный месяц. По классической кредитной карте ставка 23,9 или 25,9% для разных категорий клиентов;
- 3% от основного долга [1]
Банк начисляет процент ежедневно на фактический остаток долга , поэтому сумма процентов зависит от того, как клиент пользовался картой и сколько потратил.
Держатель кредитки может снимать небольшие суммы или пользоваться всем предоставленным лимитом, может единоразово снять всю сумму или сделать несколько покупок в день и быстро восполнить баланс. Даже если итоговая сумма одинаковая, переплата будет зависит от того, как вносились и тратились средства.
Как банк начисляет платеж?
Минимальный обязательный платеж указан в договоре — 3% от потраченной за месяц суммы. Если долг в конце отчетного периода 20 000, то обязательный взнос будет: 20 000*3% = 600₽.
В 2021 Сбербанк включает в минимальный обязательный платеж проценты при задолженности за прошедший месяц. Процент начисляется:
- ежедневно
- на остаток долга в этот день.
Что это значит? Допустим, в течение месяца клиент использовал пластик дважды:
- 5 октября — 10 000 ₽,
- 20 октября — еще 10 000 ₽.
Процентная ставка по договору 23,9% годовых. Делаем простые расчеты и получаем переплату за прошедший месяц.
- С 5 по 19 октября (15 дней) снято 10 000₽. Вычисляем, сколько процентов нужно заплатить за этот период: 10 000,00 * 15 дней * 0,239 / 365 = 98,22₽.
- С 20 октября по 5 ноября (17 дней) остаточная задолженность уже 20 000,00 ₽., так как 15 октября сняли еще 10 000,00 ₽. Считаем проценты: 20 000 * 17 дней * 0,239 / 365 (366) = 222,63 ₽.
Таким образом, общая сумма переплаты за месяц составит: 98,22 + 222,63 = 320,85 ₽.
Итого обязательный платеж, который нужно внести ДО 25 ноября, получится:
3% * 20 000,00 + 320,85 = 920,85 ₽.
Для снижения переплаты стоит пополнять карту при любой возможности. Банк ежедневно фиксирует остаток задолженности для начисления процентов.
Проценты списываются автоматически при поступлении денег. Ничего специально для их уплаты предпринимать не нужно.
Минимальный обязательный платеж с процентами оплачивается строго в течение дней платежного периода. Все пополнения, которые вы делаете в отчетном месяце не освобождают от обязательного взноса. Банк уведомит о сумме по смс.
Узнайте максимальную сумму процентов
по вашему долгу
Как избежать дополнительных комиссий
Кредитки предназначены для безналичной оплаты товаров и услуг. Для таких операций не установлено никаких комиссий.
При этом кредитная организация ограничивает операции по снятию наличных в банкоматах и перечислению на другие счета. Эти услуги дополнительно оплачиваются в соответствии с тарифами:
| Комиссия за выдачу наличных в Сбербанке и дочерних банках | 3% от суммы выдачи, но не менее 390 ₽ |
| Комиссия за выдачу наличных в других банках | 4% от суммы выдачи, но не менее 390 ₽ |
| Комиссия за перевод средств на дебетовую карту Сбербанка | 3% от суммы выдачи, но не менее 390 ₽ |
На снятие наличных и переводы не распространяется действие льготного периода. Даже если вы вернете эти средства в течение грейс-периода, проценты начислят.
Что делать, если возникла просрочка
Просроченная задолженность возникает, если за 20 дней после отчетного периода на счет не поступил минимальный обязательный платеж, или если внесенных средств недостаточно.
Условия обслуживания меняются:
- льготный период на проведенные операции больше не распространяется;
- на сумму просроченного платежа начисляется неустойка 36% годовых;
- в случае регулярных нарушений платежной дисциплины пластик блокируется, после чего ее можно только пополнять;
- если ситуацию урегулировать не удается, то Сбербанк взыскивает долги через суд.
Кроме вышеперечисленных последствий, портится кредитная история.
Пример из практики
Когда Ольга поняла, что с трудом справляется с платежами по кредитным картам, у нее на руках уже было 3 пластика от разных банков. Первую карту она получила «на всякий случай».
Деньгами пользовалась регулярно и вовремя вносила ежемесячные платежи. Девушка активно тратила и исправно платила, периодически банк присылал смс о том, что лимит увеличится. Ольга принимала новые условия.
Через некоторое время на карте уже не оставалось денежных средств, а до зарплаты не хватало небольшой суммы. Ольга не задумываясь оформила еще одну карту. А затем еще одну, но уже для погашения первых двух, так как денег стало ощутимо не хватать. Ольга осознала, что на оплату карточек она тратит почти половину зарплаты и с каждой новой картой ее финансовое положение только усугубляется. Ольга собиралась подавать на банкротство, но наш юрист помог ей рефинансировать карты под 12%, и девушка закрыла долги без суда.
Чтобы сохранить положительный рейтинг, согласуйте индивидуальные условия возврата денежных средств. Информации куда позвонить для консультации размещена на сайте Сбера: свяжитесь с сотрудниками по номеру бесплатной справочной службы по номеру 900.
Можно ли признать банкротство
по кредитным картам?
Реструктуризация задолженности
Вы можете решить, что делать с долгом по кредитной карте Сбербанка, обратившись непосредственно в офис. Как правило, если долг не погашен в срок, менеджеры предлагают ряд мер, чтобы не доводить дело до принудительного взыскания.
Предоставьте документы, подтверждающие, что платить долг нет возможности. Просто сказать «не плачу, потому что не могу» не получится. Кредитной организации нужны уважительные причины:
- потеря работы — предоставьте копию трудовой книжки с записью об увольнении, уведомление о предстоящем сокращении, выписку из Службы занятости и т.д.;
- утрата трудоспособности — подойдет справка о присвоении инвалидности, больничный лист и т.д.;
- снижение общего семейного дохода и прочее.
С полным перечнем причин, а также подтверждающих их документов, ознакомьтесь на сайте Сбербанка в разделе Реструктуризация.
Главной целью реструктуризации является фиксация долга и установление порядка погашения займа и всех процентов, штрафов и неустоек по нему.
В каком банке рефинансировать карты?
Рефинансирование кредитной карты
Рефинансирование — это предоставление заемных средств для погашения текущих обязательств. Сбербанк не предлагает программы перекредитования собственных карт, поэтому рефинансировать пластик можно только в стороннем банке.
С помощью данного способа можно не только погасить кредитку, но и объединить несколько кредитов в один. В большинстве случаев это позволяет снизить ежемесячные выплаты за счет:
- снижения процентной ставки по договору;
- увеличения срока выплаты кредита.
Помешать рефинансированию может наличие текущей просрочки. Банки предлагают рефинансирование только надежным клиентам с хорошей платежной историей.
Воспользуйтесь специальными программами перекредитования от крупнейших российских банков: Тинькофф, ВТБ, Россельхозбанк и других.
ВТБ предлагает:
- от 5,9% годовых;
- сумма до 5 млн на срок до 7 лет;
- дополнительную сумму сверх остатков по рефинансируемым кредитам на любые цели;
- отсрочку платежей до 3 месяцев для клиентов с положительной кредитной историей;
Можно объединить до 5 кредитов.
В Газпромбанке минимальная процентная ставка еще ниже:
- от 5,5 до 8,9% годовых;
- сумма до 5 млн на срок до 7 лет;
- дополнительная сумма сверх остатков по рефинансируемым кредитам на любые цели.
Документы для подачи заявки на рефинансирование:
- паспорт гражданина РФ;
- справка о доходах по форме 2НДФЛ или по форме банка, справка о пенсионных выплатах;
- копия трудовой книжки, заверенная работодателем;
- справка об остатке задолженности по рефинансируемым кредитам;
- реквизиты для перечисления средств для погашения кредитов.
Популярный способ закрыть долг — погасить кредитку Cбербанка кредиткой другого банка — обычно не приводит к хорошим результатам. Общая задолженность клиента растет и рано или поздно снова возникает просрочка.
Как узнать сумму задолженности
Проверить состояние расчетов можно несколькими способами:
- Через смс на номер 900 со словом «Долг». Банк пришлет ответную СМС, где укажет сумму к оплате.
- С помощью онлайн-сервисов: приложение и личный кабинет «Сбербанк Онлайн».
- В любом офисе финансовой организации.
- По телефону горячей линии 900.
Полные сведения отражены в личном кабинете «Сбербанк Онлайн». Раздел «Задолженность» содержит всю информацию — лимит, остаток долга, сроки оплаты, дата отчетного периода.
Иногда возникает сверхлимитная задолженность. Она возникает по техническим причинам в момент оплаты покупки в интернет-магазине или терминале торговой точки. В отчете Сбербанк-Онлайн эта сумма будет отражена как «Неразрешенный овердрафт». Такая ситуация возникает крайне редко. Сверхлимит учитывается как основной долг. Сумма, которая превысила предоставленный лимит, включается в ближайший обязательный платеж в полном объеме.
Если у вас остаются вопросы о том, как погасить задолженность по кредитной карте Сбербанка, то кредитные юристы готовы помочь. Вам предложат возможные варианты погашения и объяснят, как списать долг по кредитной карте Сбербанка.