В чем разница между дифференцированным и аннуитетным платежом?
Я хочу взять ипотеку, но в банках не объясняют, как выгоднее: с дифференцированными или аннуитетными платежами. Расскажите, пожалуйста, что выбрать.
Вика, для начала немного матчасти.
Ипотечный кредит — это кредит под залог недвижимости, которая на этот кредит покупается или которая у вас уже есть.
Кредит состоит из двух частей: сам кредит (основной долг) и плата за его использование, которую в народе называют процентами. Что и как погашается — как раз и определяется типом платежа. И теперь к вашему вопросу.
Аннуитетный платеж — это когда весь долг и все проценты складываются в одну большую сумму и делятся на срок кредита. В результате при аннуитетном платеже каждый месяц вы платите банку одну и ту же сумму.
Дифференцированный платеж — это когда долг делится на срок кредита, а проценты накидываются каждый месяц из расчета, сколько вы еще должны банку. В результате при дифференцированном платеже в первые месяцы кредита вы платите сильно больше, в последние — сильно меньше.
Плюс ипотечного кредита в том, что он дается на много лет и под относительно низкий процент — по сравнению с другими кредитами. Летом 2021 года в России дают кредит на покупку жилья под 9—12%, а по госпрограммам бывает и 2% годовых. В других странах можно найти под 1—5% годовых.
Если гасить строго по графику
Аннуитетный платеж одинаковый всю дорогу. Но сначала вы по большей части платите банку проценты, а уже потом возвращаете сам долг. Аннуитетный платеж лучше выбирать, когда размер ежемесячного платежа для вас критичен — например, если доход неустойчивый или большая его часть уходит на ипотеку.
Дифференцированный платеж сначала большой, потом всё меньше. Основной долг уменьшается равномерно. В итоге банку вы платите меньше процентов. Дифференцированный лучше выбирать, когда даже самый большой платеж для вас не критичен.
Если гасить вперед графика
Если получается гасить часть кредита досрочно, нужно просто составить экселевскую табличку и сравнить варианты: если гасить с уменьшением платежа, сокращением срока, гасить сразу или потом. Просто строите модели для каждой ситуации и сравниваете те показатели, которые вам важны, — время, переплаты и т. д.
Особенности
Аннуитетный платеж обманчивый. Каждый месяц вы платите банку одну и ту же сумму, но это не значит, что вы равномерно гасите долг. Банк рассчитывает платежи так, чтобы сначала они уходили в счет процентов, а только потом — в счет основного долга. Если через 10 лет у вас улучшится материальная ситуация и вы захотите погасить долг досрочно, вы не сможете значительно уменьшить переплату — к тому моменту вы ее почти всю заплатили.

Но и дифференцированный платеж не так прост. В первый год платежи на треть выше, чем аннуитетные, и уравниваются с ними только лет через шесть. Если гасить ипотеку досрочно в первые несколько лет, срок будет сокращаться незначительно.
При любом виде платежа не стоит сбрасывать со счетов влияние инфляции. Деньги постепенно обесцениваются, но это играет на руку, только если ваш доход увеличивается соразмерно росту процента инфляции или больше — тогда траты на ипотеку постепенно будут менее существенны. Если зарплата не растет, инфляция будет играть против вас.
Подводные камни
Продажа квартиры. Принимая сегодня решение о покупке квартиры в кредит, сразу подумайте о ее продаже в будущем. Некоторые думают, что квартиру нельзя продать, пока ипотечный кредит не будет выплачен полностью, или что сделка совершится только с согласия вашего банка-кредитора. Это не так: квартиру можно продать в любой момент, согласие банка нужно не всегда.
Если к моменту продажи вы не погасите кредит, сделку нужно будет проводить через банк, потому что недвижимость всё еще в залоге. Если покупатель платит собственными деньгами, обычно согласие банка не нужно: гасите ипотеку деньгами покупателя, обременение снимается, Росреестр регистрирует переход права к покупателю.
Если у ваших покупателей не будет на руках всей суммы, вероятнее всего, им придется брать кредит в том же банке, куда вы вносите свои платежи по ипотеке. Некоторые банки проводят формальную процедуру одобрения. Это сложнее, но реально.
Плавающая ставка. Отнеситесь скептически к предложению банка о плавающей ставке. Обычно она состоит из двух частей: фиксированного процента и индекса какой-либо биржи. Российские банки чаще всего используют индекс Mosprime. С начала этого года он снизился более чем на один процент, что выгодно.
Но может быть и обратная ситуация, когда придется платить больше. Если вы всё-таки соблазнились плавающей ставкой, убедитесь, что в кредитном договоре предусмотрено ограничение конечной ставки при резком увеличении индекса.
Страховка. Еще одна составляющая ипотечного кредита — ежегодная страховка. Как правило, для новостройки это страхование жизни и здоровья покупателя и страховка самой квартиры. Последняя не защитит от затопления соседями — это страховка целостности недвижимости как объекта — стен, пола, потолка.
При покупке вторички еще может добавиться страхование титула. Внимательно прочитайте кредитный договор: некоторые банки допускают отказ от страхования полностью или частично, взамен увеличивая процентную ставку по кредиту. В любом случае стоит просчитать все риски и расходы.
Ваш главный союзник в принятии таких решений — «Эксель».
Если у вас есть вопрос о личных финансах, правах и законах, здоровье или образовании, пишите. На самые интересные вопросы ответят эксперты журнала.
7 правил быстрого погашения кредита

Кредит – банковский продукт, позволяющий приобретать, не имея накоплений. При покупке квартиры или автомобиля оформление займа понятно. Однако привычка жить в кредит подчас приводит к катастрофическим последствиям. Долги растут, как снежные комья, а избавиться от них кажется уже невозможным. Однако существуют 7 правил, облегчающих груз кредитной кабалы даже в самых сложных ситуациях.
Правило 10 процентов
Правило 10 процентов популярно при накоплении денежных средств. Подойдет оно и для погашения займов. Главное условие – наличие регулярного и достаточного дохода у заемщика. В противном случае десятая часть заработной платы будет столь небольшой, что не скажется на закрытии кредита. Правило предполагает:
- Ежемесячное внесение платежа. Необходимо по-прежнему гасить займ в соответствии с графиком, полученным в банке.
- Дополнительное внесение 10% от дохода. Помимо фиксированной суммы, следует вносить на счет десятую долю дохода.
- Оформление заявления на досрочное погашение. В большинстве банков для списания средств свыше ежемесячного платежа придется написать заявление. Оформить его, как правило, можно не только в офисе, но и в интернет-банке.
Для многих 10 процентов дохода — сумма не критичная. Ежемесячное следование правилу ускоряет закрытие кредита и позволяет сэкономить на процентах.
Правило лишних денег
В отличие от внесения установленных 10%, здесь есть возможность корректировать сумму, исходя из потребностей заемщика и семьи. Кроме того, подобная гибкость иногда позволяет найти больше финансовых резервов на гашение займа. Вот что следует сделать:
- Заранее рассчитать месячные траты. Важно учесть стоимость коммунальных услуг, затраты на питание, транспортные расходы.
- Полученный остаток полностью внести на кредитный счет. Для достижения результата при планировании расходов нужно отказаться от чрезмерных трат на развлечения, путешествия, всякого рода удовольствия.
Правило будет успешным только при внесении средств сразу после начисления зарплаты. Если ждать конца месяца, то деньги будут незаметно таять, и лишних уже не останется.
Разумная экономия
Это правило подойдет тем, кто с трудом находит деньги на ежемесячный платеж по плану. Однако при достаточном уровне дохода его можно комбинировать с предыдущей инструкцией. Среди основных принципов экономии:
- Отказ от «купюропожирателей». Внушительная часть бюджета уходит на вредные привычки, мобильную связь и подписки, еду в ресторанах, фаст-фуд. Следует минимизировать эти траты или разумно оптимизировать.
- Контроль за расходами на коммунальные услуги. Рекомендуется установить счетчики, следить за выключением света и воды в доме, приобрести энергосберегающую технику.
- Вести таблицу расходов. Сводная таблица с информацией позволит проанализировать, куда уходят деньги, и разработать меры по устранению лишних трат.
Планирование расходов
Планирование расходов осуществляется различными способами. Например:
- Распределять средства по назначению. Сразу после зарплаты отложите деньги на оплату квартиры, питание, мобильную связь, оплату кредита. Такой способ позволяет не остаться на мели перед оплатой займа по графику, но не слишком эффективен при долгосрочном планировании семейного бюджета.
- Планировать расходы в специальных программах. Для перспективного планирования скачайте приложение на смартфон или планшет. Оно не только самостоятельно анализирует траты, но и подсказывает варианты экономии. Если собственных знаний в области компьютерных технологий и экономики достаточно, то вести таблицу можно самостоятельно. Преимуществом этого способа является возможность заложить затраты на будущее. Например, накопить на долгожданную вещь, дорогостоящий ремонт или путешествие.
Для собственного спокойствия лучше сформировать «подушку безопасности». Небольшую часть средств советуют откладывать на отдельный счет в качестве неприкосновенного резерва. Этими деньгами пользуются во время болезни, при потере работы, внезапно возникших проблем. Такой ход избавляет от беспокойств о завтрашнем дне. О нем стоит подумать уже сегодня.
Дополнительный заработок
Успешные люди ищут не способы экономии, а способы дополнительного заработка. Это отличная возможность ускорить избавление от кредитных обязательств без ущерба для собственного жизненного уклада. Среди источников дополнительного заработка выделим такие:
1. Внеурочная работа. Если работа позволяет оставаться допоздна за дополнительную плату или выходить в выходные по двойное ставке, то не стоит отказываться от этого шанса.
2. Подработка. Можно найти место подработки в вечернее время или в выходные на основной работе.
3. Фриланс. Дизайнеры, копирайтеры, создатели сайтов могут найти работу на специальных биржах труда.
4. Извлечение дохода из хобби. Рукодельницы могут продавать собственные вязаные изделия, вышитые картины, авторскую одежду и украшения.
Есть еще один способ, который поражает своей очевидностью, но редко приходит в голову: найти новое рабочее место. Часто пренебрежительное отношение к своим умениям и способностям заставляет отказаться от этой мысли. На самом деле, поиск высокооплачиваемой работы, подкрепленный уверенностью в своих силах, гарантирует положительный результат.
Рефинансирование кредита
Если займов несколько, а платеж по всем кредитам уже превышает допустимую сумму, то стоит задуматься о рефинансировании. Это оформление одного крупного кредита для гашения всех имеющихся. В дальнейшем клиенту придется вносить только один ежемесячный платеж. Вот преимущества рефинансирования:
- низкая процентная ставка;
- отсутствие путаницы в многочисленных кредитах;
- простое оформление;
- уменьшение финансовой нагрузки.
Если кредитов несколько
Если займов несколько, а рефинансирование не рассматривается, то возможны такие варианты скорого погашения:
- Поочередное внесение досрочных платежей. Не старайтесь гасить займы досрочно. Лучше сосредоточиться на одном, а по остальным вносить только платежи по графику. Так, после закрытия одного долга нагрузка сократится, и дело пойдет быстрее.
- Начать с микрозаймов. Первыми гасят небольшие суммы и остатки по кредитам. Именно для уменьшения суммарного ежемесячного платежа.
- Избавиться от кредитных карт. Это «черные дыры», затягивающие средства. Долг по кредиткам нужно выплачивать вслед за микрозаймами.
Итак, разумный подход к закрытию кредита позволит сэкономить средства и сохранить кредитную историю благополучной. Конечно, думать о том, как гасить займ, следует еще до его оформления. Если возможности своевременного внесения платежей нет, то обойдитесь без обращения в банк.
Поделитесь с друзьями:
Другие статьи
Кредиты для бизнеса: как получить деньги, если в банках отказывают
7 декабря 2022
«Займер»: робот выдает кредиты лучше человека
12 июня 2020
РКО: 5 банков с самыми выгодными предложениями
12 мая 2020
Кредит погашен, а банк требует долг
Марина Краснова
22 августа 2019
В прошлом году мы брали наличный кредит, так как у нас не хватало на покупку квартиры. Теперь мы уже не знаем на чем экономить. Мне понравилась идея с приложением. Действительно так можно все контролировать. А там уже можно будит и досрочно вносить платежи.

Войдите или зарегистрируйтесь, чтобы оставить комментарий
Пройдите тест за 1 минуту и узнайте, сможете ли вы законно списать долги и оформить банкротство!
- Микрозаймы
- Кредитные карты
- Дебетовые карты
- Потребительские кредиты
- Займы для юридических лиц
- Подбор кредита
- Кредитный рейтинг
- Оплата кредита
Следите за нами в соцсетях ��
© 2024 «Credithub»
Услугу подбора предложений «Credithub» предоставляет ООО «Юстива», ОГРН 1177847401500, ИНН 7813295787. Сайт оказывает бесплатные услуги по подбору кредитных продуктов для клиентов, а именно предлагает клиенту список предложений кредитных учреждений, некредитных финансовый организаций, в которые клиент может обратиться с целью оформления заявки на кредитный продукт. Проект «Credithub» не является банком или кредитором, не относится к финансовым учреждениям и не несёт ответственности за последствия любых заключенных договоров кредитования или условия по заключенным договорам. Минимальная процентная ставка у некоторых партнеров составляет 0%. Чтобы оформить заявку на получение займа, необходимо заполнить анкету на сайте проекта. Совершая любые действия на сайте, вы даете свое Согласие на обработку персональных данных и Правила размещения контента. Вы ознакомились и соглашаетесь с Политикой обработки персональных данных, Пользовательским соглашением, Персональные данные в Российской Федерации.
По любым вопросам вы можете связаться со специалистами сервиса по электронной почте help@credithub.ru. Юридический адрес: 420500, РФ, Республика Татарстан, Верхнеуслонский район, город Иннополис, улица Университетская, дом 7, офис 503.
Мы используем файлы cookie. Продолжив работу с сайтом, вы соглашаетесь с Политикой обработки персональных данных.
Какой платеж по кредиту выгоднее: аннуитетный или дифференцированный?

Несмотря на высокую закредитованность, многие заемщики смутно представляют различия аннуитетных и дифференцированных платежей. При этом распространен первый вариант, когда договором предусмотрена аннуитетная схема погашения долга. Тем не менее, дифференцированные платежи вопреки непопулярности заслуживают пристального внимания. Что и в каких случаях выгоднее: аннуитет или дифференцированная схема, и какая между ними разница – в материале статьи.
Что на самом деле важно знать
9 из 10 заемщиков не задумываются о том, какую схему погашения долга предлагает банк. Подбирают, как им кажется, выгодные условия по кредитам, исходя из личного опыта и опыта знакомых, и упускают из виду важный момент. Он касается будущих долговых обязательств: отдавать деньги банку придется либо по аннуитетной, либо по дифференцированной схеме.
Вот что важно знать при оформлении кредитного договора:
- Процентную ставку по кредиту.
- Срок кредитования.
- Условия досрочного погашения задолженности.
- Условия участия в страховой программе.
- Схему погашения кредита.
Какие различия между схемами погашения
Учет такой позиции в кредитном договоре — определяющий фактор комфортного погашения долга. Вот в чем разница:
1. При аннуитете размер ежемесячных платежей будет неизменным на протяжении всего срока.
- платежи включают часть тела кредита и начисленные на его текущую величину проценты;
- распределение частей тела кредита неравное;
- в начале срока части тела кредита, включенные в ежемесячный платеж, будут небольшими относительно начисляемых процентов;
- график погашения — равные суммы взносов на каждую дату платежа.
Пример: кредит в 100 тысяч на 12 месяцев под 20%. Без страховки и каких-либо комиссий. При аннуитете платеж составит 9,2 тысячи рублей для всего срока. В первый месяц он складывается из 7,5 тысячи основного долга + 1,6 тысячи начисленных процентов. В последний месяц – 9,1 тысячи основного и 0,15 тысячи начисленного по процентам долга.
2. При дифференцированной схеме погашения размер ежемесячного платежа ощутимо уменьшается к концу срока.
- платежи включают равные части тела кредита и начисленные на остаток долга проценты.
- тело кредита поделено в равных долях на количество месяцев (по сроку кредитования);
- на остаток тела кредита на каждую дату платежа начисляется все меньше процентов.
Пример: те же 100 тысяч на год под 20%. Страховку и комиссии, если они есть, не учитываем. В первый месяц платеж составит 10 тысяч, основной долг в которых – 8,3 тысячи, а начисленные проценты – 1,7 тысячи. В последний месяц платим 8,4 тысячи рублей, где 8,3 – по-прежнему основной долг, а 0,1 тысячи – долг по начисленным процентам.
Какой вид платежей по кредиту выгоднее
Чтобы определиться со схемой погашения долга, учитывайте характер и периодичность получения дохода.
Аннуитет
Кому подойдет:
Схема станет удобной для заемщиков, имеющих регулярный фиксированный доход. Должнику не потребуется постоянно обращаться к графику, чтобы создавать плавающий резерв средств для выполнения обязательств.
Преимущества:
- снижение риска неоплаты долга: фиксированные платежи благоприятно влияют на планирование бюджета;
- досрочное частичное погашение уменьшает размер каждого последующего платежа.
Дифференцированная схема
Кому подойдет:
Будет удобна заемщикам, доход которых непостоянный и от месяца к месяцу может разниться. При этом он не должен быть меньше самого большого планового платежа – первого, сложенного с минимальной суммой на оплату коммунальных услуг и покупку продуктов.
Преимущества:
- размер ежемесячного платежа ощутимо снижается к концу срока кредитования;
- в итоге сумма переплат по процентам меньше, чем при аннуитетной схеме.
Сравнительный анализ видов платежей по кредиту
Рассмотрим приближенный к реальности пример.
Планируем ремонт квартиры и покупку бытовой техники на сумму 845 тысяч рублей. Зарплатный банк одобрил сумму в 880 тысяч на 3 года под 14,9% годовых. Без страховки и комиссий за выдачу.
Берем все 880 тысяч (излишки от рассчитанной суммы – на непредвиденные расходы), оформляем договор и 20 мая 2019 года получаем перевод на карту. Вот как будут выглядеть графики платежей при аннуитетной и дифференцированной схеме:
Аннуитет
| Платеж | Дата | Основной долг | Начисленные проценты | Сумма платежа |
| 1 | 20.06.2019 | 19234,76 | 11660,0 | 30894,76 |
| 2 | 20.07.2019 | 19489,62 | 11405,14 | 30894,76 |
| . | . | . | . | . |
| 35 | 20.04.2022 | 30092,04 | 802,72 | 30894,76 |
| 36 | 20.05.2022 | 30490,76 | 404,00 | 30894,76 |
| Всего | 880000 | 232211,39 | 1112211,39 |
Дифференцированные платежи
| Платеж | Дата | Основной долг | Начисленные проценты | Сумма платежа |
| 1 | 20.06.2019 | 24444,44 | 11660,00 | 36104,44 |
| 2 | 20.07.2019 | 24444,44 | 11336,11 | 35780,56 |
| . | . | . | . | . |
| 35 | 20.04.2022 | 24444,44 | 647,78 | 25092,22 |
| 36 | 20.05.2022 | 24444,44 | 323,89 | 24768,33 |
| Всего | 880000 | 215710,00 | 1095710,00 |
Таким образом, приходим к выводу, что дифференцированные платежи по кредитам выгоднее: выбирая их, можно сэкономить на переплате по начисленным процентам. В приведенном случае: 1 112 211,39 — 1 095 710,00 = 16501,39 рублей.
Совет: если остаются свободные деньги, лучше потратить их на частичное досрочное погашение. Так вы расстанетесь с кредитом быстрее.
Что надо запомнить
Оформляя кредиты, стоит учитывать не только процентные ставки, срок кредитования и другие важные условия, но и тип платежей. Сделав выбор в пользу дифференцированной схемы погашения (особенно при крупном кредите), реально сэкономить. Если для приведенного случая такая экономия вылилась в 16,5 тысяч рублей, то для нескольких миллионов ипотечного кредита она составила бы ощутимые 100 000.
Анализируйте, подходите к выбору кредитов с умом и принимайте правильные решения!
Поделитесь с друзьями:
Другие статьи
Кредиты для бизнеса: как получить деньги, если в банках отказывают
7 декабря 2022
«Займер»: робот выдает кредиты лучше человека
12 июня 2020
РКО: 5 банков с самыми выгодными предложениями
12 мая 2020
Кредит погашен, а банк требует долг
Войдите или зарегистрируйтесь, чтобы оставить комментарий
Пройдите тест за 1 минуту и узнайте, сможете ли вы законно списать долги и оформить банкротство!
- Микрозаймы
- Кредитные карты
- Дебетовые карты
- Потребительские кредиты
- Займы для юридических лиц
- Подбор кредита
- Кредитный рейтинг
- Оплата кредита
Следите за нами в соцсетях ��
© 2024 «Credithub»
Услугу подбора предложений «Credithub» предоставляет ООО «Юстива», ОГРН 1177847401500, ИНН 7813295787. Сайт оказывает бесплатные услуги по подбору кредитных продуктов для клиентов, а именно предлагает клиенту список предложений кредитных учреждений, некредитных финансовый организаций, в которые клиент может обратиться с целью оформления заявки на кредитный продукт. Проект «Credithub» не является банком или кредитором, не относится к финансовым учреждениям и не несёт ответственности за последствия любых заключенных договоров кредитования или условия по заключенным договорам. Минимальная процентная ставка у некоторых партнеров составляет 0%. Чтобы оформить заявку на получение займа, необходимо заполнить анкету на сайте проекта. Совершая любые действия на сайте, вы даете свое Согласие на обработку персональных данных и Правила размещения контента. Вы ознакомились и соглашаетесь с Политикой обработки персональных данных, Пользовательским соглашением, Персональные данные в Российской Федерации.
По любым вопросам вы можете связаться со специалистами сервиса по электронной почте help@credithub.ru. Юридический адрес: 420500, РФ, Республика Татарстан, Верхнеуслонский район, город Иннополис, улица Университетская, дом 7, офис 503.
Мы используем файлы cookie. Продолжив работу с сайтом, вы соглашаетесь с Политикой обработки персональных данных.
Как посчитать ежемесячный платеж по кредиту
Обязательный платеж по кредиту — это сумма, которую заемщик должен вносить по договору, чтобы погашать кредит и не попадать в просрочку. Обычно платеж нужно вносить в определенный день месяца или раз в 30 дней — зависит от условий договора.
В этой статье мы говорим именно о потребительском кредите, когда выдается фиксированная сумма или товар по фиксированной стоимости. По кредитке методы расчета другие: договор там чаще бессрочный, кредитный лимит может меняться, а должник может погашать долг в беспроцентный период без переплат.
Если заемщик вносит меньше установленного платежа, он попадает в просрочку. Банк может начислять за это штрафы и пени. А если платить больше, можно досрочно гасить долг и экономить. Например, можно купить вещь в рассрочку и досрочно погасить весь долг. Важно, что для полного или частичного досрочного погашения по потребительским кредитам нужно заранее уведомить об этом кредитора.
Следите за руками
Из чего состоит ежемесячный платеж
Ежемесячный платеж состоит из платежа по основному долгу и начисленным процентам. Соотношение основного долга и процентов в платеже может быть разным. Поговорим об этом ниже.
Если заемщик допускает просрочку, к платежу могут добавиться штрафы и начисления за пропуск оплаты.
Какими бывают ежемесячные платежи
Есть два способа расчета ежемесячного платежа по кредиту — аннуитетный и дифференцированный.
При аннуитетном платеже задолженность погашается равными платежами на протяжении всего срока кредита. В первую очередь уплачиваются проценты: каждый месяц они считаются от оставшегося долга по кредиту. Оставшаяся после уплаты процентов часть фиксированного платежа направляется на погашение основного долга. Соответственно, в следующем месяце остаток долга становится чуть-чуть меньше, на него начисляется меньше процентов, а на погашение основного платежа идет чуть большая часть фиксированного платежа.
При этом чем дольше срок кредитования, тем меньше будет обязательный платеж, но тем больше в итоге переплата. При длительном сроке кредитования первое время большая часть из поступающего платежа будет идти именно на погашение процентов, а основной долг будет уменьшаться медленно.
Дифференцированные платежи уменьшаются со временем. Работает это так: основной долг каждый месяц уменьшается на одинаковую сумму, а проценты пересчитываются так же , как при аннуитетных платежах. В итоге со временем часть платежа на погашение основного долга не меняется, а часть, которая направляется на проценты, уменьшается, потому что долг становится меньше.
При этом именно банк решает, каким будет вид расчета платежа. Объясняют это правом заемщика досрочно погашать кредит. То есть если, например, банк предлагает только аннуитетный способ расчета платежа, а заемщик хотел дифференцированный, он может просто каждый месяц вносить большую сумму и досрочно погашать кредит. Главное — не забывать заранее уведомлять банк о досрочном погашении в установленном договором порядке.
Важное о кредитах и кредитной истории
В нашей рассылке. Подпишитесь, чтобы не пропустить свежие статьи на почту
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Какие данные нужны для расчета платежа по кредиту
Для расчета примерного размера платежа еще до оформления кредита достаточно знать сумму, процентную ставку и срок предоставления кредита. Важно учитывать, что фактически кредит может включать ряд других платежей, например за страховую программу или информирование об операциях. Это будет указано в кредитном договоре.
Как можно посчитать ежемесячный платеж
В кредитном калькуляторе. В интернете много сервисов с кредитными калькуляторами, которые считают предварительный ежемесячный платеж и составляют график платежей, например «Финкалькулятор». Достаточно ввести в нем сумму кредита, срок, процентную ставку и указать тип платежей — дифференцированные или аннуитетные. Большинство банков предлагают по потребительским кредитам именно аннуитетные платежи.
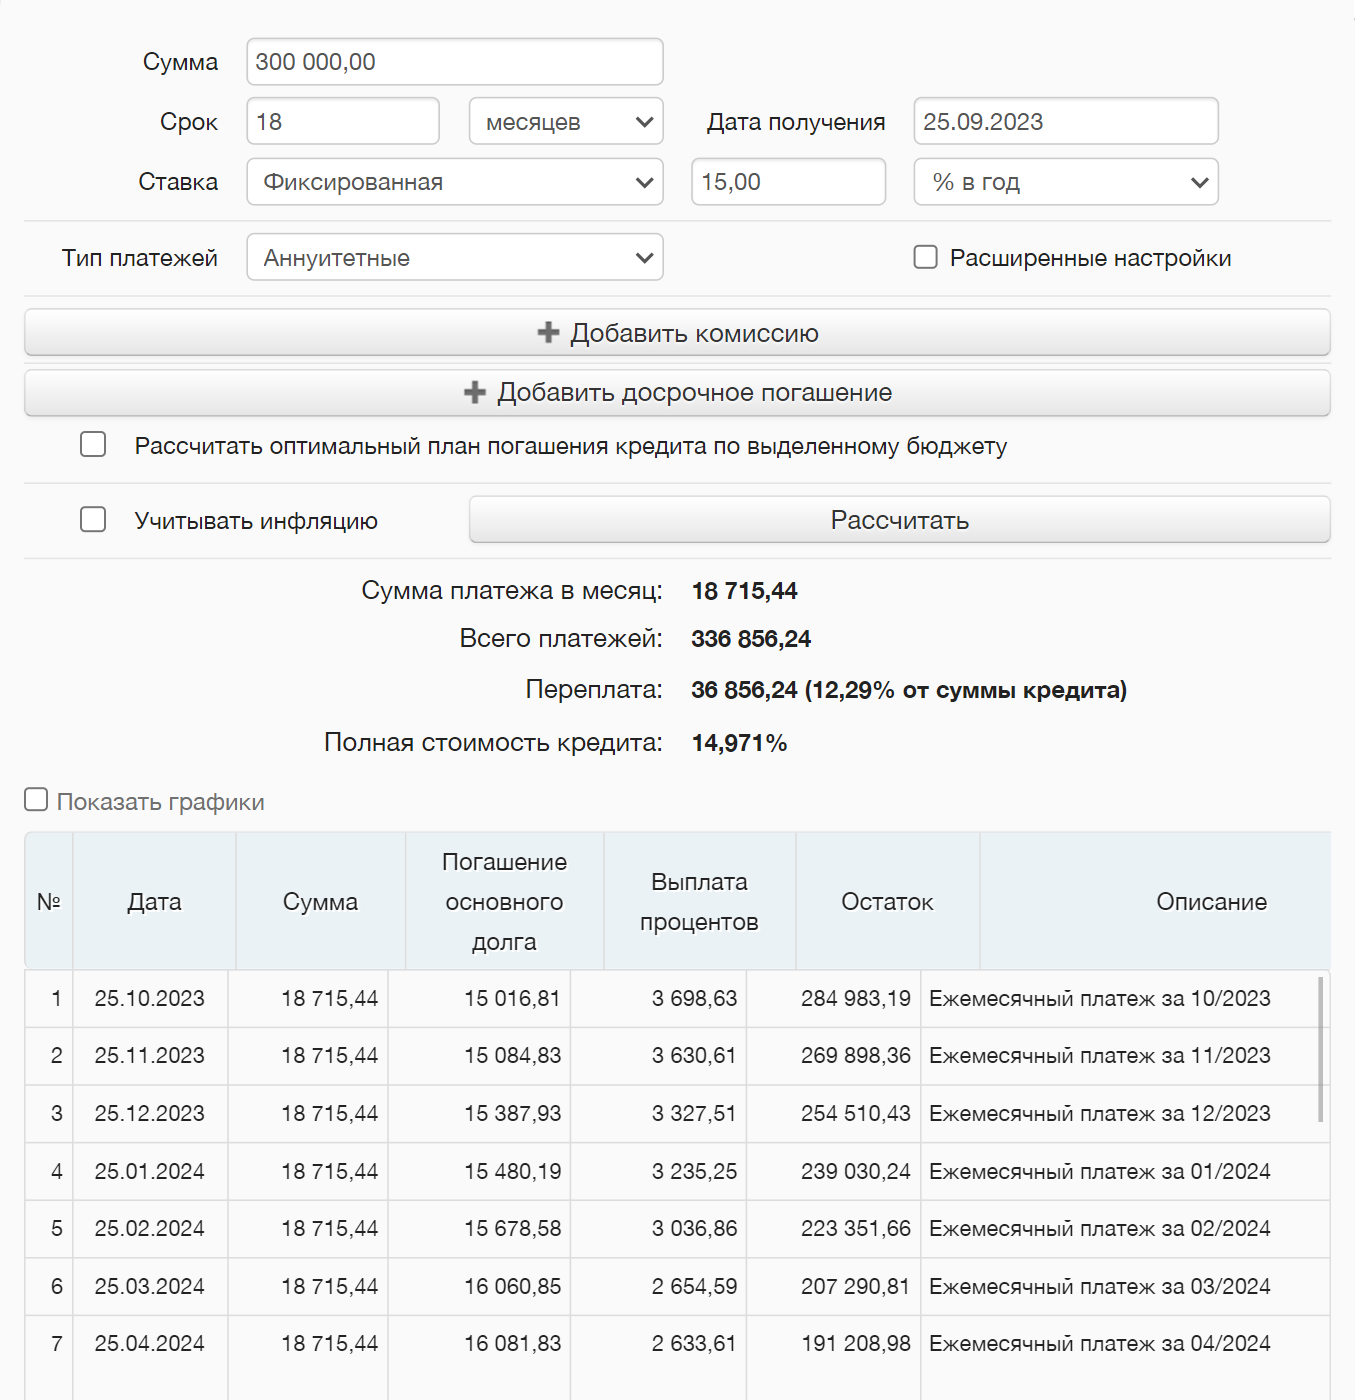
Пример расчета кредита: 300 тысяч под 15% годовых на полтора года, ежемесячный платеж составит 18 715,44 ₽
Реальный размер платежа может отличаться от того, что вы получили в кредитном калькуляторе: итоговый платеж может меняться в зависимости от количества дней в каждом отдельно взятом периоде и дней в году.
В экселе. Для расчета ежемесячного аннуитетного платежа есть функция ПЛТ (английская версия — PMT). Введем те же данные из примера.
- 15%/12 — ежемесячная процентная ставка;
18 — количество платежей;
−300000 — сумма задолженности, то есть основной долг по кредиту.
В результате получается та же сумма ежемесячного платежа — 18 715,44 ₽.
Расчет в отделении банка. Часто еще до оформления кредита можно обратиться в отделение банка или позвонить по номеру горячей линии, чтобы узнать, на каких условиях предоставляется кредит и каким может быть ежемесячный платеж. При этом информация до официальной заявки на кредит может отличаться от одобренной — и сумма кредита, и процентная ставка. А от этого будет зависеть ежемесячный платеж.
Самостоятельный расчет по формуле. Самостоятельно рассчитать примерный размер платежа, как аннуитетного, так и дифференцированного, не так сложно. Ниже разберем каждый из типов расчета подробно.
Как самостоятельно рассчитать аннуитетный платеж
Для самостоятельного расчета понадобится срок кредита, сумма и процентная ставка.
Стандартная формула расчета аннуитетного платежа выглядит так:
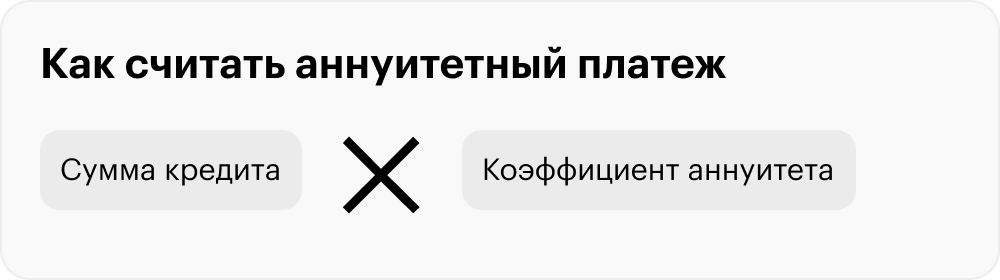
Иногда формула может отличаться. Например, если банк предлагает направлять первые платежи только на погашение процентов. Но чаще всего считают по стандартной формуле.
А вот как рассчитывается коэффициент аннуитета:
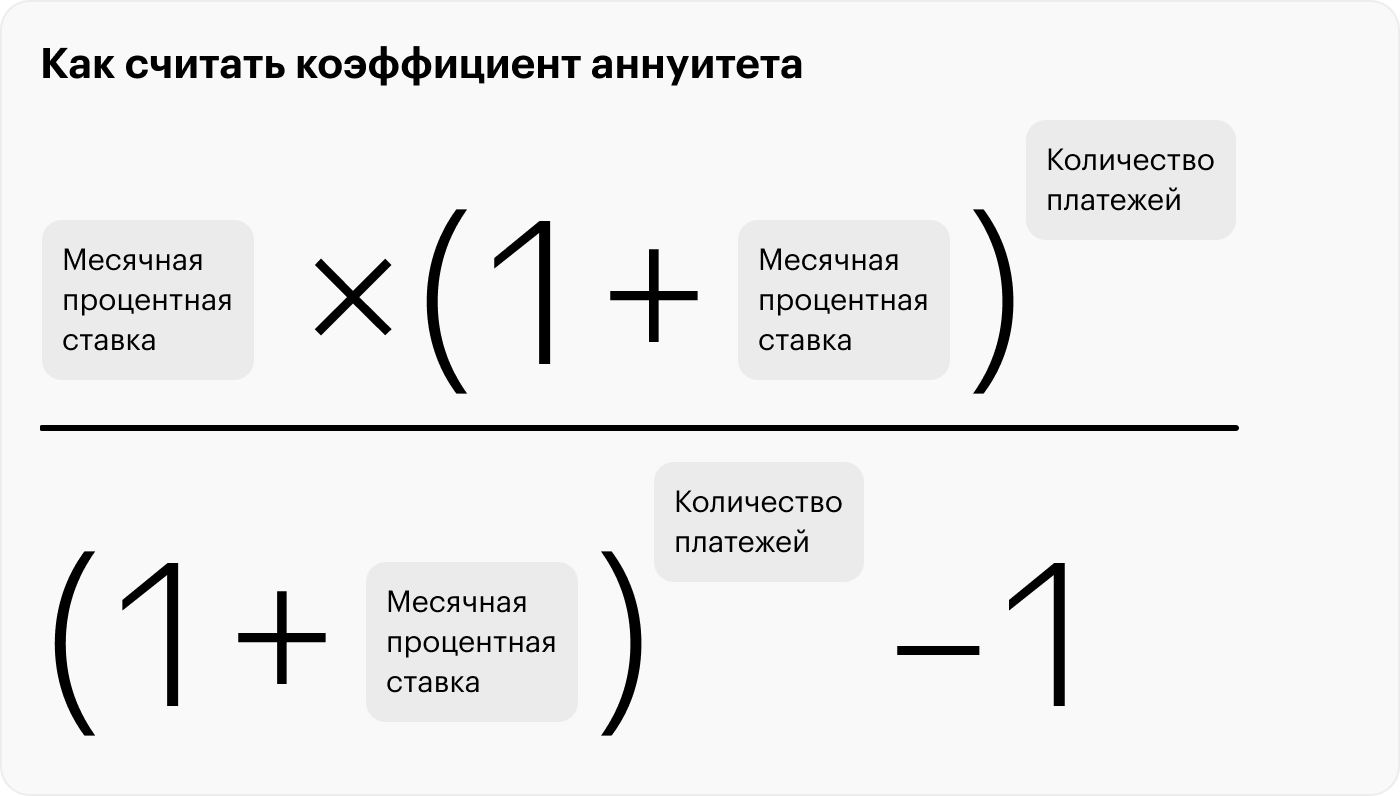
Для примера возьмем 300 000 рублей, срок 18 месяцев и процентную ставку 15% годовых.
Месячная процентная ставка = 15% / 12 = 1,25%, то есть 0,0125.
Количество платежей равно количеству месяцев — 18.
Подставляем данные в формулу и считаем коэффициент аннуитета:
- 0,0125 × (1 + 0,0125) 18 / ((1 + 0,0125) 18 − 1) = 0,062385
Теперь подставляем коэффициент аннуитета в расчет платежа:
300 000 × 0,062385 = 18 715,44 ₽ — в точности как в кредитном калькуляторе.
Как самостоятельно рассчитать дифференцированный платеж
Тонкость дифференцированного платежа в том, что он меняется каждый месяц. Он считается по формуле:
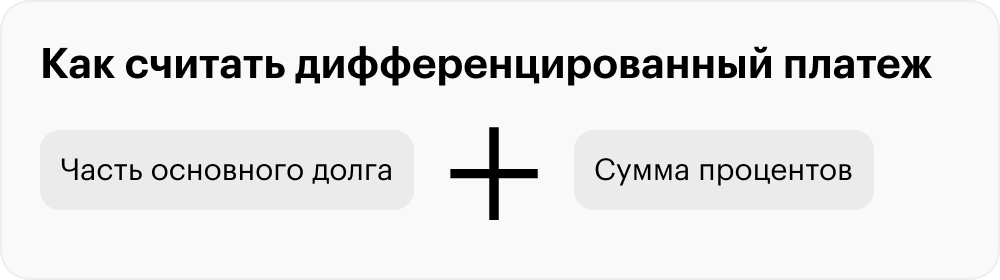
Часть основного долга при дифференцированных платежах фиксированная и не меняется, если платить по графику. Чтобы посчитать ее, делим сумму кредита на срок кредита.
- Часть основного долга = 300 000 / 18 = 16 666,67 ₽
Это часть основного долга, которую нужно платить по кредиту с нашими параметрами при дифференцированном платеже каждый месяц.
Сумма процентов пересчитывается ежемесячно, потому что сумма долга постепенно уменьшается и проценты будут начисляться на все меньшую и меньшую сумму.
Чаще всего банки используют формулу с ежедневным начислением процентов:
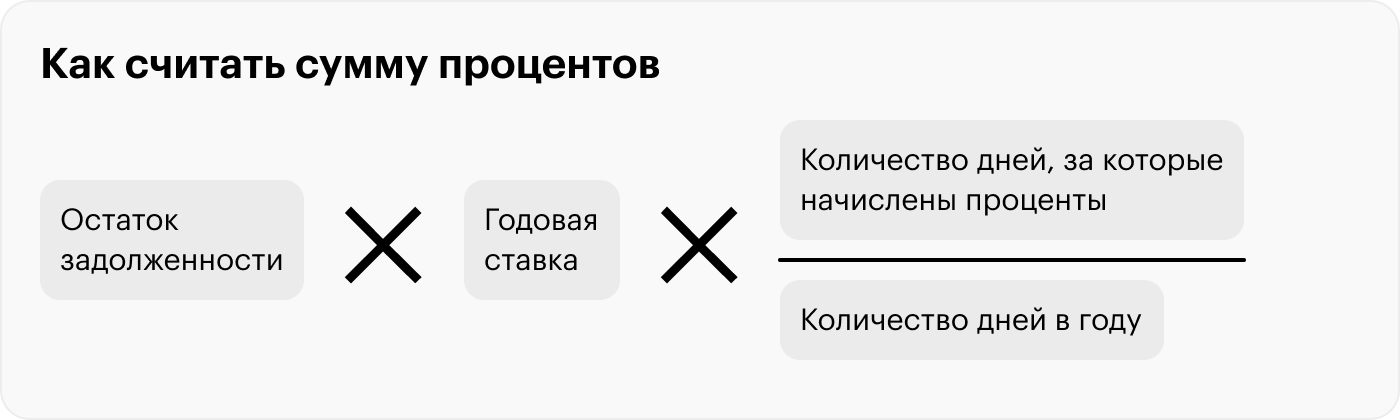
Предположим, мы считаем платеж не в високосный год и в нем будет 365 дней. Берем кредит 25 сентября. Следующий платеж — 25 октября, через 30 дней. Посчитаем, сколько процентов начислят за 30 дней пользования кредитом.
- Сумма процентов = 300 000 × 15% × 30 / 365 = 3698,63 ₽
Итого дифференцированный платеж в первом месяце составит 20 365,30 ₽ (16 666,67 ₽ основного долга + 3698,63 ₽ процентов).
Во втором месяце дифференцированный платеж будет меньше, потому что проценты начислятся уже не на 300 000, а на 283 333,33 ₽ (300 000 ₽ долга − 16 666,67 ₽ основного долга, которые мы вернули в первый месяц). Следующий платеж — 25 ноября, через 31 день.
Сумма процентов за второй месяц: 283 333,33 × 15% × 31 / 365 = 3609,59 ₽.
Итого дифференцированный платеж во втором месяце — 20 276,26 ₽ (16 666,67 ₽ основного долга + 3609,59 ₽ процентов).
Сверили собственные подсчеты с кредитным калькулятором — суммы платежей в первом и втором месяце совпали
Как составить график платежей
Самый простой способ — воспользоваться кредитным калькулятором: график платежей составляется автоматически.
Еще мы написали калькулятор в экселе, в котором можно прикинуть график платежей и ежемесячные платежи при обоих способах погашения.
Если вы хотите рассчитать график платежей самостоятельно, давайте разберемся на примере ранее рассчитанного платежа: кредит на 300 000 рублей, 18 месяцев под 15% годовых.
При аннуитетном способе ежемесячный платеж неизменный из месяца в месяц. Как мы посчитали выше, в нашем случае он составит 18 715,44 ₽.
В целом график платежей уже понятен, но мы дополнительно можем посчитать, каким будет соотношение основного долга и процентов в каждом месяце.
Сначала считаем проценты:
- Остаток долга × Процентная ставка × Количество дней в месяце / Количество дней в году
Если год не високосный, а в месяце 30 дней, получится 3698,63 ₽ — это сумма процентов, которые мы заплатим в первом месяце. На погашение основного долга пойдет остаток от нашего ежемесячного платежа: 18 715,44 ₽ − 3698,63 ₽ = 15 016,81 ₽.
Во втором месяце сумма процентов начислится на сумму кредита минус платеж по основному долгу в первом месяце: 300 000 ₽ − 15 015,81 ₽ = 284 983,19 ₽.
Считаем проценты во втором месяце. Предположим, что во втором месяце 31 день: 284 983,19 × 15% × 31 / 365 = 3630,61 ₽.
На погашение основного долга во втором месяце пойдет 15 084,83 ₽ (18 715,44 − 3630,61).
Таким образом можно посчитать соотношение процентов и основного долга в каждом месяце кредита.
График выплаты кредита с аннуитетными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 18 715,44 | 15 016,81 | 3698,63 | 284 983,19 |
| 2 | 18 715,44 | 15 084,83 | 3630,61 | 269 898,37 |
| 3 | 18 715,44 | 15 387,92 | 3327,51 | 254 510,44 |
| 4 | 18 715,44 | 15 473,04 | 3242,39 | 239 037,40 |
| 5 | 18 715,44 | 15 670,17 | 3045,27 | 223 367,24 |
| 6 | 18 715,44 | 16 053,39 | 2662,05 | 207 313,85 |
| 7 | 18 715,44 | 16 074,31 | 2641,12 | 191 239,53 |
| 8 | 18 715,44 | 16 357,69 | 2357,75 | 174 881,84 |
| 9 | 18 715,44 | 16 487,49 | 2227,95 | 158 394,35 |
| 10 | 18 715,44 | 16 762,63 | 1952,81 | 141 631,73 |
| 11 | 18 715,44 | 16 911,09 | 1804,35 | 124 720,64 |
| 12 | 18 715,44 | 17 126,53 | 1588,91 | 107 594,11 |
| 13 | 18 715,44 | 17 388,93 | 1326,50 | 90 205,18 |
| 14 | 18 715,44 | 17 566,25 | 1149,19 | 72 638,93 |
| 15 | 18 715,44 | 17 819,89 | 895,55 | 54 819,04 |
| 16 | 18 715,44 | 18 017,06 | 698,38 | 36 801,98 |
| 17 | 18 715,44 | 18 246,59 | 468,85 | 18 555,40 |
| 18 | 18 768,91 | 18 555,39 | 213,51 | 0 |
График выплаты кредита с аннуитетными платежами
| Первый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 016,81 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 284 983,19 |
| Второй платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 084,83 |
| Сумма платежа в погашение процентов | 3630,61 |
| Остаток долга | 269 898,37 |
| Третий платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 387,92 |
| Сумма платежа в погашение процентов | 3327,51 |
| Остаток долга | 254 510,44 |
| Четвертый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 473,04 |
| Сумма платежа в погашение процентов | 3242,39 |
| Остаток долга | 239 037,40 |
| Пятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 670,17 |
| Сумма платежа в погашение процентов | 3045,27 |
| Остаток долга | 223 367,24 |
| Шестой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 053,39 |
| Сумма платежа в погашение процентов | 2662,05 |
| Остаток долга | 207 313,85 |
| Седьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 074,31 |
| Сумма платежа в погашение процентов | 2641,12 |
| Остаток долга | 191 239,53 |
| Восьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 357,69 |
| Сумма платежа в погашение процентов | 2357,75 |
| Остаток долга | 174 881,84 |
| Девятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 487,49 |
| Сумма платежа в погашение процентов | 2227,95 |
| Остаток долга | 158 394,35 |
| Десятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 762,63 |
| Сумма платежа в погашение процентов | 1952,81 |
| Остаток долга | 141 631,73 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 911,09 |
| Сумма платежа в погашение процентов | 1804,35 |
| Остаток долга | 124 720,64 |
| Двенадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 126,53 |
| Сумма платежа в погашение процентов | 1588,91 |
| Остаток долга | 107 594,11 |
| Тринадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 388,93 |
| Сумма платежа в погашение процентов | 1326,50 |
| Остаток долга | 90 205,18 |
| Четырнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 566,25 |
| Сумма платежа в погашение процентов | 1149,19 |
| Остаток долга | 72 638,93 |
| Пятнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 819,89 |
| Сумма платежа в погашение процентов | 895,55 |
| Остаток долга | 54 819,04 |
| Шестнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 017,06 |
| Сумма платежа в погашение процентов | 698,38 |
| Остаток долга | 36 801,98 |
| Семнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 246,59 |
| Сумма платежа в погашение процентов | 468,85 |
| Остаток долга | 18 555,40 |
| Восемнадцатый платеж | |
| Сумма платежа | 18 768,91 |
| Сумма в погашение тела кредита | 18 555,39 |
| Сумма платежа в погашение процентов | 213,51 |
| Остаток долга | 0 |
При дифференцированном платеже проценты в первом месяце будут такими же — 3698,63 ₽. Дальше же принцип расчета процентов аналогичен, а сумма основного долга будет каждый месяц уменьшаться равномерно — на 16 666,67 ₽ (300 000 / 18). Ежемесячный платеж будет складываться из этих двух сумм.
В результате в первые месяцы платеж будет больше, чем при аннуитетном способе, а итоговая переплата будет меньше.
График выплаты кредита с дифференцированными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 20 365,30 | 16 666,67 | 3698,63 | 283 333,33 |
| 2 | 20 276,26 | 16 666,67 | 3609,59 | 266 666,67 |
| 3 | 19 954,34 | 16 666,67 | 3287,67 | 250 000,00 |
| 4 | 19 851,60 | 16 666,67 | 3184,93 | 233 333,33 |
| 5 | 19 639,27 | 16 666,67 | 2972,60 | 216 666,67 |
| 6 | 19 248,86 | 16 666,67 | 2582,19 | 200 000,00 |
| 7 | 19 214,61 | 16 666,67 | 2547,95 | 183 333,33 |
| 8 | 18 926,94 | 16 666,67 | 2260,27 | 166 666,67 |
| 9 | 18 789,95 | 16 666,67 | 2123,29 | 150 000,00 |
| 10 | 18 515,98 | 16 666,67 | 1849,32 | 133 333,33 |
| 11 | 18 365,30 | 16 666,67 | 1698,63 | 116 666,67 |
| 12 | 18 152,97 | 16 666,67 | 1486,30 | 100 000,00 |
| 13 | 17 899,54 | 16 666,67 | 1232,88 | 83 333,33 |
| 14 | 17 728,31 | 16 666,67 | 1061,64 | 66 666,67 |
| 15 | 17 488,58 | 16 666,67 | 821,92 | 50 000,00 |
| 16 | 17 303,65 | 16 666,67 | 636,99 | 33 333,33 |
| 17 | 17 091,32 | 16 666,67 | 424,66 | 16 666,67 |
| 18 | 16 858,45 | 16 666,67 | 191,78 | 0 |
График выплаты кредита с дифференцированными платежами
| Первый платеж | |
| Сумма платежа | 20 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 283 333,33 |
| Второй платеж | |
| Сумма платежа | 20 276,26 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3609,59 |
| Остаток долга | 266 666,67 |
| Третий платеж | |
| Сумма платежа | 19 954,34 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3287,67 |
| Остаток долга | 250 000,00 |
| Четвертый платеж | |
| Сумма платежа | 19 851,60 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3184,93 |
| Остаток долга | 233 333,33 |
| Пятый платеж | |
| Сумма платежа | 19 639,27 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2972,60 |
| Остаток долга | 216 666,67 |
| Шестой платеж | |
| Сумма платежа | 19 248,86 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2582,19 |
| Остаток долга | 200 000,00 |
| Седьмой платеж | |
| Сумма платежа | 19 214,61 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2547,95 |
| Остаток долга | 183 333,33 |
| Восьмой платеж | |
| Сумма платежа | 18 926,94 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2260,27 |
| Остаток долга | 166 666,67 |
| Девятый платеж | |
| Сумма платежа | 18 789,95 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2123,29 |
| Остаток долга | 150 000,00 |
| Десятый платеж | |
| Сумма платежа | 18 515,98 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1849,32 |
| Остаток долга | 133 333,33 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1698,63 |
| Остаток долга | 116 666,67 |
| Двенадцатый платеж | |
| Сумма платежа | 18 152,97 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1486,30 |
| Остаток долга | 100 000,00 |
| Тринадцатый платеж | |
| Сумма платежа | 17 899,54 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1232,88 |
| Остаток долга | 83 333,33 |
| Четырнадцатый платеж | |
| Сумма платежа | 17 728,31 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1061,64 |
| Остаток долга | 66 666,67 |
| Пятнадцатый платеж | |
| Сумма платежа | 17 488,58 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 821,92 |
| Остаток долга | 50 000,00 |
| Шестнадцатый платеж | |
| Сумма платежа | 17 303,65 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 636,99 |
| Остаток долга | 33 333,33 |
| Семнадцатый платеж | |
| Сумма платежа | 17 091,32 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 424,66 |
| Остаток долга | 16 666,67 |
| Восемнадцатый платеж | |
| Сумма платежа | 16 858,45 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 191,78 |
| Остаток долга | 0 |
Какой тип платежа выбрать
Если платить исключительно по графику, то переплата по кредитам с одним и тем же сроком будет меньше при дифференцированных платежах, потому что с первых месяцев будет погашаться достаточно большая сумма основного долга и процентов будет начисляться меньше.
При этом при дифференцированном платеже на первом этапе погашения платежи значительно больше, а это значит, что есть риск не справиться с нагрузкой. Кроме того, сейчас банки в большинстве своем предлагают именно аннуитетный способ погашения кредита, то есть равными платежами. Так меньше рисков, что заемщик не справится с выплатами: размер платежа одинаковый в течение всего срока, да и банку это более выгодно с точки зрения процентов.
Банк вправе отказать пересчитать платежи с аннуитетных на дифференцированные, но можно просто гасить кредит досрочно. Если вносить досрочно такую сумму, чтобы ежемесячный платеж по аннуитету равнялся платежу при дифференцированном способе, переплата в обоих случаях будет одинаковой.