Сбербанк повысил ставки по кредитам для физических лиц
Сбербанк повысил минимальную ставку по потребительскому кредиту на любые цели до 17,9% годовых, выяснили «РБК Инвестиции» на сайте кредитной организации. Срок кредита составляет от трех месяцев до пяти лет. Минимальная ставка 17,9% годовых доступна при сумме займа от ₽1 млн. При этом полная стоимость кредита (ПСК) составит 16,39–24,16%. При получении пенсии или зарплаты в «Сбере» действует пониженная ставка — 16,9% годовых при аналогичной сумме кредита (ПСК — 16,39–24,16%). Максимальные ставки действуют при сумме кредита от ₽10 тыс. до ₽300 тыс.:
- 18,9% годовых (ПСК — 18,34–33,86%) — для тех, кто получает пенсию или зарплату в банке;
- 19,9% годовых (19,31–33,86%) — для всех остальных клиентов.
Продукт доступен гражданам РФ, возраст которых на момент погашения займа не превышает 80 лет. Требование к стажу — от одного месяца для зарплатников и от шести месяцев для всех остальных клиентов.
Также повышены ставки на рефинансирование кредитов в других банках или МФО и действующих кредитов в «Сбере». Теперь минимальное значение составляет 16,9% годовых (ПСК — 16,390–24,160%) при сумме рефинансирования от ₽1 млн, максимальная ставка — 18,9% годовых (ПСК —
18,340–33,860%) при сумме до ₽300 тыс.
Для рефинансирования кредитов Сбербанка ставка будет в диапазоне от 14,5% до 29,90%. Рассчитывается индивидуально для каждого клиента при подаче заявки на кредит.
Продуктом могут воспользоваться граждане, возраст которых на момент принятия решения банка о рефинансировании не более 65 лет и стаж работы от шести месяцев для тех, кто не получает зарплату в Сбербанке.
В расчет ПСК в процентах годовых включены платежи по погашению срочной задолженности и по уплате срочных процентов за пользование кредитом.
10 января Сбербанк повысил ставки по базовой ипотеке на 1,1 п.п. Для зарплатных клиентов минимальная ставка теперь составляет 16,7% годовых, для остальных — 17,7% годовых при выполнении условий для всех скидок. Если у клиента нет возможности их выполнить, то Сбербанк выдаст ипотеку на вторичное жилье по ставке 19,8%, на первичное — по ставке 19,5%.
Также «Сбер» повысил минимальную ставку по нецелевому кредиту под залог недвижимости на 1,4 п.п. — до 17,8% годовых, сообщает Frank RG.
В 2023 году российские банки выдали населению 52 млн кредитов на ₽16,76 трлн, что на 57% больше кризисного 2022 года.
Чуть меньше половины (47%) всего объема новых кредитов пришлось на ипотеку. В количественном выражении — 2 млн таких ссуд на ₽7,85 трлн, что в 1,6 раза выше результата предыдущего года (₽4,85 трлн).
Доля кредитов наличными в 2023 году превысила 40% — почти 34 млн таких ссуд на ₽6,87 трлн, рост составил 45% по сравнению с 2022 годом.
На покупку товаров было одобрено 15 млн ссуд, объем выдач POS-кредитов составил ₽497,2 млрд, что на 42% превышает результат предыдущего отчетного периода.
Подъем отмечен и в сегменте автокредитования: объем составил 1,54 трлн, в количественном выражении — более 1 млн кредитов на покупку машин.
Как снизить процентную ставку по кредиту в Сбербанке
Ставка по кредиту — ключевой параметр, определяющий общий размер переплаты. Если речь о большой ссуде, которые граждане часто берут именно в Сбербанке, то часто даже разница в 0,5-1% становится весьма существенной. Если учесть, что ставки по новым кредитам банк регулярно снижает, понятно, что действующие клиенты тоже хотят уменьшить процент.
01.08.20 —> 86680 15 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Рассмотрим, как снизить процентную ставку по кредиту в Сбербанке, реально ли это вообще. Разберем и влияние ключевой ставки ЦБ на рыночные проценты по ссудам. Как сделать так, чтобы кредит оказался более выгодным. Все подробности — на Бробанк.ру.
| Макс. сумма | 1 500 000 ₽ |
| ПСК | 4% — 34.9% |
| Срок кредита | 13-84 мес. |
| Мин. сумма | 100 000 ₽ |
| Возраст | 21-75 лет |
| Решение | От 5 минут |
Почему Сбербанк снижает актуальные ставки
Если речь о конкретном кредитном договоре, который уже заключен, о снижении по нему ставки просто так точно говорить не приходится. Если там указаны 18% годовых, на их основании и построен график. Он остается неизменным, пока клиент не закрыл договор. Но некоторые изменения в схему выплат все же внести можно.
Другое дело — новые кредиты, в последнее время ставка по ним регулярно уменьшается. Все дело в политике Центрального Банка РФ, который регулярно понижает уровень ключевой ставки.
Что такое ключевая ставка? Если говорить коротко и просто, то это процент, под который ЦБ РФ выдает деньги банкам. Банки, в свою очередь, используют привлеченный капитал для выдачи ссуд гражданам и бизнесу.
Действует стандартный принцип торговли: купить подешевле, продать подороже. Банк берет в ЦБ РФ деньги под 4,25%, а продает кредиты под 15-20%, если не больше.
От размера ключевой ставки напрямую зависят ставки по вкладам и кредитам. Если регулятор снижает значение, то и банки вскоре на соответствующий уровень уменьшают актуальный для новых заемщиков процент. Обычно волна доходит до рынка через 1-2 месяца, и первым объявляет о снижении ставки именно Сбербанк.
- 10 июня 2019 — 7,75%;
- 29 июля 2019 — 7,5%;
- 29 октября 2019 — 6,5%;
- 13 февраля 2020 — 6%;
- 29 апреля 2020 — 5,5%;
- 25 июня 2020 — 4,5%
- 29 июля 2020 — рекордно низкие 4,25%.
Текущего значения в 4,25% не было никогда за всю историю ведения ключевой ставки. То есть сейчас именно тот момент, когда банковские ссуды стали максимально дешевыми. И понятно, что те люди, которые буквально год назад брали кредит по более высокой ставке, желают переоформить ссуду под процент, актуальный на данный момент.
За последний год в связи с уменьшением ключевой ставки проценты по кредитам снизились на 3-3,5 пункта. И именно те заемщики, которые брали деньги в долг год назад, задаются вопросом, как снизить процент по кредиту в Сбербанке.
Реально ли вообще снизить ставку по кредиту
Сбербанк вообще никак не регламентирует эту ситуацию. То есть у него нет отлаженной схемы, которая предполагала бы возможность уменьшения процента по действующему кредиту.
Безусловно, вы можете обратиться в банк, написав в свободной форме заявление с просьбой уменьшить процент по текущему кредиту, но надеяться на что-то не особо стоит. Обычно, если речь о простом потребительском кредите, банк шлет отказ, предлагая иную форму выхода из ситуации — рефинансирование.
Программа рефинансирования в Сбербанке
Практически все российские банки, выдающие потребительские ссуды, предлагают и их рефинансирование. Это переоформление на новых условиях. Выдавший кредит банк значения не имеет: может быть как “родным”, так и сторонним.
Проще говоря, выдается новый кредит для гашения старого. Суть операции — изменение условий по текущей ссуде, в том числе и процентной ставки. Если прежний кредит был выдан под 19%, то новый договор может быть заключен под 12-13%. То есть разница может оказаться весомой.
| Макс. сумма | 7 000 000 ₽ |
| ПСК | 15.432% — 61.3% |
| Срок кредита | 13-84 мес. |
| Мин. сумма | 50 000 ₽ |
| Возраст | 22-65 лет |
| Решение | 1 день |
- сумма договора — 60 000 — 3 000 000 рублей (если кредит открыт в другом банке, минимальная сумма — 30 000);
- ставка зависит от суммы и от банка, выдавшего перекрываемый кредит, — 11,9-19,9%;
- срок заключения нового договора — 1,5 лет.
При рефинансировании можно перекрывать одновременно до 5-ти ссуд разных банков. Срок заключения нового договора клиент может выбрать любой удобный.
Ставки по рефинансированию Сбербанка:
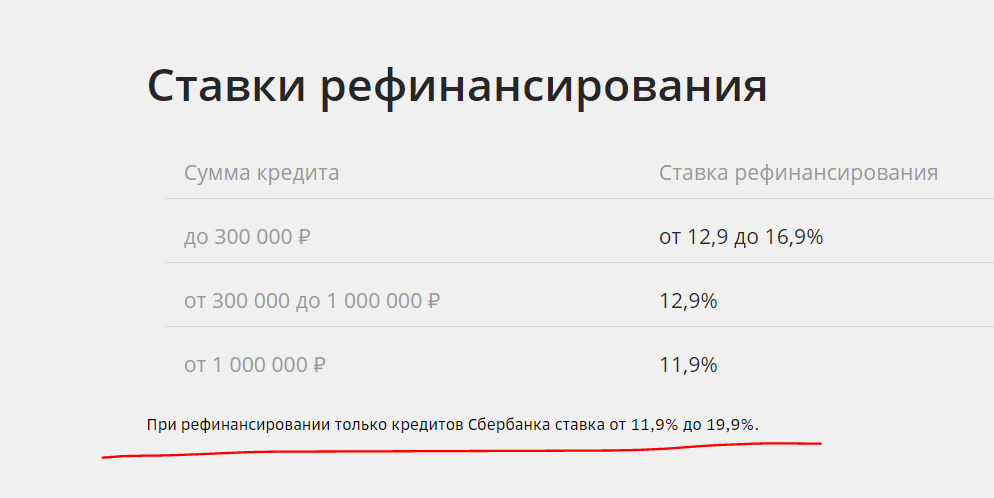
Если изучить условия программы, то становится понятным, что Сбербанк не заинтересован в рефинансировании собственных кредитов. Об этом говорит и повышенное ограничение по минимальной сумме сделки, и увеличенные ставки для собственных клиентов.
Этому есть логичное объяснение. Рефинансирование — это возможность привлечения новых качественных клиентов из других банков. Поэтому для переманивания и устанавливаются более лояльные условия: это работа на перспективу, потом с этим человеком можно работать и по другим направлениям. А если клиент и так уже пользуется продуктами Сбербанка, зачем предлагать ему что-то особо выгодное?
Рефинансирование в других банках
Есть смысл рассмотреть предложения о рефинансировании других банков страны. Имеется высокая вероятность того, что там можно будет заключить более выгодный договор и существенно снизить актуальную ставку.
- ВТБ. Ставка при сумме до 999 999 — 12,9-17,2%. При сумме выше 1 миллиона рублей — 11,9-15,9%.
- Газпромбанк. При подключении страховки ставка составит всего 8,9%. Без нее — 13,9 или 14,9%.
- Райффайзенбанк. При покупке страховки ставка составит рекордно низкие 7,99%. Без полиса — 10,99-11,99%. То есть при любом раскладе — выгодно.
- Россельхозбанк. Базовая ставка со страхованием — 8%. При отказе от страховки — 10,5% при сумме сделки от 1 000 000 рублей и 12,5% — если сумма меньше.
То есть предложения других банков даже выгоднее, чем самого Сбербанка. Напомним, что он устанавливает для собственных клиентов ставки по рефинансированию в диапазоне 11,9-19,9%.
Прежде чем прибегать к рефинансированию, делайте расчет выгодности операции. Если с момент заключения договора со Сбербанком прошло больше третьей части срока, смысла может не оказаться вообще.
Как проходит перекредитование в другом банке
Сначала все же рекомендуем обратиться в Сбербанк, подать заявление на уменьшение процента по текущему кредиту. Запрос рассматривается около месяца, после выносится решение. Если отказано, подайте заявку на рефинансирование. Точная ставка будет известна только по итогу рассмотрения. Если она не устроит, окажется высокой, тогда анализируйте предложения других банков.
Для рассмотрения заявки на перекредитование “чужим” банком нужно предоставить паспорт, 2-НДФЛ и документы по перекрываемому кредиту. Запрос рассматривается пару рабочих дней. При принятии положительного решения оглашается ставка. Ваша задача — сделать расчет и определить выгодность процедуры. Если выгода есть, соглашайтесь на заключение договора.
По итогу сделки кредит, выданный ранее Сбербанком, закрывается досрочно. Сумма переводится в другой банк под новые условия. Теперь платить нужно другой организации согласно обновленному графику.
Если речь об ипотеке
Ипотека — совсем другое дело. Отношение к таким заемщикам несколько иное. Люди реально подают заявки в Сбербанк на снижение процента по ипотеке и получают положительные решения. Об этом говорят отзывы ипотечных клиентов Сбербанка.
Но. Ранее заявки принимались на специальном онлайн-сервисе Сбербанка Домклик. Если сейчас зайти в раздел приема онлайн-заявлений, в нем висит информационная табличка о том, что запросы на уменьшение ставок по жилищным ссудам не принимается:
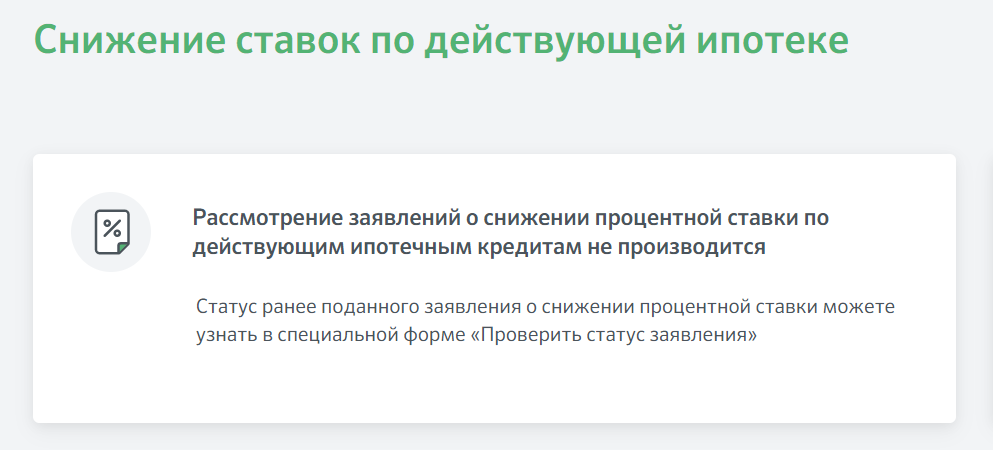
Так что, выполнить это действие невозможно. В России нет закона, который бы обязывал банки снижать ставки по действующим кредитам в связи с уменьшением ключевой ставки ЦБ. Они делают это на свое усмотрение, поэтому особо рассчитывать на снижение переплаты не стоит. Есть действующий договор, подписанный заемщиком, и тот обязуется соблюдать его в полном объеме.
Ипотечные заемщики также могут обращаться за рефинансированием жилищного кредита в сам Сбербанк или в сторонние банки. Процедура несколько сложнее, так как в сделке участвует залог. По процессу она схожа с оформлением новой ипотеки. И тоже рефинансирование не всегда окажется в итоге выгодным.
- Сайт ЦБ РФ: Ключевая ставка Банка России.
- Сайт Сбербанка: Рефинансирование кредитов.
- Сайт Газпромбанка: Рефинансирование потребительских кредитов.
- Сайт Россельхозбанка: Рефинансирование кредитов.
- Сайт Райффайзенбанка: Рефинансирование кредитов.
- Сайт ВТБ: Рефинансирование кредитов.
Сбербанк повышает ставки по базовой ипотеке до 18,2% годовых
C 10 января ставки по ипотеке в «Сбере» повышены на 1,1 п.п., сообщает Frank Media. Минимальная ставка на покупку жилья для зарплатных клиентов теперь составляет 16,7% годовых по программам «Приобретение готового жилья», «Приобретение строящегося жилья», «Строительство жилого дома». Для тех, кто не получает зарплату на карту «Сбера», базовая ставка — 17,7% при выполнении условий для всех остальных скидок. Если у клиента нет возможности их выполнить, то Сбербанк выдаст ипотеку на вторичное жилье по ставке 19,8%, на первичное — по ставке 19,5%. На покупку коммерческой недвижимости предусмотрена минимальная ставка 18,2% годовых, на приобретение гаража — 17,1% годовых. Ставки по льготным программам с господдержкой не меняются.
Второй крупный банк страны сообщил, что не планирует повышать ставки по ипотеке. «ВТБ принял решение не менять ценовые параметры по собственным ипотечным продуктам, несмотря на рост ключевой ставки на последнем заседании регулятора», — приводит цитату ТАСС. В декабре вслед за повышением ключевой ставки до 16% пресс-служба ВТБ сообщала, что не исключает повышения ставок по кредитным программам, в том числе по ипотеке. Одновременно системно значимые кредитные организации ужесточают правила выдачи льготной ипотеки. Так, «Сбер» и ВТБ заявили, что будут выдавать кредиты на покупку жилья только при условии получения субсидий от аккредитованных застройщиков. Газпромбанк также сообщил о прекращении выдачи льготной ипотеки клиентам «с улицы», пишет «Коммерсантъ».
- первичный рынок — 6,12% годовых (+2,25 п.п. к предыдущему году);
- вторичный рынок — 10,37% годовых (+1,02 п.п.).
По данным «Дом.РФ», на 31 декабря 2023 года средневзвешенная ставка в топ-20 банков составляет:
- первичный рынок — 16,21%;
- льготная ипотека — 8%;
- семейная ипотека — 6%;
- вторичный рынок — 16,7%.
Сбербанк на фоне роста ставок сократил выдачи потребкредитов почти на 20%

В сентябре 2023 года Сбербанк выдал клиентам-физлицам потребительские кредиты на 260 млрд руб., следует из сокращенной отчетности кредитной организации по РСБУ. По сравнению с августом выдачи таких ссуд упали на 19,8%. «Сбер» не раскрывает детализированную отчетность по РСБУ, точные данные о необеспеченном кредитовании приводятся не в каждом релизе. За сентябрь портфель потребкредитов в Сбербанке увеличился на 0,7%, что ниже среднемесячных уровней с начала этого года. «Замедление роста связано с ужесточением регулирования по потребительским кредитам», — говорится в пресс-релизе банка. Российские банки в целом в сентябре сократили выдачи необеспеченных ссуд на 22%, до 579,2 млрд руб., оценивали ранее аналитики Frank RG. Опрошенные РБК эксперты связывали это и с усилением требований ЦБ к кредиторам, и с ростом процентных ставок на рынке.
Банк России в сентябре третий раз за год поднял ключевую ставку — до 13% годовых. До этого в августе было внеплановое повышение показателя сразу на 3 п.п. На этом фоне участники рынка стали ухудшать условия по необеспеченным кредитам: средние ставки по ним превысили 20%. Кроме того, с 1 сентября для банков выросли надбавки, которые они должны использовать при выдаче кредитов наличными. Новые требования ЦБ затрагивают кредиты с полной стоимостью выше 25% годовых, предоставленные заемщикам с предельной долговой нагрузкой (ПДН) выше 50%, то есть тем, кто тратит на обслуживание долгов более половины своих доходов. До этого повышенные надбавки распространялись на ссуды самым закредитованным заемщикам, с ПДН выше 80%.
Другие показатели «Сбера» в сентябре
- Чистая прибыль Сбербанка по РСБУ за сентябрь составила 130,2 млрд руб., что на 7,6% уступает результату августа. Всего за девять месяцев кредитная организация заработала 1,13 трлн руб.
- Чистый процентный доход банка по сравнению с августом снизился на 1,2%, до 206,8 млрд руб. Чистый комиссионный доход незначительно увеличился, до 65,3 млрд руб. При этом расходы «Сбера» на резервы значительно уменьшились — 38,9 млрд руб. против 90 млрд руб. в августе.
- Как и в предыдущем месяце, Сбербанк указал в пресс-релизе, что на объем создаваемых резервов существенно повлияло ослабление рубля.
- Розничный кредитный портфель банка за сентябрь увеличился на 3,6%, выдачи ссуд населению достигли 884 млрд руб. Значительная часть пришлась на ипотеку — 564 млрд руб.
- За тот же период «Сбер» нарастил корпоративный кредитный портфель на 2,8% (без учета валютной переоценки). Выдачи ссуд бизнесу превысили 2 трлн руб.