Как перевести деньги кроме swift?
Добрый день. Я резидент Украины. Мне надо открыть простой банковский счёт зарубежом, желательно, в офшорной зоне. Ещё что бы с этого счета можно было отправлять swift переводы в США и Британию онлайн через приложение, или через веб версию сайта обязательно. Что бы завести туда средства не надо было использовать е-лимит и свифт , а пользоваться каким-то приложением по типу TransferWise, payoneer.
Счёт надо открыть на физическое лицо, на длительный период. Меня интересуют минимальные комиссии на пополнение счета из Украины без е-лимита, минимальная или отсутствующая плата за содержание счета и минимальные комиссии на swift переводы зарубеж из этого банка. И в будущем если мне понадобится завести свифт-перевод на этот счёт из США или Британии, что бы я мог его снять со счета или пользоваться картой для этого.
Такое возможно сделать? Какая стоимость услуги будет? Какие комиссии по операциям и по счету ±. Мне это для долгосрочных инвестиций в фондовый рынок США через брокера interactive brokers.
20 лет+ хочу инвестировать в рынок ценных бумаг США, что бы не светить вывод средств в Украине. 1000$ ± на счёт заводить и переводить через swift каждый месяц. официально трудоустроен в Украине. И конечная цель, что бы через много лет выводить деньги через брокера на счёт и не платить других налогов, кроме тех что взимает брокер от США.
Сейчас весь вопрос в том, как удаленно открыть счёт в иностранном банке, из банка Грузии пишут надо доверенное лицо или личное посещение банка. Не хочется светить деньги через е-лимит, работаю официально, но часть зп не облагается налогом. Суммы в месяц 800у.е. ±.
Может есть что-то что бы полностью удаленно можно было открыть счёт без посредников? Какой-то конкретный банк в конкретной стране. Или лучше уже обратиться к посреднику? Или когда откроют авиаперелеты уже за те же деньги поехать в Грузию и открыть себе счёт лично и покупаться в море одновременно?
Хотелось бы что бы подтолкнули к конкретной «схеме» по типу Payoneer/TransferWise — банк Грузии — Swift к IB. Первые два звена цепочки интересует больше всего. Если есть у кого-то опыт, буду рад.
- Вопрос задан более трёх лет назад
- 1852 просмотра
5 комментариев
Средний 5 комментариев
Отключение России от SWIFT: как проводить платежи в обход SWIFT
23 июня международная платежная система VISA запустила в России сервис Visa B2B Connect, который уже работает в 97 странах мира и позволяет осуществлять трансграничные платежи между компаниями как внутри платформы, так и за ее пределами.
Платежная система VISA планирует развивать в России сегмент переводов между юридическими лицами. 23 июня она запустила сервис некарточных трансграничных платежей для компаний Visa B2B Connect. В планах также развитие карт для бизнеса.
Сейчас проект запущен в партнерстве с Модульбанком, но в дальнейшем к нему планируют подключить и остальные российские банки.
В СМИ появились предположения, что Visa B2B Connect может стать альтернативой SWIFT, которую используют для совершения транзакций и от которой Россию предлагают отключить на Западе. Для уточнения данного вопроса BUSINESS обратился за комментарием в российский офис VISA и Модульбанка.
В Модульбанке подтвердили, что Visa B2B Connect работает в обход SWIFT.
«Система Visa B2B Connect это независимая от SWIFT система переводов. Это Платежная сеть без использования карт, позволяющая осуществлять трансграничные бизнес-транзакции. При платежах внутри системы не используется SWIFT-код, то есть транзакция исполняется без участия системы SWIFT», — рассказали BUSINESS в Модульбанке.
Эту информацию подтвердили и в российском офисе VISA.
«Особенностью системы Visa B2B Connect является возможность осуществлять трансграничные платежи без использования SWIFT и банков-посредников. Используя Visa B2B Connect, банки-участники могут обойти корреспондентскую банковскую сеть», — пояснили BUSINESS в VISA.
Visa B2B Connect позволит проводить трансграничные платежи между предприятиями внутри платформы, которая уже работает в 97 странах мира. Однако, как выяснилось, система может работать и через SWIFT тоже.
«Плюс системы (Visa B2B Connect – прим. ред.) в том, что производить расчеты можно в банки, которые не подключены к данной системе. И это возможно потому, что Visa B2B Connect позволяет интегрировать транзакцию в систему SWIFT, и имеет расширенную сеть партнерских банков в 81 стране. С этой точки зрения Visa B2B Connect может коммуницировать со SWIFT системой при осуществлении международных расчетов», — пояснили BUSINESS в Модульбанке.
Россию могут отключить от международной платежной системы SWIFT, хоть это и нерациональное решение с точки зрения экономики. Такое мнение высказывал в начале июня директор американской инвесткомпании Navigator Principal Investors (NPI) Кайл Шостак. Несмотря на то что SWIFT целиком находится в ведении организации, которая имеет европейскую юрисдикцию, находится в Брюсселе и является неправительственной организацией, «но история показывает, что они прогибаются под американским давлением, они уже делали это в отношении Ирана», — сказал Кайл Шостак.
На сегодняшний день Россию от SWIFT не отключили, но на случай если это произойдет, система Visa B2B Connect будет реальной возможностью обойти данные ограничения для бизнеса.
Свифт умирает или как получать валютные платежи в 2023 году
Привет! Меня зовут Саша и я обычный программист, который пишет код, документацию иногда пишет статьи или посты, но уж точно и не любит и не касается всех этих банковских дел. В этом я придерживаюсь принципа “Настроил один раз — работает и не трогай”, но в 2022 все пошло не по плану.
Прошедший год был тяжёлым. Я думаю, у многих так же как и у меня было долгое турне по отечественным банкам дабы продолжить получать свои честно заработанные зелёные.

За этот год я сменил, давайте посчитаем:
- Точка.Открытие
- Тинькофф
- Точка.Киви
- Модуль банк
получается 4 Банка.
Сейчас Модуль всё ещё работает стабильно, чему я очень рад. Но практика прошлого года показывает, что нужно быть готовым ко всему и продумывать план действия на случай, если текущий банк отвалится так же как и все предыдущие. Поэтому я решил проанализировать текущую ситуацию получения платежей из-за рубежа и поделиться своими выводами.
Я также надеюсь, что комментарии к этой статье станут местом для обсуждения, где вы сможете рассказать какими способами пользуетесь именно вы. Возможно вы сможете дополнить описанные способы или рассказать о совсем других.
Дисклеймер — из всех описанных ниже способов я лично пользовался только Модуль Банком. Я не ставил перед собой цели досконально разобраться во всех способах, в любом случае, нюансы можно узнать только лишь попробовав тот или иной сервис лично. Я просто изучал актуальные предложения, названивал во все возможные и невозможные банки и составил этот список “на всякий пожарный”, и если пожар случится — буду подробнее разбираться с одним из способов.
Я планировал выпустить статью еще месяц назад, но за это время произошло достаточно много изменений:
- Появились проблемы с переводами в долларах в Модуль Банке
- Модуль Банк добавил возможность открытия счетов в Индийских Рупиях
- Произошли изменения в работе сервиса Let’s Pay в Банке Точка
- Локо банк перестал открывать новые счета в Евро (с долларами перестал работать ещё раньше)
Обо всём этом расскажу позже. Поэтому, если вы найдёте ошибки или у вас есть какая-то информация, не описанная в статье — обязательно пишите в комментариях, буду дополнять статью.
Важно: Информация актуальна на день публикации. Все очень стремительно меняется и уже завтра всё может измениться, поэтому всегда уточняйте информацию в поддержке упомянутых сервисов и банков.
Российские банки — SWIFT
Модуль Банк
UPD 1/12/2023: ОТП Банк позволяет принимать платежи только из ЕС.
UPD 05/11/2023: Венгерский ОТП Банк не пропускает большинство платежей. Пытаюсь открыть счёт в новом банке.
UPD 18/08/2023: Модуль банк возобновил работу с долларами и Евро, но количество банков откуда можно получить переводы очень сильно ограничено, моего банка в нем нет, продолжаю пользоваться ОТП банком.
UPD 20/07/2023: Модуль банк перестал принимать платежи в Евро и Долларах ��. Я перешёл в ОТП Банк
Это банк, которым я пользуюсь сейчас (и надеюсь продолжить пользоваться) и поэтому тут остановлюсь намного подробнее, чтобы поделиться опытом использования. Если интересны другие банки — сразу переходите к следующему пункту.
В целом, я доволен банком, с учётом того, что выбирать особо не приходится, но тут есть свои нюансы. Сразу оговорюсь, что мне платежи приходят из Индии, поэтому в вашем случае что-то может отличаться.
Если говорить кратко:
- Счёт можно открыть удалённо
- Интерфейс современный
- Поддержка хорошая, обычно отвечает в течении пары минут
- SWIFT — работает
- Контракт переводить на русский не нужно
- Есть бесплатный тариф, на котором можно получать $4000 — $5000 (в зависимости от курса) и не платить комиссию за вывод средств
- Банк-корреспондент — Австрийский Райффайзенбанк (RAIFFEISEN BANK INTERNATIONAL AG , SWIFT: RZBAATWWXXX)
- Банки корреспонденты могут взимать комиссию за получение SWIFT переводов
- Для переводов в долларах — в моём случае было примерно $105
- Для переводов в евро комиссия отсутствует (upd. опять же, в вашем случе всё может отличаться, в комментариях написали, что за перевод из Нидерландов снимают $75).
Переход на Евро
Поправьте, если я не прав, но насколько я знаю, Модульбанк ещё ни разу не менял банк-корреспондент, например, в той же Точке, пока она работала с валютой, банк корреспондент менялся чуть ли не каждый месяц.
До февраля этого года (2023) я без проблем получал переводы в долларах, но в марте, ни я, ни мои коллеги не смогли получить очередной перевод, на что поддержка ответила следующее:

После чего, Индийский банк стал отказывать в долларовых переводах в Россию. Кстати, переводы не прошли не только в Модуль, но и в Райф. После этого мы перешли на оплату в Евро и теперь платежи ходят без проблем, к тому же гораздо быстрее и без комиссий. Если вы пользуетесь модулем и у вас всё ещё проходят платежи в долларах — отпишитесь в комментариях. Теперь давайте поговорим о Модуле немного подробнее.
Открытие счёта
Перейти в Модуль я решил в конце октября, точнее всё решили за меня. “Точка” Банк в очередной раз перестал принимать платежи в долларах и я, сидя в отпуске на пляже в Турции, начал договариваться об открытии счёта в Модуле.
В ближайшие пару месяцев я не собирался возвращаться в Россию, поэтому была критически важна возможность открытия счёта удалённо. Процедура выглядела так:

- Созваниваетесь с представителем банка
- Показываете паспорт
- Отправляете сканы подписанных документов
- После возвращения в Россию отправляете документы СДЭКом
Интерфейс и поддержка
До этого я пользовался Точкой и Тиньковым, и, к счастью, ни интерфейс, ни поддержка в Модуле не заставили меня страдать и биться в истерике. Всё выглядит достаточно современно, поддержка отвечает в большинстве случаев быстро, что не мало важно, ведь шикарная поддержка в Точке меня очень сильно разбаловала. Если не нашли чего-то в новом интерфейсе — смело пишите в поддержку, именно так я и делал.

Тариф
Есть разные тарифы, мне хватает стартового — он бесплатный:
- Лимит на переводы физ лицам — 250к
- Лимит снятия с карты — 50к
- Перевод по СБП — 50к с комиссией 0,5%
В общем, можете переводить до 300к бесплатно, или 350к в месяц за 250р.
Изначально в Модуле разница с биржей составляет 1%, но если вы получаете хотя бы тысячу баксов — сразу подключайте опцию “Обмен валюты со скидкой”, в этом случае отклонение от биржи будет всего 0.35%. Услуга стоит 290 рублей в месяц или дешевле, если брать сразу на пол года или год.
Например, если вы получаете $1000, а курс 75 рублей за доллар:
- Без подключенной опции: 1000 * (75 руб. — 1%) = 74 250 руб
- С подключенной опцией: 1000 * (75 руб. — 0,35%) = 74 737,50 руб
Даже в этом случае, разница составит 487 рублей и оплата услуги сразу окупится.

Комиссии
Теперь давайте поговорим о самом неприятном, о комиссиях. Есть два типа комиссий за входящие переводы:
- Комиссия Модуля
- Комиссия банков-корреспондентов
Подробнее можно почитать здесь.
За каждый входящий перевод в долларах:
- моя комиссия банкам посредникам составляла 22 + 82,43 ≈ $105 (в вашем случае комиссия может быть меньше, я получаю переводы из Индии)
- плюс $5 — комиссия Модуль банка
итого $110 ≈ 8250р (при курсе $1 = 75р).

Комиссия какая-то космическая, за год выйдет 99 000р. К тому же, важно уточнить, что комиссия банкам посредникам медленно, но верно росла, раньше комиссия была $92, затем $95, $98, … а теперь $105.

Как я сказал выше, для нас перестали работать платежи в долларах и мы перешли на оплату в Евро. В случае с Евро, банки посредники комиссию не взимают.
После последних введённых санкций (когда под санкции попал Тинькофф), Модуль прислал такое письмо, которое одновременно обнадёживает и настораживает: мол у нас всё работает штатно, продолжайте получать свои переводы, но на всякий пожарный посмотрите на альтернативные валюты, мало ли чего.

Райффайзен Банк
UPD 20/07/2023: Всё ещё принимает платежи, но не открывает счета для новых клиентов и ввёл большие комиссии
Райф всё ещё работает с валютой, но в данный момент есть один нюанс “Открытие валютных счетов временно недоступно”. Вот такой скрин мне скинул мой коллега, у которого открыт счёт в Райфе. То же самое сказал мне сотрудник Сбербанка, когда я разговаривал с ним по поводу валютных платежей. Надеюсь, что это всё-таки “временное” явления, связанное с наплывом клиентов и вскоре они возобновят открытие счетов.

Если вам хочется познакомиться поближе с Райфом, я рекомендую почитать статью Перекатываемся в Райффайзен из Тинькофф…, она во всех красках расскажет об этом банке.
Я же буду краток чтобы не повторяться и поделюсь фидбэком от своего коллеги.
Условия:
- Обслуживание на тарифе “Валютный” — 4100 рублей в месяц
- Валютный контроль 0.15% от суммы операции — $1.5 c каждой тысячи долларов
- Комиссия за получение валютного платежа — 0.07%, но минимум $25, в нашем случае комиссия скорее всего всегда будет ровно $25
- Не помню точно какая разница с курсом биржи, коллега говорил, что разница где-то около рубля.
С учётом спреда и платой за обслуживание разница с Модуль банком получается не такая большая даже с учётом комиссии за входящие платежи в долларах $110, а в евро то и подавно.
ОТП Банк
UPD 1/12/2023: ОТП Банк позволяет принимать платежи только из ЕС.
UPD 20/07/2023: ОТП банк всё ещё работает с Евро, именно через него теперь получаю платежи
ОТП Банк также всё ещё работает с валютой и позволяет открыть счёт как в долларах, так и в евро (а также в японских йенах, польских злотых и не только).
К сожалению на сайте не получится узнать все условия обслуживания и придётся звонить в банк. На конец марта были актуальны следующие условия:
- Открытие счёта только в Офисе, возможно в вашем городе не будет отделения и вам придётся ехать в другой город (например, мне пришлось бы ехать в Москву)
- Обслуживание на тарифе Бизнес-Старт — 1000 рублей в месяц
- Нет комиссии на входящие платежи
- Валютный контроль 0.15% от суммы платежа, минимум $10, максимум $1000
- Нет лимитов на переводы на свой счёт физика в другом банке
- Банки-корреспонденты:
- Доллары — Citibank, N. A, Нью-Йорк
- Евро — OTP Bank LLC, Будапешт
В любом случае, условия могут поменяться в любой момент, поэтому лучше уточнить всё в банке.
Экспобанк
UPD 12/12/2023: банк под санкциями США
UPD 20/07/2023: банк всё ещё работает, но откроет счет только если у вас будут приходить большие суммы
Честно говоря, тут не могу сказать ничего кроме того, что банк не под санкциями и всё ещё должен иметь возможность работать с долларами. По крайней мере, это то, что мне сказали сотрудники банка. На сайте актуальную информацию найти не смог, а оператор обещал перезвонить мне через неделю и так и не перезвонил. Ну раз так, на этом я и остановлюсь.
Российские банки, работающие через компании-посредники
Точка Банк
Let’s Pay
UPD 20/07/2023: Сервис приостановил работу
До того, как начался весь этот всем известный переполох, у меня был открыт счёт в Точке.Открытии. Помню как утром 24 февраля я в поте лица зачислял последний входящий долларовый платёж по 87 рублей за бакс.
После этого я как и многие ринулся в Тинькофф, затем открыл счёт в Точке.Киви. И не смотря на то, что Киви не под санкциями, возможность напрямую получать доллары к сожалению ограничена, подробнее можно почитать здесь.
Но в Точке есть способ, минуя ограничения, получать оплату из любой страны, точнее Армянская компания-посредник будет получать деньги из любой страны, конвертировать их в рубли и уже рубли отправлять на наш счёт в Точке. Этот сервис называется — Let’s Pay.
Тут сразу нужно оговориться, что в данный момент сервис находится на доработке и не отображается в интерфейсе интернет банка. Если вы хотите им воспользоваться — напишите в чат поддержки Точки, они смогут вам помочь.
UPD: 27 апреля 2023 года в комментариях написали, что в данный момент работа сервиса приостановлена, так как ЦБ Армении ужесточил требования для платежей в Россию. Мне предлагали протестировать нового контрагента. Если вас интересуюет этот сервис — лучше написать в чат поддержки.


Так выглядит старый интернет-банк, но недавно Точка получила собственную лицензию и начала переводить пользователей на обновлённую версию интернет банка, которая выглядит намного приятнее. В данный момент сервис Let’s pay на доработке, поэтому он отсутствует на следующем скриншоте.

Схема работы сервиса выглядит так:
- Ваш контрагент из любой страны отправляет доллары в армянскую компанию Lucky People LLC (Армению не обложили санкциями, поэтому всё чисто)
- Lucky People LLC конвертирует доллары в рубли по курсу армянского банка и отправляет на ваш счёт в Точке
- Вы рады, что смогли получить ваши кровные и платите 4% от суммы перевода за такую радость
- Платите снова 0.12-0.15% от суммы перевода за валютный контроль — $1.2 — $1.5 за каждую тысячу долларов.
- Если вы являетесь налоговым резидентом РФ — нужно предоставить справку о налоговом резидентстве, иначе можно попасть под двойное налогообложение. Если вы потеряли налоговое резидентство — ничего предоставлять не нужно, двойного налогооблажения не будет.
Upwork
Кстати, если вы не заметили на скрине выше, то Точка также предоставляет возможность работать на Upwork, при этом, насколько я понимаю, банк берёт поиск заказа и, в какой-то степени, переговоры на себя. Правда, это счастье стоит 9% от вашей выручки от заказа. Подробнее тут. Насколько я понял по общению с менеджером, работа происходит так:
- Оставляете заявку для работы на Upwork (страница “Сервисы для ВЭД”)
- Отправляете, что умеете делать и какими технологиями владеете в чат, ну или просто сбрасываете резюме
- Агенство подбирает для вас заказы
- Всё общение с заказчиком ложится на агенство, то есть договариваться о сроках и так далее будет менеджер, а не вы лично
Если вам нужно больше деталей, то лучше узнать напрямую в Точке.
Тинькофф — Сервис GetPaid
UPD 20/07/2023: Сервис всё ещё работает
Несмотря на то, что Тинькофф попал под санкции, он всё ещё может в какой-то степени работать с долларами:
- Напрямую доллары можно получать из Армении, Азербайджана, Узбекистана
- Из других стран — через компанию-посредника в Армении, аналогично схеме в Точке. Этот сервис называется GetPaid.
Нам интересен именно второй способ. Тут я просто перескажу всё, что мне рассказала поддержка:
- Сервис работает через армянскую ИТ-компанию. Она возьмет на себя роль посредника между вами и иностранным контрагентом.
- Ваш контрагент заключает договор с компанией в Армении, а армянская компания — с вами.
- Вы получите деньги в течение 3-5 рабочих дней с момента, когда их вам отправили.
- Сервис предоставляет возможность получать валюту прямо на ваш счёт Тинькове.
Теперь по поводу комиссии:
- Комиссия компании в Армении зависит от того, сможете ли вы подтвердить статус налогового резидента Российской Федерации.
- Если да, то размер комиссии будет составлять 2%
- Если вы потеряли налоговое резидентство — комиссия может доходить до 20%. Поэтому если вы уже полтора год живёте где-нибудь в Грузии, вам этот вариант точно не подойдёт.
В общем, итоговая комиссия будет составлять примерно 3% за перевод.
Насколько я понимаю, никаких упоминаний в об этой услуге на сайте нет, её можно получить лишь через чат поддержки.
Deel
От своих знакомых и от знакомых знакомых я слышал, что они всё ещё без проблем принимают платежи в валюте через Deel.
Deel — сервис удалённых сделок, который выступает посредников в оплате ваших услуг. То есть заказчик переводит средства в Deel, а вы со своего внутреннего счёта Deel, переводите деньги на свой счёт в банке. Судя по отзывам переводы приходят достаточно быстро — в течении нескольких часов или даже быстрее. Сам сервисом не пользовался, но на VC есть свежая статья о Deel и EasyStaff, в которой также упоминается, что сервисы всё ещё работают.
Схема работы выглядит следующим образом:
- Представитель компании регистрируется в Deel и предоставляет все необходимые документы
- Приглашает вас в Deel
- Компания отправляет деньги вам на счёт в Deel
- Вы выводите себе средства на счёт ИП в неподсанкционном банке
- Также Deel генерирует за вас все Invoice и вам не нужно заполнять их каждый месяц вручную
Стоимость услуг Deel для компаний, работающих с ИП, составляет $49 в месяц.
На ютубе нашёл отличное видео, которое описывает как работает Deel.
Если вы пользовались этими системами будет круто, если вы опишите свой опыт в комментариях.
Оплата в национальной валюте
Российские банки шарахаются от доллара, словно от больного лихорадкой, и стараются снизить с ним контакт. Поэтому банки активно предлагают открывать счета в альтернативной валюте, в основном из “дружественных” стран.
Например, вот валюты, которые предлагает в данный момент Модуль Банк.

Также можно встретить, например, Сербские Динары в Точке, а половина банков предлагают открыть счета в Индийских Рупиях. В ОТП Банке можно открыть счёт во множестве валют, не представленных в других банка:
- Венгерские форинты (HUF)
- Фунты стерлингов (GBP)
- Японская йена (JPY)
- Чешские кроны (CZK)
- Польские злоты (PLN)
Поэтому, если ваш партнёр согласен отправлять деньги в альтернативной валюте, это может быть очень хорошим вариантом.
Китайские юани
UPD. После общения в комментариях и с поддержкой в Модуль банке разобрались, что Юани можно использовать в качестве альтернативной валюты, несмотря на то, что коды валют могут не совпадать. Например ваш контрагент может работать с CNH, а ваш российский банк может открывать счета в CNY. По сути эта одна и та же валюта.

Неверная информация о юанях (оставил для истории)
Чтобы вы не теряли время, сразу скажу: если вы не работаете с Китаем — этот способ вам врядли подойдёт. Многие банки активно, предлагают использовать Китайские Юани, и я очень обрадовался, ведь банк, из которого мне отправляют мои кровные также работает с Юанями, но есть нюанс.
Российские банки предлагают открыть счёт в CNY, в то время, как банк партнёра, работает с CNH. Сперва я, конечно, ничего не понял и пошёл гуглить, и вот, что нашёл:
- CNH — Офшорный юань, является свободной валютой, поэтому стоимость данной валюты зависит от спроса и предложения на международном валютном рынке.
- CNY — Оншорный юань, нерегулируемая валюта Народного Банка КНР.
Иными словами, открыв счёт в юанях CNY вы можете работать только с китайскими банками, да и то не со всеми.
Поддержка точки всё подтвердила, юани юаням рознь, и принимать платежи в таком случае я не смогу.

Расчёты с Индией через Сбербанк
Не знаю, насколько будет популярен этот вариант, но для меня он очень интересен. Этот способ принципиально отличается от остальных тем, что открывать счёт в рупиях вам не нужно.
Например, тот же Модуль Банк, предлагает открыть счёт в рупиях, и остальное всё как обычно, вам приходят рупии — вы когда вам вздумается, меняете их на рубли и держите 2 счёта:
- счёт в рублях
- счёт в рупиях
При этом также есть банк-корреспондент в Мумбаи (YES Bank Limited Mumbai, India).
В случае со Сбером, всё иначе — вам достаточен лишь рублёвый счёт. Дело в том, что у Сбера есть филиал в Индии, поэтому, вы можете спокойно отправлять друг другу платежи без всяких Свифтов, для переводов используются лишь национальные платежные системы (RTGS – в Индии, Finline – в России). Связующим звеном между российской и индийской стороной является Филиал Сбербанка в Индии, который осуществляет конверсию и переносит платежи из одной системы в другую.

Основные моменты:
- Контракт, по которому вы работаете должен содержать условия оплаты либо в рупиях, либо в долларах. Сбербанк может предоставить готовую формулировку, просто копируем — вставляем
- Курс конвертации схож с курсом Индийскиго ЦБ. Как мне объяснили в Сбере, курсы в Индии — интересная штука, вы можете узнать лишь курс, который был 8 дней назад, данные за прошедшую неделю не доступны. Какая-то странная тема, но как мне объяснили, перед отправлением платежа, вам и вашему контрагенту сообщат курс, по которому будет проходить обмен. Также вы можете спросить напрямую в сбербанке, когда у вас будет открыт счёт.
- Ваш партнёр отправляет вам рупии (если контракт в долларах, то предварительно он поменяет доллары в рупии), а вам на счёт зачисляются уже рубли, поэтому вам не нужен отдельный счёт в рупиях.
- В обратную сторону всё работает точно также, вы можете отправлять рубли, а контрагент получит рупии.
- Комиссия — 0.15% за перевод ($1.5 за каждую тысячу долларов), но не менее $10
- Платёж должен дойти в течении 2 дней
- На самом деле я узнал об этом способе от поддержки Точки. Не обязательно открывать счёт именно в Сбере, вы можете использовать свой счёт в Точке для проведения платежей с Индией по описанной схеме.
Открытие ИП и счёта за границей
Открытие ИП и счёта за границей — это, наверно, последнее, на что я решусь, а если решусь то:

- не хотелось бы разбираться с тем как правильно платить налоги в чужой стране и на чужом языке вести бухгалтерию
- в случае открытия счёта за границей встаёт вопрос об уведомлении нашей налоговой, и по этому поводу у меня есть хороший мемё
Если всё-таки до этого дойдёт, я рассматривал для себя Армению, только потому, что я могу делегировать ведение бухгалтерии Кнопке. Стоит это удовольствие 5 000р в месяц или 60 000р в год. Не очень дёшево, для сравнения, я плачу примерно 6 000р в год за бухгалтерию в Точке, в 10 раз меньше!
- инструкция по открытию ИП в Армении здесь,
- и описание налогов здесь.
По моим подсчётам ведение ИП в Армении выглядит гораздо менее выгодно, чем ведение ИП в России, на каком-нибудь патенте:
- Открытие счёта — 1000 драм ≈ 195 рублей
- Ведение счёта — 4800 драм в год ≈ 935 рублей
- Дистанционное ведение счёта — 6 000 драм в месяц ≈ 1170 рублей, 14 040р в год
Итого в год: 15 170р
Налоги
- 5% с оборота
- Соц. взносы — 10 000 драм в месяц (аналог страховых взносов) ≈ 1950 рублей (23 400 в год)
- Гербовый сбор ≈ 18 000 — 120 000 драм в зависимости от оборота в год. Возьмём верхнюю границу 120 000 драм ≈ 23 380 рублей в год.
Итого в год: 5% от оборота + 46 780р
А теперь суммируем всё:
60 000р — бухгалтерия
46 780 + 5% от оборота — налоги
Получаем: 121 950р + 5% от оборота.
Выглядит совсем грустно, и добавить нечего, ну разве что вам дадут карту (VISA или MASTER CARD), которой вы сможете платить везде, кроме России. Но это сомнительная выгода за такую цену, проще получить карту Union Pay в России.
Также привлекательно выглядит Грузия, с её налогом в 1%, но тут нужно искать бухгалтера или самому разбираться, как правильно вести бухгалтерию. Если у вас есть инструкция или проверенная онлайн-бухгалтерия для Грузии, буду рад, если напишите в комментариях.
Криптовалюта
Честно говоря, я пока не рассматриваю криптовалюту для получения переводов, потому что я динозавр и не особо в этом разбираюсь. К тому же меня смущает, что криптовалюта считается имуществом в РФ, и к тому же с этого дохода нужно как-то платить налоги.
Но если вам инетересна крипта, то на VC есть неплохая статья от BitBanker “Как получить деньги из-за границы в 2023 году”, там описываются основные моменты:
- Как открыть криптокошелёк
- Пара способов получения переводов
- А главное — как платить налоги с дохода в крипте
Выводы
Как я отметил, сейчас я пользуюсь счётом в Модуле, но если вдруг он тоже отвалится, я буду пробовать способы в следующем порядке:
- Райф (если начнёт, снова открывать счета для новых клиентов)
- Расчёт с Индией через Модуль Банк в Рупиях (напоминаю, платежи я получаю от компании зарегистрированной в Индии)
- Расчёт с Индией через Сбербанк
- Расчёт в Точке или Тинькофф через компании посредники
- Достало оно меня, ищу работу в России
Будет классно, если расскажете, как вы вышли из этой непростой ситуации, поделитесь своими способами получения переводов и опишите опыт их использования в комментариях.
Если нашли что-то интересное для себя, буду рад, если подпишитесь на мой телеграмм канал о разработке.
Ещё по теме
- Как получить деньги из-за границы в 2023 году (и не платить $200)
- Перекатываемся в Райффайзен из Тинькофф…
- Юань. Что нам нужно про него знать?
История международных денежных переводов — от SWIFT до криптовалют
Буквально недавно только ленивый не обсуждал тему отключения российских банков от SWIFT. Причём основной посыл публикаций в интернет-изданиях: особо ничего для простых граждан не изменится, Россия ко всему готова, и всё это больше развлечение для политиков. Да и вообще надо, мол, побольше производить самим и поменьше покупать у других.
Это замечательно. Но мы считаем, что в России от этого хорошо не будет никому. В особенности простым гражданам. И пока банки не спешат с пояснением хоть бы даже тут, на Хабре, где свои корпблоги ведут пять крупных игроков этого рынка, мы расскажем обо всём по порядку: посмотрим, как работает система SWIFT, когда она появилась и какие есть альтернативы в мире. А дальше объясним, к чему на самом деле приведёт отключение от неё.
Зачем нужна система переводов и как работает SWIFT
Начнем с того, что разберемся в целом: как устроена система движения безналичных денег. Пойдем от простого к сложному, на трех примерах — это важно для понимания, как работает SWIFT. Сразу оговоримся, что схема очень упрощенная. Если вы хорошо знакомы с системой переводов денег, то смело пропускайте этот раздел.
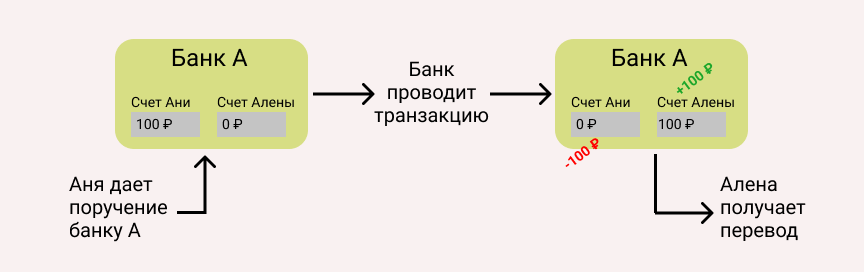
Пример 1. Перевод в одном банке
Предположим, что Аня хочет передать Алёне 100 ₽. Для этого у девушек должны быть открыты расчётные счета в одном банке, и на счёте Ани должно лежать не меньше 100 ₽.
На самом деле банк и Аня не знают, где конкретно находятся деньги Ани — они не хранятся в каком-то ящике с надписью «Аня». Банк постоянно что-то делает с деньгами своих клиентов: вкладывает их в акции, выдаёт другим клиентам в виде кредитов и т.д. Но у банка есть запись, что 100 ₽ из общей суммы — это Ани.
Когда Аня решает перевести деньги Алёне, она даёт банку поручение: уменьшить сумму на своём расчётном счёте на 100 ₽ и увеличить сумму на счёте Алёны. Банк корректирует две цифры в своих записях, и вуаля — у Ани на 100 ₽ меньше, а у Алёны на 100 ₽ больше. Хотя деньги никто никуда не перекладывал — общее количество денег в банке не изменилось.
Пример 2. Перевод между банками
А если расчётный счёт Ани в одном банке, а Алёны — в другом? Чтобы перевести деньги по предыдущей схеме, Ане нужно было открыть расчётный счёт в банке Алёны. Но это неудобно и непрактично. Поэтому нужна система взаимодействия между двумя банками.
Если расчётный счёт Ани уменьшается на 100 ₽ в банке А, то теперь этот банк должен сообщить банку Б, чтобы те увеличили на 100 ₽ запись в расчётном счёте Алёны. Но с чего вдруг банку Б на это соглашаться — просто стать должным больше денег своему клиенту? Ещё раз — денег в банке физически в момент перевода не прибавилось, изменилась только запись.
Чтобы решить это затруднение, банк А должен открыть счёт в банке Б, а банк Б — в банке А. Банки смогут проводить взаиморасчёты, при этом общая сумма на счетах обоих банков останется неизменной при переводах.

Когда один банк открывает счёт в другом банке, то такой счёт называется корреспондентским. Банк А называется респондентом, а банк Б — корреспондентом. По сути, банк А является клиентом банка Б. А баланс на корреспондентском счёте говорит о том, насколько банк может обеспечить выплаты и переводы по поручениям своих клиентов. Это удобно, если банки А и Б постоянно сотрудничают друг с другом, у них тесные связи.
Счёт, который открыл наш банк-респондент в другом банке-корреспонденте, называется ностро(ит. nostro — «наш»).
Счёт, который открыл банк-корреспондент в нашем банке, называется лоро(ит. loro — «их»).
Проблема появляется, когда клиентам банка А нужно переводить деньги в десятки и сотни других банков. В этом случае каждый банк должен был бы открыть счёта во всех других банках, и держать какую-то сумму денег для обеспечения всех выплат и переводов (банковской ликвидности). Это очень неудобно и замораживает много денег банков, которые они могли выдавать в виде кредитов или оборачивать на бирже.
Всё решается, если есть промежуточное звено — крупная кредитная организация, в которой все другие банки имеют корреспондентские счета и производят взаиморасчёты. И такая организация в России есть — она называется Центральным банком (ЦБ). Более того, любой банк и все его филиалы обязаны иметь корреспондентские счета в ЦБ. Это делает ЦБ главным центром межбанковских переводов и обеспечивает ликвидность остальных банков в России. Для всех риски минимальны — например, что на счету банка А вдруг не окажется денег для перевода клиенту банка Б.
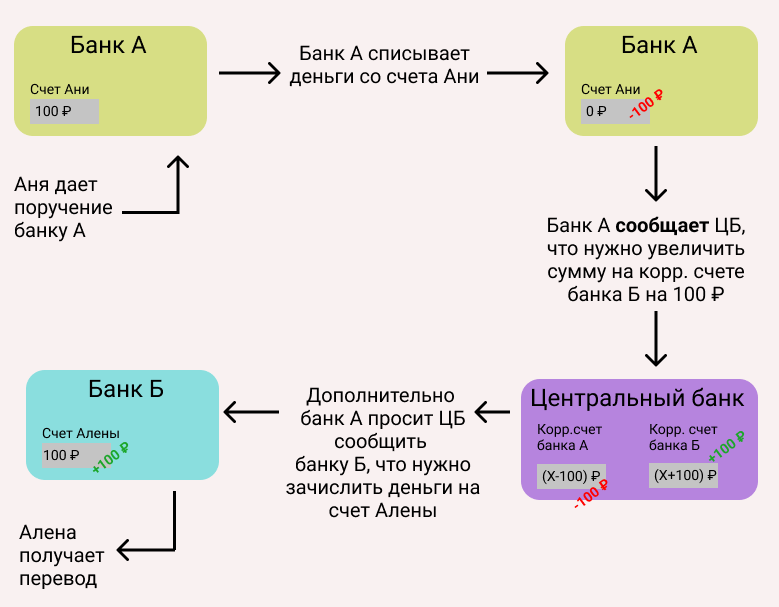
Это очень упрощённая схема, и в реальности есть много нюансов. Например, ЦБ не «гоняет» деньги из одного банка при каждом переводе, а только фиксирует разницу между записями в системе за определенный период. Это называется системой отложенных нетто-расчётов (СОНР) — банкам не нужно держать много денег на счетах, а только иногда переводить друг другу разницу на корреспондентские счета.
ЦБ централизованно отслеживает все переводы в режиме Real-Time Gross Settlement System (RTGS) — то есть транзакции проводятся мгновенно, в реальном времени. Например, хорошо всем знакомая Система быстрых платежей (СБП) — это как раз часть RTGS системы. Это не какая-то экзотика — RTGS внедрён в большинстве Центральных банков развитых стран.Более подробно можно почитать на сайте ЦБ.
Но всё-таки, при чём тут SWIFT?
Пример 3. Перевод между российским и зарубежным банками
Представим теперь, что Аня должна перевести деньги Монике, которая живёт в США. Тут появляются сложности. Например, в США другая система движения денег и другая валюта — доллары, а не рубли. Чтобы пересылать деньги между банком А в России и банком Б в Америке, есть два варианта:
- У банков должны быть открыты корреспондентские счета друг у друга, и все условия перевода денег согласованы. Проблема в том, что тогда десятки тысяч банков в разных государствах должны открывать друг у друга счета в валюте этих стран;
- Есть некая общая организация (как Центральный банк из предыдущего примера), которая связывает банки из разных стран мира. Банк А передает сообщение этой организации о переводе, а та передает сообщение банку Б. Дальше все точно так же — на одном корр.счете деньги списали, на другом корр.счете деньги зачислили.
Главное отличие от Центрального банка в рассмотренной выше схеме в том, что SWIFT только передаёт закодированное сообщение. Он не обеспечивает ликвидность счетов, не думает о законодательстве конкретной страны и не подчиняется отдельным правительствам (по факту, он подчиняется Евросоюзу, как и любое юридическое лицо на их территории — прим.автора).
SWIFT — название не только организации, но и всей системы передачи межбанковских сообщений. Самая распространённая и уважаемая в мире, поэтому все участники ей доверяют. Если SWIFT говорит, что банк А готов переслать деньги на счёт банка Б, то у банка Б нет повода беспокоиться. Банк Б тут же принимает платёж и зачисляет деньги на корр.счёт получателя, хотя по факту деньги могут идти несколько дней. Своеобразный краткосрочный беспроцентный кредит, который выдаётся мгновенно и без проверок.
Преимущества SWIFT:
- Деньги приходят за 15 минут — для срочных переводов даже за 1-2 минуты;
- Нет ограничений по сумме перевода. Никаких, потому что система только передаёт сообщение;
- Переводы не привязаны к финансовым системам и валютам. Можно легко передать деньги в Куала-Лумпур;
- Комиссия за перевод относительно небольшая. Для больших сумм перевода между организациями она вообще становится копеечной.
Платёжные системы — это всем известные Visa, MasterCard, American Express, UnionPay, PayPal и другие. И через них как раз проходят переводы между, например, физическими лицами. А SWIFT чаще используется для обеспечения платежей между организациями. Например, банк Германии платит банку Газпрома 100 млн $ за газ. Через систему SWIFT зачисление денег пройдёт быстро, дешёво и надёжно. Без SWIFT — долго и с большим риском ошибки. А в случае серьёзных сделок цена ошибки очень высока.

Важное замечание: рассматривать саму структуру сообщения и методы кодирования SWIFT в рамках данной статьи мы не будем.
Когда и почему появился SWIFT
Идеально, чтобы межбанковские переводы проводились как можно быстрее и при этом совершалось как можно меньше ошибок. В этом случае компании быстрее заключают сделки — бизнес развивается быстрее, экономика стран растёт большими темпами.
Особенно это стало важно после Второй мировой войны. Нужно было поднимать Европу из руин, и США предложили план Маршалла по восстановлению европейской экономики. Количество международных сделок начало расти в геометрической прогрессии, и скорость передачи сообщений стала критически важной.
Сразу после войны одним из лучших средств обмена межбанковских сообщений был телеграф. Телеграфные сообщения были дешевле телефонной связи, поскольку отправитель платил за количество символов. Сообщения передавались в закодированном виде, и количество символом было примерно одинаковым для типовых платёжных уведомлений, вне зависимости от суммы перевода.

Модель Telex Teletype 32 — передаёт сообщение через 5-ти битный код Бодо, а для связи с конкретным абонентом используется дисковый набор, как в телефоне
Ещё телеграфная связь была намного быстрее, чем почтовые отправления, и распространена везде. Со второй половины XIX века телеграфные провода стали протягивать по всему миру — и даже моря или горы не были помехой. Например, американская компания Western Union уже в 1876 году осуществила по стране 37 тыс. переводов на сумму 2,6 млн $ (почти 56 млн $ в современном эквиваленте). К 1891 году телеграфная сеть проходила почти по всем континентам.
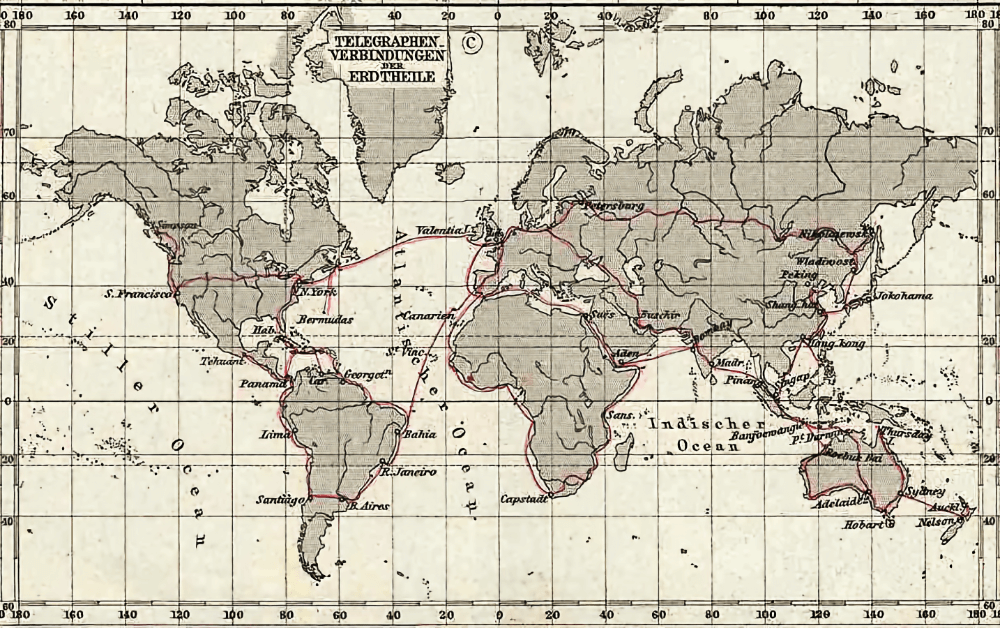
Телеграфная линия в 1891 году
Спустя всего 30 лет, в 1920-х годах появилась уже глобальная телеграфная сеть «Телекс», которая объединила 600 тыс. абонентов в 100 странах мира. В 1930-х годах сеть «Телекс» была признана всем международным сообществом, а платёжные поручения, которые передавались по этой сети — документами с юридической силой, обязательными к исполнению.
Однако к 1960-м годам объём финансовых сообщений стал настолько огромным, что телеграфная сеть уже не справлялась с задачей. Нагрузка на операторов телетайпов возросла — появились банальные ошибки при передаче. А обработка всех финансовых сообщений ручными методами и согласование юридических особенностей разных банковских систем стало серьёзным тормозом. И банкиры, которые терпели убытки, приняли решение создать единую сеть обмена информацией, в которой учитывались бы правила всех финансовых систем. Для реализации решили использовать самое передовое достижение на тот момент — ЭВМ.
Крупные банки Америки и Европы несколько раз собирались и обсуждали будущую систему. Работа над ней началась в 1968 году, а в 1972 году был готов официальный проект и проведены экономические расчёты по рентабельности предприятия.
В 1973 году в Брюсселе, столице Бельгии, при участии 239 банков из 15 стран мира появилась система обмена межбанковскими сообщениями — SWIFT. Только спустя 4 года систему смогли официально запустить, и 19 октября 1977 года первое закодированное сообщение передал лично принц Бельгии, Альберт. За первый год через систему прошло свыше 10 млн сообщений. В конце этого же года число банков, которые присоединились к SWIFT, возросло до 586.
В 1989 году к системе присоединился и СССР — точнее, «Внешэкономбанк». В 1995 году появилось отдельное юридическое лицо — компания «РОССВИФТ», которая существует до сих пор. Она обеспечивает консультацию и техническую поддержку всех российских пользователей SWIFT. В 2021 году к SWIFT в России подключено свыше 400 банков — по числу пользователей мы идём на втором месте в мире после США. А всего в мире к системе подключено 11 000 финансовых организаций, которые ежедневно проводят свыше 15 млн сообщений в день.
Альтернативные системы межбанковских переводов
По сути, SWIFT — это монополист на международном рынке. И с учётом того, насколько много импорта покупает Россия, массовое отключение всей российской банковской системы от SWIFT могло бы стать большой проблемой. К середине 2010-х годов 80% даже внутрироссийских переводов проводилось через SWIFT. Однако после 2014 года и санкций из-за присоединения Крыма руководство страны поняло, что отключение от SWIFT — реальность, к которой нужно подготовиться. Одновременно крымские события стали сигналом и для финансовых институтов других стран.
В 2015 году Россия начала разрабатывать СПФС — Систему передачи финансовых сообщений. По технической реализации эта система должна была стать полноценной альтернативой SWIFT. Через неё можно:
- передавать и контролировать получение сообщений в кодировке SWIFT;
- передавать сообщения в других форматах и кодировках, которые пользователи системы сами могут разработать;
- настроить список своих контрагентов и типов принимаемых от них сообщений;
- передавать финансовые сообщения в международном формате ISO 20022.
На конец 2021 года к СПФС подключены 338 банков. В основном все банки — отечественные, но ещё есть все белорусские банки, банк Кубы и несколько банков Киргизии, Казахстана, Таджикистана, Армении, Южной Осетии и Азербайджана. Банки других государств пока не спешат присоединяться к системе, чтобы вести торговлю с Россией на случай отключения от SWIFT.
Внедрили СПФС вовремя: на начало 2022 года доля внутрироссийских переводов через SWIFT снизилась с 80% до 20%. Центральный банк стремится к тому, чтобы все внутренние переводы проходили через СПФС и подобные отечественные системы. И прямо сейчас отключение от SWIFT не приведёт к коллапсу внутренних платежей.
Россия — не первая страна, которая создала свою собственную систему межбанковских сообщений, опасаясь отключения от SWIFT. В мире есть два наиболее показательных примера: китайская система CIPS и иранская INSTEX.
CIPS — Система трансграничных межбанковских платежей — появилась в Китае в 2015 году. Сам Китай живёт под санкциями с 1989 года, и лучше других понимает, что такой крупной экономике нужна независимость. Основная валюта переводов, разумеется, юани. За 2021 год через систему прошло 80 трлн юаней (порядка 12,68 трлн $). На январь 2022 года к системе подключено 1280 организаций из 103 стран мира. Это больше, чем у СПФС, поскольку торговый оборот с Китаем для большинства стран всё-таки выше, чем с Россией.
INSTEX — Инструмент поддержки торговых бирж — стал классическим примером ответа на западные санкции. По сути, именно с отключения Ирана от SWIFT в 2012 году из-за ядерной программы начались разговоры о последствиях таких санкций. Отключение сильно ударило по Ирану, поскольку его экономика очень зависела от экспорта углеводородов. В результате среднегодовая инфляция с 2012 по 2015 год в Иране составила 23%, а ВВП упал на 215 млрд $ — почти в 2 раза. Порядка 67% предприятий оказалось на грани банкротства.
Систему INSTEX создали в 2019 году во Франции при инициативе главных европейских государств, чтобы можно было хоть как-то торговать с Ираном, не боясь нарушить санкции США. Система работает по принципу взаимозачётов: например, Иран в течение года поставляет товары Европе, и наоборот — получает товары от неё. В конце года все проверяют торговый баланс. Кто кому остался должен, оплачивает разницу в деньгах через промежуточные банки. Все это нужно, что совершать меньше транзакций, — тогда ниже шансы нарушить санкции США.
В 2021 году экономика Ирана продолжает снижаться, но намного медленнее — всего 5,5% за год. За это время в стране появились альтернативы многим западным продуктам: Google Pay, Aliexpress и даже Facebook. Поэтому можно сказать, что использование INSTEX помогло Ирану не упасть слишком глубоко.
Но не только это помогло, потому что Иран параллельно торговал нефтью в обход санкций. Как им это удалось, если всё корсчёта Центрального банка страны были заморожены, а торговля в валюте невозможна? Очень просто — Иран начал производить расчёты с поставщиками в криптовалюте.
Сначала ЦБ Ирана пытался запретить майнинг, но в июле 2018 года официально легализовал его с небольшой оговоркой — всю намайненную криптовалюту нужно продавать в Центробанк. Именно ей государство расплачивается за импорт.
Майнером в Иране может стать любой желающий — ему выдают лицензию и предоставляют скидку на электроэнергию и оборудование, помогают оборудовать ферму. В результате таких благоприятных условий объём майнинга в Иране вырос до 4,5% от общего объёма майнинга биткоина в мире. По прогнозам экспертов, это будет приносить стране годовой доход порядка 1 млрд $.
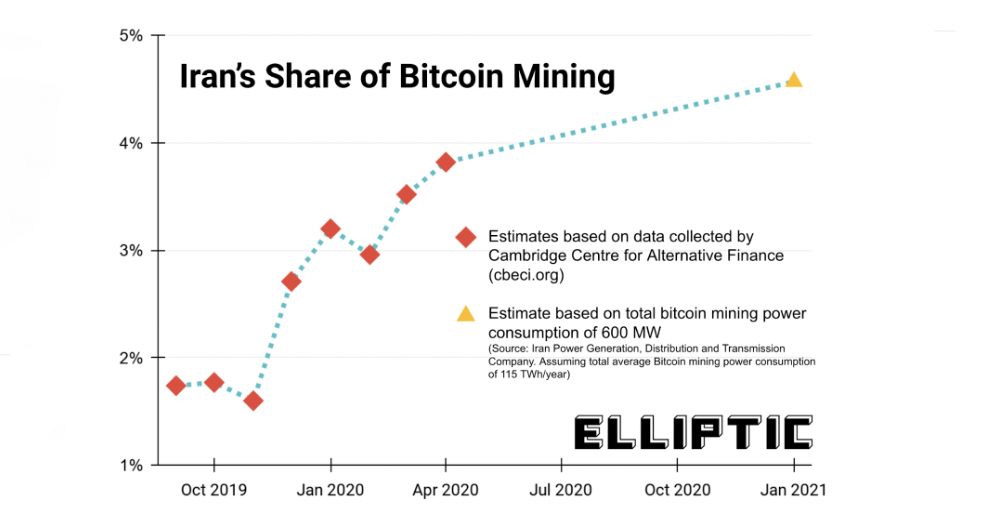
График роста майнинга биткоина в Иране, в процентах от всего объёма мирового майнинга
Для многих официальное использование Ираном криптовалюты показало, насколько это эффективный метод борьбы с любыми экономическими санкциями. Потому что отключение банков страны от SWIFT или заморозка их корсчётов никак не помешает намайнить нужное количество криптовалюты. А затем расплачиваться ей с любым поставщиком, который просто хочет вести бизнес с государством, несмотря на внешние ограничения.
Так что в итоге будет из-за отключения России от SWIFT
По сути SWIFT — это организация, которая обеспечивает только передачу сообщений. Глобальный мессенджер для обмена информацией между банками. SWIFT не может заморозить деньги или как-то по-другому повлиять на банковскую систему России.
Физические и юридические лица в России как переводили деньги внутри страны, так и будут. А обмениваться финансовыми сообщениями с зарубежными компаниями можно будет и другими способами. Например, старым-добрым телетайпом, факсом или даже электронной почтой. Просто вместо нескольких минут, время платежей растянется на дни или даже недели — никто не будет закрывать сделку, пока приход денег не подтвердится. А сейчас, из-за санкций, корсчёта российских банков массово блокируются — это ещё увеличит время переводов.
Зафиксируем главную мысль: для внутрироссийских переводов отключение от SWIFT действительно не проблема. СПФС работает, всё хорошо.
Но в самом начале статьи мы писали, что отключение от SWIFT обязательно повлияет на обычных граждан. Почему же мы так думаем и сами себе противоречим? Давайте разберёмся на примерах, чтобы стало понятнее.
Пример 1. Со счёта на счёт физлиц в России
Аня хочет перевести Алёне 100 ₽ на карту для покупки букета цветов. Всё хорошо — в России есть Система быстрых платежей (СБП), и Алёна быстро получит свои 100 ₽ и купит букет. Неважно, используют девушки карты МИР, Visa или Mastercard — сами переводы обрабатываются Национальной системой платёжных карт (НСПК). Короче, проблем нет.
Пример 2. Со счёта на счёт юрлиц в России
Допустим, что Аня ещё и директор российской фирмы А, которая производит приборы для пищевой промышленности. А вот Алёна — директор российской фирмы Б, которая делает корпуса для таких приборов. Фирме А как раз нужны корпуса. Тоже никаких проблем — фирма А переводит деньги фирме Б через Систему передачи финансовых сообщений (СПФС). Тут тоже проблем нет — всё быстро и надёжно.
Пример 3. Со счёта юрлица в России на счёт юрлица зарубежом
Но затем фирме А нужны микропроцессоры для приборов, а в России их не производят. И Аня обращается к Монике из фирмы PENDOS Inc., в США. И если отечественный банк, который обслуживает фирму А, отключён от международной системы SWIFT, то данные о переводе он не сможет отправить зарубежным банкам простым способом. СПФС не поможет — к нему не подключились зарубежные банки.
В результате Моника не отгружает микропроцессоры, пока не увидит поступление денег. Предположим, что через 10 дней (в лучшем случае) отгрузка процессоров начнётся. Рассматривать логистические проблемы из-за санкций не будем.
Последствия
За это время производство фирмы А в России простаивает. Приборы не отгружаются заказчикам, деньги не поступают на счета — Ане нечем платить аренду и зарплату. Она берёт кредиты под огромные проценты, увольняет часть сотрудников и повышает цены на продукцию, чтобы компенсировать эти потери. И также делают другие производители приборов, которым тоже нужны американские процессоры.
Сами приборы нужны пищевым заводам, которые производят хлеб, сметану или молоко. Без приборов заводы не могут работать и выпускать продукты. Цепочка поставки в продовольственные магазины нарушается — а любые издержки бизнес всегда старается перекладывать на клиента. Цены на молоко и хлеб начинают расти, появляется дефицит.
На самих пищевых предприятиях тоже сокращают сотрудников и берут кредиты под грабительские проценты. Люди теряют рабочие места, отрасль страдает.
А теперь умножьте масштабы отношений «Фирма А — фирма Б» на тысячи предприятий, которые прямо сейчас зависят от уникальных технологий. И получите инфляцию и снижение покупательной способности населения только из-за того, что отгрузка проходит слишком долго.
Но всё это ерунда в сравнении с проблемами оплаты, например, для главных российских экспортных товаров: нефти, газа или пшеницы. С одной стороны, в страну валюта поступает с задержками — государство не может выполнить долговых обязательств, оплатить расчёты — курс рубля растёт со всеми вытекающими последствиями. С другой стороны, зарубежные клиенты не получают важнейший ресурс для отопления или транспорта — их экономика также страдает. В мире происходит энергетический и продовольственный кризис — и всё это мы тоже неизбежно ощущаем.
Эпилог
И в этот момент Аня опять пересылает 100 ₽ Алёне на букет цветов. Деньги приходят быстро, проблем нет — до SWIFT нам нет дела, СБП работает как надо. Вот только купить букет Алёна за эти 100 ₽ уже не может — только упаковочную бумагу. И то со скидкой. Занавес.
Примечание автора: мы не говорим, что отключение от SWIFT — это самое страшное для России в текущей ситуации. Задержки в несколько недель, конечно, не так страшны по сравнению с полным прекращением работы с западными промышленными компаниями из-за санкций. И когда нужно с нуля придумать технологию, которую за рубежом разрабатывали десятилетиями — это действительно серьёзный вызов для российской экономики. И речь сейчас не о баночках Pepsi или столах из ИКЕА, а о реально уникальных и важных технологиях. Посмотрим, как все мы с этим справимся.
Ну а пока финансовые организации ломают голову над импортозамещением, мы продолжаем делать Telegram-бота Get Me It для анонимного и быстрого налаживания контакта между вами и работой мечты. Настраивайте фильтры в боте и получайте самые релевантные предложения под ваши запросы.
Следуйте за белым кроликом, кликнув на картинку ниже��