Как ставка ЦБ влияет на доходность облигаций?
Объясните подробно, пожалуйста, как влияет процентная ставка ФРС, ЦБ на доходность по облигациям и почему?
И второй вопрос: чем обусловлен рост облигаций российских компаний в последние годы?
Ключевая ставка определяет процент, под который коммерческие банки могут получить деньги в кредит от ЦБ. Разберем, как это влияет на ставки по вкладам и доходность облигаций.
Если упрощенно: коммерческий банк берет деньги под низкий процент, а выдает в качестве кредитов под более высокий — он зарабатывает на этом. Взять деньги банк может у ЦБ или вкладчиков. За кредит от ЦБ банку нужно заплатить только проценты. А вот деньги вкладчиков требуют уплаты процентов, страховки и расходов на обслуживание клиентов. Поэтому ставка по вкладам ниже ключевой: банк закладывает дополнительные расходы — иначе ему будет невыгодно привлекать деньги частных лиц.
Чтобы привлечь инвесторов, эмитенты облигаций устанавливают купонную доходность выше ставок по вкладам: чтобы инвестировать в облигации клиенту было выгодней, чем открывать вклад. Когда банки меняют ставки по вкладам, доходность облигаций тоже меняется.
Эта статья могла быть у вас в почте
Подпишитесь на Инвестник — рассылку для инвесторов, и получайте письмо с главными новостями каждый понедельник
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Что происходит при изменении ключевой ставки
ЦБ регулярно пересматривает ключевую ставку. Сейчас ключевая ставка в России — 7,25%. Средняя ставка по вкладам немного ниже — 7,05%. Средняя доходность ОФЗ — около 7,25%.
Представим, что ЦБ повысит ключевую ставку до 10% — банкам будет дороже брать кредиты у ЦБ. Тогда банки смогут поднять проценты по вкладам, чтобы привлечь больше вкладчиков. Средняя ставка по депозитам приблизится к ключевой. Эмитентам облигаций придется повысить купоны по новым бумагам, чтобы выдерживать конкуренцию с вкладами. В итоге доходность новых облигаций будет в районе ключевой ставки.
Но в действующих облигациях сумму купонов изменить не получится. Есть другой способ повысить доходность: снизить стоимость самих облигаций. Тогда при меньших вложениях инвесторы будут получать такой же купон. Поэтому цена уже выпущенных облигаций падает — а их доходность растет.
И наоборот: если ключевая ставка снизится, то доходность облигаций уменьшится. То есть доходность облигаций напрямую зависит от ставки ЦБ. Это одинаково справедливо для всех стран.
Почему российские облигации дорожали до 2018 года
С 2015 года ЦБ снижал ключевую ставку после повышения в декабре 2014 года. Эмитенты уменьшали купоны по новым облигациям. Инвесторам было выгоднее покупать уже выпущенные бумаги с высоким купоном, чем новые с пониженным. Поэтому облигации дорожали в это время — их реальная доходность снижалась до уровня новых. Как только ЦБ перестал снижать ключевую ставку, рост цен прекратился.
Как обезопасить себя от изменения ключевой ставки
Никто не знает, что будет с ключевой ставкой дальше. Для защиты от ее изменения подходят ОФЗ-ПК — облигации с плавающим купоном. Их доходность привязана к ставке ЦБ. Еще можно добавить в портфель акции. Они не так сильно зависят от ставок в экономике.
Как работает диверсификация, можно почитать в наших статьях:
- Много яиц, много корзин. Как работают биржевые фонды
- Есть ли какая-то базовая модель для диверсификации инвестиций?
- Как диверсифицировать валютную часть портфеля
Если у вас есть вопрос о личных финансах, правах и законах, здоровье или образовании, пишите. На самые интересные вопросы ответят эксперты журнала.
Задать вопрос
Цитата
«Поэтому ставка по вкладам ниже ключевой: банк закладывает дополнительные расходы — иначе ему будет невыгодно привлекать деньги частных лиц.»
Факты доказывают обратное, в 2013 году ставка ЦБ 5,5%, а банковские вклады были около 10%. В 2015 ставка ЦБ 17%, а банковские вклады были около 20%. Очевидно, что причина делать ставку по депозиту ниже ключевой в другом.
Oxana, соглашусь с Вами.
Совершенно верно, ставка по вкладам физических лиц зависит не только от ключевой ставки, но и от спроса на деньги, от потребности банков в деньгах.
В 2013-м году был высокий спрос со стороны заёмщиков на кредитование. Банкам нужно было привлекать средства для выдачи кредитов. Доступ к финансированию был не такой широкий, как сейчас.
Одним из основных средств финансирования банков были деньги вкладчиков. Банки конкурировали между собою и боролись за деньги физических лиц. Поэтому повышали ставки.
Да и на кредиты был высокий спрос — заёмщики были готовы брать деньги под высокий процент.
В 2015-м многие клиенты (в том числе юридические лица) выводили (забирали) свои средства со счетов, чтобы успеть купить товары из старых партий, оборудование и прочее по ещё не возросшим ценам (по закупочной цене докризисного курса валюты).
Многим банкам нужны были деньги, чтобы закрыть «дыры» в балансе.
Некоторые банки откровенно мошеннически собирали деньги, чтобы вывести их в карман банкира (бенефициарного владельца).
На фоне этого остальные банки были вынуждены поднимать ставки, чтобы их клиенты не забирали уже существующие вклады из своего банка и не несли в другой.
Массовым явлением стало, когда вкладчик закрывал старый вклад с низкой ставкой и в этом же банке открывал новый влад.
Доступ к иным способам финансирования в это время был ограничен — в связи с санкциями многие иные способы стали высокорискованными.
К 2020-му (сейчас) экономика в стране подстроилась, Банк России (ЦБ РФ) научился контролировать доступ банков к финансированию. C банковского рынка ушли многие проблемные банки. Средства физических лиц в финансировании банков занимают уже не столь существенную долю. Спрос на банковское кредитование не так велик, ставки кредитования тоже снижаются. Получили широкое распространение иные формы заимствования и инструменты финансирования. Поэтому ставки по депозитам стремятся к ключевой ставке.
Oxana, Я тоже не согласен с тем, что банки всегда устанавливают ставку по вкладам ниже ключевой ставки. ЦБ — кредитор последней инстанции. Банки обращаются в ЦБ за деньгами. Но, говоря образно, брать у ЦБ — то же самое, что одалживать у родителей, когда тебе за 30. Можно, но только в крайнем случае. Поэтому важнее не ключевая ставка, а потребность банков в деньгах. Когда бизнес и люди берут много займов — повышается потребность в деньгах и ставки по вкладам растут. Когда в экономике охлаждение — банки снижают ставки и это более важный фактор, чем ключевая ставка сама по себе.
ОФЗ-ПК есть в Т-Инвестициях на тарифе Трейдер?
Комментарий удален пользователем
ФРС США подняла ставку до 1,5–1,75% годовых. Что ждет рынки
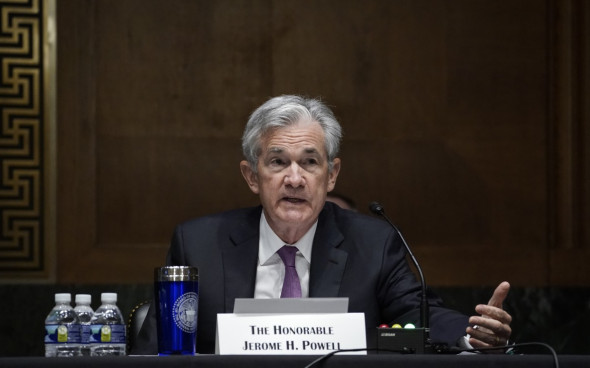
Федеральная резервная система (ФРС), выполняющая функции центрального банка США, повысила ключевую ставку на 75 базисных пунктов впервые с 1994 года. По итогам двухдневного заседания, которое прошло 14–15 июня, Федрезерв решил увеличить процентную ставку по федеральным кредитным средствам (federal funds rate) до 1,5–1,75% годовых. Об этом говорится в пресс-релизе Федерального комитета по открытым рынкам (FOMC). С 1 июня Федрезерев продает казначейские облигации на сумму $30 млрд и ипотечные — на $17,5 млрд в месяц. В сентябре объем продаж будет увеличен — до $60 млрд для казначейских и $35 млрд для ипотечных бумаг.
ФРС запустила программу выкупа активов QE (quantitative easing — «количественное смягчение») в начале пандемии — в марте 2020 года. Одновременно была снижена ключевая ставка до 0–0,25%. Эти действия обеспечивали приток ликвидности на рынок.
- индекс Dow Jones растет на 0,96%, до 30 657,62 пункта;
- индекс S&P 500 растет на 1,39%, до 3 787,54 пункта;
- индекс NASDAQ Composite растет на 2,21%, до 11 067,19 пункта.
В FOMC считают, что дальнейшее увеличение ставки «будет уместным», чтобы поддержать максимальную занятость населения и достичь инфляции на уровне 2%. В комитете отметили, что ФРС продолжит сокращать свои запасы казначейских и ипотечных ценных бумаг .
«Общая экономическая активность, по-видимому, восстановилась после некоторого снижения в первом квартале. В последние месяцы наблюдается значительный рост числа рабочих мест, а уровень безработицы остается низким. Инфляция остается высокой, отражая дисбаланс спроса и предложения, связанный с пандемией, более высокими ценами на энергоносители и более широким ценовым давлением», — говорится в релизе.
В ходе пресс-конференции председатель ФРС Джером Пауэлл заявил, что повышение ставки на 75 б.п. на последнем заседании — правильное решение. По его словам, инфляция «неприятно удивила», оказавшись выше ожиданий, поэтому ФРС не стала ждать следующего заседания, чтобы значительно повысить ставку. На июльском заседании ФРС будет рассматривать вариант повышения ставки на 50 б.п. или на 75 б.п., но это зависит от макроэкономических показателей. Пауэлл заявил, что регулятор будет следить за данными, состоянием экономики и будет стараться снизить инфляцию до 2%.
В ФРС ожидают, что ставка будет 3,4% к концу 2022 года, 3,8% к концу 2023 года и 3,4% к концу 2024 года, согласно медианному прогнозу.
При принятии решения по монетарной политике ФРС ориентируется на макроэкономические индикаторы. В мае уровень безработицы в США составлял 3,6% третий месяц подряд, а число безработных практически не изменилось и составило 6 млн человек, свидетельствуют данные Министерства труда страны. Эти показатели мало отличаются от значений в феврале 2020 года перед началом пандемии, когда уровень безработицы составлял 3,5%. Это говорит в пользу ужесточения монетарной политики.
При этом годовая инфляция в США в мае выросла на 8,6% в годовом выражении, хотя аналитики прогнозировали 8,3%. Это максимальные темпы роста с декабря 1981 года. Базовая инфляция, то есть без учета роста цен на продукты и энергоносители, составила 6%. Эксперты прогнозировали, что она замедлится до 5,9%.
Рынки ждали резкого повышения процентных ставок. Последний раз ФРС повышала ставки сразу на 75 базисных пунктов в ноябре 1994 года. Инструмент FedWatch от CME Group по состоянию на 15 июня показывал 95,6% вероятность роста ставки на 75 б.п. FedWatch основывает прогнозы на фьючерсах на ключевую процентную ставку.
Экономисты Goldman Sachs прогнозировали последовательное повышение ставок на 75 б.п. в июне и июле, затем повышение на 50 б.п. в сентябре и на 25 б.п. — в ноябре и декабре. В результате ставка по федеральным фондам будет находиться в диапазоне 3,25–3,5% к концу 2022 года, полагают эксперты.
Экономисты повысили свои прогнозы повышения ставки после того, как в статье The Wall Street Journal появилось сообщение, что чиновники ФРС рассмотрят вопрос о повышении ставки на 75 б.п.
Готовы ли рынки к повышению ставки на 75 б.п.
Этот сценарий уже заложен в ценах, считает старший аналитик ИК «Фридом Финанс» Михаил Денисламов. По его словам, ожидания инвесторов радикально изменились после публикации данных по индексу потребительских цен в пятницу, 10 июня. Ранее закладывалось повышение на 50 б.п., отметил эксперт.
«После пятничной публикации данных об ускорении потребительской инфляции в США в мае до 8,6% в годовом выражении, максимума с 1981 года, рынки уже заложились под агрессивное повышение ставки ФРС», — сказал начальник отдела экономического и отраслевого анализа ПСБ Евгений Локтюхов. Несмотря на то что американский регулятор настраивал последние месяцы на повышение в июне-июле по 50 б.п., такой шаг уже выглядит маленьким, считает эксперт.
«Текущие цифры по инфляции не оставляют шансов для маневров», — считает руководитель отдела инвестиционного консультирования ИК «Алор Брокер» Алексей Антонов.
«В целом рынок уже во многом заложил повышение ставки на 75 б.п. если не на этом заседании, то на следующем», — сказал портфельный управляющий УК «Альфа-Капитал» Никита Зевакин, подчеркнув, что часть участников рынка не исключает даже три подряд повышения ставки на 75 б.п.
Однако аналитик ИК «Велес Капитал» Елена Кожухова полагает, что в цены заложено повышение на 50 б.п. Если ФРС увеличит ставку на этом уровне, то при прочих равных это могло бы привести к росту акций — отскоку наверх после снижения, считает эксперт. «Повышение ставки более чем на 50 б.п., скорее, станет для фондовых площадок негативным сценарием и приведет к дальнейшим продажам», — отметила она.
Начальник отдела экспертов по фондовому рынку «БКС Мир инвестиций» Альберт Короев считает, что рынки в полной мере не учитывали рост ставки на 75 б.п.: «Долгое время консенсус был на уровне 50 б.п., и рынок привык к тому, что ФРС в целом последние годы не склонна шокировать в плане ужесточения своей политики». Короев также отметил, что после такого шага «сентимент вряд ли улучшится», позитивно рынок бы отреагировал на повышение на 50 б.п.
Фото: Shutterstock
Какие сектора пострадают сильнее
«Активное ужесточение политики ФРС прежде всего негативно сказывается на высокотехнологичном секторе, который по индексу NASDAQ уже достиг минимума с сентября 2020 года (против минимумов с 2021 года по S&P 500 и Dow Jones Industrial Average)», — рассказала Кожухова. По ее словам, более высокие процентные ставки в целом позитивны для банковского и финансового сектора, так как позволяют увеличить процентные доходы.
«Акции банков, впрочем, зависят в своей динамике не только от ставки, но и от торговой активности, спроса на кредиты и других факторов. Необходимо иметь в виду, что ипотечное кредитование при росте ставки уже снижается, а объемы потребительского кредитования пока растут за счет высокой инфляции», — пояснил Денисламов. Он отметил, что в текущих условиях можно присмотреться к акциям JPMorgan и Bank of America.
«Мы полагаем, что под наибольшим риском чрезмерного повышения ключевых ставок в США и Европе и спада потребительской активности находятся глобальный финсектор, капиталоемкие отрасли, ориентированные на потребителя (автомобилестроение, строительство, розничные сети, отчасти транспорт), а также перегретый сегмент растущих компаний — бумаг с высокими оценками, учитывающими в большей степени перспективы роста будущих доходов, в первую очередь сегмента hi-tech», — сообщил Локтюхов.
Антонов полагает, что до осени сложно рассчитывать на рост рынка США широким фронтом. По его мнению, стоит держаться подальше от сильно перегретых сырьевых компаний, которые выступали главными бенефициарами ралли в нефти и газе, так как риски снижения бумаг этого сектора остаются высокими.
Когда рынок США может вернуться к росту
«Технически рынки выглядят перепроданными и нуждаются в поводах для отскока. Однако говорить о развороте рынков акций сложно», — отметил Локтюхов. Он подчеркнул, что цикл резкого повышения ставки ФРС и других центробанков развитых стран сочетается с торможением мировой экономики, геополитической напряженностью и вспышкой пандемии в Китае.
По словам Короева, покупатели могут вернуться на фондовый рынок , если станет ясно, что инфляционная угроза устранена, а значит, исчезла необходимость в дальнейшем росте ставок. В долгосрочной перспективе падение акций может завершиться, когда инвесторы будут уверены в снижении темпов инфляции до целевых значений ФРС, согласился Денисламов. Также он допустил, что падение может закончиться, когда «консенсус-оценки по прибыли на акцию ( EPS ) компаний на 2023–2024 годы скорректируются до более консервативных значений».
Аналитик ИК «Велес Капитал» не ожидает восстановления уверенного роста на зарубежных фондовых площадках в среднесрочной перспективе. Причина — возможность ужесточения денежно-кредитных условий в ближайшие месяцы. Однако, по мнению Кожуховой, в краткосрочной перспективе возможен коррекционный рост, который может спровоцировать в том числе сформировавшаяся перепроданность. Таким образом, ближайшая цель по индексу S&P500 — на уровне 4000 пунктов, а следующая — 4180 пунктов, отметила эксперт.
«Сейчас, по моему мнению, не очень хорошее время искать возможности для покупок глобальных акций», — сказал Локтюхов. Он пояснил, что глобальный финансовый сектор может уже и не потянуть ставку ФРС выше 3%, а фьючерсы на ставку предполагают, что рынок ждет 3,5–3,75% к концу года. «А финкризис, если посмотреть на примеры « медвежьих » 2000–2002 и 2007–2009 годов, ронял S&P500 примерно в два раза. Пока же этот индекс потерял чуть больше 20% от пиков», — отметил эксперт.
Фото: Shutterstock
К какому уровню стремится ставка ФРС
- Аналитик ИК «Велес Капитал» Елена Кожухова: «К концу текущего года диапазон ключевой ставки ФРС при наиболее жестких сценариях может достигнуть 3,75–4%, а при более мягких незначительно превысит 3% против текущего 0,75–1%».
- Старший аналитик ИК «Фридом Финанс» Михаил Денисламов: «К концу года ставка может достигнуть около 3–3,5%. Сомневаемся в том, что ФРС будет поднимать ставку до 4% или выше, так как слабеющее реальное потребление может выступить серьезным ограничивающим фактором».
- Руководитель отдела инвестиционного консультирования ИК «Алор Брокер» Алексей Антонов: «Энергетические, инфляционные политические риски с каждым днем только нарастают. Каждый из них может изменить траекторию повышения ставки ФРС от 1,35% до 1,5% по итогам года».
- Портфельный управляющий УК «Альфа-Капитал» Никита Зевакин: «Учитывая, что инфляционные ожидания на пять лет оставались на уровне 3–3,5%, рынок и ожидал терминальной ставки в этом диапазоне. В настоявший момент данная ситуация могла измениться, участники рынка вполне могут закладывать более высокую терминальную ставку».
Следите за новостями компаний в телеграм-канале «Каталог РБК Инвестиций»
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Показатель, указывающий на количество средств, которое компания может выплатить на каждую обыкновенную акцию из чистой прибыли. Существует в нескольких вариантах. Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Инвесторы и трейдеры на бирже, стремящиеся заработать на снижении стоимости активов. Эта стратегия применяется на короткие позиции (в противоположность «быкам»). Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее
Экономист разъяснил, как повышение ставки американской ФРС отразится на российской экономике
Как указывает главный аналитик компании TeleTrade Марк Гойхман, Федеральная резервная система США, вновь повысившая процентные ставки, сделала это, прежде всего, для противодействия инфляции, уже достигшей уровня в 9,1% — максимума за четыре десятилетия.
«Увеличение процентов по кредитам снижает доступность денег в экономике, ограничивает денежную массу, необеспеченный спрос на товары. Это, соответственно, препятствует росту цен», — указывает он.
Ранее на сайте ФРС США была опубликована информация, что система второй раз подряд повысила базовую процентную ставку на 0,75%, до 2,25-2,5% годовых. «Комитет [ФРС по открытым рынкам] стремится достичь максимальной занятости и инфляции на уровне 2% в долгосрочной перспективе. В поддержку этих целей Комитет решил поднять целевой диапазон ставки по федеральным фондам с 2,25% до 2,5% и ожидает, что дальнейшее увеличение целевого диапазона будет уместным»,— говорится в пресс-релизе.
Собеседник «Свободной прессы» обращает внимание, что таким шагом американский регулятор возвращает свою политику к нормализации после беспрецедентного снижения ставок в 2020 году для противодействия пандемическому кризису: «Тогда нужно было экстренно спасать экономику, и процент резко снижался, практически до нуля, для стимулирования производства. Теперь же, после окончания пандемии, в таких низких ставках нет необходимости. Более того, именно снижение ставки наряду с прямыми вливаниями огромных денег в экономику, во многом и способствовали мощному взлету цен».
Впрочем, как указывает экономист, в любом экономическом явлении, как правило, есть и «плюсы», и «минусы»: «Повышение ставки, делая менее доступными кредиты и прибыльнее депозиты, негативно отражается на экономическом росте. Поскольку для компаний привлечение средств обходится дороже, снижается рентабельность, прибыльность производства. При этом платежеспособный спрос потребителей также сжимается из-за того, что больше приходится платить за привлечение средств для покупок. Часть средств из вложений в производство, в акции, в инвестпроекты, инвесторы “перекладывают” в становящиеся более доходными пассивные инструменты – депозиты и гособлигации».
Что означает для экономики США новое повышение ставки ФРС
Федеральная резервная система США, выполняющая функции центробанка страны, повысила процентную ставку до самого высокого уровня со времён экономического кризиса 2008 года. ФРС продолжает уверенно ужесточать монетарную политику для борьбы с инфляцией, которая ускорилась до максимального уровня за последние 40 лет. Впрочем, по мнению экспертов, резкое повышение ставки (уже пятое за полгода) не только не позволит замедлить рост цен, но и может негативно сказаться на финансовой системе и бизнесе. В частности, аналитики прогнозируют ухудшение показателей компаний, которые активно пользовались дешёвыми кредитами на протяжении последних лет и имеют высокую долговую нагрузку. На этом фоне специалисты предупреждают о рисках затяжной рецессии в американской экономике и вероятности наступления кризиса, сравнимого с событиями 2008 года.
Федеральная резервная система США повысила свою процентную ставку сразу на 75 базисных пунктов, до 3—3,25% годовых — самого высокого уровня с января 2008 года. Такое решение комитет по операциям на открытом рынке ФРС принял по итогам двухдневного заседания. При этом руководство американского регулятора допускает вероятность дальнейшего повышения ставки.