«Цифра брокер» будет удерживать с американских дивидендов НДФЛ в 30%
Депозитарий принял такое решение в связи с приостановкой со стороны России соглашений об избежании двойного налогообложения. Компания превентивно решила удерживать налог по полной ставке до разъяснения позиции США
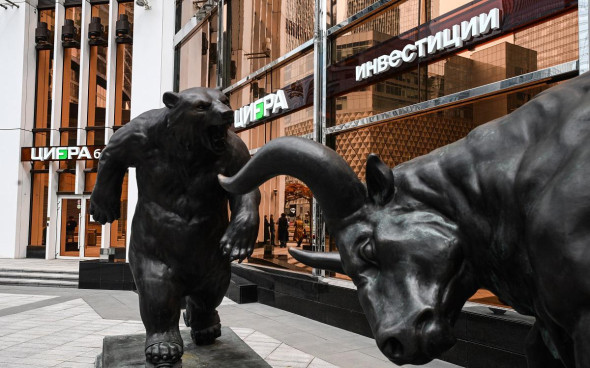
Фото: «Цифра брокер»
«Цифра брокер» в клиентской рассылке предупредил клиентов, что с российских резидентов на доходы по иностранным ценным бумагам эмитентов из США будет удерживаться налог в размере 30%. Сообщение клиентам есть в распоряжении «РБК Инвестиций». Депозитарий брокера принял решение удерживать налог самостоятельно до разъяснения позиции США в ответ на приостановку со стороны России соглашения об избежании двойного налогообложения (СоИДН), заключенного между РФ и США. Указом президента России с 8 августа 2023 года в одностороннем порядке было приостановлено действие ряда статей соглашения об избежании двойного налогообложения с 38 странами, в том числе с США. Среди приостановленных статей значатся положения по дивидендам. Указ вступил в силу с момента подписания. В «Цифра брокер» сообщили, что с 8 августа 2023 года до получения разъяснений со стороны уполномоченных органов США вышестоящим депозитарием FREEDOM FINANCE EUROPE LTD будет удерживаться налог по ставке 30% на дивиденды эмитентов США (по ценным бумагам с суффиксом тикера «.US») без учета ранее принятых форм W-8BEN.
«Если уполномоченными органами США будет указано, что США не будет ответно приостановлено действие СоИДН, суммы излишне удержанных FREEDOM FINANCE EUROPE LTD налогов будут зачислены на Ваш брокерский счет в установленные сроки после получения их ООО «Цифра брокер», — говорится в сообщении клиентам. Также в компании уточнили, что о порядке налогообложения дивидендов эмитентов США, осуществляемого ПАО «СПБ Биржа » (по иностранным ценным бумагам с суффиксом тикера «.SPB»), будет сообщено дополнительно после получения официальных комментариев от биржи. «РБК Инвестиции » направили соответствующий запрос на СПб Биржу. В «Цифра брокер» подчеркнули, что налог, уплаченный в пользу США, возможно учитывать при определении налоговых обязательств по НДФЛ в Российской Федерации.
При действующем на текущий момент соглашении об избежании двойного налогообложения с США и с подписанной справкой формы W8-BEN с российского инвестора удерживают в США налог по дивидендам в размере 10%, а в России доплачивается только 3–5%. Если справка W8-BEN не подписана, то в США удерживают налог в размере 30%, но в России тогда налог нулевой, поскольку сумма удержанного налога в США перекрывает сумму налога к уплате в России. При прекращении действия СоИДН инвестор будет платить 30% в США и 13–15% в России, то есть совокупный налог по дивидендам с американских ценных бумаг составит 43–45%.
Купонный доход, полученный от эмитентов США, по-прежнему освобожден от налогообложения в США.
СоИДН — соглашение об избежании двойного налогообложения. Оно позволяет инвесторам перезачитывать налоги, оплаченные в других странах, в полном или частичном объеме.
- юридические лица имеют право на зачет налогов, уплаченных за рубежом вне зависимости от наличия СоИДН, кроме дивидендов: зачет в отношении налогов с дивидендов можно сделать только в том случае, если это предусмотрено положениями СоИДН;
- физические лица имеют право на зачет уплаченного за рубежом налога, только если это предусмотрено положениями СоИДН.
В большинстве случаев доплачивать в России налог не требуется, если сумма удержанного налога в иностранном государстве перекрывает сумму налога к уплате в России. Если же за рубежом налог ниже, то в России инвестор доплачивал недостающую часть до 13–15%. Например, за границей ставка 8%, тогда в России надо доплатить 5% или 7% в зависимости от ставки российского налогообложения. Однако по ряду стран соглашения об избежании двойного налогообложения содержали отдельные указания, какая конкретно сумма налога может пойти в зачет.
Эксперты по налоговому законодательству, которых опросили «РБК Инвестиции», предупреждали, что приостановка соглашений может привести в будущем к тому, что инвесторам придется платить налоги по дивидендам с иностранных бумаг дважды — в стране-источнике и в России. На текущий момент статьи о двойном налогообложении не приостановлены, в связи с чем возможен перезачет уплаченных за границей налогов.
Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Краткое обозначение акций компании, валюты или товара на бирже. Чаще всего состоит из букв, использованных в названии компании. Реже — из цифр (на азиатских биржах). В тикерах облигаций указаны базовые характеристики ценной бумаги — обычно цифрами. Тикеры валют состоят из трех букв. Первые две обозначают страну, а третья — первая буква в названии валюты (например, RUR — это российский рубль, а USD — доллар США). Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Регламентированный рынок, где встречаются продавцы и покупатели, торгующие различными активами: акциями, облигациями, валютой, фьючерсами, товарами. Стать участником торгов на бирже может каждый – для этого нужно открыть брокерский счет. Каждая сделка заключается по рыночной цене, совершается практически мгновенно, а также регистрируется и контролируется. Подробнее Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Дивиденды — это часть прибыли или свободного денежного потока (FCF), которую компания выплачивает акционерам. Сумма выплат зависит от дивидендной политики. Там же прописана их периодичность — раз в год, каждое полугодие или квартал. Есть компании, которые не платят дивиденды, а направляют прибыль на развитие бизнеса или просто не имеют возможности из-за слабых результатов. Акции дивидендных компаний чаще всего интересны инвесторам, которые хотят добиться финансовой независимости или обеспечить себе достойный уровень жизни на пенсии. При помощи дивидендов они создают себе источник пассивного дохода. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее

Ольга Копытина
Как устроено налогообложение иностранных ETF?
Помогите, пожалуйста, разобраться. Есть иностранные ETF, которые получают по своим активам дивиденды и выплачивают их инвесторам, например SPY, VOO или CSPX. Вопрос такой: платит ли ETF налог на получаемые дивиденды? То есть не возникает ли двойной налог, когда ETF получает дивиденды от компании, а инвестор — от ETF?
Процесс налогообложения у фондов, которые выплачивают дивиденды инвесторам, можно разбить на два этапа:
- Налог, который платит фонд. Он зависит от законодательства страны, в которой этот фонд зарегистрирован, и от договоренностей страны фонда со страной, к которой относятся активы.
- Налог, удерживаемый с полученных инвестором дивидендов. Он зависит от резидентства инвестора.
Часто на одном из этапов налог составляет 0% — тогда он взимается единожды. Но бывает, что платить приходится дважды. Рассмотрим этот вопрос подробнее.
Этапы налогообложения
Первый этап. Фонд платит налог с дивидендов в зависимости от страны регистрации. Для американских ETF, имеющих в портфеле только эмитентов США, налоговая ставка равна нулю. То есть упомянутые Vanguard S&P 500 ETF (VOO) и SPDR S&P 500 ETF (SPY) освобождены от налога.
Похожая ситуация происходит с российскими БПИФами, которые ведут портфели из акций российских компаний. Примеры таких фондов — SMBX и TMOS, которые по закону не являются юридическими лицами, поэтому налога на дивиденды у них не возникает.
Что же касается упомянутого ETF CSPX, то он зарегистрирован в Ирландии. Согласно налоговому соглашению между Ирландией и США с дивидендов, поступающих на счет фонда, удерживается налог 15%. Несмотря на это, многие нерезиденты США, инвестирующие в S&P 500, отдают предпочтение именно ирландскому ETF, чтобы сэкономить на втором этапе налогообложения.
Статья об ирландских ETF — сайт bogleheads.org
А как инвестировать
Быстрые и нескучные уроки о том, как вкладывать с умом
Второй этап. По дивидендам с американских акций и ETF с инвестора удерживается налог в США. Налоговая ставка для нерезидентов США в общем случае составляет 30%. Еще существует льготный тариф — 10%. Например, он справедлив в случае, когда действует договор об избежании двойного налогообложения, а инвестор подписал соответствующую форму W-8BEN .
Для российских инвесторов этот вариант актуален — и они могут задействовать льготную налоговую ставку, заплатив 10% в США, а после — 3% в ФНС России. Получается, покупая американские ETF, россияне теряют с дивидендов только 13%, в то время как при вложении в ирландский фонд, если внутри него американские акции и он платит дивиденды, возникнет двойной налог: с Ирландией договора об избежании двойного налогообложения у нас нет, поэтому сначала удержат 15% с фонда в Ирландии, а потом еще 13% с инвестора в России.
Ирландский фонд CSPX состоит из акций американских компаний. Он платит налоги с дивидендов по ставке 15%, но полученные дивиденды он не выплачивает инвесторам, а реинвестирует — использует для покупки ценных бумаг. Это позволяет российскому инвестору, купившему акции CSPX, не платить налог с дивидендов, ведь инвестор их не получает.
У многих стран налоговые соглашения с США отсутствуют, а подоходный налог низкий или равен нулю. В этом случае ирландские ETF с налогом 15% для них выгоднее, чем американские с налогом 30%. Например, нулевая ставка действует для инвесторов в Сингапуре, Эквадоре и на Кипре.
Какой подоходный налог действует в разных странах
А что на Московской бирже
Практически все фонды, доступные на Московской бирже, не распределяют дивиденды среди своих акционеров, а реинвестируют их. Единственный ETF, который выплачивает дивиденды, — RTS Equity UCITS (RUSE) от ITI Capital. Делает это он раз в год. Если посмотреть на графу Domicile в описании фонда, мы увидим, что фонд зарегистрирован в Люксембурге.
При поступлении дивидендов на счет фонда в пользу государства удерживают 15%, а после того, как фонд выплатит дивиденды инвестору, тот заплатит еще 13%. Таким образом, в общей сложности инвестор недосчитается порядка 26% от первоначальной суммы дивидендов.
Если у вас есть вопрос об инвестициях, личных финансах или семейном бюджете, пишите. На самые интересные вопросы ответим в журнале.
Задать вопрос


Да, Америку выгоднее покупать именно через американские ETF с точки зрения налогов (если не принимать в расчёт налог на наследство).
Ну или составлять портфель из отдельных акций, торгуемых на российских биржах, чтобы избежать налог на прирост капитала.
А в другие страны, как правило, выгоднее инвестировать через ирландские ETF, реинвестирующие дивиденды: ирландцы, в отличие от американцев, не отберут часть дивидендного дохода в свою казну.
FIRE, т.е. если будет какой-то ирландский ETF на французские акции, то когда дивиденды будут выплачиваться в ирландский фонд, то французская юрисдикция такая:
— Ну да, это ирландский фонд, и если американцы дерут 15%, то вы ничего не возьмём. Отправим в ирландский фонд все дивиденды БЕЗ налогов.
Не совсем понял:как в последнем абзаце сумма 15% и 13% дает порядка 26%?

Александр, потому что:
— фонд получил дивиденды 1000$;
— с них он заплатил налог 15%, осталось чистой прибыли 850$;
— далее с этой прибыли инвестор заплатит 13% налога, и получит свою чистую прибыль в размере 739,5$;
— ну а далее Вы сами посчитаете, что суммарный налоги в 260,5$ составят 26% от начальных 1000$;
— и это мы ещё не учли вознаграждение самого фонда.
Валерий, подскажите, за налоги с этих дивидендов надо самим отчитываться или это делает брокер?
Анна, точно знаю, что если Вы совершали сделки у иностранного брокера (например, у Interactive Brokers), то налоги с дивидендов надо платить самим (подавая декларацию 3-НДФЛ в личном кабинете ИФНС). При этом, если есть соглашение между странами об избежании двойного налогообложения (например, между США и РФ такое соглашение есть), то из 13% НДФЛ (если Вы — резидент РФ) 10% с Вас удержит сам иностранный брокер в казну США, а оставшиеся 3% Вы обязаны сами заплатить, подав декларацию 3-НФДЛ.
Насчет российских брокеров могу ошибаться, но вроде бы там такая же схема (если у Вас статус квал. инвестора и Вы купили акции на иностранной бирже).
Главное, насколько знаю, подписать соглашение по форме W8-BEN (благодаря которому Вы как раз и избежите двойного налогообложения). Если этого не сделать, то, насколько помню, с Вас удержит налог иностранный брокер (для США — 30%) + появится обязанность уплатить полный НДФЛ в РФ (13% для резидентов и то ли 30%, то ли 35% для нерезидентов).
Если где-то ошибся, то буду рад корректной информации!
Как платить налог с акций иностранных компаний
Как платить налог с акций иностранных компаний? Этот вопрос сейчас актуален как никогда, ведь срок сдачи 3-НДФЛ за 2021 год на исходе, и инвесторам пора определяться, нужно им отчитываться в налоговую или нет. В этом поможет наша статья. Из нее вы узнаете, какова процедура взимания НДФЛ с купли-продажи иностранных ценных бумаг (ЦБ), что такое валютная переоценка, как заплатить налоги с дивидендов иностранных акций и многое другое.
- Налоги по операциям с американскими акциями: в каких случаях платить
- Налогообложение при покупке иностранных акций: расчет НДФЛ
- Валютная переоценка: как она влияет на сумму налога
- Налоги на дивиденды по американским акциям
- Налоги при инвестировании в европейские бумаги и депозитарные расписки
- Как выгоднее покупать иностранные бумаги: в России или за рубежом
- НДФЛ при покупке акций иностранных компаний на ИИС
- Декларация и срок уплаты НДФЛ с иностранных акций
- Штрафы для инвестора в иностранные ЦБ
- Итоги
Налоги по операциям с американскими акциями: в каких случаях платить
Важно! В 2022 году при работе с иностранными активами учитывайте санкционные риски. Отслеживайте информацию бирж и брокеров. Уже объявлено о возможных приостановках в торгах акциями иностранных эмитентов. Гарантии, что не будет более радикальных мер и негативных последствий, никто сейчас дать не может.
Налоги с иностранных акций следует платить, если вы:
- покупали и продавали бумаги;
- получали дивиденды.
Как платить налоги с дивидендов иностранных акций, мы расскажем ниже, а начнем с торговли ЦБ.
В первую очередь на налогообложение иностранных акций влияют степень активности на рынке и временной горизонт инвестиций. Ведь можно зарабатывать спекуляциями (купил-продал), а можно ждать прироста капитала на долгом горизонте (кто-то успешно совмещает и тот и другой вариант). Это ключевой момент, который и определяет, как платить налоги с иностранных акций: платим только когда с ними расстались. Налога на прирост капитала в нашей стране нет. А значит, до тех пор, пока вы держите ЦБ у себя, НДФЛ не возникает. Даже если актив выбран удачно и хорошо растет в цене. Иными словами, покупка иностранных акций налоги платить не требует, только их продажа.
Теперь, когда мы выяснили, у кого возникает обязанность уплаты налога на акции иностранных компаний, расскажем, как его посчитать за 2021 год и перечислить. По налогу за 2022 год в целом принцип будет тот же. Здесь изменения могут возникнуть не в части налогообложения, а в части самого порядка/процесса инвестирования в иностранные активы и торговли ими.
Налогообложение при покупке иностранных акций: расчет НДФЛ
Налог с продажи иностранных акций физическим лицом считают по каждой сделке отдельно.
Налоговая база = Доходы – Расходы.
Расходы определяются по методу ФИФО: первый пришел, первый ушел. Это важно, если вы заходите в позицию не разом, а набираете ее частями.
Прочитать о методе ФИФО и посмотреть, как он применяется на примере, вы можете в этой статье. В ней описан порядок, предусмотренный для бухучета запасов, но понять сам принцип ФИФО материал поможет.
Очень подробные разъяснения о том, как воспользоваться вычетом расходов при продаже ЦБ, дали эксперты КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в материал.
При подсчете налога прибыли и убытки от отдельных операций сальдируются.
Например, по одной сделке у вас прибыль 106 888 рублей, а по другой убыток 66 444 руб. Налоговая база будет равна 40 444 рублей (106 888–66 444), а НДФЛ к уплате 5 258 рублей (40 444 х 13%).
Внутри одного года убытки в счет прибылей вам зачтет брокер. Налог он рассчитает с чистого финрезультата. Убытки, полученные по итогу года (ряду лет), переносить на следующие периоды брокер не будет. Уменьшать базу по НДФЛ текущего года на убытки прошлых лет вам придется самостоятельно. Для этого потребуется подать налоговую декларацию.
Есть также льгота на долгосрочное (более 3 лет) владение акциями, о которой вы можете прочесть здесь.
С дохода свыше 5 млн руб.
Для нерезидентов РФ
Посчитать и перечислить НДФЛ с продажи иностранных ЦБ в бюджет должен:
- Налоговый агент, если у вас наш брокер: он делает все расчеты, подает соответствующие сведения в налоговую и предпринимает необходимые действия по удержанию НДФЛ у клиента и перечислению налога в бюджет, либо сообщает налоговикам, что не смог удержать налог полностью, либо в части.
- Налогоплательщик, если он работает через заграничного брокера. Подробнее см. здесь.
Валютная переоценка: как она влияет на сумму налога
Расчеты за иностранные акции ведутся в долларах, евро или иной валюте, а налоговую базу по НДФЛ мы оцениваем в рублях (доходы пересчитываем по курсу ЦБ РФ на дату продажи, расходы — на дату покупки). Из-за этого возникает валютная переоценка, влияющая на величину НДФЛ.
Важно! По иностранным акциям на Московской бирже налог рассчитывается без валютной переоценки, поскольку расчеты за них сразу идут в рублях.
Проще всего влияние валютной переоценки на налоги можно объяснить на примерах. Так мы и поступим. Будем рассматривать сделку по купле-продажи 100 акций условной компании Y в разрезе четырех возможных на рынке сценариев.
Сценарий
Цена покупки, $
Цена продажи, $
Курс на дату покупки, руб. за $
Курс на дату продажи, руб. за $
Финансовый результат
в валюте, в рублях
НДФЛ, руб.
Акция растет, доллар растет
(100 шт. х 80$ – 100 шт. х 70$)
прибыль 83 000 руб.
(100 шт. х 80$ х 76 руб. – 100 шт. х 70$ х 75)
Акция растет, доллар снижается
(100 шт. х 80$ – 100 шт. х 70$)
убыток 15 000 руб.
(100 шт. х 80$ х 69 руб. – 100 шт. х 70$ х 81 руб.)
Акция снижается, доллар снижается
(100 шт. х 60$ – 100 шт. х 70$)
убыток 89 000 руб.
(100 шт. х 60$ х 75 руб. – 100 шт. х 70 х 77 руб.)
Акция снижается, доллар растет
(100 шт. х 60$ – 100 шт. х 70$)
прибыль 31 000 руб.
(100 шт. х 60$ х 81 руб. – 100 шт. х 70$ х 65)
Вот такая она, валютная переоценка.
Налоги на дивиденды по американским акциям
В настоящее время налоги с дивидендов по акциям иностранных компаний платит не брокер, а сам налогоплательщик.
Сейчас российские брокеры не являются налоговыми агентами по дивидендам иностранных эмитентов. Однако в СМИ проходила информация о том, что разрабатываются поправки в НК РФ, которые должны наделить их такими обязанностями, что упросит жизнь инвесторам.
Сначала налог с дивидендов удерживается в США по ставке:
- 10%, если вы подписывали у брокера форму W-8BEN;
- 30% — если не подписывали.
Исключения — ЦБ фондов недвижимости (REIT), а также предприятий в форме LIMITEDPARTNERSHIP (LP). Даже при подписанной форме W-8BEN ставки по ним 30% и 37% соответственно. Это особенность налогообложения США.
Некоторые инвесторы считают, что не подписав W-8BEN и позволив эмитенту забирать 30% налога, они избавят себя от общения с российской налоговой. Это не так. Независимо от того, подписана она или нет, по дивидендам нужно подавать 3-НДФЛ. А значит, смысла отказываться от подписания документа нет.
Важно! С 24 февраля 2022 года США приостановили обмен с РФ налоговой информацией. Однако само соглашение об избежании двойного налогообложения не денонсировано и продолжает действовать. Поэтому появившаяся в этой связи в СМИ информация о том, что формы W-8BEN аннулируются и взимать налог теперь будут дважды: американский эмитент и российский бюджет, неверна. Пока с налогом по дивидендам США всё по-старому.
Если эмитент удержал налог по ставке 30%, декларацией все и закончится, без доплат. Если по 10% — придется доплатить в россбюджет разницу между их и нашим НДФЛ (то есть 3%, либо 5% с суммы свыше 5 млн руб. с 2021 года). Зачесть американские удержания в счет российского НДФЛ можно в силу наличия между нашими странами Договора об избежании двойного налогообложения (подписан от 17.06.1992).
Подтверждением уплаты налога в США для налоговиков послужат:
- отчет брокера;
- форма 1042-s, которую нужно получить у него же (документ — на английском, уточните в налоговой, нужен ли ей построчный перевод).
Налоги при инвестировании в европейские бумаги и депозитарные расписки
Подход к налогообложению акций европейских компаний аналогичен работе с акциями США.
Если брокер иностранный, самостоятельно считаем весь НДФЛ и отчитываемся по нему.
Российский брокер является налоговым агентом по доходам от купли-продажи ЦБ, он сам рассчитает налог, удержит и перечислит его в бюджет, подаст в налоговую сведения.
Налог с дивидендов сначала удержит эмитент — по ставке, действующей в его стране. Дальше налогоплательщик сам выясняет:
- из какой страны эмитент;
- есть ли с этой страной соглашение об избежании двойного налогообложения;
- по какой ставке эмитент удержал налог с дивидендов.
- соглашение есть и ставка эмитента ниже 13% (15%) — декларируем дивиденд и доплачиваем в России разницу;
- соглашение есть и ставка эмитента выше российской — только декларируем дивиденд, доплата не нужна;
- соглашения нет — сдаем декларацию и дополнительно к иностранному налогу платим НДФЛ 13% (15%) в казну РФ.
С депозитарными расписками схема такая же. Но здесь нужно учитывать, что расписка — это не всегда 1 акция. Она может соответствовать нескольким акциям (1 ДР = 5 или 10 акций) и даже долям акции (1 ДР = 0,1 акции). Узнать состав ДР, а также сумму дивидендов можно на сайте эмитента в разделе для инвесторов.
Обратите внимание! На 20.04.2022 торги акциями, номинированными в евро, у российских брокеров приостановлены из-за заморозки операций между НРД и европейскими депозитариями Euroclear и Clearstream, которые являются верхнеуровневыми депозитариями по иностранным бумагам. Информации о времени возобновления торгов нет.
Как выгоднее покупать иностранные бумаги: в России или за рубежом
Разница, если покупать иностранные акции в России или за рубежом, безусловно, есть. Но для начала уточним, что считать покупкой акций в России, а что за границей.
Российские инвесторы могут покупать иностранные акции как через наших брокеров, так и через некоторых иностранных. Через брокера РФ иностранные акции можно приобрести:
- на Санкт-Петербургской бирже — номинированные в валюте;
Внмание, риски! По сообщению Санкт-Петербургской биржи от 19.04.2022, возможны случаи приостановок торгов ценными бумагами иностранных эмитентов. Предстоящие приостановки торгов будут осуществляться по решению Банка России на основании расчетных биржевых показателей, получаемых Банком России от Биржи. Информация о предстоящей приостановке торгов будет размещена за 15 минут до указанной приостановки на сайте Биржи.
- Московской бирже — номинированные в рублях;
- иностранных биржах (например, Nasdaq, NYSE) — естественно, в валюте и только при определенных условиях (доступно только квалифицированным инвесторам).
Как видим, первые два способа можно назвать покупкой в России, а последний — за рубежом.
Но для налогообложения это не важно. Важно, что брокер — российский. Он является налоговым агентом. А значит, инвестору придется разбираться только с НДФЛ по дивидендам. Налогами с купли-продажи будет заниматься брокер.
Иностранный же брокер, как мы неоднократно говорили выше, налоговым агентом не является. Поэтому все налоговые обязанности лягут на инвестора. В этом вся разница для налогообложения.
Есть и неналоговые моменты в работе с зарубежными брокерами, как преимущества, так и недостатки. Из плюсов:
- более разнообразный ассортимент инструментов для торговли и более простой доступ к ним — в РФ для неквалифицированных инвесторов покупка достаточно большого количества инструментов запрещена, у зарубежных брокеров некоторые ограничения тоже есть, но они не такие широкие;
- страхование клиентских депозитов на достаточно крупные суммы — у брокеров РФ страховки нет.
А минус у всех на слуху — это страновой риск, связанный с политикой. Некоторые из работавших с клиентами РФ иноброкеры уже отказали им в обслуживании и попросили продать активы, вывести деньги и закрыть счета. Гарантий, что этого не сделают остальные, никто не даст. К тому же сейчас из-за санкций, наложенных на некоторые банки, и валютных ограничений внутри РФ затруднен (а в некоторых случаях невозможен) перевод средств на зарубежный брокерский счет и обратно.
НДФЛ при покупке акций иностранных компаний на ИИС
ИИС — особый тип брокерского счета, который дает его владельцу налоговые преимущества в виде права на инвестиционный налоговый вычет.
Подробно о разновидностях инвестиционного вычета по НДФЛ и о том, как его получить, читайте в КонсультантПлюс. Пробный доступ к правовой системе можно получить бесплатно.
Иностранные акции также могут быть доступны для покупки на ИИС (те, которые торгуются на Санкт-Петербургской и Московской биржах). Однако не у всех брокеров — уточняйте это до того, как откроете счет.
Налогообложение иностранных акций на ИИС зависит от типа вычета, который вы по нему применяете. Вы вправе либо:
- Получить возврат НДФЛ на внесенные на счет средства и при этом заплатить налог с купли-продажи акций. Расчет налога с положительного финрезультата от торговли происходит в обычном порядке, за тем лишь исключением, что брокер исчислит его по истечении 3 лет при закрытии ИИС (тип вычета А);
- По истечении 3 лет получить освобождение от НДФЛ всего дохода от купли-продажи акций, включая иностранные, с учетом валютной переоценки.
НДФЛ с дивидендов по иностранным акциям на ИИС уплачивается по общим правилам. Даже для типа Б освобождение от налога к дивидендам в настоящее время не применяется.
Декларация и срок уплаты НДФЛ с иностранных акций
Декларировать нужно следующие доходы по иностранным акциям:
- дивиденды — независимо от того, у какого брокера вы обслуживаетесь: российского или заграничного;
- от купли-продажи акций — при торговле через иностранного брокера, российский отчитается за это сам.
Заполнить декларацию при продаже акций вам помогут рекомендации экспертов КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в материал.
К декларации обязательно прикрепите:
- отчет брокера;
- форму 1042-s по дивидендам.
Рекомендуем также прилагать сам расчет НДФЛ в разрезе всех закрытых в отчетном году позиций. Удобно делать его в формате Excel. Форма и набор показателей — произвольные. Главное, чтобы налоговикам был понятен перевод доходов и расходов в рубли, виден финрезультат (по каждой сделке и совокупный), а исчисленный налог совпадал с заявленным в декларации. Но имейте в виду, что прикрепить файл в формате xlxs к декларации при отправке ее через личный кабинет на сайте ФНС не получится, нужно делать скриншоты.
Поскольку в данном случае подача декларации — ваша обязанность, успеть отправить ее нужно до 30 апреля года, следующего за отчетным. В 2022 году это выходной, поэтому срок сдачи отчета сдвигается на 4 мая.
Срок уплаты налога, который вы декларируете самостоятельно, — не позднее 15 июля.
По операциям, где брокер — налоговый агент, удержание и перечисление НДФЛ в бюджет производит он в следующем порядке:
- Если в течение года вы выводите деньги с брокерского счета, брокер удерживает НДФЛ с каждой снимаемой вами суммы (лимит на удержание — до 50% от выводимых средств).
- Если в течение года деньги не выводились, снимать налог брокер начнет в последних числах декабря и продолжит это делать до конца января следующего года (пока не удержит весь начисленный НДФЛ). Это если в данный период у вас на счете будут рубли. Если рублей на уплату налога не хватит или их не будет вовсе, о невозможности удержать налог брокер сообщит в ИФНС, а она предъявит вам налог налоговым уведомлением.
Штрафы для инвестора в иностранные ЦБ
За нарушения с налогами инвесторов в иностранные ЦБ могут оштрафовать:
- за неподанную 3-НДФЛ — штраф 5% от налога за каждый месяц просрочки, но не более 30% и не менее 1 000 руб. (ст. 119 НК РФ);
- за неуплату НДФЛ — штраф 20% (до 40% при наличии умысла) от незадекларированной и неуплаченной суммы налога (ст. 122 НК РФ).
Важно! Если подать декларацию, штрафа за неуплату налога не будет, только пени в размере 1/300 от ставки рефинансирования ЦБ РФ за каждый день просрочки.
Есть и административная ответственность по ст. 15.25 КоАП РФ за нарушения с уведомлением об открытии (закрытии) зарубежного брокерского счета и отчетом о движении денежных средств.
Итоги
Налоги с иностранных акций платят:
- при купле-продаже бумаг;
- при получении дивидендов.
В первом случае это делает брокер — налоговый агент, и только если он таковым не является — сам налогоплательщик. Налог с дивидендов — пока полностью зона ответственности инвестора. Все основные правила мы описали в нашей статье.
Инструкция для инвестора: как платить налоги по дивидендам
Существует две основные статьи дохода, по которым инвестору нужно заплатить налог: с прибыли от продажи ценных бумаг и с дивидендов. В нашей статье разберем подробно, как платить налоги с дивидендов. Об этом расскажет автор курсов по инвестициям и член экспертного совета ЦБ Александра Вальд.
- Сколько платить
- Особенности оплаты для США
- Как подать декларацию
Как определить, сколько платить налогов по дивидендам
В случае с прибылью от продажи все просто — за инвестора все оформит его налоговый агент, то есть брокер. Он самостоятельно удержит налог с дохода и подаст декларацию в налоговую — инвестору делать ничего не придется.
Но в случае с дивидендами все сложнее: есть ситуации, при которых инвестор должен самостоятельно подать декларацию. Все зависит от того, откуда пришли дивиденды .
Если от российской компании — то налоговый агент все оформит. Но если дивиденды приходят от иностранной компании, то такой доход считается доходом из зарубежного источника. В таком случае инвестор должен самостоятельно подать декларацию в налоговую и заплатить налог. В этот момент у инвестора появляются три задачи.
1. Определить, откуда компания
Тут нужно быть внимательным. Некоторые российские компании зарегистрированы как иностранные. Понять это можно по ISIN-коду — номеру ценной бумаги. Его можно найти на сайте Московской биржи.
В этом коде нужно обратить внимание на первые две буквы — они будут обозначать страну эмитента. Если первые буквы RU, значит компания из России. Если в начале кода стоит любая другая комбинация букв — это иностранный эмитент , по такой бумаге придется самостоятельно отчитаться о налогах.
Возьмем для примера X5 Retail Group. Не все знают, но это депозитарная расписка иностранного эмитента.
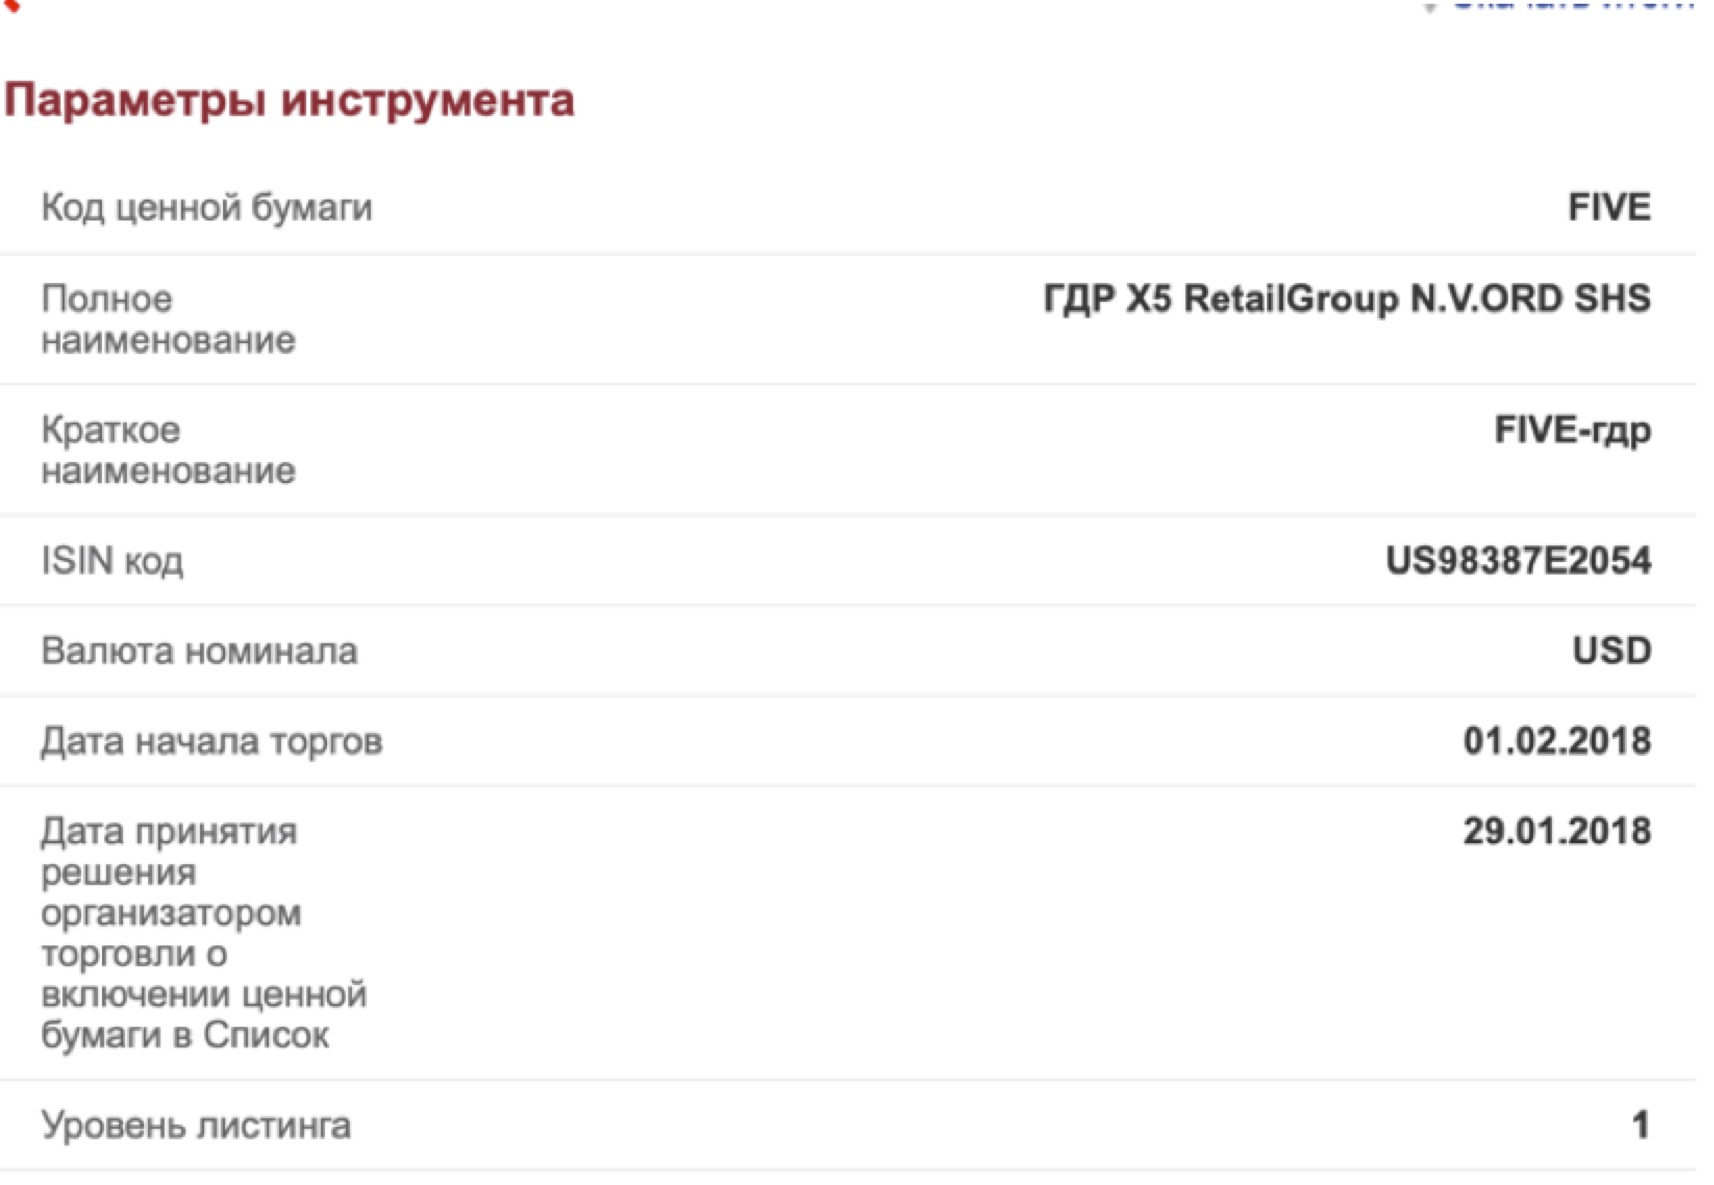
Расчет налога на дивиденды напрямую зависит от страны регистрации компании
2. Определить ставку налога
А именно, сколько страна — эмитент ценной бумаги уже удержала налога. Это можно узнать по ISIN-коду на сайте Национального расчетного депозитария. Страна эмитента X5 Retail Group — NL, то есть Нидерланды.
Теперь нужно выяснить, сколько налога удерживают Нидерланды с дивидендов. Узнать налог на дивиденды в любой стране можно на сайте консалтинговой фирмы Deloitte. В Нидерландах ставка по дивидендам — 15%
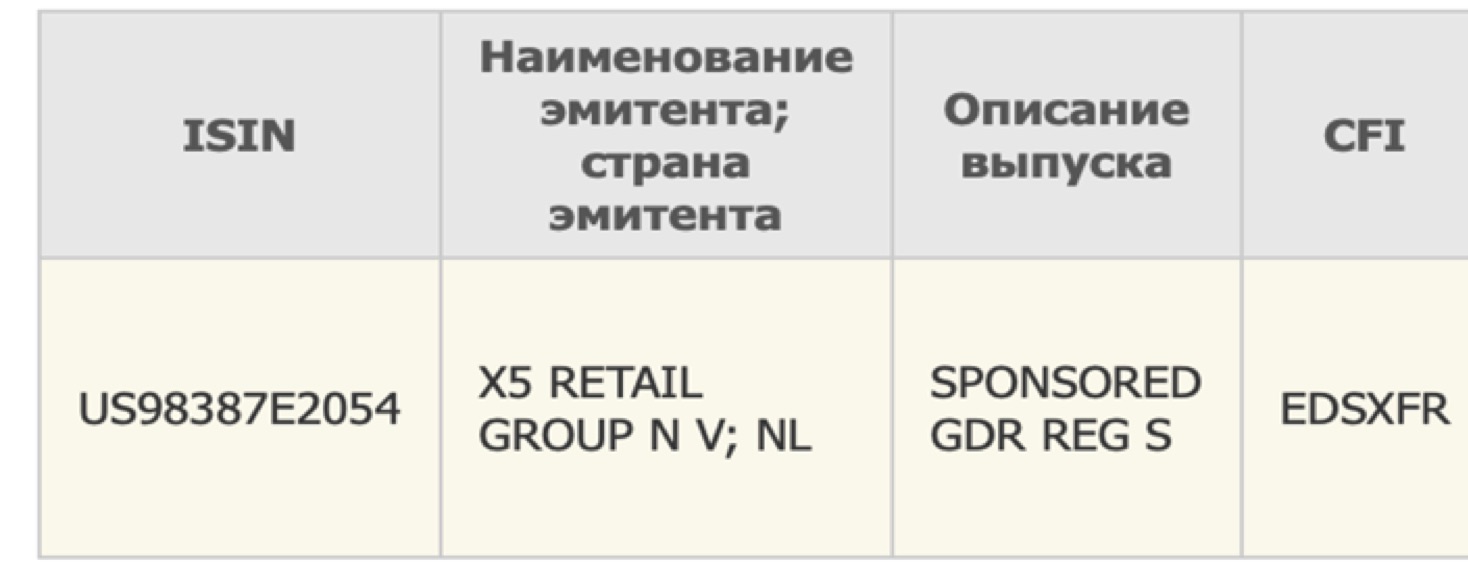
Узнать размер налога на дивиденды в любой стране можно на сайте Deloitte
3. Сравнить удержанный налог за рубежом со ставкой налога в России
Если за границей было удержано менее 13%, то нужно доплатить налог в России — до ставки 13%. Если налог в другой стране больше, чем 13%, то платить ничего не нужно — но доход указать в декларации необходимо в любом случае.
В случае с Нидерландами по акциям X5 Retail Group как раз доплачивать не придется. А вот если у инвестора в портфеле есть бумаги Тинькофф Банка, то надо заплатить 13% от полученных дивидендов: потому что Тинькофф Банк зарегистрирован на Кипре, где удерживается 0% налога.
Налоги по дивидендам от компаний из США
Налогам по дивидендам от компаний из США стоит уделить отдельное внимание. Первое, что надо сделать, — это подписать справку W8-BEN. В ней инвестор подтверждает, что не является налоговым агентом США.
Если подписать справку, то США удержат 10%, а остальные 3% необходимо будет доплатить России. Если инвестор не подписывает данную справку, то американская сторона удержит налог с дивидендов в размере 30%, дивиденды придут уже за вычетом этой суммы.
Многие инвесторы не подписывают справку W8-BEN, чтобы не подавать декларацию. Но по закону декларацию нужно подать в любом случае, даже если с инвестора удержали 30% налога.
Декларацию инвестор должен подать до 30 апреля за предыдущий календарный год. Оплатить нужно по месту жительства не позднее 15 июля того же года. Например, в апреле 2021 года нужно подать декларацию о доходах за 2020 год. Декларацию можно подать как в письменной форме, так и в электронном виде на сайте Налоговой.
Перед тем как подавать декларацию, также стоит обратить внимание на фонды недвижимости REIT: по их бумагам американской стороной всегда удерживается 30% налога на дивиденды.
А по бумагам, компании которых зарегистрированы как Limited Partnership, всегда удерживается 37% с дивидендов. Limited Partnership — это организационно-правовая форма. Если обычно в отчете брокера в конце названия бумаги стоят буквы CO или Inc., то в данном случае будет LP.
Как подать декларацию
Декларацию нужно заполнить по всем дивидендам, которые приходят инвестору. Если дивиденды от одного эмитента пришли четыре раза, то вводить информацию нужно о каждом зачислении.
- Сначала нужно зайти в личный кабинет налогоплательщика или в программу «Декларация».
- В личном кабинете налогоплательщика нужно выбрать в меню пункт «Жизненные ситуации», далее — «Подать декларацию 3-НДФЛ».
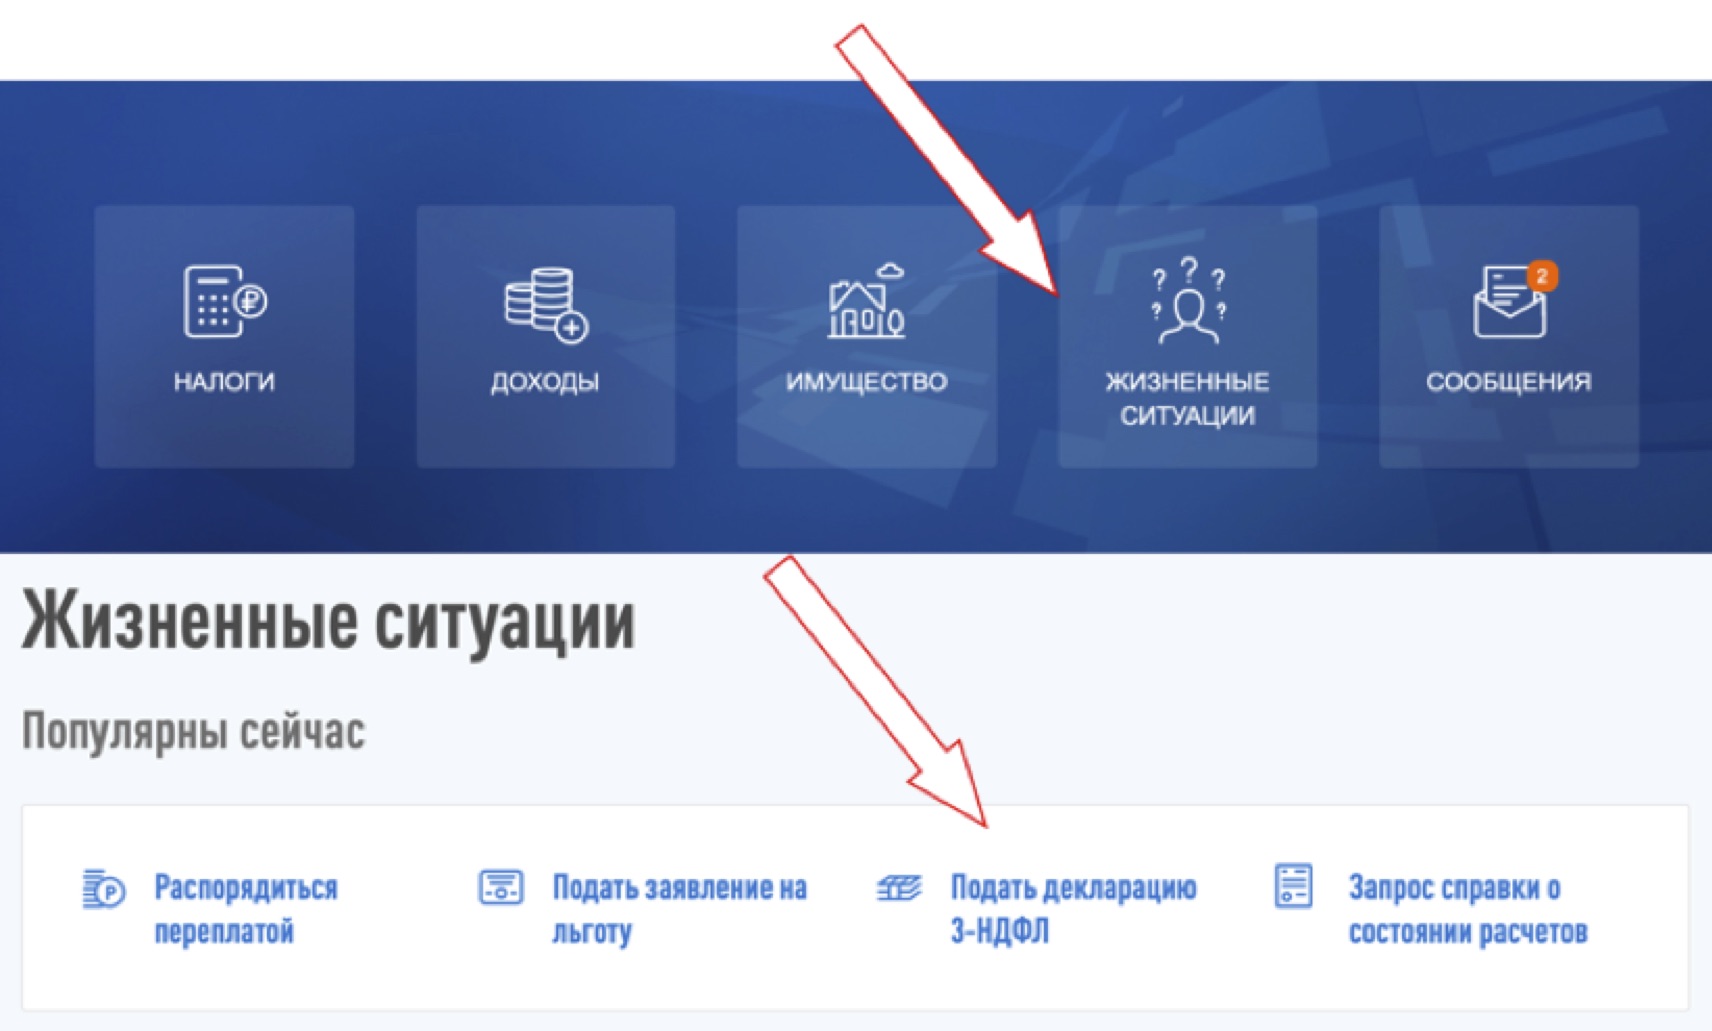
- На вкладке «Данные» надо ввести общие сведения и выбрать в меню, что декларация за 2020 год представляется впервые.