Банковские реквизиты — что это такое
Для осуществления целого ряда операций сторонами применяются реквизиты банка. Они необходимо для перечисления денежных средств со счета на счет. В некоторых случаях эта форма перевода является единственной — к примеру, когда в сделке участвует юридическое лицо.
25.12.20, обновили 08.09.21 —> 58973 21 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Что такое «банковские реквизиты»
Объяснение сложных терминов в доступном виде — только на сервисе Brobank.ru. Банковские реквизиты — это ряд сведений, необходимых для перечисления денежных средств от отправителя к получателю, а также для совершения различного рода платежей. При совершении операции рекомендуется быть предельно внимательным, так как незначительная ошибка станет причиной, по которой деньги не дойдут до получателя.
К примеру, клиент оплачивает займ или кредит по банковским реквизитам: в случае ошибочного платежа возрастает риск выхода на просрочку. Подобный способ оплаты выгоден тем, что по нему, как правило, взимается небольшая комиссия.
Для совершения платежа или перевода одних реквизитов банка не будет достаточно, так как к ним необходимо добавить реквизиты получателя. Только в этом случае деньги «осядут» на счете физического или юридического лица.
Банковские реквизиты физического лица
В одном банке у физического лица может быть несколько реквизитов для перевода. В их числе: банковская карта; текущий счет; сберегательный счет. Юридическое лицо может перевести деньги на карту физического лица в следующих случаях:
- Выдача займа или кредита.
- Выплата заработной платы — в рамках зарплатного проекта.
- Перечисление подотчетных сумм — командировочные и представительские расходы; оплата услуг физлица при наличии договора.
Во всех остальных случаях используются текущие или сберегательные счета. Для совершения операции наличие только номера счета — не будет достаточным. Компании и организации необходимо знать полные банковские реквизиты: в этом случае деньги вовремя дойдут до адресата. Полные реквизиты физического лица:
- Получатель.
- Счет получателя.
- Полное наименование банка.
- Корреспондентский счет.
- БИК.
- КПП.
- ИНН.
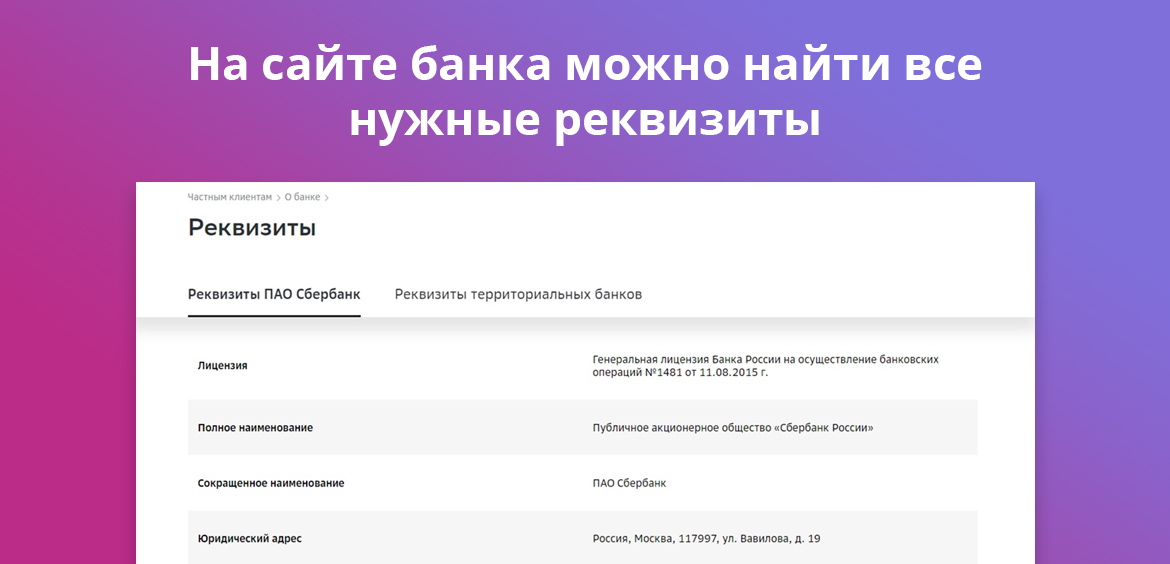
Последние пять пунктов относятся к банку получателя перевода. В случае необходимости эти реквизиты можно уточнить на официальном сайте кредитной организации. При этом важно знать, что переводы в иностранной валюте совершаются по другим банковским реквизитам, которые должны находиться в свободном доступе.
Как физическому лицу перевести деньги организации
- Наименование юридического лица — ООО «Компания».
- ИНН.
- КПП.
- Наименование банка получателя — филиал «Центральный» банка ВТБ (ПАО) г. Москва (пример).
- Счет.
- Корреспондентский счет.
- БИК.
- Назначение платежа — если это оплата кредита или займа, то в этом поле указывается номер кредитного договора (оферты) и дата его заключения.
Переводы по банковским реквизитам поступают до получателя в течение трех рабочих дней. Это обстоятельство необходимо учитывать, если речь идет о срочном платеже. Как правило, если деньги доходят в банк, то ошибка в счете получателя не является критичной. Главное, чтобы кредитная организация имела возможность обнаружить платеж.
Что такое БИК банка получателя
Одним из важнейших составляющих банковских реквизитов является БИК — банковский идентификационный код. Это уникальный идентификатор банка, который используется в платежных документах — поручениях, аккредитивах, операциях прочих видов. Классификатор всех используемых на территории России БИКов ведет ЦБ РФ.
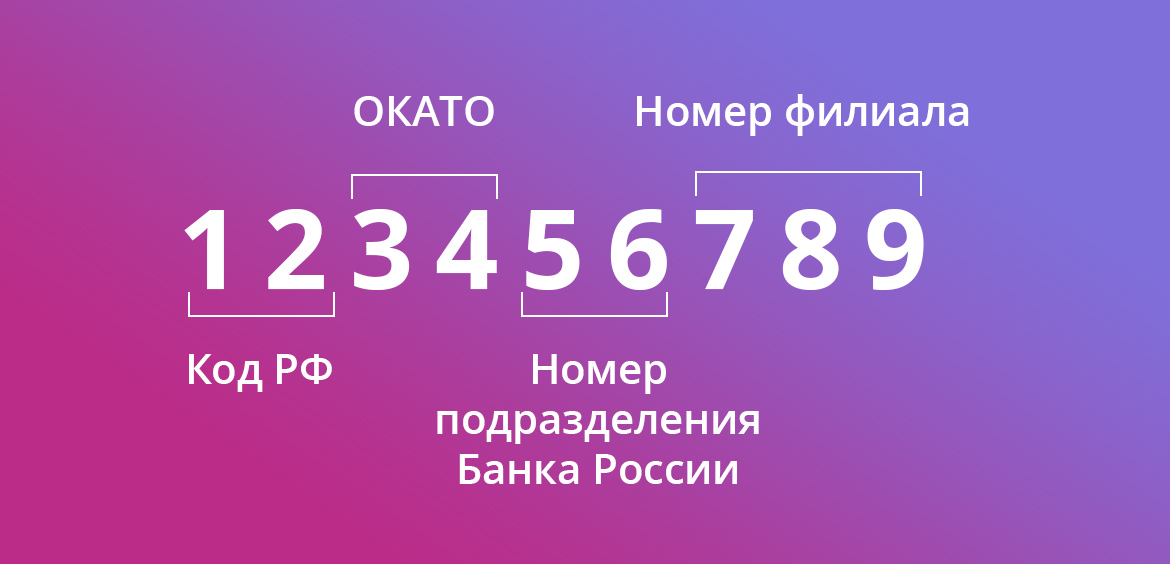
- 1-2 разряды — код Российской Федерации (04).
- 3-4 разряды — Общероссийский классификатор объектов административно-территориального деления (ОКАТО).
- 5-6 разряды — условный номер обособленного подразделения Банка России.
- 7-9 разряды — условный номер кредитной организации (филиала).
Следовательно, по номеру БИК можно определить, в какой именно филиал банка отправляется перевод. Повторное использование уникального идентификатора допускается после исключения кредитной организации из Справочника БИК РФ.
Реквизиты
Обязательные данные, которые удостоверяют и позволяют опознать документ.
Поделиться
Поделиться
Поделиться
Обязательные данные, которые удостоверяют и позволяют опознать документ.
Поделиться
Реквизиты — обязательные сведения в договоре, акте и любом другом документе. К ним относится информация об адресанте и адресате, название документа, дата, подпись и список приложений.
Реквизиты нужны для составления и утверждения документов, ведения деловой переписки. А еще физические и юридические лица совершают с их помощью финансовые операции: оплачивают счета, переводят деньги, покупают товары в интернет-магазинах и делают закупки у поставщиков.
Обязательные реквизиты ИП и организаций
У ИП и компаний есть минимальный набор реквизитов, которые указывают при всех сделках, и расширенный — для заключения договоров и общения с налоговой.
Реквизиты ИП. ИП должен сообщать клиентам и партнерам имя, ИНН и ОГРНИП — основной государственный регистрационный номер, который присваивают ИП при регистрации. По нему клиенты и контрагенты могут узнать регион и год регистрации ИП в налоговой.
При сложных сделках указывают дополнительные реквизиты:
- данные банковского счета;
- адрес постоянной или временной регистрации;
- номер телефона;
- данные о доверенности, если интересы предпринимателя представляет доверенное лицо.
Реквизиты компании. Для большинства сделок организации достаточно указать на фирменном бланке название, ИНН, контакты, юридический и фактический адрес с индексом.
Полные реквизиты организации состоят из большего количества данных. В договорах указывают:
- имя руководителя;
- КПП — код постановки на учет из 9 знаков;
- ОГРН — регистрационный номер, который прописан в выписке из ЕГРЮЛ;
- код ОКАТО — общероссийского классификатора объектов административно-территориального деления;
- код основной деятельности по ОКВЭД;
- код организации в Общероссийском классификаторе предприятий и организаций — ОКПО.
Можно использовать полный список реквизитов при всех сделках, но это не всегда удобно. Часто к минимальным реквизитам ИП добавляют номер телефона, чтобы с ними можно было связаться, а компании — ОГРН и КПП, чтобы контрагенты могли запросить выписку из ЕГРЮЛ и проверить их надежность.
Реквизиты для безналичного расчета
Для безналичного перевода денег используют банковские реквизиты или реквизиты карты.
Банковские реквизиты. Нужны, чтобы переводить деньги со счета на счет. Например, начислять зарплату или получать деньги за товары и услуги. Банковские реквизиты состоят из реквизитов владельца счета и реквизитов банка.
К обязательным банковским реквизитам организации, ИП или обычного физлица относят:
- номер счета в банке;
- банковский идентификационный код — БИК;
- полное наименование банка, включая номер отделения или дополнительного офиса и город;
- корреспондентский счет.
Иногда дополнительно указывают ИНН и КПП банка. Если контрагент указал только номер своего счета и название банка, остальные данные можно найти на сайте его банка.

Есть два способа узнать номер своего счета и реквизиты банка: найти их в договоре банковского обслуживания или зайти в раздел «Реквизиты счета» в личном кабинете или приложении банка.
Если нужно отправить реквизиты другому человеку, например работодателю или контрагенту, можно использовать специальную функцию из раздела «Реквизиты счета» в приложении банка. Если такой функции нет, можно сделать скриншот.

В документах указывают сначала реквизиты владельца счета, а затем — банка.
Реквизиты банковской карты. Реквизиты банковской карты указывают при переводе денег с нее. Обычно нужны такие данные:
- номер карты;
- срок действия карты;
- фамилия и имя владельца;
- комбинация цифр CVV2, CVC2.
Банковские приложения упрощают операции с картой: система сохраняет, связывает и распознает введенные данные и не требует указывать их заново. Например, чтобы перевести деньги другому клиенту банка, достаточно открыть мобильное приложение, указать номер телефона получателя или выбрать его из списка контактов и ввести нужную сумму.
Для перевода денег между физлицами достаточно номера карты или номера телефона, но для перевода юрлицу дополнительно потребуются номер счета клиента, реквизиты банка, ИНН и КПП.
Реквизиты в документах компании
Полный список реквизитов, которые нужно указывать в организационных и распорядительных документах компании, утвержден приказом Росстандарта. Он состоит из 30 пунктов, к ним относятся следующие реквизиты.
Реквизиты организации. Данные, по которым идентифицируют организацию: например, логотип компании, ее название, контакты, подписи должностных лиц.
Тело документа. Основная часть документа состоит из двух реквизитов: названия — например, «приказ» или «заявление» — и основного текста. В приказе Росстандарта указано, что текст документа — тоже реквизит.
Данные о судьбе документа. Например, указание об исполнении документа и отметка о направлении в дело.
Количество и содержание реквизитов зависит от типа документа.
Правила размещения реквизитов в документах компании
Реквизиты можно размещать продольным или угловым способом. При продольном данные вносят по центру бланка, а при угловом — по левому краю.
Способ оформления компания или ИП выбирает самостоятельно, но обычно по центру размещают реквизиты приказов или распоряжений, а по краю — реквизиты писем.
В начале приказа или распоряжения нужно размещать государственный герб, эмблему организации или товарного знака. Их помещают по центру.
Ниже нужно разместить текстовые данные в таком порядке:
- Форма документа по ОКУД — в правом углу.
- Полное и сокращенное название организации — по центру.
- Название документа — по центру.
- Текст документа — его выравнивают по ширине.
- Дата составления документа, должность, подпись утверждающего лица и ее расшифровка — в одной строке.
Если к документу оформляют приложение, то его номер, название документа, к которому оно относится, и имя утверждающего лица указывают в правом углу документа.
В служебных письмах в правом углу бланка указывают отправителя и адресата.
Что важно запомнить
- Реквизиты — это данные, которые удостоверяют и позволяют опознать документ.
- У компаний и ИП есть минимальный и расширенный список реквизитов. Полный список используют в договорах.
- Список обязательных реквизитов ИП меньше, чем у организаций.
- Реквизиты, которые нужны для перевода денег, можно найти в договоре или банковском приложении.
Телеграм-канал: 59 558 читателей
Как заполнить платежное поручение
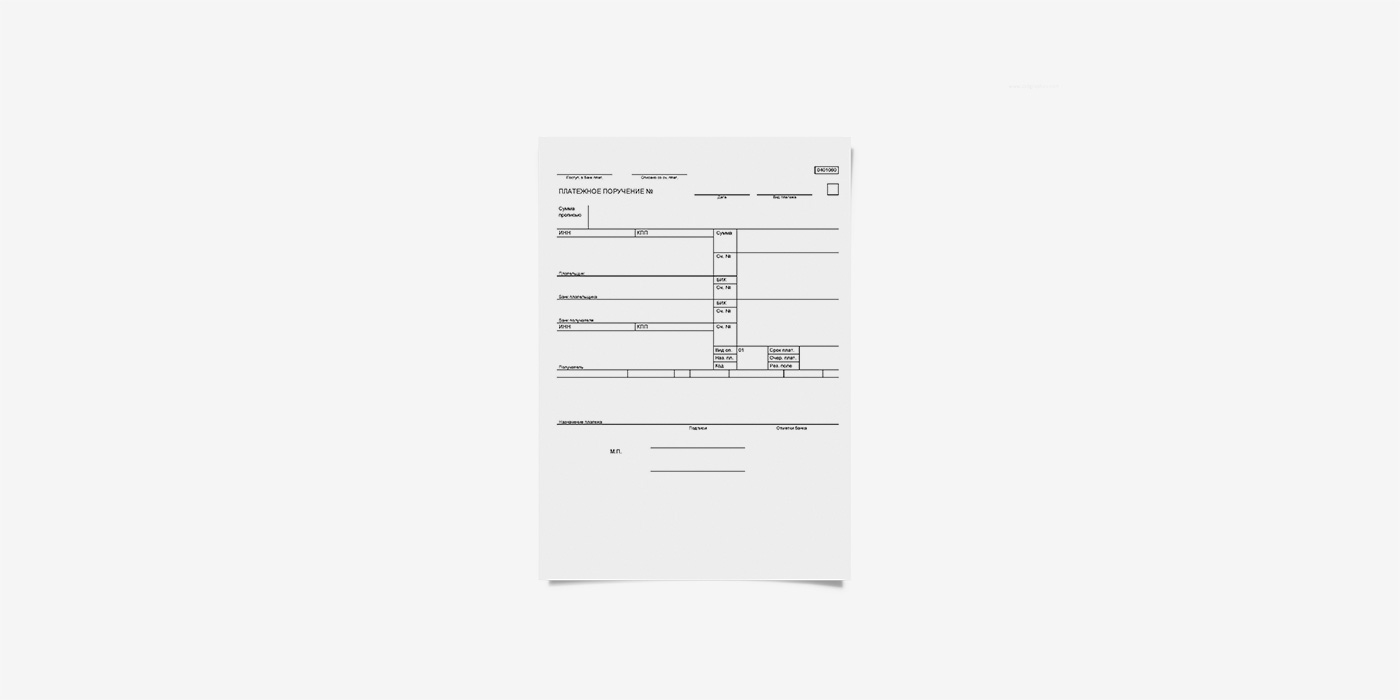
Платежное поручение — это документ, которым вы как бы говорите банку: «Переведи с моего расчетного счета столько-то денег такому-то контрагенту вот на этот счет». В разговорной речи платежные поручения часто называют платежками.
Чаще всего платежные поручения используются, чтобы:
- расплатиться с контрагентом за поставку товаров, выполнение работ, оказание услуг;
- отправить деньги в бюджет и фонды, то есть уплатить налоги или взносы;
- выплатить сотрудникам деньги;
- вернуть заем, кредит и выплатить проценты по ним, положить деньги на депозит.
Как вести бизнес по закону
Подпишитесь на нашу рассылку для предпринимателей, чтобы быть в курсе
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Для чего нужно платежное поручение
Это распоряжение для банка о том, кому, сколько и куда мы хотим перечислить денег. То есть ИП или компания доверяет банку перевести кому-то свои деньги.
С помощью платежки мы даем банку поручение списать с расчетного счета компании или ИП деньги в пользу получателя. Так можно рассчитываться с поставщиками, подрядчиками и клиентами. А еще — с бюджетом и внебюджетными фондами по налогам, сборам и другим платежам.
Отличие платежного поручения от ордера и требования
Бывают ситуации, когда деньги списываются без вашего разрешения — по распоряжению получателей денег. Это называется «безакцептный платеж». Списать деньги может:
- налоговая, если вы задолжаете по налогам или взносам;
- судебные приставы;
- банк, если вы должны ему денег;
- в некоторых случаях — таможня.
Чтобы списать деньги в пользу приставов, банк использует инкассовое поручение: в банк приходит исполнительный лист, а он списывает по нему деньги без вашего акцепта — разрешения. Если нужно списать задолженность по налогам, в банк придет решение о списании и банк спишет задолженность инкассовым поручением.
Для списания процентов по кредиту или, наоборот, начисления процентов на остаток по счету банк использует банковский ордер.
А бывают ситуации, когда вы сами предоставляете право списывать с вашего расчетного счета деньги, например поставщику. Это редкая ситуация, и для нее обычно используют платежное требование с акцептом плательщика.
Что такое электронное платежное поручение
Раньше платежные поручения были бумажными: их распечатывали на принтере, подписывали, ставили печать и везли в отделение банка.
Сейчас бумажные платежки используются в исключительных случаях. Большая часть денег уходит по электронным платежам. Компании и ИП в личном кабинете банка или через мобильное приложение заполняют реквизиты, сумму и назначение платежа. Платежное поручение формируется автоматически, предпринимателю остается только подписать его электронной подписью и отправить.
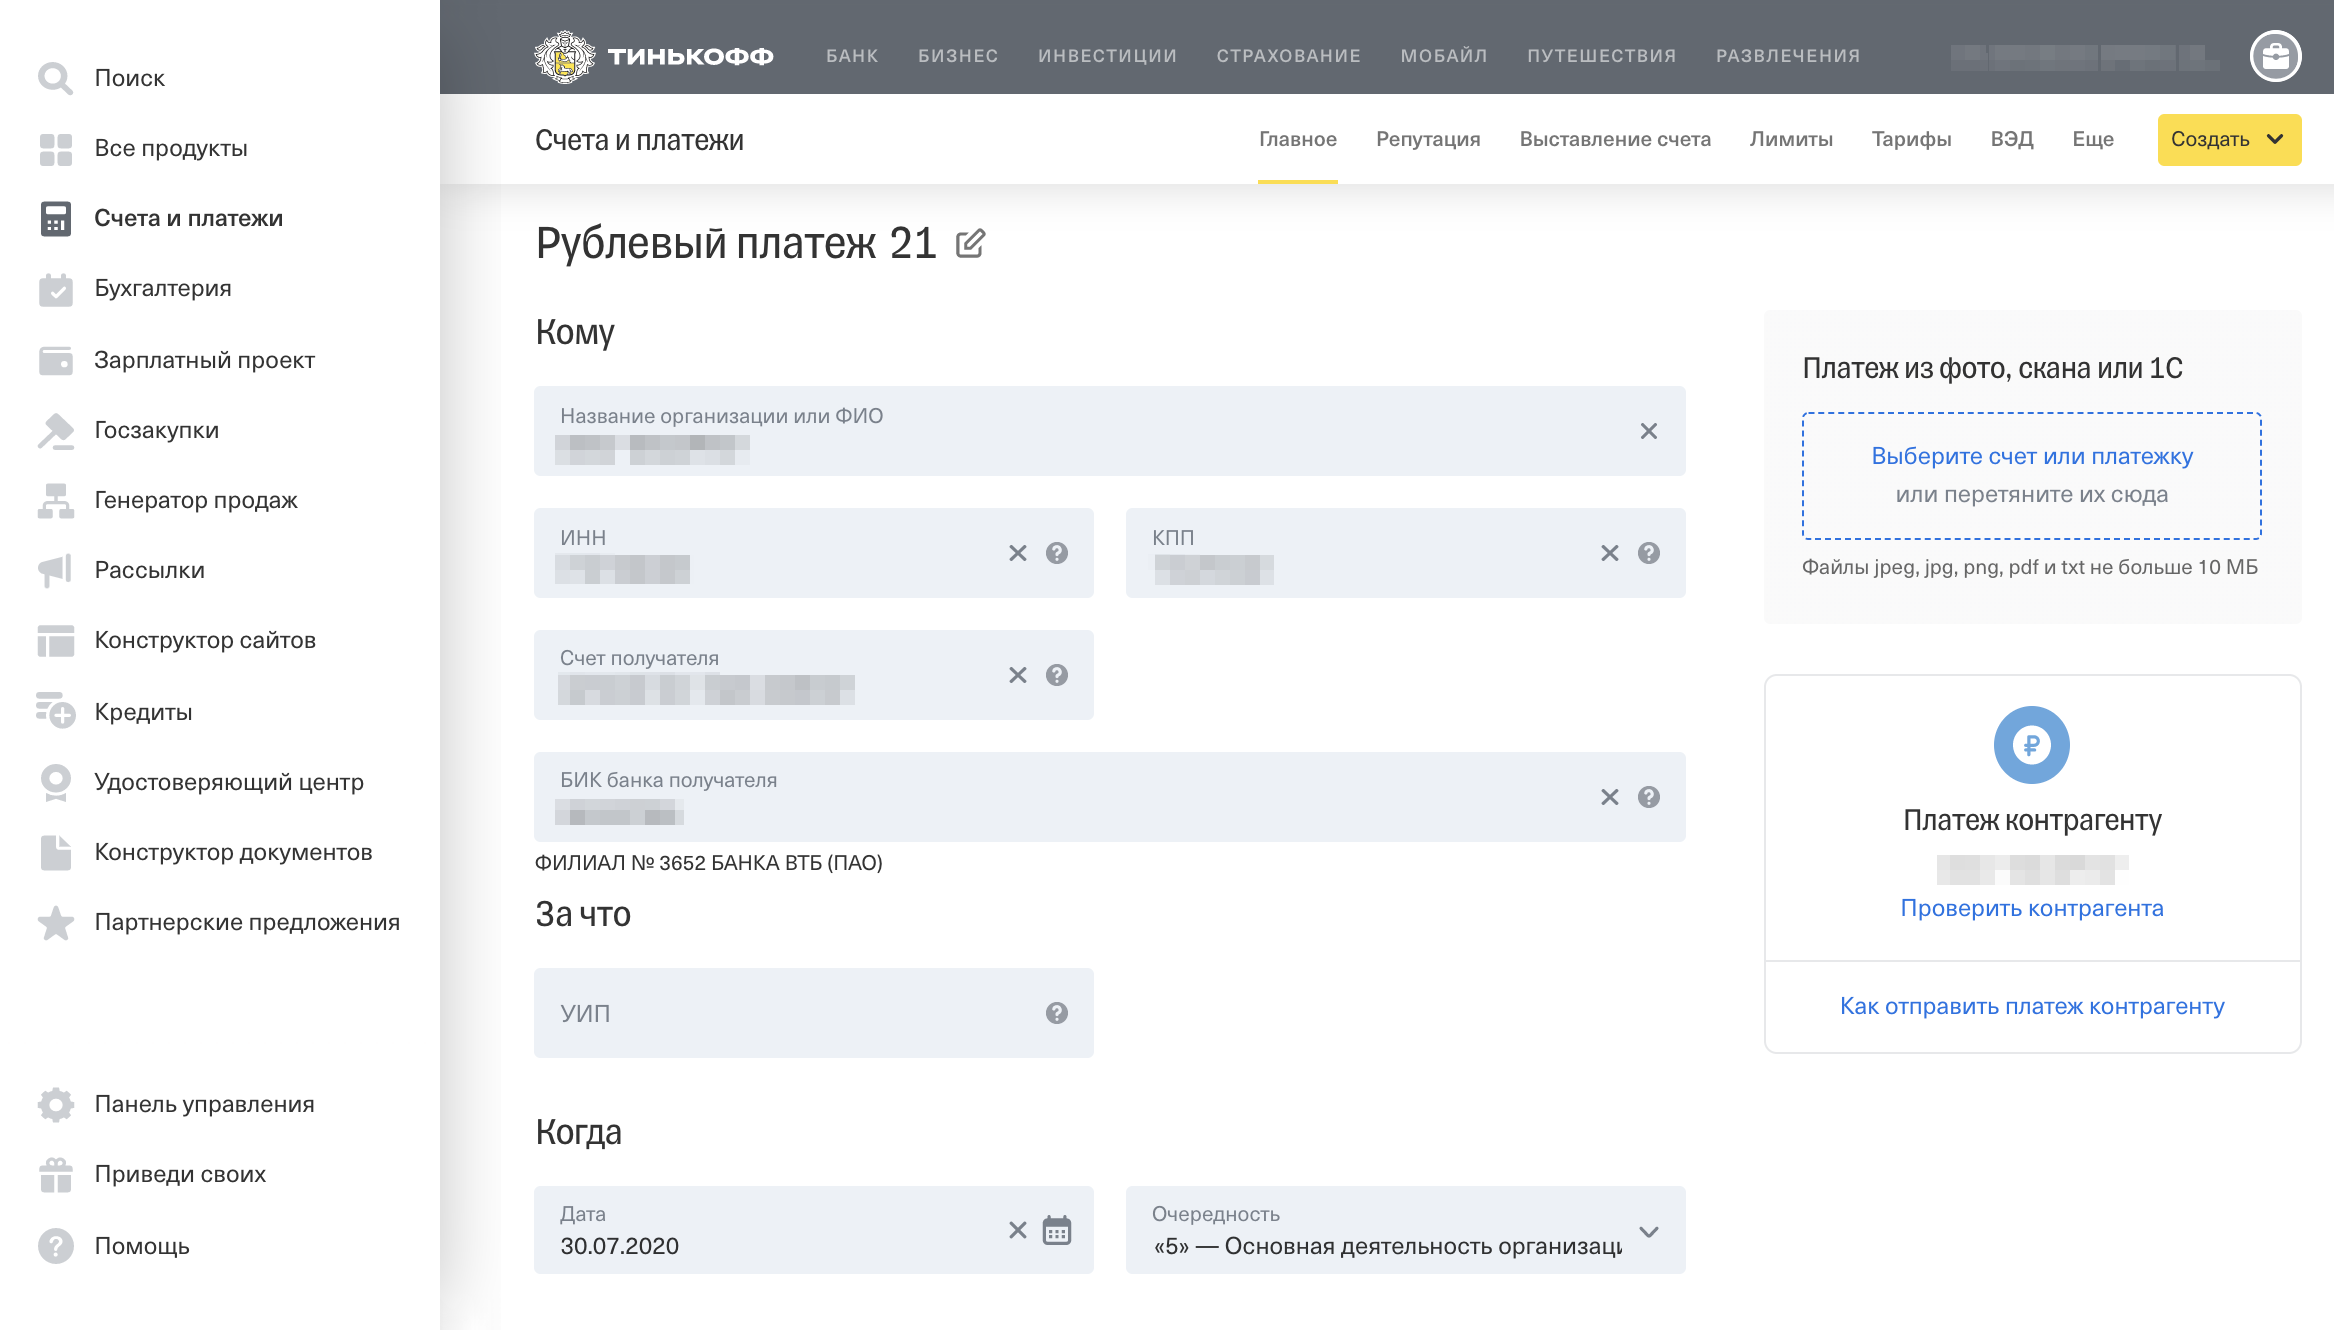
Изредка для управления расчетным счетом нужно установить какой-то дополнительный софт на компьютер. Но в Тинькофф и других онлайн-банках достаточно ввести свои логин, пароль и код подтверждения
Обязательства банка и плательщика
Банк исполняет платежное поручение в срок, который указан в договоре банковского обслуживания, или в срок, который предусматривает закон.
Если платежка заполнена некорректно или по счету есть блокировка, может возникать сообщение об ошибке: «Невозможно отправить платежное поручение». Вот что в этом случае нужно проверить:
- Все ли обязательные поля заполнены.
- Хватает ли денег на счете.
- Нет ли блокировки, например от налоговой.
- БИК банка получателя — может быть недействующим.
- Дату документа — платежка должна быть создана не ранее, чем за 10 дней до текущей даты.
- Не содержит ли какое-нибудь поле слишком много символов. В назначении платежа — это поле 24 — может быть не больше 210 символов, включая пробелы. В наименовании контрагента — не больше 160.
Когда исправите ошибки, попробуйте отправить платежку снова.
Срок действия платежного поручения
Срок действия платежки — 10 календарных дней после дня ее составления. Если отправить платежное поручение в банк через 11 дней, банк его не исполнит.
Принятые платежки обычно исполняются до пяти банковских дней. Банковский день — это то же самое, что платежный и операционный день, то есть время, когда банк отправляет и принимает деньги.
По закону банк должен исполнить платежное поручение в течение двух банковских дней, если деньги отправляются в пределах субъекта РФ. Например, когда банки обоих контрагентов находятся в Москве. Если платеж идет по России, например из Владивостока в Москву, то процесс может затянуться до пяти банковских дней.
На деле все происходит быстрее, конечно, если это предусмотрено в условиях обслуживания. Например, в Тинькофф все платежи срочные, внутри банка деньги ходят круглосуточно, в любые регионы РФ отправляют с 01:00 до 21:00.
На расчетный счет деньги должны зачисляться не позднее, чем на следующий рабочий день после поступления в банк. Например, если деньги пришли в среду, то в четверг будут на счете. А если в пятницу, то компания увидит их на счете в понедельник.
Если платежка создана, а денег на счете не хватает, то платеж встает в очередь. Когда появятся деньги, все платежи уйдут по очереди.
Виды платежных поручений
Нет какой-то специальной классификации платежных поручений, но вот самые популярные назначения платежей:
- оплата поставщикам, аренда офиса, оплата хозяйственных расходов;
- перечисление дохода физическим лицам, например выплата зарплаты сотрудникам;
- платежи в бюджет и внебюджетный фонд, например уплата налогов или взносов.
Могут быть и другие платежи.
Форма платежного поручения
Наименования и номера реквизитов, форма для платежного поручения на бумаге установлены приложениями 1—3 к положению Банка России № 762-П.
Бумажная форма платежки встречается очень редко, но бывают ситуации, когда она нужна. В этом случае можно подготовить бумажную платежку или попросить подготовить ее в банке. На таком документе должны быть подпись и печать — при наличии.
Можно ли разработать свой бланк платежного поручения
Чтобы принести в банк в бумажной форме — нет. Для этого есть установленная форма. А в электронной форме достаточно заполнить поля в личном кабинете или мобильном приложении банка.
Где взять бланк. Платежное поручение можно заполнить в любой бухгалтерской программе и выгрузить в личный кабинет банка. Если по каким-то причинам нужно отнести бумажное поручение в банк, то распечатайте столько экземпляров, сколько просит банк.
Платежку можно заполнить прямо в личном кабинете или мобильном приложении банка, если у банка есть такой функционал. Это удобно, если платежных поручений немного.
Формирование платежных поручений в «1С: Бухгалтерия». Документ «Платежное поручение» можно найти в главном меню слева: «Банк и касса» → «Банк» → «Платежные поручения».
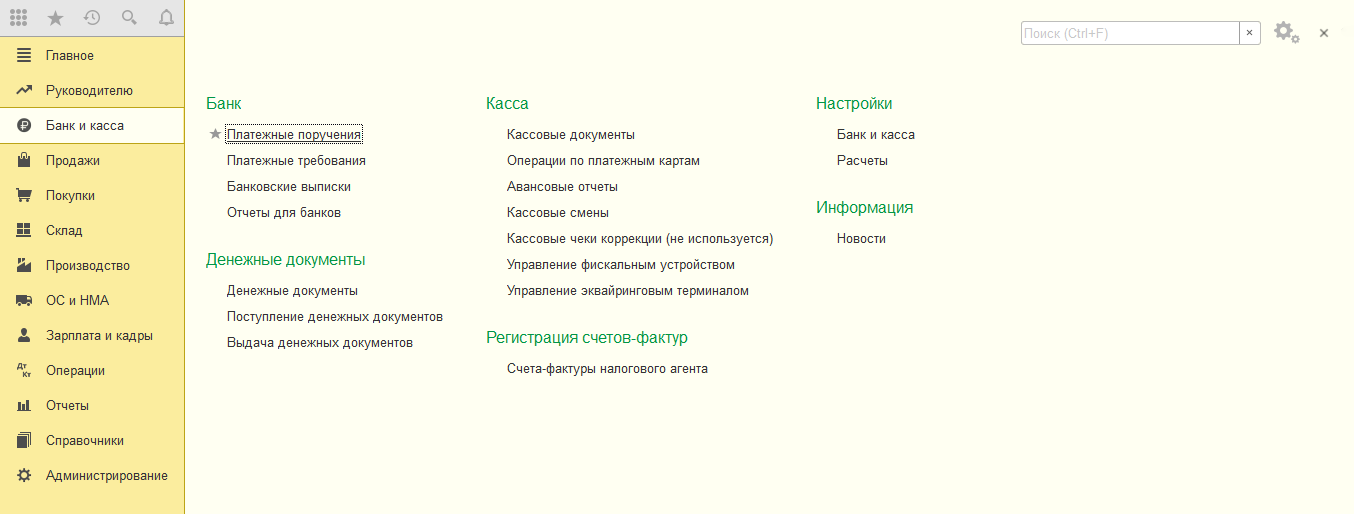
Выбираем пункт «Платежные поручения» в меню «1C: Бухгалтерия»
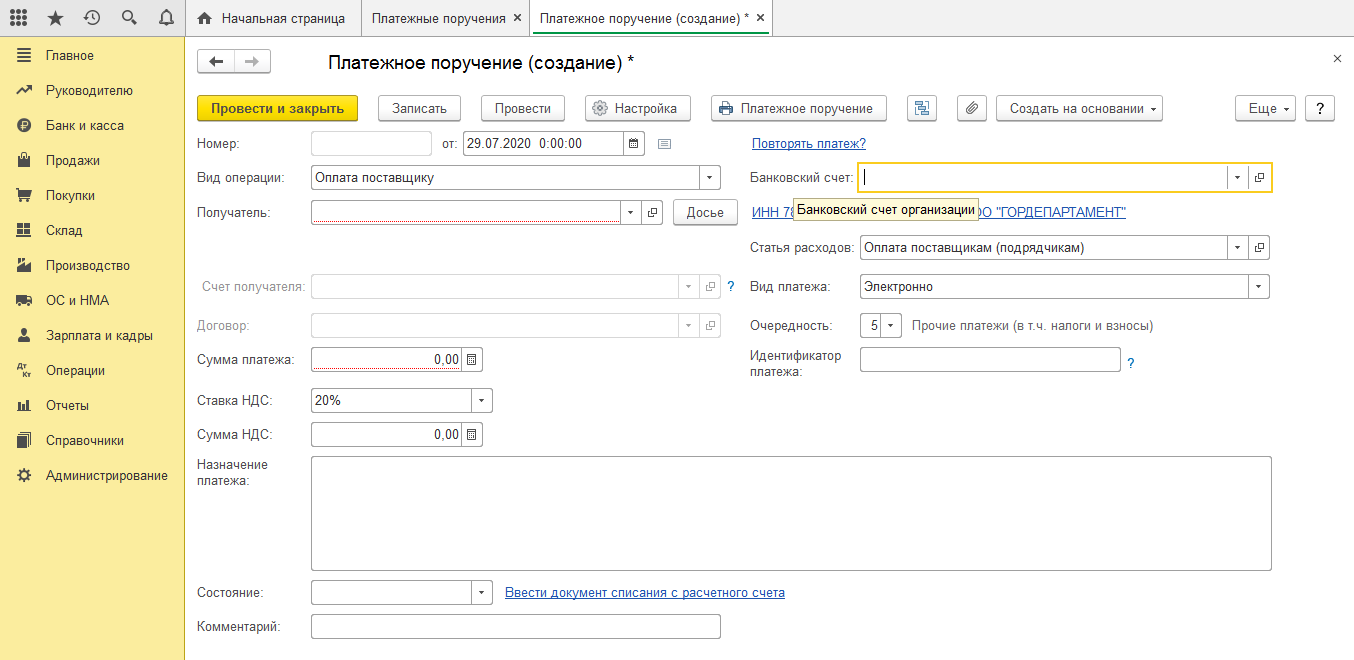
Откроется форма платежного поручения, которую нужно заполнить
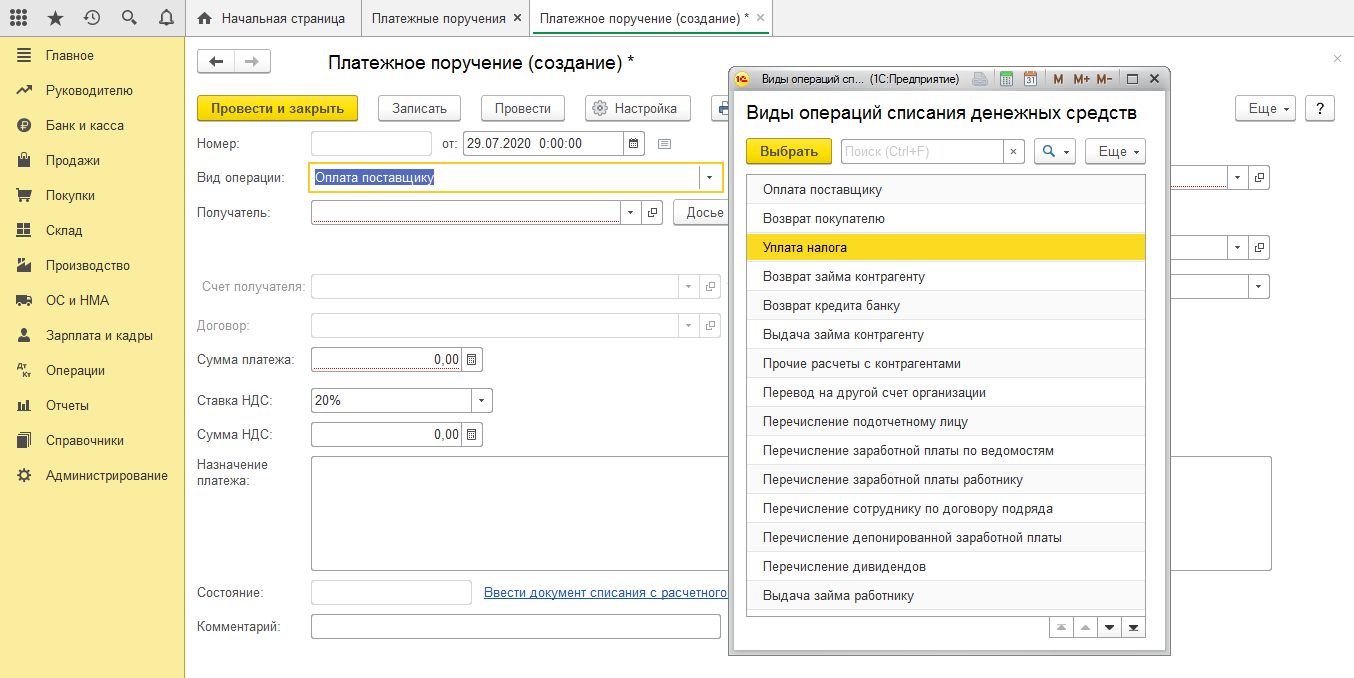
Дальше заполняем вид операции — выбираем нужное значение из списка
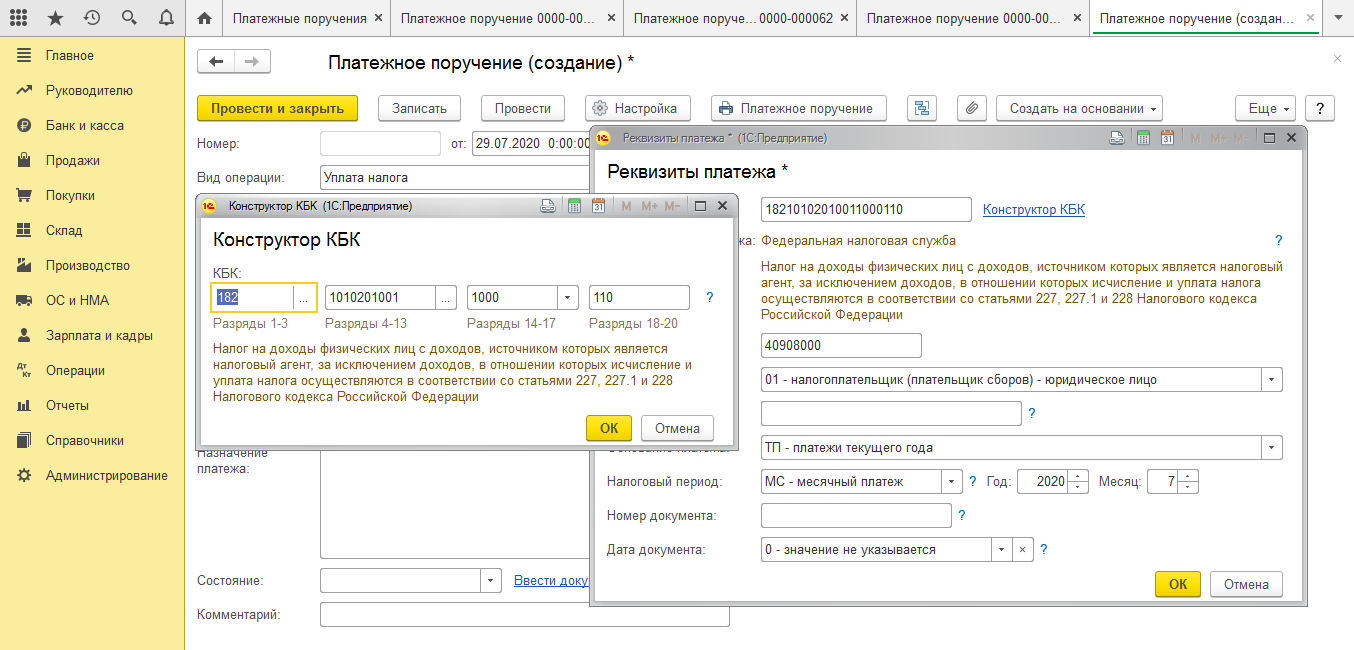
В платежных поручениях для оплаты налога «1C: Бухгалтерия» поможет выбрать правильный КБК — код бюджетной классификации
Расшифровка и правила заполнения полей
В платежном поручении много полей, которые надо заполнить. Неважно, бумажный это документ или форма в онлайн-банке. Правила заполнения платежек установлены положением Банка России от 29.06.2021 № 762-П.
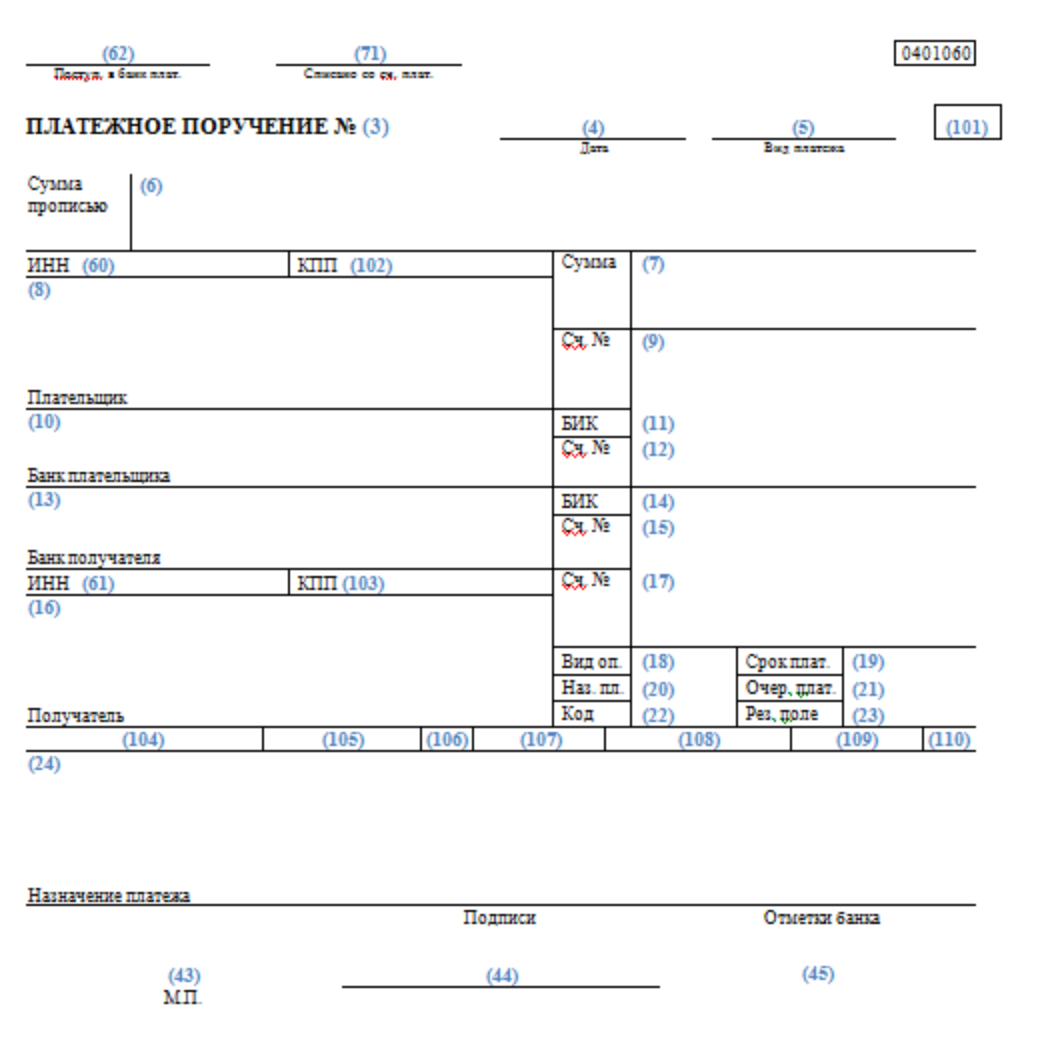
Вот как выглядит платежное поручение
Номер и дата — поля 3 и 4. Дату нужно писать цифрами в формате ДД.ММ.ГГГГ. Номер платежного документа не может быть больше 6 знаков.
Вид платежа — поле 5. В этом поле ставят код из одного символа. Перечень кодов и их значение устанавливает банк. Обычно в этом поле ставят только отметку «срочно», если это срочный платеж. Во всех остальных случаях ничего не указывают или это решает банк. За срочность банк может брать дополнительную комиссию.
Сумма платежа — поля 6 и 7. В бумажной платежке в поле 6 пишут сумму прописью. С начала строки с заглавной буквы указывается сумма платежного поручения — прописью в рублях, в именительном падеже, а копейки — цифрами. Слова «рубль» и «копейка» пишут в соответствующем падеже — «рублей», «рубля» и т. д. — без сокращений. Например, три тысячи четыреста рублей 00 копеек.
В поле 7 пишут сумму цифрами без пробелов. Рубли отделяются от копеек символом «-», например 5000-55. Если сумма в целых рублях, то копейки можно не указывать, а в конце нужно поставить знак равенства. Например, 5000=.
В электронном поручении сумма ставится в формате банка. В Тинькофф просто пишете свою сумму, а банк приводит ее в нужную форму.
Информация о плательщике — поля 8, 60 и 102. Сначала указывают название в поле 8:
- для юрлиц — полное или сокращенное наименование. Например, ООО «Бизнесонлайн»;
- для физических лиц — полностью фамилию, имя, отчество;
- для ИП — ФИО и правовой статус. Например, ИП Иванов Иван Иванович;
- для физических лиц с частной практикой — ФИО и указание вида деятельности. Например, адвокат Иванов Иван Иванович.
ИНН плательщика — поле 60. Его берете из своих реквизитов.
КПП плательщика — поле 102. Его тоже берете из своих реквизитов. КПП есть только у компаний, у ИП его нет.
Потом — банковские реквизиты плательщика:
- Номер счета плательщика — поле 9.
- Банк плательщика — поле 10.
- Банковский идентификационный код — БИК — банка плательщика — поле 11. Проверить БИК банка можно в справочнике Банка России.
- Корреспондентский счет банка плательщика — поле 12. Образно говоря, это счет конкретного банка в Банке России. В онлайн-банках он сам подтягивается при вводе БИК или названия банка. Последние 3 цифры БИК совпадают с последними цифрами в корреспондентском счете банка — это помогает избежать ошибок.
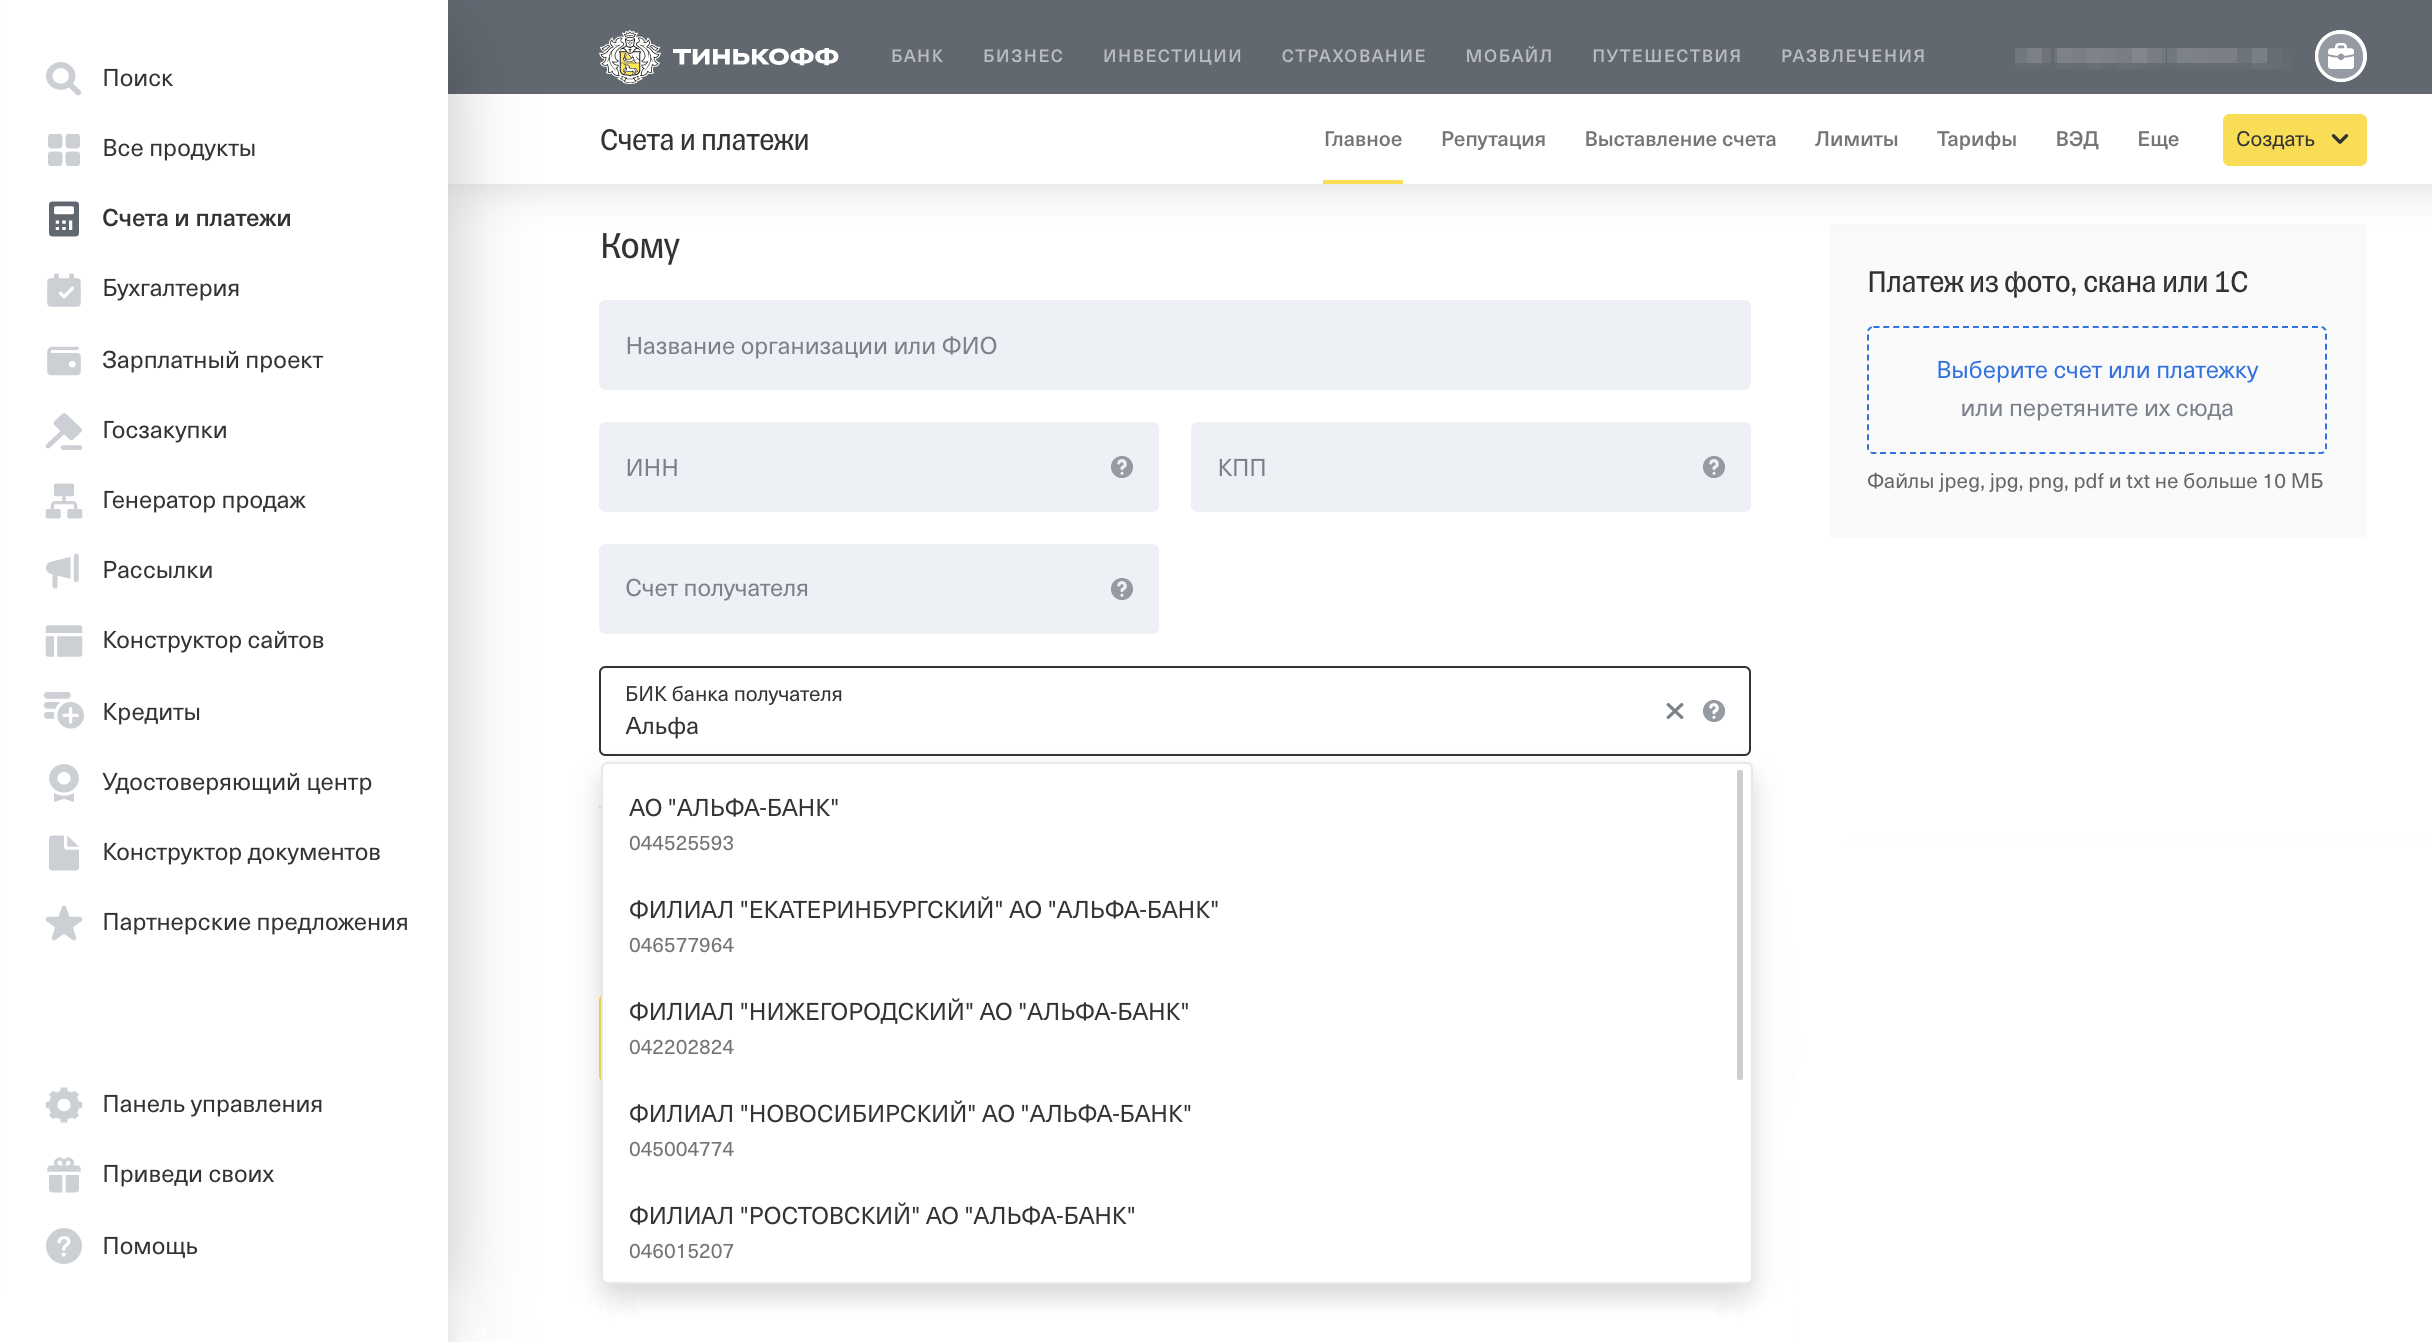
В личном кабинете Тинькофф можно просто ввести название банка, БИК подтянется сам
Информация о получателе платежа — это тот, кому вы отправляете деньги. Здесь указываем:
- Банк получателя — поле 13.
- БИК банка получателя — поле 14.
- Номер корреспондентского счета банка получателя средств — поле 15.
- Номер счета получателя средств — поле 17.
- Получатель — поле 16. Для юрлиц указывается полное или сокращенное наименование, для физических лиц — ФИО, для индивидуальных предпринимателей — ФИО и правовой статус, для физлиц с частной практикой — ФИО и вид деятельности.
- ИНН получателя денег — поле 61.
- КПП получателя денег — поле 103. КПП есть только у организаций, если платите ИП или самозанятому, поле заполнять не нужно.
Вид операции — поле 18. Указывается шифр: для платежного поручения — 01.
Срок платежа — поле 19. Это поле не заполняем.
Код назначения платежа — поле 20. Заполняется, только если получатель денег — физическое лицо. В иных случаях не заполняется. Если деньги перечисляются физлицу, то указывается код платежа:
- Код 1 — для заработной платы, премий, отпускных, выплат самозанятым.
- Код 2 — для периодических выплат, с которых нельзя делать взыскания. Это алименты, стоимость молока для лиц на вредных работах.
- Код 3 — для периодических выплат, с которых можно взыскать только алименты или возмещение вреда в связи со смертью кормильца. Например, это компенсационные выплаты пострадавшим от радиационных или техногенных катастроф.
- Код 4 — для единовременных выплат, с которых нельзя делать взыскания. Например, с материальной помощи работнику в связи со смертью члена семьи.
- Код 5 — для единовременных выплат, с которых можно взыскать только алименты. Например, с разового возмещения вреда, причиненного здоровью.
Если перечисляете сотруднику суммы с разными кодами, например отпускные и возмещение вреда здоровью, нужно заполнить два платежных поручения: с кодом 1 и с кодом 5.
Очередность платежа — поле 21. Когда на расчетном счете плательщика недостаточно денег, то заводится картотека. Грубо говоря, это порядок, в котором платежи будут списываться при поступлении денег.
Вот в какой очередности происходит списание:
- Исполнительные листы, по которым взыскивают возмещение вреда, причиненного жизни и здоровью, и алименты.
- Зарплата, выходное пособие или авторское вознаграждение, если вы перечисляете их по исполнительному документу.
- Зарплата, а также долги по налогам и взносам по требованиям ИФНС и СФР.
- Долги по исполнительным документам, кроме тех, которые исполняются в первую — третью очередь.
- Остальные платежи в календарном порядке, например оплата поставщику или самостоятельная уплата налогов и взносов в бюджет.
Код платежного поручения — поле 22. Это поле нужно только в некоторых случаях, например при уплате госпошлины.
В этом поле указывается код УИП — уникальный идентификатор платежа — или код УИН — уникальный идентификатор начисления, если это предусмотрено договором с получателем этого платежа. Например, госорган-получатель выдал вам квитанцию на оплату с указанием УИП. Если этого кода у вас нет, ставьте 0.
Назначение платежа — поле 24. В платежном поручении указывается назначение платежа, наименование товаров, работ, услуг, номера и даты договоров, товарных документов. А еще — с НДС платеж или нет. Для платежей в бюджет указывают вид налога или взноса и период, за который их платят.
Например, «Оплата по Договору № 52 от 01.07.20 за аренду офисного помещения за июль 2020. Сумма 30 000-00. Без НДС». Или «Оплата по Счету № 5685 от 24.07.20 за канцелярские товары. Сумма 2000-00. В т. ч. НДС (20%) 333-33».
Если платили доход человеку и удержали из этого дохода долги, в поле 24 нужно указать информацию о ВЗС — взысканной сумме — в такой форме: //ВЗС// сумма цифрами//.
Если сумма указывается рублями, нужно отделять копейки символом «-». Если сумма выражена в целых рублях, то после символа «-» указывают два нуля. Например, сумма будет выглядеть так: //ВЗС// 1000-00//.
Поля 101, 104-109 заполняют только при уплате налогов, сборов и других платежей в бюджет.
В 2023 году большинство платежей в бюджет входит в единый налоговый платеж — ЕНП.
Не входят в ЕНП:
- НДФЛ с доходов иностранцев, работающих в России по патенту.
- Госпошлина, по которой судом не выдан исполнительный документ.
- Страховые взносы на травматизм.
Есть платежи, которые можно перечислять в составе ЕНП, а можно отдельными платежками по разным КБК:
- Налог на профессиональный доход.
- Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов.
Остальные налоги, сборы, госпошлины входят в ЕНП. Это значит, что человек (или компания) платит все, что должен бюджету, одной суммой, а налоговая инспекция сама распределяет ее по конкретным налогам, сборам и пошлинам.
Если платеж авансовый, то есть перечисляемый до подачи отчетности, в момент уплаты налоговая инспекция еще не знает, куда его распределить. Для налогов и сборов с авансовой системой компании и предприниматели должны подавать уведомление. Это касается, например, налога на имущество организаций, НДФЛ и страховых взносов с зарплаты работников.
В 2023 году действует переходный период по ЕНП. Можно платить налоги и сборы не на ЕНП, а сразу по конкретным кодам бюджетной классификации — КБК. Тогда платежка выступает в роли уведомления.
Важно! Если вы подали хотя бы одно уведомление с начала года, то уже не сможете перейти обратно на уплату налогов и взносов путем заполнения отдельных платежек со своими КБК. Впоследствии нужно подавать уведомления.
От того, какой способ выбран, зависит заполнение платежки.
Если платят налог или сбор в составе ЕНП, поля заполняют так:
- Статус плательщика — поле 101. Для ЕНП надо ставить значение «01».
- Поле 104 КБК — для ЕНП это код 18201061201010000510.
- В полях 105—109 ставят нули.
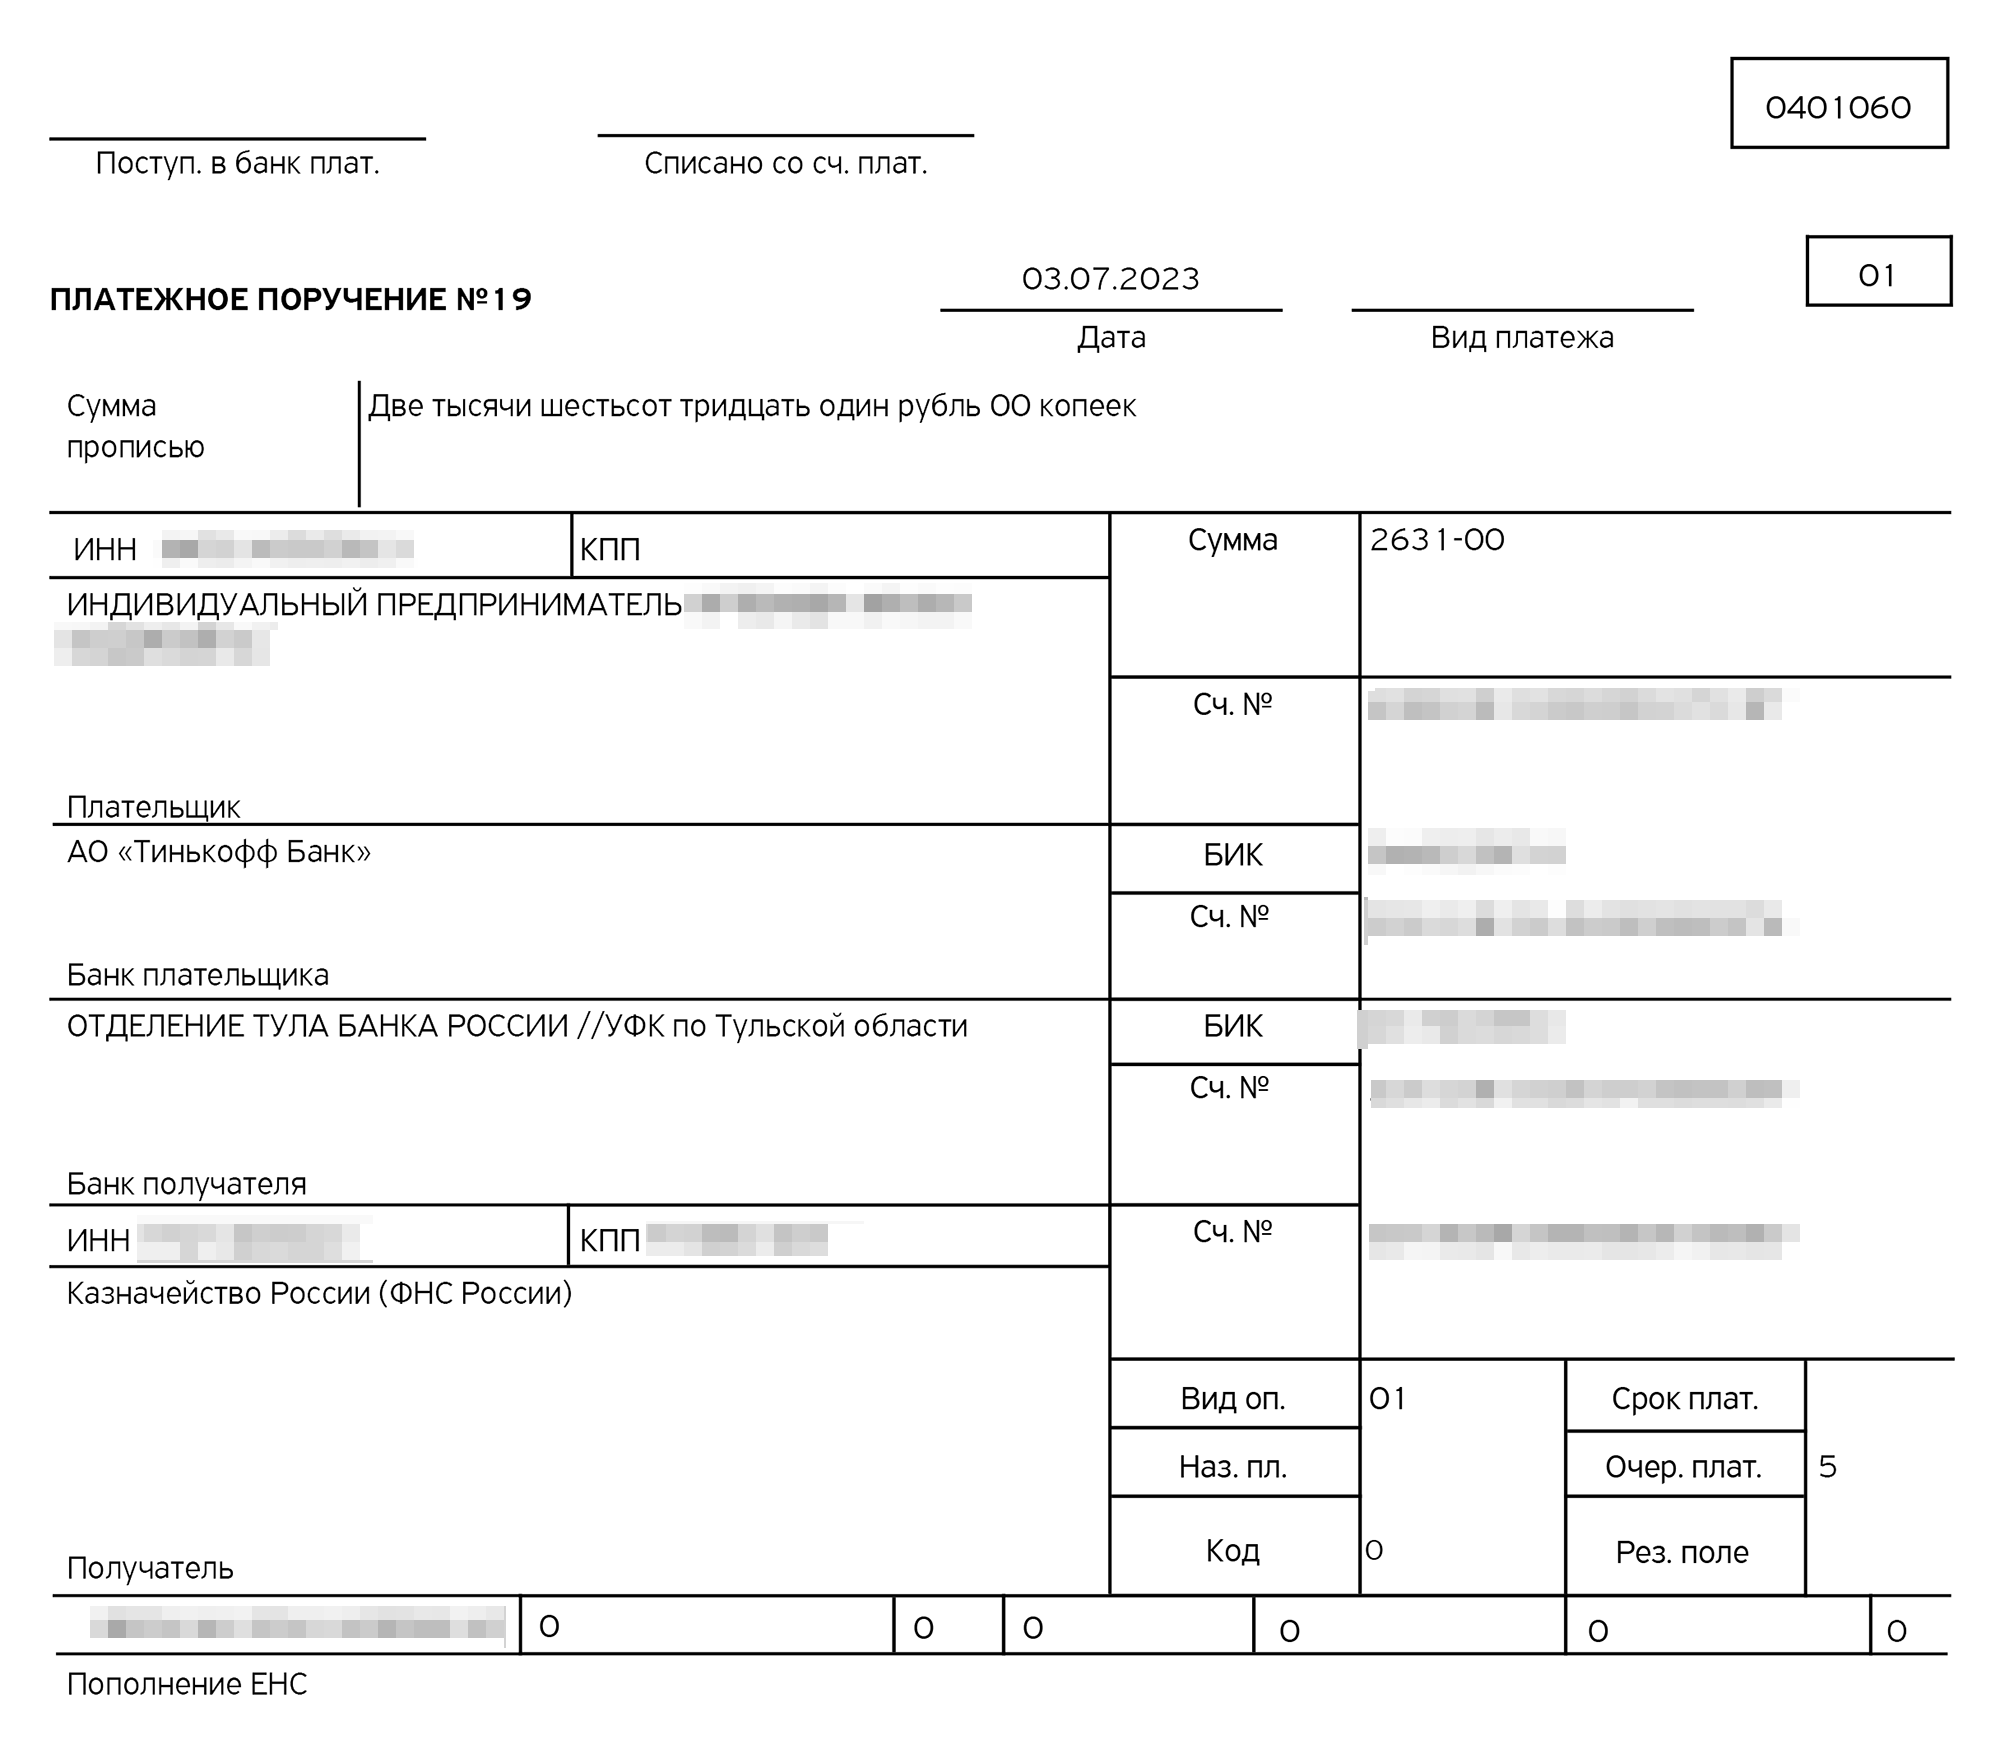
Пример заполненной платежки
Для платежек-уведомлений поля заполняют так:
- Статус плательщика — поле 101 — значение «02».
- Поле 104 КБК — зависит от вида налога, сбора и платежа. Если ИП или ООО — налоговый агент, например перечислили заработную плату сотруднику по трудовому договору, то при перечислении удержанного НДФЛ по ставке 13% в бюджет и ИП, и ООО укажут один и тот же КБК — 18210102010011000110. Проверить нужный код можно на сайте налоговой.
- ОКТМО — поле 105. Код ОКТМО — это код по Общероссийскому классификатору территорий муниципальных образований. Проверить ОКТМО можно по ИНН на сайте Росстата.
- Основание платежа — поле 106. Ставится 0.
- Налоговый период — поле 107. В этом поле указывают периодичность уплаты налога: МС — месячный платеж, КВ — квартальный платеж, ГД — годовой платеж. Например, МС.04.2023 — платеж за апрель 2023 года.
Для платежей, не входящих в ЕНП:
- Статус плательщика — поле 101 — значение «01» для организаций, для предпринимателей «08» при уплате взносов на травматизм и «13» для остальных платежей.
- КБК — поле 104 — заполняется значение КБК налога или сбора, не входящего в ЕНП.
- ОКТМО — поле 105 — заполняется ОКТМО территории, куда зачисляется платеж.
- Основание платежа — поле 106. Ставится 0.
- Налоговый период — поле 107. Ставится 0.
Образцы заполнения платежных поручений
Платежи контрагентам. Если заполняете платежное поручение для поставщика, главное — не ошибиться в номере счета получателя. Иначе деньги могут уйти не туда. Вот пример заполненной платежки.
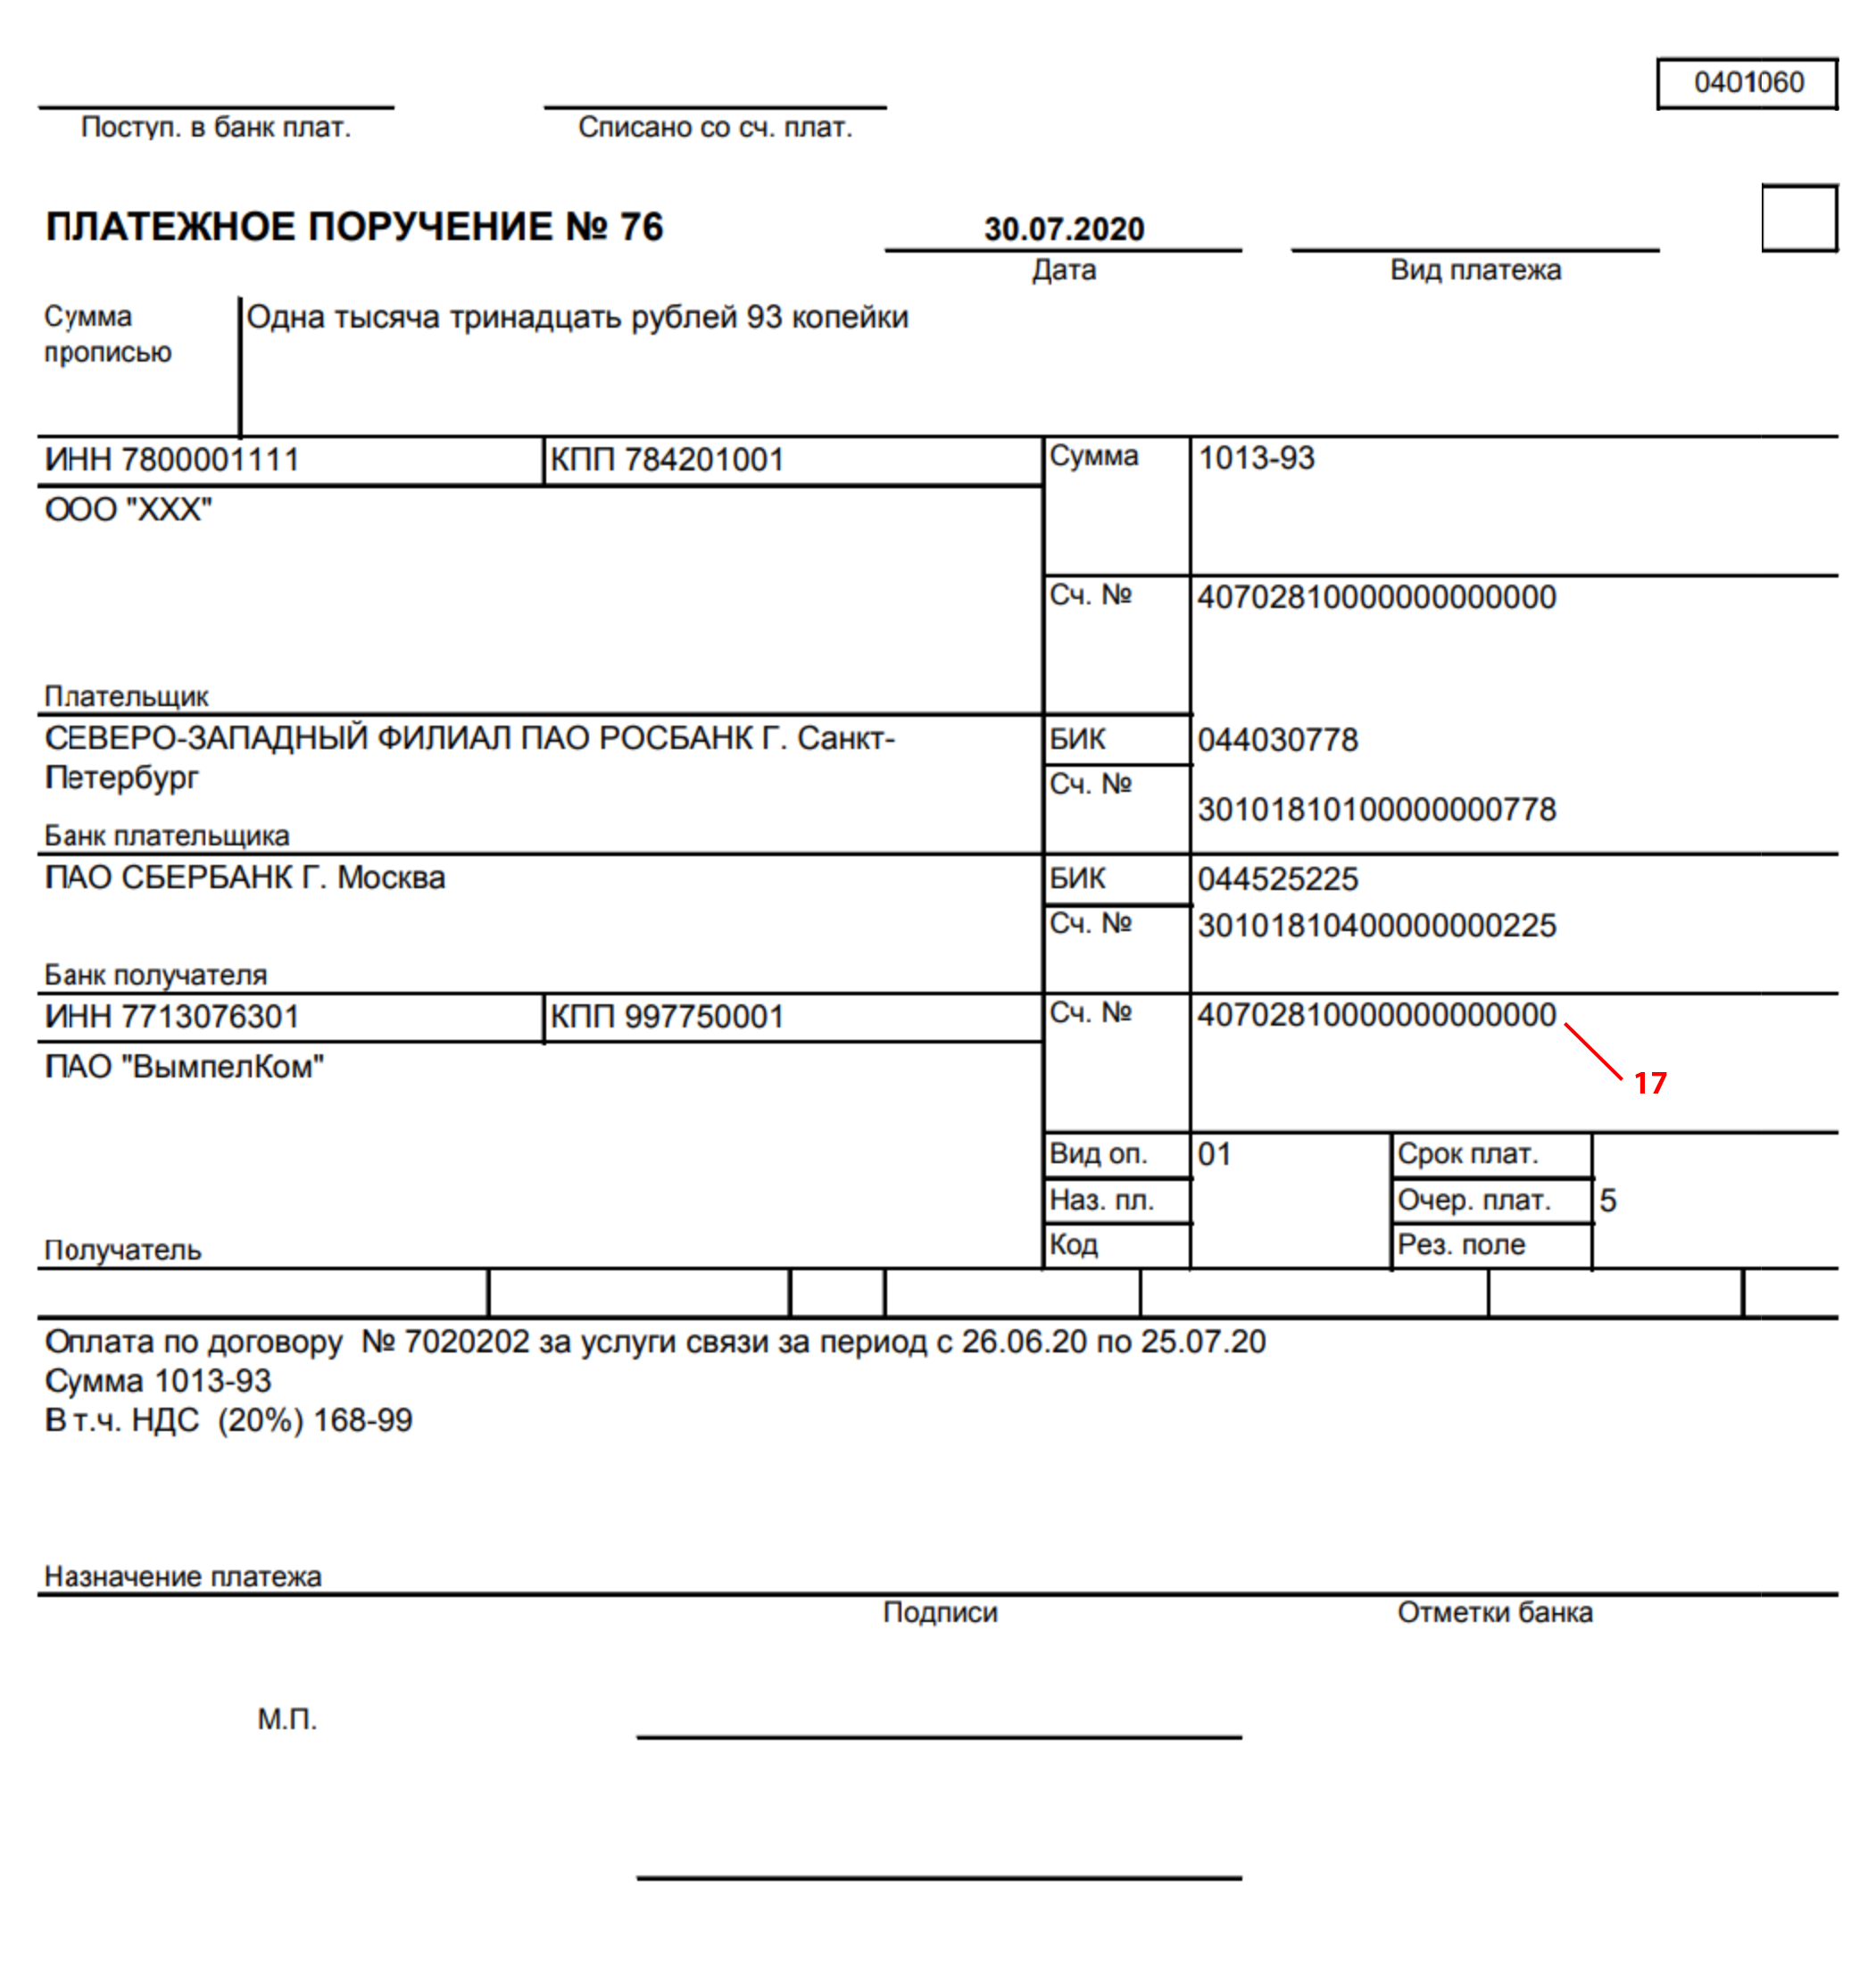
Поле «17» — номер счета получателя, который состоит из 20 цифр, где важно не ошибиться
Платежи физлицам. Если переводите деньги физлицам — зарплату, премии, отпускные, выплаты подрядчикам или самозанятым, в поле 20 нужно указывать код вида дохода.
Чаще всего у вас будет код 1 — зарплата, премии, отпускные, выплаты самозанятым. Если перечисляете деньги под отчет или даете человеку взаймы, код не заполняете, поскольку такие выплаты доходом человека не считаются.
Платежи в бюджет. Реквизиты для уплаты зависят от того, перечисляют ли платеж в составе ЕНП или используют платежки-уведомления. С 2023 года все компании и предприниматели России платят налоги и сборы в одно место — Казначейство России.
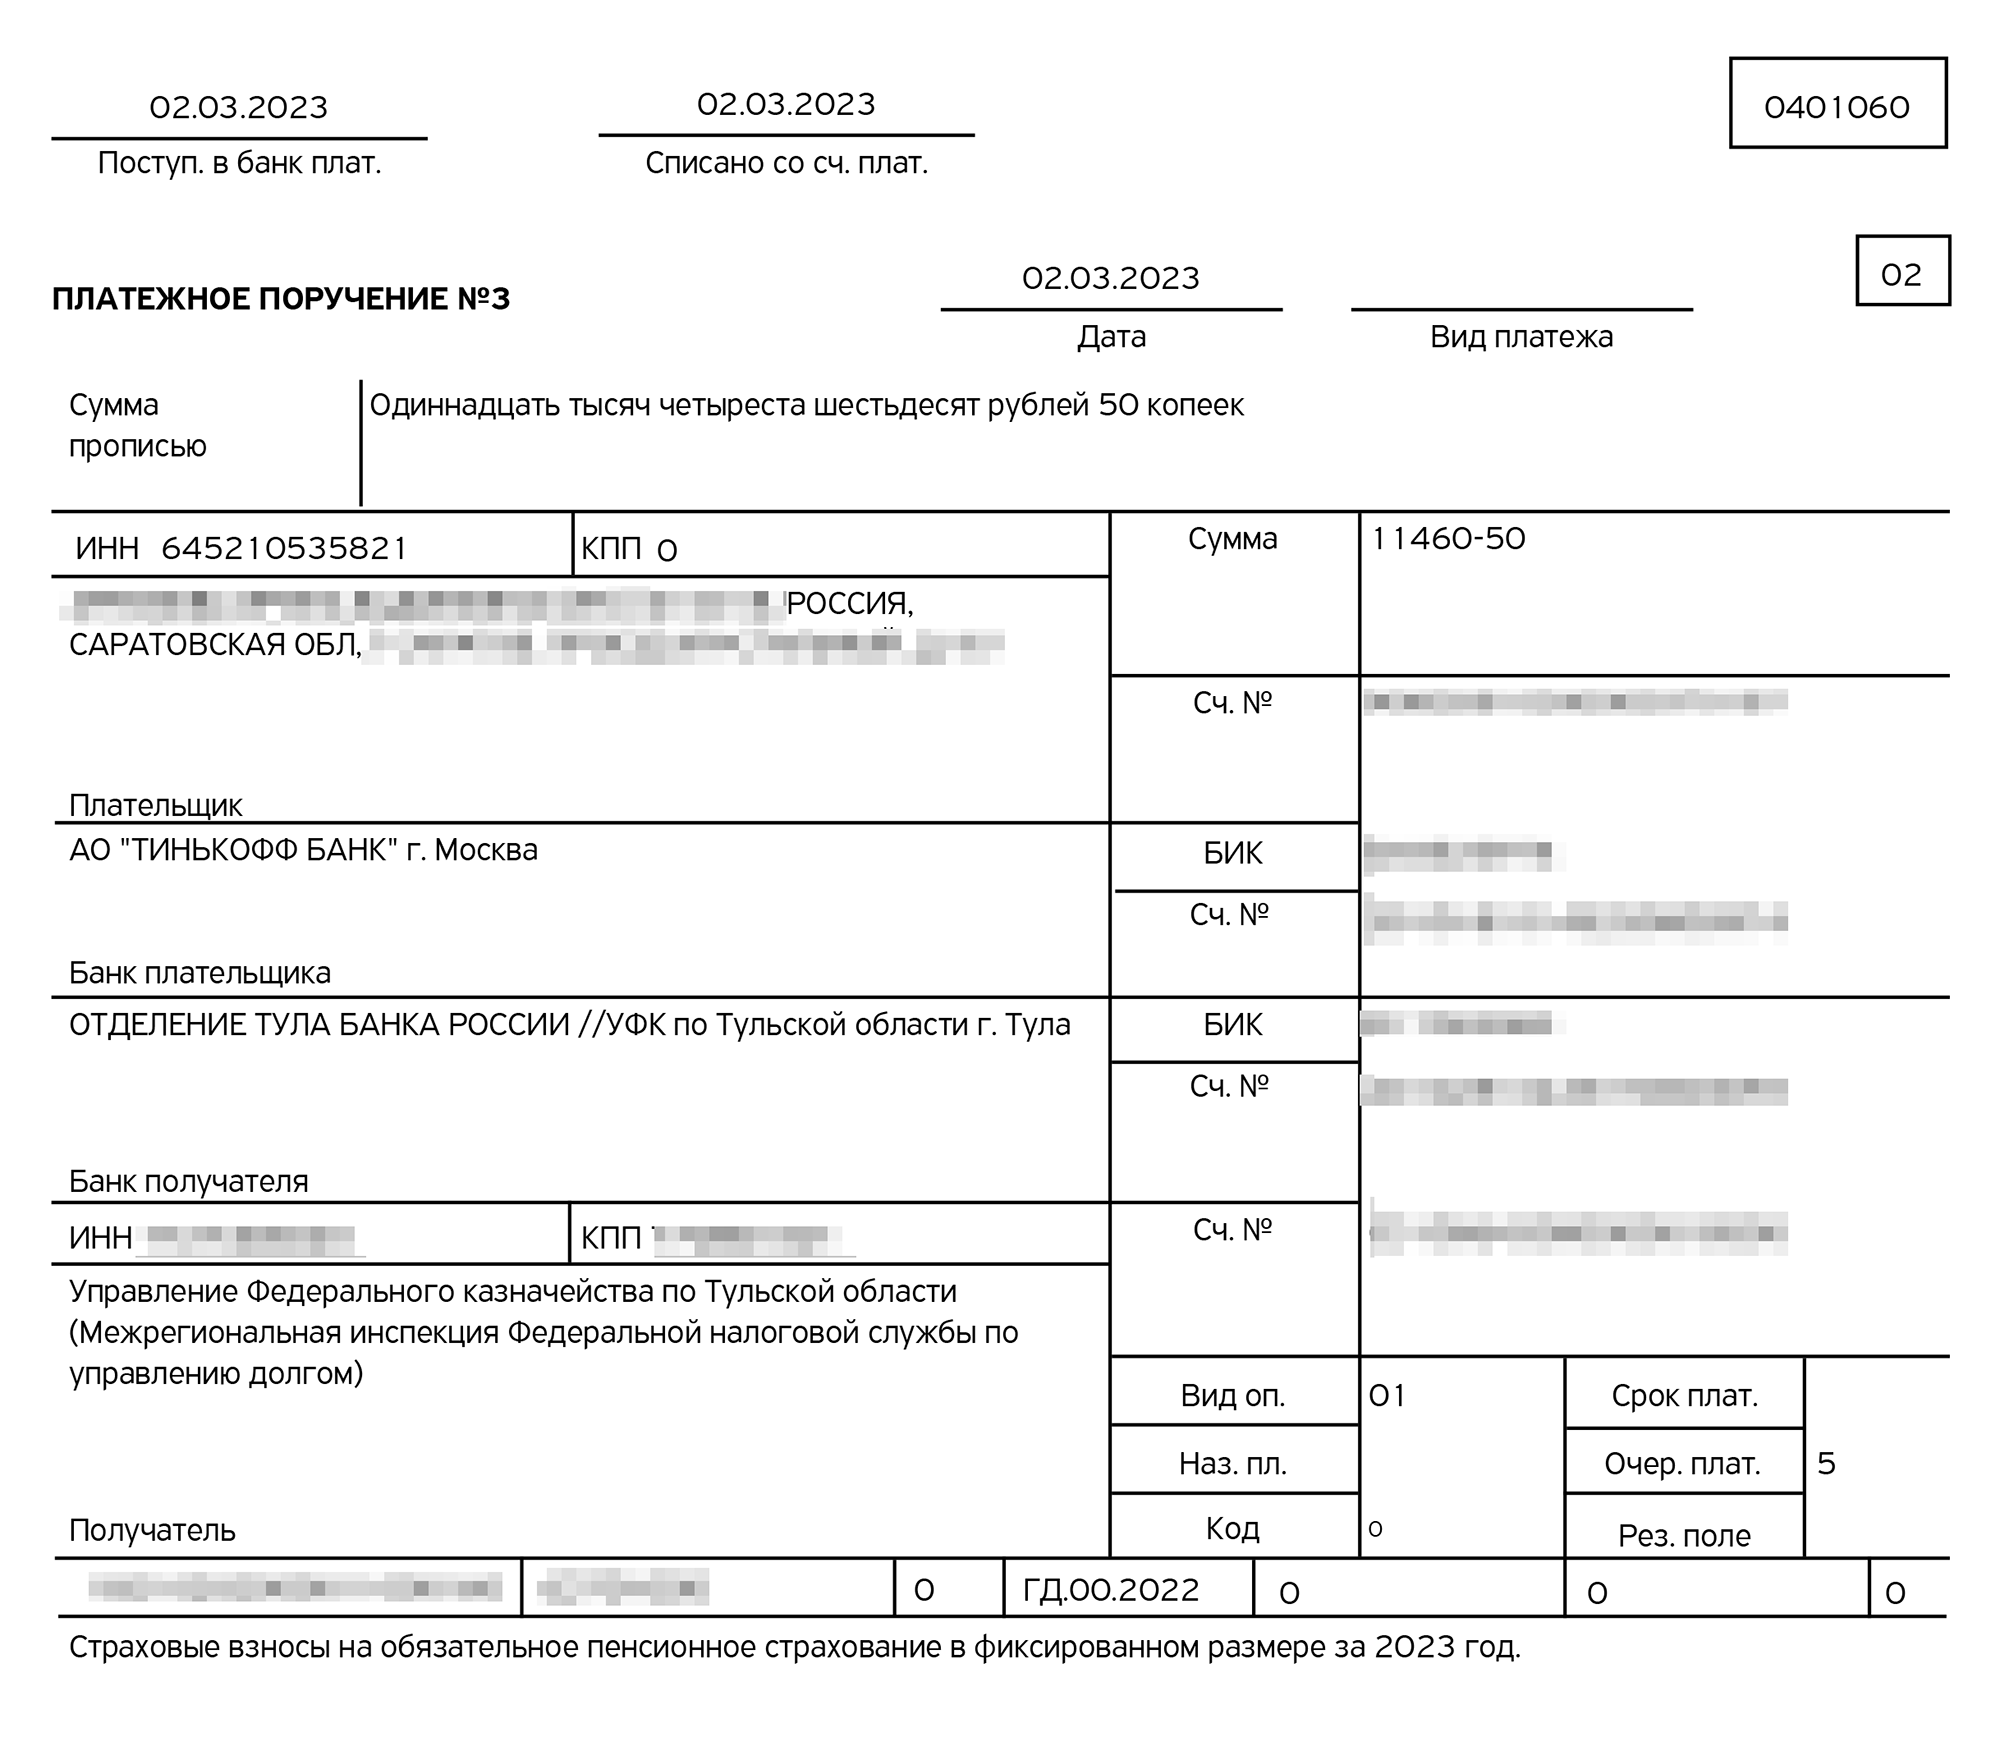
Пример заполненного платежного поручения по уплате страховых взносов предпринимателя за себя. Это платежка-уведомление по платежу, входящему в ЕНП. Заполнено поле 104 КБК — код бюджетной классификации, поле 105 — ОКТМО, поле 106 — основание платежа, поле 107 — налоговый период. В поле «Назначение платежа» детально указывают, за что этот платеж
Что делать, если одно из полей было заполнено неверно и деньги ушли не туда
Обратитесь в банк — в определенные сроки можно вернуть платеж. Если период, когда деньги можно отозвать, закончится, попросите вашего контрагента вернуть их. Если не получится в мирном порядке, можно обратиться в суд.
В платежках на ЕНП деньги в любом случае правильно попадут на ЕНС, главное — корректно указать номер счета. Ошибки в наименовании получателя, банка получателя и КБК на зачисление платежа не влияют.
Если ошибка в платежке-уведомлении, например период или ОКТМО, то исправить ее можно, только подав уведомление. В нем надо заполнить две строки. В первой указать все данные, как они были в ошибочной платежке — КПП, КБК, ОКТМО, период, а в строке с суммой поставить «0». Во второй строке надо указать правильные данные и полную сумму.
Подача уведомления даже для исправления ошибки лишает компанию или предпринимателя права дальше платить налоги платежкой-уведомлением. С этого момента придется платить на ЕНП и подавать уведомления по всем налогам и сборам, входящим в ЕНП.
Чем отличается расчетный счет от корреспондентского счета? Как узнать корреспондентский счет по расчетному счету.

Если вы хоть раз задавались вопросами: «Переводить деньги на расчетный счет или корреспондентский?», «Как их различить: что начинается на 3, а что на 4?», получив счет от контрагента, эта статья для вас.
Если коротко, то:
Расчетный счет открывают ИП и юрлица, чтобы принимать оплаты по безналу.
Корреспондентский счет открывает банк в подразделении ЦБ РФ или другой кредитной организации. Он используется для осуществления межбанковских операций.
В платежных реквизитах могут фигурировать оба — важно понимать, как отличить расчетный счет от корреспондентского, и для каких целей используется каждый из них. Об этом и поговорим:
- Что такое расчетный счет?
- Что такое корреспондентский счет?
- Расчетный счет и корреспондентский счет: какая разница
Прежде, чем перевести кому-то деньги, нужно проверить контрагента, потому что из-за неблагонадежного клиента или партнера счет вашей компании может быть заблокирован по 115-ФЗ. Проверить контрагента можно на официальном сайте Сведений ЕГРЮЛ/ ЕГРИП.
Бухгалтерия «под ключ»: от регистрации бизнеса и ведения всех видов учёта, до общения с налоговой. Страхуем от ошибок на миллион рублей!
Что такое расчетный счет?
Расчетный счет — место хранения денежных средств предпринимателя или предприятия. Все операции по расчетному счету выполняются только при наличии соответствующих распоряжений предпринимателя или ответственного лица организации.
Существует также понятие банковский счет. «Банковский счет — это расчетный счет или корреспондентский?», спросите вы. Правильный ответ — расчетный.
Как только предприятие регистрируется, оно обязано обратиться в банк и открыть такой счет. Открытие осуществляется достаточно оперативно после предоставления необходимого пакета документов. В дальнейшем расчетный счет требуется для проведения всех платежей, в первую очередь, налогов (внесение обязательных платежей в казну государства в наличном виде не допускается, поэтому и необходим расчетный счет в банке). Кроме того, между юридическими лицами действующими нормативными актами запрещены расчеты в наличной форме на сумму более 100 тысяч рублей, поэтому большая часть платежей за товары, сырье и материалы, различные услуги производится в безналичной форме с использованием расчетных счетов. Даже при наличии необходимой суммы в кассе предприятия, бухгалтер обязан будет не передать денежные средства в кассу контрагента, а внести их на расчетный счет в банк и выполнить платежную операцию.
Нужно вывести деньги со счета ООО? Важно сделать это в соответствии с законодательством, чтобы не вызвать интереса со стороны налоговой, иначе счет могут заблокировать, а вас оштрафовать.
Внешне расчетный счет представляет собой уникальный набор из двадцати цифр (лицевой счет компании в банковском учреждении), каждая из которых имеет свое значение. Обладая умением читать счета можно узнать форму собственности компании или ИП, вид валюты, в которой выполняются операции по счету, и так далее. Номер расчетного счета является обязательным реквизитом в платежных документах, который необходимо указывать партнеру для того, чтобы он мог перечислить деньги.
Нужно вывести деньги со счета ИП? Важно сделать это в соответствии с законодательством, чтобы не вызвать интереса со стороны налоговой, иначе счет могут заблокировать, а вас оштрафовать.
С помощью расчетного счета клиент банка может выполнять следующие операции:
- выполнять переводы необходимых сумм для оплаты поставщикам товаров и услуг, а также осуществлять перечисление обязательных платежей (налогов и взносов в государственные внебюджетные фонды);
- оприходование наличных для дальнейшего выполнения необходимых платежей (за соблюдением кассовой дисциплины – отсутствием превышения суммы денежных средств в кассе установленному банком максимальному значению, тщательно следит финансовое учреждение);
- получение наличных для выдачи их под отчет (на командировки, для приобретения товаров, представительские расходы и так далее) или для выплаты зарплаты.
Некоторые предприятия имеют несколько счетов в различных финансовых организациях, что не запрещено законодательством, но обо всех их при открытии следует уведомлять контролирующие органы (в настоящее время банки делают это самостоятельно в автоматическом режиме). При этом каждый счет представляет собой уникальную комбинацию цифр, что позволяет быть уверенным, что при корректном указании платежных реквизитов средства будут зачислены именно на счет того адресата, которому они предназначаются.
Что такое корреспондентский счет?
Корреспондентский счет — аналог расчетного счета, но для использования финансовым учреждением (банком). С его помощью осуществляются все межбанковские переводы. Кроме того, средства, которые хранятся на таком счете, уже защищает Центральный банк РФ.
Предприятия выбирают в качестве партнеров разные банки, поэтому при перечислении средств от одной компании в другую происходит не только смена счетов, но и финансовых учреждений. Для того, чтобы платежи могли проходить между банками требуются корреспондентские счета. Они открываются каждой финансовой организацией в соответствующем территориальном отделении Центрального банка РФ. Также банки могут устанавливать взаимоотношения напрямую, в такой ситуации платежи кредитных организаций проходят значительно быстрее. Однако финансовых учреждений в стране сейчас насчитывается более 500, а значит, без системы корреспондентских счетов Банка России не обойтись.
Таким образом, корсчет является и одним из элементов управления ликвидностью – способностью банка своевременно удовлетворить требования своих кредиторов, как предприятий по проведению платежей, так и физических лиц в части своевременного возврата вкладов. Наличие средств на корреспондентских счетах позволяет оперативно получить их в кассу для выдачи клиентам или для того, чтобы все платежи могли оперативно производиться.
В законодательстве установлено, что корреспондентский договор может быть трех видов, следовательно, можно выделить следующие типы корреспондентских счетов:
- ностро – так называется счет банка, на котором он держит средства у других банков;
- лоро – это счет, который открыт другим банком в банке корреспонденте;
- востро – это специфический счет, он открывается только в случае привлечения для расчетов международного банковского учреждения (в российской банковской практике он почти не используется, его чаще заменяют счета типа лоро или ностро).
В ситуации, когда организация оформляет платежное поручение для перечисления средств контрагенту в другой банк, она обязана в документе указать не только реквизиты расчетного счета, но и сведения о финансовой организации партнера (для этого потребуется узнать корреспондентский счет, БИК, наименование банка). Это позволит банку плательщика оперативно перечислить средства со своего корреспондентского счета партнеру, а тому — зачислить полученные средства на счет контрагента. Чем быстрее выполняются данные операции, тем быстрее поставщик увидит денежные средства у себя на счете и, например, начнет отгрузку товара.
Как узнать корреспондентский счет по расчетному счету? Это несложно — можно обойтись и без номера расчетного счета. Есть 3 варианта:
- посмотреть в разделе «Реквизиты» на сайте банка;
- позвонить по номеру горячей линии (быть клиентом этого банка не обязательно);
- посетить отделение банка.
Если составляете платежное поручение в личном кабинете банка, корреспондентский счет отобразится автоматически после ввода других сведений о получателе.
Существуют и ситуации, когда корреспондентский счет банка не требуется. Например, если перевод выполняется внутри одной финансовой организации или между ее филиалами. В этом случае Центральный банк РФ не задействуется, все операции производятся в рамках одной информационной системы.
Банков-корреспондентов может быть несколько, в зависимости от региона, куда направляется платеж, отношений между самими банками, синхронизации информационных систем и многих других факторов.
Расчетный счет и корреспондентский счет: какая разница
Расчетный счет открывается юридическим или физическим лицом (инд. предприниматели) для ведения расчетов с бюджетом или другими юридическими лицами. Корреспондентский счет — это счет банка, в Центральном банке, как и БИК.
Проще всего их отразить отличия в таблице.
| Расчетный счет организации | Корреспондентский счет банка |
|---|---|
| Имеется только у юридических лиц и индивидуальных предпринимателей | Используется при осуществлении расчетов между банками, открывается одним банком в другом или обоими финансовыми учреждениями в Центральном Банке РФ |
| Может использоваться для получения кредита в банке | Применяется только для расчетных операций, кредиты Банка России предоставляются финансовым организациям на другие счета |
| Требуется для перечисления средств от отправителя и получателя при помощи банковской системы | Требуется для осуществления межбанковских переводов с привлечением дополнительных финансовых организаций или Центрального Банка |
| Основанием для проведения операции является платежное поручение компании или ИП | Основанием для выполнения операции является платежное поручение финансовой организации |
Выставляя счет, вы можете задаться вопросом: «Какой счет указывать: расчетный или корреспондентский?». Ответ: оба. Отличить корреспондентский счет от расчетного очень просто. Во-первых, различаются первые три цифры – это номера в банковском плане счетов для ведения бухгалтерского учета (расчетный счет начинается с 407 или 408, а корреспондентский счет – с 301). Во-вторых, последние три цифры корсчета совпадают с БИК обслуживающего банка, а у расчетного это просто номер в банковской информационной системе.
Итак, несмотря на схожее строение, наличие 20 цифр в номере, разобраться, расчетный или корреспондентский счет представлен в реквизитах, достаточно просто. При этом они оба необходимы для осуществления расчетов. Особенно актуально наличие обоих типов при выполнении переводов в другие банки. Сведения о корреспондентском счете в такой ситуации становятся необходимыми.
Наши специалисты понятным языком расскажут про нюансы ведения бухгалтерского учёта, оптимизацию налоговой нагрузки и варианты решения нестандартных бизнес-задач.