Льготная ипотека в 2022 году: какие программы доступны россиянам
В марте 2022 года ипотечный рынок в России пережил шоковые изменения. И хотя ситуацию все еще не назовешь нормальной, за последние несколько месяцев ставка ЦБ снизилась с 20 до 9,5%. Кроме того, появилась новая IT-ипотека, а в некоторые старые программы внесли поправки. Циан.Журнал проверил, на каких условиях россиянам сейчас доступны льготные жилищные займы.
В конце февраля, вскоре после начала российской спецоперации на Украине, ключевая ставка ЦБ РФ совершила рекордный скачок до 20% (то есть сразу на 10,5%), достигнув своего исторического максимума.
Ключевая ставка — это минимальный процент, под который Центробанк выдает кредиты коммерческим банкам, и максимальный процент, под который он принимает от них деньги на депозиты.
Увеличение КС почти сразу привело к удорожанию жилищных займов: средняя ипотечная ставка вне специальных программ в марте была на 2–3% выше ключевой. Это ниже, чем по потребительским кредитам, однако желающих оформить ипотеку на новых условиях предсказуемо оказалось в сотни раз меньше, чем раньше.
По данным Frank RG, в марте на вторичном рынке недвижимости практически не было сделок с привлечением банковских займов.
С начала апреля регулятор начал плавное снижение КС — на сегодняшний день она опустилась уже до 9,5%. Аналитики полагают, что к концу этого года ключевая ставка снова достигнет уровня 10% годовых, что приведет к оживлению рынка ипотечного кредитования.
Банки оперативно реагируют на действия ЦБ, зачастую меняя условия ипотечных программ в течение нескольких дней. Например, последнее решение о понижении ключевой ставки озвучили 29 апреля, а уже в первой декаде мая Сбербанк и ВТБ снизили ставки по рыночной ипотеке до 13,9%. Это уже на такая ошеломляющая цифра, как двумя месяцами ранее, но все равно рыночные кредитные ставки сейчас намного выше докризисных.
Более доступной на этом фоне остается льготная ипотека — займы в рамках специальных госпрограмм. Условия некоторых из них тоже изменились, но не так радикально, как у рыночной ипотеки. Остались и субсидии, которые можно направить на приобретение жилья.
Льготная ипотека под 9%
Льготная ипотека под 9% на весь срок кредита — это кризисная адаптация ранее действовавшей программы займов с господдержкой под 7% годовых. Как видно, сейчас ставка практически вернулась к этому уровню, но еще в апреле составляла 12%.
Требования к заемщикам
Льготная ипотека доступна всем совершеннолетним гражданам РФ. Других требований на федеральном уровне нет, но банки могут устанавливать свои критерии оценки заемщиков и вправе отказывать им.
Требования к жилью
Квартира должна быть в строящемся или уже сданном доме и может быть приобретена по договору участия в долевом строительстве, уступки права требования или купли-продажи только у юридического лица, за исключением инвестиционных фондов и их управляющих компаний. На покупку нежилых помещений программа не распространяется.
Условия кредита
По условиям кредита, первоначальный взнос — от 15%, а максимальная сумма займа в большинстве регионов — до 6 млн рублей. В Москве, Санкт-Петербурге, Московской и Ленинградской областях максимальная сумма кредита увеличена до 12 млн рублей. Пока программа действует до конца 2022 года.
Изменения
Предыдущая версия программы начала действовать с 1 июля 2021 года, ставка по ней была 7%, а максимальная сумма кредита — до 3 млн рублей.
Семейная ипотека под 6%
Семьи с детьми могут взять ипотеку с господдержкой по ставке до 6% на весь срок кредита.
Требования к заемщикам
1. Наличие гражданства РФ у родителя и ребенка.
2. Наличие в семье ребенка, рожденного в период с 2018 по 2022 год, или ребенка любого возраста с подтвержденной инвалидностью. Родители усыновленных детей, рожденных в вышеуказанный период, также могут принять участие в программе.
Требования к жилью
Квартира или дом должны быть первичным жильем, то есть не должны иметь предыдущих владельцев — физических лиц. Жилье можно приобрести только у юридического лица (за исключением инвестиционных фондов) по договору участия в долевом строительстве или купли-продажи.
Также по этой программе можно купить участок для индивидуального жилищного строительства. В ряде случаев она распространяется и на вторичное жилье, покупаемое у физических лиц, — это касается недвижимости в сельских поселениях на территории Дальневосточного федерального округа.
Условия кредита
1. Договор на покупку жилья, под который оформили ипотеку, должен быть заключен с 01.01.2018 по 31.12.2023.
2. Первоначальный взнос — не менее 15%.
3. Максимальная сумма кредита для регионов — 6 млн рублей, для Москвы, Санкт-Петербурга, Московской и Ленинградской областей — 12 млн рублей. Квартира может стоить дороже, лимит ограничивает только сумму кредита, который можно взять в банке.
4. Ставка по программе — 6%, но на усмотрение кредитора она может быть снижена. Для жителей Дальневосточного федерального округа при рождении ребенка с 01.01.2019 ставка — 5%.
Частности
- Срок кредита правилами программы не установлен, он определяется договоренностью между банком и заемщиком. Можно взять семейную ипотеку на пять лет, а можно и на максимальный срок — 30 лет.
- Если у семьи есть ипотека, которую взяли до 2018 года или до рождения детей, ее можно рефинансировать по этой программе. При этом должны соблюдаться вышеперечисленные условия по гражданству, периоду рождения детей и типу жилья.
- Если у заемщика есть право на другие виды господдержки, то их можно использовать вместе с семейной ипотекой. Например, погасить часть займа маткапиталом.
- Если ребенку установлена инвалидность после 2022 года, ипотеку под 6% можно оформить до 31 декабря 2027-го включительно.
По данным Сбербанка, спрос на семейную ипотеку за год вырос в четыре раза. Чаще всего ей пользуются семьи с двумя детьми. В первом квартале 2022 года Сбербанк выдал по этой программе жилищных кредитов на сумму 113,9 млрд рублей.
Профессиональные и территориальные программы
Также на федеральном уровне продолжают работать ипотечные программы с господдержкой, предназначенные для людей определенных профессией или направленные на стимулирование освоения малонаселенных территорий.
Ипотека для IT-специалистов
В начале апреля глава кабмина Михаил Мишустин подписал распоряжение, согласно которому правительство РФ в 2022 году выделит 1,5 млрд рублей на субсидирование льготной ипотеки для специалистов, работающих в IT-компаниях. А уже в мае банки начали выдавать такие кредиты.
Требования к заемщикам
1. Возраст от 22 до 44 лет включительно.
2. Работа в IT-компаниях, имеющих соответствующий отраслевой ОКВЭД: 62.01, 62.02, 62.02.1, 62.02.4, 62.03.13, 62.09, 63.11.1
3. Компания, в которой работает специалист, должна получать от деятельности в IT-сфере не менее 90% доходов, а ее штат должен насчитывать не менее семи человек.
Также организация должна быть аккредитована Минцифры и хотя бы один отчетный период пользоваться налоговыми льготами и/или пониженными страховыми тарифами, предусмотренными статьей 427 НК РФ.
На данный момент в России насчитывается около 9 тысяч таких организаций. Проверить, есть ли в этом перечне ваша компания, можно на сайте оператора программы — банка «ДОМ.РФ».
4. Доход в 150 тыс. рублей в месяц для городов-миллионников и 100 тыс. рублей в месяц для остальных населенных пунктов. При этом учитывается местонахождение организации: если IT-специалист удаленно работает на фирму, имеющую юридический адрес в Москве, то его зарплата должна быть не менее 150 тыс. рублей.
Условия кредита
- Ставка — 5%, но может быть снижена по усмотрению банка (ВТБ и Сбербанк предлагают 4,7%).
- Размер кредита: 18 млн рублей — для городов-миллионников, 9 млн рублей — для остальных населенных пунктов. Квартира может стоить дороже, лимит ограничивает только сумму кредита, который можно взять в банке.
- Первоначальный взнос — не менее 15%.
- Максимальный срок кредита — до 30 лет.
- Договор на покупку жилой недвижимости должен быть заключен с 12 мая 2022 года до 31 декабря 2024 года.
Какую недвижимость можно купить?
Квартиры в строящихся домах, в том числе по договорам долевого участия.
Готовые квартиры от застройщиков.
Индивидуальные жилые дома от застройщика.
Земельный участок с дальнейшим строительством индивидуального дома.
Кроме того, ипотечная программа позволяет построить индивидуальный жилой дом по договору подряда.
Частности
- Если льготную ипотеку для айтишников оформляет несколько созаемщиков, то сотрудником аккредитованной компании может быть только один из них.
- Если компания еще не имеет аккредитации Минцифры, она может пройти ее, подав заявление через портал «Госуслуги».
- Численность населения по регионам учитывается на начало прошлого года, то есть, при получении ипотеки в 2022 году в расчет берется статистика на 1 января 2021 года.
- Получить IT-ипотеку можно и в том случае, если в собственности у заемщика уже есть жилье.
- Рефинансировать старый ипотечный кредит, используя льготную IT-ипотеку, на данный момент нельзя.
Подробнее об ипотеке для IT-специалистов читайте здесь.
Дальневосточная ипотека под 2%
На территории Дальневосточного федерального округа с 2020 года можно оформить ипотеку по ставке до 2% на весь срок кредитования при приобретении или строительстве жилого помещения. Также по программе можно взять кредит на приобретение земельного участка под строительство дома.
Кто может участвовать
1. Супруги не старше 35 лет с детьми или без; второй супруг должен стать созаемщиком.
2. Одинокий родитель не старше 35 лет, не состоящий в браке, с ребенком/детьми не старше 18 лет.
3. Владелец «дальневосточного гектара». Здесь ограничений по возрасту нет, но если человек состоит в браке, то супруг должен стать созаемщиком или поручителем.
4. Участники региональных программ повышения мобильности трудовых ресурсов.
Требования к жилью
По программе можно купить:
- Строящееся или готовое жилье на первичном рынке по договору долевого участия, договору уступки права требования или договору купли-продажи с юридическим лицом.
- Жилой объект на вторичном рынке на сельских территориях или на территории моногородов в ДФО.
Средства также можно направить на строительство частного дома или приобретение земельного участка для такого строительства.
Участники программы «Дальневосточный гектар» могут воспользоваться этим кредитом только для строительства жилого дома на предоставленном им земельном участке.
Условия программы
- Ставка — до 2%.
- Первоначальный взнос — не менее 15%, он может быть оплачен в том числе маткапиталом.
- Максимальная сумма кредита — 6 млн рублей. Стоимость объекта может быть выше.
- Максимальный срок кредитования — 20 лет.
Частности
1. При несоблюдении определенных условий банк может поднять ставку по дальневосточной ипотеке. Например, если заемщик не оформил страховку или нарушил ее условия, если семья не зарегистрировалась в течение девяти месяцев в купленном жилье (речь идет об официальной регистрации, постоянно жить в ДФО необязательно) и т. д.
2. В программе можно участвовать только один раз, это касается и супруга заемщика.
3. Договор на приобретение должен быть заключен до 31 декабря 2024 года, расчетная валюта — рубль.
4. Рефинансировать старую ипотеку по этой программе нельзя.
5. Банк может отказать в выдаче дальневосточной ипотеки. Обычно это связано с плохой кредитной историей, маленьким доходом или наличием другого крупного кредита.
Изменения
До конца марта 2022 года ставки по дальневосточной ипотеке начинались с 0,01%. На момент написания материала ставка зафиксировалась на уровне 1,7–2%.
Сельская ипотека: вроде бы есть, а вроде бы нет
Программа «Сельская ипотека» распространяется на строительство или приобретение жилого дома или таунхауса на сельских территориях.
Условия кредита
- Установленный диапазон ставок — от 0,1 до 3%, первоначальный взнос — от 10% стоимости объекта, в эту сумму может входить материнский капитал.
- Жители Ленинградской области, Дальневосточного федерального округа и Ямало-Ненецкого автономного округа могут получить по программе до 5 млн рублей, а заемщики из других регионов — до 3 млн рублей. На жителей Московской области программа не распространяется.
- Деньги, выделяемые из госбюджета на сельскую ипотеку, приходят в банки разрозненными траншами и точные сроки их поступления неизвестны. По опыту прошлых лет ждать приходится по три месяца и более.
На данный момент программа недоступна, банки приостановили подачу заявок, но планируется, что для ее реализации будет дополнительно выделено 7 млрд рублей. В прошлом году кредиты по этой программе оформили более 50 тыс. семей.
Военная ипотека
Для военных в России действует накопительно-ипотечная система (НИС), также известная как военная ипотека. С ее помощью военнослужащие могут купить квартиру или дом в любом регионе страны, используя выделяемые государством средства.
Программа распространяется только на служащих по контракту граждан РФ, включенных в реестр участников. Некоторых военных обязательно включают в НИС. Например, офицеров-выпускников военных вузов, получивших первое звание в 2005 году, или отслуживших три года мичманов и прапорщиков. Другие могут подать рапорт о включении в НИС в добровольном порядке.
Как это работает
Сначала у военнослужащего накапливаются средства за счет ежегодных взносов из госбюджета. Для сохранения от инфляции и получения дополнительного дохода эти деньги инвестируются.
Три года выплаты из бюджета остаются неприкосновенными, а затем военнослужащий может использовать их для приобретения жилья. Если накоплений не хватает, можно обратиться в коммерческий банк для оформления военной ипотеки, используя эти средства как первоначальный взнос.
В дальнейшем выплату кредита будет осуществлять государство, пока гражданин находится на военной службе. Погашение таких кредитов происходит ежемесячно равными платежами в размере 1/12 от утвержденного годового взноса, который в 2022 году составил 311 044,50 рублей на одного участника.
В стоимости жилья военные не ограничены, но если они обращаются в банк за ипотечным займом, то максимальный срок кредита определяется из оставшегося периода до достижения военнослужащим предельного возраста прохождения службы (в большинстве случаев это 50 лет). Соответственно этому рассчитывают и максимальную сумму кредита. Если в НИС участвуют оба члена семьи, то получить военную ипотеку можно совместно.
Какой объект недвижимости можно купить
В рамках военной ипотеки граждане могут приобрести:
1. Квартиру на вторичном рынке или в готовой новостройке.
2. Частный жилой дом с землей или таунхаус, если в этих объектах можно прописаться.
3. Квартиру в строящемся доме по ДДУ (застройщик должен быть аккредитован в программе военной ипотеки).
4. Землю для строительства дома (если выслуга военного более 20 лет).
Условия кредита
Процентная ставка для участников НИС зависит от банка, сейчас она начинается от 7%. Величина первоначального взноса составляет 10–20%.
Военнослужащие при покупке жилья могут использовать все существующие механизмы государственной поддержки — например, федеральный и областной маткапитал.
Важные нюансы
1. С момента покупки недвижимости по программе НИС она становится залоговым имуществом с двойным обременением. То есть в такой квартире можно жить, но продать без согласия банка и курирующей программу Росвоенипотеки нельзя.
Даже если государство погасит кредит, на объекте может остаться обременение, обусловленное участием в программе. Например, если военнослужащий расторг контракт, отслужив менее 20 лет, он лишается права на средства из НИС и должен будет полностью вернуть их государству в течение 10 лет. Если же ипотека еще не погашена, параллельно он должен будет исполнять обязательства перед банком.
2. В случае увольнения по льготным основаниям, например при отставке по состоянию здоровья или по сокращению после 10 лет службы, возвращать средства из НИС не придется, остаток ипотечного кредита бывший военнослужащий должен будет выплатить банку самостоятельно.
3. Военную ипотеку можно рефинансировать под более низкий процент. В 2022 году рефинансирование доступно по ставке от 6,6% годовых.
4. Банк имеет право отказать военнослужащему в военной ипотеке. Чаще всего это связано с плохой кредитной историей или наличием другого крупного кредита.
5. По увольнению после 20 лет службы, если военнослужащий не воспользовался накопленными средствами из НИС, он может получить их от государства и потратить по своему усмотрению.
Материнский капитал
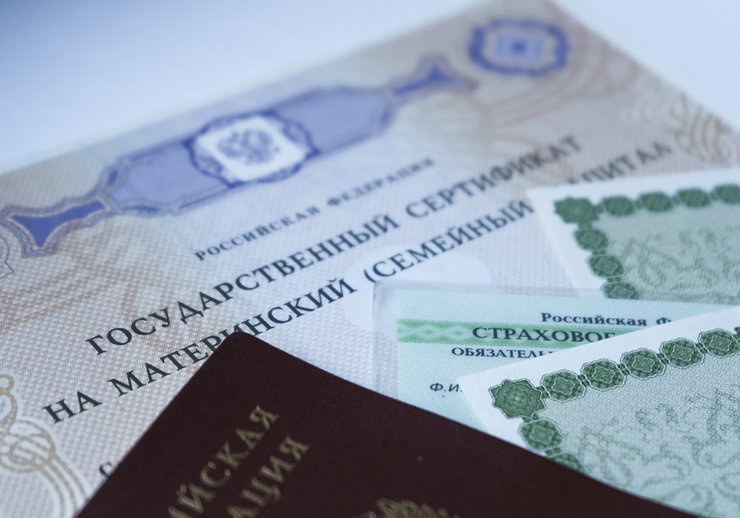
Как уже упоминалось, для погашения ипотечного займа семьи с детьми могут воспользоваться целевыми социальными выплатами. Самая широко используемая из них — федеральный материнский капитал, государственная программа финансовой поддержки семей с детьми, действующая с 2007 года.
По правилам для оплаты первоначального взноса и погашения ипотеки материнский капитал можно использовать сразу после рождения ребенка, а для покупки жилья без ипотеки или строительства дома — через три года. Как подсчитали в Минтруде, в 2020 году на эти цели маткапитал потратил 61% получателей.
Размер социальной выплаты в 2022 году
- Для семьи с одним ребенком, рожденным или усыновленным с 2020 года, — 524 527,90 рубля + 168 616 рублей, если в семье в этот период появился второй ребенок.
- Для семей с двумя детьми, рожденными или усыновленными с 2007 по 2019 год, а также с тремя и более детьми, если до их появления права на материнский капитал не было, — 524 527,90 рубля.
- Для семей, в которых второй ребенок (а также третий и любой последующий, если до его появления права на материнский капитал не было) появился с 2020 года — 693 144,10 рубля.
Кто имеет право получить материнский капитал
1. Женщина, родившая/усыновившая первого ребенка в 2020 году и позже.
2. Женщина, родившая/усыновившая второго или последующих детей начиная с 2007 года.
3. Мужчина — единственный усыновитель первого, второго и последующих детей, если решение суда об усыновлении вступило в силу начиная с 2020 года.
4. Отец или усыновитель ребенка независимо от наличия гражданства РФ, если у матери прекратилось право на материнский капитал.
5. Несовершеннолетний ребенок или учащийся по очной форме обучения в возрасте до 23 лет, если у родителей прекратилось право на господдержку.
На какое именно улучшение жилищных условий можно направить средства материнского капитала
1. Приобретение жилья.
2. Строительство/реконструкция объекта индивидуального жилищного строительства с привлечением строительной организации или своими силами.
3. Компенсация затрат за построенный или реконструированный объект ИЖС.
4. Уплата первоначального взноса при получении кредита (займа), в том числе ипотечного, на приобретение или строительство жилья.
5. Погашение основного долга и уплата процентов по кредитам или займам на приобретение или строительство жилья, в том числе по ипотеке.
6. Уплата цены по договору участия в долевом строительстве.
7. Платеж в счет уплаты вступительного взноса и (или) паевого взноса, если владелец сертификата либо его супруг (супруга) является участником жилищного, жилищно-строительного, жилищного накопительного кооператива.
Частности
- Материнский капитал выдается в виде сертификата. С апреля 2020 года он обычно оформляется без подачи заявления в течение 15–20 дней после регистрации рождения и направляется в личный кабинет на портале госуслуг.
- Маткапитал можно использовать на одну цель или частями на разные цели.
- Срок действия программы продлен до конца 2026 года.
- Приобретаемое жилое помещение должно находиться на территории России.
- Ремонт жилья применительно к распоряжению материнским капиталом улучшением жилищных условий не является.
- Жилое помещение, приобретенное с использованием маткапитала, необходимо оформить в общую собственность всех членов семьи с определением размера долей по соглашению.
- При продаже жилья нужно будет наделить детей собственностью в новой квартире. Такие сделки проходят только с разрешения органов опеки и пенсионного фонда.
Другие субсидии
В ряде регионов действуют дополнительные программы областного материнского (семейного) капитала. Условия и размер соцвыплаты в них могут отличаться. Например, в Свердловской области ОМК выдается гражданам РФ, постоянно проживающим на ее территории, при рождении/усыновлении третьего ребенка. За третьего или последующих детей в 2022 году свердловчане получат 152 310 рублей, а при рождении трех и более детей одновременно — 225 464 рубля.
Кроме маткапитала многодетные семьи, у которых в период с 2019 по 2022 год родился третий ребенок или последующие дети, могут получить от государства и направить на погашение ипотечного займа выплату в размере 450 тыс. рублей. Соответствующий Федеральный закон был принят в 2019 году.
Полное или частичное погашение ипотеки этой выплатой возможно, если гражданином РФ до 1 июля 2023 года заключен кредитный договор (договор займа) на приобретение у юридического или физического лица:
- жилого помещения, в том числе объекта индивидуального жилищного строительства;
- земельного участка для индивидуального жилищного строительства, ведения личного подсобного хозяйства или садоводства;
- жилого помещения по договору участия в долевом строительстве или соглашению (договору) об уступке прав требования по такому договору;
- объекта ИЖС на территории РФ, строительство которого не завершено;
- доли (долей) в праве общей собственности на объект недвижимости при условии, что жилье поступает в собственность гражданина либо в общую собственность супругов.
Также субсидию можно направить на строительство частного дома на всей территории России и внесение паевого взноса в жилищно-строительный или жилищного накопительный кооператив.
Частности
1. Выплата предоставляется однократно (в отношении только одного ипотечного кредита).
2. Размер субсидии — не более 450 тыс. рублей.
3. Если основной долг менее 450 тыс. рублей, оставшиеся деньги идут на погашение процентов по кредиту.
В итоге, несмотря на тектонические сдвиги в экономике РФ после 24 февраля 2022 года, почти все заявленные ранее федеральные программы продолжают работать. Их условия либо не изменились, либо изменились не настолько, чтобы они перестали быть привлекательными для заемщиков. В условиях, когда рыночная ипотека практически недоступна, именно программы с господдержкой становятся основным драйвером рынка недвижимости.
Льготная ипотека: какие квартиры можно купить в новостройках Москвы

С 1 апреля 2022 года начнут действовать новые условия льготной ипотеки на новостройки. Ставка вырастет с 7% до 12% годовых, а сумма кредита для Москвы повысится с 3 млн до 12 млн руб. Эксперты рассказали, какие квартиры можно будет купить в столичных жилых комплексах с использованием льготной ипотеки.
Квартиры до 12 млн рублей
В Москве 40% квартир, выставленных девелоперами на продажу, стоят дешевле 12 млн руб., а значит, подпадают под обновленные лимиты программы льготной государственной ипотеки даже без первоначального взноса, хоть он и является обязательным, рассказал руководитель направления первичной недвижимости сервиса «Авито Недвижимость» Дмитрий Алексеев. «Из них почти 40% — однокомнатные квартиры, 30% — студии, 24% — двухкомнатные. Трехкомнатных квартир до 12 млн руб. всего 2% от общего числа, а квартир со свободной планировкой меньше 1%. При этом средний метраж однокомнатной квартиры в ценовой категории до 12 млн руб. — менее 36 кв. м, студии — более 26 кв. м. Трехкомнатные квартиры в этом ценовом сегменте в среднем имеют площадь не более 56 кв. м», — отметил Дмитрий Алексеев.
Cредние цены новостроек стоимостью менее 12 млн руб. в Москве
Таблица: «Авито Недвижимость»
Минимальный взнос
При лимите кредита в 12 млн руб. и первоначальном взносе 15% за счет собственных средств заемщик может приобрести квартиру стоимостью примерно 14,1 млн руб., рассказала управляющий партнер Dombook, председатель совета директоров компании «Бест-Новострой» Ирина Доброхотова. Она уточнила, что средний бюджет покупки квартиры комфорт-класса в Старой Москве по итогам февраля 2022 года составлял 13,6 млн руб. «При бюджете 14,1 млн руб. (с учетом ипотеки) в Старой Москве сегодня можно приобрести одно- или двухкомнатную квартиру комфорт-класса на стадии строительства либо трехкомнатную стандартного класса. Даже с минимальным первоначальным взносом можно найти однокомнатную квартиру с отделкой, или с голыми стенами, но ближе к центру, или двушку без отделки. Можно сказать, что теперь льготная ипотека открывает возможность даже при минимальном первом взносе в 15% приобрести какой-то из этих вариантов. А если у покупателя собственных средств больше, чем 15% от стоимости квартиры, то и выбор там гораздо шире», — уточнила Доброхотова.
Первоначальный взнос 30%
По данным ЦБ и «Дом.РФ», средний размер первоначального взноса в Москве сегодня составляет 30%. В этом случае максимальная стоимость квартиры достигнет 15,6 млн руб. — под эти критерии подходит порядка 19,6 тыс. лотов на первичном рынке Москвы, что составляет 46% от общего объема предложения в столичных новостройках, рассказала управляющий партнер компании «Метриум» Надежда Коркка. «Абсолютное большинство таких квартир (94,9%) относятся к массовому сегменту Старой Москвы или расположены в ТиНАО, 4,6% — к бизнес-классу, оставшаяся доля (0,5%) — в проектах премиум-класса. Почти две трети (65,3%) от общего объема предложения стоимостью до 15,6 млн руб. составляют студии и однокомнатные квартиры. Именно такие варианты в рассматриваемом бюджете представлены в новостройках премиум-класса. Доля двухкомнатных квартир составляет 28,6%, трехкомнатных — 5,6%, многокомнатных — 0,5%», — рассказала Коркка.
- Новые условия льготной ипотеки: что будет с ценами на новостройки Москвы
- Без субсидий: девелоперы свернули программы снижения ставок ипотеки
- Каким будет платеж по льготной и семейной ипотеке по новым условиям
Льготную ипотеку на новостройки можно взять под 7% до конца 2022 года
Ставка для льготной ипотеки снижена с 9 до 7%. Лимиты не изменились: субсидированная ставка действует для кредитов до 12 000 000 ₽, а общая сумма кредита при сочетании с рыночными условиями составит до 30 000 000 ₽.
Вот что нужно знать об условиях программы с июня 2022 года.
Что за льготная ипотека
Любой гражданин России может взять льготную ипотеку — независимо от семейного положения, наличия детей и региона покупки недвижимости. Государство субсидирует ставку, а банк снижает ее до льготной.
Раньше такую ипотеку можно было взять под 6,5%, с 1 июля 2021 года ставка выросла до 7%, в марте 2022 года — до 12%, с 1 мая составляла 9%, а с 22 июня — 7%.
Программа действует до конца 2022 года — договор с банком можно заключить до 31 декабря.
Как подготовиться к ипотеке
Узнайте из нашего курса, как оформить сделку и погасить кредит с минимальной переплатой
Начать учиться
Сколько денег можно взять по льготной ставке
У кредитов по этой программе есть лимит. По льготной ставке нельзя взять сколько угодно денег: сумма ограничена правилами.
С июля 2021 года кредит мог составить максимум 3 000 000 ₽, с марта 2022 лимит вырос до первоначального:
- 12 000 000 ₽ — для жилья в Москве, Московской области, Санкт-Петербурге и Ленинградской области;
- 6 000 000 ₽ — для других регионов.
Первоначальный взнос составляет минимум 15% от цены жилья. То есть с минимальным взносом ипотека под 9% подходила бы только для жилья стоимостью до 14 000 000 ₽ в крупных агломерациях и до 7 000 000 ₽ в других регионах. Чтобы купить жилье дороже, нужно было накопить больше денег.
Льготную ипотеку теперь можно сочетать с рыночной — на обычных условиях конкретного банка. При этом максимальная общая сумма кредита на покупку жилья составит:
- 30 000 000 ₽ — для жилья в Москве, Московской области, Санкт-Петербурге и Ленинградской области;
- 15 000 000 ₽ — для других регионов.
Как взять в кредит больше льготного лимита
Вот главное, что теперь нужно знать о максимальной сумме ипотеки с господдержкой:
- Льготный лимит не менялся — по ставке 7% можно взять только 6 000 000 или 12 000 000 ₽.
- Общая сумма кредита с учетом комбинации льготной и рыночной ставки может составить 15 000 000 или 30 000 000 ₽ в зависимости от региона. То есть часть денег заемщик возьмет под 7%, а остаток — на обычных условиях.
Взять 30 000 000 ₽ под 7% получится, только если такие условия предоставляет сам банк — даже без господдержки. Если обычная ставка банка — 13%, то для покупки жилья в Краснодаре он даст максимум 6 000 000 ₽ под 7%, а еще до 9 000 000 ₽ — под 13%.
Некоторые банки предлагают льготную ставку на всю сумму кредита даже сверх лимита — за счет субсидий от застройщиков, в зависимости от срока. Это нужно уточнять в конкретном банке.
Список банков, которые выдают такую ипотеку, есть на сайте оператора программы.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @tinkoffjournal.
Обложка — Irina Skobeleva / Shutterstock
Екатерина Мирошкина
Поделитесь своим опытом покупки жилья по льготным программам:
Герой реалити

Насколько я понимаю, льготная ставка возможна только при увеличении стоимости квартиры. Мы так недавно попались — увидели цену на квартиру, пришли к застройщику, а они говорят, что эта цена под общую 14% ставку, если хотите 9% стоимость будет увеличена (вроде на 7%, но точно не помню). Надо как-то просчитать, когда выгодно увеличивать сумму ради ставки (было бы круто, если бы в Т-Ж появилась статья на эту тему). И насколько я понимаю, такая ставка релевантна только при покупке у застройщика, на вторичку она не действует, так ведь? Было бы здорово это сразу в статье указать, мне кажется, это оч важно 🙂
Каролина, да, на вторичку нельзя. все льготы на новострой или уже сданное, но которое продается от имени ООО. Увы, если хочется уютную вторичку, надо готовится к ставке 13%

Каролина, при этом льгота идёт за счёт выделения денег государством. Застройщики просто обманывают, забирая себе эту льготу в карман
Екатерина, Какую ещё льготу застройщики себе забирают — поясните? Странная у вас логика. Застройщик как получал, так и получает лишь свою цену за объект. Что со льготой, что без. А что он ещё получает по-вашему? Льготу по ипотечной ставке получают как раз покупатели-заёмщики, которые платят банку меньше денег, чем должны были бы при отсутствии льготы. Эту разницу государство и компенсирует банкам. Так что, банки от этого тоже ничего не получают сверху, а получают столько, сколько и должны. Таким образом, в плане экономии выигрывают только сами заёмщики-покупатели. А государство несёт затраты, в этом и заключается поддержка. Но застройщики и банки тоже выигрывают от этой гос. программы в плане поддержки спроса на новостройки со стороны ипотечных покупателей.

Саша, а почему они должны быть? Это риторический вопрос?
Новые параметры льготной ипотеки: как поддержат спрос на жилье
Ставки по госпрограмме льготной ипотеки на покупку жилья у застройщиков вырастут до 12%, а лимиты — до 12 млн руб. для столичных регионов, до 6 млн руб. — для всех остальных. Также президент сохранил условия по семейной, дальневосточной и сельской ипотеке
Фото: diy13/shutterstock.com
Параметры льготной ипотеки на новостройки скорректируют: ставка вырастет с 7% до 12% годовых, одновременно с этим повысится сумма кредита до 12 млн руб. для Москвы, Московской области, Санкт-Петербурга и Ленобласти, для остальных регионов — до 6 млн руб. Ранее сумма была ограничена 3 млн руб. Новые условия будут работать с 1 апреля до 1 июля. С таким предложением выступил вице-премьер России Марат Хуснуллин на совещании с президентом России Владимиром Путиным. Глава государства в свою очередь одобрил предложение. «Мы сохраним неизменными ставки по нашим специальным ипотечным программам, а именно — по программе семейной ипотеки — 6%, по сельской ипотеке — 3%, по дальневосточной ипотеке — 2%», — сказал Владимир Путин. Президент отметил, что каждая из этих программ имеет ограничения по срокам, некоторые заканчиваются в конце 2022 года, некоторые в конце 2023 года, некоторые — в конце 2024 года. «Граждане должны об этом знать и своевременно планировать свои расходы в рамках семейного бюджета, реализуя свои планы на улучшение жилищных условий», — добавил Владимир Путин.
Какими льготными программами можно воспользоваться
- Ставка: 12% годовых вместо 7% годовых
- Сумма кредита: 6 млн руб. для всех регионов, для Москвы, Московской области, Санкт-Петербурга, Ленобласти — 12 млн руб. вместо 3 млн руб.
- Срок кредита: до 30 лет
- Первоначальный взнос: от 15%
- На что распространяется: на покупку квартир у застройщиков
- Срок действия программы: до 1 июля 2022 года
- Ставка: не более 6% годовых
- Сумма кредита: для регионов — 6 млн руб., Москва, Московская область, Санкт-Петербург, Ленобласть — 12 млн руб.
- Срок кредита: до 30 лет
- Первоначальный взнос: от 15%
- На что распространяется: на новостройки, на ИЖС
- Срок действия программы: до 31 декабря 2023 года
- Кто может оформить: семьи, в которых с 1 января 2018 года по 31 декабря 2022 года родился первый ребенок или последующие дети, могут рассчитывать на получение ипотеки по льготной ставке до 6%; семьи, в которых воспитывается ребенок с инвалидностью; родители усыновленных (удочеренных) детей
- Ставка: не более 3% годовых
- Сумма кредита: в Ленинградской области, Ямало-Ненецком автономном округе и регионах Дальневосточного федерального округа 5 млн руб., в остальных регионах — 3 млн руб.
- Срок кредита: до 25 лет.
- Первоначальный взнос: от 10%
- Срок действия программы: ограничений по срокам действия программы не установлено
- На что распространяется: квартира, объект ИЖС, земельный участок
- Кто может воспользоваться: действие сельской ипотеки распространяется почти на все населенные пункты с населением не более 30 тыс., кроме городских округов и муниципальных образований Москвы, Санкт-Петербурга и Московской области. Заемщиком по этой программе может быть любой россиянин
- Ставка: не более 2% годовых
- Сумма кредита: до 6 млн руб.
- Срок кредита: до 20 лет
- Первоначальный взнос: от 15%
- На что распространяется: квартиры в новостройках, объекты ИЖС на территории Дальнего Востока, вторичку — в моногородах ДФО
- Срок действия программы: до 31 декабря 2024 года
- Кто может воспользоваться: Молодые семьи (оба супруга не старше 35 лет); граждане не старше 35 лет, имеющие детей в возрасте до 19 лет; участники программы «Дальневосточный гектар»; граждане, которые переехали в субъекты ДФО по региональным программам повышения мобильности трудовых ресурсов
Позитивный сигнал
Решение о пересмотре параметров льготной ипотеки и сохранении условий семейной ипотеки принято крайне своевременно, считают эксперты. По их оценке, это позитивный сигнал, которого ждали все участники рынка недвижимости. После повышения ключевой ставки до 20% именно программы с господдержкой формируют основной объем сделок с привлечением заемных средств. Скорректированные госпрограммы позволят не только обеспечить приемлемый уровень спроса, но и поддержать участников рынка, стимулировав их выводить на рынок новые проекты, считает управляющий партнер компании «Метриум» Надежда Коркка.
«Заградительные ставки по ипотеке в значительной мере ограничивали покупательную способность россиян. При этом возможность воспользоваться программами с господдержкой была далеко не у каждого покупателя: для Москвы и Санкт-Петербурга условия по льготной ипотеке практически невозможны из-за максимальной суммы кредита в 3 млн руб.», — пояснила аналитик ФГ «Финам» Наталия Пырьева. По ее оценке, повышение кредитных лимитов и ставки в 12% (нижняя граница уровней 2014–2015 годов) позволит возродить ипотечный рынок и поддержать умеренный спрос на новостройки.
Помогут ли льготные программы сохранить спрос в том же объеме, что и раньше, покажут ближайшие месяцы, считает завкафедрой ипотечного жилищного кредитования и финансовых инструментов рынка недвижимости Финансового университета при Правительстве России Александр Цыганов. По его словам, на это будут оказывать влияние несколько факторов: сами льготные программы, потребность и уверенность в том, что можно этот кредит оплатить, и цены на недвижимость, которые удастся сдержать. Спрос на нельготную ипотеку будет единичным, добавил эксперт.
Похожую точку зрения высказала директор группы рейтингов финансовых институтов АКРА Ирина Носова. По ее словам, спрос будет поддержан за счет более привлекательной ставки по сравнению с уровнем нельготной ставки, а также за счет увеличения максимальной суммы кредита.
Рынок ипотеки стал льготным
28 февраля ЦБ на внеплановом заседании поднял ставку до рекордных за всю историю рынка 20% годовых с 9,5%. Повышение ключевой привело к росту ставок по жилищным кредитам до 22–25% годовых. В результате классическая ипотека стала недоступной для большинства потенциальных заемщиков и выдачи практически прекратились. При этом в марте условия и ставки по всем льготным программам не менялись.
Сейчас рынок ипотеки фактически стал льготным. Основная часть (50–70%) кредитов выдается в рамках программ с господдержкой — на новостройки, семейной и дальневосточной, ставки по которым в несколько раз ниже рыночных.
Крупнейшие банки в марте уже отметили ажиотажный спрос на льготную ипотеку. Например, в «Сбере» число выдач по всем льготным программам за три недели марта увеличился на 54,2% по сравнению с аналогичным периодом февраля и составил 22 тыс. кредитов. Это стало рекордным ростом спроса за такой период. Скачок спроса на льготные программы отметил и другой крупный банк страны — ВТБ. Объем выдачи по всем льготным программам за три недели марта увеличился на треть по сравнению с аналогичным периодом февраля. Лидером среди льготных программ стала семейная ипотека и в ВТБ, и в «Сбере».