1 декабря 2022 года – последний день исполнения налогового уведомления за 2021 год
Ежегодно налоговые органы не позднее 30 дней до наступления срока уплаты по транспортному налогу, земельному налогу, налогу на имущество физлиц и НДФЛ (в отношении ряда доходов, по которым не удержан НДФЛ) направляют налогоплательщикам-физлицам налоговые уведомления для уплаты налогов.
Один из самых простых способов уплаты налогов – через официальный сайт ФНС России с помощью сервиса «Уплата налогов и пошлин» или в «Личном кабинете налогоплательщика». Для этого достаточно ввести реквизиты банковской карты или воспользоваться онлайн-сервисом одного из банков-партнеров ФНС России, в том числе по QR- или штрихкоду платежа, указанного в налоговом уведомлении. Другие варианты уплаты налогов без комиссии – в банке, на почте, в уполномоченном МФЦ или в кассах местных администраций.
Напомним, неисполнение налогоплательщиком – физлицом обязанности по уплате налога в установленный срок является основанием для применения мер принудительного исполнения такой обязанности и взыскания пеней (п. 6 ст. 45, п. 2 ст. 57, п. 1 ст. 75 Налогового кодекса). Так, если налогоплательщик вовремя не уплатит налоги, то уже со следующего дня (со 2 декабря 2022 года) налоговая задолженность будет расти ежедневно за счет начисления пеней. Также за неуплату или неполную уплату налога может быть наложен штраф в размере 20% от неуплаченной суммы. Штраф взимается дополнительно к сумме просрочки по налогу (ст. 122 НК РФ).
Налоговая инспекция направит требование об уплате налога. Если должник его не исполнит, последует обращение в суд. После этого долг будут взыскивать судебные приставы, которые могут принять ограничительные меры, например, заблокировать банковский счет должника.
Уплата налога по УСН за 2021 год

Краткий мануал для тех, кто на упрощенной системе налогообложения.
Как рассчитать УСН за 2021 год
Чтобы не ошибиться, воспользуйтесь калькулятором на «Клерке».
Расчет налога по УСН с объектом «доходы» не так прост, как кажется на первый взгляд. Чтобы упростить для вас процесс расчета и составления налоговой декларации, мы сделали этот калькулятор.
Срок уплаты УСН за 2021 год
Заплатить налог за год организации надо не позднее 31 марта. В 2022 году это рабочий день, значит никаких переносов нет.
Для ИП срок уплаты — 30 апреля. В 2022 году это выходной день. Поэтому срок уплаты налога за год приходится на ближайший следующий рабочий день — 4 мая.
В 2024 году УСН пользуются много организаций. Это выгодный, удобный спецрежим, но и трудный, с постоянными изменениями законодательства. Бухгалтеры путаются в упрощенке, поэтому мы создали программу профессиональной переподготовки «Главный бухгалтер на УСН».
Эксперты по бухгалтерскому и налоговому учету научат всему, что нужно знать при работе с УСН. В курсе 13 тестов, письменные домашние задания, более 20 чек-листов и гайдов по изменениям 2024 года, которые помогут отработать все навыки на практике. Сейчас цена на курс снижена и узнать все про упрощенку можно со скидкой.
Если утратили право на УСН до конца года
Тогда надо сдать декларацию и уплатить налог досрочно. Сдать декларацию надо не позднее 25-го числа месяца, следующего за кварталом, в котором нарушили условия применения упрощенки (письмо Минфина от 14.07.2015 № 03-11-09/40378).
Сроки уплаты УСН в 2022 году
Последний день для уплаты авансовых платежей по налогу
1 квартал 2022 года
Полугодие 2022 года
9 месяцев 2022 года
Последний день для уплаты налога (минимального налога) за год
Налоговое уведомление 2022: платежи стали больше, но некоторые можно оспорить
Владельцы недвижимости и транспорта начали получать уведомления с начисленными налогами за 2021 год. Почему для многих суммы, подлежащие уплате, стали выше и в каких случаях их можно оспорить.
27 сентября 2022, 21:40

Федеральная налоговая служба (ФНС) сообщила, что в нынешнем году транспортный, земельный и имущественный налоги за прошлый год следует уплатить в срок до 1 декабря. В связи с этим до конца октября всем гражданам будут направлены соответствующие налоговые уведомления, которые надлежит принять и исполнить.
По закону уведомление об уплате налога направляется налогоплательщику, когда обязанность по его расчёту возложена на ФНС (пункт 2 статьи 52 Налогового кодекса РФ), однако стоит учесть: это не значит, что все уведомления посылаются исключительно с доставлением в почтовый ящик. Если у гражданина есть личный кабинет налогоплательщика (ЛКН), то уведомление, скорее всего, отразится там. А тем, у кого никакого ЛКН нет, документ отправляют заказным письмом по почте. При этом надо иметь в виду, что налоговое уведомление считается полученным по истечении шести дней с момента отправки письма, и неважно, будет ли это письмо бумажным или электронным.
В любых налоговых документах, конечно, главное не форма, а содержание. Но в этом году у некоторых граждан как раз с этим самым содержанием есть проблема, ведь при том же количестве налогооблагаемых объектов сумма причитающихся к уплате налогов у них стала больше. Почему же так произошло?
Четыре причины, почему налог стал выше

Фото © ТАСС / Алексей Зотов
— В этом году во всех субъектах РФ произошла массовая кадастровая переоценка. И это мероприятие сказалось на налоговом бремени россиян не в меньшую сторону. Ведь налог на имущество каждого гражданина взимается с учётом имеющихся в его собственности объектов недвижимости и рассчитывается исходя из кадастровой стоимости этой самой недвижимости, — пояснил заведующий Западной коллегией адвокатов города Москвы Александр Инютин (такое правило определено статьёй 403 Налогового кодекса РФ. — Прим. Лайфа).
То есть первой причиной увеличения налога может стать возросшая, по мнению Росреестра, стоимость недвижимости, за которую ФНС начисляет налог. Узнать точную кадастровую стоимость своей квартиры или земельного участка и сравнить её с той, что была раньше, можно на специализированном сайте, для этого достаточно перейти по ссылке на специализированный ресурс Росреестра.
Второй причиной, которая влияет на итоговую сумму в налоговом уведомлении, может стать новый порядок, согласно которому теперь в данный документ включается и налог на доходы физических лиц, не удержанный налоговым агентом — источником выплаты дохода. Это значит, что если налогоплательщик самостоятельно не подал декларацию о своих доходах, полученных помимо тех, за которые отчитывается работодатель, то их вполне могла обнаружить и учесть ФНС. Такое может произойти, если была прибыль от инвестиций, сдачи в аренду недвижимости либо, например, при выигрыше в лотерею.
Третьей причиной, влияющей на увеличение суммы, может являться решение субъектов Федерации и муниципалитетов, которые имеют право самостоятельно изменять некоторые налоговые ставки, добавлять или отменять льготы. Для того чтобы проверить действие своих льгот, имеет смысл зайти на сервис «Справочная информация» ФНС и заполнить нормативный документ через соответствующую форму.
Четвёртая причина актуальна для плательщиков транспортного налога. Минпромторг обновил перечень автомобилей, подлежащих налогообложению с повышенным коэффициентом 1,5. При этом ФНС напоминает, что такие условия будут применимы для налогов за 2021-й, которые и платятся в этом году. А пониженные коэффициенты 1,1 — для автомобилей стоимостью от 3 000 000 рублей до 5 000 000 рублей и 2 — для тех, которые стоят от 5 000 000 рублей до 10 000 000, отменяются только с налога за 2022 год.
Что делать, если в уведомлении не учтена льгота.

Известны случаи, когда в полученном налоговом уведомлении имеются ошибки, например указана некорректная информация либо не учтены какие-то положенные льготы и вследствие этого итоговая сумма больше, чем она должна была бы быть. В этом случае налоговое уведомление можно оспорить, но для этого придётся общаться с ФНС. Теоретически сделать это можно, подав письменное обращение в любую инспекцию или через МФЦ. Но тем, у кого есть ЛКН, проще всё сделать онлайн прямо со страницы своей учётной записи. Есть ещё вариант: создать обращение через интернет-сервис «Обратиться в ФНС России» либо обычным почтовым отправлением в свою инспекцию.
Перед тем как подавать обращение, имеет смысл проверить в полученном налоговом уведомлении адрес и кадастровый номер той недвижимости, за которую начислен налог, а также блоки, где указаны размеры льгот и сведения о налоговых вычетах. Если ошибка очевидна, то, как правило, её исправляют в течение пары недель.
В единичных случаях возможен вариант, когда налоговое уведомление ФНС может вообще не присылать. Так происходит, если сумма налога составила менее 100 рублей либо при наличии льгот, которые перекрывают сумму начисленного налога. В иных случаях, если уведомление до 1 ноября не пришло, имеет смысл самостоятельно обратиться к налоговикам, известны случаи, когда сформированное уведомление было направлено по чужому адресу.
Сроки уплаты УСН за 4 квартал 2021 года
Все авансовые платежи по УСН в 2021 году уже отправлены, осталось рассчитать налоговую базу за весь год и перечислить недостающую сумму. Когда платить налог по УСН за 4 квартал, и как правильно это сделать, расскажем в нашей статье
Какие платежи существуют при УСН
Законодательством установлена авансовая система уплаты единого налога по УСН. Несмотря на то что отчётный период для УСН — год, предприниматели и организации обязаны перечислять авансы по налогу по итогам 1 квартала, полугодия и 9 месяцев. Сроки уплаты авансов определены следующие:
- за 1 квартал — до 25 апреля;
- за полугодие — до 25 июля;
- за 9 месяцев — до 25 октября.
Если последний день перечисления попадает на обычный выходной или праздничный выходной, то он переносится на следующий за ним рабочий день.
Сроки уплаты авансов одинаковы для применяющих УСН с разными базами налогообложения — «Доходы» и «Доходы минус расходы».
По итогам года налог считается следующим образом:
| УСН «Доходы» | УСН «Доходы минус расходы» |
|---|---|
| (Сумма доходов за год х налоговая ставка) — аванс за 1 квартал — аванс за полугодие — аванс за 9 месяцев | (Сумма доходов за год — сумма расходов за год) х налоговая ставка)) — аванс за 1 квартал — аванс за полугодие — аванс за 9 месяцев |
Пример: ИП Петров П.П. — налогоплательщик УСН «Доходы» 6%. В 2021 году он перечислил следующие авансы: 50 тыс.руб. за 1 квартал, 30 тыс.руб. за полугодие, 40 тыс.руб. за 9 месяцев. По итогам 2021 года его доход составил 3 млн. руб. Рассчитаем УСН к уплате за год: (3 000 000 х 6%) — 50 000 — 30 000 — 40 000 = 60 000 рублей.
Если доход в 2021 году не получен, или сумма УСН по итогам года оказалась равной или меньше чем сумма ранее перечисленных авансов, финальный налог платить не нужно.
Для плательщиков УСН «Доходы минус расходы» введено понятие минимального налога. Он равен 1% от суммы всех полученных за год доходов. Если рассчитанная годовая сумма УСН равна нулю или меньше 1% от всех доходов, плательщик УСН должен заплатить минимальный налог в размере 1% от доходов.
Пример: ООО «Прогресс» применяет УСН «Доходы минус расходы» 15%. В 2021 году сумма доходов составила 7 млн.руб., расходов — 6,8 млн.руб. В связи с отсутствием налогооблагаемой базы в течение 9 месяцев, авансы по УСН не перечислялись. Сумма УСН за 2021 год составила: (7 000 000 — 6 800 000) х 15% = 30 000 рублей. Это меньше, чем 1% от 7 млн.руб. (70 тыс. руб.), поэтому нужно перечислить в бюджет минимальный налог УСН — 70 000 рублей.
Срок уплаты налога по УСН за 2021
Перечисление налога по упрощёнке регулируется статьёй 346.21 НК РФ. Срок уплаты УСН за год для ИП и организаций разный:
- до 31 марта следующего года единый налог должны перечислить организации;
- до 30 апреля — ИП.
Обратите внимание, что 30 апреля 2022 года — это суббота, а 1, 2 и 3 мая праздничные выходные. Поэтому индивидуальные предприниматели в следующем году могут отправить платёж по УСН по 4 мая включительно. Сроки сдачи годовой декларации по УСН совпадают со сроками перечисления налога.
Сроки уплаты УСН за 4 квартал
Авансового платежа по УСН за 4 квартал не бывает. Поэтому, когда говорят про уплату УСН за 4 квартал, имеют в виду годовой платёж упрощённого налога. То есть тот, который нужно уплатить до 31 марта следующего года — для организаций, и до 30 апреля следующего года — для ИП.
Штрафы и санкции за несвоевременную уплату УСН
За несвоевременное перечисление УСН налоговая инспекция начисляет пени:
- организациям — в размере 1/300 ставки рефинансирования ЦБ за каждый день просрочки по 30 день включительно, и 1/150 ставки рефинансирования — начиная с 31 дня просрочки;
- ИП — в размере 1/300 ставки рефинансирования ЦБ за каждый день просрочки независимо от количества дней (статья 75 НК РФ).
ИФНС может наложить штраф в размере 20% от неуплаченного вовремя годового налога, если это сделано не умышленно, и 40% — если умышленно (статья 122 НК РФ). Этот штраф не действует при несвоевременной уплате авансов, но там будут начислены пени.
Ещё одна санкция налоговой службы — блокировка расчётного счёта должника после 20 дней просрочки по уплате налога (статья 76 НК РФ).
Реквизиты для оплаты
Уплату УСН за 4 квартал 2021 года нужно производить по номеру счёта своей ИФНС (есть на сайте регионального отделения Федеральной налоговой службы).
Как заполнять поля платёжного поручения:
| Поле | Значение |
|---|---|
| 18 — вид операции | 01 |
| 21 — очерёдность платежа | 5 |
| 22 — код | 0 |
| 24 — назначение платежа | «Оплата УСН по объекту Доходы» или «Оплата УСН по объекту Доходы, уменьшенные на величину расходов» за 2021 год |
| 101 — статус налогоплательщика | 01 — организация 13 — физические лица (в том числе ИП, адвокаты, нотариусы и другие лица применяющие частную практику) |
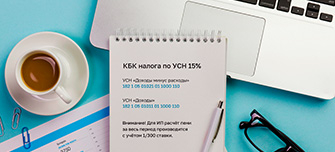
| 104 — КБК | 182 1 05 01011 01 1000 110 для УСН «Доходы» 182 1 05 01021 01 1000 110 для УСН «Доходы минус расходы» |
| 105 — ОКТМО | 8 или 11-значный код муниципального образования по месту регистрации налогоплательщика |
| 106 — основание платежа | ТП — текущие платежи |
| 107 — налоговый период | ГД 00.2021 — для УСН за 2021 год. |
| 108 — номер документа | 0 |
| 109 — дата документа | 0 |

Бухгалтерское
обслуживание
Бухгалтерское, юридическое, налоговое и кадровое сопровождение в одной подписке.
от 5 720 ₽ в мес.

Онлайн-бухгалтерия
Удобный сервис для ведения бухгалтерского, кадрового и налогового учёта в одном окне
от 920 ₽ в мес.
Налоговый календарь
- Напомнит о сроках сдачи
- Учёт переносы в выходные и праздники
- Настраивается по вашим параметрам
- Учитывает совмещение налоговых режимов
- Благотворительность в бухгалтерском и налоговом учёте: эффективные стратегии учёта и налогообложения
- Налоговый учёт штрафов за возврат билетов
- Убыток от реализации основных средств в налоговом учёте: важные аспекты и правила
- Признаки прогрессивной системы налогообложения
- Резерв на годовую премию в налоговом учёте: важные аспекты
- Код профессиональной деятельности для СЗВ-ТД
- Что лучше: патент или упрощёнка для ИП
- Как исправить ошибку 30 в СЗВ-ТД
- Налоги по договору ГПХ
- Книга учёта доходов для ИП на патенте
Другие публикации по теме
22 октября’20 12826
29 октября’20 16382
29 октября’20 18230
10 ноября’20 24209
10 ноября’20 3880
10 ноября’20 8552
Подпишитесь на новостную рассылку
Заполните поля формы, чтобы получать новости законодательства, советы по снижению налогов и кейсы.
Спасибо! Подтвердите подписку на почте.