Остались ли льготные ставки по ипотеке и как теперь брать ипотеку с таким процентом
Многие задаются вопросом: «Осталась ли льготная ипотека?» Отвечаем: да, но существенно изменилась. В статье мы расскажем, какими стали условия по новой льготной ипотеке и что будет с сельской, дальневосточной и семейной программами.
- Что изменилось в условиях льготной ипотеки
- От чего зависит ставка по ипотечному кредиту
- Кому доступна льготная ипотека сегодня
- Стоит ли брать льготную ипотеку в 2022 году
Субсидированная ипотека с начала пандемии в 2020 году стала настоящим драйвером роста на рынке новостроек. С 1 июля 2021 года условия программы изменились: был уменьшен лимит займа, а ставка пересмотрена в сторону увеличения до 7%. Также были немного скорректированы условия по семейной, дальневосточной и сельской субсидированным программам.
Предполагалось, что данные условия будут действовать до 1 июля 2022 года. Однако ограничительные экономические меры и увеличение ключевой ставки ЦБ РФ до 20% 28 февраля 2022 года скорректировали планы Правительства РФ. С 1 апреля 2022 года программа заработала на новых условиях.
Совкомбанк делает квартиры на первичном и вторичном рынках доступными для семей с детьми с господдержкой.
Что изменилось в условиях льготной ипотеки
Изменения затронули следующие условия ипотечных кредитов, субсидированных государством:
- Увеличена ставка процента . Вместо ранее предусмотренных 7 процентов она увеличилась до 12 процентов. Цифра выглядит внушительно, но в то же время процент остается существенно более низким, чем на остальном рынке, в частности, для вторичного жилья, а также заметно ниже ключевой ставки Центробанка РФ.
- Увеличен кредитный лимит . Для Москвы и Московской области, Санкт-Петербурга и Ленинградской области размер лимита увеличился с 6 млн рублей до 12 млн рублей. Для остальных регионов — с 3 млн до 6 млн рублей. Рост суммы кредита повысит доступность жилья для всех городов России. Он призван сохранить спрос на новостройки в изменившихся экономических условиях.
Программы сельской, дальневосточной и семейной ипотеки пересматриваться не будут. Так, по семейной ипотеке заем доступен по ставке 6% годовых, а по дальневосточной — не будет превышать 2%.
Срок программы остался неизменным: ее завершат к июлю 2022 года. Поэтому воспользоваться предложением можно будет в течение трех месяцев. Кроме того, Правительство РФ сообщило, что условия будут корректироваться в зависимости от рыночной ситуации и спроса на ипотечный продукт. Возможно продолжение программы на новых условиях после 1 июля 2022 года.
Неизменными остались и иные базовые условия программы:
- первоначальный взнос начинается от 15%;
- максимальный срок кредита составляет 30 лет.
Иногда на первоначальный взнос берут потребительский кредит. Оцените свои силы в форме ниже, и если предварительный расчет устраивает, отправляйте заявку в банк.
От чего зависит ставка по ипотечному кредиту
Ставка зависит от текущей экономической ситуации в целом, и от денежно-кредитной политики Центрального Банка Российской Федерации в частности. Еще один фактор — наличие платежеспособного спроса со стороны населения, основанного на реальных располагаемых доходах граждан.
Если ключевая ставка ЦБ РФ растет, то проценты по ипотеке становятся выше. Растет ежемесячный ипотечный платеж и, следовательно, итоговый размер переплаты по кредиту. В такой ситуации многие граждане отказываются от покупки недвижимости, оставаясь в арендном жилье.
Также ставка по ипотечному кредиту может зависеть от мер государственной поддержки. В последние годы в Российской Федерации стимулируют первичный рынок недвижимости, поскольку сохранение или увеличение темпов строительства позволяет обеспечивать рост экономики и занятость населения. Вторичку не стимулируют. Поэтому в период высоких ставок спрос на ипотеку на вторичном жилье может серьезно просесть. При этом под вторичкой стоит понимать в том числе жилье, которое реализуется инвесторами по договору уступки прав требования.
Кому доступна льготная ипотека сегодня
Ипотечный кредит под льготные 12% в 2022 году могут получить все граждане Российской Федерации независимо от социального статуса, рода занятий, семейного положения. По другим кредитным программам, субсидируемым государством, сохраняются прежние условия.
В программе семейной ипотеки могут участвовать семьи, где в период с 1 января 2018 по 31 декабря 2022 года родился ребенок.
В программе дальневосточной ипотеки могут принять участие:
- семьи, где каждый из супругов — гражданин РФ не старше 35 лет;
- одинокие родители не старше 35 лет с детьми, не достигшими возраста 19 лет;
- участники программы «Дальневосточный гектар».
Кредит можно взять по ставке до 2% на сумму до 6 млн рублей.
По программе сельской ипотеки могут получить кредит граждане, которые ранее не участвовали в данной программе и планируют построить объект недвижимости в сельской местности. Лимиты варьируются от 3 до 5 млн рублей, а ставка не превышает 3%.
Если вы до сих пор на распутье, то подумайте о господдержке. Может быть, вы подходите под одну из программ? Приобретать жилплощадь с финансовой поддержкой государства — это надежно и стабильно.
Стоит ли брать льготную ипотеку в 2022 году
Субсидированную ипотеку в 2022 году стоит брать, если у вас есть реальная потребность в улучшении жилищных условий, а также есть стабильный доход для погашения платежей. В нынешней ситуации это один из самых выгодных продуктов, который предлагают на рынке.
А вот покупка новостроек в инвестиционных целях не выглядит привлекательной. Да, с одной стороны цены могут начать расти за счет высоких темпов инфляции в России. С другой стороны, нынешние цены на квартиры в российских рублях близки к историческим максимумам, поэтому доходность по аренде не будет превышать трех-пяти процентов в год, что даже близко не будет отбивать инфляцию.
Также неактуален вариант с последующей перепродажей объекта строительства по мере его готовности. Разница между ипотечными ставками по первичному жилью в рамках субсидированной программы и программам вторички может превысить десять процентов, что делает вторичное жилье недоступным для покупателей. Следовательно, обладателю вторички для перепродажи придется делать большой дисконт в сравнении с ценами застройщиков.
Таким образом, вариант с первичным жильем выглядит привлекательно, особенно при наличии потребности в улучшении жилищных условий. А вот с покупкой в ипотеку недвижимости на вторичном рынке или для инвестиционных целей стоит повременить.
Чтобы понять, стоит ли вам брать ипотеку, рассчитайте платежи на удобном калькуляторе ниже.
Ипотека с господдержкой: особенности, условия получения
Статья для тех, кто слышал о льготной ипотеке, но не знает деталей. Расскажем, кто и на каких условиях может купить жилье под низкий процент.
- Что такое льготная ипотека
- Чем отличается ипотека от льготной ипотеки
- Виды льготной ипотеки
- Ипотека под 7%
- Семейная ипотека
- Военная ипотека
- Другие программы льготной ипотеки
- Какое жилье взять по льготной ипотеке
- Какой должен быть первоначальный взнос
- Какие нужны документы для льготной ипотеки
Моя подруга Татьяна хочет купить квартиру. Сейчас она живет с мужем на съемной в поселке городского типа в Амурской области. Работает на лесоперерабатывающем предприятии экономистом.
Таня не разбирается в банковских продуктах. Знает, что есть специальные ипотечные программы , но от источника к источнику информация отличается. Поэтому она попросила меня помочь разобраться, как оформить льготную ипотеку .
В этой статье я собрала информацию о льготах, субсидиях и других возможностях улучшить жилищные условия при поддержке государства с учетом последних изменений.
Что такое льготная ипотека
Так называют программы кредитования на покупку недвижимости, которые разработало государство, чтобы сделать жилье доступнее. Господдержка позволяет банкам выдавать займы клиентам по сниженной ставке.
Новой семье нужен дом. Место, где будут счастливыми расти дети, куда всегда захочется вернуться. Совкомбанк ежедневно помогает осуществить мечту о своем жилье сотням молодых семьей с детьми по программе «Детская ипотека» с господдержкой. Квартиры на первичном рынке в ипотеку от трех до 30 лет.
Чем отличается ипотека от льготной ипотеки
Главное отличие льготных ипотечных программ от обычных – это наличие господдержки . Банк дает клиенту заем по сниженной ставке, а разницу между предоставленным и среднерыночным процентом получает из государственного бюджета.
К заемщикам, которые желают получить жилищный кредит на специальных условиях, предъявляются дополнительные требования – например, по возрасту, сроку регистрации. От них требуется определенный пакет документов.
Кроме того, в зависимости от вида ипотеки могут действовать ограничения по типам и стоимости недвижимости. Эти нюансы придется учитывать при выборе объекта для покупки.
Виды льготной ипотеки
Программы кредитования, доступные по всей России, – это ипотека под 7%, семейная и военная. Разберемся, кому доступна льготная ипотека и на что распространяется .
Ипотека под 7%
Это льготная ипотека «для всех», которую раньше называли «под 6,5%». С июля 2021 года ставка менялась несколько раз: в апреле 2022 года ее подняли до 12%, а затем снизили сначала до 9%, а после – до 7% . На первоначальный взнос, как и раньше, понадобится не меньше 15% от стоимости квартиры. Максимальный срок – 30 лет.
Эта программа универсальна. Если вы не подходите под требования других программ по составу семьи, категории или месту покупки квартиры – у вас есть выход в виде этой ипотеки. Она доступна всем гражданам РФ и на всей территории России без ограничений.
Минус в том, что максимальная сумма по программе с господдержкой – 12 млн рублей для столицы, Санкт-Петербурга, Московской и Ленинградской областей; 6 млн – для других регионов . С учетом цен на недвижимость в некоторых российских городах на эти деньги можно купить не так уж много объектов.
По правилам программы можно купить первичное жилье на любом этапе строительства, а по факту это осуществимо при первоначальном взносе в 40-50% и выше в зависимости от региона. Скорее всего, льготный заем теперь будет оформляться для расширения жилплощади в собственности. При этом сначала надо будет продать действующее жилье, чтобы купить новое с привлечением льготного займа.
Обратиться в банк для кредитования с господдержкой необходимо до 31 декабря 2022 года.
Семейная ипотека
По семейной (или детской) ипотеке правила тоже неоднократно менялись . Сейчас неважно, сколько у вас детей. Главное, чтобы хотя бы один ребенок родился не раньше 1 января 2018 года. Под этот пункт также подпадают усыновленные и удочеренные дети.
Изначально программа должна была действовать до 31 декабря 2022 года. Но 23 августа вышло Постановление Правительства РФ , в котором действие программы «Семейная ипотека» продлили до 31 декабря 2023 года.
Семьи, в которых есть дети с ограниченными возможностями, смогут оформить заем до 2027 года (если инвалидность ребенку установлена после 2022 года).
Максимальная ставка по детской ипотеке – 6%, а на Дальнем Востоке – 5%. По этой программе можно не только оформить новый кредит, но и рефинансировать действующий.
Если планируете покупать жилье в Москве, Санкт-Петербурге, Московской и Ленинградской областях, то максимальная сумма, которую можно оформить с господдержкой , – 12 млн рублей. А если решили купить квартиру в других регионах, то рассчитывайте на 6 млн рублей.
Что касается остальных пунктов, то первоначальный взнос должен быть не менее 15% от стоимости выбранного жилья, и тогда заем вам будут готовы предоставить на срок до 30 лет.
Военная ипотека
Как следует из названия – эту программу на покупку жилья могут оформить только военнослужащие по контракту. С привлечением займа можно купить квартиру, таунхаус или частный дом с землей. Но только в полную собственность и только готовый – долю в частном доме или землю под строительство по военной программе купить нельзя.
Схема такая: военнослужащий заводит счет в накопительно-инвестиционной системе, которой управляет «Росвоенипотека». На этот счет государство ежемесячно перечисляет субсидию. Не раньше чем через три года после регистрации счета можно оформить заем и использовать при этом уже выплаченную государством сумму. Она пойдет на первоначальный взнос. А субсидию, которую государство продолжает переводить, можно вносить как ежемесячный платеж.
Если военнослужащий отказывается от ипотечного займа, то он имеет право забрать накопившиеся средства. Государство при этом будет продолжать перечислять на его счет сумму до тех пор, пока он не уволится. В 2022 году это около 25 тысяч рублей в месяц.
Важно: сумма определяется на год вперед, и выплачивают ее равными частями ежемесячно. Поэтому при увольнении, например, в середине года придется возвращать государству то, что оно переплатило.
Максимальный срок военной ипотеки – 20 лет, и погасить ее надо до 45 лет.
При выборе объекта недвижимости учтите ряд важных нюансов.
- Если планируете купить квартиру в новостройке с господдержкой , убедитесь, что у застройщика есть разрешение на строительство и договор о страховании ответственности. А еще застройщик должен сообщать «Росвоенипотеке» об исполнении сроков строительства.
- Покупая квартиру на вторичном рынке у физлица, проверьте, что квартира – собственность продавца, на жилье есть кадастровые документы и нет обременений и долгов по коммунальным платежам.
- Если выбрали частный дом , то также надо убедиться, что он в собственности, имеет кадастровые документы и на нем нет задолженностей.
Еще одно требование – дом должен быть расположен на территории одной из форм объединения граждан:
– дачного некоммерческого партнерства,
– индивидуального жилищного строительства,
– личного подсобного хозяйства.
Важно: при уходе со службы по собственной инициативе раньше, чем через 20 лет от начала службы, господдержка аннулируется, все полученные средства придется вернуть.
Другие программы льготной ипотеки
Есть несколько программ для улучшения жилищных условий.
- Программа для молодых семей действует до 2025 года.
Молодой считается семья, где обоим супругам еще не исполнилось 36 лет. По этой программе государство выплачивает субсидию семьям, которые нуждаются в расширении жилья, но при этом не малоимущие.
Подтвердить это можно только в администрации населенного пункта проживания молодой семьи, поскольку в каждом регионе этот факт определяется по своим правилам. Субсидия выдается в виде сертификата, который можно потратить на покупку недвижимости или строительство частного дома.
Чтобы стать участником программы, надо обратиться в администрацию – узнать требования и список документов, необходимых для подачи заявления.
- Субсидия для многодетных семей (трое и больше детей) на погашение жилищного займа.
Господдержку в виде субсидии на 450 тысяч можно получить, если третий или последующие дети родились не раньше 2019 года. Чтобы списать часть долга (или оставшуюся сумму долга), надо обратиться с заявлением и пакетом документов в банк-кредитор, где оформлен ипотечный договор (список документов уточните в банке).
Действует до 1 июля 2023 года.
- Субсидия для молодых специалистов .
Молодыми специалистами считаются сотрудники бюджетных организаций не старше 35 лет, которые устроились на работу в течение года после окончания вуза.
О субсидии для молодых специалистов на улучшение жилья (и других льготах и субсидиях) также надо узнать в администрации населенного пункта проживания, поскольку у каждого региона правила и требования для получения господдержки будут различаться.
Выдается до конца 2024 года по ставке до 2% на строительство или покупку жилья на территории Дальневосточного федерального округа.
В городе по этой программе можно взять жилье только на первичном рынке. В сельской местности – и на первичном, и на вторичном, и под строительство. Максимальная сумма – до 6 млн рублей; срок – чуть больше 20 лет (242 месяца). Первоначальный взнос – от 15%.
Оформить дальневосточную программу может молодая семья, где супругам или единственному родителю еще не исполнилось 36 лет, а ребенку – 19 лет.
Также эту программу господдержки могут оформить участники «Дальневосточного гектара». Обязательный пункт программы – регистрация минимум на 5 лет в приобретенном или построенном жилье. Без этой регистрации в льготной поддержке будет отказано, а процент – повышен.
Как получить льготную ипотеку
Необходимо обратиться в банк, который предоставляет ипотечные кредиты на специальных условиях. Но перед тем как взять льготную ипотеку , следует определиться, какая программа вам больше подходит.
Какое жилье взять по льготной ипотеке
Давайте разберем на примере.
Таня с мужем и ребенком сейчас живет в поселке городского типа, потому что работает на лесоперерабатывающем предприятии. Снимает квартиру, но хочет иметь свою, поэтому не исключает переезд в город и смену работы. Сейчас моя задача – подобрать для нее ипотечную программу из вышеперечисленных.
Военную ипотеку отметаем сразу – муж Татьяны работает на том же лесоперерабатывающем предприятии и к профессиональным военным не имеет никакого отношения.
Ипотека с господдержкой под 7% и семейная подойдут только на случай переезда в город. Если семья решит и дальше жить за городом – оформить можно будет только дальневосточную. Сделаем расчет, чтобы узнать, какой вариант будет наиболее выгодным для Тани.
Итак, совокупный доход у Тани с Сережей – 90 тысяч рублей. Двухкомнатная квартира в поселке стоит около 2,6 млн рублей, а в городе – 4,5 млн рублей. К сожалению, об ипотеке под 7% придется забыть из-за ограничения по сумме – 3 млн рублей, т. к. у ребят нет 1,5 млн рублей на первоначальный взнос.
Сравниваем предварительные расчеты:
Название программы
Размер ПВ
Ставка
Срок
Платеж
Переплата
Дальневосточная
Льготную ипотеку на новостройки можно взять под 7% до конца 2022 года
Ставка для льготной ипотеки снижена с 9 до 7%. Лимиты не изменились: субсидированная ставка действует для кредитов до 12 000 000 ₽, а общая сумма кредита при сочетании с рыночными условиями составит до 30 000 000 ₽.
Вот что нужно знать об условиях программы с июня 2022 года.
Что за льготная ипотека
Любой гражданин России может взять льготную ипотеку — независимо от семейного положения, наличия детей и региона покупки недвижимости. Государство субсидирует ставку, а банк снижает ее до льготной.
Раньше такую ипотеку можно было взять под 6,5%, с 1 июля 2021 года ставка выросла до 7%, в марте 2022 года — до 12%, с 1 мая составляла 9%, а с 22 июня — 7%.
Программа действует до конца 2022 года — договор с банком можно заключить до 31 декабря.
Как подготовиться к ипотеке
Узнайте из нашего курса, как оформить сделку и погасить кредит с минимальной переплатой
Начать учиться
Сколько денег можно взять по льготной ставке
У кредитов по этой программе есть лимит. По льготной ставке нельзя взять сколько угодно денег: сумма ограничена правилами.
С июля 2021 года кредит мог составить максимум 3 000 000 ₽, с марта 2022 лимит вырос до первоначального:
- 12 000 000 ₽ — для жилья в Москве, Московской области, Санкт-Петербурге и Ленинградской области;
- 6 000 000 ₽ — для других регионов.
Первоначальный взнос составляет минимум 15% от цены жилья. То есть с минимальным взносом ипотека под 9% подходила бы только для жилья стоимостью до 14 000 000 ₽ в крупных агломерациях и до 7 000 000 ₽ в других регионах. Чтобы купить жилье дороже, нужно было накопить больше денег.
Льготную ипотеку теперь можно сочетать с рыночной — на обычных условиях конкретного банка. При этом максимальная общая сумма кредита на покупку жилья составит:
- 30 000 000 ₽ — для жилья в Москве, Московской области, Санкт-Петербурге и Ленинградской области;
- 15 000 000 ₽ — для других регионов.
Как взять в кредит больше льготного лимита
Вот главное, что теперь нужно знать о максимальной сумме ипотеки с господдержкой:
- Льготный лимит не менялся — по ставке 7% можно взять только 6 000 000 или 12 000 000 ₽.
- Общая сумма кредита с учетом комбинации льготной и рыночной ставки может составить 15 000 000 или 30 000 000 ₽ в зависимости от региона. То есть часть денег заемщик возьмет под 7%, а остаток — на обычных условиях.
Взять 30 000 000 ₽ под 7% получится, только если такие условия предоставляет сам банк — даже без господдержки. Если обычная ставка банка — 13%, то для покупки жилья в Краснодаре он даст максимум 6 000 000 ₽ под 7%, а еще до 9 000 000 ₽ — под 13%.
Некоторые банки предлагают льготную ставку на всю сумму кредита даже сверх лимита — за счет субсидий от застройщиков, в зависимости от срока. Это нужно уточнять в конкретном банке.
Список банков, которые выдают такую ипотеку, есть на сайте оператора программы.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @tinkoffjournal.
Обложка — Irina Skobeleva / Shutterstock
Екатерина Мирошкина
Поделитесь своим опытом покупки жилья по льготным программам:
Герой реалити

Насколько я понимаю, льготная ставка возможна только при увеличении стоимости квартиры. Мы так недавно попались — увидели цену на квартиру, пришли к застройщику, а они говорят, что эта цена под общую 14% ставку, если хотите 9% стоимость будет увеличена (вроде на 7%, но точно не помню). Надо как-то просчитать, когда выгодно увеличивать сумму ради ставки (было бы круто, если бы в Т-Ж появилась статья на эту тему). И насколько я понимаю, такая ставка релевантна только при покупке у застройщика, на вторичку она не действует, так ведь? Было бы здорово это сразу в статье указать, мне кажется, это оч важно 🙂
Каролина, да, на вторичку нельзя. все льготы на новострой или уже сданное, но которое продается от имени ООО. Увы, если хочется уютную вторичку, надо готовится к ставке 13%

Каролина, при этом льгота идёт за счёт выделения денег государством. Застройщики просто обманывают, забирая себе эту льготу в карман
Екатерина, Какую ещё льготу застройщики себе забирают — поясните? Странная у вас логика. Застройщик как получал, так и получает лишь свою цену за объект. Что со льготой, что без. А что он ещё получает по-вашему? Льготу по ипотечной ставке получают как раз покупатели-заёмщики, которые платят банку меньше денег, чем должны были бы при отсутствии льготы. Эту разницу государство и компенсирует банкам. Так что, банки от этого тоже ничего не получают сверху, а получают столько, сколько и должны. Таким образом, в плане экономии выигрывают только сами заёмщики-покупатели. А государство несёт затраты, в этом и заключается поддержка. Но застройщики и банки тоже выигрывают от этой гос. программы в плане поддержки спроса на новостройки со стороны ипотечных покупателей.

Саша, а почему они должны быть? Это риторический вопрос?
Льготная ипотека в 2022 году: какие программы доступны россиянам
В марте 2022 года ипотечный рынок в России пережил шоковые изменения. И хотя ситуацию все еще не назовешь нормальной, за последние несколько месяцев ставка ЦБ снизилась с 20 до 9,5%. Кроме того, появилась новая IT-ипотека, а в некоторые старые программы внесли поправки. Циан.Журнал проверил, на каких условиях россиянам сейчас доступны льготные жилищные займы.
В конце февраля, вскоре после начала российской спецоперации на Украине, ключевая ставка ЦБ РФ совершила рекордный скачок до 20% (то есть сразу на 10,5%), достигнув своего исторического максимума.
Ключевая ставка — это минимальный процент, под который Центробанк выдает кредиты коммерческим банкам, и максимальный процент, под который он принимает от них деньги на депозиты.
Увеличение КС почти сразу привело к удорожанию жилищных займов: средняя ипотечная ставка вне специальных программ в марте была на 2–3% выше ключевой. Это ниже, чем по потребительским кредитам, однако желающих оформить ипотеку на новых условиях предсказуемо оказалось в сотни раз меньше, чем раньше.
По данным Frank RG, в марте на вторичном рынке недвижимости практически не было сделок с привлечением банковских займов.
С начала апреля регулятор начал плавное снижение КС — на сегодняшний день она опустилась уже до 9,5%. Аналитики полагают, что к концу этого года ключевая ставка снова достигнет уровня 10% годовых, что приведет к оживлению рынка ипотечного кредитования.
Банки оперативно реагируют на действия ЦБ, зачастую меняя условия ипотечных программ в течение нескольких дней. Например, последнее решение о понижении ключевой ставки озвучили 29 апреля, а уже в первой декаде мая Сбербанк и ВТБ снизили ставки по рыночной ипотеке до 13,9%. Это уже на такая ошеломляющая цифра, как двумя месяцами ранее, но все равно рыночные кредитные ставки сейчас намного выше докризисных.
Более доступной на этом фоне остается льготная ипотека — займы в рамках специальных госпрограмм. Условия некоторых из них тоже изменились, но не так радикально, как у рыночной ипотеки. Остались и субсидии, которые можно направить на приобретение жилья.
Льготная ипотека под 9%
Льготная ипотека под 9% на весь срок кредита — это кризисная адаптация ранее действовавшей программы займов с господдержкой под 7% годовых. Как видно, сейчас ставка практически вернулась к этому уровню, но еще в апреле составляла 12%.
Требования к заемщикам
Льготная ипотека доступна всем совершеннолетним гражданам РФ. Других требований на федеральном уровне нет, но банки могут устанавливать свои критерии оценки заемщиков и вправе отказывать им.
Требования к жилью
Квартира должна быть в строящемся или уже сданном доме и может быть приобретена по договору участия в долевом строительстве, уступки права требования или купли-продажи только у юридического лица, за исключением инвестиционных фондов и их управляющих компаний. На покупку нежилых помещений программа не распространяется.
Условия кредита
По условиям кредита, первоначальный взнос — от 15%, а максимальная сумма займа в большинстве регионов — до 6 млн рублей. В Москве, Санкт-Петербурге, Московской и Ленинградской областях максимальная сумма кредита увеличена до 12 млн рублей. Пока программа действует до конца 2022 года.
Изменения
Предыдущая версия программы начала действовать с 1 июля 2021 года, ставка по ней была 7%, а максимальная сумма кредита — до 3 млн рублей.
Семейная ипотека под 6%
Семьи с детьми могут взять ипотеку с господдержкой по ставке до 6% на весь срок кредита.
Требования к заемщикам
1. Наличие гражданства РФ у родителя и ребенка.
2. Наличие в семье ребенка, рожденного в период с 2018 по 2022 год, или ребенка любого возраста с подтвержденной инвалидностью. Родители усыновленных детей, рожденных в вышеуказанный период, также могут принять участие в программе.
Требования к жилью
Квартира или дом должны быть первичным жильем, то есть не должны иметь предыдущих владельцев — физических лиц. Жилье можно приобрести только у юридического лица (за исключением инвестиционных фондов) по договору участия в долевом строительстве или купли-продажи.
Также по этой программе можно купить участок для индивидуального жилищного строительства. В ряде случаев она распространяется и на вторичное жилье, покупаемое у физических лиц, — это касается недвижимости в сельских поселениях на территории Дальневосточного федерального округа.
Условия кредита
1. Договор на покупку жилья, под который оформили ипотеку, должен быть заключен с 01.01.2018 по 31.12.2023.
2. Первоначальный взнос — не менее 15%.
3. Максимальная сумма кредита для регионов — 6 млн рублей, для Москвы, Санкт-Петербурга, Московской и Ленинградской областей — 12 млн рублей. Квартира может стоить дороже, лимит ограничивает только сумму кредита, который можно взять в банке.
4. Ставка по программе — 6%, но на усмотрение кредитора она может быть снижена. Для жителей Дальневосточного федерального округа при рождении ребенка с 01.01.2019 ставка — 5%.
Частности
- Срок кредита правилами программы не установлен, он определяется договоренностью между банком и заемщиком. Можно взять семейную ипотеку на пять лет, а можно и на максимальный срок — 30 лет.
- Если у семьи есть ипотека, которую взяли до 2018 года или до рождения детей, ее можно рефинансировать по этой программе. При этом должны соблюдаться вышеперечисленные условия по гражданству, периоду рождения детей и типу жилья.
- Если у заемщика есть право на другие виды господдержки, то их можно использовать вместе с семейной ипотекой. Например, погасить часть займа маткапиталом.
- Если ребенку установлена инвалидность после 2022 года, ипотеку под 6% можно оформить до 31 декабря 2027-го включительно.
По данным Сбербанка, спрос на семейную ипотеку за год вырос в четыре раза. Чаще всего ей пользуются семьи с двумя детьми. В первом квартале 2022 года Сбербанк выдал по этой программе жилищных кредитов на сумму 113,9 млрд рублей.
Профессиональные и территориальные программы
Также на федеральном уровне продолжают работать ипотечные программы с господдержкой, предназначенные для людей определенных профессией или направленные на стимулирование освоения малонаселенных территорий.
Ипотека для IT-специалистов
В начале апреля глава кабмина Михаил Мишустин подписал распоряжение, согласно которому правительство РФ в 2022 году выделит 1,5 млрд рублей на субсидирование льготной ипотеки для специалистов, работающих в IT-компаниях. А уже в мае банки начали выдавать такие кредиты.
Требования к заемщикам
1. Возраст от 22 до 44 лет включительно.
2. Работа в IT-компаниях, имеющих соответствующий отраслевой ОКВЭД: 62.01, 62.02, 62.02.1, 62.02.4, 62.03.13, 62.09, 63.11.1
3. Компания, в которой работает специалист, должна получать от деятельности в IT-сфере не менее 90% доходов, а ее штат должен насчитывать не менее семи человек.
Также организация должна быть аккредитована Минцифры и хотя бы один отчетный период пользоваться налоговыми льготами и/или пониженными страховыми тарифами, предусмотренными статьей 427 НК РФ.
На данный момент в России насчитывается около 9 тысяч таких организаций. Проверить, есть ли в этом перечне ваша компания, можно на сайте оператора программы — банка «ДОМ.РФ».
4. Доход в 150 тыс. рублей в месяц для городов-миллионников и 100 тыс. рублей в месяц для остальных населенных пунктов. При этом учитывается местонахождение организации: если IT-специалист удаленно работает на фирму, имеющую юридический адрес в Москве, то его зарплата должна быть не менее 150 тыс. рублей.
Условия кредита
- Ставка — 5%, но может быть снижена по усмотрению банка (ВТБ и Сбербанк предлагают 4,7%).
- Размер кредита: 18 млн рублей — для городов-миллионников, 9 млн рублей — для остальных населенных пунктов. Квартира может стоить дороже, лимит ограничивает только сумму кредита, который можно взять в банке.
- Первоначальный взнос — не менее 15%.
- Максимальный срок кредита — до 30 лет.
- Договор на покупку жилой недвижимости должен быть заключен с 12 мая 2022 года до 31 декабря 2024 года.
Какую недвижимость можно купить?
Квартиры в строящихся домах, в том числе по договорам долевого участия.
Готовые квартиры от застройщиков.
Индивидуальные жилые дома от застройщика.
Земельный участок с дальнейшим строительством индивидуального дома.
Кроме того, ипотечная программа позволяет построить индивидуальный жилой дом по договору подряда.
Частности
- Если льготную ипотеку для айтишников оформляет несколько созаемщиков, то сотрудником аккредитованной компании может быть только один из них.
- Если компания еще не имеет аккредитации Минцифры, она может пройти ее, подав заявление через портал «Госуслуги».
- Численность населения по регионам учитывается на начало прошлого года, то есть, при получении ипотеки в 2022 году в расчет берется статистика на 1 января 2021 года.
- Получить IT-ипотеку можно и в том случае, если в собственности у заемщика уже есть жилье.
- Рефинансировать старый ипотечный кредит, используя льготную IT-ипотеку, на данный момент нельзя.
Подробнее об ипотеке для IT-специалистов читайте здесь.
Дальневосточная ипотека под 2%
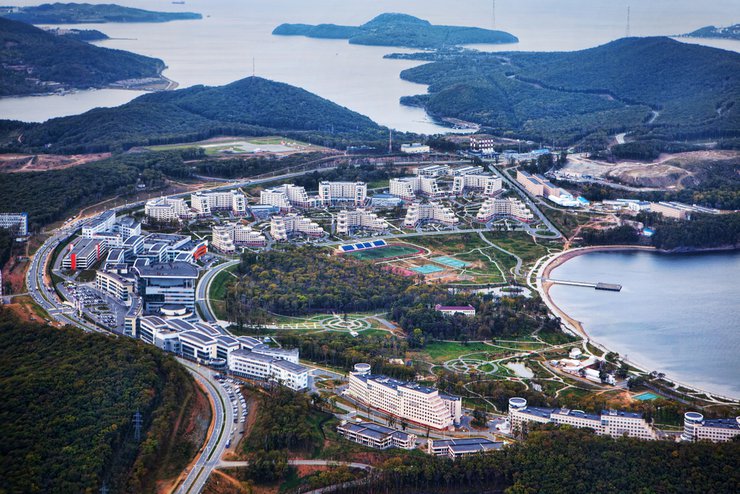
На территории Дальневосточного федерального округа с 2020 года можно оформить ипотеку по ставке до 2% на весь срок кредитования при приобретении или строительстве жилого помещения. Также по программе можно взять кредит на приобретение земельного участка под строительство дома.
Кто может участвовать
1. Супруги не старше 35 лет с детьми или без; второй супруг должен стать созаемщиком.
2. Одинокий родитель не старше 35 лет, не состоящий в браке, с ребенком/детьми не старше 18 лет.
3. Владелец «дальневосточного гектара». Здесь ограничений по возрасту нет, но если человек состоит в браке, то супруг должен стать созаемщиком или поручителем.
4. Участники региональных программ повышения мобильности трудовых ресурсов.
Требования к жилью
По программе можно купить:
- Строящееся или готовое жилье на первичном рынке по договору долевого участия, договору уступки права требования или договору купли-продажи с юридическим лицом.
- Жилой объект на вторичном рынке на сельских территориях или на территории моногородов в ДФО.
Средства также можно направить на строительство частного дома или приобретение земельного участка для такого строительства.
Участники программы «Дальневосточный гектар» могут воспользоваться этим кредитом только для строительства жилого дома на предоставленном им земельном участке.
Условия программы
- Ставка — до 2%.
- Первоначальный взнос — не менее 15%, он может быть оплачен в том числе маткапиталом.
- Максимальная сумма кредита — 6 млн рублей. Стоимость объекта может быть выше.
- Максимальный срок кредитования — 20 лет.
Частности
1. При несоблюдении определенных условий банк может поднять ставку по дальневосточной ипотеке. Например, если заемщик не оформил страховку или нарушил ее условия, если семья не зарегистрировалась в течение девяти месяцев в купленном жилье (речь идет об официальной регистрации, постоянно жить в ДФО необязательно) и т. д.
2. В программе можно участвовать только один раз, это касается и супруга заемщика.
3. Договор на приобретение должен быть заключен до 31 декабря 2024 года, расчетная валюта — рубль.
4. Рефинансировать старую ипотеку по этой программе нельзя.
5. Банк может отказать в выдаче дальневосточной ипотеки. Обычно это связано с плохой кредитной историей, маленьким доходом или наличием другого крупного кредита.
Изменения
До конца марта 2022 года ставки по дальневосточной ипотеке начинались с 0,01%. На момент написания материала ставка зафиксировалась на уровне 1,7–2%.
Сельская ипотека: вроде бы есть, а вроде бы нет
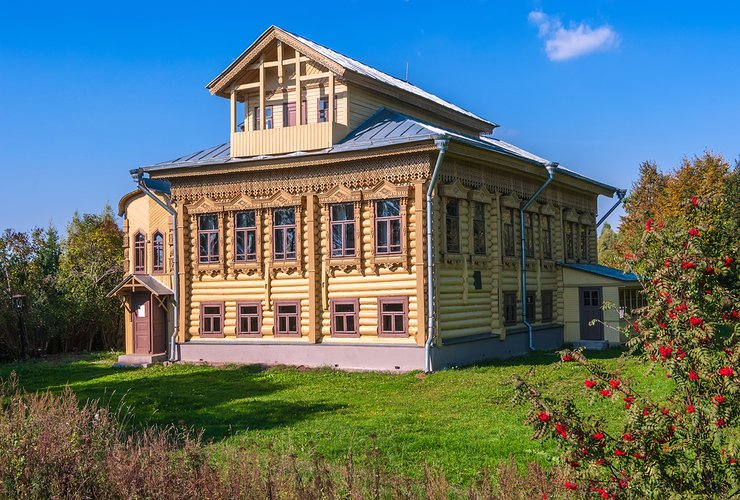
Программа «Сельская ипотека» распространяется на строительство или приобретение жилого дома или таунхауса на сельских территориях.
Условия кредита
- Установленный диапазон ставок — от 0,1 до 3%, первоначальный взнос — от 10% стоимости объекта, в эту сумму может входить материнский капитал.
- Жители Ленинградской области, Дальневосточного федерального округа и Ямало-Ненецкого автономного округа могут получить по программе до 5 млн рублей, а заемщики из других регионов — до 3 млн рублей. На жителей Московской области программа не распространяется.
- Деньги, выделяемые из госбюджета на сельскую ипотеку, приходят в банки разрозненными траншами и точные сроки их поступления неизвестны. По опыту прошлых лет ждать приходится по три месяца и более.
На данный момент программа недоступна, банки приостановили подачу заявок, но планируется, что для ее реализации будет дополнительно выделено 7 млрд рублей. В прошлом году кредиты по этой программе оформили более 50 тыс. семей.
Военная ипотека
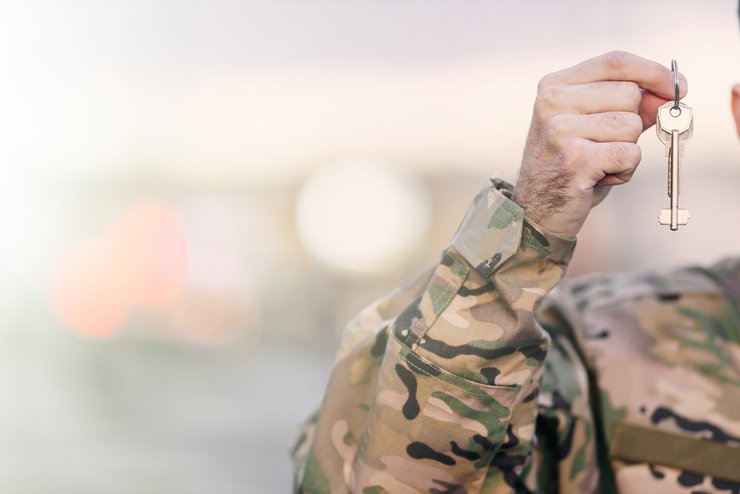
Для военных в России действует накопительно-ипотечная система (НИС), также известная как военная ипотека. С ее помощью военнослужащие могут купить квартиру или дом в любом регионе страны, используя выделяемые государством средства.
Программа распространяется только на служащих по контракту граждан РФ, включенных в реестр участников. Некоторых военных обязательно включают в НИС. Например, офицеров-выпускников военных вузов, получивших первое звание в 2005 году, или отслуживших три года мичманов и прапорщиков. Другие могут подать рапорт о включении в НИС в добровольном порядке.
Как это работает
Сначала у военнослужащего накапливаются средства за счет ежегодных взносов из госбюджета. Для сохранения от инфляции и получения дополнительного дохода эти деньги инвестируются.
Три года выплаты из бюджета остаются неприкосновенными, а затем военнослужащий может использовать их для приобретения жилья. Если накоплений не хватает, можно обратиться в коммерческий банк для оформления военной ипотеки, используя эти средства как первоначальный взнос.
В дальнейшем выплату кредита будет осуществлять государство, пока гражданин находится на военной службе. Погашение таких кредитов происходит ежемесячно равными платежами в размере 1/12 от утвержденного годового взноса, который в 2022 году составил 311 044,50 рублей на одного участника.
В стоимости жилья военные не ограничены, но если они обращаются в банк за ипотечным займом, то максимальный срок кредита определяется из оставшегося периода до достижения военнослужащим предельного возраста прохождения службы (в большинстве случаев это 50 лет). Соответственно этому рассчитывают и максимальную сумму кредита. Если в НИС участвуют оба члена семьи, то получить военную ипотеку можно совместно.
Какой объект недвижимости можно купить
В рамках военной ипотеки граждане могут приобрести:
1. Квартиру на вторичном рынке или в готовой новостройке.
2. Частный жилой дом с землей или таунхаус, если в этих объектах можно прописаться.
3. Квартиру в строящемся доме по ДДУ (застройщик должен быть аккредитован в программе военной ипотеки).
4. Землю для строительства дома (если выслуга военного более 20 лет).
Условия кредита
Процентная ставка для участников НИС зависит от банка, сейчас она начинается от 7%. Величина первоначального взноса составляет 10–20%.
Военнослужащие при покупке жилья могут использовать все существующие механизмы государственной поддержки — например, федеральный и областной маткапитал.
Важные нюансы
1. С момента покупки недвижимости по программе НИС она становится залоговым имуществом с двойным обременением. То есть в такой квартире можно жить, но продать без согласия банка и курирующей программу Росвоенипотеки нельзя.
Даже если государство погасит кредит, на объекте может остаться обременение, обусловленное участием в программе. Например, если военнослужащий расторг контракт, отслужив менее 20 лет, он лишается права на средства из НИС и должен будет полностью вернуть их государству в течение 10 лет. Если же ипотека еще не погашена, параллельно он должен будет исполнять обязательства перед банком.
2. В случае увольнения по льготным основаниям, например при отставке по состоянию здоровья или по сокращению после 10 лет службы, возвращать средства из НИС не придется, остаток ипотечного кредита бывший военнослужащий должен будет выплатить банку самостоятельно.
3. Военную ипотеку можно рефинансировать под более низкий процент. В 2022 году рефинансирование доступно по ставке от 6,6% годовых.
4. Банк имеет право отказать военнослужащему в военной ипотеке. Чаще всего это связано с плохой кредитной историей или наличием другого крупного кредита.
5. По увольнению после 20 лет службы, если военнослужащий не воспользовался накопленными средствами из НИС, он может получить их от государства и потратить по своему усмотрению.
Материнский капитал
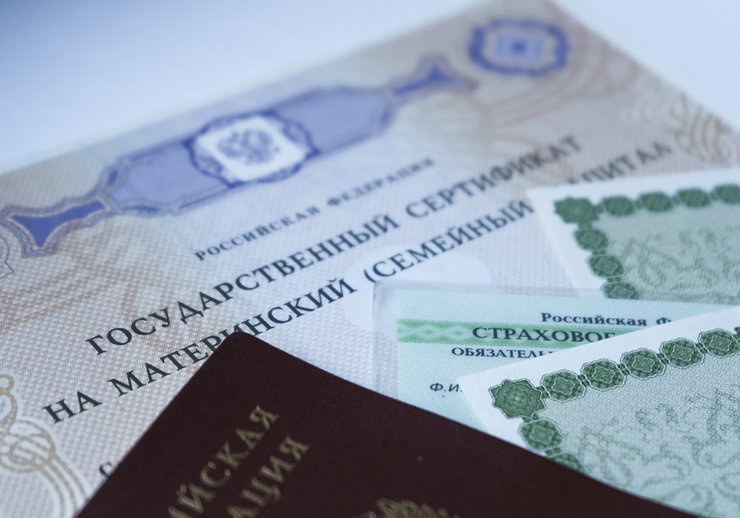
Как уже упоминалось, для погашения ипотечного займа семьи с детьми могут воспользоваться целевыми социальными выплатами. Самая широко используемая из них — федеральный материнский капитал, государственная программа финансовой поддержки семей с детьми, действующая с 2007 года.
По правилам для оплаты первоначального взноса и погашения ипотеки материнский капитал можно использовать сразу после рождения ребенка, а для покупки жилья без ипотеки или строительства дома — через три года. Как подсчитали в Минтруде, в 2020 году на эти цели маткапитал потратил 61% получателей.
Размер социальной выплаты в 2022 году
- Для семьи с одним ребенком, рожденным или усыновленным с 2020 года, — 524 527,90 рубля + 168 616 рублей, если в семье в этот период появился второй ребенок.
- Для семей с двумя детьми, рожденными или усыновленными с 2007 по 2019 год, а также с тремя и более детьми, если до их появления права на материнский капитал не было, — 524 527,90 рубля.
- Для семей, в которых второй ребенок (а также третий и любой последующий, если до его появления права на материнский капитал не было) появился с 2020 года — 693 144,10 рубля.
Кто имеет право получить материнский капитал
1. Женщина, родившая/усыновившая первого ребенка в 2020 году и позже.
2. Женщина, родившая/усыновившая второго или последующих детей начиная с 2007 года.
3. Мужчина — единственный усыновитель первого, второго и последующих детей, если решение суда об усыновлении вступило в силу начиная с 2020 года.
4. Отец или усыновитель ребенка независимо от наличия гражданства РФ, если у матери прекратилось право на материнский капитал.
5. Несовершеннолетний ребенок или учащийся по очной форме обучения в возрасте до 23 лет, если у родителей прекратилось право на господдержку.
На какое именно улучшение жилищных условий можно направить средства материнского капитала
1. Приобретение жилья.
2. Строительство/реконструкция объекта индивидуального жилищного строительства с привлечением строительной организации или своими силами.
3. Компенсация затрат за построенный или реконструированный объект ИЖС.
4. Уплата первоначального взноса при получении кредита (займа), в том числе ипотечного, на приобретение или строительство жилья.
5. Погашение основного долга и уплата процентов по кредитам или займам на приобретение или строительство жилья, в том числе по ипотеке.
6. Уплата цены по договору участия в долевом строительстве.
7. Платеж в счет уплаты вступительного взноса и (или) паевого взноса, если владелец сертификата либо его супруг (супруга) является участником жилищного, жилищно-строительного, жилищного накопительного кооператива.
Частности
- Материнский капитал выдается в виде сертификата. С апреля 2020 года он обычно оформляется без подачи заявления в течение 15–20 дней после регистрации рождения и направляется в личный кабинет на портале госуслуг.
- Маткапитал можно использовать на одну цель или частями на разные цели.
- Срок действия программы продлен до конца 2026 года.
- Приобретаемое жилое помещение должно находиться на территории России.
- Ремонт жилья применительно к распоряжению материнским капиталом улучшением жилищных условий не является.
- Жилое помещение, приобретенное с использованием маткапитала, необходимо оформить в общую собственность всех членов семьи с определением размера долей по соглашению.
- При продаже жилья нужно будет наделить детей собственностью в новой квартире. Такие сделки проходят только с разрешения органов опеки и пенсионного фонда.
Другие субсидии
В ряде регионов действуют дополнительные программы областного материнского (семейного) капитала. Условия и размер соцвыплаты в них могут отличаться. Например, в Свердловской области ОМК выдается гражданам РФ, постоянно проживающим на ее территории, при рождении/усыновлении третьего ребенка. За третьего или последующих детей в 2022 году свердловчане получат 152 310 рублей, а при рождении трех и более детей одновременно — 225 464 рубля.
Кроме маткапитала многодетные семьи, у которых в период с 2019 по 2022 год родился третий ребенок или последующие дети, могут получить от государства и направить на погашение ипотечного займа выплату в размере 450 тыс. рублей. Соответствующий Федеральный закон был принят в 2019 году.
Полное или частичное погашение ипотеки этой выплатой возможно, если гражданином РФ до 1 июля 2023 года заключен кредитный договор (договор займа) на приобретение у юридического или физического лица:
- жилого помещения, в том числе объекта индивидуального жилищного строительства;
- земельного участка для индивидуального жилищного строительства, ведения личного подсобного хозяйства или садоводства;
- жилого помещения по договору участия в долевом строительстве или соглашению (договору) об уступке прав требования по такому договору;
- объекта ИЖС на территории РФ, строительство которого не завершено;
- доли (долей) в праве общей собственности на объект недвижимости при условии, что жилье поступает в собственность гражданина либо в общую собственность супругов.
Также субсидию можно направить на строительство частного дома на всей территории России и внесение паевого взноса в жилищно-строительный или жилищного накопительный кооператив.
Частности
1. Выплата предоставляется однократно (в отношении только одного ипотечного кредита).
2. Размер субсидии — не более 450 тыс. рублей.
3. Если основной долг менее 450 тыс. рублей, оставшиеся деньги идут на погашение процентов по кредиту.
В итоге, несмотря на тектонические сдвиги в экономике РФ после 24 февраля 2022 года, почти все заявленные ранее федеральные программы продолжают работать. Их условия либо не изменились, либо изменились не настолько, чтобы они перестали быть привлекательными для заемщиков. В условиях, когда рыночная ипотека практически недоступна, именно программы с господдержкой становятся основным драйвером рынка недвижимости.