Как рассчитать себестоимость одежды на производстве?

Создание собственной одежды влечет за собой очень много разнообразных нюансов, в том числе – финансовых. С первого взгляда может показаться, что затрат не так уж много, но давайте вместе проанализируем, что именно необходимо для производства одежды.
Кроме того, понимание затрат позволяет правильно подсчитать себестоимость и указать подходящую конечную цену для вашего товара. Вот почему нужно со всей ответственностью подходить к расчету затратности.
В этой статье вам подготовлена методика просчета всех основных расходов, на которые следует ориентироваться при начале собственного производства.
Автоматизируйте все процессы вместе со Skynum – начиная от учета и заканчивая расчетом затрат. Совершенствуйте свой бизнес уже сегодня.
Как рассчитать затраты на пошив одежды?
Трудно установить адекватную и выгодную цену, не считая себестоимости продукта. Когда речь идет о пошиве одежды, возникает немало вопросов, ведь затрат накапливается достаточно много.
Обычно следует оценить затраты и себестоимость как одной единицы, так и целой партии. Как это правильно сделать? Для этого давайте разберем расчет на примере.
В первую очередь стоит понять – затраты это не только материал, но и другие нюансы. Поэтому давайте подробно все узнавать.
Формула себестоимости производства одежды
Начнем с того, что себестоимость – это определенная сумма, затрачиваемая на изготовление одежды. Лучше всего рассчитывать себестоимость одной модели. Это позволит быстро скорректировать сумму в случае перемен.
Расчет себестоимости одежды производится следующим образом:
Себестоимость единицы продукции = объем всех затрат / кол-во изготовленных единиц
Выглядит довольно непонятно, но не беспокойтесь. Далее в этой статье мы поговорим о всех возможных расчетах.
Расчет сразу на единицу одежды
Давайте теперь посмотрим на пример. Представим, что на вашем производстве производится определенная модель женского пиджака и нужно определить конечную себестоимость. При этом следует помнить, что пиджак может быть в разных модификациях – размерах и цветах.
В данной ситуации будем определять себестоимость пошива малинового пиджака в размере S. Что же нужно для его создания? Для удобства расчетов создадим таблицу, где будут представлены базовые расходы.
Цена за 1 ед.
Конечная цена
Бирка для одежды
180 грн. за 1 шт. (бобина)
Как правильно заполнить эту таблицу? В первую очередь нужно указать материал, затем записать цену на одну единицу. Обычно материала может уйти больше одной единицы, поэтому нужно рассчитать стоимость объема тканей и фурнитуры на изготовление одного пиджака.
Для этого, пользуясь ценой за метр или штуку, рассчитайте конечную цену. К примеру, если 1 метр ткани из льна стоит 500 грн, то 1,4 метра будут стоить 700 грн.
Подсчет производится по пропорции:
1 метр – 500 грн
1,4 метра – х? грн
х = 1,4м х 500 грн/1 метр = 700 грн
То есть в результате получаем 700 грн за 1,4 метра ткани из льна. Такие же расчеты производятся и с другими материалами.
Здесь мы поговорили о базовых расходах, которые необходимо задействовать для пошива.
Кроме этого, существуют другие дополнительные расходы, которые, возможно, не являются материальными, но все же должны быть учтены.
Обратите внимание, что дополнительных затрат может быть больше или меньше в зависимости от того, как организован процесс производства именно у вас.
Обычно высчитать затраты на одну единицу довольно трудно, ведь рассчитать сколько потрачено света на производство только одного платья – почти невозможно.
Именно поэтому рекомендуем для подсчетов дополнительных затрат использовать общую схему.
Таким образом, вам нужно рассчитать общую стоимость, а дальше вычислить на одну единицу. Как это сделать? Давайте разбираться по ситуации.
Если у вас есть свое помещение, то без коммунальных платежей не обойтись. В этом случае нужно рассчитывать с указанием количества изготовленных единиц в месяц.
Помните, что коммунальные платежи следует рассчитывать в том случае, когда это ваше производство, а не пошив на фабрике.
Коммунальные платежи за 1 ед. = сумма коммунальных платежей за месяц / кол-во произведенных единиц за месяц
По примеру выглядит это следующим образом:
Коммунальные платежи за 1 ед. = 4200 грн/60 ед. = 70 грн
Обратите внимание, что это только пример. По аналогии можно рассчитать и аренду помещений.
Транспортировка материала или товаров может рассчитываться на партию. Здесь следует учитывать не количество единиц за один месяц, а количество единиц на одну партию.
Транспорт за 1 ед. = сумма транспорта на партию / кол-во изготовленных единиц на 1 партию
Транспорт за 1 ед. = 400 грн/20 ед. = 20 грн
Работа швеи может оцениваться за одну изготовленную единицу или в зависимости от партии. Обычно и швеи, и фабрики предпочитают расчет оплаты за одну изготовленную единицу, ведь она может изменяться в зависимости от сложности выполнения.
Дополнительные затраты
Общая стоимость
Стоимость за 1 единицу
4200 грн за 1 мес
400 грн на 1 партию
320 грн. за 1 шт.
Теперь из этого всего нужно подвести общий итог по формуле. Для этого нужно добавить все имеющиеся затраты на одну единицу продукции.
Себестоимость 1 единицы = сумма всех расходов на одну 1 единицу
В этом случае сумма за один изготовленный пиджак составляет 1315 грн.
Таким образом, высчитываются затраты на одну единицу товара. При этом следует понимать, что размер S отличается от размера XXL по затратам.
Расчет на партию
Еще один способ – расчет на целую партию. Это, конечно, более быстрый метод, но, к сожалению, не совсем точный, ведь в общем могут быть погрешности в расчетах на размеры.
Для этого используем информацию по производству на целую партию. Например, необходимо подсчитать стоимость пошива партии из 20 женских пиджаков и при этом узнать себестоимость одного экземпляра.
Рассмотрим все расходы по пошиву партии в нашей таблице:
Расходы на партию из 20 единиц
Стоимость за 1 единицу
Количество материала при наличии
Стоимость расходов на партию из 20 единиц
Бирка для одежды
180 грн. за 1 шт. (бобино)
Оплата работы швеи
320 грн за 1 шт.
Расчет производится в зависимости от использованного количества материалов и количества произведенной продукции.
В конечном итоге нам нужно подвести общую сумму, потраченную на изготовление этой партии одежды. Согласно этому примеру получается – 26 420 грн.
Возвращаемся к нашей формуле, представленной выше:
Себестоимость единицы продукции = объем всех затрат / кол-во изготовленных единиц
У нас было изготовлено 20 пиджаков, поэтому формула следующая:
Себестоимость пиджака = 26420 грн/20 шт. = 1321 грн
Как видите, конечная сумма выходит около 1357 грн за единицу. Тем не менее, помните, что при этом методе расчета не учитываются разница в размерах.
Автоматизация подсчета затрат
Ассортимент одежды обычно достаточно широк, а если еще учитывать разнообразные модификации, то вообще времени на подсчеты нужно будет выделить очень много. Чтобы упростить эту работу, лучшее решение – вести учет автоматизированно.
Примером хорошей программы для автоматизации бизнеса является Skynum. Она позволяет не только работать с учетом товаров, но и контролировать процесс производства. Создание технологических карт позволяет автоматически подсчитать себестоимость, узнать затраты и проследить разницу между разными модификациями.
Вот таким образом вам необходимо выбрать материал для изготовления единицы продукции и указать его количество. Система самостоятельно рассчитает все в зависимости от ваших затрат.

Кроме того, есть дополнительные затраты на изготовление одежды. Туда можно указать коммунальные платежи, аренду, заработную плату и другие нюансы.

В результате вы получите общий подсчет на одну единицу.

Обратите внимание на то, что продукция может отличаться по себестоимости в зависимости от размера. В Skynum вы можете это учесть, изменив калькуляцию для каждого размера.

Ведение учета производства вместе со Skynum – это ваш шанс работать удобно и лишить себя лишних подсчетов. Контролируйте ситуацию при изготовлении одежды уже сегодня, чтобы улучшить свой бизнес по продаже одежды.
- Автоматизация магазина часов
- Автоматизация магазина цветов
- Автоматизация зоомагазина
- Автоматизация компьютерного магазина
- Автоматизация магазина спортивных товаров
- Автоматизация магазина автозапчастей
- Автоматизация магазина парфюмерии
- Автоматизация продуктового магазина
- Автоматизация супермаркета
- Автоматизация магазина бытовой химии
- Автоматизация кондитерского магазина
- Автоматизация ювелирного магазина
- Автоматизация магазина бытовой техники
- Программа для интернет-магазина
- Автоматизация аптеки
- Программа для учета клиентов
- Автоматизация магазина канцтоваров
- Автоматизация магазина стройматериалов
- Автоматизация магазина тканей
- Автоматизация магазина активного отдыха
- Программа для магазина музыкальных инструментов
- Автоматизация магазина одежды
- Автоматизация магазина косметики
- Автоматизация магазина женского белья
- Автоматизация магазина мобильных телефонов
- Автоматизация магазина игрушек
- Автоматизация книжного магазина
- Программа для магазина по продажи алкоголя
- Автоматизация мебельного магазина
- Автоматизация секонд-хенда
- Программа для магазина разливного пива
- Программа для киоска
- Программа для магазина обуви
- Программа для кофейни
- Программа для автомагазина
- Автоматизация табачного киоска
- Автоматизация бизнеса
- Программа для магазина мужских костюмов
- Программа для магазина свадебных платьев
- Программа для магазина подарков и сувениров
- Программа для магазина купальников
- Программа для складского учета на заводе
- Программа для складского учета в отеле
- Программа для магазина одежды
Как построить систему планирования от заказа до производства.

9 мая 2018
Как построить систему планирования от заказа до производства.
Особенности производства одежды
Методист отдела разработки «1С:ERP Управление предприятием», фирмы «1С».
Одна из основных задач компании — максимизировать свою прибыль в существующих ограничениях. Поэтому, чтобы составить работающую систему планирования для конкретного предприятия, нужно хорошо понимать отраслевые особенности, тип производства и особенности самой компании, понимать какие есть ограничения вообще. В статье мы рассмотрим процесс планирования на конкретном примере компании, производящей спортивную одежду. Некоторые особенности рассматриваемого примера:
• производство на свободный склад;
• периодичность (сезонность) спроса на продукцию;
• в некоторые периоды спрос заметно превышает производственные мощности;
• дискретность поставок материала.
Для понимания процессов планирования швейного производства необходимо иметь начальное представление об отраслевых особенностях снабжения, учёта готовой продукции, сбыта и, собственно, самого процесса производства в швейной отрасли.
Учёт готовой продукции
Продукция швейного производства классифицируется по составу и цвету материала, модели, размеру. Возможна дополнительная классификация, например по группе товаров. Товары могут объединяться в группу по разным причинам: нацеленность на один сегмент рынка, похожая технология производства и т. п. Кроме того, в швейной отрасли желателен партионный учёт, то есть нужно классифицировать продукцию по производственным партиям и (или) партиям поставки полотна. Так как из-за особенностей швейного производства в части поставок сырья (полотна), качество материала от партии к партии может меняться, иногда значительно. Пример учёта готовой продукции представлен на рисунке 2.
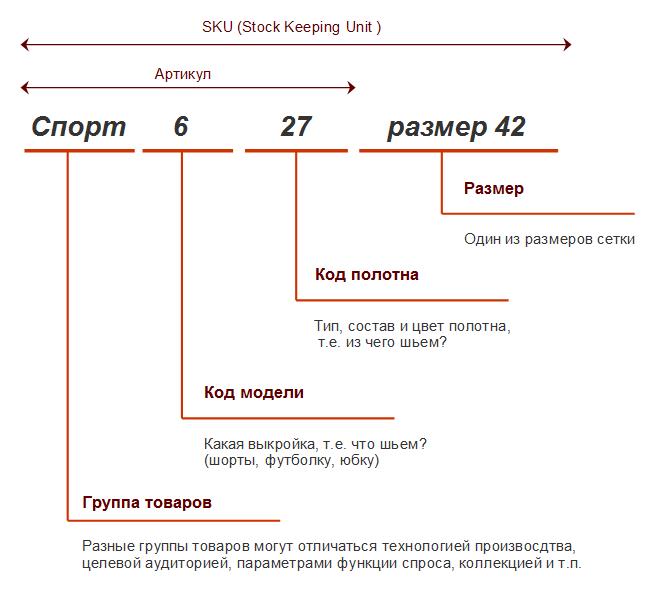
Рис. 2. Классификация продукции швейного производства.
Продукция швейного производства, как правило, планируется, производится, хранится и продаётся штуками. В некоторых случаях швейные компании могут продавать и планировать «размерным рядом». То есть, минимальным заказом покупателя может быть не отдельное SKU, а весь размерный ряд артикула, все возможные SKU данного артикула. Подобный подход несколько облегчает один из шагов планирования — на этапе составления планов производства и прогнозов продаж с точностью до SKU не нужно анализировать оборачиваемость каждого размера внутри отдельного артикула. Заранее известно, что отгрузки будут идти заданными нами «размерными рядами».
Сбыт
Спрос на продукцию имеет выраженную периодичность с периодом в год. Каждый год спрос на продукцию в первую половину года заметно ниже, чем во вторую. Связана эта особенность со спецификой продаваемых товаров, внутренней логикой спроса. Компания выпускает спортивную одежду, плюс важной целевой аудиторией компании являются дети. Повышенный спрос в июле-сентябре объясняется началом нового учебного года и нового спортивного сезона. Спад продаж в мае-июне опять же связан с типичным поведением потребителей в эти месяцы — окончанием учебного года и началом летних каникул (рис. 3).
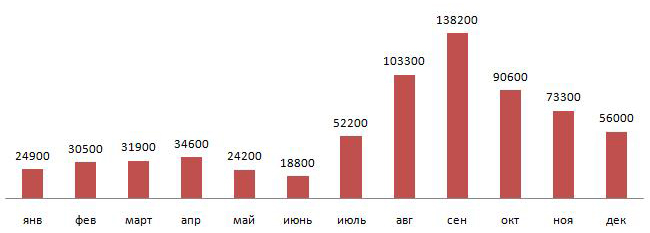
Рис. 3. Пример периодичности спроса на спортивную одежду.
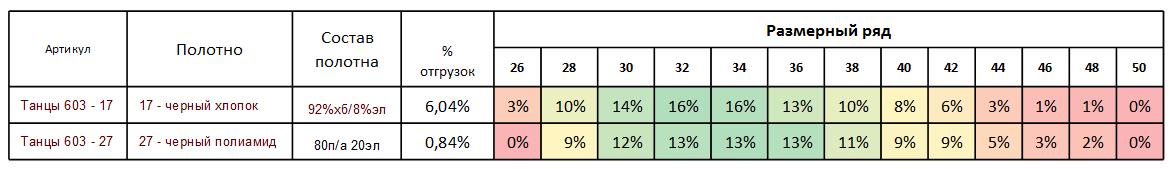
Важной особенностью сбыта является зависимость спроса от модели, цвета, состава полотна и размера изделия. Как правило, зависимость спроса от размера имеет нормальное (гауссово) распределение 1 , а параметры самого распределения будут зависеть от модели и свойств полотна (таблица 2). Так, например, изделия из чистого хлопка чаще покупают маленьким детям, а для некоторых чёрных изделий спрос может сдвигаться в сторону больших размеров (чёрное, как известно, стройнит).
Таблица 2. Примеры распределения спроса в зависимости от размера.
Так же, можно отметить относительно частую сменяемость (обновление) части ассортимента. Тенденции моды меняются каждый сезон — часть продуктов снимается с производства, вводятся новинки. В результате максимальный объём статистики по конкретному продукту чаще всего не превышает трёх лет. Это накладывает ограничения на методы прогнозирования, которые можно использовать при прогнозировании продаж.
Снабжение
Основным сырьём производственных предприятий, выпускающих спортивную одежду, является трикотажное полотно. Поэтому особенности отраслевой логистики закупок связаны, в первую очередь, с закупкой полотна.
Несмотря на кажущееся изобилие предложения по полотну, в действительности ассортимент свободного рынка весьма ограничен, и сильно стратифицирован по ценам, качеству, опционным возможностям производителя (например, вариации окраски). Ограничения при закупке полотна так же связаны с поставщиками, их условиями работы, сроками поставок полотна, стоимостью доставки, наличию готового полотна у поставщиков, сезонностью спроса на данное полотно и т. п. (таблица 3). Поставки полотна дискретны по объёму и срокам. Обычно полотно продаётся в объёме не менее одного рулона, а поставки осуществляются раз в месяц или реже.
Таблица 3. Пример различных условий поставок полотна.
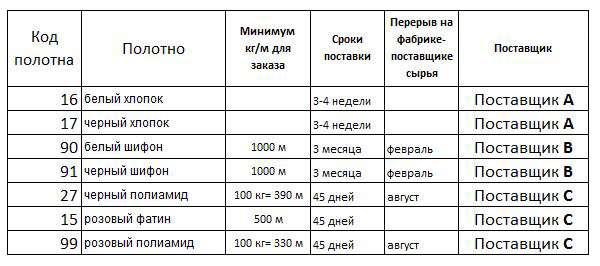
Кроме того, при планировании поставок необходимо учитывать ряд типичных для швейной отрасли особенностей. Например, что полотно закупается в килограммах, а потребность производства в полотне рассчитывается в метрах квадратных, планирование же раскроя — в метрах. Ещё одной особенностью является то, что при заказе полотна известен «плановый» вес, плотность и ширина. Для целей планирования по этим данным можно примерно вычислить метраж полотна. «Примерно» — потому, что фактические плотность, вес и ширина обычно отличаются от заявленных поставщиком, иногда существенно. Кроме того, возможен брак полотна, и он влияет на метраж, пригодный для дальнейшего использования в производстве. Поэтому реальный метраж полотна станет известен только после того как полотно физически поступит на производство. На этапе заказа материала можно говорить только об оценке метража, а не о точном его значении.
Производство
Швейное производство двухпередельное, то есть сначала из сырья изготавливаются полуфабрикаты (крой), затем из полуфабрикатов шьют готовую продукцию. Кроме, собственно, этапов раскроя и сборки (сшивания), есть вспомогательные этапы: перемотка полотна, раскладка кроя, комплектация кроя, проверка качества и упаковка готовой продукции. Упрощённо производственный процесс представлен на рисунке 4. Перемотка полотна относится скорее к процессам снабжения, а не производства. Но перемотка тесно связана с производством и при желании может рассматриваться как один из производственных этапов.
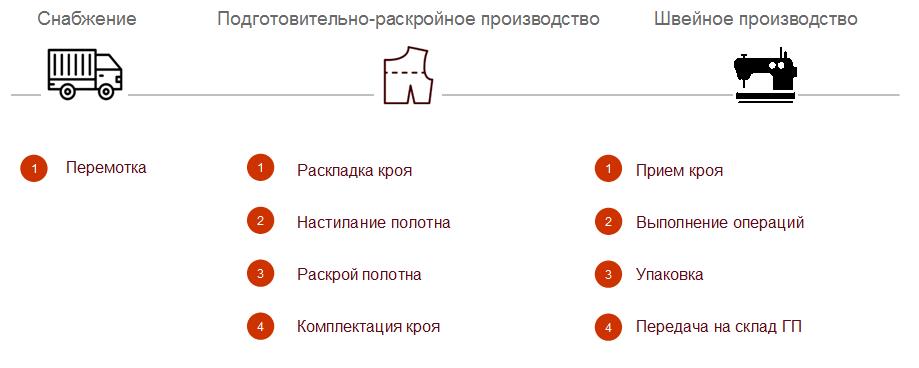
Рис. 4. Двухпередельное швейное производство.
Материал от поставщика поступает на склады фабрики. Оттуда материал забирает перемотчик, чтобы промерить и разбраковать. После выполнения перемотки материал отправляют обратно на склад, а информация о куске материала становится доступна сотрудникам фабрики для актуализации производственных планов и выполнения раскладки кроя. После выполнения всех необходимых расчётов материал кроят, затем из комплектов кроя шьют готовую продукцию и передают на склад (рис. 5).
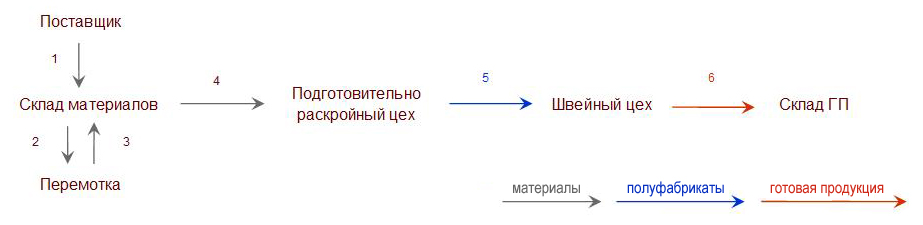
Рис. 5. Движение материалов, полуфабрикатов и готовой продукции в швейном производстве.
Время «пролеживания» кроя и время «пролеживания недошитой продукции» (стрелки 5 и 6 на рисунке) стремятся минимизировать. Время между поступлением материала на склады предприятия и окончанием перемотки (стрелки 2 и 3) так же стараются сократить — необходимо как можно быстрее понимать качество поступившего материала. Если качество неудовлетворительное, ставится вопрос о возврате и заказе нового материала.
Время «пролеживания материала на складе» (стрелка 4) минимизируют за счёт заказа сырья под производственный запуск. Но так делают далеко не всегда. Иногда под производственный запуск требуется материала меньше, чем минимальная партия поставки полотна. Возникает вопрос — увеличивать производственный запуск под количество полотна или оставлять «пролеживать» часть материала на складе? Решение зависит от множества факторов и не всегда переработать весь заказанный материал — самая выгодная стратегия. Поэтому время от окончания перемотки до запуска материала в производство может измеряться парой дней (если материал заказали строго под производственный запуск), а может составлять полгода (например, если минимальная партия поставки — 1000 м., срок поставки — полгода, в год требуется запустить 2 производственные партии, каждая из которых использует примерно по 500 м. полотна).
Остановимся на каждом этапе чуть подробнее. Особо обратим внимание на моменты, влияющие на планирование и ввод НСИ в систему «1С:ERP Управление предприятием 2».
Перемотка материала (промер, разбраковка)
Полотно закупается у поставщиков в килограммах, но на производстве учитывать ткань необходимо в метрах и (или) метрах квадратных. Материал на производство поставляют в рулонах. На них поставщики указывают длину, ширину, вес (в килограммах) и плотность ткани. Параметры полотна, указанные производителем, обычно отклоняются от фактических значений, иногда значительно, поэтому при перемотке заново измеряют длину, ширину и плотность материала. По сути, этап перемотки решает задачу перевода килограммов в метры в реальном разрезе.
Материал перематывается и разбраковывается на специальной перемоточной машине. Весь метраж просматривается перемотчиком под ярким светом ламп, чтобы не пропустить даже самый мелкий брак. Брак на полотне или вырезается или явно маркируется, что зависит от свойств полотна и характера брака. Длина, измеренная на перемотке, обычно оказывается меньше заявленной поставщиком за счёт брака. Удовлетворительной считается ситуация, если рулон имеет от 10% до 25% брака. Длину брака обычно оценивают, а не измеряют явно. Для каждого типа брака есть своя норма: например для точки контрастного цвета норма брака — 5 см., то есть если в рулоне нашлось 10 точек брака, то общая длина брака оценивается в полметра.
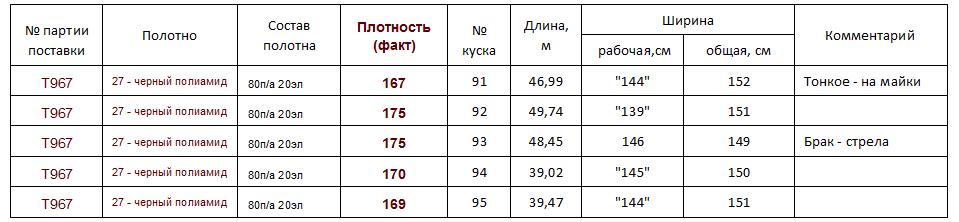
Ширина обычно неоднородна по всей длине рулона, а плотность может быть как выше, так и ниже заявленной. Зная фактическую плотность, можно принять решение как лучше эту ткань использовать. Обычно более плотная ткань используется для таких изделий, как брюки, юбки, так как эти вещи быстрее «стираются». Менее плотная ткань идёт на футболки, майки и т. п. В таблице 4 представлены фактические параметры рулонов из одной поставки (параметры, заявленные поставщиком, для всех кусков были одинаковыми). Подробные данные о каждом куске потребуются на следующем этапе — раскладке кроя.
Таблица 4. Результаты перемотки, фактические плотность, длина и ширина полотна, а также брак.
Расчёт производственного задания
Данные о суммарном метраже, доступном для запуска в производство, передаются сотрудникам, ответственным за планирование. На основе этой цифры корректируются планы производства. Например, изначально производственный план рассчитывался под 10 000 метров полотна. Поставщику заказали 11 000 метров (с запасом на брак и другие отклонения). После перемотки оказывается, что в наличии только 9500 метров ткани — брака оказалось больше, чем планировали. Значит, надо вносить изменения в начальный план производства.
Планы производства корректируются, на их основе рассчитываются запуски в производство. Запуски обычно производятся по полотнам, один запуск — одно полотно. Связано это в первую очередь с тем, что раскладки и крой делаются по полотнам. Пример производственного запуска представлен в таблице 5.
Таблица 5. Пример производственного запуска.
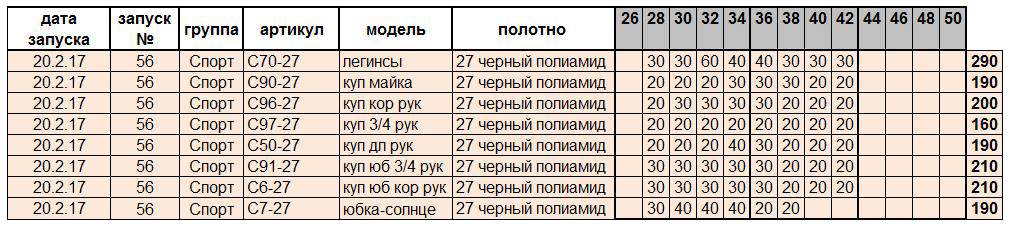
Подготовительно-раскройный цех получает рассчитанный производственный запуск в виде производственного задания. В соответствии с заданием сначала раскладывают крой, затем настилают и кроят полотно, комплектуют крой и передают в швейный цех.
Задание на участок раскладки выдаётся на день-два вперед. Раскрой может кроить только то, под что сделаны раскладки. Участок раскроя так же обычно имеет готовые задания на пару дней вперёд. При этом руководителю подготовительно-раскройного цеха и руководителям участков удобно (а иногда и необходимо) видеть пул задач на ближайший месяц, чтобы правильно организовать сменность работ (иногда из-за большого объёма работ приходится вводить третью смену), а также эффективнее организовывать сам производственный процесс. Например, если часть продукции шьётся на стороне (отдаётся на аутсорсинг), а кроится на фабрике, то руководителю подготовительно-раскройного цеха желательно поставить выполнение заданий так, чтобы минимизировать количество перевозок кроя.
Раскладка кроя
Для раскроя необходим своего рода «чертёж» положения деталей на полотне — раскладка кроя. Раскладка кроя выполняется с целью минимизации «выпадов», т. е. неиспользуемых участков полотна. Это накладывает ограничение ещё на этапе формирования производственных запусков — определённые модели планируются в одной партии запуска, так как вместе хорошо «раскладываются». Самый, наверное, простой и в то же время показательный пример — юбка-солнце кроится одновременно с пучками для волос. Крой юбки-солнца представляет собой «бублик», в дырку которого очень удачно ложится крой для пучка. Поэтому юбку-солнце и пучок ставят в один производственный запуск и одно производственное задание.
Выполнение раскладки кроя, даже с использованием специализированных автоматизированных САПР — это сложный процесс, связанный с множеством ограничений. Пример раскладки, выполненной в САПР, представлен на рисунке 6.
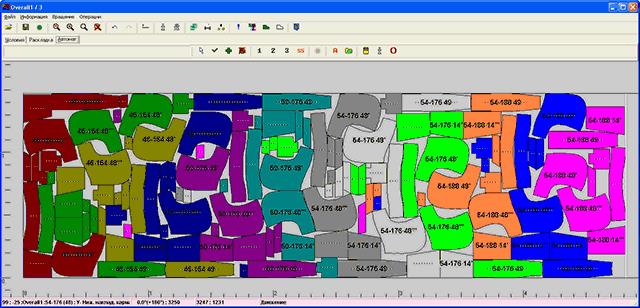
Рис. 6. Пример раскладки кроя, выполненной в САПР.
Процесс раскладки и раскроя напоминает процесс вырезания бумажных гирлянд. Но, в отличие от бумаги, где каждый лист имеет одинаковый размер, куски полотен имеют разную длину и отличаются по ширине. Кроме того, у каждого куска полотна есть особенности (брак по всей длине, низкая плотность и т. п.), что тоже нужно учесть при раскладке кроя и выборе куска полотна под эту раскладку.
Количество слоёв вычисляется раскладчиком для каждой партии запуска и для каждого SKU и зависит в общем случае от нескольких факторов:
- сколько вообще нужно произвести этого SKU в текущем запуске;
- какой длины используется кусок полотна (сколько раз его можно сложить);
- какова длина настилочного стола (по сути, длина одного слоя);
- сколько этого SKU можно уместить на одном слое (можно один, а можно и больше — зависит от того, с чем сейчас раскладывается этот SKU).
Для полотен, имеющих дефекты по всей длине, если принято решение их всё же использовать, раскладки делают отдельно. Например, если через всё полотно идёт полоса брака («стрела»), то раскладку для такого полотна делают специальную, чтобы брак не попал на крой. А вот мелкий брак при раскладках не учитывают. Если во время раскроя мелкий брак попадает на деталь, то деталь убирают и из не бракованной ткани выкраивают новую деталь на замену старой. Всё это, естественно, не может не сказаться на скорости настилания полотна.
Раскрой полотна (настилание и раскрой)
Раскрой полотна производится в два этапа с помощью настилочно-раскройного комплекса, который позволяет выполнять раскрой в автоматическом режиме. Первый этап — настилание полотна, второй — раскрой полотна. Сначала на стол комплекса настилают в несколько слоёв полотно, затем нож комплекса вырезает по заранее заготовленной выкройке детали из этого полотна. В итоге получаем столько одинаковых деталей, сколько слоёв первоначально настелили. Сам процесс настилания и раскроя достаточно долгий и трудоёмкий. Поэтому мало слоев стелить не выгодно — по одной и той же выкройке комплекс будет резать одинаковое время как один, так и сто слоёв. Отсюда возникает ограничение на минимальную партию запуска — запуск меньше размера данной партии не выгоден с точки зрения использования комплекса.
Максимальное количество слоёв зависит от типа материала. Нож комплекса имеет определённую высоту и «мощность» и то, сколько слоёв он может прорезать, зависит от «толщины» и «сложности» полотна. Так, например, для силикона это может быть 20 слоёв, а для хлопка — 80 слоёв. В итоге количество слоёв, которое можно настелить для данного артикула, лежит в отрезке между минимальным и максимальным значением. Точное количество слоёв для каждой «выкройки» вычисляется на предыдущем участке — участке раскладки кроя.
Для понимания процессов планирования швейного производства необходимо иметь начальное представление об отраслевых особенностях снабжения, учёта готовой продукции, сбыта и, собственно, самого процесса производства в швейной отрасли.
Время настилания зависит от количества слоёв и от качества материала. Если материал бракованный, то на этапе настилания полотна приходится проверять, попадёт ли брак на будущую деталь (настелили слой, взяли раскладку, распечатанную в натуральную величину, настелили раскладку на слой, проверили, попадёт брак на деталь или на «выпад»). Если брак попадёт на деталь, то тут же выкраивают новую деталь на замену. Это, конечно, замедляет процесс.
Время резки зависит от сложности раскладки — чем сложнее, тем дольше будет кроиться выкройка (нож комплекса останавливается при каждом переходе, повороте и т. д.). Среднее время раскроя составляет 30 — 50 минут. В итоге говорить о точном времени настилания и раскроя в привязке к определённому SKU не приходится, но можно говорить о некоторой оценке времени настилания и раскроя.
Комплектовка
После раскроя, детали комплектуют для отправки в швейный цех. Комплекты собирают в соответствии с технологическими процессами изделий. Важно, что при комплектовке на деталях указывают, из какого именно куска полотна была выкроена та, или иная деталь. Это связано с тем, что даже полотна из одной и той же партии могут заметно отличаться по оттенку цвета и плотности, и в одном готовом изделии не должны «встретиться» детали, выкроенные из разных полотен. Будет неловко, если одна чёрная штанина будет отдавать синим, а другая нет — клиент, в лучшем случае, прослывёт оригиналом.
Швейный цех
Если на предыдущих этапах работали 1 — 5 человек, то на этом этапе количество рабочих может достигать нескольких десятков, а иногда и сотен: ни одно изделие не шьётся полностью одной швеей. Вся работа по пошиву изделия распределяется между сотрудниками в зависимости от их умений, навыков, скорости, текущей загрузки. Над одной операцией может работать как одна швея, так и группа.
Вся работа должна быть спланирована таким образом, чтобы каждая швея была занята делом, чтобы незавершённое производство не копилось. Обычно мастер цеха в «ручном режиме» производит корректировку и перепланирование работ исходя из текущей ситуации. Если швея выполнила свою работу быстрее, чем предполагалось, либо если вышло из строя оборудование, нужно дать другую работу швее, чтобы время не было потрачено впустую.
Кроме того, на этом этапе могут заметить брак, который был пропущен на ранних этапах и отправить деталь на перекрой. Данный момент, естественно, так же влияет на текущее планирование работ в цехе.
Упаковка и передача на склад готовой продукции
Последний производственный участок — упаковка изделий. Упаковщицы «объярлычивают» готовую продукцию, на ярлыке фиксируется учётная информация по SKU: из какого материала изготовлено изделие, состав материала, цвет, модель изделия и т. п. Если на предприятии ведётся партионный учёт, то на ярлыке так же пишется и номер партии запуска.
Кроме упаковки работники этого участка осуществляют контроль качества. Им выдаётся план производства и упаковщицы визуально сравнивают изделие с тем, что должно быть по плану. Смотрят на соответствие цветов различных частей изделия, на отсутствие брака, который мог быть допущен при сшивании или пропущен на более ранних этапах. После контроля качества и упаковки изделие готово к отправке на склад готовой продукции.
Как видите, при производстве одежды существует масса тонкостей и особенностей. В следующей части мы поговорим об особенностях планирования такого производства.
Бухгалтерский учет в швейном производстве
Швейное производство является одним из наиболее сложных производств поскольку содержит в себе разные этапы формирования готовой продукции. В связи с чем учет в швейном производстве, о котором будет идти речь в статье, содержит в себе ряд нюансов, требующих особого внимания.
- Из чего состоит швейное производства?
- Как организовать учет в швейном производстве?
- Списание затрат в производство в бухучете швейного предприятия
- Списание по фактической себестоимости
- Списание по сумму плановых (нормативных затрат)
Из чего состоит швейное производства?
Швейное производство достаточно трудоемкий процесс, в котором задействовано много подразделений, обеспечивающих выполнения различных последовательных этапов производственного цикла.
В состав швейного предприятия входят, как правило, цехи, обеспечивающие основное производства – раскройный цех, пошивочный цех, отделочный цех, специализированный цех. Также немаловажна роль вспомогательного производства, которое поддерживает необходимые условия для функционирования основного производства, например работа ремонтно-механического и энергетического цехов и подразделения, обслуживающие производство – склад, на некоторых швейных предприятиях может встречаться и подсобное производство – цех по производству фурнитуры.
Такая разветвленная структура, обусловленная непростым технологическим процессом, требует отлаженный и автоматизированный бухгалтерский учет, при этом это актуально для предприятий, которые ведут учет небольшого швейного производства.
Читайте нашу рубрику «Швейное производство» — в ней много интересного материала для организации швейного бизнеса.
Как организовать учет в швейном производстве?
Бухгалтерский учет в швейном производстве преимущественно имеет аналитику по следующим счетам:
- 10 «Материалы» — для оприходования тканей, декора, фурнитуры;
- 41 «Товары» — необходимо использовать, если какие-то ткани или предметы декора не будут использоваться в производстве, а закупаются с целью дальнейшей перепродажи;
- 43 «Готовая продукция» — для отражения фурнитуры или декора, если швейного производство производит данную продукцию в собственных цехах, а не закупает у поставщиков;
- 01 «Основное производство» — отражаются прямые затраты на производство;
- 23 «Вспомогательные производства» — используется для обобщения информации о затратах производств, которые являются вспомогательными для основного производства;
- 25 «Общепроизводственные расходы» — включает в себя расходы по обслуживанию основного производства и управлению отраслями, цехами, отделениями и другими подразделениями;
- 26 «Общехозяйственные расходы» — отражает расходы для нужд управления, не связанных непосредственно с производственным процессом;
- 28 «Брак в производстве» — отражение для обобщения информации о потерях от брака в производстве;
- 29 «Обслуживающие производства и хозяйства» — используется для накопления данных о результатах деятельности обслуживающих производств и хозяйств, не связанных с выпуском основной продукции предприятия.
Для целей управленческого и бухгалтерского учета очень важно осуществить распределение затрат швейного предприятия на прямые и косвенные.
Согласно п. 24 ФСБУ 5/2019 предприятие должно самостоятельно определять классификацию затрат на прямые и косвенные. При этом косвенные затраты распределяются способом, который устанавливает само предприятие.
Стоит отметить, что согласно ФСБУ 5/2019 «Запасы», к косвенным относятся затраты, которые не могут быть прямо отнесены к конкретной продукции, работе, услуге.
В соответствии с п. 26 ФСБУ 5/2019 в фактическую себестоимость незавершенного производства (НЗП) и готовой продукции не включаются:
- затраты, возникшие в связи с ненадлежащей организацией производственного процесса (сверхнормативный расход сырья, материалов, энергии, труда; потери от простоев, брака, нарушений трудовой и технологической дисциплины);
- расходы на хранение, за исключением случаев, когда хранение является частью технологии производства (например, процесс сушки древесины);
- управленческие расходы, кроме случаев, когда они непосредственно связаны с производством продукции (выполнением работ, оказанием услуг).
Таким образом, косвенные затраты, которые включаются в стоимость готовой продукции, работ и услуг, предприятие вправе учитывать на счетах 20.01, 23 и 25, но не на счете 26.
Счет 26 используется исключительно для управленческих затрат, среди которых могут быть: содержание административно-управленческого персонала, аудиторские услуги, услуги связи и другие услуги, которые не включаются в себестоимость НЗП и готовой продукции.
Списание затрат в производство в бухучете швейного предприятия
В соответствии с ФСБУ 5/2019 НЗП и готовая продукция могут быть оценены:
- по фактической себестоимости (прямые и косвенные затраты),
- по сумме прямых затрат (без учета косвенных затрат);
- по сумме плановых (нормативных) затрат.
Списание по фактической себестоимости
Необходимо отметить, что при единичном производстве это единственный способ, позволяющий осуществить списание затрат:
- прямые затраты учитываются по дебету счетов Дт 20, 23, 29 Кт 10, 70, 69;
- косвенные затраты, учитываемые по счету 25 распределяются и отражаются записью Дт 20, 23, 29 Кт 25;
- Дт 43 Кт 20 – оприходование готовой продукции;
- Сч. 26 может быть списан только в конце отчетного периода общей суммой на себестоимость продаж: Дт 90 Кт 26.
При этом, еще раз стоит отметить, в фактическую себестоимость НЗП и готовой продукции не включаются:
- сверхнормативные затраты материалов и ресурсов,
- потери от простоя, брака и т.п.
Для отражения данных операций используется счет 28, а сами затраты списываются на счет 90 или счет 91.
Между тем, порядок списания брака предприятие может утвердить в учетной политике самостоятельно зависимости от специфики деятельности.
Списание по сумму плановых (нормативных затрат)
Метод по сумме нормативных затрат является наиболее оптимальным при массовом и серийном производстве и основан на методологии учета выпуска готовой продукции с использованием счета 40 «Выпуск продукции».
В этом случае готовая продукция будет показана в балансе по плановой себестоимости, а все сверхнормативные затраты спишутся на себестоимость реализации отчетного периода.
Применении данного метода заключается в составлении нормативной калькуляции по каждому виду продукции, с указанием нормы расхода материалов, зарплаты и прочих статей.
Дт 20 Кт 10, 60, 69, 70, 76 — отражены расходы основного производства на выпуск;
Дт 20 Кт 23, 25, 26 — расходы иных подразделений;
Дт 43 Кт 40 – отражена плановая себестоимость произведенной продукции;
Дт 90 Кт 43 — списание в расходы плановой себестоимости;
Дт 40 Кт 20 — фактическая себестоимость;
Дт 90 Кт 40 — списано превышение факта над планом;
В случае превышения плана над фактом делается сторно Дт 90 Кт 40 — на сумму превышения над фактом;
Применение данного метода допускается списание без использования счета 40:
Дт 20 Кт 10, 60, 69, 70, 76 — отражены расходы основного производства на выпуск;
Дт 20 Кт 23, 25, 26 — расходы иных подразделений;
Дт 43 Кт 20 – плановая себестоимость;
Дт 90.2 Кт 43 – списана готовая продукция при реализации;
Дт 43 Кт 20 — списано превышение факта над планом;
Дт 43 Кт 20 — сторно превышения плана над фактом.
Какую программу использовать для учета швейного производства?
На сегодняшний день существует большое количество программных средств, созданных на базе 1С, помогающих организовать, как бухгалтерский учет в швейном производстве, так и управленческий учет.
Самая популярная программа для учета швейного производства — Швейка 8. Управленческий учет, благодаря данной программе достаточно легко автоматизировать, но это не единственные преимущества программы.
В частности, разработчики указывают, что Швейка 8 позволяет:
- отслеживать выпуск продукции;
- вести учет остатков материалов на складе до штуки, метра/миллиметра;
- контролировать заработную плату персонала;
- получать данные по количеству изготовленной продукции и остаткам в производстве;
- и прочее.
Таким образом, учитывая всю трудоемкость процесса швейного производства, существующие программные средства помогают значительно облегчить работу бухгалтера, автоматизировать процесс калькуляции себестоимости и избежать ошибок в учете любому швейному предприятию.
Автор статьи
Специализация: Бухгалтерский учет, налогообложение, учет в бюджетной сфереОкончила Всероссийский заочный финансово-экономический институт (г. Москва) по направлению «Менеджмент организации», Южно-Уральский профессиональный институт по направлению «Бухгалтерский учет, анализ и аудит». В 2006 году заняла третье место на Всероссийской Олимпиаде по бухгалтерскому учету. В 2015 и 2017 году проходила повышение квалификации в сфере закупочной деятельности. Имеет более 10 лет опыта работы бухгалтером в бюджетной сфере.
Как рассчитать стоимость пошива изделия
Как рассчитать стоимость пошива изделия? Калькуляция зависит от размера предприятия, о чем и пойдет речь в данном материале.
- Как рассчитать стоимость пошива изделия швейным предприятием?
- Что такое себестоимость в швейном производстве?
- Методы калькуляции себестоимости
- Пример расчета стоимости швейного изделия
- Способ распределения косвенных расходов
Как рассчитать стоимость пошива изделия швейным предприятием?
Расчет стоимости швейного изделия главным образом будет зависеть от размера предприятия. Если это крупное швейное предприятие, то в производственном процессе задействовано много цехов, как основного производства – раскройные и пошивочные цеха, так и вспомогательного и обслуживающего хозяйства – ремонтно-механические цеха, цех по производству фурнитуры, склады хранения сырья и готовой продукции.
Для того, чтобы понять, как посчитать стоимость изделия в швейном производстве, разберемся с общепринятыми понятиями и методами, которые используются в целях калькуляции себестоимости продукции в любом производственном процессе.
Что такое себестоимость в швейном производстве?
Себестоимость – совокупность затрат производителя на создание продукта производства.
В состав себестоимости включаются расходы прямые и косвенные расходы.
При этом к прямым расходам относятся:
- сырье и материалы;
- заработная плата производственных сотрудников;
- страховые взносы и налоги;
- расходы на амортизацию производственного оборудования;
- и другие расходы.
Косвенные расходы включают:
- заработную плату сотрудников, незадействованных в производстве;
- страховые взносы и налоги;
- расходы на амортизацию непроизводственного оборудования;
- арендные платежи;
- расходы на рекламу;
- и другие расходы.
Согласно п. 26 ФСБУ 5/2019, в фактическую себестоимость не включаются:
- затраты, возникшие в связи с ненадлежащей организацией производственного процесса (сверхнормативный расход сырья, материалов, энергии, труда, потери от простоев, брака, нарушений трудовой и технологической дисциплины);
- затраты, возникшие в связи со стихийными бедствиями, пожарами, авариями и другими чрезвычайными ситуациями;
- обесценение других активов независимо от того, использовались ли эти активы в производстве продукции, выполнении работ, оказании услуг;
- управленческие расходы, кроме случаев, когда они непосредственно связаны с производством продукции, выполнением работ, оказанием услуг;
- расходы на хранение, за исключением случаев, когда хранение является частью технологии производства продукции (выполнения работ, оказания услуг);
- расходы на рекламу и продвижение продукции;
- иные затраты, осуществление которых не является необходимым для осуществления производства продукции, выполнения работ, оказания услуг.
Методы калькуляции себестоимости
Общепринятыми способами калькуляции себестоимости выступают следующие виды:
- позаказный – применяется при изготовлении единичной, уникальной или выполняемой по специальному заказу продукции. При этом расходы на производственные материалы, оплату труда производственных сотрудников и общепроизводственные расходы относятся на каждый индивидуальный заказ или партию продукции;
- котловой – применяется в целом на все производство, поэтому очень неинформативен поскольку все расходы, связанные с выпуском продукции, включаются в состав расходов на производство без распределения;
- попередельный – применяется при изготовлении продукции для получения которого исходное сырье должно последовательно пройти несколько стадий переработки. При этом расходы включаются в себестоимость на каждой стадии производства, а потом распределяются по изделиям;
- нормативный – применяется на предприятия с массовым производством, расходы учитываются по установленным нормативам с прибавлением отклонений фактических затрат от норм и изменений, вносимых в нормы затрат.
В соответствии с ФСБУ 5/2019 готовая продукция оценивается:
- по фактической себестоимости (прямые и косвенные затраты),
- по сумме прямых затрат (без учета косвенных затрат);
- по сумме плановых (нормативных) затрат.
Алгоритм расчета стоимости швейного изделия
- расчет прямых затрат;
- расчет косвенных затраты;
- затраты на реализацию товара: транспортировка и доставка продукции, упаковка и хранение, затраты на спецодежду для сотрудников;
- подсчет общей себестоимости по пунктам 1-3 и деление на количество произведенных одинаковых изделий.
Пример расчета стоимости швейного изделия
Рассмотрим пример: На швейном предприятие, изготавливающем шторы, было изготовлено 120 единиц продукции.
Калькуляция затрат ниже: