Разбор Банки.ру. «Карта возможностей» от ВТБ: удобнее, лучше, дешевле?
Новую кредитную «Карту возможностей» ВТБ анонсировал в мае 2020 года, сразу объявив ее флагманом своей продуктовой линейки. В числе заявленных плюсов карты — беспроцентный период до 110 дней, бесплатное обслуживание независимо от суммы покупок, кредитный лимит до 1 млн рублей и возможность снятия до 50 тыс. рублей в банкоматах без комиссии.
На первый взгляд, эти преимущества делают «Карту возможностей» одним из самых привлекательных продуктов на рынке кредитных карт. Посмотрим, есть ли у нее шансы потеснить других признанных лидеров в мире кредиток.
Доверяй, но проверяй
«Карта возможностей» выглядит привлекательно, однако в тарифах карты немало условий и ограничений, которые делают ее выгоду не такой однозначной. Для наглядности разберем детально ключевые преимущества карты: бесплатное обслуживание, отсутствие комиссий за снятие кредитных средств, солидный кредитный лимит и длинный грейс-период.
Плюс № 1 — бесплатное обслуживание
Это действительно существенное и безоговорочное преимуществ. Выпуск и обслуживание «Карты возможностей» без подключения дополнительных опций в течение всего срока действия бесплатное без каких-либо требований к обороту и остатку на счете.
Помимо основной «Карты возможностей», к счету можно бесплатно выпустить до пяти дополнительных карт. Банк не взимает комиссию даже за досрочный перевыпуск карты по инициативе держателя, например, в случае утери или повреждения пластика или при изменении персональных данных.
Плюс № 2 — бесплатное снятие наличных за счет кредитного лимита
По «Карте возможностей» можно бесплатно снимать в банкоматах наличные за счет кредитного лимита, однако этот плюс уже не такой безусловный. Так, без комиссии можно снимать наличные только в банкоматах ВТБ и только до 50 тыс. рублей в месяц. За снятие наличных в размере, превышающем эту сумму, а так же за денежные переводы за счет кредитных средств, банк удержит 5,5% (минимум 300 рублей) за каждую операцию. Кроме того, как на снятие наличных, так и на денежные переводы беспроцентный период действует только первые два месяца со дня выпуска карты, далее будет применена ставка 34,9% годовых.
Очевидно, что по этому параметру «Карта возможностей» не дотягивает, например, до кредитки Альфа-Банка, по которой можно бесплатно снимать те же 50 тыс. рублей в месяц, но грейс-период по операции постоянно возобновляется.
Снятие и переводы по карте «Разумная» от Ренессанс Кредит попадают в беспроцентные 145 дней, однако комиссия за каждую операцию составит 2,9% + 290 рублей.
По карте «Удобная» от Газпромбанка можно снять без комиссии до 100 тысяч рублей в любых банкоматах мира, на суммы свыше, а также на переводы, взимается комиссия 3,9% + 390 рублей. При этом, грейс-период на эти операции не распространяется, и действует ставка 29,9% годовых.
Льготного периода на снятие наличных и переводы нет и у карт «Вездедоход» от Почта Банка (применяется ставка 39,9% годовых) и у «Хочу больше» от УБРиР (начисляется от 12% до 27,7% годовых, помимо этого берется комиссия 3,9% от суммы операции + 390 рублей).
Поэтому списывать со счетов этот плюс новой карты ВТБ нельзя, тем более что возможность выгодно снимать наличные с кредитных карт является скорее исключением, чем правилом в большинстве банков.
Плюс № 3 — большой кредитный лимит
Максимальный кредитный лимит по «Карте возможностей» 1 млн рублей, но получить его сможет не каждый заемщик. Размер доступного лимита для каждого заемщика банк определяет индивидуально, в том числе на основании предоставленных клиентом сведений о доходах. Оформить карту без справки о доходах могут только клиенты ВТБ, получающие зарплату или пенсию на счет в банке. От других заемщиков банк в обязательном порядке требует или 2-НДФЛ за последние 12 месяцев, или заверенную работодателем справку по форме банка за тот же период. Минимальный официальный доход, необходимый для получения карты, — 15 000 рублей. Неработающие пенсионеры могут получить карту по пенсионному удостоверению и справке из Пенсионного фонда, однако максимально возможный лимит для них ограничен 100 тыс. рублей.
Плюс № 4 — беспроцентный период до 110 дней
Хотя стандартный льготный период по кредитным картам все еще составляет 50—60 дней, более длительным грейс-периодом сейчас тоже никого особо не удивишь. На рынке есть кредитки с льготным периодом в несколько месяцев и даже более года. Например, по картам «Вездедоход» Почта Банка, «120подНОЛЬ» Росбанка, «120 дней» банка «Открытие», «Универсальная» от Азиатско-Тихоокеанского Банка и «Хочу больше» от УБРиР действует грейс-период в 120 дней, по карте «Разумная» от Ренессанс Кредит льготный период равен 145 дням. «Удобная карта» Газпромбанка предусматривает гибкий беспроцентный период от 90 дней (если покупки по карте составили менее 60 тыс. рублей за 2 месяца) до 180 дней (если траты превысили 60 тыс. рублей за тот же период). Сургутнефтегазбанк предлагает рекордные 386 дней по карте «Год без забот», правда, за обслуживание карты придется платить от 15 до 450 рублей в день (чем больше сумма кредита, тем больше комиссия). Тем не менее 110 дней беспроцентного периода по «Карте возможностей» — хорошая возможность сделать ежемесячные выплаты более комфортными.
Схема работы льготного периода по «Карте возможностей» довольно удобная: три месяца на покупки и 20 дней на погашение (90 дней + 20 дней = 110 дней). Беспроцентный период кредитования начинается с 1-го числа месяца, в котором была совершена покупка.
Так, если совершить первую покупку по карте в июне, первый льготный период будет длиться три месяца: июнь, июль и август. В июле и августе до 20-го числа надо вносить минимальный платеж по карте (3% от суммы покупок + подлежащие уплате комиссии — например, за снятие наличных и переводы), а в сентябре также до 20-го числа нужно погасить всю задолженность по состоянию на начало месяца. Тогда банк не начислит проценты, и льготным периодом можно будет воспользоваться снова. Если не погасить всю задолженность в сентябре, действие льготного периода прекратится, и на всю оставшуюся задолженность начисляются проценты по ставке от 14,9% до 28,9% (определяется индивидуально при заключении договора). Таким образом, максимальный срок льготного периода по «Карте возможностей» составляет 110 дней (если первая покупка совершена 1 июня), а минимальный — 20 дней (если последняя покупка совершена 31 августа). Новый льготный период начнет рассчитываться с месяца, в котором будет совершена следующая покупка.
Дата окончания льготного периода по «Карте возможностей» заранее известна и совпадает с датой оплаты минимального платежа — 20-е число четвертого месяца. За ненадлежащее исполнение договора предусмотрен штраф — 0,1% в день от размера просроченного платежа (36,5% годовых).
Таким образом, если оценивать «Карту возможностей» по пятибалльной шкале в каждой номинации, можно поставить крепкую «четверку»: 5 из 5 за бесплатное обслуживание и 4 из 5 по остальным параметрам.
Информацию о тарифах по другим операциям представим в виде таблицы:
Тип операции
Стоимость
В банкоматах ВТБ:
свои средства — без комиссии;
из кредитного лимита — до 50 тыс. руб. бесплатно, свыше — 5,5%, мин. 300 руб.
В ПВН банка (до 100 тыс. руб.):
свои средства — 1 000 руб., из кредитного лимита — 1 000 руб. + 5,5%, мин. 300 руб.
В банкоматах и ПВН других банков:
свои средства — 1%, мин. 300 руб.,
из кредитного лимита — 5,5%, мин. 300 руб.
С карты на карту:
свои средства — бесплатно, из кредитного лимита — 5,5%, мин. 300 руб.
Базовый пакет бесплатно
Пакет «Карты+» (уведомления обо всех трансациях, напоминания о платежах и т.д., всего 20 событий) 59 рублей, начиная со второго месяца использования.
Бонусная программа
По «Карте возможностей» можно подключить опцию начисления кешбэка. Вознаграждение по ставке 1,5% будет начисляться за любые покупки, кроме списка исключений, однако за опцию придется платить по 590 рублей в год.
Кешбэк ежемесячно выплачивается баллами на бонусный счет, после чего его можно конвертировать в рубли по курсу 1 балл = 1 рубль или использовать для оплаты покупок у партнеров банка. Максимальная сумма бонусируемых операций за месяц в рамках базового пакета услуг — 75 тыс. рублей.
Помимо традиционных операций-исключений, кешбэк не начисляется за покупки, совершенные за пределами РФ (за исключением покупок в Интернете).
МСС-коды, по которым вознаграждение не начисляется:
6010; 6012, 4829, 6540; 6300, 5933; 6538, 6051; 6211; 7995; 9311, 9222, 4900; 9399; 4812, 4814, 4816, 7372; 7299, 7399, 8999; 4215.
Платное участие в бонусной программе выглядит не очень привлекательно в сравнении с другими предложениями на рынке. Например, держателям кредитной карты «Можно больше» МКБ предлагает безвозмездно стать участниками бонусной программы «МКБ Бонус», по которой можно вернуть 1% от любых покупок и 5% от покупок по двум выбранным категориям. По карте «МожноВсе» от Росбанка действует бонусная программа на выбор: либо возврат от 1 до 3% за покупки, либо начисление вознаграждения travel-бонусами, которые можно потратить на путешествия.
Как получить карту?
Оформить «Карту возможностей» может любой гражданин РФ в возрасте от 21 года, имеющий постоянную прописку в регионе присутствия банка и подтвержденный доход не менее 15 000 рублей в месяц. Из документов потребуется паспорт и справка о доходах, а неработающим пенсионерам нужно будет предоставить пенсионное удостоверение и справку о начислении пенсии.
Заявку на карту можно заполнить в любом офисе ВТБ или дистанционно на сайте банка и на портале Банки.ру, а вот забрать готовую карту можно только в офисе банка.
Что в итоге?
Универсальных кредиток, сочетающих в себе одновременно хороший кешбэк, бесплатное обслуживание, процент на остаток, большие лимиты и низкие комиссии, не так уж много, если не сказать: нет совсем. Новая «Карта возможностей» не стала исключением: при внимательном изучении ее условия уже не кажутся такими уникальными. Главный плюс карты — бесплатное обслуживание — нивелируется комиссией за подключение кешбэка, а возможность без комиссии снимать наличные существенно омрачается высокими процентами на задолженность по обналичиванию и гарантированным вылетом из грейс-периода. Дополнительные сложности потенциальным заемщикам может доставить и необходимость документально подтверждать доходы.
Юлия КРИВОШЕЕВА для Banki.ru
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
«Карта возможностей» от ВТБ
Период действия рассрочки от 3 до 12 месяцев. Комиссия за подключение = количество месяцев × 2% от суммы покупок, оформленных в рассрочку.
- МИР Pay
Привилегии для держателей
- Первый беспроцентный период действует до 200 дней и далее 110 дней при условии своевременного внесения мин. платежей и погашения всей суммы задолженности до его окончания, распространяется на операции безналичной оплаты, снятия наличных и переводы
- 2 дополнительные карты бесплатно
- Карта участвует в кэшбэк-сервисе платежной системы «Мир»
- Возможен выпуск платежного стикера
Как копить
Название программы
Как копить
Название программы
Программа лояльности «Мультибонус»
Порядок начисления
2 бонуса за каждые 100 ₽
Начисляются за покупки в категориях «Супермаркеты и доставка продуктов», «Кафе, рестораны, доставка еды, фастфуд», «Транспорт и такси».
Максимальное вознаграждение в месяц
2 000 баллов
Категории баллов
- Супермаркеты
- Транспорт и такси
- Кафе и рестораны
Дополнительные бонусы от партнеров
Как тратить
Конвертация баллов
1 бонус = 1 ₽
Варианты трат
Бонусы обмениваются на товары, развлечения, путешествия, сертификаты и многое другое в каталоге программы «Мультибонус».
Возраст от 18 лет до 70 лет
Минимальный доход от 5 000 ₽
- Паспорт РФ
Для пенсионеров — документ, подтверждающий размер пенсии и пенсионный статус.
- временная в регионе получения карты
- постоянная в регионе получения карты
- постоянная в регионе присутствия банка
- временная в регионе присутствия банка
Стаж работы
На последнем месте: не меньше 3 месяцев
Дополнительные требования
Для зарплатных клиентов, военнослужащих и сотрудников Федеральной службы исполнения наказаний (ФСИН) допускается наличие временной регистрации в регионе присутствия банка.
Плюсы
- банк входит в топ-15 Народного рейтинга
- выгодная акция по снятию наличных в течение первых 30 дней
- бесплатный выпуск и обслуживание карты
- программа лояльности
- выгодная акция по кэшбэку
Минусы
Дата актуализации: 22.01.2024 12:23
Указанные условия и ставки действуют для головного офиса банка либо центрального представительства банка в регионе. Информацию о конкретных подразделениях банка, в которых реализована возможность предоставления данного продукта, можно получить в офисах банка или по телефонам его справочной службы.
«Карта возможностей» от ВТБ
Льготный период: до 200 дней Обслуживание: бесплатно
О банке
Банк ВТБ (ПАО)
Лицензия № 1000 ОГРН 1027739609391
Премия «Банк года»
190000, г. Санкт-Петербург, ул. Большая Морская, д. 29
Офисы в городе Москва
Финансовый рейтинг \n\t
\n \n»,»content»:»\u041f\u043e \u0434\u0430\u043d\u043d\u044b\u043c \u043e\u0442\u0447\u0435\u0442\u043d\u043e\u0441\u0442\u0438, \u043f\u0443\u0431\u043b\u0438\u043a\u0443\u0435\u043c\u043e\u0439 \u043d\u0430 \u0441\u0430\u0439\u0442\u0435 \u0426\u0411″>’ >
2 место по активам в России
Народный рейтинг
18 место (Высшая лига)
Средняя оценка
1,90 из 5 на основе 12 758 отзывов
Извините, для данного банка нет информации на карте
Предложения месяца
Обслуживание 0 ₽
«120 дней без процентов»
Рассрочка до года
«Год бесплатного обслуживания»
Лимит до 300 000₽
«120 дней без процентов»
10% кешбэка
«0 ₽ за обслуживание навсегда»
Горячая линия
Ольга Мамедова
руководитель Департамента по работе с обращениями клиентов — вице-президент
Другие карты банка
Подобрано 1 карта
По популярности
ВТБ Премиальная Карта возможностей
Льготный период
до 110 дней
до 7500/мес.
Обслуживание
Продукты банка
Подбор кредита 5
Ипотека 18
Кредитные карты 2
Дебетовые карты 22
Автокредиты 1
Расчетно-кассовое обслуживание 1
Условия оформления кредитной карты «Карта возможностей»
С каждым годом все большее число россиян обращается за получением заемных средств. Такой способ привлечения финансов стал удобным решением в случае денежных проблем. Сегодня не обязательно копить или откладывать с каждой заработной платы для новых покупок или поездок за границу. Кредитная карта Карта возможностей позволяет достичь цели, а затем погашать задолженность небольшими ежемесячными взносами.
Главные преимущества услуги
Помимо оптимального устранения финансовых трудностей, данный продукт обладает и другими достоинствами. Ниже мы подробно разберем каждое из них.
1. Безопасность. При потере или краже наличных сложно что-либо предпринять и вернуть деньги. Однако в случае с «пластиком» они находятся в надежных руках — вам достаточно лишь позвонить оператору и попросить заблокировать счет от злоумышленников. Затем в любое удобное для вас время нужно посетить офис и восстановить доступ с помощью вашего паспорта.
2. Выгодное погашение. Владельцам «пластика» предоставляют возможность бесплатно вернуть средства в течение определенного промежутка времени. Банки включают в договор пункт с точным указанием срока — грейс-периода. Он начинает действовать с момента выдачи инструмента или после первой безналичные операции. Вам необходимо уточнить все условия и ответственно отнестись к данной привилегии, поскольку опоздание даже на один день повлечет за собой начисление процентов на сумму обязательства.
3. Простое оформление. Подать заявку на получение средств вправе любой гражданин РФ, соответствующий трем критериям: совершеннолетие, положительная история и наличие официального дохода. При этом присутствие поручителей или залог необязательны. Вы составляете заявление в офисе или на официальном сайте организации, после чего его рассматривают в течение двух-трех дней. Большинство потребителей предпочитают именно второй способ, так как не хотят тратить время на поездку в отделении банка и ожидание в очередях. К тому же, решение по онлайн-заявкам принимают гораздо быстрее.
4. Дополнительные опции. Для любителей путешествий, шопинга, покупок в интернете и автовладельцев предусмотрены различные бонусные программы. Также «пластик» наделен системой cash back, а компании-партнеры предлагают клиентам скидки на свои товары. При грамотном использовании подобные привилегии принесут вам реальную пользу даже в повседневной жизни.
Таким образом, оформление заемной линии на «пластик» — удобный и надежный способ получить необходимую сумму на личные расходы. Однако очень важно ответственно отнестись к погашению задолженности. В противном случае банк начисляет на ваш долг денежный штраф.
Доступные предложения в сети
На сайте Банки.ру собраны актуальные банковские продукты. Здесь вы найдете достоверные сведения об условиях предоставления и оформления финансовых услуг на территории России. Мы каждый день проверяем и улучшаем наш сайт, а раздел акций и спецпредложений станет лучшим помощником в поиске самого выгодного варианта. Банки.ру — крупнейший аналитический сайт Рунета, чья аудитория превышает восемь миллионов уникальных пользователей.
Обзор кредитной «Карты Возможностей» от ВТБ
Период действия рассрочки от 3 до 12 месяцев. Комиссия за подключение = количество месяцев × 2% от суммы покупок, оформленных в рассрочку.
- МИР Pay
Привилегии для держателей
- Первый беспроцентный период действует до 200 дней и далее 110 дней при условии своевременного внесения мин. платежей и погашения всей суммы задолженности до его окончания, распространяется на операции безналичной оплаты, снятия наличных и переводы
- 2 дополнительные карты бесплатно
- Карта участвует в кэшбэк-сервисе платежной системы «Мир»
- Возможен выпуск платежного стикера
Как копить
Название программы
Как копить
Название программы
Программа лояльности «Мультибонус»
Порядок начисления
2 бонуса за каждые 100 ₽
Начисляются за покупки в категориях «Супермаркеты и доставка продуктов», «Кафе, рестораны, доставка еды, фастфуд», «Транспорт и такси».
Максимальное вознаграждение в месяц
2 000 баллов
Категории баллов
- Супермаркеты
- Транспорт и такси
- Кафе и рестораны
Дополнительные бонусы от партнеров
Как тратить
Конвертация баллов
1 бонус = 1 ₽
Варианты трат
Бонусы обмениваются на товары, развлечения, путешествия, сертификаты и многое другое в каталоге программы «Мультибонус».
Возраст от 18 лет до 70 лет
Минимальный доход от 5 000 ₽
- Паспорт РФ
Для пенсионеров — документ, подтверждающий размер пенсии и пенсионный статус.
- временная в регионе получения карты
- постоянная в регионе получения карты
- постоянная в регионе присутствия банка
- временная в регионе присутствия банка
Стаж работы
На последнем месте: не меньше 3 месяцев
Дополнительные требования
Для зарплатных клиентов, военнослужащих и сотрудников Федеральной службы исполнения наказаний (ФСИН) допускается наличие временной регистрации в регионе присутствия банка.
Плюсы
- банк входит в топ-15 Народного рейтинга
- выгодная акция по снятию наличных в течение первых 30 дней
- бесплатный выпуск и обслуживание карты
- программа лояльности
- выгодная акция по кэшбэку
Минусы
Дата актуализации: 22.01.2024 12:23
До 200 дней без процентов на покупки, снятие наличных и переводы: «Карта возможностей» от ВТБ
В мае 2022 года ВТБ перезапустил флагманскую кредитную «Карту возможностей» и программу лояльности «Мультибонус». Кредитка ВТБ и раньше умела многое, а теперь список ее «заслуг» выглядит еще солиднее. Разберем плюсы и минусы карты.
«Карта возможностей»: тарифы и условия
- Выпуск и обслуживание — бесплатные.
- Беспроцентный период — до 200 дней.
- Кредитный лимит — от 10 тысяч до 1 млн рублей.
Льготный период
Первый беспроцентный период по «Карте возможностей» действует 200 дней, затем — 110 дней. Обязательное условие сохранения грейс-периода — своевременное внесение минимальных платежей (3% от суммы платежа) и погашение всей суммы задолженности до его окончания. Распространяется льготный период на:
- операции безналичной оплаты;
- снятие наличных;
- переводы.
Если не уложиться в грейс-период, начисляются проценты: 9,9–49,9% годовых.
- от 9,9% — на покупки, совершенные в первые 30 дней с момента оформления карты;
- 39,9% — на покупки, совершенные с 31 дня после оформления карты, и за рефинансирование;
- 49,9% — на операции по снятию наличных и переводы.
Снятие наличных и переводы
Снятие наличных и переводы подпадают под действие льготного периода. В первые 30 дней с момента получения с карты можно без комиссии снимать до 100 тысяч рублей в банкоматах любых банков. С 31 дня за услугу начинает взиматься плата — 5,9% от суммы плюс 590 рублей. Снятие собственных денег в банкоматах банка бесплатное, а вот за эту же услугу в терминалах сторонних финансовых организаций придется заплатить 1% от суммы, но не менее 300 рублей.
Лимит на снятие наличных и переводы весьма высокий: 350 тыс. рублей в день и 2 млн в месяц.
Стоимость обслуживания
Выпуск и обслуживание «Карты возможностей» бесплатные. Ежемесячные расходы на содержание карты могут появиться, если подключить расширенный пакет оповещений об операциях за 79 рублей и/или добровольную страховку.
Рефинансирование
С помощью «Карты возможностей» можно погасить долг по кредитной карте в другом банке. Для этого нужно в течение 30 дней с момента оформления карты перевести деньги в другой банк (комиссия не взимается) и в течение 90 дней расторгнуть старый кредитный договор.
На рефинансирование предоставляется увеличенный льготный период в 180 дней. В случае непогашения задолженности в беспроцентный период действует ставка 39,9% годовых.
Программа лояльности «Мультибонус»
Условия программы:
1. Участие в программе лояльности полностью бесплатно. И новые, и действующие клиенты должны самостоятельно подтвердить свое участие в обновленной программе лояльности в «ВТБ Онлайн». До завершения процесса регистрации, который может занять до трех дней, бонусы за покупки начисляться не будут.
2. Вознаграждение выплачивается в специальных единицах — мультибонусах. Бонусы начисляются в конце месяца, следующего за отчетным. Накопленная в каждом отчетном периоде сумма баллов округляется до целого числа, согласно правилам математики. За месяц можно получить не более 2 000 мультибонусов.
3. Кэшбэк составляет 2%. Вознаграждение начисляется за расходы в следующих категориях:
- супермаркеты, доставка продуктов (МСС 5441, 5451, 5499, 5411, 9751, 5422);
- такси и общественный транспорт (МСС 4121, 4111, 4131, 4789);
- рестораны и кафе (МСС 5812, 5814, 5462, 5811, 5813);
За покупки по спецпредложениям у партнеров банка начисляется повышенное вознаграждение до 30%.
За любые другие операции, кроме покупок в магазинах-партнерах банка, кэшбэк не полагается. Также вознаграждение не будет начислено, если:
- сумма покупки выше 1 млн рублей;
- покупка совершена за границей (за исключением онлайн-операций);
- покупка была возвращена;
- владелец карты проходит процедуру банкротства;
- выявлено злоупотребление программой лояльности или компрометация карты.
4. Накопленными баллами можно полностью или частично оплатить товары (а также сертификаты и путешествия) из онлайн-каталога «Мультибонус» или в магазине партнера. Курс обмена составляет 1 мультибонус = 1 рубль. Бонусы также можно обменять на рубли по курсу 1 мультибонус = 0,85 рубля.
Неиспользованные баллы сгорают через один год. Также вознаграждение аннулируется полностью, если не пользоваться картой в течение шести месяцев.
18.09.2023 16:06
Плюсы и минусы «Карты возможностей»
Плюсы
- Бесплатное обслуживание навсегда.
- Беспроцентный период до 200 дней, который распространяется на снятие наличных и переводы.
- В первые 30 дней с карты можно снимать наличные без комиссии.
- Возможность рефинансировать кредитную карту в другом банке.
- Процентная ставка 9,9% на безналичные покупки в первые 30 дней с момента получения карты.
Минусы
- Ставка 49,9% на снятие наличных и переводы.
- Высокая комиссия за снятие наличных и переводы.
- Кэшбэк начисляется только за покупки в определенных категориях и у партнеров банка.
Как получить карту
Оформить карту могут граждане РФ в возрасте от 18 до 70 лет, зарегистрированные в регионе присутствия банка. Если запрашивать лимит до 300 тыс. рублей, подтверждать доход не требуется. В других случаях нужно предоставить справку о доходах 2-НДФЛ или по форме банка, а для пенсионеров — документ, подтверждающий размер пенсии и пенсионный статус.
Вот еще несколько популярных кредитных карт, которые можно рассмотреть:
- «Халва» от Совкомбанка
- «Тинькофф Платинум» от Тинькофф Банка
- «Год без процентов» от Альфа-Банка
- «120 дней на максимум» от Банка Уралсиб
- «Zero» от МТС Банка
- «Кредитная СберКарта» от Сбербанка
*Информация актуальна на 26.10.2023.
Указанные условия и ставки действуют для головного офиса банка либо центрального представительства банка в регионе. Информацию о конкретных подразделениях банка, в которых реализована возможность предоставления данного продукта, можно получить в офисах банка или по телефонам его справочной службы.
Как погасить кредитную карту
В отличие от классического кредита, где порядок погашения строго привязан к платежному графику, возврат денег на кредитку вызывает больше вопросов. С какого момента считать беспроцентный период, сколько нужно внести денег, чтобы не платить проценты? Как правильно погасить задолженность по кредитной карте, чтобы минимизировать переплату, разберемся в статье.
Когда начинается льготный период
Главное отличие кредитки — это грейс-период, или льготный период, в течение которого можно использовать заемные деньги бесплатно. Обычно это 30, 50, 100 или 200 дней. Если вернуть всю сумму на карту вовремя, банк не начислит проценты.
В зависимости от условий кредитного договора банк может рассчитывать льготный период тремя способами.
| Способ расчета льготного периода | Как это работает |
|---|---|
| 1. Отчетный период совпадает с первой транзакцией | Срок беспроцентной оплаты считается с того дня, когда была совершена первая трата по карте — оплата покупок, снятие наличных, перевод. |
| 2. Отчетный период совпадает с началом месяца | Например, если клиент совершил покупку десятого апреля, дни будут считаться с первого дня текущего месяца, то есть с первого апреля. |
| 3. Отчетный период совпадает с датой заключения договора или активации карты | Если кредитка была оформлена двадцатого октября, эта дата автоматически становится началом расчетного месяца. Клиент может провести транзакцию по карте в любой день, отсчет беспроцентного периода будет идти с двадцатого числа крайнего месяца. |
Чтобы контролировать сроки, важно понимать, как рассчитывается беспроцентный (льготный) период конкретно в вашем случае. Если оформить кредитную «Карту возможностей» от ВТБ с беспроцентным периодом 200 дней и ставкой 9,9%, беспроцентный период будет начинаться с 1-го числа месяца, в котором заключен договор, независимо от того, совершил клиент операцию по карте или нет.
Разберем на конкретном примере. Клиент оформил карту 10 июля 2023 г., а первую покупку совершил 3 августа. Дата начала первого льготного периода в 200 дней — 1 июля 2023 г., окончание беспроцентного периода придется на 20 января 2024 г. Так как это суббота, дата сместится на 22 января 2024 г.
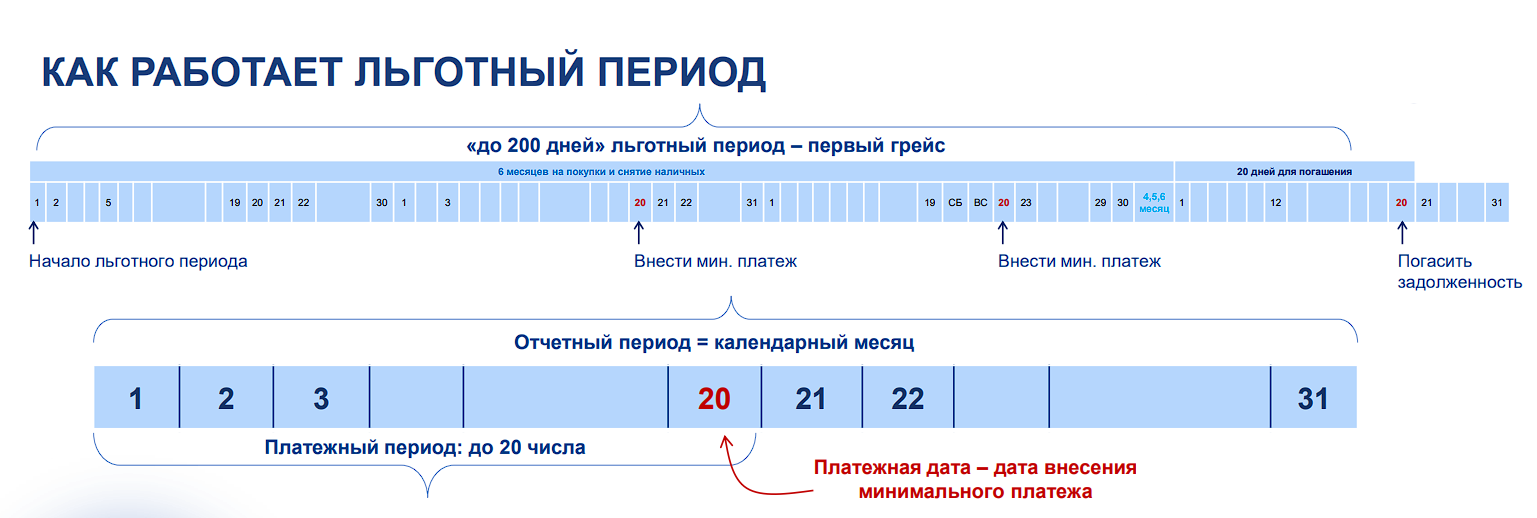
Чтобы случайно не пропустить дату платежа, можно отслеживать сроки в мобильном приложении.
Что такое обязательный платеж
Наличие беспроцентного периода не означает, что клиент все 200 дней может не возвращать деньги банку. Как и в любом кредите, закрывать долг нужно ежемесячно. Если этого не сделать, банк начислит штраф.
По договору погашение кредитной карты возможно частями, например по 3% от суммы задолженности — это и будет обязательный ежемесячный платеж. Можно выплачивать по 3% хоть три года, пока вся сумма не будет закрыта. Но тогда после 200 дней с начала расчетного периода отдавать нужно будет не только долг, но и проценты.
Срок, до которого нужно внести обязательный платеж на карту, также устанавливается банком. Обычно он приходится на конец месяца — 20-е или 25-е число. Процент минимального платежа тоже варьируется и может составлять до 8%. В каждом банке свои порядки возврата денег по кредитке, поэтому перед оформлением стоит тщательно изучить условия — только так удастся выбрать подходящий продукт с комфортными условиями.
Способы погашения
Смотрим на привычные вещи новым взглядом: Как бы нарисовал банкомат Ван Гог
Погасить кредитку можно, пополнив ее на сумму минимального платежа до установленной договором даты. Как можно это сделать:
Пополнить карту наличными через терминал банка.
Перевести нужную сумму онлайн с другой карточки или счета.
Перевести деньги из другого банка без комиссии при помощи Системы быстрых платежей.
Внести деньги в отделении банка через кассу.
Некоторые кредитки можно пополнять через почтовые отделения или в салонах мобильных операторов. Полный список вариантов, как погашать долг, можно уточнить у своего банка. Обращайте внимание на сроки зачисления денег каждым способом — чтобы платеж успел дойти на карту без задержек. Также проверяйте наличие комиссии при переводе, особенно через сторонние организации, — зачисленной суммы может оказаться недостаточно.
Рефинансирование кредитных карт в ВТБ
Бесплатно погасите кредитные карты в других банках
Без документов и справок

Как правильно гасить кредитку
От того, когда и в каком размере вы будете вносить платежи, зависит переплата по процентам и штрафные санкции. Вот несколько способов погасить долг по кредитной карте максимально быстро.
Хорошо изучите условия кредитного договора.
Необходимо уточнить, сколько дней действует беспроцентный период, с какой даты отсчитывается срок, когда нужно погашать кредит, сколько процентов возьмет банк в случае просрочки.
Следите за датами и пополняйте карту вовремя.
Управлять тратами на карте сложнее, чем наличными, особенно в кредит. Если просрочить выплату и выйти за льготный период, придется возвращать больше.
Не используйте весь лимит.
Не стоит уходить в минус на всю сумму, лучше рассчитать основные траты на месяц и придерживаться их в своих расходах. Выясните, сколько денег вам нужно для оплаты коммуналки, продуктов, проезда. Сюда же прибавьте минимальный платеж по кредиту и заложите до 30% на непредвиденные траты. Постарайтесь не допускать превышения этой суммы по карте.
Ориентируйтесь на свои доходы.
Если вы будете постоянно тратить больше, чем зарабатываете, это рано или поздно выведет вас в минус.
Сократите расходы.
Когда вы используете собственные деньги, то не можете потратить больше, чем у вас есть. Когда используются заемные средства, есть риск бесконтрольных трат. Проанализируйте свои расходы, возможно, от части из них можно отказаться — например, отключить подписки на сервисы, которыми редко пользуетесь.
Гасите кредитку досрочно.
Для этого достаточно вносить на карту сумму, превышающую минимальный платеж. Если у вас появились лишние деньги — например, вам дали премию или вы продали ненужный шкаф, — первым делом пополните кредитку. Даже небольшие платежи приблизят полное погашение задолженности и уменьшат переплату.
Используйте кешбэк.
Кредитные карты часто сопровождаются кешбэком, а это дополнительный доход, который можно направить на досрочное погашение задолженности. Выбирайте для покупок магазины с повышенным кешбэком, чтобы возвращать ещё больше каждый месяц. При оформлении кредитной кредитной «Карты возможностей» от ВТБ
вы получаете не только стандартный кешбэк 2% в категориях супермаркеты, кафе и рестораны, транспорт и такси, но и дополнительные 20% кешбэка за все покупки в первые 30 дней использования карты.
Настройте автоплатеж.
Чтобы не забыть оплачивать кредитку вовремя, доверьте это автоматической системе.
Своевременное погашение задолженности по кредитной карточке поможет сохранить кредитную историю, снизить переплаты банку и избежать штрафов.
Что делать, если нет денег на погашение
Если вдруг случилось так, что доходы упали, негде перезанять нужную сумму и не получается погасить долг, можно договориться с банком о более комфортных условиях выплат.
Оформить кредитные каникулы.
С этой услугой клиент получает отсрочку по платежам на срок до 6 месяцев, при этом общий срок выплаты кредита сдвигается. Обратите внимание, проценты за пропущенные месяцы продолжают начисляться, а значит общая задолженность перед банком увеличится.
В 2020 году были внесены изменения в Федеральный закон № 106-ФЗ и право использовать отсрочку по ежемесячным платежам закрепили на законодательном уровне. Согласно нововведению, клиенты, оформившие кредитную карту до 01.03.2022 с лимитом до 100 000 рублей, могут взять 6 месяцев отсрочки при внесении платежей. В это время можно не вносить регулярные платежи, а процентная ставка будет рассчитываться на льготной основе. Чтобы воспользоваться отсрочкой по 106-ФЗ, необходимо предоставить справку, что доход заемщика снизился не менее чем на 30%. Помимо этого, потребуются паспорт и заявление.
Оформить потребительский кредит для закрытия кредитки.
Как правило, процент по кредитной карте выше, чем по обычному кредиту, поэтому такое решение поможет снизить переплату. Посчитать разницу можно с помощью кредитного калькулятора. При оформлении кредита можно рассчитать комфортный платеж и вносить деньги точно по графику, без путаниц в датах и беспроцентных периодах.
Рефинансировать долг, если у вас несколько кредитных карт.
С помощью рефинансирования можно погасить все действующие кредитки других банков и получить одну карту с понятными условиями оплаты и единым платежным периодом. Оформив рефинансирование в ВТБ
, вы получите кредитную карту с процентной ставкой 9,9% и грейс-периодом 180 дней — одним из самых больших среди подобных предложений. У вас будет месяц на то, чтобы погасить кредитки других банков, и еще 3 месяца на расторжение договоров. Если сумма кредитов не превышает 300 000 рублей, понадобится только паспорт. Подать заявку можно онлайн, на процедуру уйдет буквально минута.
Даже если возникли временные финансовые трудности и нет возможности платить по кредитам, найти решение можно всегда.