Возврат страховки в Экспобанк
Приобретение страхового полиса — обязательное требование для выдачи кредитной карты или потребительского кредита под низкий процент в ООО “Экспобанк”. У этого коммерческого банка, как и у большинства других, есть партнерская страховая компания — ООО СК “Согласие”. Можно отметить, что часто условия страхования в аффилированных или “дружественных” страховых компаниях банков менее выгодны по сравнению с независимыми. Добиться экономии можно, отказавшись от страхового полиса. Мы хотим развеять некоторые известные мифы об отказе от страховок.
%%type:widget, id:bank_insurance, name:quiz%%
Миф 1: от страховки отказаться нельзя
Это возможно. На сумму, которую вы сможете вернуть, влияет срок обращения. Чем оперативнее, тем лучше. Оформление отказа от страховки в течение 14 дней дает клиенту возможность получения 100% стоимости страховки. Срок, когда вы можете отказаться от полиса без утраты части его стоимости, может быть продлен банком. Рекомендуем тщательно ознакомиться с документами по кредиту.
По истечении четырнадцати дней страховку тоже можно вернуть, если это прописано в договоре. Зачастую количество денег для возврата клиенту рассчитывается с учетом неиспользованной части страхового полиса.
При условии, что банк не уведомил, что оформление страхового полиса — дело платное и добровольное, а также не предоставил варианты кредита без страхования, по закону считается, что он нарушил права потребителя. А именно право на полную и достоверную информацию об услуге. В этом случае вы можете вернуть деньги за полис в полном объеме вне зависимости от периода заявки — до истечения 14 дней или после.
Отказаться от страховки и вернуть деньги можно и в случае досрочного погашения кредита. С 1 сентября 2020 г. это право заемщика прямо закреплено в законе. Возврату подлежит сумма страховой премии за вычетом использованного периода. Если договор был заключен до 1 сентября 2020 г., возврат денег за неиспользованную часть страховки возможен, если страховая сумма зависит от остатка по кредиту.
Миф 2: если я откажусь, то процент по кредиту вырастет

Это вполне обоснованное опасение. Но это верно только в том случае, если оформление полиса является условием предоставления пониженной процентной ставки. Внимательно ознакомьтесь с договором, как правило, повышение процента по кредиту при оформлении отказа от страховки прописано в четвертом разделе “Процентная ставка”. Однако банк не может ограничивать ваш выбор исключительно своей или партнерской страховой компанией. Нужно отдавать себе отчет, что страховая, связанная с банком, всегда выходит дороже. По нашему опыту, цена полиса в ООО СК “Согласие” и в страховой, не связанной с банком, может значительно отличаться. Поэтому для сохранения сниженной процентной ставки можно отказаться от страховки в ООО СК “Согласие” и оформить страховой полис на ощутимо более выгодных условиях в другой страховой. Предъявить новый страховой полис в ООО “Экспобанк” необходимо не позднее тридцати дней после заключения кредитного договора.
%%type:widget, id:bank_insurance, name:quiz%%
Миф 3: отказ от страховки — это сложно
Это не верно. Для отказа от полиса потребуется передать в офис банка заявление об отказе лично или направить по почте. К заявлению потребуется приложить копию своего паспорта, квитанцию об оплате страхового полиса, а также страховой договор со всеми приложениями. Утрата чека не является проблемой. В силу закона о защите прав потребителей в качестве замены клиент имеет право направить любой иной документ, подтверждающий оплату (снимок экрана из интернет-банка или выписка из банка о транзакции, например).
Срок возврата денег зависит от даты приобретения страховки.
Дата приобретения полиса
до 1 сентября 2020 г.
после 1 сентября 2020 г.
Если банк не возвращает стоимость полиса или какую-то ее часть, клиент имеет право на обращение в Банк России. Жалобу можно отправить на официальном сайте. Принудительно со страховой компании деньги взыщет суд. Подайте исковое заявление, а после вступления в силу судебного решения с исполнительным листом подайте обращение в тот банк, где у страховой компании есть счет.
Возврат страховки по кредиту в Экспобанке – АО МАКС
Предлагаем ознакомиться с подробной инструкцией по возврату страховки по кредиту в Экспобанке – АО МАКС. Поможем разобраться с ключевыми аспектами процедуры, рассмотрим процесс подготовки документов.
Кредитование по праву является самым популярным банковским продуктом. Люди по всему миру являются клиентами банковских организаций. Заемные средства помогают реализовать свои цели, несмотря на текущее материальное положение. При этом при выборе программы нужно быть внимательным, подходить ко всем аспектам с полной ответственностью. В настоящее время рекомендуется уделять внимание вопросам страхования. Существует множество различных нюансов, которые могут повлиять на итоговый результат. Повышенное внимание стоит уделять законодательной стороне вопроса.
В данном материале мы подробно рассмотрим возврат страховки по кредиту в Экспобанке – АО МАКС. Поможем подготовить заявление на отказ от услуг страхования, разобраться с важными моментами, которые стоит учитывать в обязательном порядке.
Анализ документов по кредиту в Экспобанке
Рассматривать весь процесс мы будем на примере конкретного клиента. Заемщик оформил кредит в Экспобанке. Дополнительно была оформлена индивидуальная страховка от несчастных случаев и болезней на сумму: 181 614. 35 рублей. Полис выглядит следующим образом:
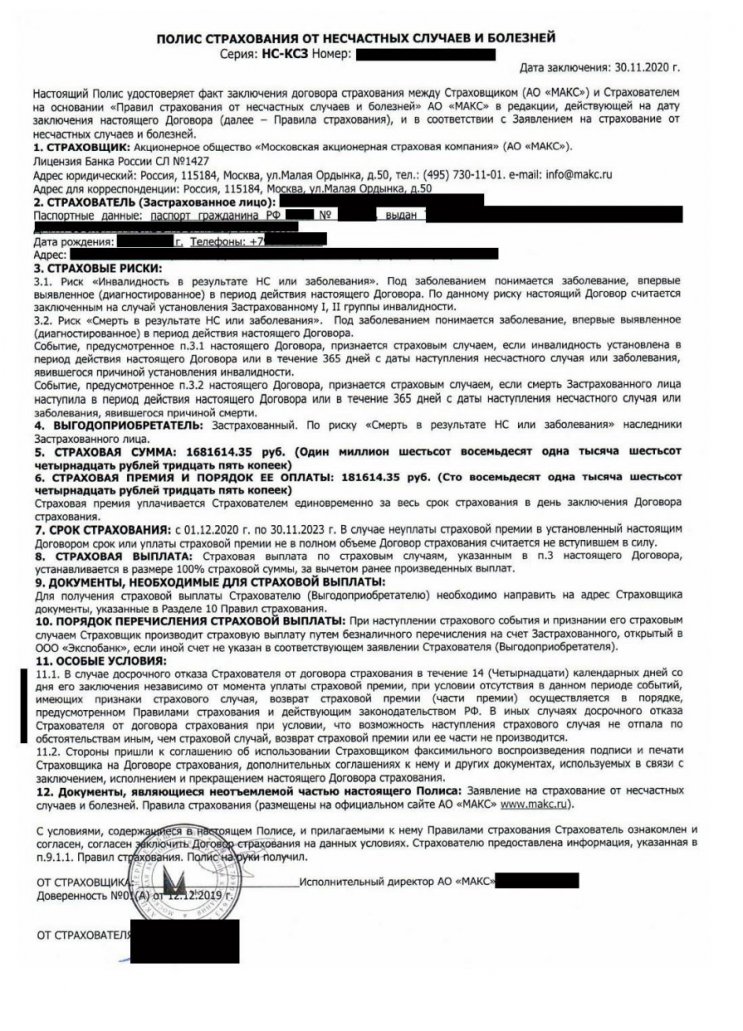
При решении отказаться от страхования важнейшим и первоначальным этапом является тщательное изучение договора кредитования. В частности, рекомендуется обратить внимание на пункт 4, который может предусматривать повышение процентной ставки при отказе от полиса. В рассматриваемом случае кредитно-финансовая организация не внесла подобные условия в договор:
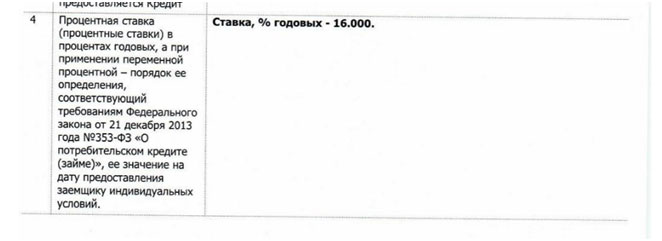
Кроме того, индивидуальные условия не предполагают обязанностей заемщика заключать договора со страховыми компаниями.

Таким образом, оформление полиса страхования является добровольной услугой, а не обязательством заемщика. Данный факт не оказывает влияния на процентную ставку или другие параметры. Можно смело отказываться от страховки.
Что важно учитывать при возврате страховки по кредиту в Экспобанке – АО МАКС
1 сентября 2020 года в действие вступили нововведения, которые изменили порядок возврата средств за полисы страхования при досрочном погашении кредита. На нашем сайте представлена статья, в которой мы рассмотрели все тонкости более подробно.
Благодаря новому законодательному акту заемщики могут отказаться от страховки, если было выполнено полное досрочное закрытие займа. Но существует один очень важный момент – можно вернуть часть страховой премии, если страховка оказывала влияние на условия кредитования. Характерной особенностью является то, что в полисе страхования выгодоприобретателем должен быть указан банк, а не заемщик.
С учетом вышеперечисленной информации нужно учитывать, что в рассматриваемом примере в полисе страхования выгодоприобретателем указан застрахованный человек. Страховка не влияет на параметры кредитования. В этом случае отказаться от нее можно только в установленный период охлаждения – 14 дней.
Постарайтесь внимательно изучить полис страхования, при возможности возврата части страховой премии при досрочном погашении в документе может быть представлен пункт, который предусматривает этот факт.
Как выполнить возврат страховки по кредиту в Экспобанке – АО МАКС
В полисе страхования представлены сведения о процедуре отказа:
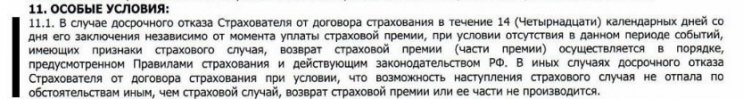
В течение 14 календарных дней нужно направить заявление о желании вернуть страховую премию. По истечению указанного периода денежные средства не будут возвращены. Итак, необходимо подготовить соответствующее заявление:
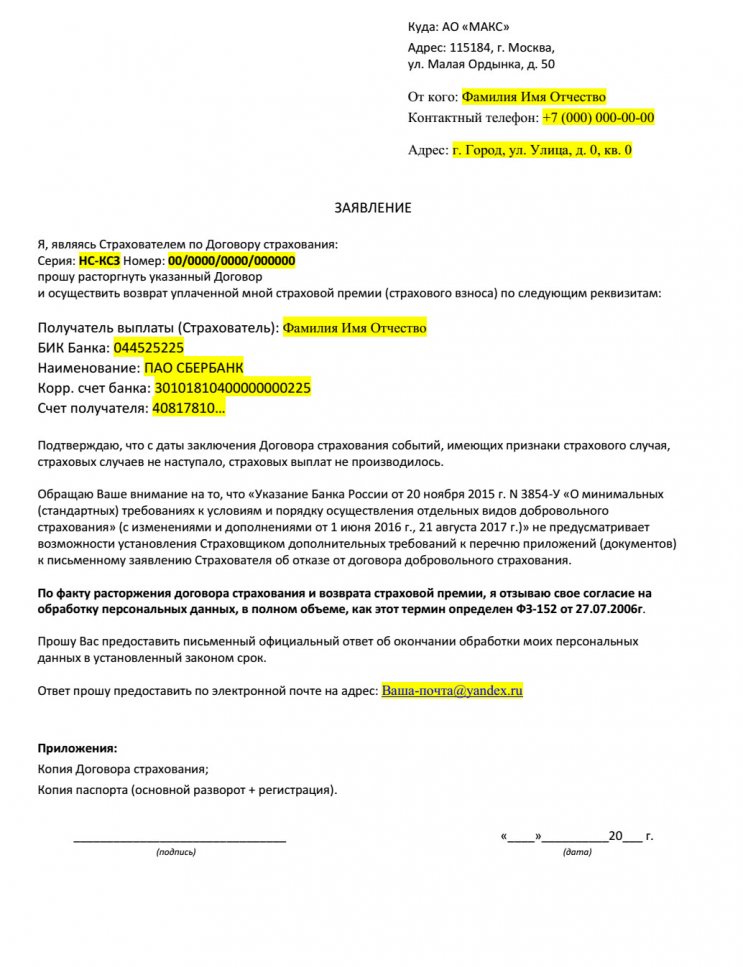
Вы можете воспользоваться образцом заявления на нашем сайте, скачать можно тут: zayavlenie-maks.doc [35 Kb] (cкачиваний: 2046) или подготовить документ в произвольной форме. Полный пакет документации необходимо направить Почтой России на адрес страховой компании.
Еще раз напоминаем, что в таких ситуациях важно соблюдать установленные сроки. В противном случае вернуть деньги нельзя. При более сложных ситуациях целесообразно обратиться за помощью к компетентному специалисту. Также старайтесь еще при оформлении кредитов внимательно изучать все документы, уточнять все действия менеджеров. Заемщик в современных условиях должен заранее подготовиться, изучить материалы, отзывы других клиентов кредитно-финансовых организаций.
Возврат страховки по кредиту в Экспобанке – АО МАКС – это процедура, которая имеет стандартный алгоритм действий. При этом стоит помнить про нововведения, которые стали действовать после 1 сентября 2020 года. Отдельного внимания заслуживает тот факт, что каждая ситуация кредитования должна рассматриваться в индивидуальном порядке. Нужно тщательно изучить всю документацию, проанализировать полис страхования. Только такой подход гарантирует успешный отказ.
Если у вас возникли вопросы по возвратам страховок, то предлагаем воспользоваться бесплатной консультацией по телефону: 8 (977) 444-00-50. Опытный специалист поможет разобраться в ключевых моментах конкретного случая. В ряде ситуаций профессиональная поддержка может стать основой для успешного разрешения вашего вопроса.
Также информация доступна для ознакомления в видео-формате.
Как вернуть страховку по кредиту: инструкция и сроки возврата
Страховка по кредиту — это общее понятие, которое включает в себя различные страховые продукты, предлагаемые заемщику при оформлении кредита. Некоторые полисы по закону необходимо приобрести, а покупка других является добровольным выбором. Хотя банки часто навязывают клиентам страховки, которые по закону необязательны.
Обязательные страховки
По закону, банк вправе потребовать оформить в обязательном порядке следующие страховые полисы:
- страхование имущества по ипотечному договору.
На сегодня это единственный обязательный страховой продукт, который необходимо оформить при получении кредита, в данном случае — ипотечного. Как правило, такая страховка покрывает разрушение конструктивных элементов жилья: стен, перекрытий. То есть страховка будет действовать в случае пожара, взрыва, затопления квартиры или дома.
Вместо этого базового полиса банки иногда предлагают клиентам более дорогую расширенную страховку, которая может покрывать также внутреннюю отделку, мебель и прочее движимое имущество. Но включение в полис таких дополнительных опций уже является добровольным; - страхование предмета залога, под который выдается залоговый кредит.
Некоторые банки предлагают взять потребительский кредит под залог уже имеющегося имущества, чаще недвижимости или автомобиля. В этом случае по закону банк может потребовать застраховать предмет залога.
Все остальные страховые полисы, которые могут предлагаться заемщику, являются добровольными. Банки не имеют права требовать от клиента приобрести страховку под угрозой невыдачи кредита. Согласно Закону о защите прав потребителей, одну услугу нельзя ставить в зависимость от покупки другой.
На практике многие кредитные учреждения разными способами стимулируют заемщиков приобрести тот или иной страховой продукт. Например, снижают ставку по кредиту в случае покупки полиса.
Добровольные страховки
Фото: Shutterstock
К добровольным страховым продуктам относятся:
- КАСКО при автокредите.
В России не существует ни одного законодательного акта, который обязывает автовладельца приобретать полис КАСКО. Обязательно только оформление полиса ОСАГО. Но на практике взять автокредит без КАСКО почти невозможно. Дело в том, что банк тоже не обязан выдавать всем желающим кредитные средства, а также обосновывать отказ. Поэтому в кредитных документах оформление КАСКО как обязательное условие не указывается, однако если клиент не приобретает полис, то его заявку, скорее всего, отклонят; - страхование жизни и здоровья.
Такая страховка покрывает случаи частичной или полной нетрудоспособности заемщика из-за болезни или несчастного случая, а также его гибели. Эта услуга не является обязательной, но в случае отказа от нее банки, как правило, увеличивают процентную ставку по ипотечному кредиту.
При этом директор по развитию розничного бизнеса банка «Синара» Анна Волкова отмечает, что банки не могут повышать ставку по кредиту, если клиент отказался от заключенной при подписании кредита страховки, но сразу же перестраховался в другой компании; - титульное страхование.
Это страхование риска утраты права собственности на недвижимость. Полис оберегает от скрытых собственников, наследников и других спорных ситуациях. В отличие от других страховых продуктов такой полис защищает не от ситуаций, которые возникнут в будущем, а от проблем, которые уже возникли в прошлом, но никак себя не проявили на момент заключения договора.
Можно ли вернуть страховку по кредиту
При заключении договора со страховой компанией клиент оформляет полис, который действует на протяжении всего срока кредитования. И заемщик регулярно перечисляет не только платежи по кредиту, но и страховые взносы. Уже уплаченную часть страховой премии в ряде случаев можно вернуть, но в некоторых ситуациях это невозможно.
Возврат в «период охлаждения»
«Период охлаждения» — это срок, в течение которого покупатель страховки может отказаться от договора и вернуть страховую премию или ее часть. Но одно из главных условий, подчеркивает Анна Волкова, чтобы к моменту написания заявления на отказ от страховки не произошел страховой случай — тогда деньги получить обратно не получится.
«Период охлаждения» действует 14 календарных дней с момента заключения договора. Если в момент отказа страховка еще не действовала, то вам вернут полную стоимость полиса. В обратном случае страховая компания оставит себе премию за дни действия страховки, а оставшуюся сумму вернет.
Условия «периода охлаждения» обязательно прописаны в правилах страхования компании и в самом тексте договора.
В течение «периода охлаждения» вы можете отказаться от большинства видов добровольной страховки:
- страхование жизни и здоровья;
- страхование от несчастных случаев;
- КАСКО и т. д.
Однако стоит помнить, что отказ от страхования жизни, которое часто предлагают вместе с ипотечным кредитом, или от полиса КАСКО вместе с автокредитом может повлечь изменение процентной ставки по кредиту.
В «период охлаждения» нельзя вернуть обязательные при оформлении кредита страховые продукты:
- страхование имущества по ипотечному договору;
- страхование предмета залога при залоговом кредите.
Фото: Shutterstock
Возврат при досрочном погашении кредита
Если заемщик погашает кредит досрочно, то страховка ему больше не нужна. Согласно закону, который вступил в силу с 1 сентября 2020 года, такие заемщики имеют право на возврат части уплаченной страховой премии. Однако есть ряд нюансов. Во-первых, вернуть можно не все страховки.
По какому виду страхования можно вернуть страховую премию
- Страхование имущества по ипотечному договору: нет.
- Страхование предмета залога при залоговом кредите: нет.
- КАСКО при автокредите: нет.
- Страхование жизни и здоровья: да.
- Титульное страхование: да.
Во-вторых, закон, который обязывает страховые компании возвращать неиспользованную часть страховки, действует только для договоров, заключенных после 1 сентября 2020 года. Если договор был заключен до этой даты, то все зависит от условий конкретного договора.
И в-третьих, если страховой случай по страховке уже наступил, то деньги вам даже при досрочном погашении не вернут.
Как вернуть страховку по кредиту
Возврат в «период охлаждения»
- Проверьте, подпадает ли ваш случай под условия «периода охлаждения». Это можно сделать на сайте Банка России.
- Если страховка соответствует критериям возврата, то нужно направить в страховую компанию письменное заявление о возврате. Можно лично прийти в офис или отправить документы по почте.
- Заявление лучше подготовить в двух экземплярах: один отдать страховой, на другом — попросить поставить отметку о дате приема и оставить себе.
- Компания должна вернуть вам деньги в течение десяти рабочих дней.
- Если возврата не произошло, можно обратиться в Банк России или Роспотребнадзор.
Возврат при досрочном погашении
- Если договор был заключен после 1 сентября 2020 года, тогда он подпадает под действие нового закона и страховая компания обязана вам вернуть часть уплаченной премии — за оставшиеся дни. В этом случае клиенту надо направить письменное заявление на возврат.
- Если договор был заключен до 1 сентября 2020 года, то под действие закона об обязательном возврате части средств он уже не подпадает. В этом случае все зависит от условий конкретного договора
Необходимые документы при возврате страховки по кредиту
- Паспорт страхователя.
- Чек, подтверждающий оплату страхового полиса.
- Оригинал страхового полиса.
- Заявление о расторжении договора страхования и возврате части средств.
- Кредитный договор.
- Справка об отсутствии задолженности перед банком по кредитному договору.
Возврат страховки по кредиту в Экспобанк
В статье разберем, как производится возврат страховки Экспобанк в 2024 году. Покупка страхового полиса — это требование для выдачи кредитной карты либо потребительского кредита под низкий процент в ООО «Экспобанк». У данного коммерческого банка, как и у многих других, существует партнерская страховая компания (СК) «Согласие».

Можно ли отказаться от страховки
- Оформление отказа от страхового полиса в течение 14-ти дней дает вам возможность получить 100 процентов стоимости страховки. Этот срок может быть продлен банком по договору.
- По истечении двухнедельного периода возврат страховки по кредиту в Экспобанк возможен тоже, если это указано в соглашении. Количество средств для возврата клиенту рассчитывается, как правило, с учетом неиспользованной части страховки.
Сталкивались ли вы с проблемами при возврате страховки по кредиту?
Проголосовало: 0
Сталкивались ли вы с проблемами при возврате страховки по кредиту?
| Да | 74 |
| Нет | 55 |
Проголосовало: 0
Если банк не уведомил вас, что оформление страховки — услуга платная и добровольная, не предоставил вам варианты кредита без страхования, то он нарушил право потребителя на полную и достоверную информацию об услуге. В таком случае вы вправе вернуть денежные средства за полис полностью вне зависимости от времени заявки.
Пример из практики
Клиентка Экспобанка 24.05.21 оформила автокредит «Автодрайв». При заключении кредитного договора она приобрела страховку «Автоэкспресс». 20.08.21, два месяца спустя, женщина полностью погасила кредит досрочно и захотела вернуть деньги за услугу. Чтобы расторгнуть договор страхования и осуществить возврат, она направила заявление на расторжение договора с просьбой вернуть деньги за вычетом месяцев, когда страховка использовалась. Претензия не дала нужных результатов, и заемщица подала иск в суд.
Вернуть деньги за страхование можно и в случае погашения кредита ранее срока, установленного договором. С 1.09.2020 данное право заемщика прямо закреплено в законодательстве. Возврату будет подлежать сумма страховой премии за вычетом использованного периода времени

Фото: Схема, как вернуть страховку в Экспобанк при досрочном погашении кредита
Если договор был подписан до 1 сентября 2020 г., то возврат денег за неиспользованную часть страховки будет возможен, если страховая сумма зависит от остатка по кредиту.
Проконсультируйтесь у наших юристов по защите прав потребителей, если у вас возникли те или иные трудности с возвратом денежных средств за страховку. Опираясь на многолетний опыт, мы в удаленном формате расскажем, как действовать в вашей ситуации, поможем с необходимыми документами, заявлениями и при необходимости — с обращением в суд.
Работаем
по всей России
0 + активных клиентов ЕЮС
0 лет на рынке
Получить консультацию
+ 250 юристов готовы помочь в решении вашей ситуации
Судебная практика
Навязанное банком страхование жизни при оформлении кредита
Ответчик: ООО «СЕТЕЛЕМ БАНК»

Решение суда
Наши услуги
Вернули
115 094 ₽
У меня похожая
ситуация
И еще 60 000+
споров уже решено
Вырастет ли процент по кредиту при отказе
Процентная ставка вырастет лишь в том случае, если оформление страхового полиса является условием предоставления вам пониженной процентной ставки. Перед тем, как подписывать соглашение, или хотя бы перед возвратом рекомендуем внимательно ознакомиться с договором и с условиями кредитования. Обычно повышение процента при оформлении отказа от страховки прописывается в 4-м разделе под названием «Процентная ставка».
Банк не имеет права ограничивать ваш выбор только своей либо партнерской компанией, предоставляющей услуги страхования. Учитывайте, что страховая, которая как-то связана с банком, всегда выходит по деньгам дороже.
Как показывает наш опыт, стоимость полиса в СК «Согласие» и в страховой, никоим образом не связанной с вашей кредитной организацией, может немало отличаться. Поэтому чтобы сохранить сниженную процентную ставку, можно отказаться от страхования в компании “Согласие” и оформить полис на гораздо более выгодных условиях в какой-либо другой страховой.
Важно! Следует предъявить новый страховой полис в “Экспобанк” не позднее 30-ти дней после даты заключения вами кредитного договора.
Как вернуть деньги за страховку
Чтобы сделать возврат страховки Экспобанк, надо передать в офис банка заявление об отказе лично или направить документ по почте. К заявлению приложите копию паспорта РФ, квитанцию об оплате страховки и сам страховой договор с приложениями.
Утрата чека — не проблема. В силу ЗПП, вы можете заменить чек любым другим документом, способным подтвердить оплату (например, вы можете использовать снимок экрана из интернет-банка или выписку из банка о транзакции).
Если кредитная организация не возвращает стоимость страхования или какую-то часть этой суммы, вы можете обратиться с жалобой в Банк России через официальный сайт.
Обратите внимание! Принудительно с СК деньги может взыскать суд. Для этого вам надо подать исковое заявление, а затем, после вступления в силу решения суда, с исполнительным листом обратиться в тот банк, где есть счет у страховой компании.
Какой-то унифицированной формы заявления нет. Обычно в нем прописывается следующая информация:
Что указать в заявке на возврат
Наименование СК, ФИО ее руководителя
ФИО, адрес, номер тел. заявителя
Дата заключения и номер страхового договора
Размер премии и сумма к возврату
Реквизиты банковского счета для перевода средств
Дата составления, подпись
Рекомендуем при оформлении документа сразу обращаться к нашим юристам во избежание ошибок, способных повлечь за собой негативные последствия. Мы внимательно изучим вашу ситуацию и учтем все важные нюансы при составлении заявления:
Образец заявления
Заявление на возврат страховки (досрочное погашение) в 2024 году

Если оформлен автокредит
Если вы купили страховку при оформлении автокредита, вы также можете вернуть часть премии за добровольное страхование. Для этого вам необходимо обратиться в банк в течение двух недель либо полностью погасить долг досрочно. Но все будет зависеть от условий договора:
- договор страхования аннулируют вместе с кредитным. И тогда средства возвращаются заемщику.
- премия включена в ежемесячный платеж, но не в сумму кредита (чаще всего так и бывает). В таком случае вернуть деньги за прошедший период не получится.
Судебная практика: дело о расторжении опционного договора
Истец обратился в суд с иском к ООО «Экспобанк» и ООО «Автоэкспресс». 10 января 2020 г. между заявителем и «Экспобанком» был заключен кредитный договор на сумму 1176000 руб. сроком на семь лет с уплатой процентов за пользование кредитом 19,4% годовых. В это же время ответчик под видом страховки навязал истцу услугу — опционный договор с ООО «Автоэкспресс». Стоимость услуги составила 126000 руб. и была включена в стоимость займа.
Истец попросил суд расторгнуть договор “АВТОуверенность” от 10.01.2020, взыскать с ответчиков убытки в размере 126 тыс. руб., неустойку в размере 170 тыс. руб., штраф в размере 50% от взысканной суммы, а также компенсацию морального вреда — 50 тысяч руб. и судебные расходы (21802 руб.).
Судом установлено, что своей подписью в заявлении на заключение опционного договора «АВТОУверенность» истец подтвердил, что был ознакомлен и согласен с общими условиями опционного договора, а также с тарифами по данному договору. Сведений о том, что заключение указанного опционного договора было навязано истцу или обусловлено подписанием кредитного договора, суду представлено не было. Обстоятельства, на которые сослался истец, согласно ст. 451 ГК РФ, не могут рассматриваться в качестве существенного изменения обстоятельств.
Суд пришел к выводу об отказе в удовлетворении исковых требований в полном объеме (Дело №2-4633/2020, Решение Мещанского райсуда г. Москвы, 8 июля 2020 г.).
выбран не существующий Элемент 18699