Расчёт размера плеч для фьючерсов Мосбиржи. Проясняю раз и навсегда.

Столкнулся с тем, что нигде ни на смартлабе, ни в интернетах нет информации ни о размере плеч для фьючерсов РФ, ни о формуле расчета.
Сам долго мучился с расчетами и решил оставить это здесь. Надеюсь кому-нибудь пригодится.
Размер плеча на 15.07.2019 на фьючерсном рынке
Надо понимать, что размер плеча меняется и зависит от размера ГО и курса валют
Рублевые инструменты
Формула расчета плеча: Стоимость актива /ГО
В рублевых инструментах стоимость актива не надо умножать на лот, так как цена актива уже умножена на лот.
SBRF (24176/4335) =5
LKOH (52876/9604) =5
VTB (4518/803) =5
GAZP (23478/4467) =5
SI (63400/4236) = 14
EU (71717/4770) =15
Валютные инструменты
Формула расчета: Стоимость актива * лот * цену доллара /ГО
GOLD (1421,2*1*63,40/6695) =13
BR (66,79*10*63,40/4954) =8
ED (1,1339*1000*63,40/3253) =22
С RI, все намного интересней)
Формула расчета: цена актива/шаг цены * стоимость шага цены (цена тика) / ГО = размер плеча
137210/10*12,6= 172884 / 21262=8
Все запутали проклятые буржуи, что бы вам проще было слить свои депозит =)
Всем удачи!
Бойтесь потерь.
Рассчитано совместно с MrShuM2
Мануал по торговле с плечами. Важная информация!
Сегодня хотел бы разобрать важный материал, где-то даже не простой, о котором просили ранее – маржинальная торговля или торговля с плечом. В статье будут определения, расчеты и многое другое, то, о чем возможно вы не знали.
Статью постарался наполнить по истине важной информацией, которая поможет Вам в работе, поэтому она получилась достаточно объемной. Пусть она послужит Вам помощником при торговле и инвестировании.
По собственному опыту работы могу сказать, что многие клиенты вообще не имеют представления, что такое плечо, как оно считается, как оно отображается в таблицах, что такое РЕПО/СВОП и т.д., но при этом активно его используют и негодуют, когда не могут понять за что списали деньги, и вообще… что произошло — то?!
Давайте разберемся, что такое плечо? Плечо – это открытие позиции на Фондовом/Валютном Рынке (примеры будут с данными площадками) с использованием заемных денежных средств Брокера. Иными словами вы автоматически берете кредит.
Например, у Вас есть 100 000 рублей. 1 акция Газпрома стоит 142 рубля. Сколько Вы можете купить бумаг на собственные деньги? Все просто. 100 000/142 = 704,22 штук. В лоте 10 бумаг, соответственно всегда округляем до меньшего значения. Получается, что в данном примере 700 штук или 70 лотов (расчеты ведутся без учета комиссий за сделки).
Если Вы хотите приобрести еще и акции Лукойла, то получится следующая ситуация. Представим, что вы купили 700 акций Газпрома на 100 000 рублей и хотите купить дополнительно 5 акций Лукойла за 4450 рублей. Получается, что у Вас на 5 акций Лукойла откроется плечо.
Вы купили на 100 000 Газпрома и 5 акций Лукойла по 4450 рублей = 100 000 + 4450*5 = 122 250 рублей. То есть плечо = 22 250 рублей.
Есть распространенное заблуждение, что (например, в данном случае) плечо открыто по Лукойлу. Это не так. Плечо открыто по деньгам. Это нужно понимать. Что это означает? Это означает, что Брокеру без разницы, что вы купили, ему важно закрыть Вам минус при переносе позиции на следующий день. А минус он закрывает именно по деньгам. Получается, что в данном примере минус может быть перекрыт как акциями Газпрома, так и акциями Лукойла. Или и теми и другими. Заключается сделка, которая называется РЕПО.
В данном примере (представим, что минус будут перекрывать только акции Лукойла) вы на ночь (1 календарный день РЕПО, если выходные, то 3 дня) совершаете сделку РЕПО. Сделка РЕПО (от англ. repo – repurchase agreement) – сделка, при которой ценные бумаги продаются Брокеру (если у вас лонг, если шорт – обратная сделка) и одновременно заключается соглашение в обратной покупкой по оговоренной цене. Простыми словами… Брокер у Вас покупает акции Лукойла. Дает Вам деньги. Этими деньгами на ночь вы перекрываете минус, а на следующий день к открытию торгов вам возвращают ваши бумаги, а вы в свою очередь отдаете Брокеру его деньги. Этот обмен и называется сделкой РЕПО.
Не будем сейчас углубляться в специфику расчетов и т. д. Нам важно понять, для чего это делается и как. Поехали далее.
Рассмотрим еще один не маловажный пример. У Вас есть 150 000 рублей. Вы купили 1 акцию Транснефти. Она стоит 162 000 рублей. То есть Вы открыли плечо на 12 000 рублей.
Тут важно понимать, что Брокер перекрывает минус по деньгам Вашими активами, соответственно в данном случае из активов у Вас только одна акция Транснефти, следовательно, сделка РЕПО заключается на объем стоимости акции Транснефти. ЭТО ВАЖНО! Т. е. комиссию вы заплатите не за 12 000 рублей, а предположим на цену закрытия Транснефти. Пусть она будет равна 162 500 рублей.
В примере с акциями Лукойла и Газпрома Вы также могли заплатить комиссии не на ровную сумму минуса. Это нужно понимать. Но чаще всего расхождения минимальные.
На примере Валютного рынка ситуация аналогичная. Только там при покупке с плечом/без плеча Вы ориентируетесь на лотность, на Московской Бирже 1 лот = 1000 у.е. (Например, 1000 долларов, 1000 евро и т. д.) Сейчас многие Брокера позволяют торговать и не полными лотами. На валютном рынке операция переноса необеспеченной позиции (минуса по счету) называется сделкой СВОП (англ. swap) – операция аналогична той, что совершается на Фондовом Рынке. Например, сделка СВОП может заключаться на 1$, 3$, 152$ и т.д.
Перейдем теперь к таблицам Квика.

Таблица Клиентский Портфель. В ней необходимо иметь основные колонки. Остальное можете вообще не использовать.
Мин. Маржа (минимальная маржа) – то значение денег, при котором наступает Маржин Колл. Маржин Колл – это принудительное закрытие части Вашего портфеля Брокером. Как правило Брокер закрывает Ваши позиции до значения начальной Маржи.
Нач. Маржа (начальная маржа) – то значение денег, при котором Вам более не доступно плечо/вывод денег под обеспечение (в плечо). Минимальная Маржа составляет примерно 50% Начальной Маржи
Стоимость портфеля – Оценка Вашего портфеля.
УДС (уровень достаточности средств) – математически колеблется от – 9.99 до 9.99.
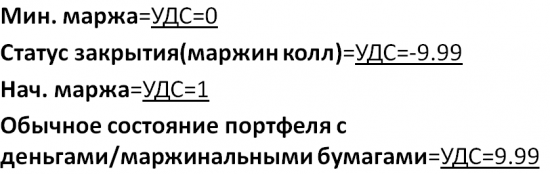
Лонги – сумма денег в лонгах. Обратите внимание, что там отображаются только маржинальные бумаги! Об этом поговорим чуть позже.
Шорты – сумма денег в шортах. Шорты отображаются все, т. к. немаржинальные бумаги шортить нельзя! =)
Входящие средства – деньги на начало дня. А точнее оценка Вашего портфеля (Деньги+Акции/Валюта)
Текущие Средства – рыночная оценка Вашего портфеля
Прибыль/Убытки – тут все должно быть понятно
Процентное изменение — % изменение относительно прошлой торговой сессии.
Отмечу, что УДС может быть ниже 9.99 и без использования плеча. Например, может быть и 4.87. Это связано с тем, что в портфеле есть наименее маржинальные бумаги. Значение менее 9.99 не означает, что у вас 100% открыто плечо. Это нужно понимать.
Перейдем потихоньку к маржинальным и немаржинальным бумагам. Что это вообще такое?
Иными словами… маржинальной бумагой можно назвать ту бумагу, которую можно купить с плечом или зашортить. В зависимости от ликвидности и риска бумаги она имеет разное плечо. Плечо считается с помощью дисконтов. Не пугайтесь, сейчас все разберем по полкам.
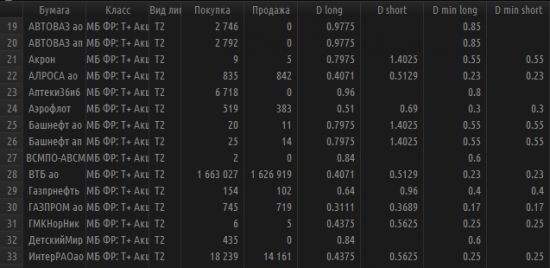
Дисконты можно посмотреть в Квике, в таблице Купить/Продать. Нажимаем два раза левой кнопкой мыши на любую строку в таблице Клиентский Портфель и открываем ее.
Колонка Покупка говорит нам о том, какое количество БУМАГ в шт. (не лотов) мы можем купить с учетом максимального плеча. Если плечо отключено, то значение будет 0 либо гораздо меньше, чем с плечом (иными словами то количество, на которое у вас осталось свободных денежных средств).
Продажа – аналогична. В нее закладывается также шорт (т. е. вы можете продать то, чего у вас нет или даже больше).
D long – Дисконт. С его помощью можно посчитать плечо. ЗАПОМНИТЕ! Для того, чтобы посчитать плечо с помощью дисконта необходимо 1/дисконт=плечо. Например, Аэрофлот D long=0.51. Как посчитать плечо? 1/0.51= 1.96. Что эта цифра означает? Это значение плеча.
Как узнать на какую сумму денежных средств Вы можете открыть позицию с учетом максимального плеча? 100 000 рублей * 1.96 = 196 000 рублей.
D short – аналогичный дисконт D long, только на продажу бумаг.
Значения D min long/short используются для расчета маржин колла или минимальной маржи. D long и D short для расчетов Начальной маржи.
Соответственно значения в полях Покупка и Продажа рассчитываются относительно D long и D short.
Хотел бы также отметить следующее:
Стоимость портфеля > Начальная маржа
Это означает, что Вы можете открывать маржинальные позиции.
Начальная маржа > Стоимость портфеля > Минимальная маржа
Это означает, что Вы уже не можете открывать маржинальные позиции.
Минимальная маржа > Стоимость портфеля
Это означает, что брокер вынужден принудительно закрыть часть Ваших позиций.
Если кто-то из Вас захочет самостоятельно посчитать значения, то прилагаю ниже формулы. А в целом Квик рассчитывает все автоматически и при этом корректно:
УДС = (Стоимость портфеля — Мин.маржа)/(Нач.маржа – Мин.маржа)
Начальная Маржа = ΣДенег в каждой акции*D long (или D min short)
Минимальная Маржа = ΣДенег в каждой акции*D min long (или D min short)
— Маржинальная бумага = Бумага, у которой есть дисконты. Напомню, именно они и отображаются в графах Лонги/Шорты.
— Немаржинальные бумаги/Почти немаржинальные бумаги уменьшают УДС.
Также могу предложить следующие формулы, которые помогут вам для расчетов (больше на валютном рынке) цен маржин колла.
Для расчета цены закрытия на Валютном или на Фондовом рынке, если позиция состоит из одного инструмента, можно использовать следующую формулу:
Цена Маржин колл (Лонг) = — ДС/(позиция*(1-Dmin long)
ДС – текущий остаток по денежным средствам
Позиция — количество купленной валюты
У вас на счете 50 000 рублей, происходит сделка покупки по курсу 60 рублей за доллар, объем сделки 3000 $, D min long = 0,078046 (как пример)
ДС = 50 000- 3000*60= -130 000
Цена Маржин колл (Лонг) = — ( -130 000)/(3000*(1-0,078046))=130 000/0.921954*3000=130 000 /2765.86= 47 рублей
Цена Маржин колл (Шорт) = — ДС/(позиция*(1+D min long)
У вас на счете 50 000 рублей, происходит сделка продажи по курсу 60 рублей за доллар, объем сделки 3000 $, Dmin long 0,072381 (как пример)
ДС = 50 000+ 3000*60= 230 000
Цена Маржин колл (Шорт)= — (230 000)/(-3000*(1+0,072381))= -230 000/0.921954*3000=-230 000/-3217,43= 71,48 рублей
Если у вас произошла поставка и валюта отображается и в TOD и TOM (Т1 или Т2), используйте суммарный объем.
Для акций плечо рассчитывается на плановую дату, когда реально происходит поставка бумаг (например, для акций Т+2), для валюты ТOD нужно успеть закрыть плечо до 17:45, если TOM, то в день покупки за плечо комиссия не начисляется. Она начинает начисляться на следующий день, если вы не закроете позиции TOD.
В целом я бы не рекомендовал использовать плечи, так как они увеличивают риски, а в случае если Вы инвестируете с плечами, то % за их использование уменьшает Вашу доходность.
Как правило, у Брокера % отображается в годовых. Если вы хотите понять, сколько вы будете платить за 1 календарный день, Вам необходимо годовой % поделить на 365 дней. Кто-то рассчитывает относительно 360 дней. Значение сильно не поменяется.
Если вы хотите самостоятельно рассчитать комиссию, которую Вы платите Брокеру, то все формулы есть на сайтах Брокеров в разделе Документы. Формулы для расчетов можно найти либо в Тарифах, либо в Регламенте.
Надеюсь, что статья была полезной!
Спасибо большое за внимание. До новых встреч! =)
- спецраздел:
- Акции,
- трейдинг
- Ключевые слова:
- Маржинальная торговля
Кредитное плечо и маржа фьючерсов USDⓈ-M
Binance обеспечивает торговлю с высоким кредитным плечом путем внедрения модели поддерживающей маржи, используя современные системы контроля рисков и ликвидации. Обо всех обновлениях можно узнать на странице Кредитное плечо и маржа.
Как рассчитывается максимальная позиция, максимальное кредитное плечо и начальная маржа?
Максимальный размер доступного пользователю кредитного плеча зависит от номинальной стоимости позиции: чем больше размер позиции, тем ниже кредитное плечо. Кредитное плечо настраивается по вашему усмотрению, а размер всех позиций рассчитывается на основе номинальной стоимости контракта. Таким образом, начальная маржа определяется выбранным вами уровнем кредитного плеча.
Обратите внимание, что перед открытием позиции необходимо выбрать кредитное плечо и выполнить требования начальной маржи. Чем выше уровень кредитного плеча, тем меньше доступный номинальный размер при открытии позиции, и наоборот.
Важное примечание. На Binance Futures действует лимит кредитного плеча для пользователей с фьючерсными аккаунтами, которым менее 3 дней.
С 27 июля 2021 года на Binance Futures установлен лимит кредитного плеча для пользователей с фьючерсными аккаунтами, которым менее 3 дней. Ограничения действуют следующим образом:
- После указанной даты новые пользователи с фьючерсными аккаунтами, которым менее 3 дней, смогут открывать позиции с кредитным плечом, не превышающим 20x.
- Новые ограничения будут применяться в отношении пользователей, создавших фьючерсный аккаунт менее чем 3 дней назад:
- Кредитное плечо во всех новых позициях не должно превышать 20x.
- В позициях открытых до 27 июля 2021 года можно оставить кредитное плечо больше 20x, но его нельзя поднять. Плечо можно только уменьшить до 20x или ниже.
Система отображает максимальный доступный размер позиции для разных уровней кредитного плеча, как указано ниже.


Что такое поддерживающая маржа
Поддерживающая маржа — один из ключевых терминов, используемых в торговле, в частности торговле фьючерсами. Это минимальная сумма залога, которую трейдер должен держать на балансе своего аккаунта, чтобы сохранить открытую позицию с кредитным плечом. Поддерживающая маржа рассчитывается на основе позиций трейдера на разных уровнях номинальной стоимости.
Поддерживающая маржа = номинальная стоимость позиции * ставка поддерживающей маржи – сумма обеспечения
Актуальную информацию о номинальной стоимости, максимальном размере кредитного плеча и соответствующих ставках поддерживающей маржи и сумме обеспечения см. в таблице кредитного плеча и маржи.
Поддерживающая маржа рассчитывается на основе ваших позиций на разных уровнях номинальной стоимости. Это означает, что поддерживающая маржа всегда рассчитывается одинаково, независимо от выбранного кредитного плеча. Переход от одной категории к другой не приведет к изменению кредитного плеча предыдущей категории. Чем больше размер позиции, тем выше ставка поддерживающей маржи.
На большинстве бирж поддерживающая маржа обычно составляет половину начальной маржи. Однако на Binance она меньше половины начальной маржи, что является более выгодным вариантом для трейдеров.
Важно отметить, что поддерживающая маржа напрямую влияет на цену ликвидации. Чтобы избежать автоматического уменьшения доли заемных средств, настоятельно рекомендуется закрыть свои позиции до того, как обеспечение упадет ниже уровня поддерживающей маржи.
Базовая ставка поддерживающей маржи
Расчет поддерживающей маржи осуществляется через систему категорий. Это означает, что поддерживающая маржа всегда рассчитывается одинаково, независимо от кредитного плеча, выбранного трейдером. Переход от одной категории к другой не приведет к изменению кредитного плеча предыдущей категории. Настоятельно рекомендуется ликвидировать позиции до того, как обеспечение упадет ниже уровня поддерживаемой маржи, чтобы избежать автоматической ликвидации.
Часто задаваемые вопросы:
1. Можно ли изменить кредитное плечо у открытой позиции?
Если у вас открыта позиция в режиме кросс-маржи, вы можете повысить или понизить кредитное плечо с помощью кнопки Изменить кредитное плечо.
Кредитное плечо в открытых позициях в режиме изолированной маржи снизить нельзя.
2. Максимальный лимит позиции каждого уровня в режиме хеджирования относится как к длинным, так и к коротким позициям?
Номинальный лимит длинных и коротких позиций рассчитывается для обоих типов позиций одновременно и выражается в абсолютной стоимости. Следовательно, у обоих типов позиций одинаковый номинальный лимит.
Кредитное плечо и маржа фьючерсов USDⓈ-M
Binance обеспечивает торговлю с высоким кредитным плечом путем внедрения модели поддерживающей маржи, используя современные системы контроля рисков и ликвидации. Обо всех обновлениях можно узнать на странице Кредитное плечо и маржа.
Как рассчитывается максимальная позиция, максимальное кредитное плечо и начальная маржа?
Максимальный размер доступного пользователю кредитного плеча зависит от номинальной стоимости позиции: чем больше размер позиции, тем ниже кредитное плечо. Кредитное плечо настраивается по вашему усмотрению, а размер всех позиций рассчитывается на основе номинальной стоимости контракта. Таким образом, начальная маржа определяется выбранным вами уровнем кредитного плеча.
Обратите внимание, что перед открытием позиции необходимо выбрать кредитное плечо и выполнить требования начальной маржи. Чем выше уровень кредитного плеча, тем меньше доступный номинальный размер при открытии позиции, и наоборот.
Важное примечание. На Binance Futures действует лимит кредитного плеча для пользователей с фьючерсными аккаунтами, которым менее 3 дней.
С 27 июля 2021 года на Binance Futures установлен лимит кредитного плеча для пользователей с фьючерсными аккаунтами, которым менее 3 дней. Ограничения действуют следующим образом:
- После указанной даты новые пользователи с фьючерсными аккаунтами, которым менее 3 дней, смогут открывать позиции с кредитным плечом, не превышающим 20x.
- Новые ограничения будут применяться в отношении пользователей, создавших фьючерсный аккаунт менее чем 3 дней назад:
- Кредитное плечо во всех новых позициях не должно превышать 20x.
- В позициях открытых до 27 июля 2021 года можно оставить кредитное плечо больше 20x, но его нельзя поднять. Плечо можно только уменьшить до 20x или ниже.
Система отображает максимальный доступный размер позиции для разных уровней кредитного плеча, как указано ниже.
Что такое поддерживающая маржа
Поддерживающая маржа — один из ключевых терминов, используемых в торговле, в частности торговле фьючерсами. Это минимальная сумма залога, которую трейдер должен держать на балансе своего аккаунта, чтобы сохранить открытую позицию с кредитным плечом. Поддерживающая маржа рассчитывается на основе позиций трейдера на разных уровнях номинальной стоимости.
Поддерживающая маржа = номинальная стоимость позиции * ставка поддерживающей маржи – сумма обеспечения
Актуальную информацию о номинальной стоимости, максимальном размере кредитного плеча и соответствующих ставках поддерживающей маржи и сумме обеспечения см. в таблице кредитного плеча и маржи.
Поддерживающая маржа рассчитывается на основе ваших позиций на разных уровнях номинальной стоимости. Это означает, что поддерживающая маржа всегда рассчитывается одинаково, независимо от выбранного кредитного плеча. Переход от одной категории к другой не приведет к изменению кредитного плеча предыдущей категории. Чем больше размер позиции, тем выше ставка поддерживающей маржи.
На большинстве бирж поддерживающая маржа обычно составляет половину начальной маржи. Однако на Binance она меньше половины начальной маржи, что является более выгодным вариантом для трейдеров.
Важно отметить, что поддерживающая маржа напрямую влияет на цену ликвидации. Чтобы избежать автоматического уменьшения доли заемных средств, настоятельно рекомендуется закрыть свои позиции до того, как обеспечение упадет ниже уровня поддерживающей маржи.
Базовая ставка поддерживающей маржи
Расчет поддерживающей маржи осуществляется через систему категорий. Это означает, что поддерживающая маржа всегда рассчитывается одинаково, независимо от кредитного плеча, выбранного трейдером. Переход от одной категории к другой не приведет к изменению кредитного плеча предыдущей категории. Настоятельно рекомендуется ликвидировать позиции до того, как обеспечение упадет ниже уровня поддерживаемой маржи, чтобы избежать автоматической ликвидации.
Часто задаваемые вопросы:
1. Можно ли изменить кредитное плечо у открытой позиции?
Если у вас открыта позиция в режиме кросс-маржи, вы можете повысить или понизить кредитное плечо с помощью кнопки Изменить кредитное плечо.
Кредитное плечо в открытых позициях в режиме изолированной маржи снизить нельзя.
2. Максимальный лимит позиции каждого уровня в режиме хеджирования относится как к длинным, так и к коротким позициям?
Номинальный лимит длинных и коротких позиций рассчитывается для обоих типов позиций одновременно и выражается в абсолютной стоимости. Следовательно, у обоих типов позиций одинаковый номинальный лимит.