Какую максимальную сумму кредита даст банк
Если Вы планируете взять кредит и хотите узнать на какую сумму можете рассчитывать, то есть, какую сумму банк согласится выдать Вам в кредит, значит эта статья для Вас.
При обращении в банк за кредитом заёмщику выдаётся заявление для заполнения, в котором есть графа «Размер кредита». И тут возникает вопрос, какую сумму указать. С одной стороны чтобы она удовлетворяла Вас, а с другой стороны, чтобы эта желаемая сумма была одобрена банком.
Сумма кредита будет зависеть от Вашей платёжеспособности, которая определяется по формуле:
Р – платёжеспособность заёмщика,
Дч – среднемесячный доход (чистый) за шесть месяцев за вычетом всех обязательных платежей (для пенсионеров – размер получаемой ими пенсии);
В эту сумму может входить, не только доход по основному месту работы (подтверждается справкой о доходах 2-НДФЛ за последние 6 месяцев), но и другие доходы, подтверждённые финансовыми документами.
Обязательными платежами являются коммунальные платежи, алименты, расходы по ранее взятым кредитам, плата за обучение, аренда жилья и др.
К – коэффициент, который меняется в зависимости от величины Дч :
при Дч ≤ 45 000 руб., К = 0,7 ;
при Дч > 45 000 руб., К = 0,8 .
Для каждого банка этот коэффициент может иметь своё значение и 0,3 и 0,9, зависит от банка.
t – срок кредитования (в месяцах).
Рассмотрим расчёт максимального размера кредита на конкретном примере.
Допустим, Вы хотите взять кредит под 15,5% годовых, без обеспечения и без поручителей.
Предположим, что Ваша заработная плата по основному месту работы 25 000 рублей на руки плюс Вы подрабатываете и получаете дополнительно ещё 9000 рублей. Ваши расходы за коммунальные платежи составляют 4000 ежемесячно, и ещё у Вас двое детей на иждивении, поэтому обязательные расходы возрастут на 15 340 рублей (из расчёта величины прожиточного минимума на одного ребёнка равной 7670 руб.); и на Вас (на заёмщика) – на 7955 рублей (величина прожиточного минимума трудоспособного). Для своего региона возьмите свои размеры прожиточного минимума.
Следовательно, чистый доход будет равен:
Дч = 25 000 + 9 000 – 4 000 – 15 340 – 7 955 = 6 705 руб.,
Ваша платёжеспособность будет равна:
Р = 6 705 * 0,7 * 12 = 56 322
Максимальный размер предоставляемого кредита ( Sp ) будет определяться исходя из Вашей платёжеспособности по формуле:
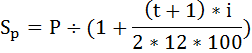
i – процентная ставка по кредиту (в %),
t – срок выплаты кредита (в месяцах).
При оформлении кредита на год максимальный размер кредита равен:
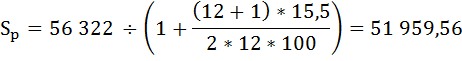
При оформлении кредита на 2 года максимальный размер кредита равен:
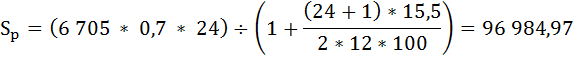
Итак, при оформлении кредита на год Вам будет одобрен кредит в размере максимум 51 959 рублей и 56 копеек, а при оформлении кредита на два года максимальный размер кредита составит 96 984 рублей и 97 копеек.
Как Вы видите фактором, влияющим на максимальную сумму кредита, является срок, на который берётся кредит.
Кроме этого на максимальную сумму кредита может повлиять и положительная кредитная история заёмщика, и наличие залога, и участие поручителей или созаёмщиков по данному кредиту (их чистый доход будет приплюсован к Вашему).
Но даже если, Ваш доход будет позволять взять кредит и в 5 млн. руб. каждый банк накладывает свои ограничения на максимальную сумму кредита. Например, в Сбербанке максимальный размер кредита без обеспечения и без поручителей составляет не более 1,5 млн. руб.
Как Вы уже поняли это примерный расчёт суммы кредита, на которую можно рассчитывать, и зависит она от методики оценки платёжеспособности заёмщика, принятой в банке и от некоторых вышеуказанных факторов.
Как рассчитать максимальный размер кредита
Опыт более 10 лет!
Как определить размер кредита?
- Более 30 банков-парнеров
- Более 30 лизинговых компаний
- Экспресс-анализ за 1 час
О компании
Отправить нам заявку:
ООО «СитиФинанс»
ОГРН 1127746076237 / ИНН 7710906716
Россия, г.Москва, Проспект Мира, д. 40, 6 этаж
- Бизнес кредит
- Кредит для малого бизнеса
- Бизнес кредит
- Банковская гарантия
- Гарантия исполнения контракта
- Гарантия возврата аванса
- Гарантия на участие в конкурсе
- На исполнение гарантийных обязательств
- Лизинг легкового автомобиля
- Грузовые авто в лизинг
- Лизинг коммерческого транспорта
- Лизинг пассажирского транспорта
- Лизинг оборудования
- Лизинг спецтехники
- Лизинг для физлиц
- Лизинг
- Ипотека на строительство дома
- Ипотека на квартиру в новостройке
- Ипотека на квартиру
- Ипотека на дом
- Ипотека на землю
- Ипотека на комнату
- Наличные под залог недвижимости
- Рефинансирование ипотеки
- Помощь в получении ипотеки
- Ипотека по двум документам
- Ипотека без подтверждения дохода
- Семейная ипотека
- Господдержка
- Сельская ипотека
- Покупка недвижимости
- Продажа недвижимости
- Срочный выкуп
- Оценка недвижимости
- Недвижимость
- Наличные под залог недвижимости
- Страхование имущества
- Страхование спецтехники
- Страхование оборудования
- Страхование ответственности
- Страхование грузоперевозок
- Страхование
Россия, г.Москва, Проспект Мира, д. 40, 6 этаж
Кредитный калькулятор
С помощью кредитного калькулятора онлайн рассчитайте ежемесячный платеж, переплату по кредиту и общую сумму выплат. Чтобы рассчитать кредит онлайн на калькуляторе, внесите в соответствующие поля сумму, срок и процентную ставку по кредиту.
Результаты расчета для кредита 150000 руб. на 12 мес. под 10.5% годовых
- Сумма ежемесячного платежа: 13 223 руб.
- Переплата по процентам за кредит: 8 648 руб.
- Общая сумма выплат: 158 648 руб. График платежей
Расчет платежа для кредитов с онлайн-заявкой на сумму 150000 рублей на срок 12 месяцев
Полная стоимость кредита – ПСК
Возраст заемщика
ПСК 17,9% — 34,337%
от 12 773 до 14 250 руб/мес
от 18 до 65 лет
ПСК 11,836% — 34,967%
от 12 904 до 14 995 руб/мес
от 21 до 70 лет
ПСК 17% — 34,995%
от 12 773 до 14 994 руб/мес
ПСК 3,358% — 35,581%
от 12 698 до 14 987 руб/мес
от 21 до 70 лет
ПСК 8,001% — 60,001%
от 13 111 до 16 138 руб/мес
от 18 до 70 летГрафик платежей
Дата платежа
Сумма платежа
Основной долг
Погашение процентов
Остаток кредита- Потребительские кредиты
- Тип заемщиков
- Пенсионерам
- С 18 лет
- Безработным
- Способ выдачи
- Заявка во все банки
- Наличными
- Онлайн на карту
- Без посещения банка
- Без справок и поручителей
- В день обращения
- Выгодные кредиты
- Условия выдачи
- На ремонт
- На обучение
- Без справок
- Без залога
- Без кредитной истории
- Без отказа
- Экспресс
- Под низкий процент
- По паспорту
- С плохой историей
- По двум документам
- Через Госуслуги
- Прочие
- Для бюджетников и госслужащих
- В иностранных банках
- Акции по кредитам
- Кредитные калькуляторы
- Кредитный калькулятор
- Калькулятор ипотеки
- Калькулятор рефинансирования
- Калькулятор займов
- Калькулятор автокредита
- Калькулятор кредита по зарплате
- Калькулятор сложного процента
- Калькулятор дробей
- Калькулятор процентов
- Калькулятор возведения в степень
- Калькулятор депозита
- Конвертер копеек в рубли и обратно
Рассчитать кредит на онлайн калькуляторе в 2024
Перед вами удобный и простой в использовании бесплатный кредитный калькулятор. С его помощью каждый сможет рассчитать суммы ежемесячного платежа, фактической переплаты по своему будущему потребительскому, ипотечному кредиту в режиме онлайн.
Кредитный калькулятор наглядно покажет сумму переплаты, сумму ежемесячного погашения. Калькулятор производит расчеты как для кредитов с постоянной суммой ежемесячного погашения (аннуитетный платеж) так и для кредитов с ежемесячно уменьшающейся суммой платежа (дифференцированный).
При расчете кредита калькулятор использует формулы, которые применяются в большинстве банков, предоставляющих ипотеку, потребительские кредиты. Для расчета ипотечных программ рекомендуем использовать калькулятор ипотеки, а для автокредитования – калькулятор автокредита.
Кредитный калькулятор с досрочным погашением — скачать Excel
В отличие от онлайн кредитных калькуляторов в Интернете, этот калькулятор кредита позволяет рассчитывать свои платежи в Excel, оценить расходы в случае частичных досрочных погашений кредитов.
Работать с таблицей просто — введите в калькулятор кредита сумму, ставку, срок и сразу получаете график платежей по двум схемам — аннуитетной (с равными платежами) и дифференцированной.
Часто задаваемые вопросы
Как рассчитать кредит на кредитном калькуляторе?
Введите сумму, процентную ставку, период выдачи кредита в месяцах, затем укажите тип платежа (по умолчанию – аннуитетный) и если есть – размер страховок, комиссий. Затем нажмите кнопку «Рассчитать». Калькулятор кредита выведет сумму регулярного платежа, величину переплаты, общий размер выплат с учетом переплаты, график платежей.
Чем дифференцированный платеж отличается от аннуитетного?
Дифференцированный платеж уменьшается по мере выплаты кредита, он содержит постоянную часть (долю основного долга) и переменную (проценты, начисленные за текущий месяц). Аннуитетный платеж остается постоянным на весь период кредитования.
Можно ли погасить кредит досрочно?
Кредит наличными или на карту в российских банках можно погасить досрочно без дополнительных комиссий и штрафов. Точные условия зависят от банка. Рассчитать графики платежей при досрочном погашении кредита позволяет Excel-калькулятор, его можно скачать по кнопке выше.
Как увеличить шанс одобрения кредита?
Оформите заявку в банке, в котором у вас есть депозит, зарплатная или другая карточка, ипотечный или потребительский кредит. Это повышает шансы получить кредит в короткие сроки и без отказа.
Рассчитав параметры на калькуляторе кредита, заполните форму на официальном сайте и ожидайте решения. Ответственному клиенту с хорошей кредитной историей банк может предложить кредит на более выгодных условиях.
Полезные статьи и советы по кредитованию
- Можно ли погасить кредит досрочно
- Досрочное погашение кредита доступно всем заемщикам. При этом существует два.
- Как выбрать кредит правильно?
- При просмотре банковских предложений по потребительским кредитам необходимо.
- Как отказаться от страховки по кредиту
- При оформлении любого потребительского кредита, автокредита или ипотеки банки.
- Как снизить проценты по кредиту
- В рекламе банки обычно указывают минимальный процент, который рассчитан на.
Максимальная сумма кредита: методика расчета и что учитывать помимо денег

При расчете максимальной суммы кредита нужно учесть зарплату, платежеспособность, кредитоспособность, процентную ставку… И несколько факторов, не всегда напрямую связанных с деньгами. Рассказываем, что входит в формулу расчета.
- Расчет платежеспособности
- Коэффициент кредитоспособности
- Максимальная сумма кредита : расчет по формуле
- Парфюм имеет значение
- Общие рекомендации для расчета максимальной суммы кредита
Расчет платежеспособности
Максимальная сумма кредита рассчитывается с учетом нескольких факторов. Но в первую очередь учитываются платеже- и кредитоспособность заемщика.
И это не одно и то же! Главное отличие — в периоде расчета . Первую обычно считают на конкретный период, а вторую — с прицелом на будущее.
Платежеспособность физического лица — это способность человека выполнять все свои финансовые обязательства в срок и полностью. Расчет платежеспособности делается так: из общей суммы доходов заемщика за месяц вычитают обязательные расходы, такие как оплата коммунальных услуг, выплаты по кредитам, алименты и все прочее.
То, что в итоге осталось, — свободные средства, которых человеку должно хватать на нормальную жизнь и всякие дополнительные расходы, включая непредвиденные, например, пломба из зуба выпала и пришлось потратиться на стоматолога.
Знакомая ситуация? Не экономьте на здоровье! Совкомбанк предлагает отличное решение для тех, кто заботится о себе и близких, — кредит на медицинские услуги. Это крупная сумма, удобный график платежей и длительный срок погашения задолженности без избыточной нагрузки на бюджет.
На здоровье экономить нельзя. К сожалению, не всегда на оплату лечения хватает средств. Если попали в трудную ситуацию, воспользуйтесь кредитом на лечение. Удобный калькулятор поможет рассчитать ежемесячный платеж, а срок кредитования до 5 лет позволит подобрать заем с комфортной суммой погашения в месяц.
Коэффициент кредитоспособности
Кредитоспособность физического лица — это его способность выполнять обязательства по возврату кредита, включая проценты. Именно этот показатель оценивает банк, когда решает, какая максимальная сумма кредита будет предоставлена человеку. Еще этот показатель называют предельной долговой нагрузкой (ПДН).
Коэффициент кредитоспособности показывает, какова вероятность того, что заемщик сможет без проблем погасить кредит в установленные сроки.
Формула расчета коэффициента кредитоспособности может варьироваться в различных финансовых организациях, однако общий принцип таков: сумму обязательных ежемесячных платежей (за все кредиты и кредитные карты) делят на сумму ежемесячного дохода.
Обычно в качестве допустимого уровня кредитоспособности рассматривается значение этого коэффициента, не превышающее 30–40%.
Ежемесячный доход модного дизайнера флорариумов Алины составляет 100 000 рублей «чистыми». При этом у нее уже есть кредит с ежемесячным платежом 15 000 рублей. Алина хочет взять еще один кредит на расширение бизнеса, платеж по которому будет 10 000 рублей в месяц. Сумма обязательных платежей за два ее кредита составит 15 000 + 10 000 = 25 000 рублей. Коэффициент кредитоспособности вычисляется так: 25 000 (сумма платежей) / 100 000 (доход) = 0,25 или 25%. То есть, Алина тратит на обслуживание всех кредитов 25% от своего дохода. Более чем допустимый коэффициент. Второй банковский кредит Алине дали без проблем.
Это очень упрощенный пример, в реальных условиях используются более точные методы оценки кредитоспособности.
Как долго нужно хранить документы о выплате кредита
Максимальная сумма кредита : расчет по формуле
Продолжим следить за судьбой Алины. Она успешно выплатила оба кредита, но случился кризис, и флористический бизнес заметно «увял». Теперь ежемесячные доходы Алины не превышают 50 000 рублей (минус 13% НДФЛ). Чтобы остаться на плаву, она решила вложиться в бабочкарий. Для расчета максимальной суммы кредита, которую банк согласится выдать Алине, ей надо подсчитать все ее документально подтвержденные доходы и примерно прикинуть сумму, которую она сможет каждый месяц «отстегивать» на бабочек из бюджета, не обрекая себя на питание цветочной пыльцой и солнечным светом.
Ежемесячный доход Алины сейчас составляет 43 500 рублей (помним про налоги). На выплаты каждый месяц она может отдавать предельно допустимый максимум в 40% доходов, это 17 400 рублей. «Раскрутиться» с бабочками Алина планирует за год и на этот же срок решает взять кредит. Умножаем 17 400 на 12 (количество месяцев) — получаем 208 800. То есть, в теории Алина может получить кредит на максимальную сумму 208 000 рублей сроком на один год. Проверив расчеты на калькуляторе на сайте банка с учетом процентной ставки, Алина видит, что платеж по предполагаемому кредиту будет на 300 рублей выше, чем она планировала. При подаче заявки она уменьшила максимальную сумму кредита до 195 000 рублей.
- ее справку о доходах;
- ее кредитную историю.
Поскольку Алина — дисциплинированный заемщик, что подтверждается идеальным кредитным досье, проблем у нее не возникло. Кредит «на бабочек» Алине выдали. Свою роль в этом сыграли и нефинансовые факторы.
Вашему бизнесу уже тесно в «детских штанишках» и пора двигаться дальше? Совкомбанк предлагает отличное решение — кредит на расширение бизнеса сразу с тремя льготными программами на выбор для ИП или ООО. Подберите подходящий вариант, подайте заявку — и получите деньги для реализации всех ваших грандиозных планов!
Бизнес исчерпал предел роста? Пора менять стратегию и привлекать новые эффективные ресурсы. Один из них — кредит на расширение бизнеса от Совкомбанка. Выберите любую из трех программ льготного кредитования ИП и ООО и получите мощный финансовый поток на очень выгодных условиях.
Парфюм имеет значение
Имейте в виду, что все «банковские приключения Алины» — это гипотетический расчет для воображаемого персонажа.
В реальности максимальная сумма кредита будет меняться в зависимости от:
- политики банка;
- процентной ставки;
- вашей кредитной истории;
- других не всегда очевидных факторов, даже таких, как ваша внешность и манера говорить.
Например, несколько лет назад ученые провели интересный эксперимент, целью которого было выяснить, какие факторы, помимо чисто финансовых, влияют на решение банка о предоставлении человеку кредита.
Оказалось, что банковские сотрудники более лояльно относятся к заемщикам, которые пришли:
- в опрятной одежде, но без вычурности (фрак, монокль и кринолин оставьте дома);
- в чистой ухоженной обуви, если женщина — то без высоких каблуков;
- с легким ароматом хорошего парфюма;
- с помытой головой;
- если мужчина — то чисто выбритый;
- если женщина — то без избытка косметики на лице и обилия бижутерии.
Плюсом будет и выключенный на время беседы с менеджером мобильный телефон — эта рекомендация в первую очередь адресована помешанной на гаджетах молодежи.
Общие рекомендации для расчета максимальной суммы кредита
Чтобы точно выяснить все условия получения максимальной суммы кредита на основе вашей зарплаты, лучше всего воспользоваться онлайн-калькулятором на сайте банка, он даст более точный расчет, чем домашние «прикидки».
Планируя взять кредит, обязательно подсчитайте все свои обязательные расходы. Если вы привыкли каждый будний день тратить 300 рублей на капучино — эти траты тоже учитывайте.
После калькуляции доходов и расходов прикиньте, какой процент оставшейся от зарплаты суммы вы готовы каждый месяц тратить на кредит, не снижая общего уровня жизни. Отказ от утреннего капучино и шуточек с бариста может привести к стрессу! Учтите и возможные непредвиденные расходы на форс-мажоры.
Умножьте примерный платеж на планируемый срок выплат — это и будет, в теории, максимальная сумма кредита , на которую вы можете рассчитывать.
Затем слегка уменьшите полученную цифру — реальность всегда не так радужна, как теория. Изучите предложения разных банков и подайте несколько заявок. Хотя бы одна из них точно получит одобрение.
Удачи вам в финансовых делах!
Вся информация о ценах актуальна на момент публикации статьи.
Статьи про кредиты у вас в почте
Подпишитесь на регулярную email-рассылку и получайте подборки статей про кредиты и все, что с ними связано.