Акции «Сбера» рухнули на 38% c октября. Покупать ли бумаги прямо сейчас
С начала 2022 года обыкновенные акции Сбербанка потеряли почти четверть стоимости, а привилегированные бумаги подешевели на 21%. Снижение котировок продолжается с октября прошлого года, когда акции взлетали до рекордных отметок. Цена обыкновенных акций Сбербанка достигла исторического максимума 11 октября 2021 года на уровне ₽388,11. Привилегированные бумаги в этот же день поставили рекорд на торгах на отметке ₽357 за акцию. Падение котировок от исторических максимумов достигло 38% и 34% соответственно.
Почему упали акции Сбербанка
По мнению руководителя дирекции по работе с акциями «Альфа-Капитала» Эдуарда Харина, основная причина снижения акций «Сбера» была связана с продажами бумаг западными игроками. Инвесторы начали сокращать риски, связанные с геополитикой, еще в прошлом году — тогда американские медиа сообщили о наращивании российских сил на границе с Украиной.
Распродажи усилились в январе 2022 года на фоне жестких комментариев со стороны дипломатов, которые принимали участие в переговорах России с США и НАТО о гарантиях безопасности и нерасширении Североатлантического альянса. «Часть иностранных инвесторов вместо покупки широкого индекса предпочитали держать акции Сбербанка в своих портфелях, рассматривая его как «прокси» на всю российскую экономику. Поэтому в ситуации роста геополитических рисков основные продажи были именно в этих акциях», — объяснил эксперт «Альфа-Капитала». При этом акции Сбербанка пострадали примерно так же, как акции российской технологической компании «Яндекс» или финтеха TCS Group, доля которых в портфелях инвесторов-нерезидентов также была высокой, отмечает Эдуард Харин.
Около 44% держателей акций «Сбера» — это иностранные юридические лица. Доля частных инвесторов и российских юрлиц составляет 3,7% и 1,9% соответственно. Остальные 50% плюс одна акция принадлежат российскому Минфину.
Кроме того, акции «Сбера» снижались вместе со всем российским банковским сектором из-за растущих рисков введения новых ограничений со стороны США в отношении отечественных банков, считает аналитик «Финама» Игорь Додонов. 12 января был опубликован разработанный американскими сенаторами-демократами законопроект, который предусматривал целый ряд ограничительных мер против российского финансового сектора. Распродажи затронули не только акции «Сбера», но также и бумаги ВТБ и TCS Group. То есть перекладывания средств инвесторов из «Сбера» в бумаги других банков не происходило, подчеркнул эксперт. Продажи акций «Сбербанка» носили технический, панический, но не фундаментальный характер, рассказал директор по инвестициям УК «Открытие» Виталий Исаков. Будущие денежные потоки Сбербанка, дисконтированные по разумной ставке, не оправдывают текущей рыночной цены, подчеркнул эксперт. По мнению Виталия Исакова, на горизонте трех-пяти лет, 20% годовых совокупного дохода от владения этой бумагой с текущих уровней более чем достижимы.
Что будет с акциями Сбербанка в 2022 году
Эксперты, опрошенные Refinitiv, считают, что обыкновенные акции Сбербанка недооценены и смогут продолжить подъем к новым рекордным уровням в этом году. Консенсус-прогноз Refinitiv, в котором участвовали в том числе аналитики UBS, «ВТБ Капитала», Societe Generale, Bank of America и «Ренессанс Капитала», — ₽433 за обыкновенную акцию. Потенциал роста с текущих значений составляет более 70%. Все 18 опрошенных экспертов рекомендуют покупку бумаг. Рекомендаций на продажу не дает никто.
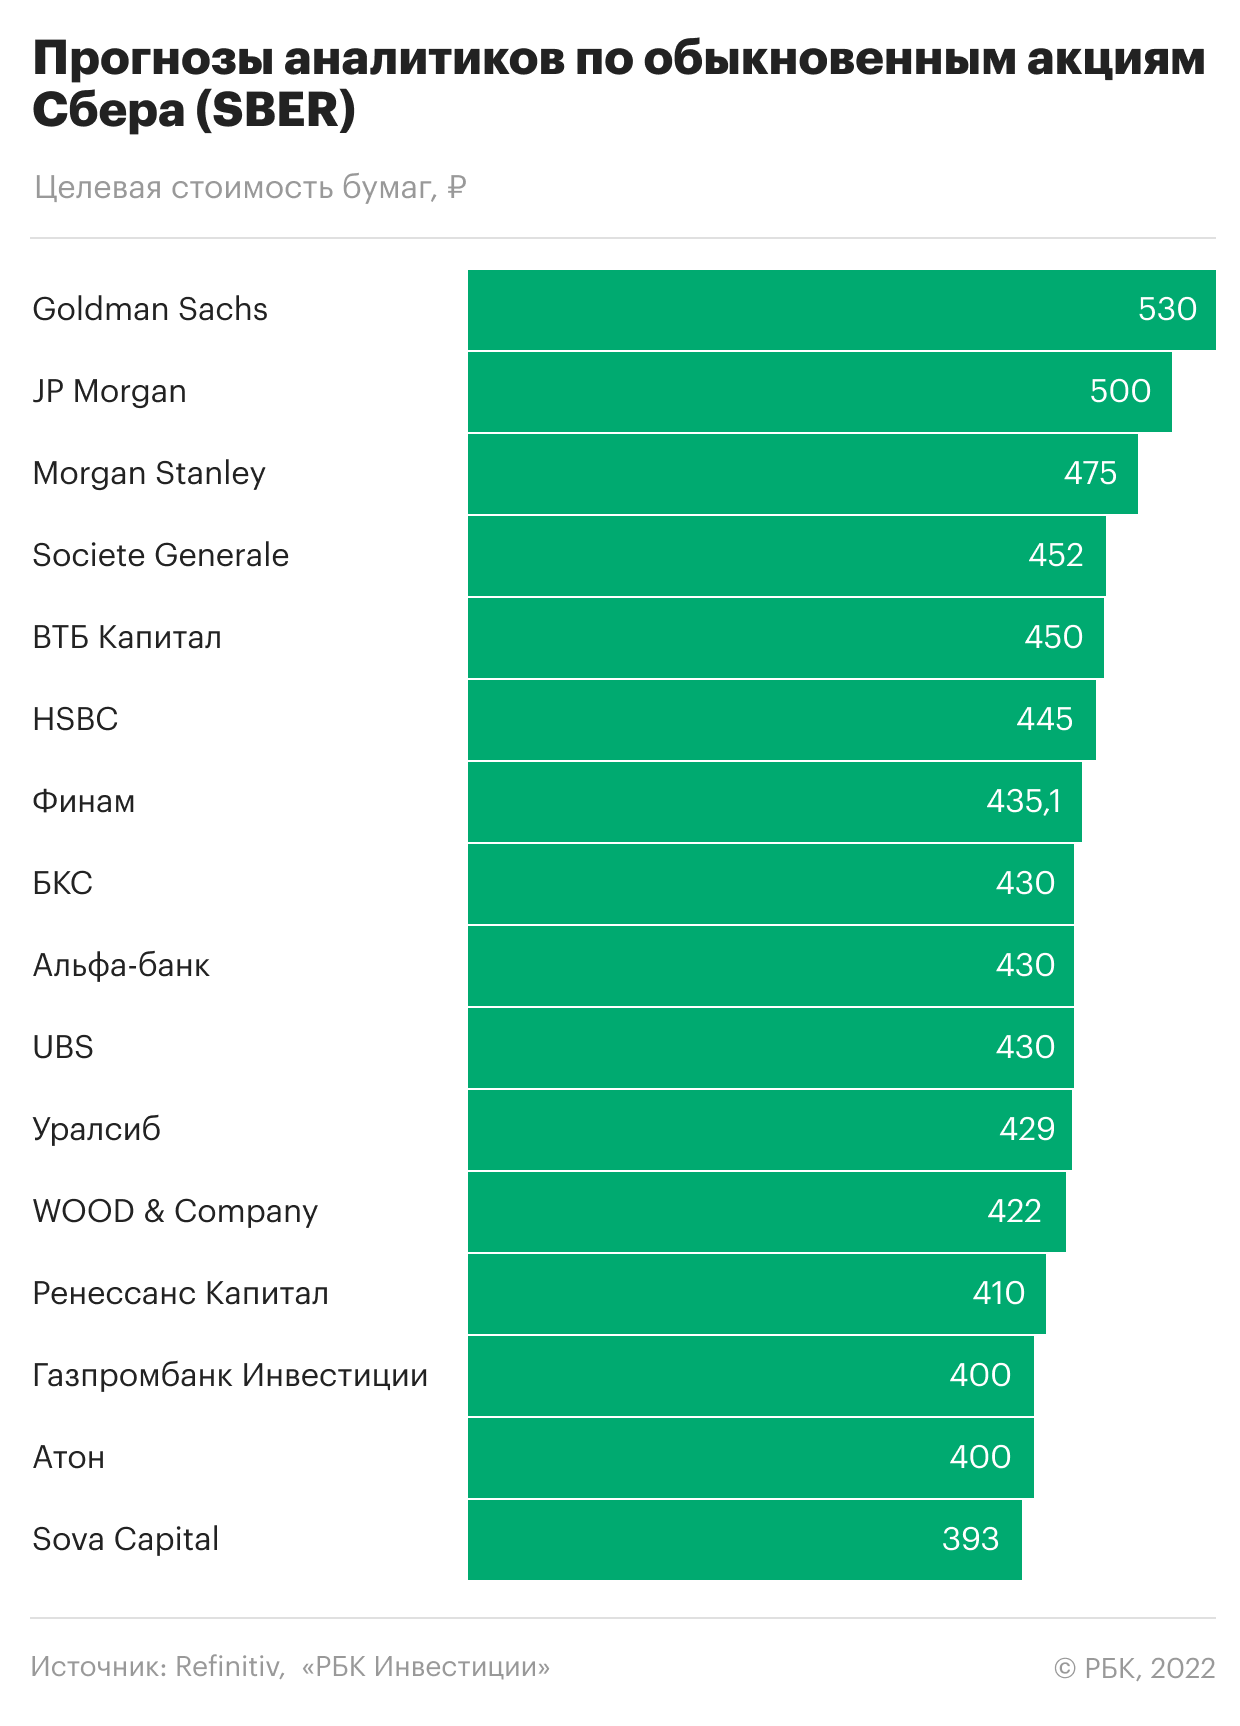
Прогнозы аналитиков по обыкновенным акциям Сбербанка на 2022 год
Привилегированные бумаги Сбербанка в 2022 году, согласно консенсус-прогнозу опрошенных Refinitiv аналитиков, могут подорожать до ₽379 за акцию в ближайший год — то есть более чем на 60% от текущих значений. Все эксперты рекомендуют покупку привилегированных акций банка.
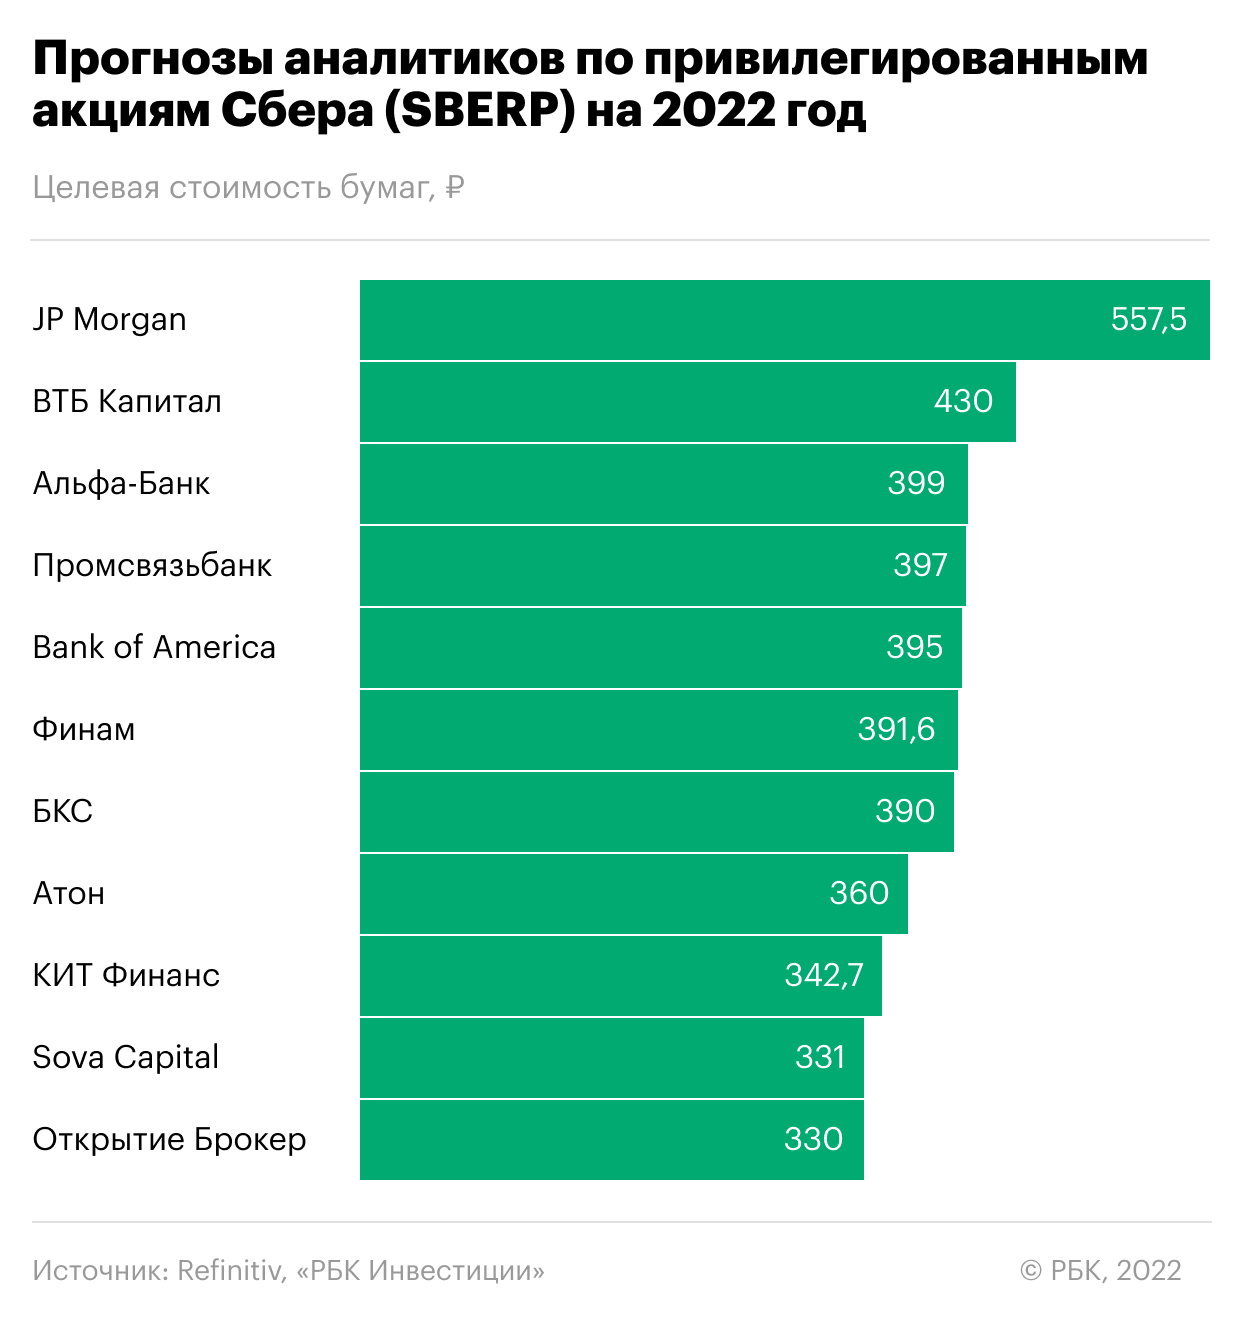
Прогнозы аналитиков по привилегированным акциям Сбера на ближайший год
«Сбер» остается одним из наших фаворитов в финансовом секторе», — сообщили аналитики «Атона». Компания вновь продемонстрировала сильные результаты по результатам декабря и 2021 года в целом, практически совпавшие с ожиданиями «Атона» и консенсус-прогнозом. В то же время рынок совершенно проигнорировал отчетность, так как инвесторы были сосредоточены на геополитической напряженности и растущих рисках новых санкций, отметили эксперты.
Сбербанк по итогам 2021 года увеличил чистую прибыль по РСБУ без учета событий после отчетной даты в 1,7 раза — до ₽1,24 трлн. Сбербанк впервые в истории преодолел отметку в ₽1 трлн по прибыли, свидетельствуют данные финансовой организации. Чистые процентные доходы за год выросли на 12,3% — до ₽1,62 трлн за счет роста кредитного портфеля клиентов. Чистые комиссионные доходы увеличились на 13,5% — до ₽578,9 млрд.
Банк сочетает в себе относительно низкую рыночную оценку, стабильный рост прибыли, высокие и предсказуемые дивиденды . В 2022 году в «Атоне» ожидают роста чистой прибыли «Сбера» до ₽1,3 трлн, то есть на 8-10% год к году против среднегодового роста на 17% в последние пять лет, а рентабельность капитала прогнозируем на уровне свыше 20%. Основными факторами роста прибыли станут увеличение чистого процентного дохода и чистого комиссионного дохода вместе с низкими объемами отчислений в резервы. При этом вклад экосистемы Сбера в его финансовый результат, скорее всего, останется отрицательным, предупредили аналитики. «Мы считаем, что обыкновенные акции Сбербанка могут вырасти в цене до более чем ₽400 за акцию в течение года», — прогнозируют в «Атоне».
По мнению аналитика «Финама» Игоря Додонова, при улучшении обстановки на рынке акции Сбербанка будут первыми претендентами на серьезный отскок. «Что же касается более долгосрочных перспектив, мы сохраняем целевую цену обыкновенных акций «Сбера» на конец 2022 года на уровне ₽435,1, привилегированных — ₽391,6. Рекомендация по обоим типам акций — покупать», — сообщил эксперт.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Дивиденды — это часть прибыли или свободного денежного потока (FCF), которую компания выплачивает акционерам. Сумма выплат зависит от дивидендной политики. Там же прописана их периодичность — раз в год, каждое полугодие или квартал. Есть компании, которые не платят дивиденды, а направляют прибыль на развитие бизнеса или просто не имеют возможности из-за слабых результатов. Акции дивидендных компаний чаще всего интересны инвесторам, которые хотят добиться финансовой независимости или обеспечить себе достойный уровень жизни на пенсии. При помощи дивидендов они создают себе источник пассивного дохода. Подробнее
Акции Сбербанка подорожали до максимума с 18 февраля 2022 года
Обыкновенные и привилегированные акции Сбербанка дорожали почти на 11 рублей на ожиданиях выхода отчетности по МСФО. По прогнозу экспертов, чистая прибыль Сбербанка вырастет по сравнению с первым кварталом на 6% и достигнет 377 млрд рублей
Обыкновенные акции Сбербанка в ходе торгов на Московской бирже дорожали почти на 11 рублей за бумагу на фоне ожидания выхода отчетности банка по МСФО. В моменте цена акций Сбербанка доходила до отметки 260,23 рубля за штуку по сравнению с 249,25 рубля при закрытии торгов в пятницу, 28 июля, свидетельствуют данные торгов. Цена одной привилегированной акции также дорожала почти на 10 рублей, торгуясь на максимуме по 258,19 рубля за бумагу.
По состоянию на 17:00 мск обыкновенные акции Сбербанка прибавляли в цене 4,22%, торгуясь по 259,72 рубля и обновив максимумы с 18 февраля 2022 года. Привилегированные акции росли на 3,98% (до 257,79 рубля).
Материал по теме
Акции Сбербанка оказались 31 июля в лидерах среди голубых фишек на фоне ожиданий финансовых результатов банка за второй квартал 2023 года по МСФО, который будет опубликован 3 августа. «Мы ожидаем хорошего отчета Сбера с учетом недавно раскрытых показателей за 5 месяцев 2023 года по РПБУ — сильный тренд по прибыли 589 млрд рублей», — отметили аналитики «БКС Мир инвестиций».
Котировки акаций Сбербанка поддерживаются ожиданиями выхода сильного отчета по МСФО, подчеркнули в Telegram-канале аналитики Промсвязьбанка.
Что будет с акциями Сбербанка в 2023 году. Прогнозы экспертов
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
Аналитики крупнейших инвесткомпаний ожидают, что в 2023 году динамика обыкновенных и привилегированных акций «Сбера» будет зависеть от восстановления российской экономики и бизнеса самого банка, выплаты дивидендов, информационного фона и геополитики. В то же время инвесторам следует помнить, что негативные новости вновь могут привести к паническим распродажам на рынке, а ухудшение ситуации в экономике — помешать бизнесу «Сбера» восстановиться.
Согласно прогнозам экспертов, в 2023 году акции Сбербанка могут показать двузначный рост. Однако мало кто из аналитиков рассчитывает, что цены восстановятся до уровня начала 2022 года.
Прогнозы по акциям «Сбера» в 2023 году
Фото: «РБК Инвестиции»
В ИК «Алор Брокер» положительно оценивают перспективы бумаг Сбербанка и считают эту идею фаворитом финансового сектора в 2023 году. В брокерской компании установили целевую цену по обыкновенным и привилегированным акциям в районе ₽170.
В «КИТ Финанс Брокер» отмечают, что банк раньше ожидаемого вновь стал прибыльным и смог сохранить весь капитал, а также вышел на нормальные уровни по кредитованию, формированию резервов и сейчас сохраняет высокую маржу. Учитывая это, в инвесткомпании полагают, что справедливая оценка с учетом геополитических рисков должна быть около 0,7х от капитала. Это значит, что ценовой ориентир по обыкновенным акциям находится вблизи отметки ₽175 за бумагу. Тем не менее, по консервативным оценкам брокера, целевая цена обыкновенных акций составляет ₽165, привилегированных — ₽162.
Во Freedom Finance Global считают, что акции «Сбера» могут стать локомотивом роста в случае улучшения информационного фона. Тем не менее в инвесткомпании не дают конкретных ценовых прогнозов по бумагам на 2023 год до тех пор, пока не будет раскрыто достаточное количество финансовой информации.
По расчетам ФГ «Финам», целевая цена акций находится на уровне ₽160–170 при условии возвращения банка к выплате дивидендов к концу 2023 года.
В УК «Открытие» считают, что акции имеют высокую инвестиционную привлекательность, целевая цена составляет ₽225 за бумагу. «Однако срок реализации потенциала может не ограничиться коротким горизонтом времени в один год (акции — инструмент долгосрочного инвестирования), особенно учитывая текущие уровни экономической и политической нестабильности в мире», — обратила внимание портфельный менеджер УК «Открытие» Ирина Прохорова.
У Промсвязьбанка акции «Сбера», несмотря на небольшую потенциальную дивидендную доходность, находятся в числе фаворитов в банковском секторе. Целевая цена по обыкновенным акциям — ₽188, по привилегированным — ₽183.
По оценкам «Газпромбанк Инвестиций», из всего финансового сектора акции «Сбера» кажутся оптимальным выбором — при отсутствии непредвиденных рисков компания стабильно показывает хорошую прибыль и отдачу на капитал. В результате по текущей цене Сбербанк выглядит привлекательно для добавления в портфель на долгий срок даже с учетом потенциальных рисков. Вероятная целевая цена по акциям на 2023 год с учетом текущей рыночной ситуации — ₽160 за акцию.
В «Велес Капитал» спрогнозировали, что при умеренно позитивном сценарии обыкновенные и привилегированные акции Сбербанка могут в начале следующего года закрепиться выше ₽150, следующей целью движения станет диапазон ₽170–175.
В «Алго Капитал» рассчитывают, что до конца 2023 года цены на акции банка восстановятся до ₽200–250. «Иными словами, я ожидаю от них движения к уровню начала 2022 года», — отметил старший риск-менеджер «Алго Капитал» Виталий Манжос.
В январе 2022 года обыкновенные акции Сбербанка торговались в диапазоне от ₽221,03 до ₽310,1 за штуку, привилегированные акции — в диапазоне от ₽216,51 до 293.
По словам эксперта, помимо технических факторов этому способствует еще и тот факт, что банк сумел вновь стать прибыльным и планирует возобновить выплату дивидендов. Однако Манжос уточнил, что акции можно рекомендовать для покупки на срок от полугода, поскольку на меньшем временном горизонте они могут не принести ожидаемой прибыли.
«Сейчас эти бумаги выглядят лучшими в своем секторе с точки зрения устойчивости в сочетании с перспективами роста стоимости», — заключил старший риск-менеджер «Алго Капитал».
От чего будет зависеть динамика акций в 2023 году
Главный аналитик ПСБ Алексей Головинов отметил, что позитивное влияние на банковский сектор в целом в 2023 году будет оказывать повышенный спрос на кредиты со стороны крупных корпоративных клиентов в условиях, когда нет доступа к западному рынку капитала, но необходимо реализовывать масштабные инвестиционные проекты по импортозамещению и переориентировать торговые потоки в Азию.
«Ожидаемое замедление инфляции будет способствовать снижению ставок по кредитам, что должно поддержать спрос на ипотечное и потребительское кредитование», — добавил Головинов.
Управляющий директор департамента по работе с акциями УК «Система Капитал» Константин Асатуров согласился, что ключевой фактор для Сбербанка в следующем году — это темп роста кредитного портфеля, который, в свою очередь, будет зависеть от ситуации в экономике.
В ноябре «Сбер» сообщил о возвращении к регулярному раскрытию финансовых результатов по итогам каждого месяца. Тогда же банк представил отчет за октябрь, по итогам которого чистая прибыль составила ₽122,8 млрд. Прибыль за девять месяцев превысила ₽50 млрд.
В ноябре его чистая прибыль выросла на 22,7% по сравнению с прошлым годом и достигла ₽124,7 млрд. Старший инвестиционный консультант ФГ «Финам» Тимур Нигматуллин отметил, что в прошлом месяце прирост большинства показателей уже был двузначным.
В середине декабря первый зампред правления Сбербанка Александр Ведяхин заявил, что банк вышел на «стабильную траекторию прибыльности» и намерен и дальше ее придерживаться.
Опрошенные эксперты согласились, что после возвращения к регулярному частичному раскрытию информации Сбербанк показал хорошие для текущих условий финансовые результаты.
«Пусть данные пока неполные, но уже можно отметить наличие стабильности: чистая прибыль октября и ноября сопоставима (около ₽124 млрд), что отражает устойчивость бизнеса. Кредитная организация адаптировалась к вызовам внешней среды», — прокомментировал начальник управления информационно-аналитического контента «БКС Мир инвестиций» Василий Карпунин.
Он назвал важным тот факт, что банк не использует послабления ЦБ, а нормативы достаточности капитала остаются в допустимых пределах. Кроме того, положительным моментом, по словам Карпунина, является контроль за расходами, что улучшает параметры общей эффективности бизнеса.
«Сбер» два месяца подряд показывает прибыль более ₽100 млрд, подтверждая свою эффективность. При этом нужно отметить, что рост прибыли идет не только за счет сокращения резервов, но и за счет качественных показателей», — отметил аналитик отдела анализа финансовых рынков «КИТ Финанс Брокер» Дмитрий Баженов.
Дальнейшая динамика восстановления бизнеса «Сбера» — это ключевой фактор для поведения акций в будущем, уверен инвестиционный стратег «Алор Брокер» Павел Веревкин.
Между тем заместитель директора аналитического департамента Freedom Finance Global Георгий Ващенко отметил, что отказ от раскрытия всех финансовых показателей слабо влияет на котировки акций Сбербанка. Эксперт напомнил, что 80% оборотов генерируют частные инвесторы, которые менее всего ориентируются на фундаментальные факторы. На ход торгов будут влиять в большей степени новости и техническая картина, уверен Ващенко.
По мнению старшего риск-менеджера «Алго Капитал» Виталия Манжоса, существенная доля от притока новых средств на фондовый рынок традиционно будет направляться частными инвесторами в бумаги «Газпрома» и Сбербанка. «Физические лица нередко покупают их в ситуации дефицита четких среднесрочных инвестиционных идей. К началу следующего года такая ситуация на рынке сохранится», — заключил эксперт.
«Сбер» — зеркало российской экономики. Результаты компании зависят от динамики ВВП, о чем она неоднократно упоминала», — заметил руководитель управления аналитики финансовых рынков и премиального обслуживания сервиса «Газпромбанк Инвестиции » Андрей Ванин. Он также посоветовал иметь в виду, что если цены на энергоресурсы будут существенно падать, результаты Сбербанка ухудшатся.
С тем, что динамика акций «Сбера» в следующем году будет зависеть от общей экономической конъюнктуры в стране, согласилась и портфельный менеджер УК «Открытие» Ирина Прохорова. По ее словам, восстановлению экономики будет способствовать успешное налаживание бизнесом новых цепочек поставок — при условии, что эмбарго на нефть не приведет к значимому сокращению доходов российских нефтяных компаний и мир не погрузится в глубокую рецессию . При таком сценарии стабильность качества активов, рост кредитного портфеля и увеличение активности участников на долговом рынке позволят «Сберу» сохранить высокую прибыльность последних месяцев. Уход иностранного бизнеса также должен долгосрочно улучшить среду для развития экосистемы банка, отметила Прохорова.
«Обратная ситуация с ухудшением вводных может привести к снижению темпов роста и качества кредитного портфеля, необходимости досоздания банком резервов и, как следствие, резкому сокращению прибыли — об этих рисках инвесторам следует помнить», — предупредила она.
Акции «Сбера» достигли пика и торгуются на уровне до 24 февраля 2022 года
Акции «Сбера» обновили максимумы с февраля 2022 года на фоне сильной отчетности и корпоративных новостей. Аналитики оценили потенциал роста акций и рассказали «РБК Инвестициям», какие дивиденды может выплатить «Сбер»
(Фото: Владислав Шатило / РБК )
Акции Сбербанка обновили максимум с начала года. На торгах в среду, 8 ноября, обыкновенные акции «Сбера» подорожали на 1,8% — до ₽278,18 по состоянию на 16:31 мск. Привилегированные бумаги банка в ходе торгов прибавляли 1,6% — до ₽276,83.
Сейчас бумаги Сбербанка торгуются на уровнях 16 февраля 2022 года, предшествовавших поступательному снижению котировок вплоть до 24 февраля, когда началась Специальная военная операция.
Обыкновенные акции Сбербанка показывают рост лучше рынка уже больше месяца, рассказала ведущий аналитик Freedom Finance Global Наталья Мильчакова. Позитивно на динамике акций отразилась публикация сильной отчетности по РСБУ и МСФО за девять месяцев 2023 года, а также анонсирование обновленной стратегии развития и некоторые прогнозы по дивидендной политике. Скорее всего, рынок уже сегодня закладывает в котировки акций сильную отчетность по МСФО и будущие дивиденды банка за 2023 год, сообщила эксперт.
Чистая прибыль Сбербанка по МСФО за январь — сентябрь составила ₽1,15 трлн, а за третий квартал — ₽411,4 млрд. В Банке России ожидают, что по итогам 2023 года чистая прибыль всего банковского сектора России составит более ₽3 трлн. По оценкам Freedom Finance Global, почти 50% чистой прибыли всего банковского сектора за 2023 год придется на чистую прибыль одного Сбербанка, указала эксперт.
(Фото: Александр Гальперин / РИА Новости )
Вероятно, рост акций «Сбера» также стал реакцией рынка на заявления Германа Грефа об ожиданиях рекордной прибыли банка по итогам года, сообщил инвестиционный стратег ИК «Алор Брокер» Павел Веревкин. Интерес рынка к бумагам компании будет поддерживаться вплоть до 6 декабря, когда на дне инвестора планируется представить новую стратегию до 2026 года. Однако если сильные финансовые результаты банка в 2023 году уже ни у кого не вызывают сомнения, то в 2024 году ситуация может несколько усугубиться, что скажется на снижении прибыли, предупредил эксперт.
По мнению аналитика «Цифра брокер» Даниила Болотских, повышению котировок акций Сбербанка также способствовали технические факторы. «В начале года Сбербанк дал импульс к росту всему индексу Мосбиржи. При этом «Сбер» торгуется в боковике с августа месяца, и после такой проторговки рост от поддержки уровня тренда неудивителен», — рассказал эксперт.
Что будет с акциями Сбербанка в ближайший год
Капитализация Сбербанка с начала года почти удвоилась. К 8 ноября она составила около ₽6 трлн. Обыкновенные акции с начала года подорожали примерно на 97%, привилегированные — более чем на 96%.
Комментарии руководства «Сбера» о неплохом начале четвертого квартала для банка и улучшение годовых прогнозов по ряду метрик говорят о том, что ведущий кредитор страны весьма уверенно чувствует себя в нынешних условиях ухудшения операционной среды для сектора, связанного с ростом ставок и ужесточением мер Центрального банка по охлаждению розничного кредитования, сообщил аналитик ФГ «Финам» Игорь Додонов. «Сбер» в ближайшую пятницу представит отчет по РСБУ за октябрь. В «Финаме» рассчитывают на позитивный отчет — примерно на уровне предыдущих месяцев.
В «Финаме» сохраняют позитивный среднесрочный взгляд на акции «Сбера». «Наш текущий рейтинг по ним — «покупать» с целевыми ценами ₽311,5 для обыкновенных акций и ₽305,3 для привилегированных акций», — сообщил Игорь Додонов.
Управляющий директор департамента по работе с акциями УК «Система Капитал» Константин Асатуров также позитивно оценивает перспективы акций Сбербанка и ждет их умеренного роста до конца года в пределах 5–10%, хотя рынок в целом может оставаться под давлением из-за укрепления рубля и роста ключевой ставки ЦБ. Сбербанк выглядит выигрышно по сравнению с другими флагманами российского рынка, а его бумаги можно смело назвать защитными в настоящих условиях, полагает эксперт.
По мнению аналитиков ПСБ, рост ключевой ставки ЦБ снижает привлекательность рынка акций, но бумаги «Сбера» могут быть в портфелях инвесторов как наиболее понятная и надежная идея на российском рынке. Целевую цену акций аналитики ПСБ установили на уровне ₽320 на горизонте 12 месяцев, потенциал роста с текущих уровней составляет 18,5%.
(Фото: Константин Михальчевский / РИА Новости )
В «БКС Мир инвестиций» рекомендуют покупать бумаги банка. Акции «Сбера» — самый популярный инструмент среди частных инвесторов на российском рынке, в списке топ-10 акций по объему вложений на бумаги банка приходится 36,2%. В «БКС Мир инвестиций» установили целевую цену по бумагам Сбербанка на горизонте года на уровне ₽350 за акцию. Ближайшим катализатором роста акций, по мнению экспертов, может стать презентация стратегии развития компании на 2024–2026 годы в декабре.
В «Цифра брокер» достаточно позитивно смотрят на бизнес и акции «Сбера». Банковский сектор по-прежнему ожидает рекордной прибыли в этом году, а кроме того, «Сбер» становится основным выгодоприобретателем от ухода иностранных финансовых организаций, полагает Даниил Болотских. Целевая цена «Цифра брокер» по акциям банка составляет ₽300 в перспективе года с рекомендацией «покупать».
По мнению экспертов «Алор Брокера», текущая оценка «Сбера» близка к справедливой. Однако, принимая во внимание неэффективность рынка в последнее время, в компании также не исключают роста обыкновенных акций Сбербанка до психологической важной отметки ₽300.
Какие дивиденды может выплатить Сбербанк
В декабре должна быть утверждена новая дивидендная политика Сбербанка. Ранее глава Сбербанка Герман Греф сообщил, что банк не планирует вносить серьезные изменения в дивидендную политику. Как ожидается, утвержденная дивидендная политика будет представлена в рамках дня инвестора 6 декабря.
Действующая дивидендная политика Сбербанка предполагает выплату акционерам 50% от годовой скорректированной чистой прибыли по МСФО в случае, если выполняется требование к достаточности капитала в 12,5%. Периодичность выплат — раз в год. По итогам 2021 года банк дивиденды не выплачивал. По итогам 2022 года «Сбер» направил на выплату дивидендов в общей сложности ₽565 млрд (₽25 на акцию). Выплаты стали рекордными за всю его историю.
В ПСБ прогнозируют, что прибыль «Сбера» за 2023 год составит около ₽1,4–1,5 трлн. За девять месяцев 2023 года банк уже заработал ₽25,4 прибыли на акцию. По мнению экспертов ПСБ, прогнозируемая прибыль (₽1,5 трлн) позволит выплатить ₽33 на акцию в виде дивидендов.