Розничный банковский бизнес. Бизнес-энциклопедия


Основное назначение бизнес-энциклопедии «Розничный банковский бизнес» – обобщение накопленного российскими коммерческими банками опыта в сфере банковских розничных продуктов (депозиты, потребительское кредитование, платежные карты, автокредитование, ипотека), анализ правовой ситуации, рассмотрение новых направлений бизнеса (мобильный банкинг, интернет-обслуживание), вопросов управления рисками, каналами продаж банковских продуктов, реализации систем самообслуживания и многих других практических аспектов банковского ритейла. Книга написана специалистами и экспертами в сфере банковской розницы, ориентирована на банковских работников, студентов вузов финансовых специальностей и пригодится всем, кто интересуется развитием и современным состоянием банковского бизнеса в России.
Оглавление
- Вступительное слово президента АРБ
- Предисловие от редактора
- Из истории становления розничного бизнеса в банковском секторе российской экономики
- Глава 1. Структура управления бизнесом и место розницы в деятельности универсального банка
- Глава 2. Розничный банковский бизнес по направлениям
Структура управления бизнесом и место розницы в деятельности универсального банка
В процессе развития российского банковского сектора многие банки прошли или проходят путь от сугубо корпоративных к универсальным банкам, в деятельности которых значительную роль играет розничный бизнес. Начало пути развития розничного бизнеса многих банков происходило из корпоративно-розничных операций, т. е. от обслуживания зарплатных проектов корпоративных клиентов. Есть и исключения: Сбербанк, который исторически был ориентирован на частных клиентов, «Русский Стандарт», первым начавший эру потребительского кредитования, а также многие другие банки, взявшие до кризиса за основу схожую модель бизнеса, связанную с потребительским кредитованием. Особняком стоят иностранные банки, для которых розничный бизнес изначально являлся основным направлением деятельности. При этом они чаще всего специализируются на одной-двух основных услугах. Например, на платежных картах или интересны в этом плане банки зарубежных автомобильных концернов, весь бизнес которых завязан на кредитовании физических лиц на покупку автомобилей материнской компании.
В российском банковском сообществе корпоративный сегмент в настоящее время уже практически поделен. Новые крупные клиенты относительно редко вырастают из небольших компаний, как это было в начале развития капитализма в России. В то время небольшая фирма могла дорасти до огромного предприятия за несколько лет и стать крупным клиентом банка. Созданная банками инфраструктура, первоначально направленная на работу с корпоративными клиентами в связи с развитием информационных технологий и перехода большинства клиентов на системы дистанционного банковского обслуживания, в некоторой степени освобождается. Поиск новых сегментов рынка привел большинство крупных и средних банков к работе с частными клиентами. Но обслуживание корпоративных и частных клиентов — сильно отличающиеся друг от друга процессы, что вызывает проблемы при определении места розничного бизнеса в действующей структуре банка. Эти проблемы мы постараемся рассмотреть в настоящем разделе.
Первоначально многие банки создавали большие отделения, арендный рынок полон предложениями банковских помещение 150X300 кв. м, предыдущие арендаторы которых съехали, не выдержав дорогой аренды. Однако с течением времени это оказалось слишком дорого и неэффективно. Для частных клиентов достаточно небольшого отделения с двумя-тремя кассирами-операционистами, а подчас — и одного. При этом сеть таких отделений должна быть разветвленной, чтобы клиент банка мог получить услуги своего банка в любом районе, а банк получать достаточный доход от работы своей сети. Так как прибыль, генерируемая небольшим розничным отделением не большая и существовать банк может только за счет большой сети, как говорится, курочка по зернышку.
Для более полного понимания места розничного бизнеса в структуре банка необходимо определить, что представляет собой универсальный банк, для этого обратимся к первоисточникам, т. е. к зарубежному опыту.
В настоящее время нет точного определения одного из наиболее часто употребляемых понятий — «универсальный банк». Многие словари описывают универсальный банк как кредитный инструмент, способный заниматься всеми видами финансовой деятельности, как на национальном, так и на международном уровнях. В Великобритании, например, используется понятие full service bank, т. е. банк, который занимается глобальной банковской деятельностью (global banking). Считая приведенное выше определение недостаточным, французские эксперты выделяют следующие аспекты, позволяющие уточнить понятие универсального банка.
1. Международный характер деятельности, т. е. осуществление операций на международном рынке капиталов, наличие зарубежной сети отделений и филиалов, а также глобальность деятельности как в ее географии, так и по набору предлагаемых банковских продуктов.
2. Величина банка: универсальный банк обычно бывает крупным.
3. Законодательство и регламентации, которые задают конкретные институциональные формы банковской деятельности в отдельных странах. Во Франции, например, тип универсального банка закреплен законодательно, причем эти банки могут заниматься разнообразными видами как финансовой, так и нефинансовой деятельности, начиная от управления недвижимостью, предоставления услуг предприятиям (в частности, в области финансового инжиниринга) и заканчивая созданием туристических агентств [1] .
Естественно, что российские кредитные организации имеют специфику, отличную от зарубежных банков, связанную со значительно меньшими размерами бизнеса. В связи с этим рано говорить о наличии зарубежной сети отделений и филиалов, а также глобальной деятельности, эти показатели можно заменить наличием разветвленной инфраструктуры в России. В остальном приведенное выше определение достаточно удачно и понятно отражает сущность универсального банка. Ориентируясь на специфику данной книги, можно с уверенностью сказать, что универсальный банк в подавляющем большинстве случаев является и розничным банком. При этом далеко не всегда бывает наоборот, так как розничные банки могут быть и не универсальными, а специализированными. Например, банки могут специализироваться на потребительском кредитовании или денежных переводах. Более того, на российском банковском рынке есть примеры выделения розничного бизнеса в отдельный банк. Такое разделение по сферам деятельности достаточно разумно, так как позволяет более эффективно контролировать деятельность розничного бизнеса-банка, но в большинстве банков такого четкого разделения в настоящее время нет. Ниже приведена наиболее часто встречающаяся структура бизнес подразделений универсального российского банка, разделенная по направлениям корпоративный и розничный бизнес (рис. 1.1). В данной схеме намеренно не описан корпоративный блок, так как акцент настоящей книги сделан на рассмотрение розничного бизнеса. Приведенные структурные подразделения могут иметь другие названия, но чаще всего выделяются основные функциональные направления: платежные карты, кредитование физических лиц и прочие розничные услуги.

Рис. 1.1. Структура бизнес-направлений универсального российского банка
Место розницы в универсальном банке
Во многих крупных и средних банках розничный бизнес оказывается на второстепенных ролях, что связано с долгим сроком окупаемости розничного бизнеса, по сравнению с корпоративным, и необходимостью серьезных капиталовложений. Значительно проще, дешевле и быстрее выдать кредит одному крупному предприятию под ликвидный залог на $10 млн, чем выдать 10 тыс. беззалоговых кредитов по $1000 частным клиентам. Хотя доходность от розничных кредитов значительно выше, но также выше риск их невозврата, а также себестоимость выдачи и последующего обслуживания таких кредитов. В связи с этим розничные подразделения многих российских банков занимаются в основном привлечением и обслуживанием руководителей и сотрудников корпоративных клиентов, имея единичные продажи своих продуктов и услуг клиентам «с улицы». Такое позиционирование отодвигает розничный бизнес на второй план в банке, хотя в абсолютном отношении финансовые показатели розничного бизнеса достаточно высокие и демонстрируют постоянную динамику. Но в общем такое позиционирование розничного банковского бизнеса недостаточно эффективно по следующей причине: основные контакты с организацией имеют корпоративные банковские менеджеры, оценка деятельности которых не зависит от продаж сотрудникам этих компаний розничных услуг. Для менеджера первостепенной задачей является предоставление корпоративных услуг, а все розничные услуги выступают в роли дополнительных. Инициатором предложения организации зарплатного проекта в таком банке достаточно редко выступает банк, чаще организация интересуется и данной услугой, а банк выражает готовность ее оказать. Для эффективного развития розничного бизнеса необходимо четко разделить корпоративный и розничный сегменты, что позволит отнести все корпоративно-розничные услуги в зону ответственности корпоративного подразделения, в финансовом результате которого они будут присутствовать. При этом следует понимать, что простой перенос оценки результатов деятельности из одного подразделения в другое ничего не даст — по причине множества точек пересечения возникающих при оказании розничных услуг. Например, отдел пластиковых карт относится к розничному подразделению, но в то же время обслуживает зарплатные проекты или корпоративные карты. Конфликт интересов поможет разрешить система внутреннего трансфертного ценообразования. Например, корпоративное подразделение покупает у розничного услуги по обслуживанию зарплатных карт, получая в качестве дохода маржу между внутренней ценой этих услуг и стоимостью услуг уплаченных клиентом. В свою очередь, розничное подразделение имеет возможность продать кредитному подразделению часть привлеченных ресурсов физических лиц, а остаток разместить в собственные кредиты физическим лицам. Эта же система позволяет предложить корпоративному клиенту розничные услуги на гране рентабельности или даже по демпинговым ценам за счет обслуживания корпоративных финансовых потоков и общим положительным сальдо в обслуживании компании. В противном случае корпоративное подразделение получит доход от обслуживания корпоративного клиента, а розничное только убытки от обслуживания его сотрудников. Система внутреннего трансфертного ценообразования дает возможность точно просчитать стоимость того или иного проекта для банка, а также эффективность деятельности каждого подразделения. Такое позиционирование ставит все подразделения банка в равные условия, не позволяя говорить о вторичности того или иного бизнеса, и все услуги, на которые есть спрос, будут востребованы или внутри банка, или клиентами. Таким образом, можно просчитать даже деятельность подразделений, напрямую не приносящих доход, например бухгалтерии, юристов и т. п.
Описанная выше система взаимоотношений может применяться на стыке корпоративных и розничных интересов, при этом розничные продажи могут работать на сторонних клиентов, не связанных с корпоративными клиентами банка. На первом этапе развития розничного бизнеса в банке используются существующие отделения, ориентированные на обслуживание корпоративной клиентуры. Внутри таких подразделений необходимо выделить структурные единицы по работе с розничными клиентами. Специфика работы сотрудника по работе с корпоративными клиентами существенно отличается от их розничных коллег, и, несмотря на соблазн просто дополнить список обязанностей сотрудников по обслуживанию корпоративных клиентов работой с частными клиентами, такой подход не принесет ощутимых плодов. У менеджера всегда будет стоять дилемма: направить свои силы на корпоративные продажи или на розничные продажи. Установление плановых показателей по розничным продажам в такой ситуации может нанести ущерб корпоративному бизнесу, на которые будет не хватать времени сотрудников фронт-офисного подразделения. Кроме того, достаточно трудно представить себе исполнителя, одинаково хорошо разбирающегося в специфики розничного и корпоративного бизнеса, способного квалифицированно проконсультировать клиента. На более поздних этапах развития розничного бизнеса в банке появляются розничные отделения, оказывающие услуги в основном частным клиентам и малому бизнесу.
Управление розничным бизнесом
В настоящее время все более отчетливо проявляется тенденция к изменению стратегии развития банковского сектора — переход от универсальных банков, предоставляющих широкий спектр услуг, к специализированным банкам, имеющим ограниченный спектр продуктов и услуг. Тенденция к специализации проглядывается не только в финансовом секторе, но и в других областях, в том числе в розничной торговле. Потребители, которые хотят приобрести определенную продукцию: бытовую технику, компьютерные товары и прочее, — чаще всего выбирают для своих покупок специализированный магазин, имеющий богатый выбор и квалифицированных консультантов. Значительно меньшее количество покупателей делают такие покупки в универсальных магазинах, хотя эти товары присутствуют и там (в гипермаркетах часто имеют место импульсные продажи таких товаров). Потребитель увидел товар на полке и под влиянием импульса делает покупку, хотя не планировал ее заранее. Подобные продажи сложно представить в банковской сфере. Узкая специализация позволяет оказать услуги на должном уровне. Стоит отметить, что, несмотря на тенденцию к универсализации банков, преобладавшую до недавнего времени, специализация банковской деятельности всегда сохранялась. По факту универсальные банки хуже разбираются и работают в специализированных сегментах в связи с недостаточным пониманием этого рынка и нехваткой по-настоящему профессиональных специалистов по каждому направлению.
Розничный бизнес должен иметь собственные подразделения, которые только в общих чертах соотносятся с корпоративными подразделениями банка. Для небольших банков, которые активно работают с физическими лицами, можно привести следующую структуру подразделения розничного бизнеса.
Основные функции, задачи и обязанности должностных лиц и подразделений, структура подчинения.
1. Начальник УРБ
• подбор и администрирование персонала;
• участие в разработке стратегии развития розничного бизнеса;
• разработка и продвижение розничных продуктов/услуг;
• взаимодействие с банками-спонсорами, платежными системами, центральным банком;
• менеджмент важных проектов;
• координация проектов с действующими корпоративными клиентами;
• ответственность за экономические показатели управления.

2. Заместитель начальника УРБ — риск-менеджер
• Организация системы контроля за операционными процессами (движение пластика и персонализированных карт, изменение расходных лимитов, кредитование);
• предотвращение противоправных действий персонала;
• мониторинг карточных транзакций;
• работа с заемщиками по погашению неразрешенных овердрафтов и просроченной задолженности;
• мониторинг, профилактика и противодействие мошенническим действиям с розничными продуктами;
• проверка заявлений клиентов (карты и кредиты физическим лицам).
3. Отдел текущих операций (начальник отдела)
Операционная группа
• Бухгалтерское оформление всех операций по пластиковым картам (включая операции с кредитными картами), чекам и денежным переводам;
• выпуск карт, установка и оформление кредитных лимитов;
• увеличение, уменьшение расходных лимитов по картам;
• обучение сотрудников работе с пластиковыми картами, чеками и денежными переводами;
• организация установки банкоматов, электронных терминалов, заключение договоров с торгово-сервисными предприятиями;
• мониторинг банкоматов, организация инкассации;
• претензионная работа по заявлениям клиентов;
• составление отчетности в ЦБ РФ.
• консультации потенциальных частных клиентов (вклады, карты, переводы, платежи, чеки);
• телефонные продажи розничных продуктов;
• клиентская поддержка держателей банковских карт.
4. Отдел развития бизнеса (заместитель начальника УРБ)
• Замещение начальника УРБ по всем вопросам деятельности управления;
• администрирование отделов управления в вопросах развития бизнеса.
Группа развития и прямых продаж
• Прямые продажи розничных продуктов частным и корпоративным клиентам;
• развитие сети учреждений;
• разработка, внедрение и продвижение новых розничных продуктов и услуг;
• анализ потребностей клиентов;
• анализ существующей клиентской базы, выявление их потребностей и предпочтений;
• актуализация информации о розничных продуктах и услугах на сайте банка;
• организация рекламных и маркетинговых мероприятий.
Группа клиентского сервиса (головной офис)
Операционный зал
• Консультации потенциальных частных клиентов (вклады, карты, переводы, платежи, чеки);
• прием/выдача переводов и прием платежей физических лиц;
• открытие/закрытие/пополнение/частичное снятие с вкладов и счетов, выдача наличных по картам;
• оплата/прием на инкассо дорожных и коммерческих чеков;
• прием заявлений на оформление новых карт, выдача карт клиентам;
• переоформление утерянных/похищенных и потерявших работоспособность карт;
• консультации и оформление всех необходимых документов на кредитные карты.
5. Отдел розничной инфраструктуры (начальник отдела)
• Текущее администрирование функционирования точек:
° решение текущих проблем;
° административный контроль за работой учреждений и начальников секторов;
° взаимодействие с подразделениями головного офиса;
° взаимодействие со сторонними организациями по вопросу функционирования точек банка;
° обеспечение деятельности всех точек;
° подбор и ротация персонала;
• организация процесса продаж;
• методология деятельности отдела;
• текущее сопровождение открытия новых точек:
° сопровождение заключения правоустанавливающих договоров;
° обеспечение точки мебелью, канцелярией, рекламной продукцией;
° контроль за обеспечением компьютерной, кассовой и специальной техникой;
° подготовка и контроль за внутренними банковскими документами, связанными с открытием точки;
° организация охраны, уборки помещения;
° подготовка сотрудника для работы в точке.
Начальник сектора
• Ежедневный административный контроль за работой сотрудников сектора;
• последующий контроль документов дня;
• решение текущих проблем с функционированием точки;
• контроль за достаточностью расходных, рекламных и прочих материалов в точках сектора;
• оперативное взаимодействие с подразделениями головного офиса, компаний арендодателей и клиентов для решения возникающих проблем;
Розничная банковская деятельность




Суть и особенности розничной банковской деятельности
Определение 1
Под розничной банковской деятельностью (retail banking) понимается масштабная деятельность банков, которая заключается в массовом обслуживании клиентов в отделениях этих коммерческих банков.
Замечание 1
Что касается направленности розничной банковской деятельности, то она специализируется именно на удовлетворении потребностей физических лиц.
В качестве специфики розничной банковской деятельности стоит подчеркнуть развитие качества услуг, которое может быть направлено на улучшение характеристик конкретных продуктов. Так, банк может даже ускорить процесс рассмотрения кредитной заявки.

Статья: Розничная банковская деятельность
Найди решение своей задачи среди 1 000 000 ответов
При этом улучшение качества услуг включает улучшение обслуживания клиентов, к примеру, ведение электронных табло с нумерацией клиента.
В качестве иной специфики выступает развитие самого перечня услуг.
Сейчас банки предоставляет огромный ассортимент услуг:
- ведение счетов;
- открытие счетов;
- работа с депозитами;
- предоставление ссуд;
- проведение валютно-обменных операций;
- открытие банковской ячейки.
В подавляющем большинстве банковских систем именно розничная банковская деятельность по сей день выступает в качестве одной из наиболее прибыльных.
Еще одной особенности банковского ритейла выступает стимулирование именно потребительского спроса. Предоставление ссуд населению содержит социально-экономическое значение. Оно активно содействует удовлетворению потребностей населения, как в услугах, так и товарах, увеличению уровня его жизни. Удовлетворение потребностей населения уже в дорогостоящих товарах длительного потребления приводит к стимулированию спроса и росту ВВП страны через увеличение производства данных товаров и услуг, что в итоге приводит к активации банковско-финансовой сфере экономики.
Начинай год правильно ��
Выигрывай призы на сумму 400 000 ₽
Риски розничной банковской деятельности
Что касается рисков, то здесь ритейл включает в себя повышенные риски:
- риск невозврата кредита. Данный риск выступает в качестве главного риска для любого банка и любого сегмента. Но в связи с ухудшением платежеспособности населения, данный риск набирает актуальности, банки склоны к компенсации данного риска только по средствам увеличения процентных ставок по ссудам;
- риск, который связывается с обслуживанием сомнительных лиц, т.е. осуществляющих легализацию преступных доходов, противоправной деятельностью. Сбои в программных продуктах способны привести банк к сотрудничеству с подобными лицами, что грозит штрафными санкциями, а иногда и отзывом лицензии на проведение банковских операций.
Преимущества банковского ритейла
Замечание 2
Розничная банковская деятельность выступает для многих банков одним из наиболее прибыльных направлений их деятельности. Что касается подавляющего большинства клиентов, то они находятся именно в розничной банковской деятельности, что приводит к важности и необходимости совершенствовать именно данное направление.
Стоит подчеркнуть такие плюсы банковского ритейла:
- огромный объем операций, соответственно, возникает экономия от масштабов, особенно с учетом того факта, что в последнее время большинство банков вводят максимально удобные системы самообслуживания, что снижает стоимость каждой операции, необходимость увеличивать количество филиалов;
- экономия на сотрудниках. Благодаря он-лайн банкингу есть возможность снизить количество посещений со стороны клиентов отделений банков, клиент в любое удобное для него время сделает всё сам – проведет платежи, оформит депозит, подаст заявку на кредит и т.д., в результате экономит время существующих сотрудников банка, а для самого банка происходит экономия на заработной плате сотрудников, уменьшение стоимости каждой операции. К тому же, в банковском ритейле отсутствует необходимость закреплять за каждым клиентом персонального менеджера;
- высокая маржа. Под маржой понимается разница между процентными доходами и расходами банка.
Розничное банковское обслуживание
Всю банковскую деятельность можно разделить на два сектора: коммерческий и розничный.
Так же, существует переход от одного сектора к другому, так, например, зарплатный проект подписывается с руководством компании, т.е. юридическим лицом, а конечными пользователями банковскими услугами, в рамках проекта, являются физические лица – сотрудники компании.
Можно выделить следующие отличия розничного обслуживания от корпоративного:
- Клиентов розничного сектора больше, а денежных средств меньше;
- Невозможность индивидуального обслуживания каждого клиента;
- Удаленность многих клиентов, которая вызывает недоступность к банковскому обслуживанию;
- Уклон делается на кредитные и операционные риски.
Замечание 1
Розничные банковские услуги относят к той или иной группе в соответствии с целью классификации.
Статья: Розничное банковское обслуживание
Найди решение своей задачи среди 1 000 000 ответов
Классификация розничных банковских услуг
Существуют следующие подходы к классификации розничных банковских услуг:
- маркетинговый подход. Главной чертой является технология продаж и продвижения товаров и услуг на рынок банковских услуг;
- технологический подход. Данный подход объединяет те или иные услуги по характеру операционных технологий, а так же вероятности автоматизации;
- организационный подход. Такой подход выявляет способность к объединению производимых операций в рамках той или иной внутрибанковской структуры.
Рассмотрим группы услуг, которые организуются согласно маркетинговому подходу:
- Услуги для физических лиц, которые не требуют привязки банка с какой-либо организацией, т.е. отношения банк-клиент. К таким можно отнести открытие и ведение счета, обмен, покупка или продажа валюты, открытие сейфовых ячеек и т.д.
- Корпоративно-розничные услуги. Эти услуги представлены расчетами, уплатой штрафов, выплата заработной платы, оплатой коммунальных услуг, т.е. банк выступает посредником в расчетах клиента с какой-либо организацией;
- Условно-розничные услуги. Данный вид услуг может предоставляться как физическим, так и юридическим лицам. К ним можно отнести расчеты по документарным обязательствам (чеки, аккредитивы, инкассо и т.д.), обслуживание корпоративных карт и т.д.;
- Розничные услуги private banking, т.е. услуги для VIP-клиентов. Отличие обычного клиента от VIP-клиента состоит в величине оперируемой суммы. К таким операциям можно отнести доверительное управление денежными средствами, консультационные услуги, услуги с ценными бумагами и т.д.;
Начинай год правильно ��
Выигрывай призы на сумму 400 000 ₽
Технологический подход выделяет услуги для физических лиц с открытием счета и услуги без открытия счета в банке:
- услуги, с последующим открытием счета в банке характеризуются долговременными отношениями клиента и банка. В данной ситуации может быть осуществлена только одна услуга или множество услуг, совершаемых в течение длительного промежутка времени. Так, к одной услуге на длительный срок относят открытие и ведение вклада, а к нескольким услугам, охватывающим длительный процесс – открытие дебетовой карты;
- услуги без открытия счета включают в себя все услуги, которые предоставляет банк. Главное условие – единовременность предоставляемых услуг, например – обмен валюты, осуществление банковского перевода, оплата по счетам и т.д.
На основе потребностей населения (организационный подход) предлагается следующая классификация розничных банковских услуг:
- Розничные платежи или расчетные услуги. Данный вид услуг представлен платежами, при которых с одной или с другой стороны выступает физическое лицо. Данные услуги оказывают населению, чаще всего это сделки купли – продажи товаров или услуг для собственного потребления. Так же, сюда можно отнести банковский перевод, расчеты физических лиц с организациями (например – оплата доставки товара и т.д.).
- Услуги по инвестированию денежных средств. К таким услугам относят открытие вклада, приобретение ценных бумаг, использование денежных средств для операций с драгоценными металлами и т.д.
- Кредитование физических лиц. Данная услуга позволяет использовать свободные банковские средства клиенту в своих целях, д получения им собственных средств. Условие данной операции – возврат денежных средств в полном объеме с учетом комиссий и процентов.
- Валютно-обменные услуги. Данные услуги связаны с обменом наличной и безналичной иностранной валюты на национальную валюту и наоборот.
- Услуги по хранению и перевозке ценностей. В данном случае, клиенту-физическому лицу предоставляется в пользование сейфовая ячейка для хранение ценностей, в особых случаях может быть предоставлена инкассаторская машина, в случае перевозки ценностей клиента.
- Сюда так же относят и более мелкие сделки – экспертиза банкнот, размен наличности, пересчет денежной наличности и т.д.
- Услуги по предоставлению консультаций клиентов, а так же предоставления всех, необходимой клиентам, информации о банке и их личной информации.
- На основе банковских услуг происходим разработка и создание новых банковских продуктов, удовлетворяющих основные потребности клиентов банка.
Что такое розничное банковское обслуживание?
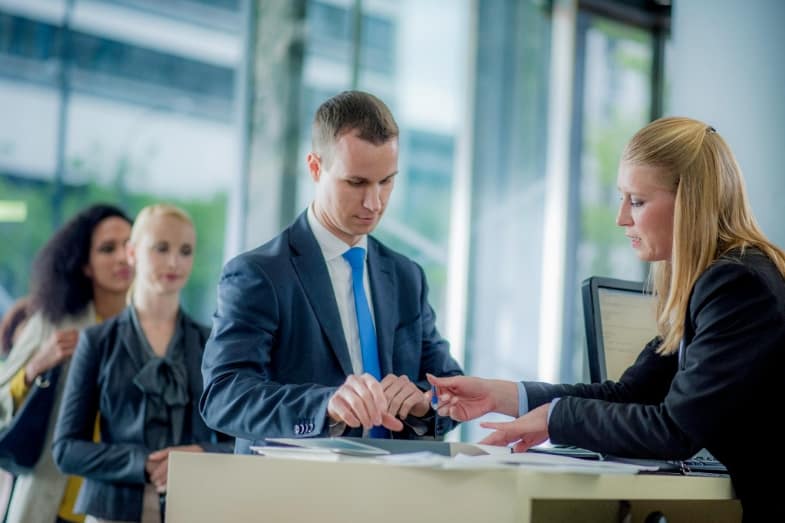
Розничное банковское обслуживание — это повседневное банковское обслуживание, которое банки оказывают своим частным клиентам. Розничный банк предлагает частным клиентам основные банковские продукты, включая расчетные счета, сберегательные счета и кредиты. Даже если вы в основном осуществляете банковские операции через Интернет, вы все равно будете регулярно взаимодействовать со своим розничным банком. Понимание того, что подразумевает под собой розничное банковское обслуживание, позволяет вам эффективно справляться со своей повседневной финансовой деятельностью.
- Что такое розничное банковское обслуживание?
- Как работают розничные банковские услуги
- Затраты на розничное банковское обслуживание
- Альтернативы розничному обслуживанию
- Разница между розничным обслуживанием и банковским обслуживанием
Что такое розничное банковское обслуживание?
Розничные клиенты — это представители широкой общественности, которые заботятся о своих личных финансовых потребностях (в отличие от организаций, таких как правительства или компании, которым могут потребоваться более сложные услуги). Розничные банки предназначены для удовлетворения данных потребностей с помощью услуг, предназначенных для физических лиц.
Данные услуги могут предлагаться в местном отделении банка или в Интернете, и они могут включать в себя ежедневное внесение и снятие средств, расчетные и сберегательные счета, кредиты, кредитные карты и многое другое. Розничное банковское обслуживание разработано для повседневных нужд среднего потребителя.
- Альтернативное название: банковское обслуживание физических лиц, банковское обслуживание физических лиц.
Виды розничных банков
Такие банки включают в себя:
- Крупные банки: часто это всем известные банки в сфере банковского обслуживания частных лиц. Они, как привило, имеют физические отделения на оживленных улицах.
- Небольшие учреждения и местные банки: это также обычные традиционные банки, предлагающие розничные банковские услуги. Небольшие банки обычно имеют меньшую долю рынка депозитов в США, чем крупные банки, но они могут иметь много отделений. Местные банки сосредоточены на предоставлении потребительских услуг определенному сообществу; они обычно имеют меньшую площадь и принимают средства во вклады и депозиты и выдают кредиты на месте.
- Онлайн-банки: у этих банков нет физических отделений, в которых клиенты могут осуществлять банковские операции, но они являются еще одним вариантом банковского обслуживания частных лиц, особенно если ваша цель — минимизировать размер комиссий.
Примечание: по данным Института самообеспеченности местных бюджетов, крупнейшие розничные банки страны (с активами более 100,2 миллиарда долларов США) в совокупности владеют около 59 % доли рынка банковских услуг США. На четыре из этих банков («Ситигруп» (Citigroup), «Джей Пи Морган Чейс» (JP Morgan Chase), «Уэллс Фарго» (Wells Fargo) и «Бэнк оф Америка» (Bank of America)) приходится 36 % доли рынка.
Как работают розничные банковские услуги
Розничные банки обслуживают финансовые потребности в рамках повседневных расходов и жизненных событий, таких как покупка дома. Продукты и услуги, которые предлагают розничные банки, включают:
- банковские счета: к ним относятся расчетные счета, сберегательные счета и депозитные счета денежного рынка. Расчетные счета часто предоставляются с дебетовой картой для совершения покупок и возможностью оплачивать счета онлайн или электронным переводом. Сберегательные счета и депозитные счета денежного рынка приносят больше процентов, чем расчетные счета, но обычно они предполагают ограничения в том, как часто вы можете снимать или переводить деньги со счета;
- депозитные свидетельства (ДС): они иногда приносят больше процентов, чем сберегательные счета, но, как правило, предполагают, что вы не сможете воспользоваться своими деньгами в течение как минимум нескольких месяцев, чтобы избежать штрафов за досрочное изъятие средств;
- кредитные карты: они похожи на дебетовые карты, но позволяют совершать покупки сейчас и платить за них потом. Они представляют собой кредит, который вы должны выплатить, и если вы не заплатите полную сумму, указанную в вашей выписке, в течение льготного периода, вы понесете финансовые расходы по годовой процентной ставке, установленной на задолженность по вашей карте;
- сейфовые ячейки: это места для хранения мелких ценностей или важных документов в стенах банка (чтобы их нельзя было украсть или уничтожить в вашем доме);
- ипотечные кредиты: эти продукты помогают людям покупать дома или рефинансировать ипотеку. Вторая ипотека позволяет заемщикам взять кредит под залог недвижимости, которая уже заложена, используя разницу между долгом по ипотеке и текущей рыночной стоимостью вашего имущества в качестве обеспечения;
- автокредиты: эти кредиты помогают людям покупать автомобили или рефинансировать уже имеющиеся автокредиты;
- необеспеченные кредиты физическим лицам: эти продукты можно использовать для любых целей, и они не требуют обеспечения. Возобновляемые кредитные линии (включая кредитные карты) позволяют заемщикам многократно тратить и погашать задолженность без подачи заявки на новый кредит.
Банки могут предлагать все или часть данных услуг. Прежде чем открывать счет в каком то банке, изучите веб-сайт банка или попросите представителя банка рассказать, какие услуги он предлагает.
Затраты на розничное банковское обслуживание
Банки существуют, чтобы получать прибыль, и кредитные союзы также должны приносить доход, чтобы оплачивать счета. Самый простой способ, которым розничные банки зарабатывают деньги, — это предоставление кредитов на средства депозитов своих клиентов и получение процентов по этим кредитам. Банк также выплачивает клиентам проценты по вкладам и обычно сохраняет оставшуюся выручку в качестве своей прибыли.
Однако реальная ситуация с тем, как розничные банки зарабатывают деньги, немного сложнее; они также взимают плату за оказываемые услуги, которая увеличивает их прибыль. Например, банки могут взимать ежемесячную плату за обслуживание, комиссию за овердрафт, когда вы тратите больше денег, чем имеете на своем счете, и умеренные комиссии за печать банковских чеков или отправку электронных переводов.
Конкретный размер комиссии за банковское обслуживание для физических лиц обычно зависит от размера банка и категории комиссии. Например, среди 50 крупных банков с наибольшей долей депозитов в США средняя комиссия за овердрафт за транзакцию составляла 34 доллара США по состоянию на 2017 г., тогда как у более мелких банков и кредитных союзов в среднем она составляла 31 доллар США.
Альтернативы розничному обслуживанию
Несмотря на затраты, банковские услуги, которые розничные банки предлагают своим клиентам, облегчают физическим лицам процесс управления своими финансами. Можно обойтись без банковского счета, но тогда жизнь будет сложнее. Без розничных банков вам пришлось бы тратить больше времени на рутинные финансовые задачи и платить больше за разовые транзакции.
Однако розничные банки — не единственный вид банков. В действительности, существуют определенные виды услуг, для получения которых вы должны обратиться к другим видам банков, поскольку розничные банки их не предлагают.
- Центральные банки: эти банки выступают в качестве финансового агента центрального правительства, управляя денежной массой и международными резервами страны, выпуская валюту и храня депозиты других банков или центральных банков.
- Коммерческие банки: эти банки ориентированы на бизнес-клиентов. Они могут предлагать бизнес-клиентам услуги, которыми пользуются и розничные клиенты, такие как расчетные и сберегательные счета и кредиты, но они также удовлетворяют уникальные потребности бизнеса, такие как возможность заимствовать большие суммы денежных средств для ведения бизнеса и необходимость принимать различные виды платежей от своих клиентов.
- Кредитные союзы: эти местные банки предлагают много тех же услуг, что и крупные банки; однако обычно это некоммерческие организации, которые обслуживают группу лиц, имеющих что-то общее (например, сотрудников одного предприятия или членов профсоюза).
- Инвестиционные банки: эти банки помогают предприятиям вести операции на финансовых рынках. Например, инвестиционный банк может помочь бизнесу привлечь денежные средства, продав инвестору облигации.
Кроме того, некоторые банки работают на нескольких рынках, например, они одновременно являются розничными банками, коммерческими банками и инвестиционными банками. Это означает, что вы можете открыть бизнес-счет в том же розничном банке, который вы используете для своих личных нужд.
Разница между розничным обслуживанием и банковским обслуживанием коммерческих организаций
В то время как розничные банки ориентируются на обслуживание личных банковских счетов и услуги для частных лиц, коммерческие банки сосредотачиваются на обслуживании предприятий. Они могут предлагать многие из тех же продуктов, что и розничные банки, но делать это в масштабах, соответствующих потребностям бизнеса. Многие банки предлагают как коммерческие, так и розничные банковские услуги.
- Розничное банковское обслуживание предлагает индивидуальным потребителям банковские счета и основные финансовые услуги.
- Эти услуги могут включать в себя расчетные и сберегательные счета, кредиты, кредитные карты, внесение и снятие денежных средств и многое другое.
- Розничные банки зарабатывают денежные средства, ссужая ваши депонированные средства под проценты и взимая с вас различного рода комиссии за ведение счета.
- Многие банки предлагают розничные услуги онлайн, при личном присутствии или и в той, и в другой форме.
Источники статьи > 1. Northwestern Mutual — Here’s the Difference Between Banks, Credit Unions, and Brokerages 2. Federal Deposit Insurance Corporation — FDIC Community Banking Study 3. Institute for Local Self-Reliance — Bank Market Share by Size of Institution, 1994 to 2018 4. U.S. Securities and Exchange Commission — Certificates of Deposit (CDs) 5. Experian — How to Avoid Paying Credit Card Interest 6. Federal Deposit Insurance Corporation — Five Things to Know About Safe Deposit Boxes, Home Safes and Your Valuables 7. Consumer Financial Protection Bureau — What Is a Second Mortgage Loan or “Junior-Lien”? 8. National Credit Union Administration — Personal Loans: Secured vs. Unsecured 9. Federal Deposit Insurance Corporation — Learning Bank – How Banks Work 10. Consumer Finance Protection Bureau — Data Point: Checking Account Overdraft 11. Consumer Financial Protection Bureau — A Closer Look: Overdraft and the Impact of Opting-In 12. U.S. Bureau of Labor Statistics — Monetary Authorities – Central Bank: NAICS 521 13. Northwestern Mutual — Here’s the Difference Between Banks, Credit Unions and Brokerages 14. Northwestern University — Investment Banking
Юлия Зорина посвятила большую часть своей карьеры финансовому образованию. В начале 2019 года она присоединилась к Acatia в качестве редакционного директора, где она курирует контент-стратегию и операции.
Недавние посты
Определение: упрощенные электронные платежи В банковском деле ACH расшифровывается как Automated Clearing House.
Как работают займы на внедрение чистых технологий (плюсы и минусы финансирования PACE) Экономия воды и.
О компании
В Acatia (acatia.ru) мы заботимся о качестве нашего контента. Наши авторы создают достоверный и интересный контент, в котором не затрагиваются этические вопросы и конфликты. Если вы когда-нибудь сталкивались со статьей, которая, по вашему мнению, нуждается в улучшении, свяжитесь с нами по адресу [email protected] .
Важная правовая информация
acatia.ru не предоставляет индивидуальные или персонифицированные юридические, налоговые, бухгалтерские или инвестиционные услуги. Поскольку ситуация каждого человека уникальна, необходимо проконсультироваться с квалифицированным специалистом, прежде чем принимать решения по финансовым вопросам.
Наши обзоры продуктов являются независимыми и основаны на исследованиях и тестировании продуктов — если вы переходите по ссылкам в нашем контенте, мы можем получать комиссионные от ваших покупок или регистраций, но мы никогда не получаем выплат или вознаграждений за содержание наших рекомендаций.
- Условия использования
- Политика конфиденциальности
- Политика файлов COOKIE
- Редакционные правила
- О компании
- Контакты