О пенсионных накоплениях в вопросах и ответах
Застрахованные лица в системе обязательного пенсионного страхования должны владеть вопросами о своих пенсионных накоплениях, о негосударственных пенсионных фондах и о смене управляющей компании. Есть те, кто вовсе забывает, с каким страховщиком у них заключен договор на управление средствами пенсионных накоплений. Это важный вопрос, который касается каждого, особенно молодых.
Как и где можно узнать данную информацию?
Узнать о своих накоплениях, в том числе о страховщике можно, получив выписку из своего индивидуального лицевого счета на Портале госуслуг, через личный кабинет на сайте ПФР, мобильное приложение ПФР или обратившись в Клиентскую службу ПФР.
Что такое пенсионные накопления и из чего они формируются?
Пенсионные накопления – это средства, которые формируются за счет сумм страховых взносов работодателя, перечисляемых на накопительную пенсию работника в системе обязательного пенсионного страхования и дохода от их инвестирования.
Сегодня работодатели платят страховые взносы по тарифу 22% от фонда оплаты труда работника, из них 6% тарифа — на формирование пенсионных накоплений, а 16% — на формирование страховой пенсии, а могут, по выбору гражданина, все 22% идти на формирование страховой пенсии.
Пенсионные накопления формируются:
- у работающих граждан 1967 года рождения и моложе – за счет страховых взносов работодателя, уплаченных с 2002 по 2013 года.
- у граждан 1966 года рождения и старше — только за счет добровольных взносов в рамках Программы государственного софинансирования пенсионных накоплений, или же за счет направления средств материнского (семейного) капитала на накопительную пенсию. А если гражданин работает, страховые взносы на обязательное пенсионное страхование направляются только на формирование страховой пенсии.
- у мужчин 1953-1966 года рождения и женщин 1957-1966 года рождения, в пользу которых в период с 2002 по 2004 гг. включительно уплачивались страховые взносы на накопительную пенсию. С 2005 года эти отчисления были прекращены в связи с изменениями в законодательстве.
Важно! С 2014 года по 2021 гг. все страховые взносы на обязательное пенсионное страхование, уплачиваемые работодателями за своих работников, в размере тарифа 22% от фонда оплаты труда направляются на формирование страховой пенсии.
Как выбрать вариант пенсионного обеспечения: с накопительной или без?
В 2014 и 2015 годах каждый гражданин 1967 года рождения и моложе имел возможность выбрать для себя вариант пенсионного обеспечения в отношении своих будущих пенсионных накоплений:
— формировать только страховую пенсию;
— формировать страховую и накопительную пенсию одновременно.
В зависимости от выбора варианта пенсионного обеспечения тариф страховых взносов на обязательное пенсионное страхование распределяется следующим образом:
Например: До 2014 года заработная плата работника составляет 25 000 рублей в месяц, работодатель направил на его пенсию сумму от фонда оплаты труда в размере: 25 000 рублей х 22% = 5 500 руб., в том числе по тарифу 6% от фонда оплаты труда 1500 рублей – на формирование накопительной пенсии.
Если застрахованное лицо примет решение формировать только страховую пенсию, то на нее будет направлены все 16% от фонда оплаты труда (4000 рублей).
Гражданам 1966 года рождения и старше выбор варианта пенсионного обеспечения не предоставлялся.
Граждане 1967 года рождения и моложе, сделавшие до 31 декабря 2015 года выбор в пользу формирования страховой и накопительной пенсии в системе ОПС, могут в любой момент отказаться от формирования накопительной пенсии и направить 6 процентов страховых взносов на формирование только страховой пенсии.
В настоящее время право выбора варианта пенсионного обеспечения сохраняют лица 1967 года рождения и моложе, которые с 1 января 2014 года впервые начали трудовую деятельность. До 31 декабря года, в котором истекает пятилетний период данные граждане вправе:
— заключить договор об обязательном пенсионном страховании и обратиться с заявлением о переходе (досрочном) переходе в негосударственный фонд;
— либо обратиться с заявлением о выборе инвестиционного портфеля управляющей компании, расширенного инвестиционного портфеля государственной управляющей компании или инвестиционного портфеля государственных ценных бумаг государственной управляющей компании.
Как выбрать управляющую компанию (УК) или Негосударственный пенсионный фонд (НПФ)?
Всего в регионе открыто лицевых счетов на 414 тыс. зарегистрированных лиц, из которых у 147 тыс. формируются пенсионные накопления.
За 10 месяцев 2019 было принято на территории республики 98 заявлений о смене страховщика. По сравнению с 2017-2018 годами уменьшение втрое. Связано это с тем, что с 2019 года заявление о выборе страховщика (из ПФР в НПФ, из НПФ в ПФР, из НПФ в НПФ) можно подать только лично в территориальном органе ПФР, через законного представителя или через портал госуслуг.
Граждане вправе передавать средства пенсионных накоплений от одного страховщика другому страховщику для инвестирования на финансовом рынке управляющими компаниями. Страховщиками являются:
- Пенсионный фонд Российской Федерации – инвестирует пенсионные накопления через государственную управляющую компанию “Внешэкономбанк” и частные управляющие компании.
- Негосударственный пенсионный фонд (НПФ).
На сегодня всего действуют 18 управляющих компаний и 33 негосударственных пенсионных фондов.
А если средства находятся в негосударственном пенсионном фонде?
Если средства находятся в НПФ в выписке из индивидуального лицевого счета будет указано только в каком именно НПФ формируется накопительная пенсия, а также сумма средств пенсионных накоплений без учета инвестиционного дохода. Точную сумму пенсионных накоплений можно узнать, обратившись в свой Негосударственный пенсионный фонд.
А если средства находятся в государственной управляющей компании?
Если средства пенсионных накоплений формируются в государственной управляющей компании, то актуальную информацию о пенсионных накоплениях и результатах инвестирования можно узнать в сведениях о состоянии индивидуального лицевого счета по форме СЗИ-ИЛС, обратившись в территориальные органы ПФР, в многофункциональный центр, в личном кабинете на сайте ПФР, на Портале госуслуг и через приложение для смартфона “ПФР Электронные сервисы”.
В чем разница между УК и НПФ?
Если пенсионные накопления находятся в доверительном управлении управляющей компании (УК) или государственной управляющей компании (ГУК), то назначение и выплату накопительной пенсии, учет средств пенсионных накоплений и результатов их инвестирования управляющими компаниями осуществляет ПФР.
Если пенсионные накопления находятся в НПФ, то инвестирование и учет пенсионных накоплений, а также назначение и выплату накопительной пенсии осуществляет выбранный гражданином НПФ.
На что нужно обращать внимание при смене страховщика?
Менять страховщика (ПФР или НПФ), управляющую компанию можно ежегодно, подав соответствующее заявление в ближайший территориальный орган ПФР.
Если гражданин будет осуществлять смену страховщика (переход из ПФР в НПФ, НПФ в ПФР, или из НПФ в НПФ) чаще одного раза в пять лет, он может потерять инвестиционный доход, полученный предыдущим страховщиком. При этом если страховщиком гражданина является ПФР, смену управляющей компании или инвестиционного портфеля УК можно производить ежегодно без потери инвестиционного дохода.
Пример 1. Гражданин подавал заявление о переводе средств в НПФ в 2014 году. Заявление подлежит рассмотрению на следующий год, после его подачи. Его заявление было рассмотрено в 2015 году, в этом же году средства пенсионных накоплений были переданы в НПФ.
Следовательно, с этого года и нужно отсчитывать 5 лет. В нашем примере истечение 5 лет произойдет в 2019 году. Таким образом, именно в 2019 году гражданин может написать новое заявление на смену страховщика. Если это условие будет соблюдено, то потери инвестиционного дохода не будет. Если же он подаст заявление на переход в 2020 и заявление будет рассмотрено положительно в 2021 году, то гражданин потеряет доход за 2020 год.
Пример 2. Гражданка подавала заявление о переводе пенсионных накоплений в НПФ в 2012 году. Ее заявление было рассмотрено в 2013 году, в этом же году средства были переданы в управление выбранного НПФ. Следовательно, 5 лет у нее истекло в 2017 году. Наиболее выгодным годом для смены страховщика для нее был 2017 год. Если же она подаст заявление в 2019 году, то потеряет инвестиционный доход за 2018-2019 годы.
До какого срока и как можно подать заявление о смене страховщика?
С 2019 года подать заявления о смене страховщика (ПФР, НПФ) через портал госуслуг, на сайте ПФР или обратившись в территориальный орган ПФР можно будет в течение всего года, но не позднее 1 декабря текущего года.
Если застрахованное лицо до 1 декабря подал в территориальный орган ПФР заявление о смене страховщика, то он может не позднее 31 декабря отказаться от смены страховщика или заменить на другого. В этом случае он должен уведомить ПФР о своем окончательном решении до 31 декабря.
Если гражданин решил сменить страховщика, что ему необходимо для этого предпринять?
Если вы решили перейти из ПФР в НПФ или из одного НПФ в другой НПФ, то вам необходимо оформить два документа:
- — в Пенсионный фонд России подать заявление о переходе;
- — заключить с выбранным НПФ договор об обязательном пенсионном страховании.
При переводе средств пенсионных накоплений из НПФ в ПФР или при смене управляющей компании достаточно только подать заявление в территориальный орган ПФР. Ваши документы будут рассмотрены до 1 марта года, следующего за годом подачи заявления. В срок до 1 апреля будет произведен перевод средств, а к концу апреля информация о переводе отразится в выписке из индивидуального лицевого счета.
Где можно получить информацию уровня доходности УК и НПФ?
Про доходность управляющих компаний можно узнать на сайте ПФР: Главная» Гражданам» Будущим пенсионерам» О пенсионных накоплениях «Основные сведения об инвестировании средств пенсионных накоплений «Расчет доходности инвестирования средств пенсионных накоплений, в территориальных органах ПФР. С информацией о доходности НПФ можно ознакомиться на сайте Центробанка, на сайтах рейтинговых агентств, а также на сайте самих НПФ. ПФР информацию о ежегодной доходности НПФ не предоставляет.
Стоит ли гражданам остерегаться мошенников?
Бдительность необходимо проявлять всегда. Сотрудники Пенсионного фонда России никогда не ходят по квартирам и не предлагают оформление каких-либо документов и заявлений. Обращаем внимание граждан на то, что в качестве агентов НПФ могут выступать сотрудники кредитных организаций, страховых или кадровых агентств, салонов мобильной связи. Необходимо проявлять бдительность при открытии счета, оформлении кредитного договора или договора страхования, при покупке мобильного телефона или поиске работы и внимательно изучать все подписываемые документы. Недобросовестные агенты НПФ могут воспользоваться вашим доверием, паролем в Портал госуслуг, невнимательностью и перевести ваши пенсионные накопления. Необходимо помнить, что перевод средств в негосударственный пенсионный фонд, УК – это право, а не обязанность! Не поддавайтесь на уговоры агентов НПФ о том, что ваши пенсионные накопления, находящиеся в ПФР могут пропасть. Они инвестируются через управляющие компании и выплачиваются застрахованным лицам при достижении пенсионного возраста.
В таком случае гражданам заранее надо позаботиться о выплате своих пенсионных накоплений?
Да, особенно это касается граждан предпенсионного возраста, они должны заранее решить, где они намерены оформлять и получать накопительную пенсию. Если пенсионные накопления формируются в негосударственном фонде, то направлять пакет документов для назначения выплаты из средств пенсионных накоплений необходимо в этот НПФ.
Обращение за выплатой за счет средств пенсионных накоплений:
С 2019 года с учетом повышения пенсионного возраста принципиальных изменений в законодательстве о выплате пенсионных накоплений не произойдет. Они по-прежнему будут выплачивать женщинам и мужчинам, достигшим возраста 55 и 60 лет соответственно, даже, если они не будут еще пенсионерами.
Обратиться за выплатой из средств пенсионных накоплений (единовременная выплата, выплата накопительной пенсии, срочная пенсионная выплата, выплата правопреемникам) необходимо к страховщику, у которого формировались пенсионные накопления (ПФР или НПФ).
Если вы уже пенсионер, но ранее не обращались за выплатой пенсионных накоплений и вашим страховщиком является ПФР, то в этом случае можно обратиться с заявлением об установлении соответствующей выплаты либо через личный кабинет гражданина на сайте Пенсионного фонда России www.pfrf.ru, либо лично в территориальный орган ПФР, который назначил пенсию.
Если вы впервые обращаетесь за назначением пенсии, то может быть одновременно назначена страховая пенсия и определен вид выплаты за счет средств пенсионных накоплений. Заявления будут разные.
Средства пенсионных накоплений можно получить в виде:
- Единовременной выплаты – выплачиваются сразу все пенсионные накопления одной суммой. Получатели:
- ü граждане, у которых размер накопительной пенсии составляет 5 процентов и менее по отношению к сумме размера страховой пенсии по старости и размера накопительной пенсии, рассчитанных по состоянию на день назначения накопительной пенсии;
- ü граждане, получающие страховую пенсию по инвалидности или по случаю потери кормильца, либо получающие пенсию по государственному пенсионному обеспечению, которые при достижении общеустановленного пенсионного возраста не приобрели право на страховую пенсию по старости из-за отсутствия необходимого страхового стажа или необходимого количества пенсионных коэффициентов (с учетом переходных положений пенсионной формулы).
Пример 3. Пенсионерка, которой исполнилось 50 лет в 2019 году, обратилась за назначением единовременной выплаты средств пенсионных накоплений. Размер страховой пенсии по старости на дату обращения составлял 14 000 рублей. Общая сумма средств пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета составляла – 200 000 руб.
Порядок расчета единовременной выплаты средств пенсионных накоплений следующий:
1) Определение размера накопительной пенсии по формуле:
где НП- размер накопительной пенсии;
ПН – сумма средств пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета.
Т – количество месяцев ожидаемого периода выплаты страховой пенсии по старости, которое в 2019 г. составляет 300 месяцев (25 лет).
НП = 200 000/300 = 666,66 руб. – это размер накопительной пенсии.
2) Определение общего размера страховой пенсии и накопительной пенсии:
14 000руб. размер страховой пенсии + 666,66 руб. размер накопительной пенсии = 14666,66 руб. — общий размер страховой и накопительной пенсий.
3) Определение доли накопительной пенсии в общем размере двух пенсий:
666,66 (накопительная пенсия) делится на 14 666,66 (общий размер страховой пенсии и накопительной пенсии) умножается на 100%= 4,5% — это доля накопительной пенсии.
В данном случае доля накопительной пенсии составила меньше 5 %, что дает право на назначение единовременной выплаты средств пенсионных накоплений.
Пенсионерка получит единовременной выплатой средства пенсионных накоплений в сумме 200 000 рублей.
Если доля накопительной пенсии окажется больше 5%, то застрахованное лицо имеет право на назначение срочной пенсионной выплаты или накопительной пенсии.
- Срочной пенсионной выплаты. Ее продолжительность определяет сам гражданин, но она не может быть меньше 10 лет. Выплачивается при возникновении права на пенсию по старости лицам, сформировавшим пенсионные накопления за счет взносов в рамках Программы государственного софинансирования накопительной пенсии, в том числе взносов работодателя, взносов государства на софинансирование и дохода от их инвестирования, а также за счет средств материнского (семейного) капитала, направленных на формирование будущей пенсии матери, и дохода от их инвестирования.
- Накопительной пенсии – осуществляется ежемесячно и пожизненно. Ее размер рассчитывается исходя из ожидаемого периода выплаты с 2019 года – 21 год (252 месяцев). Чтобы рассчитать ежемесячный размер выплаты, надо общую сумму пенсионных накоплений, учтенную в специальной части индивидуального лицевого счета застрахованного лица, по состоянию на день, с которого назначается выплата, разделить на 252 месяца.
Когда можно обратится за единовременной выплатой за счет средств пенсионных накоплений?
С 2015 года пенсионеру можно обратится за единовременной выплатой за счет средств пенсионных накоплений 1 раз в 5 лет. Если первый раз пенсионеру была назначена единовременная выплата до 2015 года, он может обратиться повторно, не дожидаясь истечения 5 лет. Если же после 2015 года, то повторная выплата осуществляется после истечения 5 лет.
Пример 4. Пенсионеру назначена единовременная выплата в 2014 году. При этом пенсионер является участником Программы государственного софинансирования накопительной пенсии и продолжает уплату добровольных страховых взносов на накопительную пенсию. Обратиться повторно за получением средств пенсионных накоплений он может в любое время. Так, если он обратится в 2019 году, то получит средства, накопленные с 2014 года по текущую дату. Если он и дальше продолжит уплату средств, то повторное обращение может быть не раньше 2024 года, т.е. на него уже будет распространяться 5 летний срок. Об этом важно помнить всем гражданам, которые продолжают формировать накопительную пенсию. Меняя страховщика пенсионных накоплений не чаще чем раз в 5 лет, вы сохраните инвестиционный доход и преумножите свои пенсионные накопления. Получить и проверить информацию о состоянии своего лицевого счета в ПФР можно в любое время, в любом месте через мобильное приложение «ПФР Электронные сервисы», в личном кабинете на сайте ПФР и в Портале госуслуг.
Накопительная пенсия
Накопительная пенсия — это ежемесячная денежная выплата в целях компенсации застрахованным лицам заработной платы и иных выплат и вознаграждений, утраченных ими в связи с наступлением нетрудоспособности вследствие старости, исчисленная исходя из суммы средств пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета застрахованного лица или на пенсионном счете накопительной пенсии застрахованного лица, по состоянию на день назначения накопительной пенсии, сформированных за счет страховых взносов работодателей и дохода от их инвестирования.
Пенсионные накопления также есть у мужчин 1953-1966 года рождения и женщин 1957-1966 года рождения, в пользу которых в период с 2002 по 2004 гг. включительно уплачивались страховые взносы на накопительную пенсию. С 2005 года эти отчисления были прекращены в связи с изменениями в законодательстве.
Кроме того, накопительная пенсия формируется у граждан, уплачивающих добровольные взносы в рамках Программы государственного софинансирования пенсионных накоплений, а также за счет направления средств материнского (семейного) капитала на накопительную пенсию.
Размер накопительной пенсии определяется исходя из суммы средств пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета застрахованного лица или на пенсионном счете накопительной пенсии застрахованного лица, по состоянию на день, с которого ему назначается накопительная пенсия. Дополнительные страховые взносы на накопительную пенсию, взносы работодателя, уплаченные в пользу застрахованного лица, взносы на софинансирование формирования пенсионных накоплений, а также результат от их инвестирования и средства (часть средств) материнского (семейного) капитала, направленные на формирование накопительной пенсии, а также результат от их инвестирования включаются в состав средств пенсионных накоплений и учитываются по выбору застрахованного лица при определении размера накопительной пенсии либо размера срочной пенсионной выплаты в соответствии с Федеральным законом от 30 ноября 2011 года N 360-ФЗ «О порядке финансирования выплат за счет средств пенсионных накоплений».
Размер накопительной пенсии определяется из общей суммы пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета застрахованного лица, по состоянию на день, с которого назначается выплата, поделенного на количество месяцев ожидаемого периода выплаты накопительной пенсии, применяемого для расчета размера накопительной пенсии. Ожидаемый период выплаты в 2024 году составляет 264 месяца. Чтобы рассчитать ежемесячный размер выплаты, надо общую сумму пенсионных накоплений, учтенную в специальной части индивидуального лицевого счета застрахованного лица, по состоянию на день, с которого назначается выплата, разделить на 264 месяца.
Размер накопительной пенсии будет выше, если обратиться за назначением пенсии позднее даты приобретения права на указанную пенсию. Например, если обратиться за назначением накопительной пенсии через год после возникновения права, то ожидаемый период выплаты накопительной пенсии будет состоять из ожидаемого периода выплаты накопительной пенсии на год обращения за ней, увеличенного на количество полных лет с даты возникновения права до достижения возраста 60 и 55 лет (соответственно у мужчин и женщин) и сокращенного на 12 месяцев за каждый полный год, истекший со дня возникновения права на накопительную пенсию до даты ее назначения.
Как узнать размер накопительной пенсии

До 2002 года в России действовала распределительная пенсионная система.
Все страховые взносы уходили на формирование страховых пенсий, а размер пенсионных выплат зависел только от трудового стажа.
С 2002 года заработала распределительно-накопительная система, которая поделила пенсионные сбережения на три части: фиксированную, или базовую, страховую и накопительную.
Фиксированная часть. Это гарантированная выплата от государства, тот минимум, который будет получать пенсионер. Размер фиксированной выплаты устанавливает государство. Он может изменяться в зависимости от возраста пенсионера, количества иждивенцев, региона проживания и состояния здоровья.
Люди с инвалидностью первой группы, пенсионеры с иждивенцами, работники Крайнего Севера и пенсионеры старше 80 лет получат больше. Например, люди с инвалидностью первой группы — от 16 269,76 ₽.
Страховая часть. Формируется из страховых взносов, которые за работника платит работодатель, а за ИП — он сам. Взносы на обязательное пенсионное страхование можно уплачивать и лично на добровольной основе.
Страховая часть выплачивается не всем пенсионерам. Ее размер зависит от ИПК — индивидуального пенсионного коэффициента в баллах. Чем больше стаж и больше уплаченных страховых взносов, тем на большее человек может рассчитывать в старости.
Страховая пенсия по старости рассчитывается по формуле: сумма пенсионных баллов × стоимость одного балла в году назначения страховой пенсии + фиксированная выплата. Стоимость балла с 01.01.2024 — 133,05 ₽.
Посчитаем для примера размер страховой пенсии редактора этой статьи, если бы он вышел на пенсию в 2024 году. Его ИПК равен 44,384. Страховая пенсия — 14 040,17 ₽: 44,384 × 133,05 ₽ + 8134,88 ₽.
Понять, как формируется страховая пенсия, и сделать расчет можно с помощью калькулятора на сайте СФР.
Что вы узнаете
Что такое накопительная часть пенсии
Накопительная часть — это прибавка к пенсионным выплатам по старости. Она формировалась на специальном лицевом счете каждого человека с 2002 года за счет страховых взносов от работодателя — 6% от зарплаты и иных выплат за труд.
С 2014 года власти ввели мораторий: заморозили накопительную часть пенсии, поэтому все страховые взносы стали уходить на формирование только страховой части. Мораторий периодически продлевают. Сейчас заморозка действует до 2024 года. Накопительный компонент пенсии со взносов работодателя сейчас не формируется ни у кого. Но те деньги, что успели накопиться, остались за вами и составят прибавку к страховой пенсии.
Накопительная пенсия растет за счет инвестиционного дохода. С пенсионными накоплениями работают негосударственные пенсионные фонды (НПФ) и Социальный фонд России (СФР). Эти организации называют страховщиками по обязательному пенсионному страхованию. Страховщики вкладывают накопления в акции и облигации, инвестиции приносят доход — будущая пенсия увеличивается.
Еще можно пополнять пенсионные накопления добровольно:
- Перечислять взносы по программе государственного софинансирования пенсии. Для этого надо было вступить в нее до конца 2015 года. Участники программы государственного софинансирования пенсионных сбережений вносят деньги на накопительную часть самостоятельно, а государство удваивает их. Но есть лимит: удваиваются взносы только от 2000 до 12 000 ₽.
- Отдать материнский капитал на формирование накопительной части пенсии.
- Отчислять дополнительные страховые взносы на накопительную пенсию.
Кто родился в 1966 году и раньше. Накопительная пенсия начислялась с 2002 по 2004 год по умолчанию, если застрахованный работал официально и работодатель перечислял взносы в пенсионный фонд.
Чем накопительная часть отличается от страховой
Страховая и накопительная части пенсий отличаются друг от друга способом формирования, формой, индексацией и правом наследования.
Способом формирования. Страховую пенсию государство считает по своим правилам при помощи коэффициентов, а накопительная растет по аналогии с банковским вкладом — за счет инвестиционной доходности.
Формой. Страховая часть формируется в баллах — пенсионных коэффициентах, накопительная — в деньгах. Когда приходит время для назначения пенсионных выплат, накопленные баллы умножаются на стоимость одного балла и превращаются в деньги.
До этого момента баллы — это просто обязательства государства перед будущим пенсионером. Взносы, которые работодатель платит на страховую часть, идут на выплаты нынешним пенсионером. Поэтому страховую пенсию называют еще солидарным компонентом пенсионной системы.
Стоимость пенсионного балла устанавливает государство. С каждым годом она меняется. В 2024 году пенсионный балл стоит 133,05 ₽.
Накопительная часть — это всегда рубли, она копится на специальном лицевом счете конкретного человека в СФР или негосударственном пенсионном фонде. Она не идет на выплаты нынешним пенсионерам, выплачивать ее будут вам по достижении пенсионного возраста.
Способом индексации. Пенсионные сбережения увеличиваются на процент, который устанавливает государство или зарабатывает страховщик.
Страховая пенсия индексируется по правилам, которые установило государство в зависимости от демографической ситуации. На накопительную пенсию начисляют доходность, которую дает СФР или НПФ.
Правом наследования. Накопительную часть можно наследовать, страховую — нет.
Как узнать размер накопительной части
Закажите выписку из индивидуального лицевого счета застрахованного на госуслугах, сайте СФР или в отделении фонда, в МФЦ.
Онлайн в СФР и на госуслугах
На госуслугах. Зайдите в раздел «Пособия. Пенсия. Льготы» и закажите извещение о состоянии лицевого счета. Услуга доступна тем, у кого накопительная часть пенсионных накоплений хранится в СФР.
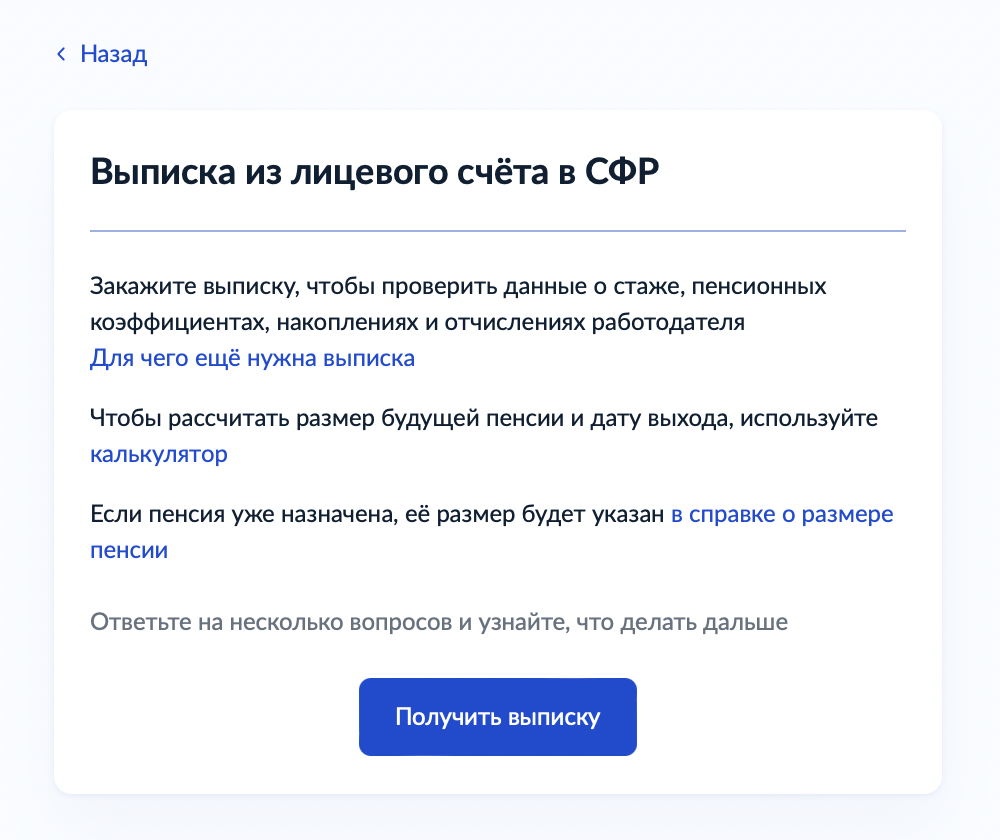
Нажмите кнопку «Получить выписку»
Выписку направят в личный кабинет в течение дня, но обычно это занимает несколько минут.
На сайте СФР. Зайдите в личный кабинет в раздел «Управление средствами пенсионных накоплений»:
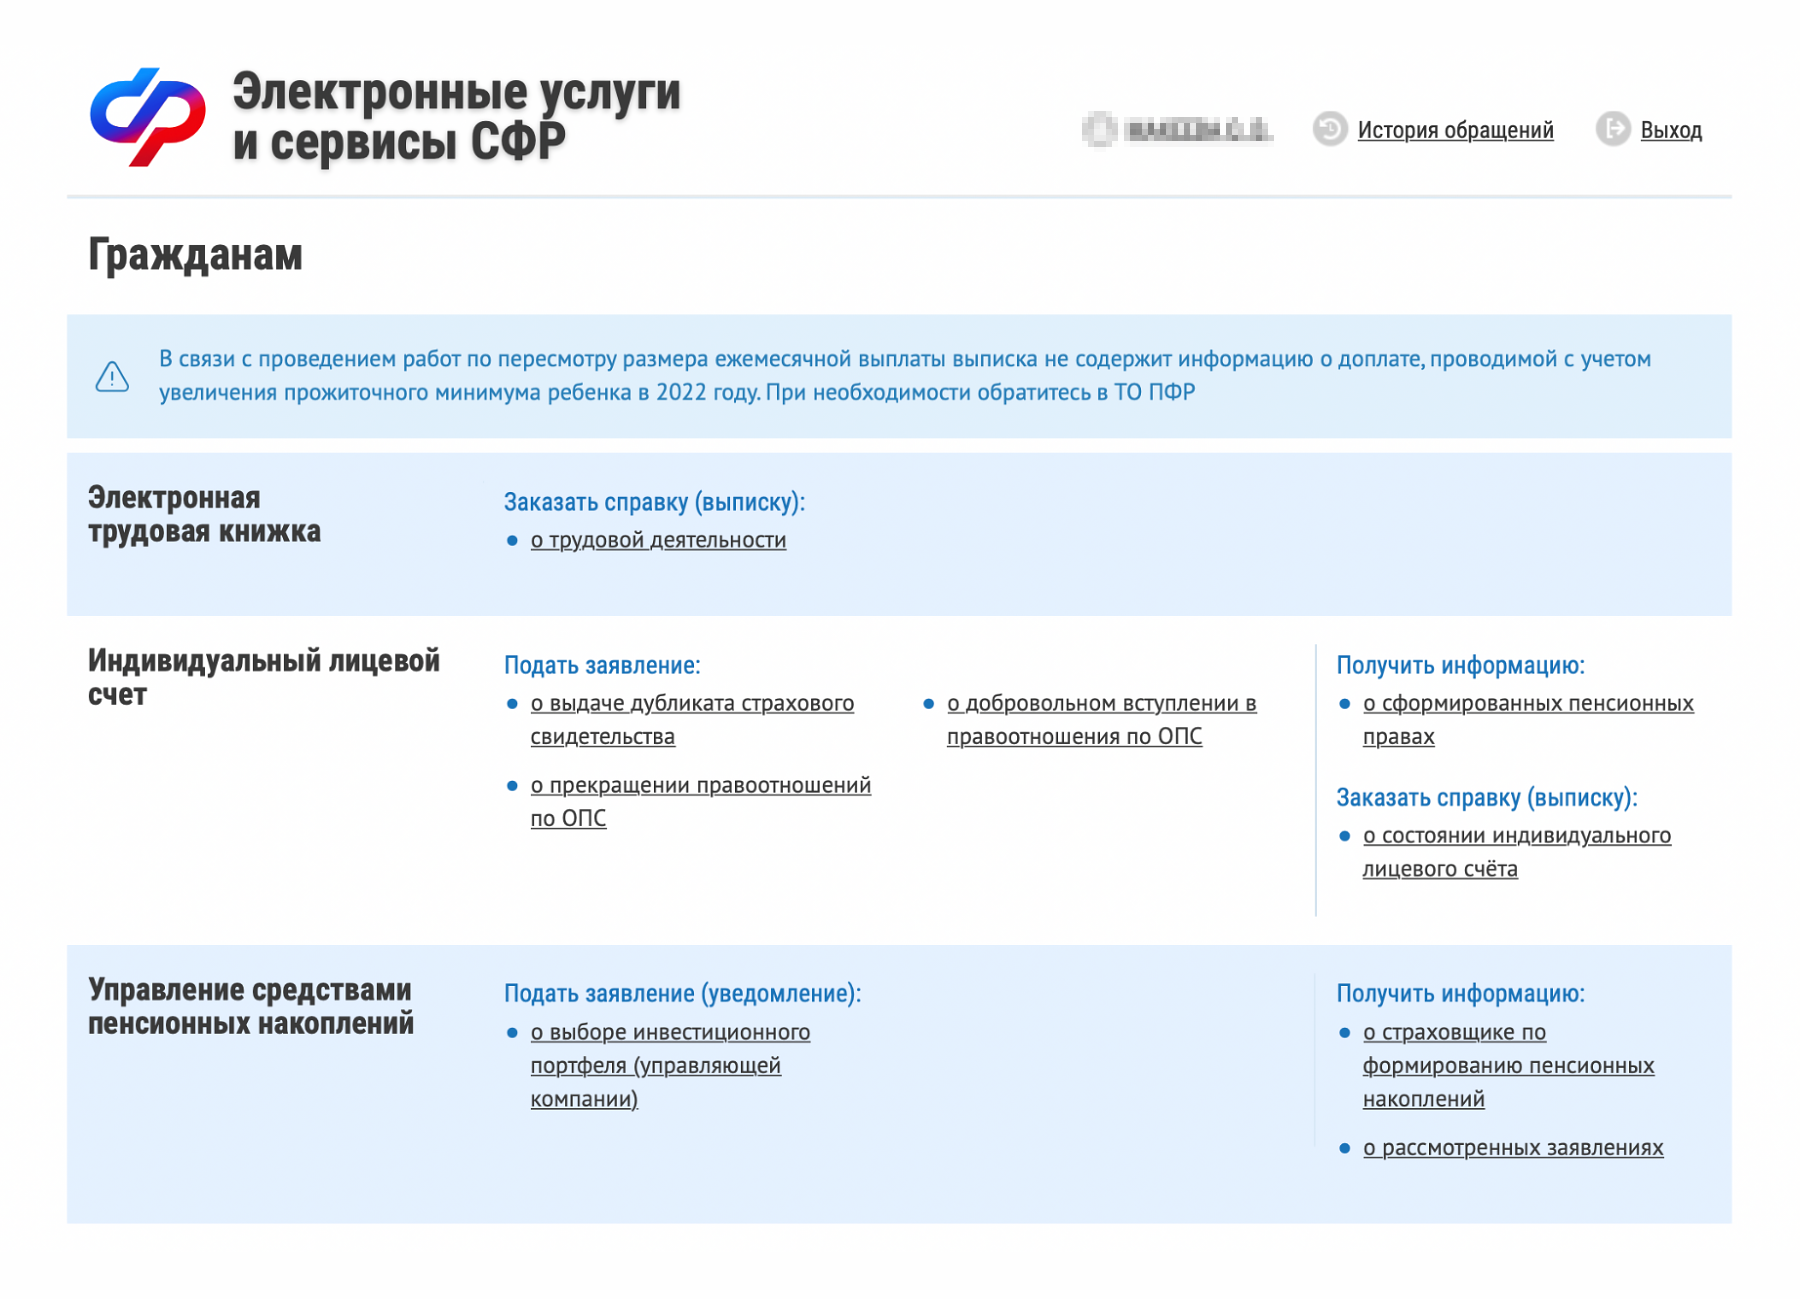
Нажмите «Заказать справку о состоянии индивидуального лицевого счета»
В Социальном фонде
Лично. Приходите в отделение СФР с паспортом и СНИЛС, чтобы заполнить заявление о представлении выписки из индивидуального лицевого счета. Выписку выдадут сразу.
По почте. Понадобятся копии паспорта и СНИЛС, заверенные у нотариуса, заполненное заявление о представлении выписки. Письмо отправляйте на адрес СФР или НПФ. В ответ пришлют выписку с лицевого счета.
В МФЦ
Получить выписку из лицевого счета можно в МФЦ, у которого есть договор с Социальным фондом. Заранее уточните, есть ли такая возможность в ближайшем офисе.
Если МФЦ выдает выписку, приходите туда с паспортом и СНИЛС. На месте заполните заявление. Выписка будет готова в течение десяти дней.
В личном кабинете или приложении НПФ
Если вы передали накопительную пенсию в управление НПФ, то информация о ее размере, величине инвестиционного дохода, начислениях представлена в личном кабинете пользователя на официальном сайте и в мобильном приложении НПФ. Чтобы получить эти сведения, зарегистрируйте личный кабинет или авторизуйтесь.
Как рассчитывается накопительная часть пенсии
Для расчета накопительной части используют следующую формулу: пенсионные накопления делятся на количество месяцев ожидаемого периода выплаты. На 2024 год это 264 месяца. Норматив устанавливают каждый год.
Накопительный компонент пенсии будет больше, если обратиться за ее назначением не сразу. Каждый год ожидаемый период будет уменьшаться на 12 месяцев, и сумма по формуле получится больше. Если выйти на пенсию не в 60 лет, а в 63 года, пенсионные накопления будут делиться на 222 месяца, а не на 258.
Если накопительная пенсия не больше 5% от ежемесячной суммы страховой, то получить ее можно единовременно.
Если бы редактор этой статьи выходил на пенсию в 2024 году, его ежемесячная страховая пенсия была бы 14 040,17 ₽, пенсионные накопления — 300 424,84 ₽. Значит, ежемесячная накопительная: 300 424,84 / 264 = 1137,97 ₽.
1137,97 ₽ — это больше 5% от страховой пенсии. Значит, СФР не выдал бы все 300 424 ₽ разом.
Накопительная пенсия по нормативу 2024 года
| Накопленная сумма на момент наступления пенсии | Сумма ежемесячной прибавки к страховой пенсии |
|---|---|
| 264 000 ₽ | 1000 ₽ |
| 400 000 ₽ | 1515,15 ₽ |
| 700 000 ₽ | 2651,51 ₽ |
| 1 000 000 ₽ | 3787,88 ₽ |
Накопительная пенсия по нормативу 2024 года
| Накопленная сумма на момент наступления пенсии | Сумма ежемесячной прибавки к обычной пенсии |
| 264 000 ₽ | 1000 ₽ |
| 400 000 ₽ | 1515,15 ₽ |
| 700 000 ₽ | 2651,51 ₽ |
| 1 000 000 ₽ | 3787,88 ₽ |
Индексация и перерасчет пенсионных сбережений
Индексируется только страховая пенсия. Накопительная увеличивается в зависимости от доходности управляющей компании СФР или НПФ.
Накопительная часть пенсий формируется из взносов и результатов инвестирования. Взносы отчисляли работодатели или ИП за себя, инвестирует управляющая компания СФР или негосударственный пенсионный фонд, который вы выбрали.
Если вы ничего не делали или выбрали СФР, то накопительную пенсию инвестирует управляющая компания «Внешэкономбанка» — «Вэб-рф» .
Накопительная часть пенсии растет в зависимости от доходности портфеля: у «Внешэкономбанка» с 2011 по 2021 год это в среднем 7,3% годовых, у НПФ — 6,63%. Для расчета я взяла только фонды, которые непрерывно работали с пенсионными накоплениями с 2011 по 2021 год.
Перерасчет. Если пенсионные выплаты уже назначены, их размер корректируется каждый год 1 августа при условии, что:
- поступили новые взносы на страховую часть пенсии;
- накопительный компонент пенсии вырос за счет инвестирования;
- были накопления, которые Социальный фонд не учел при формировании пенсии.
Накопительная часть пенсий корректируется по формуле: сумму общих накоплений на 31 июля того года, в котором происходит корректировка, и количество поступивших денег на 1 июля делят на оставшийся ожидаемый период выплаты накопительного компонента пенсии на 31 июля того же года.
В июне 2024 года Лидии Ивановне исполнится 58 лет, а с 1 июля она выйдет на пенсию. Общая сумма ее накоплений к тому моменту составит 400 000 ₽. Каждый месяц Лидия Ивановна будет получать страховую пенсию и еще 1515,15 ₽ накопительной пенсии: 400 000 ₽ поделить на 264 месяца — ожидаемый период выплаты. За 13 месяцев она получит накопительную пенсию 19 696,95 ₽. Допустим, за это время на ее счет поступит еще 12 000 ₽ инвестдохода. С учетом выплат и поступлений накопительный компонент пенсии в 2025 году должен быть скорректирован.
У нее останется: 400 000 ₽ − 19 696,95 ₽ = 380 303,05 ₽ накоплений.
Добавляем к ним поступления — станет 392 303,05 ₽.
Из ожидаемого периода выплаты отнимаем 13 — останется 251 месяц.
Размер накопительной пенсии через 13 месяцев, в 2025 году, после корректировки: 392 303,05 ₽ / 251 = 1563 ₽.
Что происходит с накопительной пенсией после смерти
Если застрахованный умер до выхода на пенсию, накопительной частью его пенсионных выплат могут распорядиться правопреемники: по заявлению или по степени родства.
Правопреемники по степени родства делятся на две очереди: первую и вторую.
К первой очереди относятся дети, родные и усыновленные, супруги и родители. Ко второй — братья, сестры, дедушки, бабушки, внуки.
Если умерший не оставил заявления о распределении накопительной части, деньги распределяются между преемниками из первой очереди в равных долях. Если таких нет, то деньги распределяются между правопреемниками из второй очереди.
Если заявление о распределении пенсионных накоплений есть, в пенсионный фонд за накопительной частью пенсии идут те, кому это завещали.
Нужно обратиться в любое отделение СФР не позднее шести месяцев со дня смерти застрахованного. Берите с собой документы:
- Паспорт.
- Справку о месте проживания или регистрации, если этого нет в паспорте.
- Документы, подтверждающие родство с умершим (свидетельство о рождении или заключении брака).
- СНИЛС умершего.
- Свидетельство о смерти.
Если правопреемник подает документы для получения накопительной части лично, ему нужно принести оригиналы документов. Если почтой — копии, заверенные нотариусом.
Если пенсия была в НПФ, нужно обратиться в тот фонд, у которого формировались накопления, и написать заявление на получение выплаты.
Если на накопительной части пенсии умершего был материнский капитал, то получить его могут только второй родитель или дети.
Как узнать сумму накопительной части пенсии умершего
Если есть доступ к личному кабинету умершего на госуслугах, посмотрите пенсионные начисления там. Выписку из лицевого счета умершего со своего кабинета не заказать.
Если доступа нет, обратитесь в Социальный фонд, в котором лежат накопления умершего. Получить сведения о лицевом счете застрахованного могут только правопреемники из заявления умершего или его родственники.
Если формирование накопительной части пенсионных сбережений умершего производилось в СФР, обращаться нужно туда. С собой возьмите паспорт, документы о родстве, свой СНИЛС и умершего, свидетельство о смерти.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @tinkoffjournal


Отредактировано
Нет у вас пенсии т. к. она заморожена и вообще вот прикиньте, людей сначала ограбила советская номенклатура, а потом и наша, например, заморозив пенсии т. е. по факту теперь пенсия идёт на текущие расходы гос-ва и оно залезло своей рученкой к вам в карман. Это не нормально, когда человек всю жизнь работает, а потом голодает на пенсии. Поэтому доверять пенсии гос-вам ни в коем случае нельзя. А ещё прикалывает, что когда человек умирает, то его пенсия уходит сами знает в чьи лапы, но не родственникам к примеру)))
rediska, кто заморожена? вы о чем?

А можно при наступлении права на пенсию забрать всю сумму сразу?
Мария, В статье написано так: « Если накопительная пенсия не больше 5% от суммы страховой, то получить ее можно единовременно».
Вчера звонили мошенники. Предлагали отдавать каждый месяц им деньги, а в старости якобы все вернут. Глупее развода не слышал
Николай, плохая аналогия. В случае с пенсией, вы отдаете деньги не мошенникам — они идут на выплаты текущим пенсионерам (старикам).

зачем это узнавать, если Пыня и Ко всё заберут заморозкой и увеличением пенс.возраста?
404 при переходе по ссылке на калькулятор для расчета пенсии — как символично))
Отредактировано
Eleonora, новая ссылка на калькулятор https://es.pfrf.ru/inform/pension/~calc/
очень полезная статья! а где лайк поставить?
Только вот накопительная часть сейчас заморожена и не формируется.
Отредактировано
накопительная пенсия: с 2014 по 2023 год забирает Государство по 6% с общих налоговых отчислений. Когда вся эта заваруха началась, правительство сказало что эти деньги для Крыма и нам их потом вернут. Теперь просто молчат, так как понимают что вернуть триллионы долларов не получится.
Страховая часть пенсии: баллы умножатся на стоимость за один балл. При смене власти данную систему могут отменить и все баллы сгорят. Вкладывать в наше правительство не выгодно. На эту часть пенсии я бы не рассчитывал.
Фиксированная: можно рассчитывать тысяч на 6-7 в месяц.
Вывод: фиксированная часть будет, страховую будут максимально занижать когда придёт время, накопительная часть пенсии более выгодна, но в неё деньги не идут.
Как только появились НПФ я сразу туда вступил и ни разу не меня, доходность 8-10% в год, всяко больше чем в ПФР. Пару раз было 15% доходность. По идеи надо самому сейчас вкладывать деньги в НПФ и следить за ней каждый месяц, так как оказаться банкротом может любая организация. Либо вкладывайтесь в золото, но доход должен быть средним (тысяч 50 на члена семьи).
Константин, откуда вы взяли этот бред: «накопительная пенсия: с 2014 по 2023 год забирает Государство по 6% с общих налоговых отчислений. Когда вся эта заваруха началась, правительство сказало что эти деньги для Крыма и нам их потом вернут.» вы о чем?
Очень компактно и понятно подана информация. Спасибо автору! А государству спасибо за то, что ты будешь получать из накопительной части пенсии не 1515, а 1562 рубля через год после оформления пенсии при условии, что ты будешь продолжать работать и на счет поступят отчисления, и потом эта сумма поделится уже на меньшее количество месяцев доживания. Таки это просто прелесть!
Сделал выписку лицевого счета,а в какой графе эта накопительная часть?
А мне коэффициент рассчитали за 4 года. А пятый считать не стали. Как мне сказали в ПФ У тебя за 4 года коэффициент 1,9, но ты же больше 1,2 всё-равно не получишь, так зачем зря считать? А когда я спросил: А почему? И зачем же мы сдаём документы за 5 лет? То услышал: А закон такой! 1,2 и всё. А то что документы за 5 лет, то вдруг у тебя было бы мало, то мы бы тогда добавили. То есть получается, что тот, кто 40 лет ничего не делал и поэтому вышло мало, то нужно у меня отобрать и им добавить. Как вам это?
Отредактировано
Делать дополнительные страховые взносы на накопительную пенсию. — то есть я сам могу как-то пополнять накопительную часть пенсии?
И как это сделать? Через ВЭБ.РФ?
А мне вот интересно, почему людям 1966 года рождения с 2005 года перестали платить взносы на накопительную часть пенсии. Обидно почему то. Нормального ответа в инете не нашла.��
Государство и Пенсионный фонд грабители, забрали накопительную часть пенсии, а нам выплачивают копейки, единовременно получает мало кто, мне начислили 930 руб в месяц бессрочно, а забрали 245 тыс, всё им мало, стыд и позор
Добрыи день. Подскажите, а если мама умерла 2 года назад (в 66 лет), но она успела выйти на пенсию до поднятия пенсионного возраста. Т.е в 55. Возможно ли претендовать на выплату?
Считайте стаж по дням сами, ИПК, размер накопительной пенсии с учетом инвестиций ВЭБ или др. И высчитывайте 5%. Походу ПФ завышает накопительную, чтобы не выплачивать ее сразу.. бодаюсь с ПФ.. в переписке.. не дают расшифровки как сформировалась накопительная, как сформировался ИПК до 2015 года. Соответственно пропорция другая получается..
Просто обман. Не выше 5 процентов! Это накопленные нами деньги,работали на государство,получали белые зарплаты,отдавали,сколько положено! А теперь получается,накопили очень много,не отдадим. Воровское государство! Пенсиями нищенскими свои проблемы решает!
Подскажите пожалуйста,у меня умерла мама.уже шесть лет,где узнать о её накопительной пенсии?
В статье указаны банки, которые более пяти лет не существуют: Банк Москвы и ВТБ24
. что-то намудрили с ценой одного балла..)
Я сейчас оформляю пенсию из нпф, мой вывод :ворьё спонсиремое нами же, с благословления нашего же правительства, и ни чего ты не решаешь.
��Fingram: что нужно знать о накопительной части пенсии
Это часть государственной трудовой пенсии по старости. Общая пенсия состоит из двух частей (страховой и накопительной) и считается так:
трудовая пенсия по старости = страховая пенсия + накопительная пенсия
2. Как создается накопительная часть?
Вы можете сами создавать накопительную часть через негосударственный пенсионный фонд (НПФ), делая регулярные отчисления. С 2014 года отчисления в эту часть пенсии работодатели не делают. Теми деньгами, что попали туда раньше, распоряжается управляющая компания «ВЭБ.РФ» или выбранный вами фонд. Накопительная часть инвестируется в ценные бумаги и формируется из взносов и результатов инвестирования. Взносы делаете вы, инвестирует управляющая компания или пенсионный фонд, который вы выбрали.
Для формирования пенсии работодатель отправляет в Пенсионный фонд России (ПФР) 22% вашей зарплаты: 16% идет на формирование страховой части (на основе этой суммы формируются пенсионные баллы), 6% — на формирование фиксированной части (она используется для расчета пенсии).
Часть пенсионных взносов от работодателя с 2002 по 2013 год оставалась на вашем счете в ПФР, из них сформировались пенсионные накопления. Сейчас эта часть может находиться либо в «ВЭБ.РФ», либо в НПФ.
3. Как узнать, где сейчас находится моя накопительная часть пенсии?
· Зайти в личный кабинет на портале госуслуг.
· Перейти в «Услуги» и далее — в «Пенсии, пособия, льготы».
· Получить данные о состоянии пенсионного счета. Там будет указана сумма накопительной части пенсии до 2014 года и источники ее формирования.
Если указано, что эта сумма находится в ВЭБе, значит, государство распоряжается этими деньгами, можно отследить там доходность накопительной части. Если в НПФ — отследить доходность непосредственно в личном кабинете на сайте фонда.
4. Как можно распоряжаться накопительной частью пенсии?
Это можно сделать только при достижении пенсионного возраста. Ваш пенсионный фонд разложит сформированную накопительную часть пенсии на количество месяцев периода дожития (264 месяца). Если эта ежемесячная прибавка будет меньше 5% от суммы общей пенсии, то вам отдадут на руки всю накопительную часть. Если такая прибавка будет больше 5%, то ее разделят и добавят к пенсионным выплатам.
· Можно ничего не делать с будущей пенсией.
· Можно самостоятельно выбрать НПФ для управления ею.
· Можно сознательно выбрать страховщиком ПФР, а потом — управляющую компанию из его реестра.
Если не выбирать страховщика, им по умолчанию становится ПФР, а будущего пенсионера так и называют «молчуном». ПФР отправляет деньги в «ВЭБ.РФ» для управления деньгами «молчунов». ВЭБ инвестирует накопления, отчитывается перед ПФР, а ПФР — перед будущими пенсионерами.
Также можно пополнять пенсионные накопления добровольно.
1. Делать взносы по программе государственного софинансирования пенсии. Но для этого надо было вступить в нее до конца 2014 года. Участники программы вносят деньги на накопительную часть самостоятельно, а государство удваивает их. Есть лимит: взносы от 2 тыс. до 12 тыс. рублей удваиваются, а взносы свыше 12 тыс. рублей софинансированию не подлежат.
2. Можно отдать материнский капитал на формирование накопительной части пенсии.
3. Можно делать дополнительные страховые взносы на накопительную пенсию.
09.11.2020 09:19
Бонус
Если вы начали свою официальную трудовую деятельность после 2014 года, то накопительной части пенсии у вас нет и она не будет формироваться.
Если человек не доживает до пенсионного возраста, всю накопительную часть единовременно получают его правопреемники: супруг, дети и родители в равных долях.
При переходе в новый пенсионный фонд или обратно в ПФР можно потерять инвестиционный доход за несколько лет. Это происходит, когда страховщика меняют чаще одного раза в пять лет, и называется досрочным переходом. Без штрафа деньги переводят только в определенный год.
Пенсионный фонд выпустил памятку, которая поможет определить потери при переводе пенсии в другой фонд.
Зоя ВАСЮТЧЕНКО, Banki.ru
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >