Кому выгодна патентная система налогообложения?

Возможность использовать патентную систему налогообложения (ПСН) у ИП появилась с 2013 года. Ее прародительницей считается «упрощенка» на основе патента. ПСН ввели, чтобы создать более благоприятные налоговые условия для предпринимателей. Однако сильной поддержки у малого бизнеса инициатива пока не получила.
В 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт» для патентной системы налогообложения прописали освобождение от необходимости применения контрольно-кассовой техники (ККТ) при расчетах наличными и с применением платежных карт. Это была поистине хорошая новость, ведь ранее для УСН на основе патента не предусматривалось такого освобождения. А это значит, что невозможно было избежать расходов на приобретение и обслуживание кассовой техники.
С другой стороны, в ПСН появились и отрицательные моменты. Самый заметный — отсутствие возможности каким-либо образом уменьшать сумму патента на уплаченные страховые взносы. Нужно сказать, что для УСН на основе патента, до 2013 года, такая возможность существовала.
Особенности ПСН
Патентная система введена для «маленьких» ИП, занимающихся некоторыми видами деятельности (полный перечень 47 видов приводится в п.2 ст. 346.43 НК РФ). ИП могут применять ПСН при условии, что средняя численность работников за год не превышает 15 человек и сумма выручки ИП не более 64 млн руб. в год (для 2014 года). Если применяются одновременно ПСН и УСН, при определении величины доходов учитываются доходы по двум указанным специальным налоговым режимам.
Патентная система подразумевает получение налогоплательщиком некоего документа — патента на определенный вид деятельности, который удостоверяет тот факт, что налогоплательщик в отношении доходов именно этого вида деятельности больше не исчисляет и не уплачивает налоги по иным системам налогообложения. Вместо этого он просто уплачивает стоимость патента.
На каждый вид деятельности, по которому плательщик желает применять ПСН, он получает отдельный патент.
Патент выдается на определенный срок — от 1 месяца до года. Если патент выдан на срок до 6 месяцев, то его нужно оплатить не позднее 25 календарных дней с начала действия патента. Если патент выдан на срок от 6 месяцев до года, то в течение 25 дней с начала действия патента надо заплатить ⅓ стоимости патента, а ⅔ заплатить не позднее чем за 30 календарных дней до окончания срока патента. При просрочке платежей патент аннулируется, поэтому придется пересчитать и уплатить налог за год, исходя из доходов по ОСНО или УСН (в случае наличия заявления о переходе на УСН). Аналогичная ситуация происходит при превышении лимита по средней численности работников или превышении лимита по выручке.
При патентной системе не предусмотрена отчетность в налоговую, но «патентщики» ведут книгу учета доходов. Сдавать ее в инспекцию не нужно, но следует хранить на случай проверки и предоставлять проверяющим по первому требованию.
Важный момент: если ИП начинает применять ПСН, то де факто налоговый кодекс не освобождает его от обязанности представления отчетности по ОСНО или УСН. Это относится и к тому случаю, когда иных видов деятельности, кроме патентного, ИП не ведет. Патент освободил от налогообложения по ОСНО или УСН лишь доходы от конкретного вида деятельности, на который он выдан. Информацию об отсутствии доходов по иным системам налогообложения налоговая может получить лишь по данным деклараций, поэтому их надо сдавать. Напомню, согласно кодексу, ответственность за не представленный в срок нулевой отчет составляет 1000 руб.
Как считается патент
Регионы для каждого вида деятельности устанавливают сумму потенциально возможного к получению дохода за год. Она устанавливается в рамках коридора от 106 700 руб. до 1 067 000 руб. в год. По некоторым видам деятельности регионы вправе увеличить максимальное значение до 5 335 000 руб. в год.
Этот потенциальный доход умножается на ставку 6%. В итоге получается стоимость патента.
Что не так с ПСН
ИП на патенте обязан платить за себя страховые взносы в ПФР и ФФОМС. В 2014 году сумма взносов за год составляет 20 727,53 + 1% от суммы дохода свыше 300 000 руб. в год. Сумма дохода для «патентщика» определяется как потенциально возможный доход в зависимости от срока действия патента. На сумму уплаченных взносов «патентщик» никак не может уменьшить стоимость патента. С учетом этого и того, что регионы сейчас не имеют возможности варьировать потенциально возможный доход для разных муниципалитетов, патент в большинстве случаев становится невыгодным по сравнению с иными спецрежимами (ЕНВД и УСН).
Фактически приравнивание доходности ИП, работающих, например, в городе областного значения и в селе, ни коим образом не коррелируется с их фактической доходностью.
Минфин заявил о том, что собирается разобраться с этой «несправедливостью», ведь государство планирует избавиться от ЕНВД к 2018 году путем перевода таких плательщиков в том числе на ПСН. Предложение в Минфин внесла общественная организация «Опора России», предложив разрешить властям варьировать в зависимости от численности населенного пункта размер потенциального дохода и предоставить возможность уменьшать стоимость патента на страховые взносы ИП.
Если эта инициатива будет реализована, патент наконец-то станет конкурентоспособным, и часть плательщиков УСН или ЕНВД с удовольствием перейдут на ПСН.
Павел Орловский,
аналитик сервиса «Бухгалтерия.Контур»
Несложная отчётность, быстрые документы и удобная работа с сотрудниками для ИП
Патентная система налогообложения
Патентная система налогообложения (ПСН) — специальный налоговый режим, при котором ИП платит фиксированную стоимость за год и освобождается от других налогов.
Для компаний этот режим не действует. Рассказываем, как работать на патенте.
ГДЕ СЛЕДИТЬ ЗА СИТУАЦИЕЙ
Главные новости — в нашем Телеграме
Подпишитесь, чтобы следить за разборами новых законов и анализом финансовой ситуации
Подписаться
Виды деятельности на патенте
Патент действует для определенных видов деятельности, которые устанавливают региональные власти. В основном это розница, общепит и услуги населению, например:
- Парикмахерские и косметические услуги.
- Ремонт жилья и других построек.
- Монтажные, электромонтажные, санитарно-технические и сварочные работы.
- Изготовление изделий народных художественных промыслов.
- Чеканка и гравировка ювелирных изделий.
- Проведение спортивных занятий.
- Экскурсионные услуги.
- Разработка компьютерных программ и баз данных.
Один предприниматель может купить патенты сразу на несколько видов деятельности.
Проще всего проверить, можете ли вы работать на патенте в своем регионе, в сервисе «Расчет патента» на сайте налоговой.
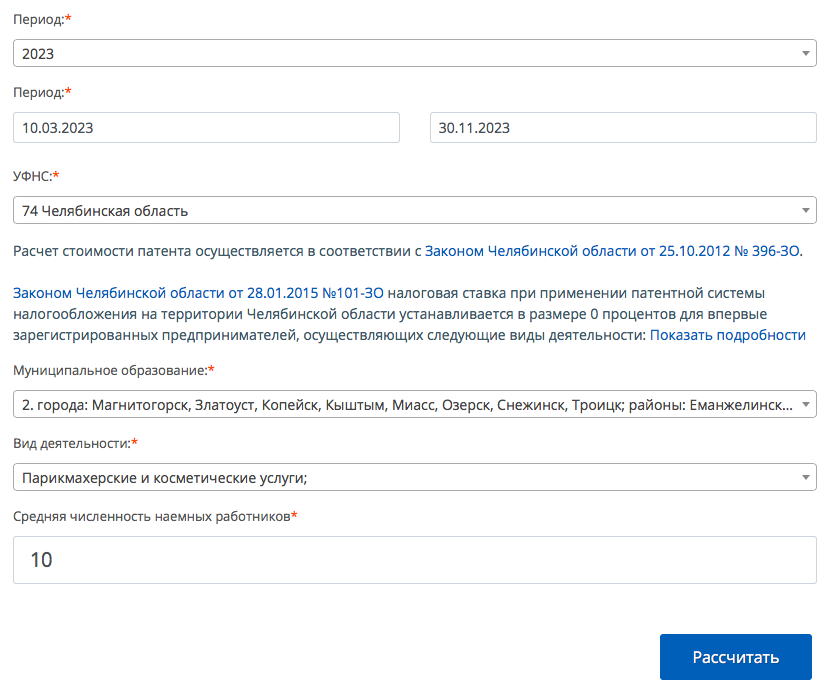
Введите период, в котором хотите применять патент, а также регион, город, вид деятельности и число сотрудников — сервис подскажет, можете ли вы работать на этой системе налогообложения
Ограничения для ПСН
Для работы на патенте у ИП есть несколько требований и ограничений. Условно их можно разделить на общие и частные. Общим должны следовать все предприниматели на патенте, частным — в отдельных видах деятельности.
- Годовой доход ИП не превышает 60 млн рублей. Если у ИП несколько патентов, считают общую выручку.
- До 15 сотрудников — в штате или по гражданско-правовым договорам.
Частные ограничения указаны в законе вместе со списком видов деятельности, на которые распространяется патент. Вот несколько примеров:
- Шить одежду по индивидуальным заказам людей и на патенте можно, а шить по заказу компаний и ИП нельзя.
- Площадь торгового места или зала для общепита не должна быть больше 150 м². При этом каждый регион может уменьшить допустимую площадь помещения, установить, например, 100 м².
- Точкам общепита нельзя продавать алкогольные напитки собственного производства. А чужого производства — можно.
- Нельзя применять ПСН, если продаете следующие товары, подлежащие обязательной маркировке: лекарства, обувь, шубы и другие изделия из натурального меха. Реализацию этих товаров надо переводить на ОСН или на упрощенку. Другие маркируемые товары, например фотоаппараты, шины, одежду, духи и молочную продукцию, продавать на патенте можно.
Для розницы и общепита на патенте много нюансов. Если вы работаете в общепите и хотите перейти на патент, рекомендуем сначала изучить налоговый кодекс.
В 2023 году ИП не может применять ПСН, если он:
- Торгует оптом.
- Имеет больше 20 автомобилей, на которых он перевозит грузы и пассажиров.
- Производит и/или продает ювелирные украшения и другие изделия из драгметаллов.
Региональные власти могут устанавливать свой максимум по потенциальному годовому доходу.
Региональные законы можно посмотреть на странице ПСН в разделе «Особенности регионального законодательства» на сайте налоговой. Главное — переключить сайт на свой регион, если он не определился автоматически.
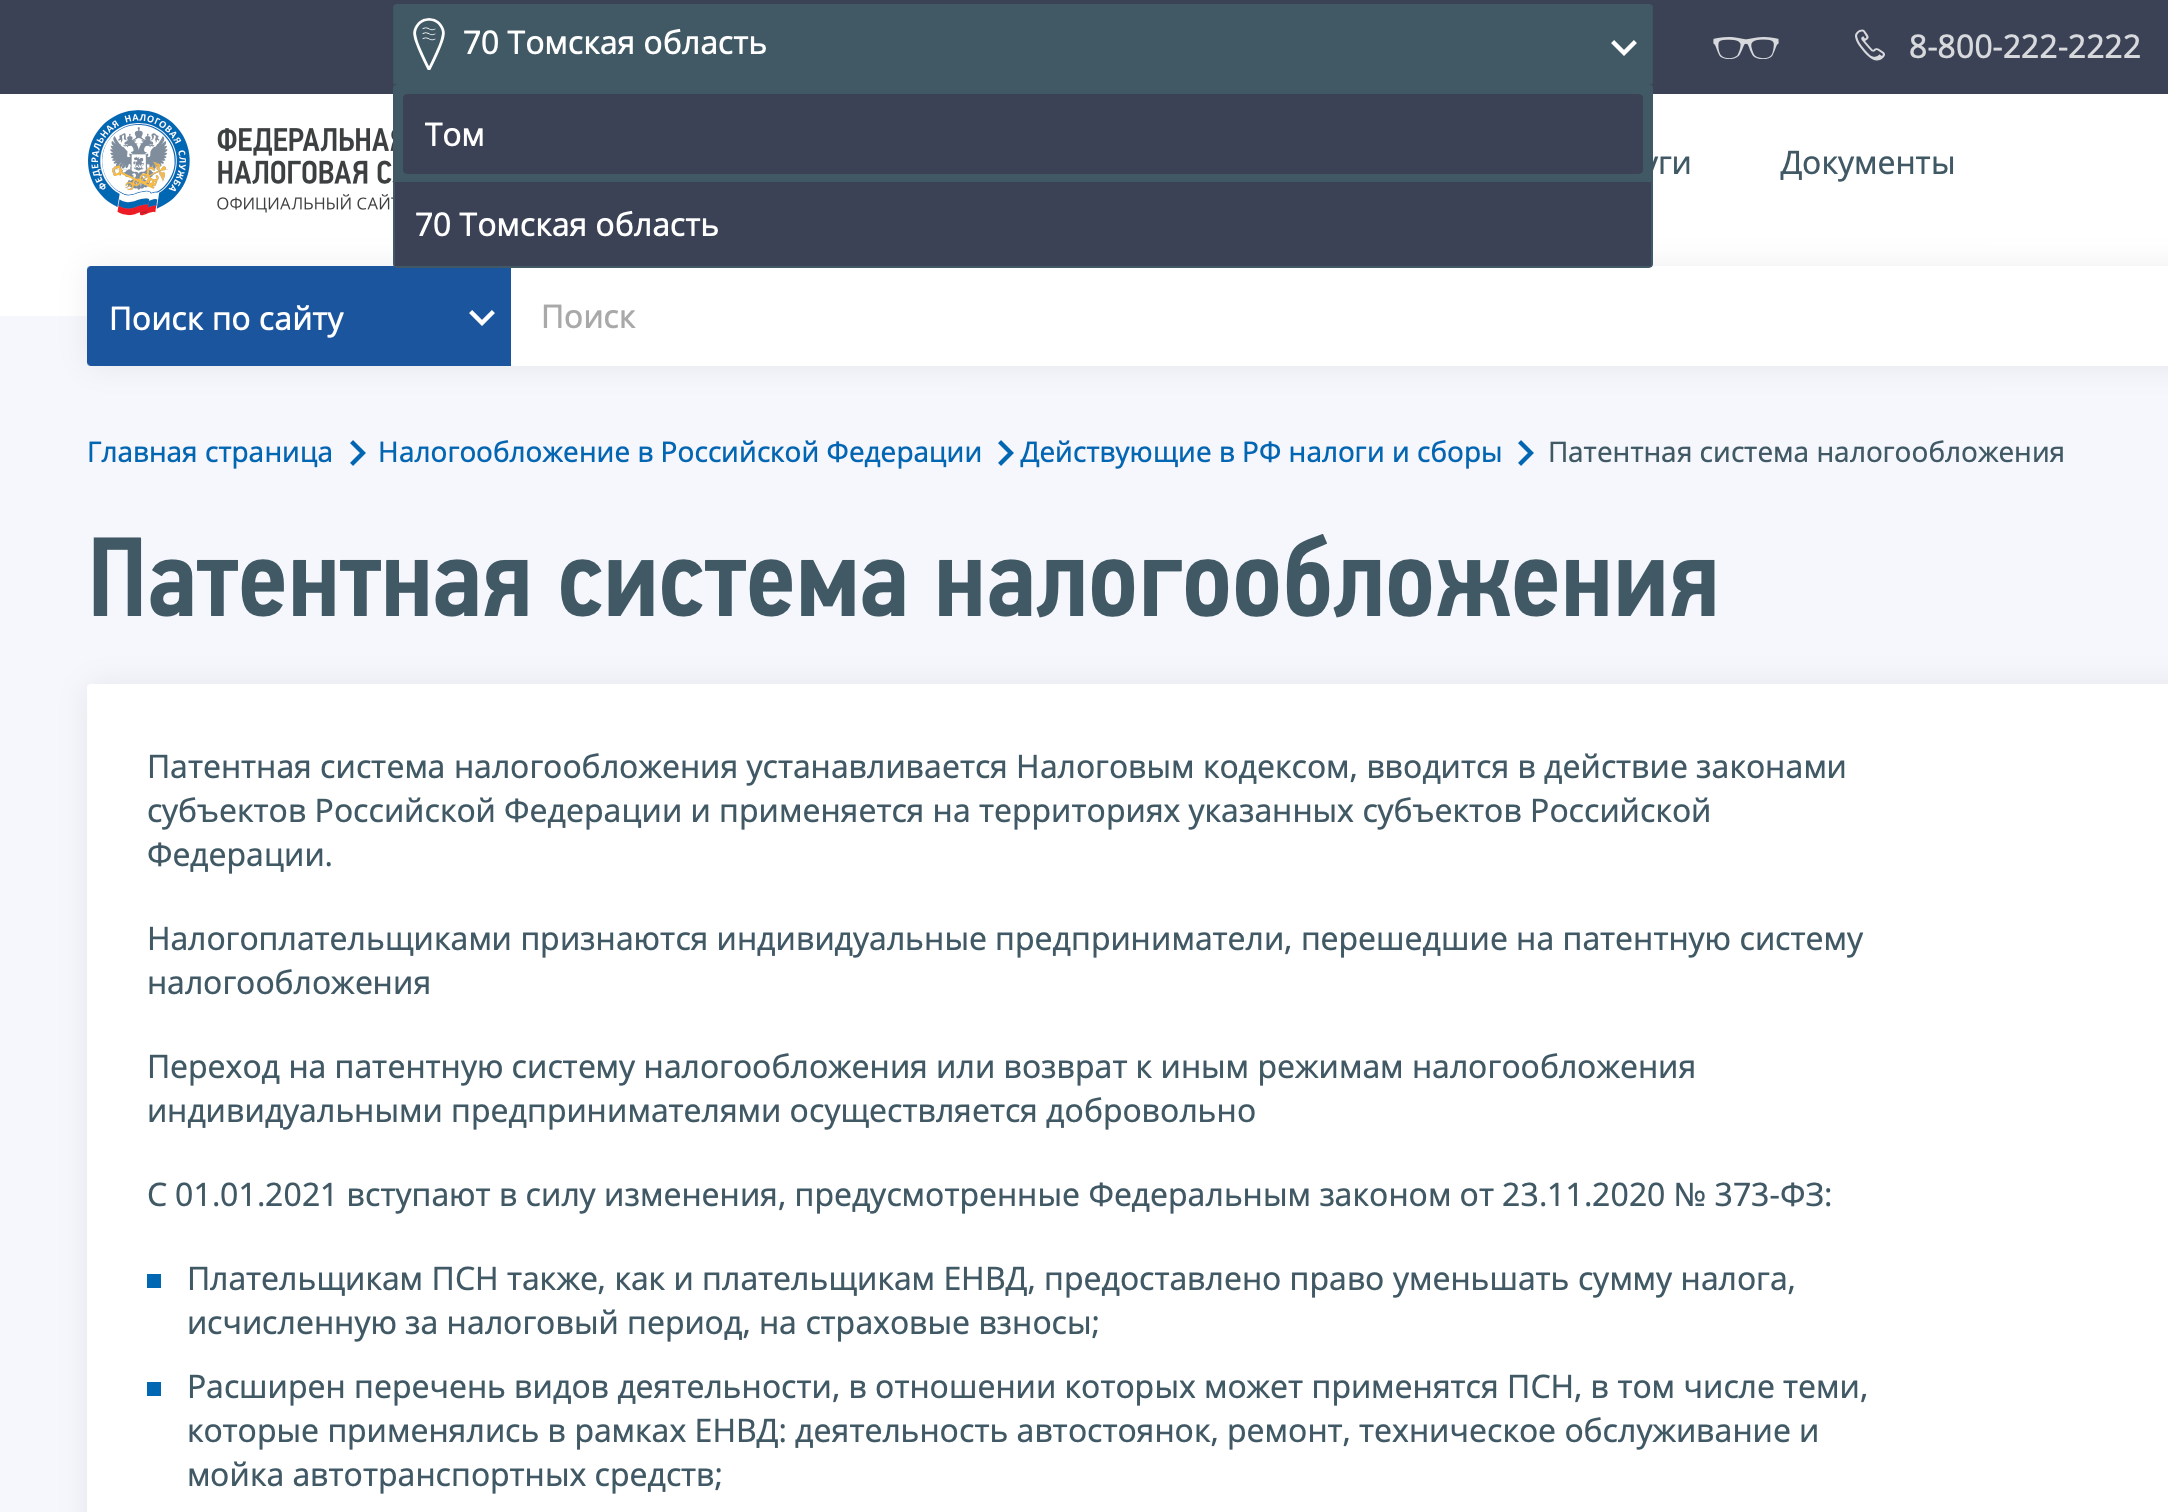
Достаточно ввести несколько первых букв названия региона, чтобы сайт предложил варианты
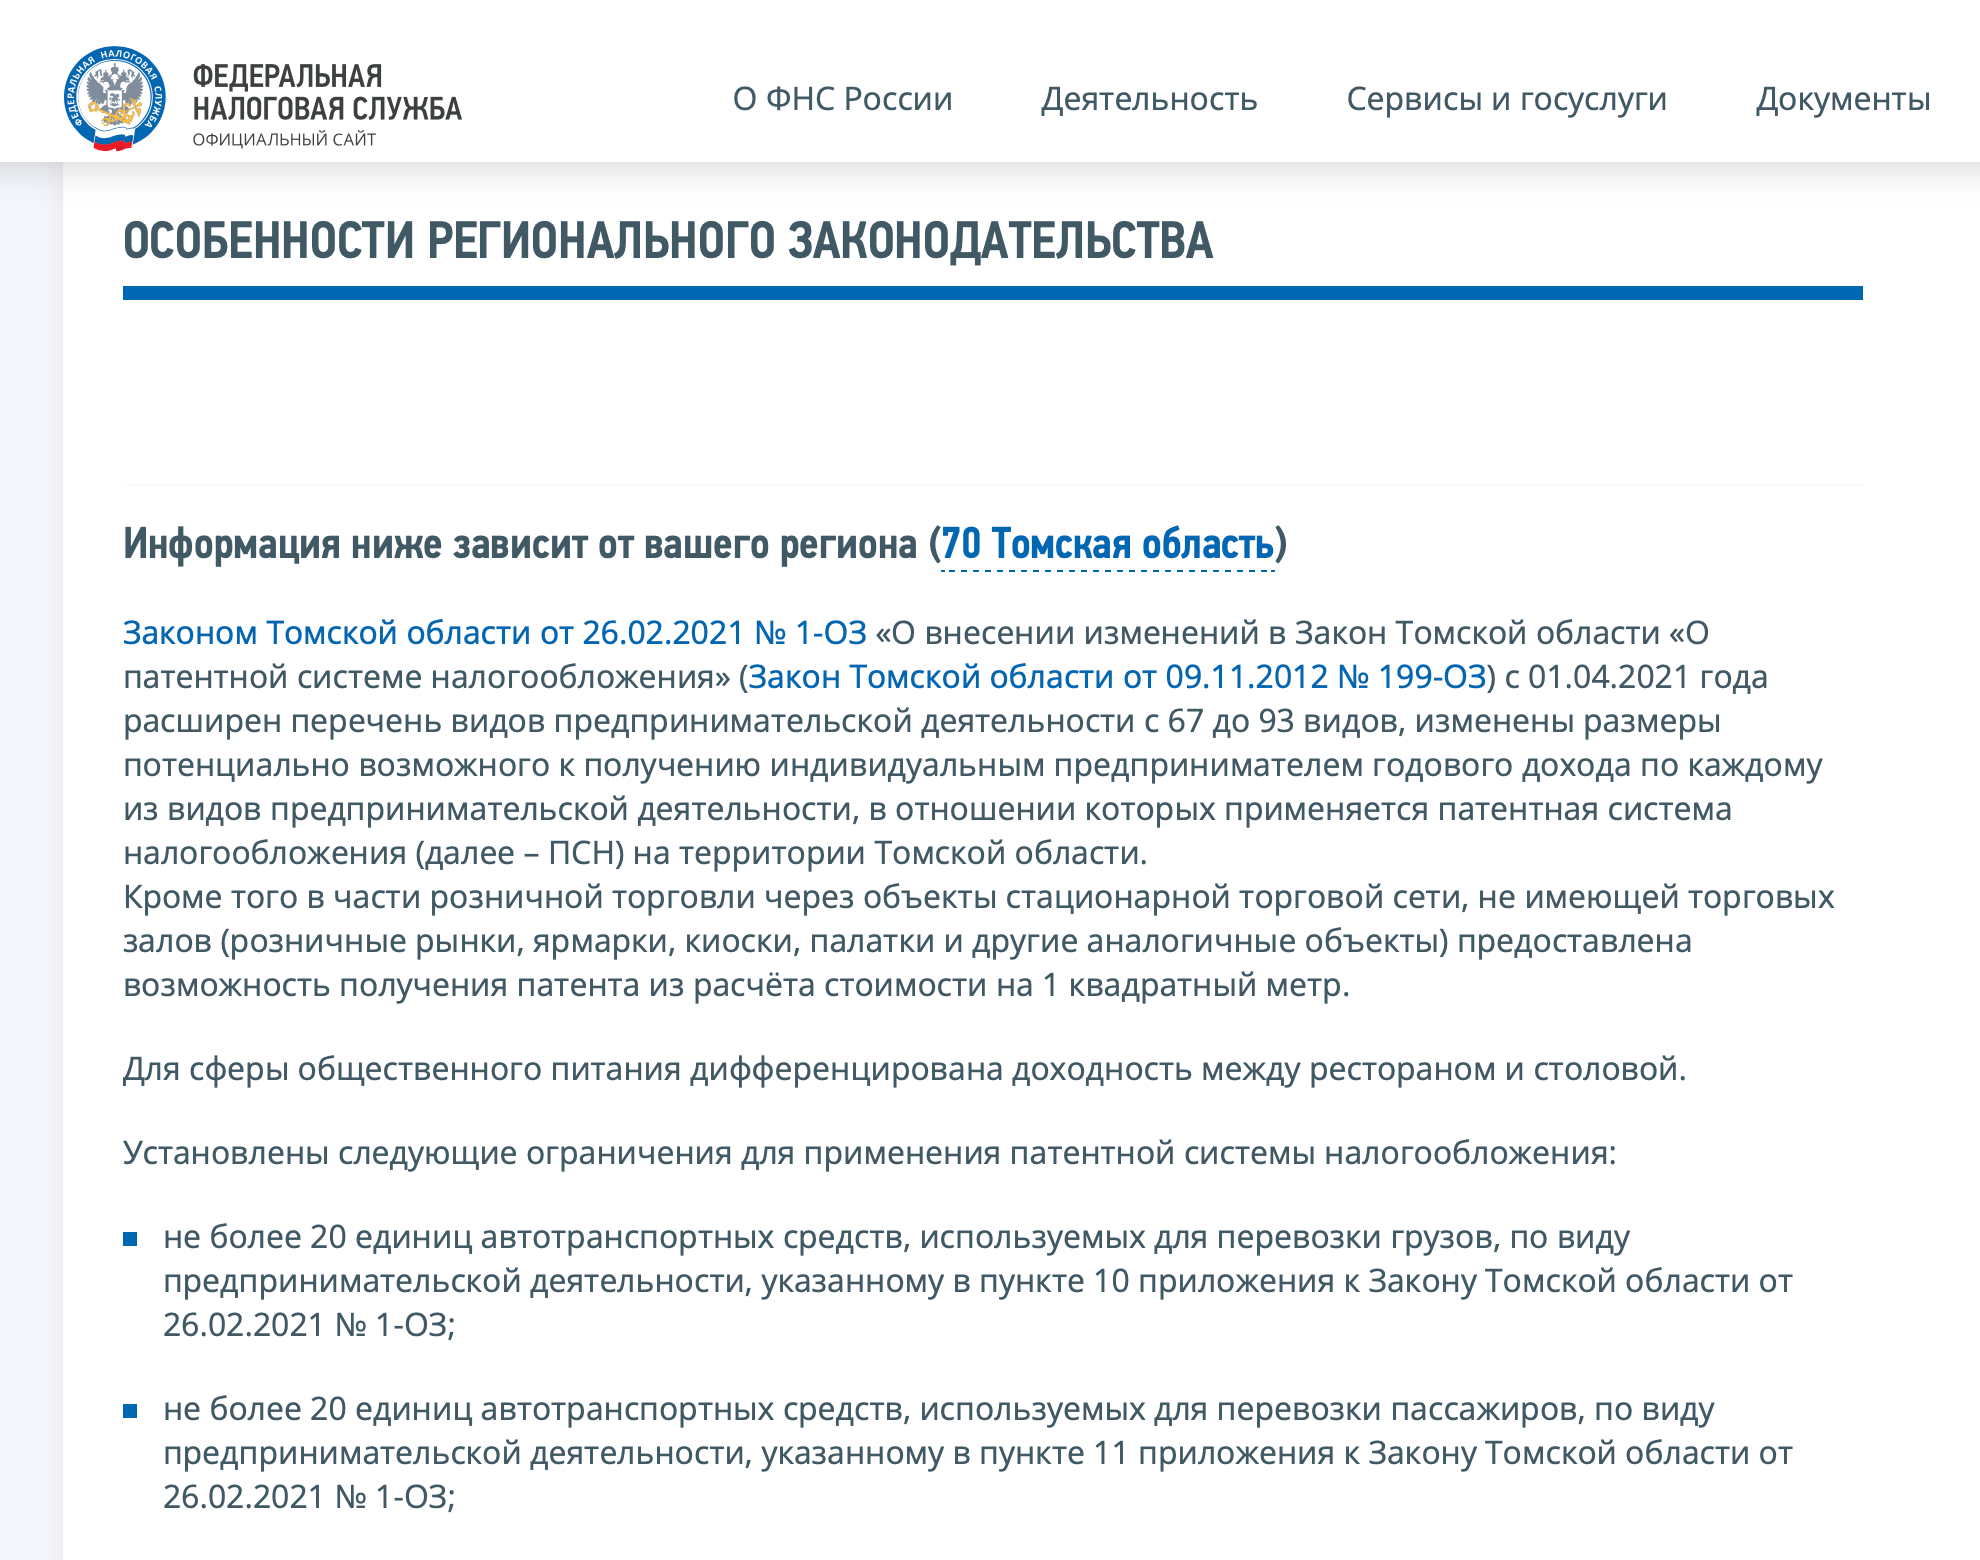
Актуальные документы размещены в разделе «Особенности регионального законодательства» внизу страницы
Сколько стоит патент
Стоимость патента зависит от вида деятельности и региона. Например, региональные власти смотрят, сколько зарабатывают сапожники в Саратове, и из этого рассчитывают стоимость патента. Бывает, она отличается даже в соседних городах одной области. Например, для сапожника без наемных работников в Саратове годовой патент в 2023 году стоит 4800 ₽, а для сапожника в Энгельсе — 3840 ₽.
Для расчета патента есть специальная формула, но предпринимателям ничего вручную считать не нужно: сервис «Расчет патента» показывает точную стоимость.
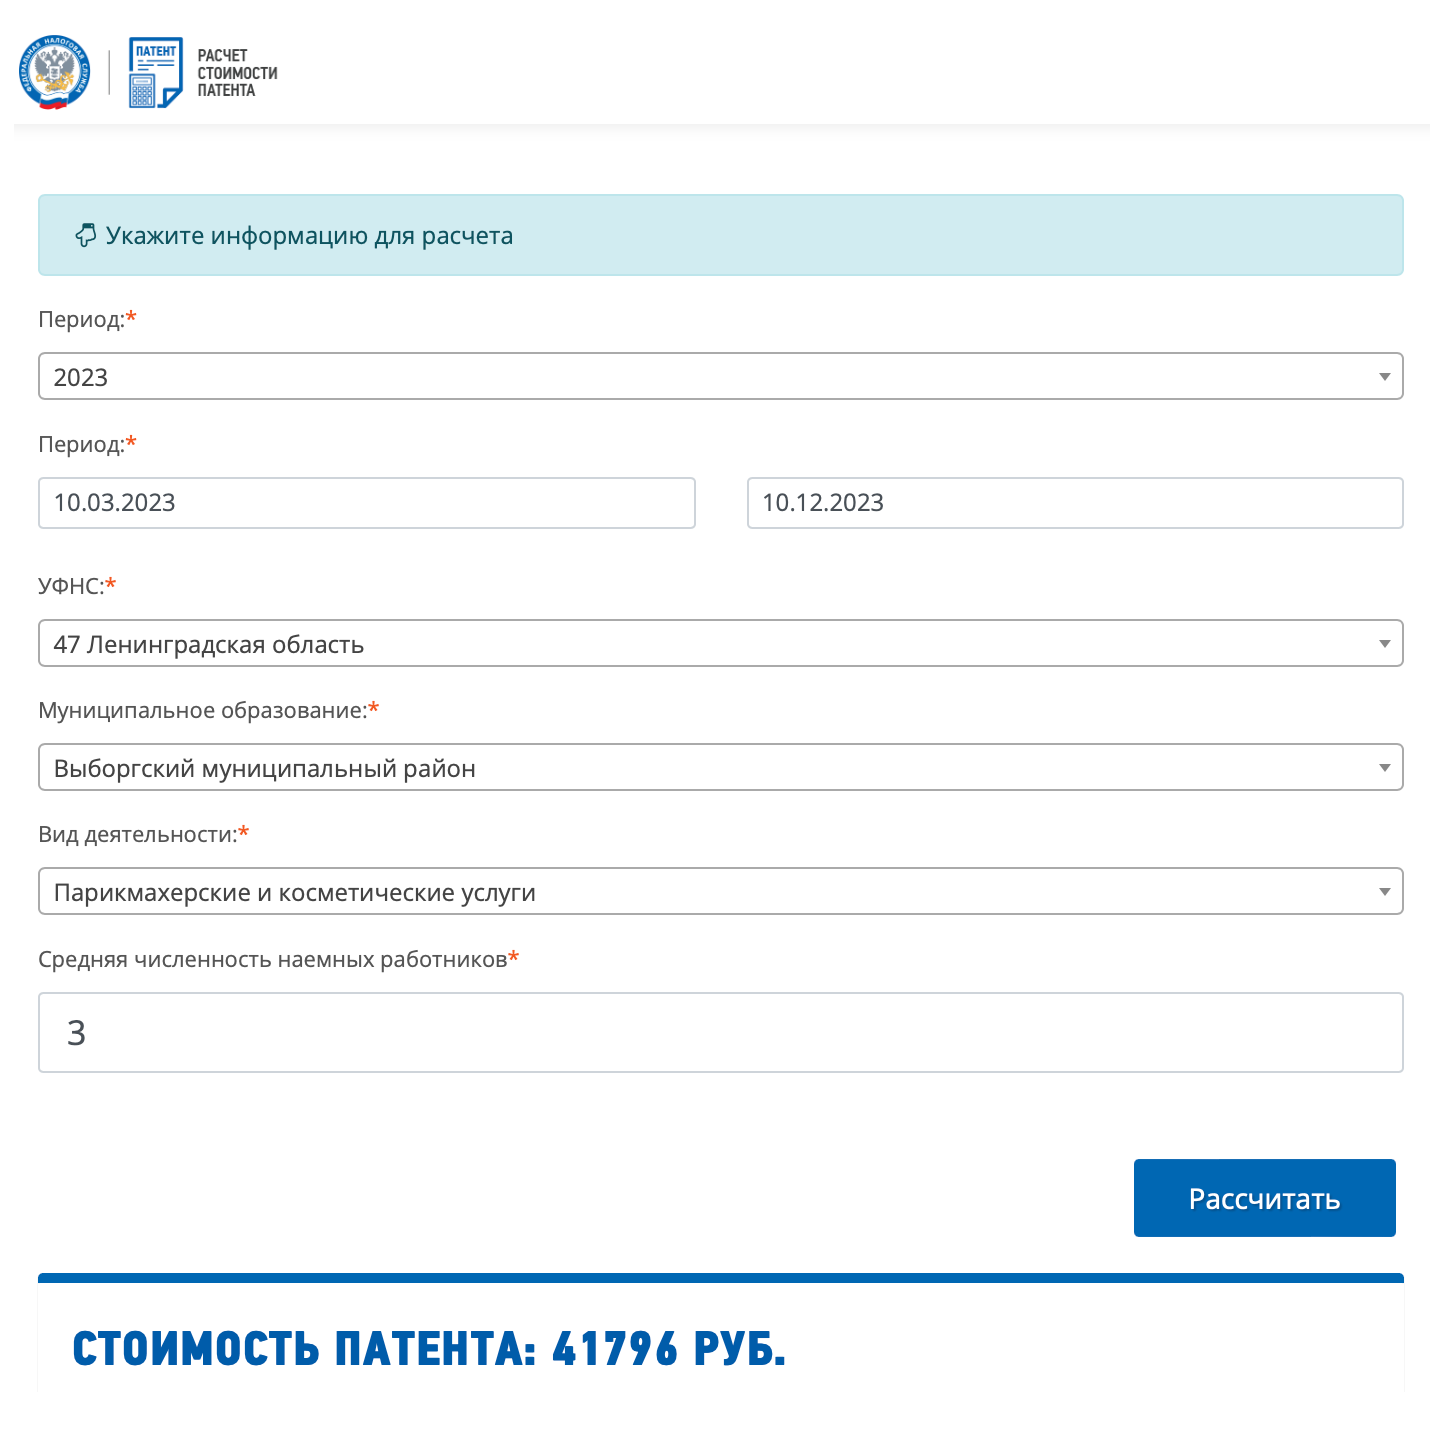
Парикмахер из Выборга работает как ИП и хочет узнать стоимость патента на год. В штате три сотрудника. Вводим данные в калькулятор. Нажимаем «Рассчитать» — и сервис показывает стоимость патента. Патент на 9 месяцев стоит почти 42 000 ₽
Сервис не только рассчитывает общую стоимость патента, но и показывает, какие суммы в какие сроки нужно оплатить.
В некоторых регионах для новых ИП на патенте предусмотрены налоговые каникулы — льготный период, когда можно не платить налог вовсе. Подсказки о них есть в калькуляторе.
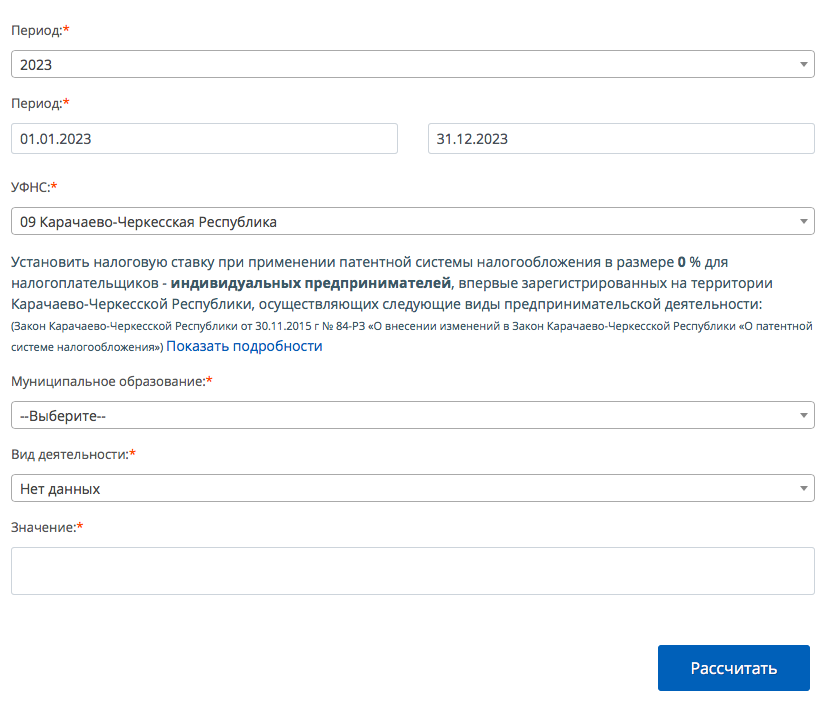
Подсказка о налоговых каникулах для предпринимателей Карачаево-Черкесской Республики
Страховые взносы на патенте
ИП на ПСН могут уменьшать стоимость патента:
- На страховые взносы, уплаченные за себя и за работников.
- На больничные работникам за первые три дня болезни.
ИП без работников может вычесть из стоимости патента всю сумму взносов за себя. Уменьшить стоимость патента можно до нуля.
ИП с работниками может уменьшить стоимость патента на уплаченные взносы и больничные, но не больше 50% от стоимости патента.
Уведомление об уменьшении патента надо подать в ИФНС в любое время после уплаты взносов, но лучше — до оплаты патента. Если взносы уплачены досрочно, подайте заявление о зачете единого налогового платежа — ЕНП — в счет их предстоящей уплаты. После этого можете платить за патент меньше. Если же заплатите больше, чем нужно, переплату можно зачесть или вернуть.
Как перейти на ПСН
Предприниматель может перейти на патент в любое время, если переходит с ОСН или если применяет УСН и открывает новый вид деятельности, для которого приобретает патент.
Если ИП применял упрощенку и работал только в одном регионе, а теперь по той же деятельности хочет применять патент, он может это сделать в течение года. Отказываться от УСН не надо, но придется сдавать декларации по упрощенке, в том числе нулевые — так разъясняет ФНС.
Заявление на патент нужно подать в налоговую не позднее чем за 10 рабочих дней до начала применения спецрежима.
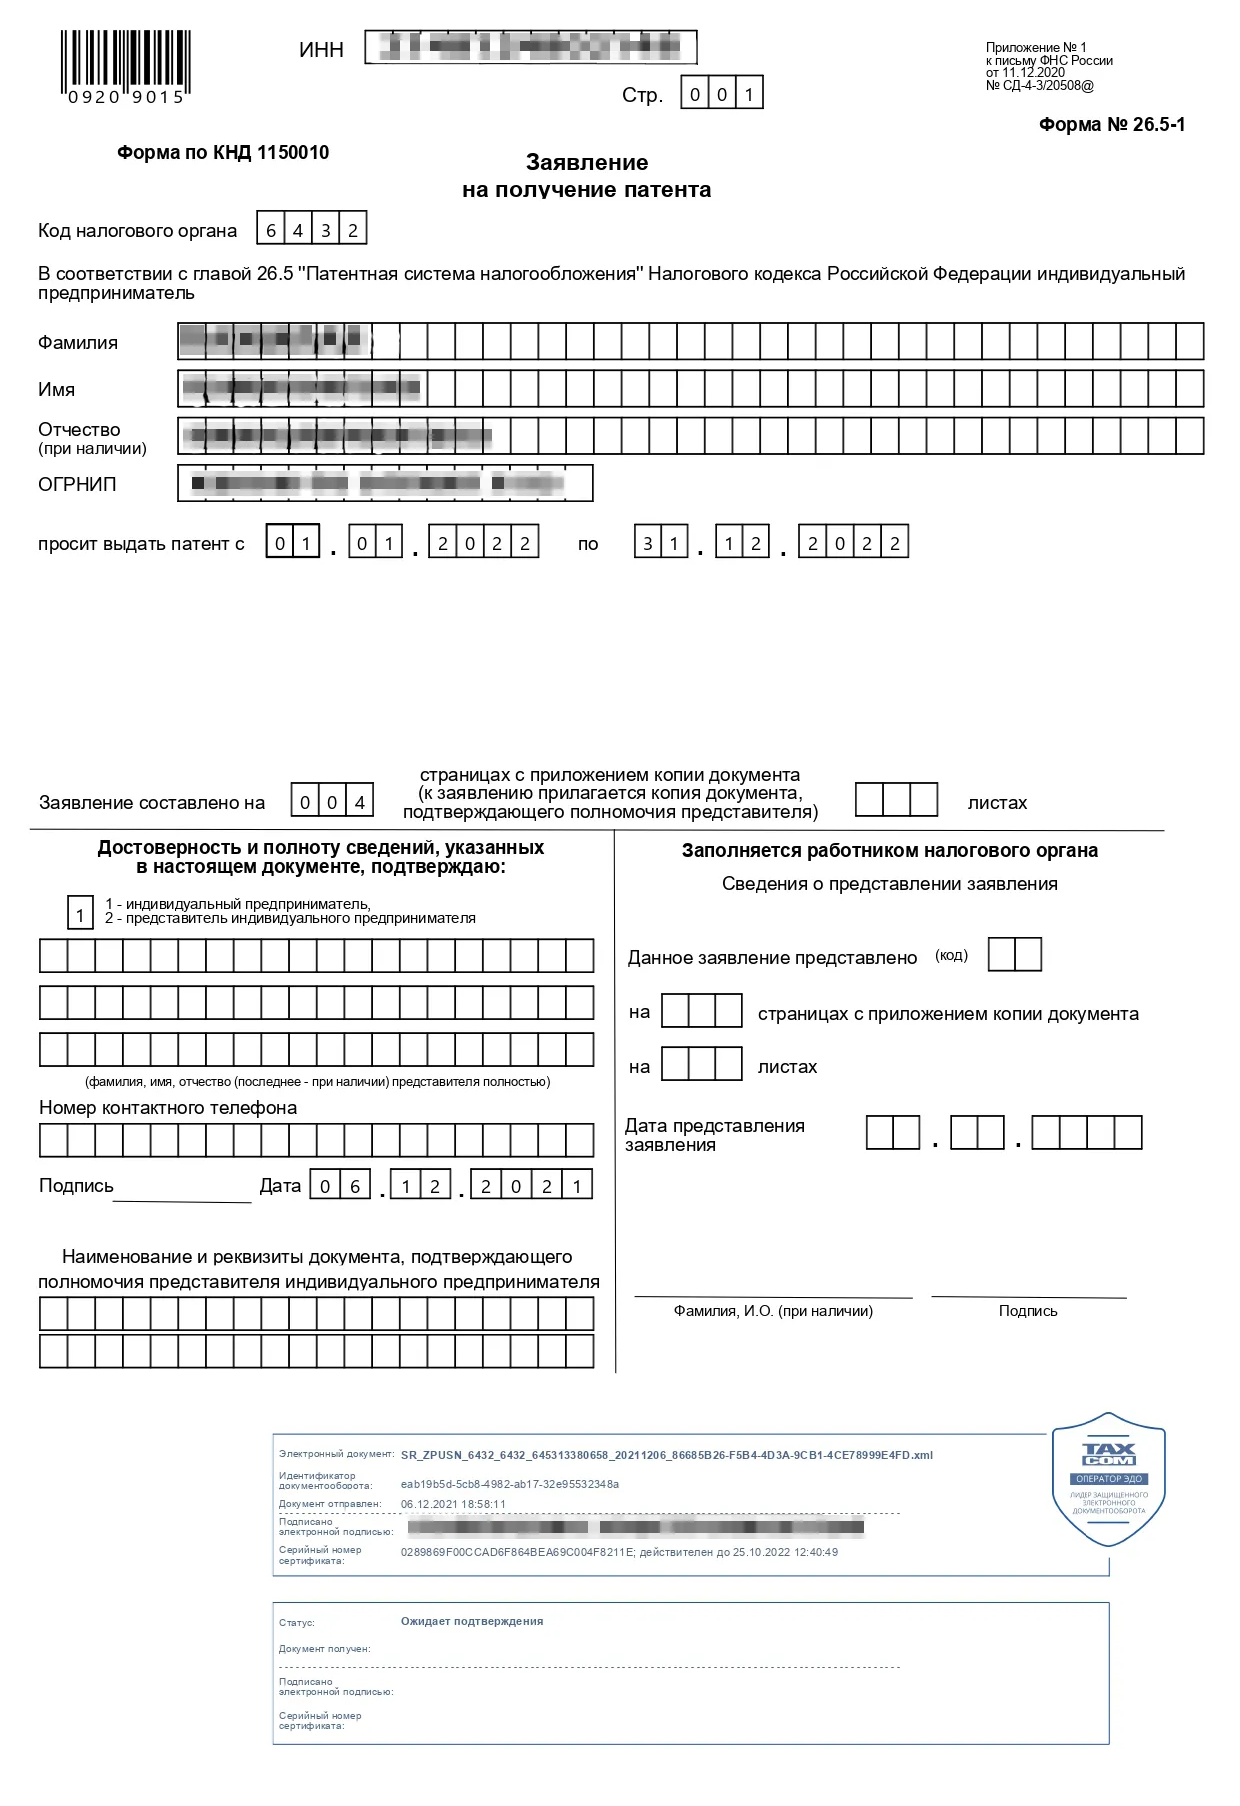
Пример заполнения первой страницы заявления на получение патента
В течение пяти рабочих дней налоговая выдает патент, в нем будут указаны период действия патента, стоимость и срок оплаты.
Но в выдаче патента могут и отказать. Всего есть пять причин для отказа:
- Вида деятельности нет в региональном перечне.
- Указан неверный срок действия патента.
- ИП уже работал на патенте в этом виде деятельности, но утратил на него право. А теперь подает повторно в этом же году.
- Есть долг за прошлый патент.
- Не заполнены обязательные пункты заявления.
Уплата налога на ПСН
Под налогом на ПСН подразумевают стоимость патента. Патент можно купить на срок от 1 до 12 месяцев.
Если патент оформлен на срок от 1 до 6 месяцев, нужно оплатить его полностью до окончания его действия.
Патент на срок от 6 до 12 месяцев нужно оплачивать двумя платежами: треть суммы — в течение 90 календарных дней после начала действия патента, а остаток — не позднее даты окончания его действия.
Общая сумма патента на 12 месяцев для ИП-фотографа из Москвы в 2023 году — 118 800 ₽. Допустим, что патент начал действовать 1 января 2023 года. Это значит, что 39 600 ₽ (треть суммы) нужно заплатить до 31 марта 2023 года, а 79 200 ₽ (остаток) — до 31 декабря 2023 года.
Если задержать платеж, налоговая начислит пени за просрочку и пришлет уведомление об уплате. Налоговая может оштрафовать, если патент не был оплачен или если предприниматель попытался сэкономить на патенте и предоставил неверные сведения о своей деятельности.
Учет и отчетность на ПСН
По закону ИП не обязаны вести бухгалтерский учет. Они должны только заполнять книгу учета доходов.
Книгу нужно вести по двум причинам:
- По ней налоговики могут проверить, не превысил ли предприниматель лимит по доходам.
- При утере права на патент показатели доходов из книги используют для перерасчета налогов по другой системе налогообложения.
Сдавать декларацию на патенте не нужно.
Если у ИП есть штатные сотрудники, ему нужно сдавать отчетность за них.
Должен ли ИП на ПСН применять кассу — ККТ
При ПСН можно не пробивать чеки по некоторым видам деятельности. Они перечислены в п. 2.1 ст. 2 Закона о ККТ. Это, например, изготовление ключей, ремонт мебели, услуги фотографа или дизайнера, остекление балконов, услуги экскурсовода. Но в рознице, общепите и перевозках онлайн-касса обязательна.
Когда ИП теряют право на применение ПСН
Предприниматели теряют право на применение патента в трех случаях:
- Доходы ИП от видов деятельности на патенте с начала года превысили 60 млн рублей. При совмещении патента с УСН учитывают доходы от всего бизнеса: от патентного и непатентного.
- Количество сотрудников стало больше 15. При соблюдении этого лимита не учитываются работники, относящиеся к деятельности, по которой применяется УСН.
- ИП, работающий в розничной торговле, продал товар оптом.
В этих случаях предприниматель обязан уведомить налоговую в течение 10 календарных дней после потери права на патент. Не позднее чем через 5 рабочих дней его снимут с учета и переведут на ОСН до конца года. Налоги пересчитают.
Если ИП совмещал патент с УСН, патентную деятельность автоматом переведут на упрощенку.
Повторно вернуться на патент ИП сможет только с начала следующего года, если устранит все нарушения.
Если предприниматель решил закончить деятельность на патенте, он должен заполнить другое заявление и передать его в налоговую. С учета снимут также через 5 рабочих дней.
Плюсы и минусы ПСН
Главное преимущество работы на патенте: стоимость патента не зависит от фактического дохода. Если реальный заработок будет намного больше потенциального, то работать в этом режиме выгодно. Другие плюсы:
- Освобождение от некоторых налогов.
- Можно совмещать с УСН.
- Возможность выбрать срок действия патента от 1 до 12 месяцев.
- Можно приобрести сразу несколько патентов, например на разные виды деятельности или в разных регионах.
- Простой налоговый учет: нужно только вести книгу доходов, а декларация не нужна вовсе.
- Можно уменьшать патент на уплаченные страховые взносы.
Среди минусов спецрежима:
- Если ИП зарабатывает меньше предполагаемого государством дохода, спецрежим становится невыгоден. Заплатить все равно придется всю сумму патента.
- Если потенциальный доход ИП за год больше 300 000 ₽, то он должен оплатить дополнительный 1% взносов на пенсионное страхование от суммы, которая выше установленного лимита.
- Стоимость патента для ИП с работниками можно уменьшить только на 50%.
Как стать ИП
Зарегистрировать ИП можно самостоятельно, через посредников и сервисы регистрации. В первом случае придется самому готовить бумаги, нести их в налоговую или отправлять по почте.
В Тинькофф есть бесплатный сервис по регистрации ИП. Нужно только заполнить заявку — специалисты подготовят документы, оформят электронную подпись и отправят всё в налоговую.
Обложка — Pressmaster / Shutterstock
Диана Дёмина
Какая у вас система налогообложения? Почему именно она?

«Общая сумма патента на 12 месяцев для фотоателье из Барнаула в 2019 году составляет 46 230 Р. Допустим, что патент начал действовать 2 апреля 2019 года. Это значит, что 15 410 (треть суммы) нужно оплатить до 1 июля 2019 года, а 30 820 Р (остаток) — до 1 апреля 2020 года»
Это некорректный пример. Патент выдается только в рамках одного календарного года, см. п. 5 ст. 346.45 НК РФ. Кроме того, налоговая трактует этот пункт таким образом, что срок действия должен составлять целое число месяцев. Т.е. могут выдать патент только с 1 апреля до 31 декабря, либо с 1 мая по 31 декабря.
«Если ИП ведет несколько видов деятельности на патенте, вести книгу доходов нужно по каждому»
С 2017 года не нужно, можно одну, см. https://www.nalog.ru/rn18/ip/6704042/
Автор статьи
Grigory, упс, пропустили 🙁 Но уже всё поправили 🙂 Еще раз спасибо!
Диана Дёмина, про несколько книг учета в конце статьи еще осталось упоминание.
Grigory, я не знаю, как было в 2019 году, возможно, на момент написания вашего комментария это было актуально, но в 2021 мне выдали патент на 40 дней с 22 ноября до конца года. То есть, не обязательно, чтобы патент выдавался на целое число месяцев, хотя в любом случае не более, чем до конца года (как вы и написали «в рамках одного календарного года»).
Сергей, возможно, разные налоговые трактуют закон по-разному. Лично мне налоговая отказалась выдавать патент, срок действия которого начинается не 1-го числа месяца.
Автор статьи
Grigory, спасибо вам большое за внимательность! Вы правы. Мы скорректировали текст.
Скажите, а в Тинькофф Бухгалтерии появится когда-нибудь поддержка ПСН? Пользуюсь довольно давно уже р/с Тинькова и декларацию по УСН сдавал через Тинькофф Бухгалтерию. А теперь когда перешёл та патент стало не так удобно
Дополнительный 1% считается от потенциального дохода, не от фактического? То есть, если патент стоит меньше 18000 то этот процент платить не надо?
Денис Дегтярёв, от потенциального.
«А вот если ИП хочет перейти на патент по тому же виду деятельности, по которому раньше был на УСН или ЕНВД, то придется ждать начала следующего года.»
— а можно официальную ссылку на закон? Вижу разные мнения по этом вопросу от разных серьезных изданий.
Вот, например, с сайта налоговой:
«Таким образом, индивидуальный предприниматель, применяющий упрощенную систему налогообложения, вправе в течение календарного года перейти на патентную систему налогообложения по отдельным видам предпринимательской деятельности, в отношении которых патентная система налогообложения введена соответствующим законом субъекта Российской Федерации (Письма Минфина России от 07.03.2013 N 03-11-12/26, от 24.01.2013 N 03-11-12/11).
При этом если индивидуальный предприниматель приобретет патент по виду деятельности, в отношении которого он применял упрощенную систему налогообложения, и при этом других видов деятельности им не осуществлялось, то такой переход приводит к утрате права на применение упрощенной системы налогообложения начиная с даты начала действия патента.»
https://www.nalog.ru/rn37/news/tax_doc_news/4856730/
Тут только утрата права на УСН (и то, только если других видов деятельности не было). Не вижу запрета перехода на ПСН по тому же виду деятельности в течение года.
Ruslan, я лично узнал о ПСН в середине года и перешёл на неё с УСН по тому же виду деятельности (разработка п/о).
«Если потенциальный доход ИП за год больше 300 000 Р, то он должен оплатить дополнительный 1% взносов на пенсионное страхование от суммы, которая выше установленного лимита.»
По этому пункту всегда почему-то пишут непонятную муть. А ситуация простая. Допустим, потенциальный доход по вашей деятельности установлен в 500000. Если вы заработали меньше 300000, то дополнительный процент платить не надо. Если вы заработали больше 300, но меньше 500 тыр, считаете разницу и с нее платите 1%. Если вы заработали больше 500 тыр, то платите 500-300 * 1% = 2000 руб. Всё.
«Стоимость патента нельзя уменьшить за счет страховых взносов за себя и работников.» — с 2021 неактуально, дополните статью, пожалуйста.
msk01, добрый день, подскажите, пожалуйста, а если потенциальный доход по патенту установлен менее 300000, а фактических денег по кассе прошло 500000, то в этом случае оплачиваем 1% в ПФР?
Smirnucho, платить надо 1% от дохода сверх 300’000 потенциального дохода. Если потенциальный не превосходит 300’000, то сколько бы вы ни заработали, ничего дополнительно не заплатите.
Поделитесь опытом в работе с кредитными организациями. Как они смотрят на ИП с патентом? Слышал мнение что получить кредиты практически невозможно
Булат, факт. Сталкивался с этим лично. Требовали декларацию о доходах, которую взять неоткуда. Остальные варианты им не подходят. ИП на ПСН для кредитных организаций — слишком рисковый заемщик, если условия выдачи кредита требуют подтверждения дохода.
С другой стороны, уже тогда (полтора года назад) Один Большой Банк предлагал ипотеку по паспорту, и даже одобрил мне энную сумму, так что ПСН — препятствие не абсолютное, хотя потенциально более высокие ставки по кредитам — это, однозначно, один из минусов.
Скажите, могу ли я, будучи прописан в Москве получить патент на разработку ПО в Московской области? Работаю дома, прописан в Москве, но живу по факту на даче за городом
Koly, обратная ситуация: прописан в Подмосковье, зарегистрирован в подмосковной налоговой, живу в Москве и работаю удалённо, подал заявление в московскую налоговую, где просто указал московский адрес ведения деятельности — через 5 дней получил патент безо всяких вопросов и звонков из налоговой с уточнениями. Так что, ваших слов будет вполне достаточно.
Насколько я знаю, ИП на ПСН в части имущества, используемого при осуществлении видов предпринимательской деятельности, в отношении которых применяется патентная система налогообложения, получает освобождение от обязанности по уплате (п. 10, п.11 ст.346.43 НК РФ) налога на имущество физических лиц. Таким образом, ИП может получить «льготу» по имущественному налогу на имущество, задействованное в деятельности ИП.
Подскажите, если ИП занимается грузоперевозками, то будет ли считаться грузовой автомобиль имуществом, задействованным в бизнесе ИП? Если да, то, получается, что ИП должен быть освобожден от транспортного налога на этот автомобиль?
Неверно про то, что не сдаётся никакая отчётность. Сдаётся нулевой УСН, иначе блокируют счёт. ИП на патенте, столкнулись с этим
Сергеева-Горобец, счёт блокировали не из-за отсутствия отчётности по патенту, а из-за того, что у вас ещё и УСН, по которой вы не отчитались. То есть, УСН у вас имеется, деятельность по ней не осуществляется (потому что осуществляется по патенту), значит, по ней нулевые доходы и требуется подать нулевую декларацию — ровно то же самое потребовалось бы сделать, если бы вы вообще никакой деятельности не осуществляли. Получается, в статье всё верно — отчётность по патенту не нужна, нужна отчётность по УСН или по другой, с которой совмещаете деятельность на патенте.
Диана, добрый день! в 2020году по патенту производили монтажные, электромонтажные, санитарно-технические и сварочные работы по монтажу систем вентиляции в больницах для ГосЗаказчиков. В них входили и поставка оборудования, и его монтаж. Этого нельзя было делать по патенту? Может «прилететь»?
минус номер 3.Стоимость патента нельзя уменьшить за счет страховых взносов за себя и работников.
Хотя выше сказано что, С 1 января 2021 г. ИП на ПСН могут уменьшать стоимость патента на сумму страховых взносов, уплаченных за себя и за своих работников. При этом ИП без работников может учесть всю сумму уплаченных взносов, а с работниками только ту, что покроет половину стоимости патента.
Это как понимать?
Alexs, Раньше стоимость патента уменьшить было нельзя, теперь, с 2021 года — можно. Теперь как: если работников нет — можно уменьшить на величину отчислений за себя в ПФР, то есть, хоть полностью; если работники есть, то только наполовину.
«Стоимость патента нельзя уменьшить за счет страховых взносов за себя и работников.»
С 01.01.2021 все же можно или как?
Ольга, можно, статья была написана давно и не отредактирована.
Sergey, выше ответил, всё примет. У меня , по крайней мере, в московской налоговой никаких доказательств того, где именно я буду заниматься предпринимательской деятельностью, не потребовали, просто заполнил адрес в соответствующей графе и всё.
Отредактировано
Я что-то запутался ограничение 60 млн в год или 1 млн?
Скажите пожалуйста, ИП открыла на прошлой неделе. Вот недавно подала на патент. Заниматься буду сезонным общепитом. Так как патент делается 10 дней, я не успеваю к майским праздникам. Что грозит за работу без патента? Какой штраф или что? Получается что расчёт буду делать только за наличку так как через кассовый аппарат нельзя

Анна, действовать патент будет с даты указанной в заявлении. Подать заявление на патент надо за 10 рабочих дней до начала применения ПСН. Стандартный срок для выдачи патента — пять рабочих дней с даты подачи заявления. Если работа придется на период без действия патента, она будет на основной системе налогообложения или усн (если вы подавали заявление о переходе на усн при регистрации). И за этот период вам придется сдавать соответствующие отчеты и платить налоги. Пишите, если нужна более подробная консультация.
Жанна, Здравствуйте! Подскажите, мы уже готовы к открытию общепита, заявление на патент нужно подавать за 10 дней до начала деятельности, но на дворе 01.12.2023, а минимальный срок патента 1 месяц, т.е. остается 20 дней до конца года, поэтому не дает приобрести патент. Сможет ли мыработать до января на УСН (6%), а потом приобрести патент? Или патент только при начале работы общепита?
Здравствуйте . Разъясните, пожалуйста, что значит потенциальный доход? Кем он определяется и как? Заранее благодарю.
Подскажите пожалуйста, на любой вид деятельности ограничение 60 млн в год ? Меня интересует патент на проведение Занятий спортом
Здравствуйте меня сын вчера 18 лет унё Гражданин Узбекистан патент нодо плотить
Здравствуйте! Подскажите, мы уже готовы к открытию общепита, заявление на патент нужно подавать за 10 дней до начала деятельности, но на дворе 01.12.2023, а минимальный срок патента 1 месяц, соответственно мы сейчас не можем приобрести патент. Сможет ли ИП работать до января на УСН (6%), а потом приобрести патент? Или патент только при начале работы общепита?
Патентная система налогообложения для ИП: кто может работать, сколько стоит и как перейти
Патент — одна из самых простых систем налогообложения для ИП, проще только НПД. Предприниматель платит один налог с потенциального, а не с реального дохода, и ему не нужно сдавать декларацию. Патентную систему налогообложения иногда называют ПСН, вы можете встретить такое обозначение в других статьях.
Что такое патентная система налогообложения
Патент — это документ, в котором указана стоимость патента — это и есть налог, который по своему выбору уплачивает предприниматель при ведении некоторых видов деятельности.
В России есть еще несколько видов патентов, например на работу иностранцев или тот, который охраняет авторство изобретения. Все это тоже называют патентами, но к патентной системе налогообложения они отношения не имеют.

Бесплатная регистрация ИП
- Без посещения налоговой и привязки к прописке
- Подготовим документы за вас
- Бесплатно откроем счет для бизнеса после регистрации
Особенности патентной системы
Патентная система работает на всей территории России, нормы описаны в налоговом кодексе. Регионы устанавливают только виды деятельности, на которые можно купить патент, размер потенциального дохода, льготные налоговые ставки.
Патент для ИП распространяется на определенные виды деятельности — ориентировочный перечень есть в налоговом кодексе. Среди них различные услуги, розничная торговля, сельскохозяйственные работы и разработка компьютерных программ. Например, на патенте могут работать парикмахеры, няни, ветеринары и разработчики.
Но есть виды деятельности, на которые патент получить нельзя, вот они:
- деятельность по договорам простого товарищества или доверительного управления имуществом;
- производство подакцизных товаров;
- добыча и продажа полезных ископаемых;
- оптовая торговля;
- проведение сделок с ценными бумагами;
- торговля некоторыми товарами, подлежащими обязательной маркировке: обувью, мехом, некоторыми видами одежды, лекарствами;
- розничная торговля через объекты стационарной торговой сети с площадью торгового зала больше 150 квадратных метров;
- услуги общественного питания, оказываемые через объекты общественного питания с площадью зала больше 150 квадратных метров;
- перевозка грузов и пассажиров предпринимателями, у которых в собственности больше 20 автомобилей;
- производство и торговля ювелирными и другими изделиями из драгоценных металлов и камней.
Региональные власти сами определяют виды бизнеса, по которым выдают патенты. Они могут сократить или расширить перечень из налогового кодекса. Главное, чтобы вид деятельности не был в списке запрещенных.
ИП может купить сразу несколько патентов: на разные виды деятельности или в разных регионах. Ограничений по количеству патентов для одного ИП нет. Например, один ИП может одновременно купить патенты на производство молочной продукции и розничную торговлю.
Плюсы патента по сравнению с другими налоговыми системами
Во многом патент выигрывает у других систем налогообложения.
1. Расчет налога по потенциальному доходу, а не реальному. Потенциальный доход — это предполагаемая сумма дохода ИП по определенному виду деятельности. Его величину устанавливают региональные власти, и в разных населенных пунктах или даже районах города она может отличаться. Стоимость патента не зависит от того, сколько денег поступает на счет. Сколько бы предприниматель ни заработал, стоимость патента для него не изменится.
2. С патентом ИП не платят другие налоги с коммерческих доходов. ИП, который купил патент, в большинстве случаев не должен платить НДФЛ и НДС. Но есть и исключения. Например, при ввозе товара из-за рубежа все равно придется заплатить НДС, а при получении доходов, которые не связаны с патентом, — НДФЛ. Это редкие случаи, они описаны в налоговом кодексе.
3. Простая отчетность. Налоговой декларации на патенте нет, сдавать ее не нужно. Весь учет — это записывать доходы в книге учета доходов ИП.
4. Можно совмещать с другими спецрежимами. Например, одновременно работать на патенте в одном виде деятельности, а на УСН — в другом. Это бывает удобно, когда ИП развивает бизнес в нескольких направлениях. Нельзя совмещать патент с АУСН и НПД.
Подписка на новое
Подборки материалов о том, как вести бизнес в России: советы юристов и бухгалтеров, опыт владельцев бизнеса, разборы нового в законах, приглашения на вебинары с экспертами.
Ограничения на патенте
Прежде чем переходить на патент, нужно убедиться, что ИП соответствует требованиям:
- Годовой доход ИП не должен превышать 60 млн рублей. Если у предпринимателя несколько патентов, считают общую выручку.
- Не больше 15 работников — штатных или по гражданско-правовым договорам. Если патентов несколько, сотрудники учитываются по всем.
- ИП на патенте не может привлекать по договору субподряда других ИП или компании для того, чтобы они делали всю работу за него.
Есть ограничения для некоторых видов деятельности, например, на патенте нельзя торговать алкоголем и ювелирными изделиями.
В налоговом кодексе прописано много нюансов для розничной торговли или общепита. К примеру, площадь зала для торговли или общепита не может превышать 150 м².
Региональные власти могут корректировать требования. Например, могут установить ограничения по площади торговых объектов или количеству машин для пассажирских или грузовых перевозок.
Чтобы узнать обо всех ограничениях, изучите региональный закон. Они выложены на сайте налоговой службы. Выбираете свой регион → «Особенности регионального законодательства».


Сколько стоит патент
Стоимость патента зависит от четырех факторов:
Вида деятельности. Патент для парикмахера и ветеринара из Владивостока при прочих равных условиях будет стоить по-разному.
Срока действия патента. Патент можно купить на срок от 1 до 12 месяцев в пределах календарного года. Чем дольше он действует, тем дороже стоит.
Количества наемных сотрудников. В некоторых видах деятельности, например парикмахерские и косметические услуги, ремонт и пошив обуви, патент для ИП без работников будет дешевле, поскольку его стоимость зависит от количества персонала, включая самого ИП.
Региона. Стоимость может отличаться не только в разных субъектах, но даже в соседних населенных пунктах одного региона, а иногда и внутри города. Например, косметолог в Самаре в 2024 году отдал за годовой патент 12 240 ₽, а его коллега из Тольятти — всего 10 380 ₽.
Точную стоимость патента можно узнать с помощью сервиса «Расчет патента». Там все просто: нужно заполнить форму и получить результат.

Вы сразу увидите, в какие сроки нужно оплатить патент. Например, годовой патент оплачивается частями: треть суммы нужно внести в первые 90 дней, а остальное — до конца действия патента.
Если задержать платеж, налоговая начислит пени за просрочку и пришлет требование об уплате. Предпринимателя могут оштрафовать, если он предоставит недостоверные сведения о себе и своей деятельности, из-за чего стоимость патента окажется заниженной.
В некоторых регионах для новых ИП, которые оказывают бытовые услуги или работают в производственной, социальной или научной сферах, действуют налоговые каникулы — льготный период, когда налог при ПСН можно не платить вовсе. Информацию об этом также можно прочитать на странице сервиса налоговой службы.
Страховые взносы на патенте
Помимо стоимости самого патента, ИП платит фиксированные страховые взносы за себя. В 2023 году это 45 842 ₽, в 2024 — 49 500 ₽.
Налог на патенте можно уменьшить на сумму страховых взносов. Чтобы получить вычет, нужно подать в налоговую уведомление. Документ можно отнести в налоговую лично, отправить по почте или в электронном виде. Рассказали о нем подробно в отдельной статье.
ИП без работников может уменьшать стоимость патентов до 100%, а ИП с работниками — максимум на 50%. Учитываются страховые взносы за себя и работников и оплата им больничных за первые три дня болезни.
Если у ИП несколько патентов, а сумма взносов превысит стоимость одного патента, остаток можно учесть по другому патенту. Перенести остаток на следующий год нельзя.
Если потенциальный доход за год установлен больше 300 000 ₽, предприниматель должен заплатить дополнительно 1% взносов на пенсионное страхование от суммы превышения.
Как перейти на патент
Есть два случая, когда предприниматель может перейти на патент — при регистрации ИП и при смене одного налогового режима на другой.
При регистрации ИП. Чтобы сразу начать работать на патенте, нужно подать заявление на получение патента одновременно с документами на регистрацию ИП.
Если этого не сделать, при открытии ИП по умолчанию переведут на ОСН. И даже если в дальнейшем перейти на патент — за тот период, пока ИП был на ОСН, ему нужно будет заплатить налоги.
Есть четыре способа подать документы:
- Лично.
- По доверенности через представителя.
- Почтовым отправлением с описью вложения на адрес налоговой.
- В электронной форме через интернет.
ИП может подать документы в любую налоговую, но на учет его поставят все равно в налоговой по месту регистрации из паспорта. Узнать номер, адрес и реквизиты своей налоговой можно с помощью специального сервиса.
По закону у налоговой есть 5 рабочих дней, чтобы выдать патент или сообщить об отказе. Пока у ИП нет патента, применять этот налоговый режим он не может.
Смена налогового режима. Если ИП уже применял другой режим и хочет перейти на ПСН, ему нужно подать заявление на получение патента в налоговую за 10 рабочих дней до начала применения этого режима. Например, чтобы применять ПСН с 01.02.2024, заявление надо подать не позднее 17.01.2024. В течение 5 дней налоговая либо выдаст патент, либо откажет в нем.
ИП стоит учитывать, когда он может перейти на патент. Время перехода зависит от текущего налогового режима и от того, что планирует ИП: открыть новый вид деятельности или продолжать работу по тому, что был.
| Текущий налоговый режим | Когда можно перейти на ПСН |
|---|---|
| ОСН УСН или АУСН, патент покупается на новый вид деятельности НПД |
В любое время |
| УСН или АУСН, патент покупается на тот же вид деятельности | Со следующего года |
Когда налоговая может отказать в патенте
Налоговая не может отказать в патенте просто так. У нее есть только пять оснований для отказа в выдаче патента:
- Вида деятельности нет в региональном законе.
- Указан неверный срок действия патента.
- ИП уже работал на патенте в этом виде деятельности, но утратил на него право. А теперь подает заявление повторно в этом же году.
- Есть долг за прошлый патент.
- Неверно заполнены обязательные поля в заявлении.
Если ИП нарушил срок подачи заявления на получение патента, налоговая не может отказать ему в патенте только по этой причине.
Учет и отчетность на патенте
ИП на патенте нужно вести книгу учета доходов — документ, в котором отражены все денежные поступления. По каждому виду деятельности — своя книга.
Книгу учета доходов можно вести на бумаге и в электронном виде. При втором варианте ее нужно распечатывать после окончания налогового периода, то есть срока действия патента. Как только начинается новый налоговый период, заводится новая книга.
Отчитываться перед налоговой и сдавать декларацию на патенте не нужно. Если у ИП есть штатные сотрудники, ему нужно сдавать отчетность за работников. Об этом расскажем в другой статье.

Когда ИП теряет право на патент
Есть три случая, когда ИП не может больше работать на патенте:
1. Доходы ИП от видов деятельности на патенте с начала года превысили 60 млн рублей. При совмещении патента с УСН учитываются доходы от обоих режимов.
В течение года у ИП может быть несколько патентов, например два. В этом случае при превышении лимита доходов во время второго патента пересчет налогов будет со времени начала его действия, а не с начала года или оформления первого патента.
2. У ИП стало больше 15 сотрудников. При соблюдении этого лимита не учитываются работники, относящиеся к деятельности, по которой применяется УСН.
3. ИП торговал оптом или продавал товары, которые не разрешены на патенте. Например, подакцизные товары, меховые изделия, обувь или лекарства.
При нарушении хотя бы одного из этих условий ИП обязан уведомить об этом налоговую. На это у него 10 календарных дней после потери права на патент. Через 5 рабочих дней его снимут с учета и переведут до конца года на ОСН, а налоги он должен пересчитать сам.
Если ИП совмещал патент с УСН, патентную деятельность автоматически переведут на УСН.
При окончательном прекращении работы на патенте предпринимателю нужно подать другое заявление в налоговую. С учета его снимут также в течение 5 дней.
Повторно вернуться на патент ИП сможет только с начала следующего года после устранения всех нарушений.
Можно ли вернуть деньги за неиспользованный патент, если ИП прекратил деятельность
В налоговом кодексе указано, что часть денег за патент вернуть можно. Пересчитывать стоимость патента при этом нужно по календарным дням.
Допустим, ИП оформил патент на год — 365 дней. Он стоил 10 000 ₽.
Предприниматель прекратил деятельность 2 сентября, то есть проработал 245 дней. Считаем, сколько он должен заплатить за патент за этот срок:
(10 000 ₽ × 245) / 365 = 6712 ₽.
Итого сумма к возврату: 10 000 ₽ − 6712 = 3288 ₽.
Чтобы вернуть деньги, ИП нужно:
- подать заявление о прекращении деятельности на патенте;
- подать заявление о возврате переплаты по налогам и взносам.
Налоговая рассмотрит документы и вернет часть стоимости патента.
Бесплатная регистрация ИП
- Без посещения налоговой и привязки к прописке
- Подготовим документы за вас
- Бесплатно откроем счет для бизнеса после регистрации
Мне нравится

Юлия Занкевич
Поделитесь, какие сложности у вас возникают с патентом?
Здравствуйте! Подскажите, пожалуйста, нужно ли каждый год подавать заявление на патент? И, чтобы уменьшить налог за счет страховых взносов, достаточно ли одного заявления на уменьшения? В прошлом году еще составляла заявление — распоряжение о зачете. Я сразу оплачивала страховые на год вперед и подавала заявление на уменьшение, а потом еще распоряжение.
Эксперт Бизнес-секретов
Здравствуйте.
Подавать заявление на патент нужно каждый раз, как у вас заканчивается срок предыдущего. Автоматически он не продлевается.
Чтобы уменьшить налог за счет страховых взносов, достаточно только заявления на уменьшение налога.
Анна Голубева
Добрый день! если патент куплен по деятельности на 1950т.р,то его доход все равно м.б. до 60 млн?
Анна Голубева
размер потенциально возможного годового дохода по патенту 1950 000, сколько можем получать доход, до 60млн?
Яна Евстифеева
Здравствуйте, у ИП несколько патентов на разные видов деятельности
какой лимит выручки по каждому патенту?
Эксперт Бизнес-секретов
Общий суммарный лимит выручки по всем видам деятельности — 60 млн. рублей. Не зависит от количества патентов.
Анна Новопашина
Добрый вечер. Подскажите если ИП ведет деятельность в сфере ремонта и тех.обслуживания автомобилей на УСН, и решает по этому же виду деятельности в середине года перейти на ПСН, он сможет купить патент и перейти на ПСН?
Эксперт Бизнес-секретов
12.01, 07:14 Отредактировано
По этому же виду деятельности нет. На ПСН можно перейти только с начала года.
Мы об этом рассказывали в статье. Рекомендуем повторно ее прочитать, чтобы получить максимальную пользу.
Анна Новопашина
Эксперт, как же тогда понимать письмо ФНС от 10.12.2021№ СД-4-3/17292@?
Эксперт Бизнес-секретов
Анна, разберемся в деталях и вернемся с ответом.
Эксперт Бизнес-секретов
Анна, здравствуйте. В этом письме ФНС говорит, что можно перейти в течение календарного года на ПСН по отдельному виду деятельности, оставаясь при этом на УСН.
Если вы хотите по тому же бизнесу в середине года перейти на ПСН, так теоретически можно, но остаетесь при этом еще и на УСН и сдаете по ней отчетность. Даже нулевую.
Если вы хотите в середине года перевести свой единственный вид деятельности или все виды деятельности на ПСН и одновременно прекратить применение УСН, так сделать не получится. Добровольный отказ от УСН возможен только с начала нового календарного года (п. п. 3, 6 ст. 346.13 НК РФ). Аналогичный вывод можно сделать и из разъяснений госорганов (Письмо Минфина от 20.08.2019 N 03-11-11/63550, п. 2 Письма ФНС от 20.09.2017 N СД-4-3/18795@).
Также есть еще одно разъяснение Минфина: переход на ПСН по единственному или сразу по всем видам деятельности приведет к утрате права на УСН. То есть ИП в течение 15 дней со дня прекращения деятельности по УСН должен уведомить налоговый орган о таком прекращении, подать декларацию и уплатить налог в специальные сроки (Письмо от 14.05.2020 N 03-11-11/39360).
Получается, в этом случае у ИП базовым режимом будет ОСН. И если он случайно потеряет право на ПСН, ему придется платить и сдавать дополнительные налоги и отчетность.
Поэтому в нашей статье приведена самая безопасная позиция: на ПСН по тому же бизнесу — только с начала года. Тогда точно проблем не возникнет.
Патент для розницы: кому подходит и как рассчитать стоимость
ИП в рознице могут работать на патенте. Правда, для этого нужно соблюдать несколько условий. Например, общий годовой доход не должен превышать 60 млн рублей, предприниматель не может заниматься оптовой торговлей. Давайте разбираться.
Кому подходит патент на розничную торговлю
Патент — налоговый спецрежим, который могут применять только ИП. Он действует для определенных видов деятельности.
ИП на патенте платит фиксированную сумму и освобождается от других налогов с доходов. Об этом у нас есть отдельная статья.
По закону к розничной торговле относится деятельность, которая связана с перепродажей товаров. Причем ИП может их продавать как угодно: в собственном или арендованном магазине, в палатке или через торговые автоматы. А вот производить что-то и продавать на «розничном» патенте нельзя.
Патент нужно покупать в регионе ведения бизнеса ИП. Для розничной торговли правила такие же. Например, если у ИП несколько магазинов в Калуге, там и нужно покупать патент. Если точки расположены в Калуге и Туле, патенты оформляют в обоих регионах.
Кто не может работать на патенте
На патенте есть ограничения, которые нужно учитывать всем ИП:
1. Общий годовой доход ИП от всех патентов — максимум 60 млн рублей. При совмещении патента с УСН учитывают все доходы бизнеса, при совмещении с ОСН — только от работы на патенте. Совмещать с АУСН патент нельзя.
2. У ИП может быть до 15 работников — оформленных по трудовым и гражданско-правовым договорам. Это касается только сотрудников, которые заняты в деятельности, на которую получен патент.
ИП совмещает УСН и патент: на УСН оказывает ветуслуги, а на патенте продает товары для животных. Всего работает 20 сотрудников: 15 лечат животных, а 5 занимаются торговлей. Значит, ИП может работать на патенте.
3. ИП на патенте не вправе заниматься оптовой торговлей и заключать договоры поставки с организациями или другими ИП.
У ИП на патенте есть и другие ограничения, но они не касаются розничной торговли.
Требования для ИП на патенте, которые работают в рознице
Для розничной торговли есть дополнительные требования:
- Площадь торгового зала не больше 150 м 2 .
- Нельзя продавать некоторые виды товаров.
Среди запрещенных на патенте товаров:
- подакцизные: легковые автомобили, мотоциклы с мощностью двигателя свыше 112,5 кВт, автомобильный и прямогонный бензин, дизельное топливо и моторные масла;
- собственного производства;
- подлежащие обязательной маркировке, например лекарства, меховые изделия или обувь;
- грузовые автомобили, прицепы, автобусы;
- продукты питания и напитки, которые продают в объектах общепита. Например, если у ИП в магазине кофейный автомат, по этой деятельности нужно брать патент на общепит;
- природный газ;
- дистанционная торговля: через интернет-магазин, по почте и т. п.
По закону регионы могут вводить дополнительные ограничения, например уменьшать площадь торгового зала или вводить лимиты по общей площади или количеству магазинов.
Изучить региональные законы можно на сайте налоговой службы. Для этого на странице с описанием патента нужно выбрать свой регион и найти раздел «Особенности регионального законодательства».
Как рассчитать стоимость патента на розницу
Чтобы узнать стоимость патента для вашей точки, воспользуйтесь сервисом на сайте налоговой службы. Для этого укажите, на какой срок вам нужен патент, регион, муниципалитет, если требуется, вид деятельности и информацию о торговой точке.
Стоимость патента можно уменьшить за счет страховых взносов за себя и сотрудников.

Как оформить патент на розничную торговлю
ИП может оформить патент на любой срок от 1 до 12 месяцев внутри календарного года. Количество патентов не ограничено. Весь путь состоит из трех шагов:
- Заполнить заявление.
- Отправить его в налоговую.
- Дождаться ответа налоговой.
Заполнить заявление. Помимо обязательных страниц для всех ИП, для розницы нужно еще заполнить лист В. В нем указывают информацию о деятельности.
Что именно писать, зависит от вида розницы.
ИП, который продает овощи в палатке на рынке выходного дня, не заполняет поля с адресами точек.
Если ИП держит магазин, он должен указать адрес и площадь торговой точки.
Если у ИП несколько объектов, ему нужно заполнить лист В по каждому.

Отправить заявление в налоговую. Заполненное заявление нужно передать в налоговую. Это можно сделать несколькими способами:
- лично;
- через представителя по нотариальной доверенности;
- Почтой России;
- в интернете — для этого нужна квалифицированная электронная подпись.
Также заявление можно подавать лично через МФЦ.
Для ИП, которые только начали вести деятельность, и тех, кто хочет сменить налоговый режим, сроки подачи различаются.
| Когда ИП переходит на патент | Когда нужно подавать заявление |
|---|---|
| При регистрации ИП | Одновременно с подачей документов на регистрацию ИП |
| При смене налогового режима | Минимум за 10 рабочих дней до начала применения патента |
При переходе с других налоговых режимов на патент ИП также нужно учитывать, когда он может это сделать:
- с ОСН и УСН на патент → в любое время;
- с АУСН на патент → с начала следующего года.
Дождаться решения налоговой. По закону в течение пяти рабочих дней после подачи заявления налоговая должна разместить электронный патент в личном кабинете ИП на сайте налоговой службы или отказать. Если ИП подал заявление в бумажном виде, патент пришлют также на бумаге, заказным письмом.
Не выдать патент могут в пяти случаях:
- В региональном перечне нет нужного вида деятельности.
- Указан неверный срок действия патента. Патент можно оформить только в пределах календарного года, поэтому если попытаться в ноябре получить патент на три месяца, будет отказ.
- Неверно заполнены обязательные поля в заявлении.
- У ИП есть долг за прошлый патент.
- ИП утратил право на применение патента, но пытается его снова оформить в том же году.
В первых трех ситуациях нужно устранить неточности и можно подавать заявление в налоговую еще раз. Если у ИП есть долг за прошлый патент, его нужно погасить. Если же ИП потерял право на патент, придется дождаться следующего года.
Возврат на патент, если утратили право или был перерыв в деятельности
Утрата права на патент. ИП не сможет работать на патенте, если нарушит хотя бы одно из требований для этого спецрежима: например, по доходу или количеству сотрудников. Мы разбирали их в начале статьи.
Если такое произошло, ИП обязан уведомить об этом налоговую в течение 10 рабочих дней. В течение 5 рабочих дней его снимут с учета и переведут на один из налоговых режимов:
- ОСН → если ИП работал только на патенте;
- УСН → если ИП совмещал работу на патенте с УСН.
Окончание деятельности. Если ИП решил полностью прекратить патентную деятельность, ему нужно заполнить другое заявление и отправить его в налоговую. Срок снятия с учета — также 5 рабочих дней.
Когда можно вернуться на патент. Все зависит от причины, по которой ИП перестал работать на патенте. Если он утратил право из-за нарушений требований, он может снова оформить патент в следующем календарном году.
Если ИП сам прекратил деятельность на патенте, при ее возобновлении он сможет вернуться на патент также в следующем календарном году. Если же ИП начинает новую деятельность, он может получить патент сразу.
Например, ИП закрыл магазин в январе 2024 года, а потом вновь решил его открыть. Тогда получить патент он сможет только в 2025 году. А вот если вместо торговли он начал заниматься грузоперевозками, патент на этот вид деятельности он сможет оформить уже в 2024 году.
Как оплачивать патент в 2023 и 2024 годах
Сумму за патент нужно перевести в составе единого налогового платежа, ЕНП, на единый налоговый счет, ЕНС.
График оплаты зависит от срока действия патента. Если он менее 6 месяцев — нужно оплатить патент до последнего дня срока его действия.
Если вы в феврале 2024 года купили патент на 6 месяцев и он действует с марта, заплатить за него нужно до 30 сентября.
Если патент приобретен на срок от 6 до 12 месяцев, его можно оплатить частями:
- треть суммы — в течение первых 90 дней после начала действия патента;
- оставшиеся две трети — не позднее конца срока действия патента.
Например, патент на весь 2024 год стоит 60 000 ₽. Первый платеж 20 000 ₽ надо перечислить до 31 марта, а оставшуюся часть 40 000 ₽ — до 9 января 2025 года.
Обычно сроки платежей по патенту указаны в калькуляторе на сайте налоговой службы. Деньги надо просто заранее перечислять на ЕНС — единый налоговый счет. Дополнительных уведомлений подавать не нужно. Налоговая будет сама списывать налог с ЕНС в указанные даты.
Телеграм-канал: 59 558 читателей