Как инвестировать
и получать регулярный
доход * с помощью
Защитить капитал от инфляции. Цена на недвижимость может увеличиваться в связи с ростом стоимости строительства и дефицитом на рынке складов класса А.
Получать ежеквартальный доход* от сдачи объектов недвижимости в аренду и сохранять привычный уровень жизни.
Как стать совладельцем коммерческой недвижимости?
С помощью ЗПИФ
Инвестор становится
совладельцем недвижимости

Можно инвестировать
через СберБанк онлайн от 30 000 ₽

До 16% годовых 1
(за счет арендных платежей и удорожания объектов)
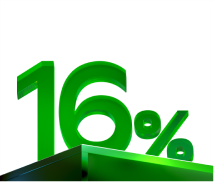
1 Расчётная прогнозная доходность позитивного сценария по состоянию на конец 3-го квартала, указанная в Ключевой информации о продукте
Как это работает

Почему ЗПИФ — это удобно
Не нужно отбирать, обслуживать недвижимость и покупать её целиком. Заниматься подбором и управлением объекта будут профессиональные управляющие. А чтобы не тратить крупную сумму, можно купить подходящее количество паёв и получать потенциальную прибыль от сдачи и продажи объекта.
Какая недвижимость сегодня выглядит наиболее
доходной ?
Складские комплексы класса А — самого высокого в коммерческой недвижимости. Это здания с низким износом и удобным расположением. На рынке — дефицит таких объектов. Поэтому на них высокий спрос у ритейлеров и e-commerce компаний — это крупные и надёжные арендаторы.
Востребованы
у ритейлеров
Популярны из-за дефицита
складов на рынке
Стоимость таких объектов
измеряется миллиардами рублей
Кто управляет фондами
Управляющая компания ООО «СФН»
- Фонды компании – лучший инструмент для вложений в недвижимость
по оценке Wealth Navigator Awards



Что делает управляющая компания
Почему вложение
в ЗПИФ
может быть лучше, чем покупка квартиры?
1 Расчётная прогнозная доходность позитивного сценария по состоянию на конец 3-го квартала, указанная в Ключевой информации о продукте
Прогнозируемая доходность
График доходности активов
по ЗПИФ «Современный 8» на разных
этапах жизни, % годовых
Формирование портфеля фонда
Клиент получает выплаты дохода от аренды
Рост за счет индексации по договорам аренды
годовых — примерный рентный поток
годовых — потенциальный прирост
стоимости объектов недвижимости
от среднегодовой стоимости чистых активов — вознаграждения и инфраструктурные расходы, которые удерживаются из средств Фонда
*Доходность от прироста имущества рассчитана на примере одного типового склада на основании индексации ставки аренды
Условия
- Сколько можно вложить от 30 000 ₽
- Комиссия за покупку паёв онлайн или в офисе банка — надбавка 0%
- Комиссия за погашение паёв — скидка 0%
- Уровень риска Средний
- Подходит
для госслужащих Да
Как купить паи ЗПИФ?
Подготовили интересные статьи про инвестиции в ЗПИФ
Остались вопросы?
Что такое ЗПИФ?
Это закрытый паевой инвестиционный фонд, у которого есть срок действия. Приобретаемые инвестиционные паи удостоверяют долю в имуществе, составляющем такой фонд. Купить паи можно у управляющей компании только при формировании фонда или при дополнительной выдаче, а погасить —в конце срока действия фонда. Поэтому фонд и называется закрытым. Купили паи фонда — стали совладельцем всех активов внутри.
Как это работает?
У ЗПИФ — свой жизненный цикл. Сначала управляющая компания формирует фонд, определяет срок его действия и выпускает паи — приобретая их инвесторы вкладывают деньги в активы фонда. Весь срок действия ЗПИФ пайщики имеют возможность получать доход от аренды недвижимости, а по его окончании — компенсацию от продажи активов. Примерно так фонды и работают.
Какая недвижимость попадает в ЗПИФ?
Профессиональные управляющие отбирают только складские комплексы класса А — самого высокого в коммерческой недвижимости. Это здания с низким износом и удобным расположением. На рынке — дефицит таких объектов. Поэтому на них высокий спрос у ритейлеров и e-commerce компаний — это крупные и надёжные арендаторы.
Подходит ли ЗПИФ для диверсификации?
Как нельзя лучше! ЗПИФ позволяет добавить в свой портфель реальные объекты коммерческой недвижимости. Как правило, она хорошо переживает любые потрясения на рынке и защищает капитал от потерь.
Я могу продать паи до окончания срока фонда?
Да, на биржевом (если фонд допущен к обращению на бирже) и внебиржевом рынках (по договору купли-продажи) при наличии спроса. Для продажи паев на бирже нужно открыть брокерский и депозитарный счета, подать поручение регистратору и депозитарию на перевод паев на брокерский (торговый) счет, выставить торговое поручение брокеру на продажу паев. Обращаем внимание, что при досрочной реализации паев на бирже в связи с техническими особенностями торгов сделка возможна исключительно в отношении целой части инвестиционного пая. Ещё паи фонда получится погасить досрочно, если на общем собрании пайщиков решат изменить правила фонда, или передать права и обязанности по договору управления фондом другой компании, или продлить срок действия такого договора. Тогда, чтобы погасить паи, нужно будет проголосовать на общем собрании против принятия решения и в случае его принятия подать заявление в управляющую компанию о погашении паев. Это прописано в законе «Об инвестиционных фондах» и Правилах ЗПИФ.
ЗПИФ — это вклад?
Нет! ЗПИФ и банковские депозиты — разные вещи. Поэтому инвестиции в фонды не застрахованы в Агентстве по страхованию вкладов. Вернуть деньги в любое время нельзя – только в случаях, указанных в Правилах ЗПИФ или можно продать паи.
Есть ли комиссия при покупке паев?
Нет! Управляющая компания не берёт комиссию. И не важно как вы купили паи: онлайн или в офисе банка.
Какой уровень риска у ЗПИФ?
Средний — ниже, чем у акций, но выше, чем у консервативных активов. У вложений в недвижимость есть риски. Может меняться цена объектов, ставки по аренде. А ещё могут быть форс-мажоры. Но если вы инвестируете в ЗПИФ, то потенциально эти риски могут быть ниже— подбирают объекты и управляют ими эксперты рынка.
Как и когда выплачивают доход?
Доход от доверительного управления фондом может выплачиваться раз в квартал сразу на ваш личный счёт.
Есть какие-то гарантии, что вложения принесут доход?
По закону, управляющая компания не может давать гарантий ни доходности, ни сохранности, ни возвратности — стоимость активов может меняться в зависимости от ситуации на рынке.
Перед покупкой паев нужно пройти тестирование. Что это значит?
Для доступа к высокорисковым активам Банк России требует пройти обязательное тестирование для инвесторов, состоящее из семи вопросов. Сдать его можно прямо в СберБанк Онлайн. Если не получилось пройти его с первого раза — не беда. Пересдать тест можно сразу, а количество попыток не ограничено.
Что нужно знать, чтобы пройти тест?
1. Что такое ЗПИФ Это закрытый паевой инвестиционный фонд, у которого есть срок действия. Купить паи ЗПИФ можно у управляющей компании только при формировании или при дополнительной выдаче паев, а погасить —в конце срока действия фонда. Поэтому он и называется закрытым. 2. Что такое инвестиционный пай, и как он работает Инвестиционный пай — это ценная бумага, удостоверяющая долю её владельца в праве собственности на имущество, составляющее паевой инвестиционный фонд. Пай не гарантирует, что вы получите доход от роста стоимости активов фонда в будущем. Стоимость пая не фиксирована, она может меняться — на это влияет множество факторов. В течение отчётного квартала выплаты от арендаторов накапливаются на счетах фонда — стоимость активов фонда и пая растут. А когда квартал заканчивается, пайщикам выплачивают доход* и количество денег на счетах фонда и стоимость пая соответственно снижаются.
Сколько паёв можно купить?
Сколько угодно, но есть минимальная сумма инвестирования в фонд. Если хотите, можете попробовать купить все паи фонда при их выпуске.
Какие налоги платит пайщик физическое лицо?
Только НДФЛ. Управляющая компания сама рассчитывает и перечисляет его в бюджет, если его нужно платить.
Что будет после окончания срока действия ЗПИФ?
Начнётся процедура прекращения фонда: УК продаст активы, погасит паи и распределит денежные средства полученные от реализации имущества фонда между пайщиками. Но если дата окончания договора управления фондом ещё не наступила, УК может созвать собрание пайщиков и провести голосование о продлении его срока. Если большинство пайщиков согласится, фонд продолжит работу до новой даты, а голосовавшие против получат возможность погасить свои паи.
Что такое Общество с ограниченной ответственностью «Современные Фонды Недвижимости»?
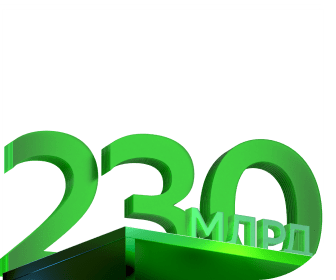
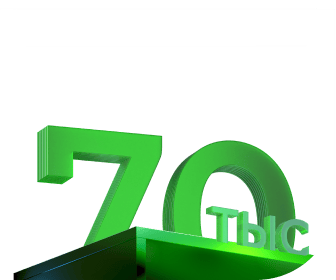
Это крупнейшая управляющая компания розничных фондов недвижимости — она занимает 85% рынка. СФН управляет инвестициями более 70 000 клиентов на общую сумму 230 млрд рублей или 1,5 млн квадратных метров.
Реклама. Рекламодатель ООО «СФН», erid: 2Ranyn5oTKv
СберБанк Онлайн: возрастное ограничение 6+
* Выплата дохода не гарантирована
Сбербанк управление активами
Владельцам собственных средств можно получить доход от размещения их во вклад. Но тем, кто хочет увеличить прибыль выгоднее инвестировать в паевые фонды. Управление активами в Сбербанке — профессиональная компания, она определяет стратегию направления средств своих пайщиков. Ее сотрудники при помощи аналитиков продумывают, как диверсифицировать портфели, и сделать так, чтобы инвесторы получили максимальную прибыль на вложенные средства. Бробанк разобрался с чего начинать участие в ПИФах и какую это может принести доходность.
05.07.19, обновили 14.07.20 —> 45427 1 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Эксперт в области финансовой грамотности и инвестиций. Образование высшее экономическое. Опыт работы в банке – более 15 лет. Регулярно повышает квалификацию и проходит курсы по финансам и инвестициям, что подтверждено сертификатами Банка России, Ассоциации Развития Финансовой Грамотности, Нетологии и других образовательных платформ. Сотрудничает со Сравни.ру, Тинькофф Инвестиции, ГПБ Инвестиции и другими финансовыми изданиями. treskova@brobank.ru Открыть профиль
Что такое ПИФы
Паевой инвестиционный фонд консолидирует средства нескольких инвесторов одновременно. Все привлеченные деньги вкладываются в финансовые активы, например в акции, облигации, недвижимое имущество, золото и другие драгметаллы. Один клиент может стать владельцем одного или нескольких паев, в зависимости от вложенной суммы и цены на них.
Паи можно продавать, покупать или закладывать. В перспективе их первоначальная цена должна повышаться ежедневно, но так бывает не всегда. Конечная цель владельца – продажа пая, который стал дороже, чем был вначале. Полученная прибыль зависит от разницы цены на момент приобретения и продажи.
Операции с ПИФами доверяют управляющим компаниям (УК). От их решения зависит, когда будет совершена сделка по покупке и продаже паев. К тому же УК ответственна за возврат средств пайщикам.
Разновидности ПИФов
ПИФы характеризуются разными направлениями вложения средств. Это могут быть инвестиции в акции, облигации, предметы старины, произведения искусства, недвижимость или валюту. Некоторые ПИФы сочетают несколько направлений сразу.
По типу покупки-продажи паевые фонды бывают:
- Открытые. Сделки в таких фондах проходят ежедневно. Средства от продажи пая поступают через несколько рабочих дней. Эти фонды чаще остальных инвестируют в высоколиквидные, то есть быстроокупаемые активы. Например, в ценные бумаги известного бренда или гособлигации.
- Интервальные. Приобретение и продажа паев происходит в строго регламентированные периоды. Как правило, несколько раз в году.
- Закрытые. Стать владельцем пая в таких фондах можно только при его создании, а продать, по истечению срока и закрытии. В редких случаях производится дополнительный выпуск паев. Иногда держатели могу продать приобретенные активы на вторичном рынке, но сделать это оперативно и по выгодной для держателя цене сложно.
Операции с паями в интервальных и закрытых фондах сопряжена с весомыми рисками, но может дать и более высокий доход. Здесь проводят сделки с активами со средней ликвидностью.
Отдельно выделены индексные ПИФы. Они отличаются низкими издержками и основываются на инвестировании в ценные бумаги ETF-фондов. Их выбирают для долгосрочного вложения больше 3-5 лет.
Выгоды от вложений
- зарабатывать через фонды начиная с суммы в 1 000 рублей, сделать это можно в Личном кабинете Сбербанка, по адресу www.sberbank-am.ru;
- сделки анализируют и проводят профессиональные управляющие специалисты;
- прибыль от вложений в ПИФы может оказаться выше на несколько процентов, а иногда и в 2-3 раза, чем при размещении средств на депозитном счете;
- при участии в открытых фондах можно зарабатывать постоянно и быстро;
- держателям паев предоставляется льготное налогообложение от государства, при доходах за 36 месяцем меньше 3 000 000 рублей подоходный налог не взимается.
Пример доходности пая
Стоимость паев колеблется ежедневно, она зависит от изменения активов, в которые произведены вложения. Данные о ценах управляющая компания Сбербанка размещает каждый день для открытых фондов, а для остальных один-три раза в месяц.
Покупая пай, клиент платит УК комиссию. В среднем она составляет 1-3 %. При возврате средств с владельца взимают надбавку от нескольких десятых до 1,5 процентов.
Рассмотрим пример доходности от вложения в паевые инвестфонды.
Клиент инвестирует в ПИФы 200 000 рублей при цене пая 1 500 рублей. Комиссия при приобретении установлена в размере 3 %. В итоге клиент покупает актив по такой цене:
1 500 * 1,03 = 1 545 рублей.
За свои вложения ему доступно:
200 000 / 1 545 = 129 паев.
Спустя год, если принято решение о погашении пая, при увеличении его цены до 1 900 рублей. На сделку накладывается сумма надбавки в 1 %, установленная управляющей компанией:
129 * 1 900 * 0,99 = 242 649 рублей
Инвестиционный доход составит:
242 649 — 200 000 = 42 649 рублей
Налог с дохода
Клиенты от участия в ПИФах получают доходы, с которых они уплачивают налоги. Размер зависит от того насколько быстро были проданы активы и сколько удалось на них заработать. Если паи были в собственности меньше 3-х лет или их доходность за весь период превысила 3 млн. рублей, то надо заплатить налог в размере 13 %. В противном случае, клиент не уплачивает налог.
Если в предыдущем примере будет произведена уплата налога, то доходность пересчитается в таком порядке:
Сумма налога составит: 42 649 * 13% = 5 544,37 рублей.
Итоговая прибыль: 242 649 — 5 544,37 = 237 104,63 рублей.
Доходность в процентах: (237 104,63 — 200 000)/ 200 000 = 18,55%.
Если продолжить программу инвестирования до 3-х лет, то клиенту не придется уплачивать 13 %. Тем самым он увеличит полученную прибыль от вложений за счет экономии на госналоге.
Совершать сделки с паями можно напрямую, например, через компанию Сбербанк управление активами, в банках или с привлечением брокеров фондовых бирж.
Риски
Основные риски, на которые идет клиент при покупке пая или при инвестировании в ПИФы: 12 5
Как зарабатывать на паевых инвестиционных фондах
Теоретик анархизма Пётр Кропоткин полагал, что взаимопомощь — двигатель прогресса. С ним сложно спорить: буквально всю свою историю человек развивался благодаря сотрудничеству с другими. Пусть и не всегда бескорыстному. Так, скидываться на общее дело, чтобы потом поделить прибыль, мы додумались достаточно давно. А монахи часто передавали имущество ордену или монастырю, которые распоряжались собранными активами в интересах общего дела. Древний принцип актуален и сейчас. Один из самых интересных примеров его использования — паевые инвестиционные фонды. Это достаточно молодой (ему чуть меньше века) инвестиционный инструмент, который позволяет объединить капитал многих людей и передать его под управление профессионалов.
Но сначала — минутка филологии.
Слово «паёк» хорошо знакомо туристам, космонавтам, да и любому, кто отслужил в армии. Для тех, у кого столь увлекательного опыта не было, поясним — речь о продуктовом запасе, который выделяется из общего провианта группы. Само слово — уменьшительная форма от «пай», которое означает «доля» и пришло в русский из тюркских языков. Конечно, никакой связи с инвестициями здесь поначалу не было.
Инвестиционные фонды стали паевыми в исходном значении этого слова: они формируются из финансовых долей многих людей — пайщиков.
Выглядят на все 100: когда появились первые ПИФы
Первые инвестиционные фонды появились в Бельгии в 1822 году, а через 102 года возник и инструмент, достаточно близкий современным ПИФам. Это был взаимный фонд Massachusetts Investors Trust, открывшийся в 1924 году. Удивительно, но он пережил и Великую депрессию, и Вторую Мировую, и множество финансовых кризисов. Фонд существует по сей день, правда, уже в реорганизованном виде.
Однако долгое время американцы практически не доверяли свои деньги паевым фондам. Только в 1963 году, почти через 40 лет после возникновения фондов, сумма средств их пайщиков достигла отметки в 1 млрд долларов.
Настоящий расцвет ПИФов в Америке начался в 70-80-е годы прошлого века. Причиной тому была высокая инфляция. Проценты по вкладам в американских банках не позволяли уберечь деньги, и они дешевели быстрее, чем поступал доход. Тогда миллионы американцев открыли для себя преимущества коллективных инвестиций.
В нашей стране паевые фонды появились через 72 года после своего рождения в США — в 1996 году. С тех пор они пережили три экономических кризиса — в 1998 году российский дефолт и девальвацию рубля, в 2008-2009 годах последствия глобального финансового кризиса, и затем кризис, начавшийся в нашей стране из-за войны санкций в 2014 году. Кстати, в этом году у российских ПИФов юбилей — 25 лет на рынке инвестиций.
Один портфель на всех: как устроены ПИФы
Паевой инвестиционный фонд (ПИФ) устроен просто: инвесторы (пайщики) вносят деньги в фонд (пул) и передают его профессионалам — управляющей компании (УК). Та вкладывает средства в разные финансовые инструменты. Их спектр разнообразен — акции, облигации, недвижимость, даже произведения искусства или предметы роскоши. Конкретный перечень активов определяется в каждом фонде индивидуально.
По сути, у инвесторов такого фонда общий инвестиционный портфель — один на всех. Каждый пайщик покупает в нём свою долю — она-то и называется паем. Причём этих паёв может быть много. Все зависит от цены пая и суммы, которую каждый частный инвестор готов вложить. Доходом будет разница между ценой покупки и продажи пая.
При этом пулом управляют не пайщики, а специальная лицензированная УК. Её задача — определить, какие активы продавать, какие покупать, и когда это делать. ПИФы чем-то похожи на коммунизм: в них тоже есть равенство и братство, точнее — солидарность и доверие. Вы и другие пайщики оказываете доверие управляющей компании. А она ставит на кон свою репутацию и, не давая вам стопроцентных гарантий, делает всё возможное, чтобы ваши деньги принесли наибольший доход. Сам фонд тоже формирует управляющая компания. А вы имеете право выбрать из тех фондов, которые она вам предлагает.
Надбавка и скидка — смотри не перепутай: где купить паи и сколько они стоят
Итак, вы решили стать пайщиком. Как и где можно купить паи?
- Это можно сделать прямо в управляющей компании, которой вы готовы доверить свои деньги.
- В банке — обычно банки являются организациями-агентами по продаже паёв. А у некоторых крупных банков есть свои управляющие компании.
- Через брокера на бирже. Там же, где вы покупали паи, их потом можно продать.
Цена пая меняется каждый день — потому что каждый день (а часто и каждую секунду, если речь идёт об акциях компаний, торгующихся на бирже) меняется стоимость активов, в которые вложены ваши деньги.
Следить за изменением стоимости пая лучше всего на сайте управляющей компании. Для открытых фондов (скоро вы узнаете, что это такое) цену публикуют каждый день. Для интервальных и закрытых — обычно не реже, чем раз в месяц.
Сама управляющая компания тоже пристально следит за изменениями цены паёв. Ведь она должна инвестировать ваши деньги так, чтобы стоимость пая росла. Чем выше стоимость пая в момент погашения по сравнению с той, по которой вы его покупали, тем больше будет ваш доход.
При покупке паёв вы платите комиссию, которая называется надбавкой. Обычно надбавка составляет 1-1,5% и зависит от того, сколько паёв вы покупаете и каким способом. При продаже пая с вас берут небольшую премию — считают цену пая со скидкой. Максимальный размер скидки — 3% от общей стоимости пая. Размер скидки определяется тем, сколько времени вы владели паями, и от конкретных условий банка или управляющей компании, где вы погашаете свой пай.
Много денег, чтобы стать пайщиком, не нужно. Минимальная сумма вхождения в паевые фонды в России до недавнего времени составляла 1000 рублей. Но сейчас появляются фонды, где этот порог снижен до 100 рублей.

Большая разница: чем один ПИФ отличается от другого
Как раньше упоминалось, фонды покупают разные активы. Поэтому одно из их отличий как раз в том, куда идут деньги пайщиков. Есть фонды акций, есть фонды облигаций, есть такие, которые делают ставку на покупку иностранных валют или недвижимость. Многие диверсифицируют портфель и вкладываются в разные типы активов. Логика понятна: когда одни виды активов начинают дешеветь, другие становятся дороже. И «средняя температура по больнице» (читай: текущая цена пая) растёт, а не падает.
Активы, в которые вкладывают деньги пайщиков управляющие компании, зависят от квалификации инвесторов. Если инвесторы опытные, их фонды вкладываются практически в любые активы — в том числе в рискованные. А вот фонды для начинающих, неквалифицированных инвесторов обычно стараются покупать самые надёжные и консервативные активы. Например, государственные облигации, доходность которых предсказуема, а шансов на невыплату государством практически нет.
Другая градация ПИФов проходит по срокам продажи и покупки паёв. По этому критерию фонды делятся на открытые, интервальные и закрытые.
- Паи открытых фондов вы можете покупать и продавать, когда вам заблагорассудится, в любой день с понедельника по пятницу, когда работают биржи и управляющие компании. Обычно деньги за погашенные паи приходят через несколько дней. Так что не беспокойтесь, если погасили пай и не получили деньги через считанные минуты или в тот же день.
- А вот паи интервальных фондов по «правилам игры» разрешается продавать только в конкретные интервалы времени. Их определяет в договоре управляющая компания. А вы соглашаетесь, если подписываете такой договор. В большинстве интервальных фондов паи погашаются несколько раз в год.
- Самые строгие правила обращения с паем — в закрытых фондах. Как правило, инвестор может купить пай только при рождении фонда и не может продать до тех пор, пока фонд не закроют.
Нетрудно догадаться, что открытые фонды с возможностью погашать паи каждый день обычно инвестируют в консервативные и ликвидные активы. Пайщиками в них обычно являются неопытные инвесторы.
А вот интервальные и закрытые фонды — финансовое развлечение для более искушённых пайщиков. Такие инвесторы готовы вкладывать деньги в менее ликвидные, но потенциально более доходные активы, иногда даже в перспективные стартапы.
Пайщик спит, деньги идут: что хорошего в паевых фондах
Зачем покупать паи каких-то фондов, если есть простые и понятные финансовые инструменты вроде обычных банковских вкладов? Ответ прост: чтобы получить более высокий доход при небольших вложениях. Особенно сейчас, когда доходность рублёвых вкладов в России практически не превышает текущую инфляцию, а валютных — вообще почти нулевая.
Паевые инвестиционные фонды имеют некоторые очевидные достоинства:
- Они доступны: тысяча или даже сто рублей, которые нужны для покупки пая, найдётся практически у каждого взрослого россиянина. И потерять такие деньги совершенно не страшно ни для какого личного или семейного бюджета.
- Работаете не вы, а ваши деньги. Их вкладывают профессионалы. Вам не нужно ломать голову, куда инвестировать — по сути, вы перепоручаете эту задачу людям с опытом, а вот они работают, стараясь сделать ваш пай как можно дороже.
- Шансы неплохо заработать объективно высоки. Практически все российские паевые инвестиционные фонды сейчас дают своим пайщикам доходность выше текущей годовой инфляции в 6,5%. И точно выше скромных доходов по рублёвым вкладам.
- Высокие шансы не потерять деньги, что бы ни случилось. Если вы «подписались» на открытый фонд — продать пай можно в любое время, и редко когда он стоит ниже той цены, за которую куплен. А если вы выбрали интервальные и закрытые фонды — значит, вы опытный инвестор и готовы рисковать. Опытные инвесторы никогда не инвестируют «последние деньги». Кстати, такому правилу важно следовать и тем, кто только начинает инвестировать.
Но это ещё не все преимущества ПИФов. Есть и налоговые льготы: налог на прибыль при росте стоимости активов ПИФа отсутствует. А подоходный налог вы заплатите, если вложились в ПИФ до 2014 года; если заработали на паях больше 3 млн рублей в год либо если продали паи раньше, чем через три года после покупки.
Если ваш доход за год на любых финансовых инструментах, в том числе на вкладах и инвестициях, не превысит 5 млн рублей, то подоходный налог с этой суммы будет стандартным — 13%. А вот если вы особо удачливый инвестор и наварили за год на инвестициях свыше 5 млн рублей — ставка налога составит 15%.
ПИФ-паф, ой-ой-ой: есть ли недостатки у паевых фондов
В мире нет абсолютного совершенства, и мир финансовых инструментов — не исключение.
Всё-таки ПИФы — это не банковские вклады и не страхуются государством. Это ваш риск и риск управляющей компании, которой вы доверили свои деньги. Если вы открыли в банке вклад, а банк разорился — вы получите от государства страховое возмещение до 1,4 млн рублей. А если отрицательную доходность показал ваш паевой фонд — компенсации вы не получите, даже если покупали свой пай в банке.
Никто не гарантирует вам не только возврат средств, но и доходность. Все финансовые активы могут потерять в цене, и сколько они будут стоит в конкретный момент времени, невозможно точно предсказать заранее. Главное — сохранять терпение: с большой долей вероятности на горизонте любых двух-трёх лет на ПИФах вы заработаете больше, чем на рублёвом вкладе, не говоря уже о валютных.
Посвящение в инвесторы: как выбрать ПИФ и вложить в него деньги
А теперь главный вопрос — как начать инвестировать в паевой инвестиционный фонд.
Прежде всего надо определить, какой фонд вам подходит по темпераменту. Есть ли у вас терпение, вы готовы вложить свои деньги надолго? Или вы настолько нетерпеливы, что будете стремиться погасить свой пай каждый день?
Если второй вариант, и вы не хотите слишком рисковать — открытый паевой фонд вам в помощь. Если готовы инвестировать на несколько лет и не боитесь риска, вам подойдёт закрытый паевой фонд. Где-то посередине между этими двумя «крайностями» — интервальные фонды.
Оценивать разные паевые фонды, прежде чем вкладывать туда «свои кровные», лучше всего по доходности не за год, за 3-5 и даже более лет. Важные черты привлекательности ПИФов — в какие активы они вкладывают деньги, какие надбавки при покупке и скидки при продаже паёв у конкретного фонда, сколько денег привлёк фонд. Обычно чем больше денег в фонде, тем он круче. Все эти сведения нетрудно найти в интернете.
Дотошность — не синоним паранойи. Поэтому проверьте наличие полюбившегося вам ПИФа в Государственном реестре паевых инвестиционных фондов на сайте Банка России.
Проверили? Тогда посмотрите, какая компания им управляет. И проверьте лицензию этой управляющей компании — тоже на сайте Банка России.
Обязательно узнайте, куда именно УК вкладывает средства ПИФа, пайщиком которого вы хотите стать. Ну и поговорите лично с представителем управляющей компании — он ответит на все ваши вопросы, в том числе о том, сколько составит надбавка за покупку пая и скидка за продажу.
В приложении «Сбербанк Онлайн» теперь можно погасить паи ПИФов
В приложении «Сбербанк Онлайн» появилась возможность погашать паи открытых паевых инвестиционных фондов (ПИФы) компании «Сбербанк Управление активами», говорится в релизе финучреждения.
«Для этого нужно в разделе «Инвестиции и пенсии» выбрать из приобретенных вами ПИФов тот, паи которого вы хотите погасить. Далее в карточке продукта в нижней части экрана нажать на кнопку «Погасить» и следовать инструкциям. Погашение и зачисление денег на указанный счет происходит в течение четырех рабочих дней. Это связано с тем, что стоимость пая рассчитывается в конце рабочего дня после завершения торгов на российской и иностранных биржах», — отмечается в сообщении.
После этого управляющая компания передает данные регистратору, который ведет реестр владельцев паев, рассчитывает налог (НДФЛ), при необходимости продает ценные бумаги для обеспечения выплат по погашению паев и затем переводит деньги на счет клиентов, уточнили в банке.
Инвестиции на Банки.ру
Акции Облигации Еврооблигации ИИС ПИФЫ
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >