Что такое бухгалтерские проводки и как их делать: объясняем на примерах
Статья для новичков в бухгалтерском учёте. Рассказываем всё, что может понадобиться для работы с бухгалтерскими проводками.
Иллюстрация: Polina Vari для Skillbox Media
Ксеня Шестак
Рассказывает просто о сложных вещах из мира бизнеса и управления. До редактуры — пять лет в банке и три — в оценке имущества. Разбирается в Excel, финансах и корпоративной жизни.
Помогла разобраться в бухгалтерских проводках
Валерия Нечаева
Куратор курсов «Бухгалтер» и «Финансовый менеджер» в Skillbox. Прошла путь от помощника бухгалтера до финансового директора. Работала в стартапах и крупных компаниях. 11 лет в профессии.
Согласно законодательству РФ, все компании, зарегистрированные на территории России, обязаны вести бухгалтерский учёт и регистрировать хозяйственные операции на бухгалтерских счетах. Чтобы зарегистрировать операции, используют бухгалтерские проводки.
Как правило, бухгалтерские проводки составляются автоматически в специальных программах для ведения бухучёта — например, в «1С:Бухгалтерии». Но бухгалтерам важно понимать, как составлять проводки вручную, чтобы проверять работу программы и не допускать ошибок.
Эта статья Skillbox Media поможет разобраться в бухгалтерских проводках и научиться их составлять.
- Что такое бухгалтерские проводки
- Как составить бухгалтерскую проводку: четыре этапа
- Пример составления бухгалтерских проводок
При подготовке статьи мы использовали материалы курса Skillbox «Профессия Бухгалтер».
Что такое бухгалтерские проводки и где их составляют
Бухгалтерская проводка — запись о хозяйственной операции в журнале учёта. Записи составляют о любых операциях — от списания товара со склада до снятия денег с расчётного счёта. Потом эти записи переносят на бухгалтерские счета компании.
Главные термины и принципы бухгалтерского учёта объясняли в этой статье Skillbox Media. Если вы только начали разбираться в бухгалтерском учёте, сначала лучше прочитать её.
Чтобы разобраться в бухгалтерских проводках, нужно сначала понять, что такое бухгалтерские счета и журнал учёта хозяйственных операций.
Бухгалтерские счета — двусторонние таблицы с информацией о поступлениях и выбытиях средств компании. Левая сторона таблицы называется дебетом («Дт» или «Д»), правая — кредитом («Кт» или «К»). Остатки на бухгалтерском счёте на начало и конец периода называются сальдо — сальдо пишут в начале и в конце бухгалтерского счёта.
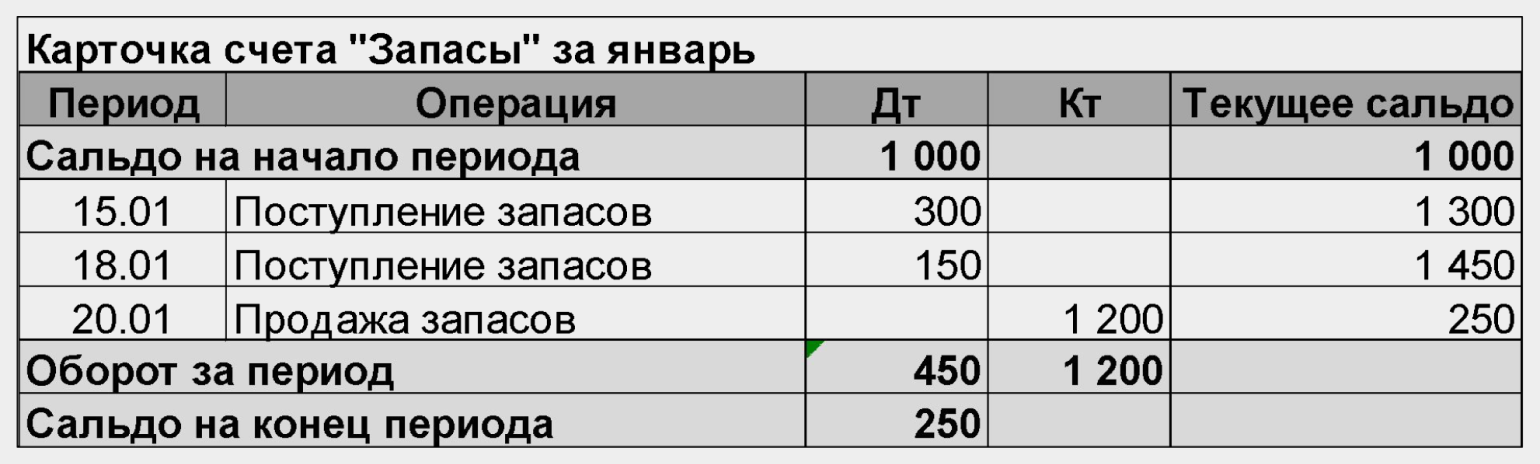
Бухгалтерские счета бывают активные, пассивные и активно-пассивные.
- На активных счетах отражают активы компании — например, материалы, деньги, основные средства, готовую продукцию. Поступления компании на активных счетах — например, сумму платы за её услуги или данные о поступлениях на склад — вносят по дебету счёта. Выбытия компании на активных счетах — например, переведённые поставщикам деньги или списания товаров со склада — вносят по кредиту счёта.
- На пассивных счетах учитывают пассивы компании — например, резервы или обязательства перед кредиторами. Увеличение обязательств на пассивных счетах отражают по кредиту счёта, уменьшение обязательств — по дебету.
- Активно-пассивные счета используют для учёта средств, которые одновременно относятся и к активам, и к пассивам компании. Например, на таких счетах показывают расчёты с поставщиками и подрядчиками, продажи, нераспределённую прибыль. По дебету активно-пассивного счёта отражают как уменьшение кредиторской задолженности (пассива), так и увеличение дебиторской задолженности (актива) — в зависимости от особенностей операции.
Всего в бухучёте 99 видов бухгалтерских счетов для разных групп операций. Посмотреть их можно в официальном документе «План счетов бухгалтерского учёта», который утверждает Министерство финансов. Например, в бухгалтерский счёт 50 «Касса» вносят все операции по учёту наличных денег, а в счёт 10 «Материалы» — все операции по учёту материальных ценностей.
Обычно компания не ведёт все 99 видов счетов, а выбирает только необходимые для её работы. На них она переносит все операции компании за месяц из журнала учёта хозяйственных операций.
Журнал учёта — таблица, в которой в хронологическом порядке фиксируют все операции компании в форме бухгалтерских проводок. Журнал можно вести в бумажном или в электронном виде. В бухгалтерских программах, таких как «1С:Бухгалтерия», журналы заполняются автоматически при совершении хозяйственной операции.
Единой формы журнала учёта операций нет — каждая компания разрабатывает свой бланк. В бланк должны быть включены такие графы: порядковый номер операции, дата её совершения, содержание операции, бухгалтерская проводка и данные первичного документа, где зафиксирована операция.
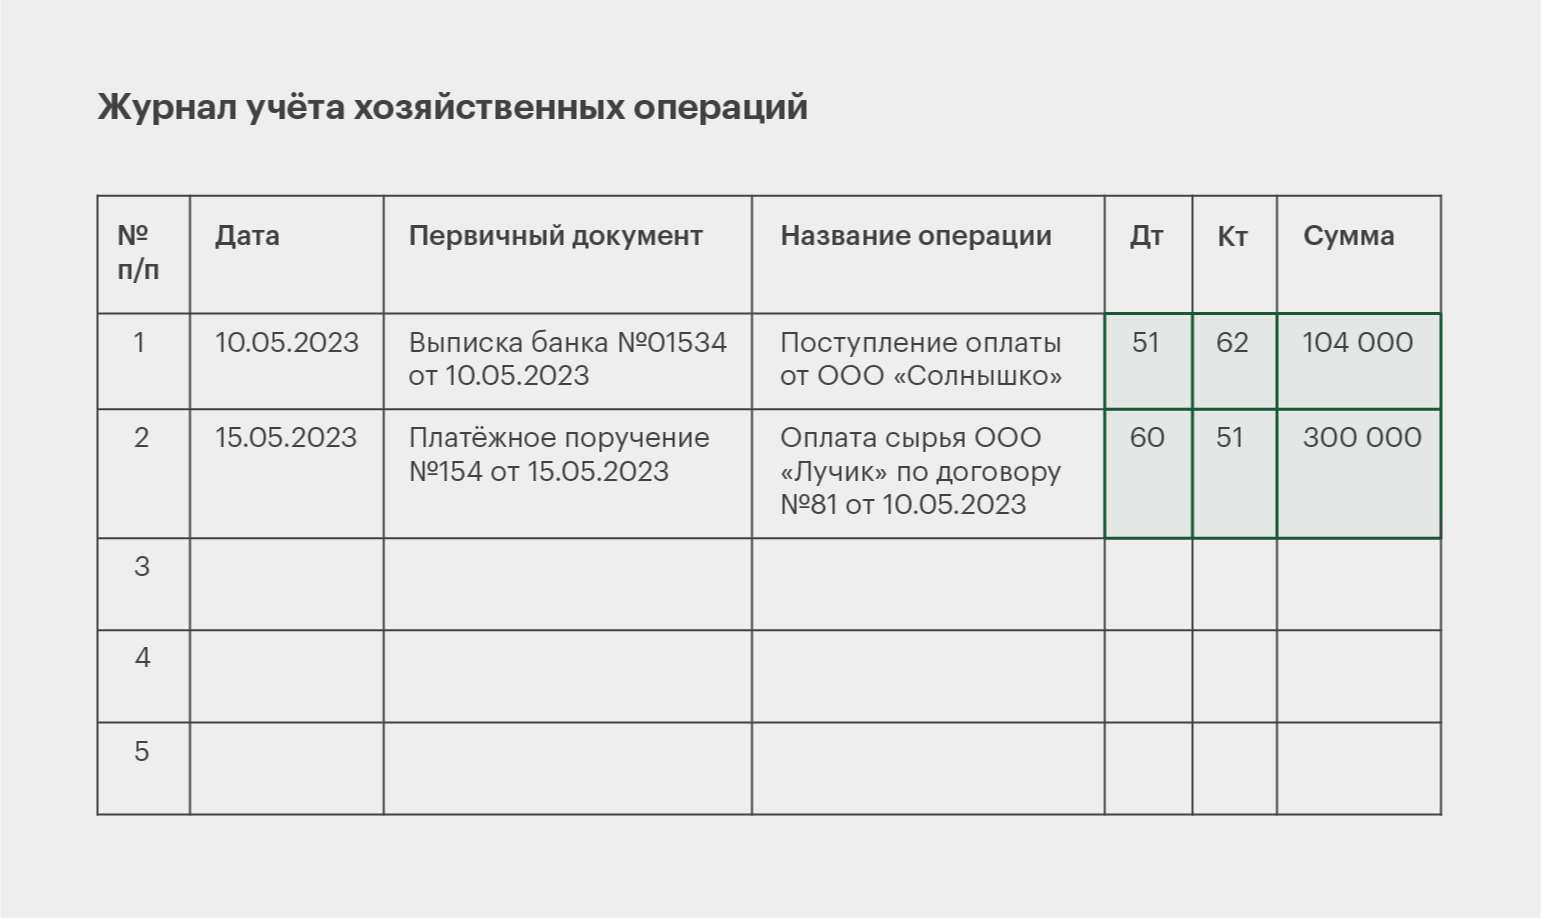
Бухгалтерские проводки записывают в формате «Дебет счёта А, Кредит счёта Б — сумма». Например, проводка «Д50, К51 — 150 000 рублей» означает, что компания сняла с расчётного счёта 150 000 рублей и положила их в кассу. По дебету счёта 50 «Касса» показано поступление денег. По кредиту счёта 51 «Расчётные счета» — их выбытие.
В следующих разделах рассказываем, как поэтапно составить бухгалтерскую проводку, и показываем пример составления и переноса проводок на бухгалтерские счета.
Курсы Skillbox для тех, кто хочет работать с бухгалтерией
- «Профессия Бухгалтер» — позволит начать карьеру бухгалтера с нуля или получить повышение. На курсе учат вести бухучёт по российским стандартам, рассчитывать зарплату, готовить бухгалтерскую и налоговую отчётность, работать в программе «1С:Бухгалтерия».
- «1С:Бухгалтерия 8, редакция 3.0» — на курсе учат вести учёт в «1С:Бухгалтерии», формировать и анализировать отчётность. Этот курс входит в состав программы «Профессия Бухгалтер».
Как составить бухгалтерскую проводку: основные этапы
Бухгалтерские проводки составляют методом двойной записи. Это значит, что каждую хозяйственную операцию компании отражают в равных суммах одновременно на двух счетах — на дебете одного и кредите другого. Вот как составить проводку.
Собрать хозяйственные операции из первичных документов. Первичные документы как раз подтверждают факты хозяйственной деятельности компании. По закону нельзя проводить записи по счетам бухучёта, если их нечем подтвердить.
Вот примеры первичных документов:
- акт приёма-передачи объектов или услуг;
- акт выполненных работ или акт ввода объекта в эксплуатацию;
- накладная, по которой одна компания передала товар другой компании;
- выписка по банковскому счёту, которая подтверждает, что оплата прошла;
- чек или приходный кассовый ордер.
На основании этих документов составляют проводки.
Определить, какие объекты бухгалтерского учёта затронула операция. Это необходимо для того, чтобы понять, на каких бухгалтерских счетах нужно отражать проводку.
Объекты бухучёта — объекты, влияющие на материальное положение компании. К ним относят:
- Активы — имущество и имущественные права компании, благодаря которым можно получить экономическую выгоду. Например, недвижимость, непроданные товары, машины и оборудование, деньги в кассе, долги покупателей.
- Обязательства — долги компании. Например, кредиты, задолженность перед поставщиками или авансы, полученные от покупателей.
- Источники финансирования — источники, благодаря которым у компании появляются активы. Например, уставный капитал, полученная прибыль, амортизационные отчисления, деньги от продажи имущества.
- Доходы — деньги или материальные ценности, которые заработала компания.
- Расходы — деньги или материальные ценности, которые компания потратила на свою работу. Это, например, средства на оплату аренды и уплату налогов, на зарплаты, закупку товаров или материалов.
- Факты хозяйственной деятельности компании. Например, сделки или операции, которые влияют на финансовые результаты компании.
Определить бухгалтерские счета для составления проводки. Таких счетов должно быть минимум два. По-другому их называют корреспондирующими счетами. На одном счёте операцию отражают по дебету, на втором — по кредиту.
Например, получение наличных денег от покупателей отражают по дебету счёта 50 «Касса» и кредиту счёта 62 «Расчёты с покупателями и заказчиками». А получение материалов от поставщика — по дебету счёта 10 «Материалы» и кредиту счёта 60 «Расчёты с поставщиками и подрядчиками».
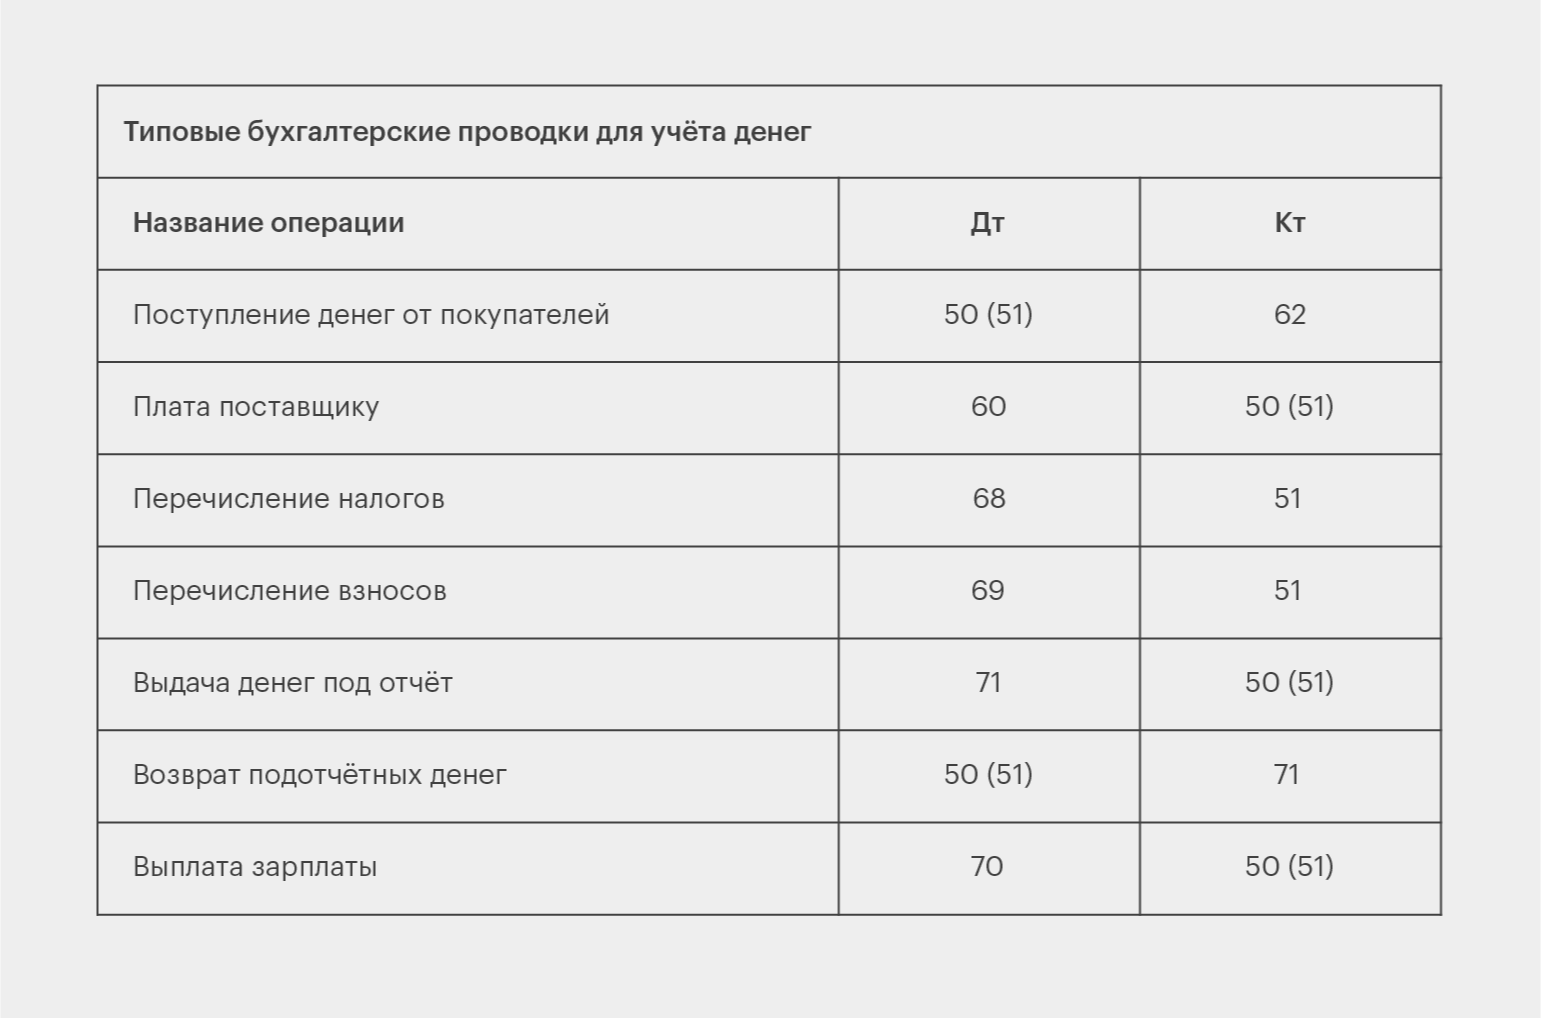
На этом этапе бухгалтеры используют «План счетов», о котором мы говорили выше, а также таблицы-шпаргалки, в которых собраны примеры корреспондирующих счетов по основным объектам бухучёта. Таблицы можно найти на сайтах для бухгалтеров. Ниже приводим пример такой таблицы.
В некоторых случаях бухгалтер может использовать больше двух счетов для отражения операции и составления проводки. Такие проводки называют сложными.
Допустим, компания получила от контрагента материалы и оборудование для установки. Тогда проводка будет отражена на трёх счетах: дебете счёта 10 «Материалы», дебете счёта 07 «Оборудование к установке» и кредите счёта 60 «Расчёты с поставщиками и подрядчиками».
Сформировать проводку. На этом этапе бухгалтер технически отражает хозяйственную операцию в журнале учёта и на счетах, которые он определил выше. При этом все операции учитывают в денежном выражении. Например, при получении материалов отражают не их количество, а их стоимость. По дебету и кредиту должна быть отражена одна и та же сумма.
При сложных проводках — когда в одной проводке участвует больше двух счетов — сумма счёта с одной стороны проводки должна быть равна сумме всех счетов, отражённых на другой стороне проводки. В нашем примере с материалом и оборудованием к установке сумма дебетовых счетов «Материалы» и «Оборудование к установке» должна быть равна кредиту счёта «Расчёты с поставщиками и подрядчиками».
В следующем разделе разберём на примере, как составить проводки и отразить их на бухгалтерских счетах компании.
Пример составления бухгалтерских проводок
Допустим, у бухгалтера есть первичные документы от отдела канцелярии по таким операциям:
- 05.12.2020: компания получила от контрагента «Канцторг» бумагу для принтера на сумму 5000 рублей.
- 10.12.2020: выдали в бухгалтерию офисные принадлежности на сумму 3000 рублей.
- 11.12.2020: выдали в отдел продаж офисные принадлежности на 3000 рублей.
- 15.12.2020: выдали в секретариат офисные принадлежности на 3000 рублей.
- 23.12.2020: компания получила от «Канцторга» канцелярию на сумму 2000 рублей.
- 26.12.2020: компания погасила задолженность за поставки канцелярии 7000 рублей.
При этом остатки на расчётном счёте (счёт 51) на начало месяца составляли 15 000 рублей, на счёте материалов (счёт 10) — 12 000 рублей, кредиторской задолженности у компании не было.
Определим, какие бухгалтерские счета будут участвовать в проводках. В данном случае у нас три типа операций — поступление материалов, передача материалов для работы и погашение задолженности.
По «Плану счетов» и таблицам бухгалтерских проводок определим номера счетов и то, по какой стороне счёта проводить операции — по дебету или по кредиту:
- Поступление материалов от поставщика — Д10 «Материалы», К60 «Расчёты с поставщиками и подрядчиками».
- Передача материалов на общехозяйственные расходы — Д26 «Общехозяйственные расходы», К10 «Материалы».
- Погашение задолженности перед поставщиком — Д60 «Расчёты с поставщиками и подрядчиками», К51 «Расчётные счета».
- 05.12.2020: Д10, К60 — 5000 рублей.
- 10.12.2020: Д26, К10 — 3000 рублей.
- 11.12.2020: Д26, К10 — 3000 рублей.
- 15.12.2020: Д26, К10 — 3000 рублей.
- 23.12.2020: Д10, К60 — 2000 рублей.
- 26.12.2020: Д60, К51 — 7000 рублей.
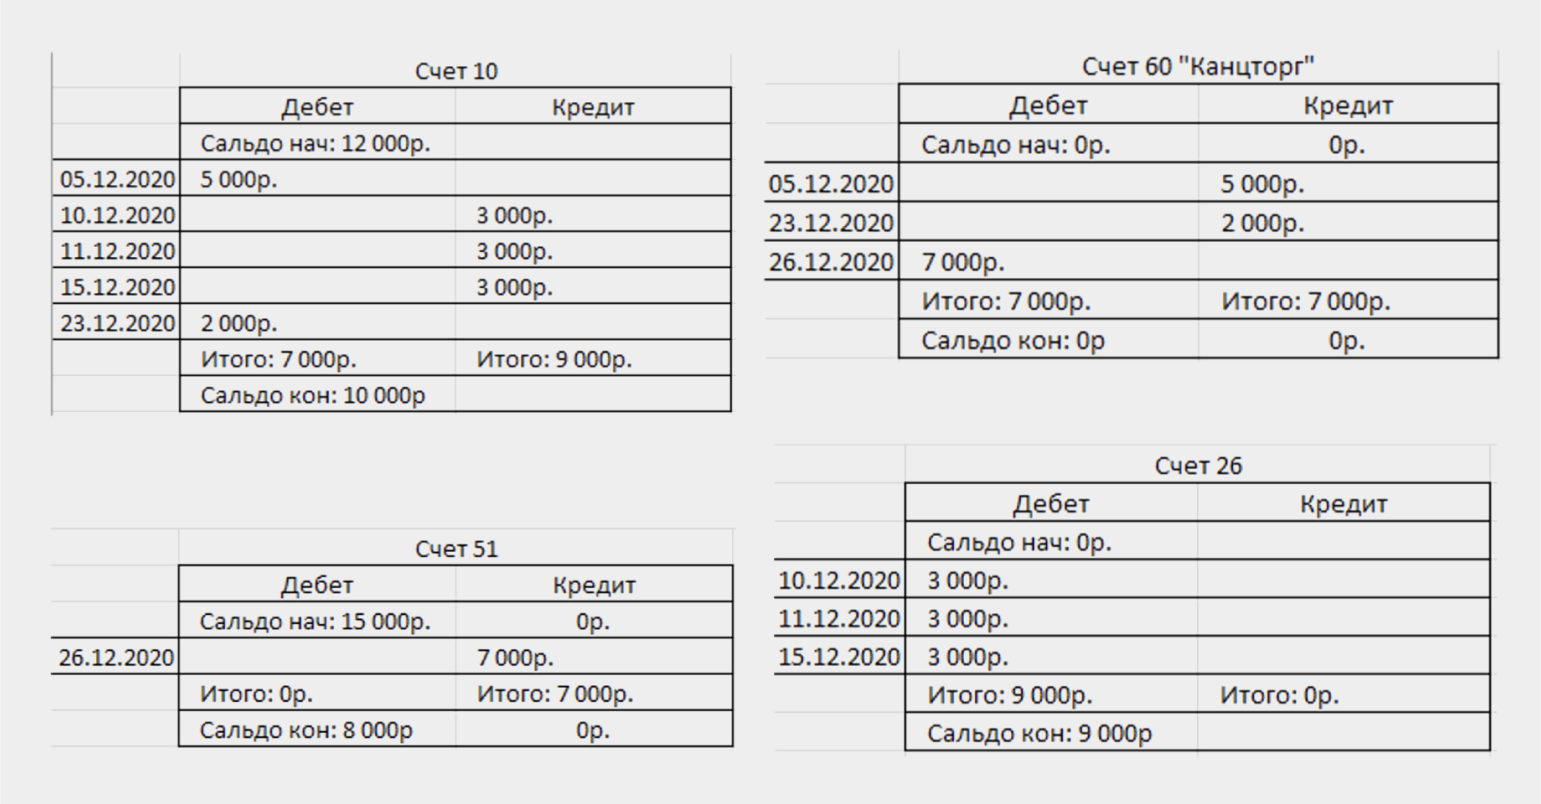
Дальше переносим проводки на соответствующие бухгалтерские счета.
Главное о бухгалтерских проводках в пяти пунктах
- Бухгалтерская проводка — способ регистрации хозяйственных операций компаний. Бухгалтерские проводки оформляют в виде записей в журнале учёта хозяйственных операций, а затем переносят на бухгалтерские счета компании.
- Бухгалтерский счёт — двусторонняя таблица с информацией о поступлениях и выбытиях средств компании. Левая сторона таблицы называется дебетом, правая — кредитом.
- Бухгалтерские проводки составляют методом двойной записи: каждую хозяйственную операцию компании отражают в равных суммах одновременно на двух счетах — на дебете одного и кредите другого.
- Чтобы составить проводки, нужно собрать хозяйственные операции из первичных документов и определить, какие объекты учёта в них задействованы. Затем по плану счетов определить, какие счета будут участвовать в проводках. На последнем этапе — отразить операции на этих счетах равными суммами денег.
- В сложных проводках может участвовать больше двух бухгалтерских счетов. В этом случае сумма счёта с одной стороны проводки должна быть равна сумме всех счетов, отражённых на другой стороне проводки.
Редакция «Управление» Skillbox Media рекомендует
Как узнать больше о бухгалтерском учёте
- Бухучёт обязаны вести все компании, зарегистрированные на территории России. Руководители компаний несут за это прямую ответственность. В статье о бухгалтерском учёте рассказали о главных правилах и принципах его ведения.
- Всю информацию о движении денег бизнеса отражают в оборотно-сальдовых ведомостях (ОСВ). В Skillbox Media есть статья об ОСВ, где разобрались, что это такое, по какой форме их составлять и как заполнять.
- По итогам бухгалтерского учёта составляют бухгалтерскую отчётность. Чтобы узнать о её главных формах, посмотрите эти материалы Skillbox Media: статья о бухгалтерском балансе, статья об отчёте о финансовых результатах и статья об отчёте о движении денежных средств.
- Если вы выбираете систему налогообложения для своего бизнеса, в Skillbox Media есть статьи на эту тему: статья об общей системе налогообложения, статья об УСН, статья о ПСН, статья об АУСН, статья о ЕСХН.
- Для тех, кто хочет научиться вести бухгалтерский учёт, в Skillbox есть курс «Профессия Бухгалтер». На нём учат работать в «1C», готовить бухгалтерскую и налоговую отчётность, составлять проводки, рассчитывать налоги. После прохождения курса студенты получают официальное свидетельство от «1C».
Материалы Skillbox Media для тех, кто хочет разбираться в финансах бизнеса и налогообложении
- Какие есть системы налогообложения, чем они различаются и какую выбрать, чтобы сэкономить на налогах
- Главное о бюджетировании: что это, как его организуют и какие бывают бюджеты
- Чем различаются виды прибыли, как их рассчитывать и как с их помощью оценить рентабельность бизнеса
- От чего зависит стоимость компании и как самостоятельно определить её диапазон
- Как эффективно распоряжаться ресурсами компании с помощью управления финансами
Активы — всё, что входит в имущество компании и обладает стоимостью.
Примеры активов: недвижимость, станки, автомобили, деньги на счетах, товары на складе.
Пассивы — обязательства компании перед кредиторами.
Примеры пассивов: кредитные и заёмные средства, отложенные налоговые платежи, резервы на будущие расходы.
Бухучет — проводки по услугам
Бухучет услуги — проводки по операциям с ее участием будут рассмотрены в статье — регулируется нормами ПБУ и ФСБУ. Рассмотрим основные методы учета услуг, а также порядок составления проводок по ним.
Вам помогут документы и бланки:
- Понятие и виды услуг
- Учет услуг у исполнителя
- Учет услуг у заказчика
- Первичные документы по учету услуг
- Итоги
Понятие и виды услуг
Услуги — вид деятельности, не имеющей материального выражения, результаты которой реализуются и потребляются в процессе хоздеятельности предприятия (п. 5 ст. 38 НК РФ).
Услуги существуют в большом многообразии, в частности:
- информационные;
- аудиторские;
- транспортные;
- хранения;
- консультационные;
- риелторские;
- связи;
- обучения и др.
В бухгалтерском учете все услуги включаются в состав затрат на основании первичных учетных документов.
Основными первичными документами, подтверждающими факт исполнения услуг, являются:
- Договор.
- Акт выполненных работ или иной документ, подтверждающий приемку услуг.
ВАЖНО! Минфин считает, что если договором не предусмотрен пункт о составлении акта, то формировать его нужно только в случаях, предусмотренных законодательством (письмо от 13.11.2009 № 03-03-06/1/750). Гражданский кодекс обязывает составлять акт, подтверждающий приемку работ, только в случае строительного подряда (ст. 720 ГК РФ).
Порядок заключения и условия договора оказания услуг регламентированы гл. 37–41, 47–49, 51, 52 ГК РФ. Основными действующими лицами в договоре выступают исполнитель и заказчик услуг. Рассмотрим порядок бухучета у каждого из них.
Учет услуг у исполнителя
Бухучет у исполнителя напрямую зависит от вида деятельности и режима налогообложения. Чаще всего компании-исполнители услуг с целью снижения налоговой нагрузки выбирают спецрежимы: УСН (для ИП и ООО) или ПСН (для ИП). Наряду с ними может применяться и ОСНО.
ВНИМАНИЕ! С 01.07.2022 появился новый налоговый режим — АУСН. Подробнее о нем мы рассказали здесь.
Выручка от оказанных услуг является доходом от обычных видов деятельности. Порядок ее учета регламентируется п. 5 ПБУ 9/99.
Проводки у исполнителя при реализации услуг будут следующими:
- Дт 62 Кт 90.1 — отражена реализация услуг.
- Дт 90.3 Кт 68 — начислен НДС.
- Дт 90.2 Кт 20 (23, 25, 26, 43) — списана себестоимость оказанных услуг.
- Дт 50 (51) Кт 62 — услуги оплачены заказчиком.
- Учет затрат.
Бухгалтерский учет затрат у компаний, занимающихся оказанием услуг, имеет свою специфику, поскольку зависит от конкретного вида деятельности. Если компания занимается оказанием услуг, не требующих материальных вложений (например, информационных, аудиторских или им подобных), то все затраты собираются в дебет счета 20 «Производственные расходы» (п. 5 ПБУ 10/99).
Рассмотрим, например, услуги обучения. Основные затраты — оплата труда сотрудников, начисление налогов и взносов, амортизация и проч. То есть для оказания данных услуг организация не затрачивает материальных ценностей на производство каких-либо объектов. По итогам месяца ее издержки списываются в себестоимость продаж проводкой Дт 90.2 Кт 20.
Если же фирма оказывает услуги и при этом производит какие-то материальные ценности, то учет затрат организовывается с использованием счетов 20 «Производственные расходы», 26 «Общехозяйственные расходы» для учета управленческих издержек, а по мере надобности задействуется и 25-й счет «Общепроизводственные расходы». Произведенные объекты учитываются на счете 43 «Готовая продукция».
Пример
ООО «Модерн» оказывает услуги наружной рекламы. ООО «Ассорти» заказало баннер на магазин. Сумма по договору составила 38 335 руб. (в т.ч. НДС 6 389,17 руб.).
Проводки в учете ООО «Модерн»:
- Дт 51 Кт 62 — 38 335 руб. — поступила оплата от ООО «Ассорти».
- Дт 62 Кт 90.1 — 38 335 руб. — отражена реализация услуг.
- Дт 90.3 Кт 68 — 6 389,19 руб. — выделен НДС.
На изготовление баннера было затрачено материалов на сумму 17 342 руб. (без учета НДС). Оплата труда работников составила 8 500 руб., взносы с ФОТ — 2 805 руб.
- Дт 20 Кт 10 — 17 432 руб. — списаны материалы на изготовление баннера;
- Дт 20 Кт 70 — 8 500 руб. — начислена заработная плата работникам;
- Дт 20 Кт 69 — 2 805 руб. — начислены взносы с ФОТ.
Согласно учетной политике, ООО «Модерн» ведет учет готовой продукции по фактической себестоимости.
- Дт 43 Кт 20 — 28 737 руб. (17 432 + 8 500 + 2 805) — изготовлен баннер по фактической себестоимости.
- Дт 90.2 Кт 43 — 28 737 руб. — списана себестоимость услуг.
Хотите знать, какие могут быть риски у исполнителя при заключении договора возмездного оказания услуг? Оформите бесплатный пробный доступ к системе КонсультантПлюс и переходите к Путеводителю по договорной работе.
Учет услуг у заказчика
Услуги являются расходами предприятия-заказчика и чаще всего относятся на затратные счета 20 (23, 25, 26, 44).
Продолжим пример
Бухгалтер ООО «Ассорти» сделает в учете следующие проводки:
- Дт 60 Кт 51 — 38 335 руб. — оплачены рекламные услуги ООО «Модерн».
- Дт 44 Кт 60 — 31 945,81 руб. — приняты к учету затраты на рекламу.
- Дт 19 Кт 60 — 6 389,19 руб. — учтен входящий НДС.
Однако некоторые услуги могут увеличивать стоимость покупных товаров или основных средств (п. 11 ФСБУ 5/2019, п. 12 ФСБУ 6/2020), например транспортные или информационные. В таком случае их отражение осуществляется следующим образом:
- Дт 08 (10, 41) Кт 60 — увеличена стоимость ОС (МПЗ, ТМЦ) на сумму транспортных или иных услуг, подлежащих включению в стоимость.
Как учитывать затраты на выполнение пусконаладочных работ при применении с 2022 года новых ФСБУ 26/2020 «Капитальные вложения» и ФСБУ 6/2020 «Основные средства», узнайте в КонсультантПлюс. Если у вас нет доступа к системе КонсультантПлюс, получите пробный демо-доступ бесплатно.
Порядок формирования стоимости ОС и ТМЦ см. в статьях:
Хотите знать, какие могут быть риски у заказчика при заключении договора возмездного оказания услуг? Оформите бесплатный пробный доступ к системе КонсультантПлюс и переходите к Путеводителю по договорной работе.
Первичные документы по учету услуг
В налоговом учете услуги также включаются в состав затрат и уменьшают налогооблагаемую прибыль при условии экономической обоснованности и наличии первичных учетных документов (ст. 252 НК РФ). Исключением являются нормируемые расходы, когда в базу при подсчете прибыли включается лишь часть затрат по норме, указанной в налоговом законодательстве.
Как уже было отмечено выше, чаще всего для подтверждения факта оказания услуги составляется акт выполненных работ. Форма акта не содержится в альбоме унифицированных форм (за исключением формы КС-2), разрабатывается и согласовывается сторонами договора самостоятельно, с учетом условий каждой конкретной сделки. При этом бланк должен содержать обязательные реквизиты, перечисленные в ст. 9 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ:
- Наименование и дату документа.
- Название компании-составителя документа.
- Наименование выполненных работ с указанием стоимостных и количественных характеристик.
- Подписи сторон с указанием должностей и фамилий подписывающих лиц.
Образец заполнения акта сдачи-приемки выполненных работ см. в материале «Акт сдачи-приемки выполненных работ – образец».
Факт оказания услуг в строительстве подтверждает акт по форме КС-2.
Алгоритм заполнения данного документа приведен в статье «Акт приемки выполненных работ в строительстве – образец».
При оказании транспортных услуг компанией-перевозчиком помимо акта выполненных работ обязательно должны быть транспортные документы. К таким документам, в частности, относятся транспортные накладные.
ВАЖНО! С 2013 года унифицированные формы не являются обязательными к использованию, организации вправе разрабатывать их самостоятельно.
О порядке учета транспортных расходов подробно рассказано в публикации «Транспортные расходы отнесены на счет покупателя — проводка».
Итоги
Бухгалтерский учет услуг основывается на стандартах ведения бухучета. Методология учета специфична и зависит от конкретного вида деятельности компании-исполнителя. Выручка от оказания услуг учитывается в составе доходов по обычным видам деятельности. Расходы фиксируются как издержки от обычных видов работ на счетах учета затрат. При производстве материальных ценностей, необходимых для выполнения услуг, используется счет учета выпуска готовой продукции 43.
Для заказчика стоимость услуг признается расходом и относится либо на счета учета затрат, либо на увеличение покупной стоимости активов, для которых данные услуги являются сопутствующими.
Бухгалтерская проводка: как составить и не ошибиться

Любимый вопрос и проблема начинающих бухгалтеров — как составлять бухгалтерские проводки и зачем они вообще нужны. Да, руками на практике проводки сегодня никто не составляет. Но суть нужно понять раз и навсегда, чтобы работать осознанно и без ошибок.
В Контур.Школе есть онлайн-курс «Бухгалтерский учет. Профпереподготовка» для тех, кто хочет научиться вести бухучет в коммерческой организации.Скачайте в конце статьи шпаргалку, в которой собрана основная информация из статьи. Это не скучная историческая справка о том, как бухгалтерия пришла к проводкам, а полезная на практике выжимка.
В конце статьи есть шпаргалка
Немного истории, или Откуда появились Д и К
Раньше учет вели на табличках:
- левая сторона отводилась под запись поступлений;
- правая — под запись расходов;
- соблюдали принцип: «если где-то прибыло, значит, где-то убыло».
- поступление имущества (актива) стали называть дебетом или приходом;
- расход / источник поступлений — кредитом или пассивом.
Дебет переводится с латинского как «он должен», а кредит — «он верит». Этот вольный перевод хорошо подчеркивает особенность двух половинок счета. Перевод стоимости с одного счета на другой называют бухгалтерской проводкой.
Для простоты такая запись со временем трансформировалась в одну строчку, привычную сегодня не только бухгалтерам: Дебет счета А — Кредит счета Б. Эту запись называют корреспонденцией счетов, корреспонденцией по счету либо бухгалтерской проводкой.
Чтобы упростить запись, стали писать короткие Д и К или Дт и Кт, но суть одна:
- Д (Дт) обозначает дебет;
- К (Кт) обозначает кредит.
В создании проводки участвуют два счета, поэтому часто вместо слова «проводка» можно услышать словосочетание «корреспонденция счетов» или «двойная запись». Обычно проводка формируется по дебету одного и кредиту другого счета. Все счета, принимающие в этом участие, имеют определенные номер, структуру и характеристику. При этом на обоих счетах фиксируется одинаковая сумма.

Особенности современного бухучета
Счетов учета много (номера от 01 до 99), но есть:
- «Пропуски»: некоторые номера сегодня не используются, никак не поименованы. Знать их все сразу необязательно, просто первое время держите под рукой План счетов бухгалтерского учета и инструкцию по его применению (утв. Приказом Минфина РФ от 31.10.2000 № 94н).
- Записи, в формировании которых задействуется только один счет. Это так называемые забалансовые счета, они также есть в Плане счетов. Принцип двойной записи для них нехарактерен. Проводка составляется либо по дебету, либо по кредиту такого счета, но об этом не сегодня.
Что важно запомнить начинающему бухгалтеру
Бухгалтерская проводка (бухгалтерская запись) — это способ регистрации хозяйственных операций одновременно на двух разных, но экономически взаимосвязанных счетах бухгалтерского учета в равных суммах, в бумажном журнале или компьютерной базе данных.
Как составить проводку и не ошибиться
У каждого бухгалтера есть свой отработанный метод. Кто-то ищет типовые проводки, кто-то консультируется со знающими спецами, а кто-то строит сам проводки, используя лишь одну фразу (зная секрет).
На вебинаре «Учимся составлять и читать бухгалтерские проводки» я поделилась своим секретом составления проводок. Посмотрите это видео и узнаете подробности. Далее в статье — основные положения.
Для составления бухгалтерской проводки необходимо:
- Определить экономическое содержание объекта — по содержанию определяется хозяйственный факт, зафиксированный в первичных документах, и то, какие объекты бухгалтерского учета он затрагивает.
- Признать объект учета — выявляется корреспонденция счетов: какой счет затрагивается по дебету, какой счет — по кредиту.
- Технически отразить объект учета на соответствующих счетах бухгалтерского учета по дебету и по кредиту — составляется бухгалтерская проводка.
Можно сказать, что бухгалтерская проводка — это решение бухгалтера:
- какие счета использовать в учете;
- какой счет используется: активный или пассивный;
- каково направления движения: где будет дебет — увеличение активов компании, а где — кредит.
Виды счетов бухучета. Счета бывают активными, пассивными и активно-пассивными. Чтобы понять, какой счет перед вами, переходите на страницу вебинара « Учимся составлять и читать бухгалтерские проводки » и скачивайте полезный документ в разделе «Материалы».
Контрольные точки:
Вебинар про проводки
Как составлять и читать бухгалтерские проводки. Примеры, онлайн-тест и электронный сертификат Контур.Школы
- На активном счете никогда не может быть остатка по кредиту.
- На пассивном счете никогда не может быть остатка по дебету.
- На активно-пассивном счете может быть и дебетовый, и кредитовый остаток. Такие счета в конкретный момент времени могут отражаться:
- в активе баланса, если у них в этот момент дебетовый остаток, т.е. в этот момент остаток говорит о том, что нам кто-то должен; или
- в пассиве баланса, если на них в этот момент кредитовый остаток, т.е. в этот момент мы кому-то должны.
Какую информацию получает бухгалтер, глядя на бухгалтерскую проводку
Пример 1. Что можно сказать, глядя на эту проводку:
- Д10К60 250 000
- Небухгалтер скажет: цифры и буквы.
- Бухгалтер скажет: от поставщика поступили материалы на 250 тыс. руб.
Пример 2
- Д 51 К 62 1 200 000
- Бухгалтер скажет: покупатель оплатил 1 200 тыс. руб.
То есть каждая проводка дает нам, бухгалтерам, информацию о свершившемся факте хозяйственной жизни организации. И понять, и прочитать эту операцию можем мы — бухгалтеры. Это как иностранный язык: знаешь — поймешь, не знаешь — не поймешь, хочешь понять — учись.
Узнавайте новое и работайте с удовольствием. И все у вас получится!
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Шпаргалка начинающему бухгалтеру. Про бухгалтерские проводки 585.4 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Учет кредитов и займов в бухгалтерском учете
Чем заем отличается от кредита и как вести учет кредитов и займов в бухгалтерском учете — это в первую очередь зависит от того, кто задает эти вопросы — кредитор или заемщик. Именно это условие определяет, какие счета будут применяться. О том, как отражаются указанные операции в бухгалтерском учете каждой из сторон сделки и чем отличается заем от кредита, пойдет речь в нашем материале.
- Чем отличается заем от кредита?
- Какие проводки содержит бухучет кредитов и займов полученных?
- Пример бухучета полученного кредита
- Как отразить в бухгалтерском учете выданные кредиты и займы?
- Бухучет беспроцентных займов выданных
- Каковы особенности налогового учета кредитов и займов?
- Возможно ли погашение процентов займа взаимозачетом?
- Итоги
Чем отличается заем от кредита?
Кредит представляет собой денежные средства, перечисленные кредитной организацией заемщику. При этом последний осуществляет выплату процентов за пользование такими заемными средствами.
Важным отличием займа от кредита является то, что заем — привлеченные средства организаций и физлиц, выраженные деньгами или их натуральным эквивалентом.
С учетом указанных определений можно выделить, чем кредит отличается от займа:
- кредит выдает только банк, а заем могут предоставлять физлица, организации и ИП;
- кредит подразумевает выплату кредитору процентов за пользование выданной суммой, выдача займов такого обязательного условия не содержит: они могут быть и беспроцентными;
- кредит выдается исключительно денежными средствами, заем — как деньгами, так и в виде натурального эквивалента (товаром, например).
Какие проводки содержит бухучет кредитов и займов полученных?
В бухгалтерском учете особых отличий займа от кредита нет. Так, правила учета кредитов и займов в бухгалтерском учете описаны в ПБУ 15/2008 «Учет расходов по займам и кредитам».
К расходам при этом следует относить:
- проценты за пользование кредитами и займами;
- прочие сопутствующие расходы: оплату консультационных и информационных услуг, экспертную оценку договора о выдаче кредита или займа и др.
Проценты, согласно п. 8 ПБУ 15/2008, учитываются одним из следующих способов:
- равномерно в течение всего срока действия договора,
- в порядке, предусмотренном условиями договора, если это не нарушает равномерности их учета.
Прочие расходы, связанные с кредитами и займами, следует учитывать равномерно на протяжении всего срока договора.
Бухучет заимствованных активов ведется с использованием следующих счетов:
- 66 — по договорам сроком действия 12 месяцев и менее;
- 67 —по договорам, действующим больше 12 месяцев.
Как отразить заем в «1С 8:3 Бухгалтерия», вы можете узнать из этого материала.
Порядок бухучета полученных кредитов и займов рассмотрим далее на конкретных примерах.
Пример бухучета полученного кредита
Организация получила кредит 2 февраля в сумме 1 500 000 руб. Процентная ставка — 10%. Срок договора о выдаче кредита — 24 месяца. Сумма ежемесячного платежа — 62 500 руб. Договором с банком предусмотрена оплата процентов и погашение суммы кредита ежемесячно на последнее число каждого месяца. Проценты начисляются со следующего дня после получения кредита.
В феврале организация сделает следующие проводки:
Дт 51 Кт 67.1 — кредит получен на расчетный счет организации в сумме 1 500 000 руб.
Дт 91.2 Кт 67.2 — начислены проценты по кредиту: 1 500 000 / 365 × 26 × 10% = 10 684,93 руб.
Дт 67.2 Кт 51 — оплата процентов — 10 684,93 руб.
Дт 67.1 Кт 51 — частичное погашение кредита — 62 500 руб.
Проводки в марте:
Дт 91.2 Кт 67.2 — начислены проценты по кредиту: (1 500 000 – 62 500) / 365 × 31 × 10% = 12 208,90 руб.
Дт 67.2 Кт 51 — оплата процентов — 12 208, 90 руб.
Дт 67.1 Кт 51 — частичное погашение кредита — 62 500 руб.
Данный кредит, являясь долгосрочным, будет отражен по строке 1410 «Заемные средства» бухгалтерского баланса в сумме, учтенной по кредитовому сальдо счета 67.
Если бы кредит был краткосрочным, его следовало бы отразить по строке 1510 «Заемные средства» бухбаланса.
Коммерческий кредит и товарные векселя показываются по строкам:
- 1450 «Прочие обязательства» (по долгосрочной задолженности);
- 1520 «Кредиторская задолженность» (по краткосрочной задолженности).
Следует отметить, что в случае, если средства были получены с целью приобретения, сооружения или изготовления инвестиционного актива, проценты необходимо отражать с использованием счета 08 «Вложения во внеоборотные активы» (Дт 08 Кт 66.2/67.2). Исключение из указанного правила делается для хозсубъектов, ведущих учет упрощенным способом, которые вправе для этих целей применять счет 91.2 (п. 7 ПБУ 15/2008).
Все подробности отражения заемщиком в бухгалтерском учете получения и возврата займа или кредита рассмотрены в Готовом решении от КонсультантПлюс. Получите пробный доступ к К+ бесплатно и переходите к рекомендациям экспертов.
Как отразить в бухгалтерском учете выданные кредиты и займы?
Учет займов выданных регулируется ПБУ 19/02 «Учет финансовых вложений».
Для отражения займов в бухучете заимодавец применяет счет 58 «Финансовые вложения».
Организация выдала заем 1 марта сроком на 1 год. Сумма займа — 3 000 000 руб. Процентная ставка по займу — 15% годовых. В соответствии с условиями договора заемщик выплачивает проценты за каждый день пользования займом на конец каждого месяца. Проценты начинают начисляться со дня, следующего за днем выдачи займа, Договором не предусмотрено частичное погашение суммы займа на ежемесячной основе.
В октябре заимодавец отразил:
Дт 58 Кт 51 — выдача займа — 3 000 000 руб.
Дт 76 Кт 91.1 — начислены проценты: 3 000 000 / 365× 30 × 15% = 36 986,30 руб.
Дт 51 Кт 76 — проценты получены от заемщика — 36 986,30 руб.
Проводки в апреле:
Дт 76 Кт 91.1 — начислены проценты за апрель: 3 000 000 / 365× 30 × 15% = 36 986,30 руб.
Дт 51 Кт 76 — проценты получены — 36 986,30 руб.
Дт 76 Кт 91.1 — начислены проценты: 3 000 000 /365 × 31 × 15% = 38 219,18 руб.
Дт 51 Кт 76 — проценты поступили на расчетный счет — 38 219,18 руб.
…и так далее до 28 февраля следующего года.
Сумму займа заимодавец отразит в бухбалансе по строке 1170 «Финансовые вложения» в размере 3 000 000 руб.
Бухучет беспроцентных займов выданных
Рассмотрим условия из примера 2, при этом предположим, что договором была предусмотрена выдача беспроцентного займа.
Тогда проводки у заимодавца будут выглядеть так:
Дт 76 Кт 51 — выдача беспроцентного займа 3 000 000 руб.
Следующей и последней записью в учете заимодавца будет проводка Дт 51 Кт 76 (она появится в день возврата займа).
ВАЖНО! Займы, выданные на беспроцентных условиях, для компании-заимодавца не являются финвложениями (п. 2 ПБУ 19/02), поскольку не выполняется существенное условие признания таковыми активов: их способность приносить доход. В то же время предусматривающий проценты выданный заем будет считаться таковым (п. 3 ПБУ 19/02).
В отчетности заимодавца выданный заем будет отражаться по строке 1230 «Дебиторская задолженность». При этом организация может детализировать в бухбалансе вид дебиторской задолженности: краткосрочная задолженность со сроком 12 месяцев и менее и долгосрочная задолженность со сроком более 12 месяцев.
Как учесть беспроцентный заем, выданный сотруднику, читайте здесь.
Каковы особенности налогового учета кредитов и займов?
Полученные кредитные или заемные средства не являются доходом в целях исчисления налога на прибыль для их получателя в силу норм подп. 10 п. 1 ст. 251 НК РФ. Также не являются расходом выданные средства с учетом положений п. 12 ст. 270 НК РФ. Аналогично не являются доходами и расходами средства, полученные и выплаченные в счет погашения кредита или займа.
При этом суммы начисленных и уплаченных процентов полностью признаются внереализационными расходами в соответствии с подп. 2 п. 1 ст. 265 НК РФ. Момент отражения в расходах сумм процентов определяется согласно п. 8 ст. 272 НК РФ:
- на конец каждого месяца,
- на дату погашения кредита или займа (если они полностью выплачены).
Сумма процентов при наличии контролируемой задолженности включается в состав внереализационных расходов в размере, предусмотренном в ст. 269 НК РФ.
Проценты, полученные в рамках договоров о выдаче кредитов и займов, относятся к внереализационным доходам (п. 6 ст. 250 НК РФ).
Следует отметить, что различия в бухгалтерском и налоговом признании в расходах начисленных сумм процентов при инвестиционном кредите или при наличии контролируемой задолженности вызывают возникновение временных разниц, учитываемых в соответствии с ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций».
Практические ситуации для заемщика и заимодавца, связанные с учетом процентов по займам и кредитам, рассмотрены в Готовом решении от КонсультантПлюс. Оформите пробный онлайн доступ к К+ бесплатно.
Возможно ли погашение процентов займа взаимозачетом?
Одним из способов взаиморасчетов при погашении процентов по договору займа контрагенты вправе выбрать зачет взаимных требований. Зачет требований возможен при соблюдении 3-х условий (ст. 410 ГК РФ):
- займодавец и заемщик имеют друг к другу встречные требования;
- требования обеих компаний однородны;
- срок исполнения встречного требования уже наступил.
Для зачета достаточно заявления одной из сторон.
Понятие однородное требование законодательно не закреплено. Согласно п. 7 информационного письма Президиума ВАС от 29.12.2001 № 65 указано, что требование, предъявляемое к зачету, может не соответствовать обязательствам одного вида. Из этого следует, что однородными признаются обязательства, связанные с исполнением различных договоров, но с одинаковым способом погашения и выраженным в одной валюте.
Пример:
Компания «Строймастер» получила процентный займ от ООО «Альянс» на сумму 20 млн руб. под 15% годовых сроком на 1 год с выплатой процентов по окончании периода кредитования. То есть вернуть «Строимастер» обязан 20 млн руб. основного долга и 3 млн руб. процентов (20 млн.руб * 10%).
По данной операции компании зафиксировали в учете следующие проводки: