Как правильно рассчитать отпускные работникам в 2022 году. Примеры и калькулятор расчета

На ежегодный основной оплачиваемый отпуск могут рассчитывать все работники организации. В общем случае его продолжительность составляет 28 календарных дней.
Порядок расчета отпускных регламентирует Постановление Правительства РФ от 24.12.2007 № 922. Чтобы рассчитать средний заработок для оплаты отпуска, необходимо выполнить ряд действий.
Шаг 1. Определить состав выплат работнику в расчетном периоде
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Постановления 922):
- Выплаты, которые надо включить в расчет среднего заработка, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда) и начислены за труд, за работу — они должны являться заработной платой.
- Нельзя включать в расчет отпускных:
- гарантии, например средний заработок за период командировки или отпуска;
- компенсации, например за использование работником личного транспорта в служебных целях;
- выплаты социального характера, например материальную помощь.
Премии включаются в расчет среднего заработка в особом порядке, который поименован в п. 15 Постановления 922.
Шаг 2. Определить расчетный период
Расчетный период для исчисления среднего заработка — 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (п. 4 Положения 922).
Календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно):
Пример: работник уходит в отпуск в июне 2022 года, расчетный период будет: с 1 июня 2021 года по 31 мая 2022 года.
Из расчетного периода исключается время и начисленные за это время суммы, если:
Онлайн-курс в Контур.Школе
Расчеты с персоналом по оплате труда. 146 ак.часов. Удостоверение
- за работником сохранялся средний заработок в соответствии с трудовым законодательством РФ. Исключение: перерывы для кормления ребенка, предусмотренные законодательством;
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством.
В расчет среднего заработка для отпускных следует включать только те дни (часы), в которые работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
На практике могут возникнуть нестандартные ситуации.
Нестандартная ситуация 1. В 12 предшествующих событию месяцах работник не работал. Как быть? Средний заработок определяется исходя из суммы заработной платы, фактически начисленной за предшествующий период, равный расчетному (п. 6 Постановления 922).
Пример. Ложкина Вера уходит в отпуск в июне 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. В это время Ложкина находилась в отпуске по уходу за ребенком. В период с 1 июня 2020 года по 31 мая 2021 года (предшествующий расчетному периоду) она работала и получала зарплату. В таком случае средний заработок для отпускных будет рассчитываться исходя из этого периода.
Нестандартная ситуация 2. У работника не было начисленной зарплаты или отработанных дней за расчетный период и до начала расчетного периода. В таком случае определять расчетный период нужно исходя из размера заработной платы, фактически начисленной за фактически отработанные работником дни в месяце наступления случая, с которым связано сохранение среднего заработка (п. 7 Постановления 922).
Пример. Вилкин Павел уходит в отпуск с 8 июня 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. Павел в этот период не работал в организации — его приняли на работу лишь 3 июня 2022 года. В таком случае расчетным будет период с 3 по 7 июня 2022 года включительно.
Шаг 3. Рассчитать средний заработок для отпускных
Ситуация 1: расчетный период полностью отработан
Правило. Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, исчисляется так: сумму заработной платы, фактически начисленной за расчетный период, делят на 12 и на среднемесячное число календарных дней (29,3) (п. 10 Постановления 922):
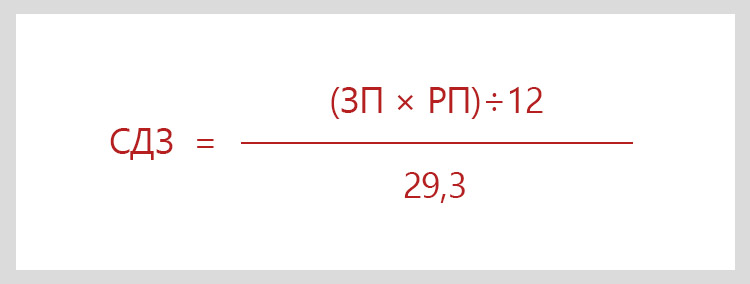
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период.
Пример. Антон Костин уходит в отпуск с 21 по 29 января 2022 года. Расчетный период — с 1 января 2021 года по 31 декабря 2021 года. Ежемесячно в расчетном периоде Костину начислялась заработная плата из оклада в 30 000 руб. Отпускные составят: (30 000 руб. х 12 мес.) / 12/29,3 х 9 = 9 215,02 руб.
Ситуация 2: весь расчетный период не отработан
Правило. Если один или несколько месяцев расчетного периода отработаны не полностью, то средний дневной заработок исчисляется так: сумму фактически начисленной заработной платы за расчетный период разделить на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах (п. 10 Постановления 922):
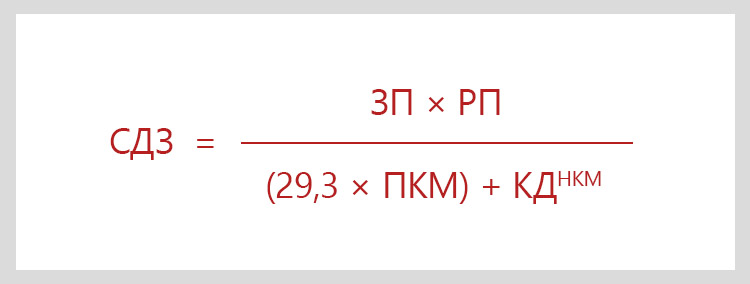
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период;
- ПКМ — количество полных календарных месяцев;
- КД НКМ — количество календарных дней в неполных календарных месяцах.
Количество календарных дней в неполном календарном месяце рассчитывается путем деления среднемесячного числа календарных дней (29,3) на количество календарных дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце (п. 10 Постановления 922):
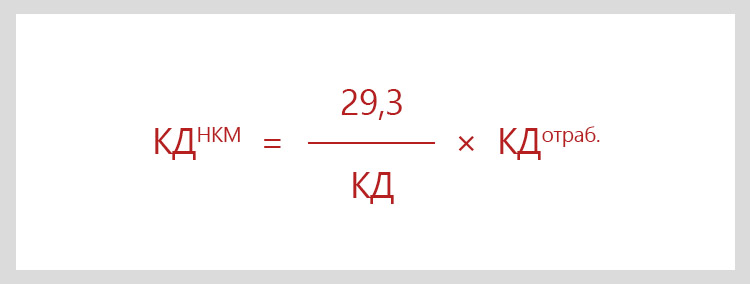
- КД НКМ — количество календарных дней в неполных календарных месяцах;
- КД — количество календарных дней;
- КД отраб. — количество календарных дней, отработанных в месяце.
Пример. Гришин Виктор работает в ООО «Астра». В июле 2022 года он уходит в ежегодный основной оплачиваемый отпуск на 14 календарных дней. Оклад работника — 20 000 руб. В августе 2021 года Гришин был на больничном 4 дня, и за этот месяц ему начислили зарплату — 16 190,48 руб.
Рассчитаем средний заработок на период отпуска Гришина Виктора:
- Состав выплат, которые надо включить в расчет среднего заработка:
20 000 х 11 + 16 190,48 = 236 190,48 руб. - Количество дней, которые надо включить в расчет среднего заработка:
(29,3 х 11) + (29,3/31 х (31-4)) = 322,3 + 25,52 = 347,82 дня. - Средний дневной заработок:
236 190,48/347,82 = 679,06 руб. - Начисленная сумма отпускных:
679,06 х 14 = 9506,83 руб.
Ежегодный отпуск можно делить на части. При предоставлении каждой из частей отпуска расчетный период надо определять каждый раз заново.
Пример: работник в 2022 году был в отпуске два раза: в июне — 14 календарных дней и в октябре — 14 календарных дней. Расчетный период для исчисления отпускных, которые пришлись на июнь, будет с 1 июня 2021 года по 31 мая 2022 года, а для отпуска в октябре: с 1 октября 2021 года по 30 сентября 2022 года.
Начислить отпускные можно в любой день, начиная с даты издания приказа об отпуске.
Пример: руководитель подписал приказ на отпуск 17 июня 2022 года, а отпуск работника начнется только 5 июля 2022 года. Начислить отпускные можно 17 июня, а можно и позже. Выплатить отпускные нужно в строго установленные сроки — за три дня до начала отпуска, в нашем примере — не позднее 1 июля 2022 года (ч. 9 ст. 136 ТК РФ). В расчет надо брать календарные дни.
Шаг 4. Выплатить отпускные, перечислить НДФЛ и страховые взносы
НДФЛ
Годовое обучение для бухгалтера
Профпереподготовка и повышение квалификации. Вебинары. Вопросы экспертам по Карте Школы
Из начисленной суммы следует удержать НДФЛ, а потом выплатить работнику отпускные. Работодатель обязан выплатить отпускные не позднее чем за три календарных дня до начала отпуска (ч. 9 ст. 136 ТК РФ). День выплаты отпускных — это дата получения дохода в целях НДФЛ.
Перечислить НДФЛ в бюджет надо не позднее последнего числа месяца, в котором выплачены отпускные (п. 6 ст. 226 НК РФ).
Пример: отпускные работнику выплачены 24 июня 2022 года. Перечислить НДФЛ в бюджет надо в период с 24 по 30 июня 2022 года включительно.
Страховые взносы с отпускных
Страховые взносы начисляют на всю сумму среднего заработка за тот же месяц, в котором начислены отпускные (Письмо Минтруда России от 04.09.2015 № 17-4/Вн-1316).
Перечислить страховые взносы с отпускных следует не позднее 15-го числа месяца, следующего за месяцем, в котором начислили отпускные (п. 3 ст. 431 НК РФ).
Пример: отпускные начислены работнику 24 июня 2022 года. В отпуск работник уходит с 28 июня 2028 года. Бухгалтер начислит страховые взносы 24 июня 2022 года, а перечислит — не позднее 15 июля 2022 года включительно.
Налог на прибыль
Расходы на оплату труда признаются в качестве расхода ежемесячно исходя из суммы начисленных в соответствии со ст. 255 НК РФ расходов на оплату труда (п. 4 ст. 272 НК РФ).
При определении налоговой базы по налогу на прибыль организаций сумма начисленных отпускных за ежегодный оплачиваемый отпуск включается в состав расходов пропорционально дням отпуска, приходящимся на каждый отчетный период (Письмо Минфина от 25.10.2016 № 03-03-06/2/62147).
Пример: отпуск работника начался 28 июня 2022 года (10 календарных дней), отпускные за него начислены 24 июня 2022 года в размере 20 000 руб.
В расходы по налогу на прибыль суммы отпускных будут включены в следующем порядке:
Во II квартале: 10 000 руб. / 10 дн. х 3 дн. = 3 000 руб.
В III квартале: 10 000 руб. / 10 дн. х 7 дн. = 7 000 руб.
Бухгалтерские проводки
Дт 20 (23, 25, 26, 44) Кт 70 — начислены отпускные.
Дт 20 (23, 25, 26, 44) Кт 69 — начислены страховые взносы.
Дт 70 Кт 68 — удержан НДФЛ с отпускных.
Дт 70 Кт 50,51 — выплачены отпускные.
Хотите получить более полную информацию? Смотрите наш курс повышения квалификации «Расчеты с персоналом по оплате труда».
Отпуск в рабочих днях
Иногда отпуск предоставляется в рабочих днях. Это касается:
- работников, у которых трудовой договор на срок до двух месяцев (ст. 291 ТК РФ);
- работников, занятых на сезонных работах (ст. 295 ТК РФ).
За каждый месяц работы им предоставляется два рабочих дня отпуска. Порядок расчета отпускных аналогичен порядку включения выплат, когда отпуск предоставляется в календарных днях.
- Определяем количество дней, исходя из которых будут рассчитаны отпускные. Из количества календарных дней в сентябре вычитаются выходные дни по календарю шестидневной рабочей недели. 30 – 4 = 26 дней.
- Определяем средний дневной заработок. Для этого начисленные за сентябрь выплаты разделим на количество рабочих дней в сентябре по календарю шестидневной рабочей недели. 30 000 руб. / 26 дней = 1153,85 руб.
- Определяем сумму отпускных. Для этого средний дневной заработок умножим на количество дней отпуска. Так как договор заключен только на один месяц, то отпускные составили два рабочих дня. 1 153,85 х 2 дня = 2 307,69 руб.
Расчет отпускных в 2022 году. Примеры расчета
Выводы к статье:
- Выплаты, включаемые в расчет отпускных, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда/трудовом договоре) и начислены за труд, за работу, то есть должны являться заработной платой.
- В расчет среднего заработка для отпускных следует включать только те дни или часы, когда работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
- Если работнику отпуск предоставляется по частям, то для каждой части расчетный период будет определяться заново.
- Работникам, с которыми заключен трудовой договор на срок до двух месяцев, и работникам, принятым для выполнения сезонных работ, отпуск предоставляется в рабочих днях.
- Средний заработок для ежегодного дополнительного оплачиваемого отпуска определяется по тем же правилам, что и для основного.
Хотите быстро рассчитать отпускные в соответствии со всеми утвержденными правилами? Воспользуйтесь бесплатным калькулятором отпускных от сервиса Контур.Бухгалтерия.
Калькулятор расчета отпускных
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Ответы на вопросы. Про график отпусков 649.5 КБ
- Список. Кто из работников вправе попросить внеочередной отпуск 565.6 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Расчет отпускных вновь принятому сотруднику
Подборка наиболее важных документов по запросу Расчет отпускных вновь принятому сотруднику (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Отпуск:
- 29 4
- 29.4
- 6-НДФЛ компенсация за неиспользованный отпуск
- 6-НДФЛ отпускные
- 6-НДФЛ отпускные и больничные
- Показать все
- Отпуск:
- 29 4
- 29.4
- 6-НДФЛ компенсация за неиспользованный отпуск
- 6-НДФЛ отпускные
- 6-НДФЛ отпускные и больничные
- Показать все
Статьи, комментарии, ответы на вопросы
Типовая ситуация: Как рассчитать отпускные
(Издательство «Главная книга», 2023) Если заработка в расчетном периоде не было, замените его на предыдущие 12 месяцев. Если отпуск предоставлен в первый месяц работы, считайте средний дневной заработок из дней и выплат за этот месяц до ухода в отпуск. Если выплат не было — из оклада или тарифной ставки (п. п. 6 — 8 Положения).
Типовая ситуация: Как рассчитать отпускные, если у работника не было заработка (для бюджетной организации)
(Издательство «Главная книга», 2023) Если работник уходит в отпуск в первый месяц работы, то средний дневной заработок рассчитывается за период с первого дня работы до начала отпуска (п. 7 Положения о среднем заработке). В остальном отпускные рассчитываются в общем порядке.
Нормативные акты
Постановление Правительства РФ от 24.12.2007 N 922
(ред. от 10.12.2016)
«Об особенностях порядка исчисления средней заработной платы» 8. В случае если работник не имел фактически начисленной заработной платы или фактически отработанных дней за расчетный период, до начала расчетного периода и до наступления случая, с которым связано сохранение среднего заработка, средний заработок определяется исходя из установленной ему тарифной ставки, оклада (должностного оклада).
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Как рассчитать отпускные в 2022 и 2023 году: примеры и калькулятор
Автоматизируйте работу с сотрудниками, сдавайте отчеты и ведите учет в Контур.Бухгалтерии без авралов и рутины.
Когда сотрудник может взять отпуск
В общем случае сотруднику на трудовом договоре положены 28 дней оплачиваемого отпуска в году (гл. 19 ТК РФ). Их можно разбить на части или взять целиком.
Если сотрудник работает в штате год и больше, отпуск можно взять в любое время. После трудоустройства на новое место уйти в первый отпуск можно через полгода постоянной работы. Получить отпуск раньше полугода можно по договоренности с работодателем. А вот откладывать отпуск больше двух лет нельзя, это грубо нарушает правила организации труда. Выдать отпускные вместо очередного отпуска тоже не получится.
Некоторым работникам положены дополнительные ежегодные оплачиваемые отпуска (ст. 116 ТК РФ):
- при ненормированном рабочем дне;
- при опасных и вредных производствах;
- при работах особого характера;
- при работе на территориях Крайнего Севера и других районах, где установлены процентные надбавки к заработной плате.
Дополнительный отпуск отличается от обычного тем, что из дней, которые на него отводятся, исключаются праздники и нерабочие дни.
Порядок расчета отпускных
Отпускные — это выплаты сотруднику перед отдыхом, они начисляются как средний заработок за дни отпуска. Другая ситуация — выплата отпускных перед увольнением за неиспользованные дни отпуска.
Чтобы рассчитать отпускные, нужно выполнить несколько действий, перечислим их по порядку.
Определить состав выплат работнику в расчетном периоде
Прежде всего нужно рассчитать средний заработок. Для этого учитываются все виды выплат у работодателя (п. 2 постановления Правительства РФ от 24.12.2007 № 922):
- зарплата, начисленная по тарифам или окладу за отработанное время;
- сдельная зарплата;
- зарплата в процентах от выручки компании или комиссионное вознаграждение;
- зарплата в неденежной форме и пр.;
- премии, выплаченные за труд, в том числе премия по итогам квартала или года, за выслугу лет (особенности по премиям перечислены в п. 15 Постановления № 922).
Виды выплат, по которым рассчитывается средний заработок, должны быть перечислены во внутренних документах компании и начислены за труд. Не входят в совокупный заработок больничные или декретное пособие, материальная помощь, возмещение за обеды и командировочные.
Легко отчитывайтесь за сотрудников
Отчеты за сотрудников, по бухгалтерскому и налоговому учету, в Росстат. Онлайн-бухгалетрия сама заполнит отчетность по данным учета.
Определить расчетный период
Для вычисления среднего заработка берется расчетный период — 12 календарных месяцев перед месяцем отпуска. Здесь месяц — это период с 1 по 30 или 31 число (или 28 / 29 в феврале). Например, сотрудник берет отпуск в апреле 2023, тогда расчетный период — это промежуток с 1 апреля 2022 по 31 марта 2023.
Во внутренних документах компании можно предложить другие периоды для расчета среднего заработка, если это не нарушает прав работников и не ухудшает их положения (ст. 139 ТК РФ). Но тогда придется рассчитывать средний заработок дважды: исходя из 12 месяцев и по внутренним правилам организации. Суммы сравнивают и берут ту, которая окажется больше.
Из расчетного периода исключают некоторые промежутки и деньги, начисленные в это время:
- пребывание на больничном или в отпуске по беременности и родам;
- простой по вине компании или по причинам, которые не вызваны виной работодателя или работника;
- забастовка, в которой работник не участвовал, но не мог из-за нее трудиться;
- оплачиваемые выходные, которые работник получал дополнительно для ухода за детьми-инвалидами или взрослыми инвалидами с детства;
- другие случаи освобождения от работы с сохранением или без сохранения зарплаты согласно законам РФ.
Строго говоря, в расчет среднего заработка идут только те дни или часы, когда сотрудник находился на работе согласно графику и выполнял свои обязанности.
В некоторых случаях у работника за все предшествующие отпуску 12 месяцев нет отработанных дней и начисленной зарплаты. Тогда средний заработок определяют исходя из заработка, который начислен за 12 месяцев предшествующего периода (п. 5 Положения №922).
Расчет среднего дневного заработка и отпускных
Теперь, когда известен период для расчета и выплаченные суммы, надо рассчитать средний дневной заработок. Если в расчетный период сотрудник не был на больничном и не брал отгулы, то формула для расчета простая. В ней используется значение 29,3 — это среднее количество дней в месяце:
Среднедневной заработок = Совокупный доход / 12 × 29,3
Если же в расчетном периоде были исключаемые дни и часы или сотрудник работал меньше года, тогда формула для расчета меняется. Сначала нужно определить, какие месяцы сотрудник отработал целиком и посчитать количество дней в них:
Дни в полных месяцах = Количество месяцев × 29,3
После этого рассчитывают, сколько рабочих дней в каждом месяце, отработанном не целиком. Не нужно считать отдельные дни по календарю, вместо этого применяют формулу:
Отработанные дни в месяце = (Календарные дни в месяце — Исключенные дни) × 29,3 / Календарные дни месяца
Затем складывают все суммы и получают количество отработанных дней в расчетном периоде. Теперь можно вычислить средний дневной заработок по формуле:
Среднедневной заработок = Сумма выплат в расчетном периоде / Календарные отработанные дни в расчетном периоде
Кадровые документы, зарплата, отчетность
Справки о доходах и другие документы в веб-сервисе Контур.Бухгалтерия. Сервис сам заполнит справку и выведет на печать.
Сроки выплаты отпускных, НДФЛ и взносов
Отпускные сотруднику нужно перечислить, минимум, за три календарных дня до отпуска (ч. 9 ст. 136 ТК РФ). Скажем, если сотрудник идет в отпуск с понедельника, то деньги нужно выплатить не позднее предшествующего четверга. Если такой день приходится на выходной или праздник, деньги нужно перевести в ближайший предшествующий рабочий день. А вообще, отпускные можно выплатить и еще раньше (письме Роструда от 30.07.2014 № 1693-6-1).
При начислении с отпускных нужно удержать НДФЛ: для резидентов 13%, для нерезидентов 30%. С 2023 года перечислять налог нужно на единый налоговый счет. 28 числа текущего месяца перечисляем НДФЛ с выплат, которые делали с 23 числа предыдущего месяца по 22 число текущего. 25 числа текущего месяца подаем уведомление об исчисленных суммах НДФЛ, чтобы налоговая знала, какую сумму распределить с ЕНС в пользу этого налога.
Отпускные — часть заработка, поэтому они облагаются страховыми взносами. В 2023 году действует единый тариф для уплаты взносов в СФР:
- 30% платим в рамках предельной базы, которая в 2023 году составляет 1,92 млн рублей с начала года;
- 15,1% платим после превышения предельной базы;
- взносы на травматизм зависят от установленного для компании тарифа — 0,2-8,5%.
Если не перечислять отпускные вовремя, возможны штрафы (ч. 1, 4 ст. 5.27 КоАП РФ):
- для компании — 30-50 тыс. рублей в первый раз и 50-70 тыс. рублей при повторном опоздании;
- для ИП — 1-5 тыс. рублей в первый раз и 10-20 тыс. рублей при повторном нарушении;
- для должностных лиц — 1-5 тыс. рублей в первый раз и 10-20 тыс. рублей или дисквалификация на 1-3 года при повторном нарушении.
Расчет отпускных в 2022 и 2023 году: примеры
Пример 1. Отпускные за целиком отработанные месяцы. Веб-дизайнер Андрей работает в ООО «Факел», в 2022 году он получил 600 000 рублей — по 50 000 рублей ежемесячно. В январе–феврале 2023 года Андрей получил 120 000 рублей. Он берет отпуск с 13 по 24 марта 2023 года — на 12 дней.
Расчетный период — с 1 марта 2022 по 30 апреля 2023 года. В этот период Андрей не брал больничные или отгулы.
Совокупный заработок = 50 000 × 10 + 120 000 = 620 000 рублей.
Среднедневной заработок = 620 000 / (12 × 29,3) = 1 763 рублей 36 копеек.
Отпускные = 1 736,36 × 12 = 21 160,40 рублей.
НДФЛ с отпускных 13% = 2 750,85 рублей.
На карту Андрей получил 21 160,40 — 2 750,85 = 18 409,55 рублей.
Пример 2. Отпускные за не полностью отработанные месяцы. Лепщица пельменей Анна работала в ООО «Мясоед» расчетный период в 8,5 месяцев — с 19 июня 2022 года по 28 февраля 2023. Ее заработок за этот период составил 300 000 рублей. Анна собирается в отпуск на 5 дней — с 20 по 24 марта 2023 года. При этом в ноябре она была на больничном 8 дней.
Сначала определим количество дней в месяцах, отработанных полностью: 29,3 × 7 = 205,1 дней.
Определим количество дней в месяцах, отработанных не целиком:
- в июне: (30 — 18) × 29,3 / 30 = 11,72 дней;
- в ноябре: (30 — 8) × 29,3 / 30 = 21,49 дней.
Суммируем количество дней: 205,1 + 11,72 + 21,49 = 238,31 дней.
Среднедневной заработок = 300 000 / 238,31 = 1 258,86 рублей.
Отпускные = 1 258,86 × 5 = 6 294,32 рублей.
НДФЛ с отпускных — 818,26 рублей, на руки Анна получает 5 476,05 рублей.
Легко сдавайте ЕФС‑1 и другие отчеты
В Контур.Бухгалтерии вы можете автоматически сформировать электронный ЕФС-1 и быстро его отправить, если до этого вели учет по сотрудникам в системе.
Пример 3. Отпускные на праздники. Если сотрудник берет отпуск на праздники — скажем, майские или новогодние — они не включаются в число дней отпуска и не оплачиваются (ст. 120 ТК РФ), зато отдых работника продлевается. Но выходные и праздники, которые чиновники перенесли на другие даты, в отпуск включаются и оплачиваются (ст. 112 ТК РФ).
Тестировщик Никита работает в ООО «Воксель» 7 месяцев, за этот период он получил 500 000 рублей, не брал больничные и отгулы. Он идет в отпуск со 2 по 11 мая 2023 — на 10 дней. В расчет не включается 9 мая, так что отпускные рассчитают за 9 дней, зато отпуск продлевается на 1 день, так что Никита будет отдыхать еще и 12 мая, а на работу выйдет после выходных 15 мая. А вот 8 мая оплачивается, потому что на этот день перенесен более ранний праздник.
Количество дней в месяцах, отработанных полностью: 29,3 × 7 = 205,1 дней.
Среднедневной заработок = 500 000 / 205,1 = 2 437 рублей 83 копейки.
Размер отпускных = 2 437,83 × 9 = 21 940,51 рублей.
С отпускных был удержан НДФЛ 13% = 2 852,26 рублей.
На руки Никита получит 14 334,46 — 1 863 = 19 088,24 рублей.
Калькулятор расчета отпускных
Наш онлайн-калькулятор поможет рассчитать отпускные, учтет отгулы и больничные, повышение или понижение оклада. Калькулятор бесплатный, работает без регистрации. Пользоваться им легко:
- Обозначьте вид и период отпуска, расчетный период, периоды исключения и изменения оклада, если они были — во вкладке «Исходные данные».
- Укажите ежемесячные начисления в расчетном периоде — во вкладке «Сводная таблица».
- Калькулятор рассчитает сумму отпускных и приблизительную сумму НДФЛ. Чтобы сделать точный расчет НДФЛ, нужно знать вычеты и начисления.
Кроме калькулятора отпускных, у нас есть другие калькуляторы — компенсации за неиспользованный отпуск, больничных, декретных, пеней, НДС, страховых взносов ИП. Они есть в свободном доступе, а еще встроены в веб-сервис Контур.Бухгалтерия. В сервисе удобно вести учет, платить налоги и зарплату, отчитываться через интернет.
Итак, для расчета отпуска важно определить, какие выплаты включаем в расчет и за какой период рассчитываем среднедневной заработок. Затем рассчитывается средний заработок за день и на его основе — отпускные, в зависимости от продолжительности отпуска. Не забудьте удержать НДФЛ и начислить взносы. Делать все это автоматически удобно в веб-сервисе Контур.Бухгалтерия.
Веб‑сервис для малого бизнеса
Автоматизируйте работу с сотрудниками, сдавайте отчеты и ведите учет в Контур.Бухгалтерии без авралов и рутины.
Как рассчитываются отпускные на новом месте работы
См. также Доклады с руководством по соблюдению обязательных требований, дающих разъяснение, какое поведение является правомерным, а также разъяснение новых требований нормативных правовых актов за 1 квартал 2017 года и за 2 квартал 2017 года.
ПОРЯДОК РАСЧЕТА СРЕДНЕЙ ЗАРАБОТНОЙ ПЛАТЫ ДЛЯ ОПЛАТЫ ОТПУСКА И ВЫПЛАТЫ КОМПЕНСАЦИИ ЗА НЕИСПОЛЬЗОВАННЫЙ ОТПУСК
Для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат.
Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие).
При расчете среднего заработка для отпусков учитываются календарные дни, а не рабочие.
Важно! При расчете средней заработной платы для оплаты отпусков и компенсации за неиспользованный отпуск используется средний дневной заработок. Средний заработок работника определяется путем умножения среднего дневного заработка на количество календарных дней в периоде, подлежащем оплате.
Количество календарных дней в учетном периоде выводится на основании Производственного календаря на конкретный год.
Важно! Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев (расчетный период).
При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале по 28-е (29-е) число включительно).
В указанный период не включаются время и начисленные за это время суммы, если:
а) за работником сохранялся средний заработок в соответствии с законодательством Российской Федерации, за исключением перерывов для кормления ребенка;
б) работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
в) работник не работал в связи с простоем не по своей вине;
г) работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
д) работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
е) работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты.
Важно! Ежемесячная премия, начисленная в расчетном периоде, включается в расчет по одной за каждый показатель премирования за каждый месяц расчетного периода.
Премии за период свыше месяца, но не больше расчетного периода, начисленные в расчетном периоде, включаются в расчет по одной за каждый показатель.
Премия за период больше расчетного, начисленная в расчетном периоде, включается в расчет в размере месячной части за каждый показатель за каждый месяц расчетного периода.
Премия по итогам года включается в расчет, если она начислена за год, предшествующий периоду, за который сохраняется средний заработок. При этом не имеет значения, начислена эта премия в расчетном периоде или после него.
Если расчетный период отработан не полностью, то премии, начисленные с учетом фактически отработанного в расчетном периоде времени, включаются в расчет полностью. При этом премии, начисленные без учета фактически отработанного времени, учитываются в сумме, пропорциональной времени, отработанному в расчетном периоде.
Важно! Средний дневной заработок (выплаты, участвующие в расчете среднего заработка) подлежит индексации, если оклады были повышены всем работникам организации или структурного подразделения (филиала, отдела, цеха и т.д.), в котором трудится работник.
При этом не подлежат индексации премии и другие доплаты, установленные:
— в диапазоне значений (к примеру, от 10% до 30% оклада);
— в абсолютных размерах (например, 10 000 руб.);
— не к окладам (например, 2 процента от суммы продаж).
Выплаты индексируются на коэффициент, который рассчитывается по следующей формуле:
Коэффициент = (Оклад после индексации) / (Оклад до индексации).
Важно! Если за последние 12 календарных месяцев работник не имел фактически начисленной заработной платы или фактически отработанных дней либо этот период состоял из времени, исключаемого из расчетного периода, для расчета среднего заработка используется заработная плата, начисленная за предыдущие 12 календарных месяцев.
Если работник уходит в отпуск в первый месяц работы, то средний дневной заработок рассчитывается за период с первого дня работы до начала отпуска.
Если работник не имел фактически начисленной заработной платы или фактически отработанных дней за 12 календарных месяцев, предшествующих расчетному периоду, средний заработок определяется исходя из установленной ему тарифной ставки, оклада (должностного оклада).
Средний заработок для оплаты отпусков и компенсации за неиспользованный отпуск рассчитывается по следующей формуле:
СЗ — средний заработок;
СДЗ — средний дневной заработок;
ДО — количество дней отпуска, в т.ч. неиспользованного.
Средний дневной заработок для оплаты отпуска, предоставляемого в календарных днях, исчисляется по следующей формуле (в том числе при работе на условиях неполного рабочего времени):
Средний дневной заработок = (Заработная плата за расчетный период) / (Количество дней в расчетном периоде)
Формула для расчета количества дней в полностью отработанном расчетном периоде выглядит следующим образом:
Количество отработанных дней = 12 x 29,3
Формула для расчета количества дней в не полностью отработанном месяце расчетного периода выглядит следующим образом:
ОД = ДОВ / (КД x 29,3),
ОД — количество отработанных дней;
ДОВ — количество календарных дней, приходящихся на отработанное время в данном месяце ;
Не включаются календарные дни, когда работник:
— был на больничном или в командировке;
— по другим причинам был освобожден от работы с сохранением среднего заработка (например, ему предоставлялись дополнительные выходные дни по уходу за ребенком-инвалидом).
КД — количество календарных дней в месяце.
Средний дневной заработок для оплаты отпуска, предоставляемого в рабочих днях, исчисляется по следующей формуле (в том числе при работе на условиях неполного рабочего времени):
Средний дневной заработок = (Заработная плата за расчетный период) / (Количество отработанных дней )
Количество отработанных дней считается по календарю 6-дневной рабочей недели.
Компенсация за неиспользованный отпуск рассчитывается по следующей формуле:
Компенсация = ((КМ x О) / 12 — ИДО) x СДЗ,
КМ — количество месяцев работы, включаемых в стаж работы, дающий право на отпуск ;
В стаж работы, дающий право на ежегодный основной оплачиваемый отпуск, включаются:
— время фактической работы;
— время, когда работник фактически не работал, но за ним сохранялось место работы (должность), в том числе время ежегодного оплачиваемого отпуска, нерабочие праздничные дни, выходные дни и другие дни отдыха;
— время вынужденного прогула при незаконном увольнении или отстранении от работы и последующем восстановлении на прежней работе;
— период отстранения от работы работника, не прошедшего обязательный медицинский осмотр не по своей вине;
— время предоставляемых по просьбе работника отпусков без сохранения заработной платы, не превышающее 14 календарных дней в течение рабочего года.
О — продолжительность отпуска, установленная работнику в соответствии с трудовым законодательством и локальными актами работодателя (либо «установленная работнику трудовым договором»);
ИДО — количество использованных работником дней отпуска с момента трудоустройства;
СДЗ — средний дневной заработок.
В стаж работы, дающий право на ежегодные дополнительные оплачиваемые отпуска за работу с вредными и (или) опасными условиями труда, включается только фактически отработанное в соответствующих условиях время.
Важно! В коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников.
Компенсация за неиспользованный отпуск и отпускные считаются одинаково. Разница в сумме может возникнуть, если период предоставления отпуска и период, за который рассчитывается компенсации, разные. Например, отпуск предоставляется в феврале, а компенсация выплачивается в ноябре. Поскольку заработок в течение года может меняться, то среднедневной заработок в феврале и ноябре одного года может быть разным.