Виды кредитов: какой выбрать

Что выбрать среди множества банковских программ? В статье поговорим о видах кредитов по обеспечению, долгосрочном и среднесрочном кредитовании, займах для компаний и частных клиентов.
- Что такое кредит
- Виды
- Целевой или нет
- Залоговый, беззалоговый или с поручителем
- Единовременная выплата или ежемесячный платеж
- Фиксированная или плавающая ставка
- Долгосрочный, краткосрочный, среднесрочный
- Потребительский
- Автокредиты
- Ипотечный
- Коммерческая ипотека
- Кредит на текущую деятельность
- Лизинг
- Универсальный
- Факторинг
- Инвестиционный
Что такое кредит
Кредит — это денежный заем. Кредитная организация перечисляет средства частному лицу или компании наличным или безналичным способом. Банк заключает с заемщиком договор, где прописаны условия кредитования: срок, ставка, залог, если он предусмотрен.
Виды
Поговорим об общих видах и принципах кредитования. Чем отличается целевой кредит от потребительского, а залоговый от беззалогового? Их предлагают частным лицам и компаниям, в каждом случае они имеют свои особенности.
Целевой или нет
- целевыми — заем на конкретную цель. Чаще всего к такому кредитованию прибегают, когда запланирована крупная покупка, а деньги нужны на долгий срок. К целевым программам относят ипотеку и автокредит. Банк может перевести такой заем напрямую продавцу;
- нецелевыми — кредитная организация переводит заемщику наличные, а он может распорядиться деньгами как хочет: оплатить учебу, купить билеты на самолет или ноутбук. Самый популярный вид нецелевого кредита — потребительский. Процентная ставка по нецелевым программам обычно выше, чем по целевым, а срок кредитования — короче.
Если вы остановились на целевом кредите для покупки квартиры, следующий этап — выбрать подходящую программу. Ипотека от Совкомбанка — это отличный выбор: оптимальная ставка, выбор размера первоначального взноса и периода кредитования, прозрачные условия залога.
Хотите оформить ипотеку, но голова идет кругом от разных условий, документов, процентных ставок? Совкомбанк предоставляет кредит на максимально выгодных условиях. Ипотечные программы помогут купить квартиру мечты людям с разными запросами и материальными возможностями. Простая система оформления документов и широкие возможности позволят сделать мечту ближе.
Залоговый, беззалоговый или с поручителем
Выделяют обеспеченные и необеспеченные кредиты, другими словами — с залогом или поручительством и без них.
В случае с залогом или поручительством банк получает дополнительные гарантии в виде прав на имущество кредитора (квартира или машина находятся в залоге).
Если залога или поручителя нет, банк может увеличить ставку, особенно если речь идет о крупной сумме, или предложить страховку.
Обеспеченный — бывает двух видов: залоговым и под поручительство.
- Залоговый — банк выдает клиенту средства под залог материальных ценностей. Залогом становятся квартира, машина, ценные бумаги, драгоценные металлы. Чаще всего залог остается у заемщика, но формально право собственности находится у банка до погашения займа Так, весь период выплаты ипотеки квартира остается в залоге, но живет в ней клиент.
- Под поручительство — гарантию того, что клиент вернет средства банку, дает не только сам получатель, но и поручитель. Поручительство — серьезное обязательство: если клиент банка не сможет выплатить заем в срок, вносить ежемесячные взносы, уплачивать пени и штрафы за него будет поручитель.
Необеспеченный — банк выдает деньги без дополнительных страховок в виде залога или поручительства. Условия по такому типу займа чуть менее лояльные.
Единовременная выплата или ежемесячный платеж
Банки предлагают займы с единовременной выплатой и ежемесячными платежами.
С единовременной выплатой — кредитная компания ссужает деньги заемщику, например, на три года. В указанный срок клиент возвращает всю сумму целиком с учетом процентов. При досрочном погашении обычно предусмотрена комиссия или выплата всех процентов.
У ежемесячных платежей есть два варианта:
- дифференцированные — тело займа (сколько получил заемщик) делится на равные части, например, 24 выплаты за два года, а проценты распределяются неравномерно. В начале периода процент выше, к концу периода кредитования размер взноса снижается;
- аннуитетные — платежи одинаковые, но в разные периоды в них по-разному соотносятся проценты и сумма, которая идет на погашение основного долга. В первых платежах доля на покрытие процентов существенно выше той, которую направят на погашение основного долга. Из-за этого кажется, что задолженность не уменьшается.
Фиксированная или плавающая ставка
Ставка — один из основных показателей, по которому мы выбираем программу. Она зависит от ставки Центробанка: он « размечает » границы, в которых банки могут устанавливать условия. Чем ниже ставка, тем выгоднее заем для клиента.
- фиксированной — процент не меняется весь период кредитования;
- плавающей.
Фиксированная — для многих наиболее удобный и надежный выбор: взяли заем под 11% годовых, и, как бы ни росла инфляция, ставка останется прежней. Вы знаете, сколько будете платить в месяц и сейчас, и через пять лет.
Плавающая ставка может меняться, характер и порядок изменений прописаны в договоре. Изменения процента могут отражать рост или падение ставки Центробанка.
Долгосрочный, краткосрочный, среднесрочный
По срокам кредитования выделяют:
- краткосрочные — до года, чаще всего потребительские;
- среднесрочные — до трех лет, сюда относятся потребительские, автокредиты и другие виды займов;
- долгосрочные — от трех лет и более, обычно ипотека или автокредит на пять–семь лет.
Рассчитать, какой вариант подойдет именно вам, поможет кредитный калькулятор. Внесите срок, сумму и увидите примерный размер ежемесячного платежа.
Виды кредитов для физических лиц
Основные виды кредитов мы рассмотрели. Теперь поговорим о программах кредитования для физических лиц, которые чаще всего предлагают банки.
Потребительский
Вариант нецелевого займа на любые нужды, может быть с залогом и без. Обычно переводят на карту или выдают наличными.
Банки выдают кредиты гражданам России. Остальные требования зависят от кредитной организации.
Потребительские займы без залога обычно выдают на срок до пяти лет.
Автокредиты
Одна из разновидностей целевого кредита. Обычно машина остается в залоге у банка до момента погашения задолженности.
Средства банк переводит не заемщику, а продавцу — дилеру или автосалону.
Каждый банк ищет партнеров среди производителей или поставщиков машин, чтобы предложить заемщикам более выгодные условия, чем конкуренты. Также сейчас действуют государственные программы поддержки для покупки автомобилей.
Ипотечный
Относится к целевым обеспеченным кредитным продуктам — заемщик приобретает жилье, банк переводит средства за него продавцу. Квартира или дом остаются в залоге у банка до полного погашения задолженности.
Виды кредитов для юридических лиц
Компании и организации — особая категория заемщиков. Они берут средства для покупки нового оборудования в уже существующую компанию или для запуска нового бизнеса.
Кредиты для бизнеса отличаются от займов частным лицам. Кредиторы учитывают размер активов, залог, структуру предприятия, имеющиеся задолженности.
Коммерческая ипотека
Ипотечный заем нужен для покупки коммерческой недвижимости. В качестве залога обычно выступает само помещение, но компания использует его для производства или торговли. В договоре прописывают, имеет ли право заемщик сдавать площади в аренду.
Кредит на текущую деятельность
Кредитные организации предлагают три вида кредитов на текущую деятельность:
- на обеспечение контрактных обязательств;
- на расширение действующего бизнеса;
- на решение финансовых затруднений (кассовый разрыв, овердрафт).
Такие займы могут быть обеспеченными и необеспеченными.
Лизинг
Лизинг — аренда оборудования с последующим выкупом или возвратом. Преимущества лизинга: отсутствие налогов на имущество и затрат на содержание.
При своевременной выплате арендной платы и закрытии договора пользователь может выкупить технику.
Финансовый или операционный: какой лизинг выгоднее, если вам нужен автомобиль
Универсальный
Нецелевой кредит для бизнеса. При заключении договора банк может учесть особенности работы компании, например, сезонный пик продаж, и приурочить к нему выплаты.
Факторинг
Факторинг — заем для компаний, которые работают по системе отсрочки платежей. Фирма производит товары, продает их, а заемные средства выплачивает по мере погашения долга со стороны покупателей.
Инвестиционный
Инвестиционные займы идут на финансирование строительства, покупку оборудования, транспорта, расширение уже действующего производства или торгового предприятия.
Какой кредит лучше? Зависит от индивидуальных задач заемщика. Можно не брать ипотеку, а оформить потребительский кредит и купить квартиру, если вы в силах выплатить пять млн рублей за пять лет. Но большинство при покупке жилья хочет получить долгосрочный заем, а банки подстраховываются и при оформлении договора на большую сумму предпочитают выдавать обеспеченные займы.
Сегодня на рынке есть банковские продукты для любых целей. Помните: обязательно внимательно читайте условия договора и оценивайте нагрузку на бюджет.
Вся информация о ценах актуальна на момент публикации статьи.
Статьи про кредиты у вас в почте
Подпишитесь на регулярную email-рассылку и получайте подборки статей про кредиты и все, что с ними связано.
Как взять кредит выгодно
Если вам нужны деньги на неотложные нужды или крупные покупки, можно обратиться в банк. Два основных способа получить финансовую поддержку — взять кредит или оформить кредитную карту. Рассмотрим варианты кредитования и условия, при которых кредит принесет вам выгоду, а не обременение.
Команда Райффайзен Банка
Виды кредитования и разница между ними
Есть три основных варианта: целевой, нецелевой кредит и кредитная карта.
Преимущество кредитной карты в том, что ее проще оформить, а средства доступного лимита можно расходовать и возвращать постепенно, пользуясь, в том числе, льготным периодом от 50 дней и более. Минус кредитной карты — небольшая сумма: новый клиент без истории в банке может получить от 30 000 рублей. Этой суммы может не хватить.
Целевой кредит дешевле, но он предоставляется строго на покупку определенного товара или услуги, расходование на другие цели невозможно. Нецелевой дает свободу действий, но стоит дороже. Размер кредита зависит от платежеспособности заемщика: при целевом кредитовании в случае несоответствия требований может прийти полный отказ, при нецелевом — выдана меньшая сумма. Оба вида кредитов объединяет одно: четкий график погашения задолженности, выплаты по которому начинаются уже с первого месяца, даже если вы еще не совершили покупку.
Требования к заемщикам по кредиту обычно выше: необходим продолжительный стаж работы, подтвержденный доход, наличие залога или поручительства. Чем больше предложенный банком доступный лимит кредитования по конкретной программе, тем выше требования к заемщику. Взамен банки предлагают финансирование крупных покупок — автомобиля, недвижимости.
Определение цели кредита, суммы и срока
Чтобы понять, нужен ли вам кредит, взвесьте все «за» и «против». При оформлении покупки в кредит важно помнить, что:
- если вы не сможете вносить регулярные платежи вовремя, у вас появятся отрицательные записи в кредитной истории, что помешает взять действительно нужный займ, например на покупку квартиры;
- подписывая кредитный договор желательно иметь финансовую подушку на случай если вы уволитесь или заболеете, чтобы было чем погашать кредит 2–3 месяца
Выбор программы кредитования
Небольшие покупки удобно совершать с помощью кредитной карты. Ее главное преимущество — большая отсрочка и отсутствие необходимости платить проценты уже в первый месяц. Кроме того, можно совместить программы рассрочки, которые предоставляют продавцы бытовой техники, автомобилей, туроператоры, чтобы увеличить срок беспроцентного возврата долга.
Оформляете рассрочку на максимально возможный срок и оплачиваете очередной платеж кредитной картой, не забывая погашать ее в беспроцентном периоде. Если взять карту «110 дней» без % и оформить рассрочку на покупку холодильника, например, на 6 месяцев, реально вы получите 9 месяцев рассрочки, поскольку на возврат последнего платежа у вас будет еще 110 дней в момента его внесения при закрытии договора рассрочки. Дополнительный бонус — кэшбэк, который можно направить на погашение долга за холодильник и снизить таким образом его цену.
Если речь о более дорогих покупках — автомобиле, дачном участке — можно рассмотреть и целевой, и нецелевой банковский займ. Оцените предложения разных банков не только с точки зрения возможной процентной ставки, но также сравните:
- требования к заемщикам — текущим клиентам банка и тем, кто обращается впервые
- максимальный лимит по договору и возможность его увеличения при наличии обеспечения
- возможный срок кредитования
- условия страхования при оформлении целевого кредита и стоимость необходимого страхового пакета
- требования к товару и наличие ограничений по продавцам
Запросите у менеджера или рассчитайте с помощью кредитного калькулятора график платежей, который покажет общую переплату с учетом разных ставок и периода кредитования — это поможет сделать выбор.
Что делать, если нужен кредит наличными
В этом случае может помочь нецелевой потребительский кредит. В зависимости от банка, одобренную сумму такого потребительского можно получить наличными или же курьер привезет дебетовую карту с начисленной суммой кредита. Ставка от формы выдачи не зависит, но возможность получить деньги без посещения банка может быть удобнее.
Чтобы подобрать комфортные условия кредита, помните, что:
- Привлечение созаемщика или поручителя позволит увеличить лимит, однако платить все же вам, поэтому оценивайте свои силы реально
- Сумма кредита больше необходимой может создать иллюзию «легких денег» и спровоцировать ненужные расходы, поэтому лучше взять чуть меньше, пересмотрев свой бюджет
- Лучше запросить максимальный срок и минимальный ежемесячный платеж. Если будет возможность — будете гасить кредит досрочно, банки не берут комиссии за такие операции. А если свободных средств не будет, щадящий график позволит выплатить кредит без просрочек
Не берите кредитную карту, если вам нужен кредит наличными. По стандартным программам не предусмотрено снятие наличных: в этом случае активируется кредит по повышенной ставке, а беспроцентный период для суммы снятия не действует. Но даже если снятие разрешено, лимит таких операций небольшой, плюс за них взимается комиссия: стоимость вашей покупки в кредит вырастет.
Кому предоставляют лучшие условия по кредитам
Каждый потенциальный заемщик может получить индивидуальную ставку, если:
- Предоставит полный и подлинный пакет документов. Внимательно читайте условия банка и предоставляйте корректные сведения о месте работы, доходах, составе семьи. Если вы не имеете официального дохода, узнайте у менеджера банка по телефону горячей линии о других способах подтверждения дохода.
- Обратится в тот банк, где у него есть счета. Это может быть и счет зарплатной карты, и накопительный или инвестиционный. Любая ваша история в качестве клиента банка позволяет оценить вашу финансовую активность и убедиться в платежеспособности. Кроме этого, банки намеренно предлагают более низкие ставки своим клиентам, чтобы стимулировать увеличение клиентской базы. Если вы хотите взять выгодный кредит, переведите часть своих расчетов в выбранный банк, уже через 2–3 месяца вы сможете претендовать на пониженную ставку.
- Пользуется премиальными пакетами обслуживания. Ставки по кредитам для таких клиентов ниже, а лимиты — выше. На самом деле, многие даже не задумываются о том, что премиальный пакет не означает больших расходов по карте или дополнительных трат для держателя. Плата, которая может взиматься за обслуживание, компенсируется повышенным кэшбэком с увеличенным лимитом, скидками и доступом к бесплатным сервисам у партнеров — например, онлайн-кинотеатрам, музыке, книгам. Кроме этого, держатели премиальных карт получают бесплатное страхование в поездках и другие услуги, которые компенсируют возможные затраты на обслуживание. Возможные — потому что ряд предложений включает бесплатное обслуживание карты при определенном пороге операций или совокупном остатке средств на счетах.
Как получить низкие ставки по кредитам
Получить более низкую процентную ставку по кредиту можно:
- В персональном предложении от банка. Зайдите в мобильное приложение или личный кабинет на сайте, в разделе информации часть есть предложения по кредитным продуктам и картам.
- Увеличив сумму запроса. Посмотрите в описании выбранного продукта ставки для разных объемов кредитования.
- Обращаясь к партнерам банка. Некоторые компании — автодилеры, продавцы бытовой техники, туристические фирмы — работают с определенными банками на специальных условиях.
- Предоставив залог. Для больших сумм, например, кредита на квартиру или строительство дома, обеспечение может сократить ставку на несколько пунктов.
Как избежать переплаты по кредиту?
Кредит всегда означает переплату стоимости товара, но переплату по самому займу можно снизить:
- Выбрав оптимальный по стоимости и характеристикам товар. Не все опции стоят того, чтобы из-за них брать кредит.
- Сравнив условия банков заблаговременно. Переплата даже в 100 рублей — это 1200 рублей в год.
- Используя досрочное погашение. Это снижает переплату по процентам.
- Оплатив часть покупки своими средствами, в том числе, с привлечением кредитной карты, долг по которой вы погасите в беспроцентном периоде.
Итоги
- Если вам нужны дополнительные деньги, можно взять целевой или нецелевой потребительский кредит или пользоваться кредитной картой.
- Стоимость покупки с привлечением заемных средств будет зависеть от типа кредитования и условий банка.
- Кредитная карта обходится дороже, по ней меньший лимит, но есть беспроцентный период.
- Ставка по кредиту зависит от целевого или нецелевого использования средств, суммы, персональных предложений.
- При подаче заявки запрашивайте самый длительный интервал, чтобы снизить свою ежемесячную финансовую нагрузку.
- Более выгодные условия по кредиту получают текущие клиенты банка, владельцы премиальных карт, заемщики, предоставившие поручительство или залог.
- Чтобы снизить переплату по кредиту, можно использовать досрочное погашение.
Кредит на любые цели
Оформите в приложении Райффайзен Онлайн, если вы уже клиент, или на сайте — если пока нет
5 млн ₽
На какой срок лучше брать кредит
Когда планируешь оформить кредит в банке, начинаешь подсчитывать, что выгоднее: брать на большую сумму и погасить досрочно или сразу оформить на меньшую сумму? Когда берете кредит на небольшую сумму и короткий срок, то и размер переплаты будет меньше. А кредит на большую сумму даже с досрочным погашением заставляет переплачивать.
Рассказываем, в каких случаях долгосрочный кредит выгоднее, чем краткосрочный, и как лучше погашать кредит.
Как платить кредит?
Если вы уже оформили заем на длительный срок, главное, не допускайте просрочек и платите вовремя. Иногда случаются технические ошибки, — например, вы внесли деньги в последний день, а они поступили через сутки-двое, и банк засчитал это как просрочку. Такие ситуации — редкость, но все же встречаются. Если у вас кредит в малоизвестном банке, у которого старый сайт и нет мобильного приложения, чтобы не испортить кредитную историю, вносите платеж на несколько дней раньше.
Когда вы взяли кредит, платите вовремя, но если готовы вносить еще большую сумму ежемесячного платежа, задумайтесь о досрочном погашении. Главное, чтобы за досрочную оплату банк не применял штрафных санкций. Проверьте, есть ли досрочное погашение в кредитном договоре или нет.
Пример краткосрочного кредита
Алексей взял кредит в Сбербанке на 100 тыс. руб. под 20%. Срок кредитования 12 месяцев. Итоговая переплата составит 11 164 руб. Получается, что Алексею придется заплатить 111 164 руб. Но ежемесячно отдавать с зарплаты 9263 руб. не каждый сможет, поэтому многие оформляют кредит на длительный срок. Алексей работает руководителем отдела продаж. Его зарплата составляет 56 тыс. руб., поэтому отдавать шестую часть дохода в счет долга ему не так сложно.
Пример долгосрочного кредита
Мария работает продавцом в магазине и получает 30 тыс. руб. Ей срочно понадобились деньги на ремонт ванной комнаты. Она обращается в Сбербанк и оформляет все те же 100 тыс. руб. под 20%, но сроком на три года. За это время она выплатит банку 133 776 руб., а итоговая переплата составит 33 776 руб. Но сумма ежемесячного платежа составляет всего 3716 руб., поэтому Марии выгодно платить таким образом.
Когда долгосрочный кредит выгоднее, чем краткосрочный?
Но бывает и так, что долгосрочный кредит обходится заемщику дешевле, чем краткосрочный. И чтобы определить, как выплатить банку долг с процентами на максимально выгодных для себя условиях, заемщик платит заем досрочно. При аннуитетном способе оплаты, когда сумма распределяется равномерно, сначала заемщик большую часть денег отдает на оплату процентов, а тело кредита оплачивает в последние месяцы.
И чтобы уменьшить размер переплаты, вносят большую сумму ежемесячных платежей. Но здесь важно понимать, в какой момент делать больше взносы. А сделать это можно с помощью кредитного графика, который выдает банк. В графике отображен ежемесячный платеж и сумма, которая идет каждый месяц погашение процентов и основного долга. Чтобы уменьшить размер переплаты, вносите большую сумму, когда идет выплата процентов. В итоге уменьшится итоговая переплата.
Чтобы было понятно, воспользуемся кредитным калькулятором, где есть функция досрочного погашения.
Указываем в соответствующие колонки сумму в 100 тыс. руб. по ставке 20% на три года. Но мы решили досрочно рассчитаться с займом и уменьшить итоговый размер переплаты. Если дополнительно оплачивать 2 тыс. руб. сверху, удастся сэкономить 6973 руб., а срок кредитования сократится с 36 до 27 месяцев.
Первоначальный взнос или досрочное ежемесячное погашение?
Когда мы берем кредит в банке и у нас есть свободные деньги для первоначального взноса, мы задаемся вопросом: отдать их сразу или лучше досрочно погашать заем, благодаря увеличению ежемесячного платежа. На примере кредитного калькулятора выяснили, что выгоднее сразу внести первоначальный взнос. Подробно с цифрами рассмотрим на примере.
Пример расчета
Александр планирует оформить кредит в ВТБ на 1 млн руб. под 15%, сроком на 36 месяцев. У него есть свободные 100 тыс. руб., а также появляется выбор, взять кредит на 900 тыс. руб. под 15% или на 1 млн руб. но погашать кредит досрочно с увеличением ежемесячного платежа. Чтобы понять выгоду, воспользуемся калькулятором досрочного погашения.
В первом случае Александр оформил кредит на 1 млн руб., но увеличил сумму ежемесячного взноса на 2800 руб., в счет досрочного погашения. Срок кредитования сократился на три месяца, а экономия составила 17 715 руб. Общий размер переплаты банку составит 230 819 руб.
Во втором случае Александр оформляет в кредит под 15% не 1 млн руб., а 900 тыс. с первоначальным взносом 100 тыс. руб. Ему придется отдавать на протяжении 36 месяцев 311 98 руб., а итоговая переплата составит 223 681 руб.
Получается, что проще внести первоначальный взнос и получить меньшую сумму кредита под проценты, чем оставить свободные деньги и делать досрочное погашение. Но и это не всегда выгодно, т. к. при длительном кредитовании заемщик не всегда рассчитывает свои силы. Никто не застрахован от потери работы или сокращения. Если вас сократили на работе и остался кредит — читайте статью.
Как погасить кредит досрочно?
Чтобы рассчитаться с кредитом досрочно, напишите и подайте заявление в банк. Кредитор разрешает оплатить определенную часть кредита досрочно или полностью. Этот пункт прописывается в кредитном договоре.
Если банк разрешает оплатить заем досрочно, напишите заявление и укажите сумму, которую планируете внести. Кредиторы не выставляют сумму минимального размера взноса, поэтому заемщик указывает ее по своему усмотрению.
После того как перечислите деньги для досрочного погашения, менеджер банка выдаст новый график платежей. Это в том случае, если вы оплатили только часть суммы, а не закрыли кредит полностью. Схема расчета кредита и ставка по процентам остается прежней. Но благодаря досрочному погашению даже части долга, уменьшается итоговая переплата. Вы оплатили часть процентов и тело займа — уменьшилась и переплата.
Важно: если в банке предусмотрено досрочное погашение, комиссия не взимается. Но перед тем как оплатить часть займа досрочно, еще раз проверьте кредитный договор: нет ли в нем комиссий и штрафов за эту операцию.
Какой способ оплаты выбрать?
Многое будет зависеть от того, какой тип кредита вы оформили. Принято выделять два типа платежей: аннуитетный и дифференцированный. В первом случае сумма распределяется на весь срок равномерно. Клиенту и банку это удобно, т. к. заемщик на протяжении всего срока кредитования вносит один и тот же платеж. Но при аннуитете большая часть оплаты уходит первые месяцы на погашение процентов. И только со второй половины срока кредита заемщик начинает большую часть денег отдавать в счет тела кредита.
Но здесь есть и существенный минус. Придется детально рассчитать финансовую нагрузку.
Но банки в РФ зачастую не предоставляют заемщику выбора. В России 99% кредиторов оформляют клиентов по аннуитетному способу оплаты. А дифференцированный платеж предусмотрен только в Совкомбанке и Газпромбанке.
Итоги — что выгоднее, меньшая сумма или досрочное погашение?
Меньшая сумма кредита при одинаковых процентах с долгосрочным кредитом будет выгоднее, чем досрочное погашение. Это связано с тем, что процент начисляется на меньшую сумму. Чтобы переплачивать кредитору меньше, старайтесь уменьшить срок и сумму займа. Но когда финансовая нагрузка возрастает, не делайте ежемесячное досрочное погашение, иначе не заплатите регулярную сумму на следующий месяц.
Разовый досрочный платеж выгоден в том случае, если вы вносите значительную часть суммы сразу — например, из 500 тыс. 100 тыс. руб. Это будет выгоднее, чем если распределить 100 тыс. руб. на весь срок кредитования. Если кредит оформлен на год, проще сразу отдать в банк 100 тыс. руб., что позволит сразу оплатить большую часть процентной ставки и оставить тело кредита.
Узнавайте о новых статьях МБК по подписке. Повышайте финансовую грамотность вместе с нами.
© «МБК». При полном или частичном копировании материала ссылка на первоисточник обязательна. Нашли ошибку в тексте? Выделите нужный фрагмент и нажмите Ctrl + Enter.
Что выгоднее: брать кредит на меньшую сумму или взять большой, но погасить досрочно?
Собираюсь брать ипотеку на квартиру стоимостью 10,6 млн рублей. Ставка — 8,4%. Есть 2,12 млн на первоначальный взнос, и еще остаются свободные 900 тысяч.
Если я на второй день действия кредита положу эти 900 тысяч рублей в счет досрочного погашения, то платеж уменьшится. Допустим, будет не 64 тысячи, а на 10 тысяч меньше. Тогда во все последующие месяцы за счет этой разницы я смогу погашать тело кредита досрочно. И таким образом уменьшить срок с 30 до 20 лет.
Выгодно ли погасить свободными деньгами кредит на второй день или же лучше сразу взять меньшую сумму?
знает все про кредиты
Павел, насколько я поняла, вы ищете способ заплатить как можно меньше процентов по ипотеке. Самый выгодный вариант — сразу сделать больший первоначальный взнос, а потом вносить досрочные платежи согласно вашему плану. Объясню все на примерах.
Для наглядности расчетов я буду использовать кредитный калькулятор.
Ваша переплата, если внести деньги на второй день
Итак, вы планируете взять кредит на сумму 8 480 000 ₽, при этом у вас есть свободные 900 000 ₽.
Если вы просто возьмете в ипотеку 8 480 000 ₽ на 30 лет, то ваш ежемесячный платеж составит 64 603 ₽, а переплата — 14 759 936 ₽.
При этом вы планируете внести в счет частичного досрочного погашения 900 000 ₽ на следующий день. После этого переплата снизится с 14 759 936 до 13 189 429 ₽. А платеж — до 57 751 ₽.
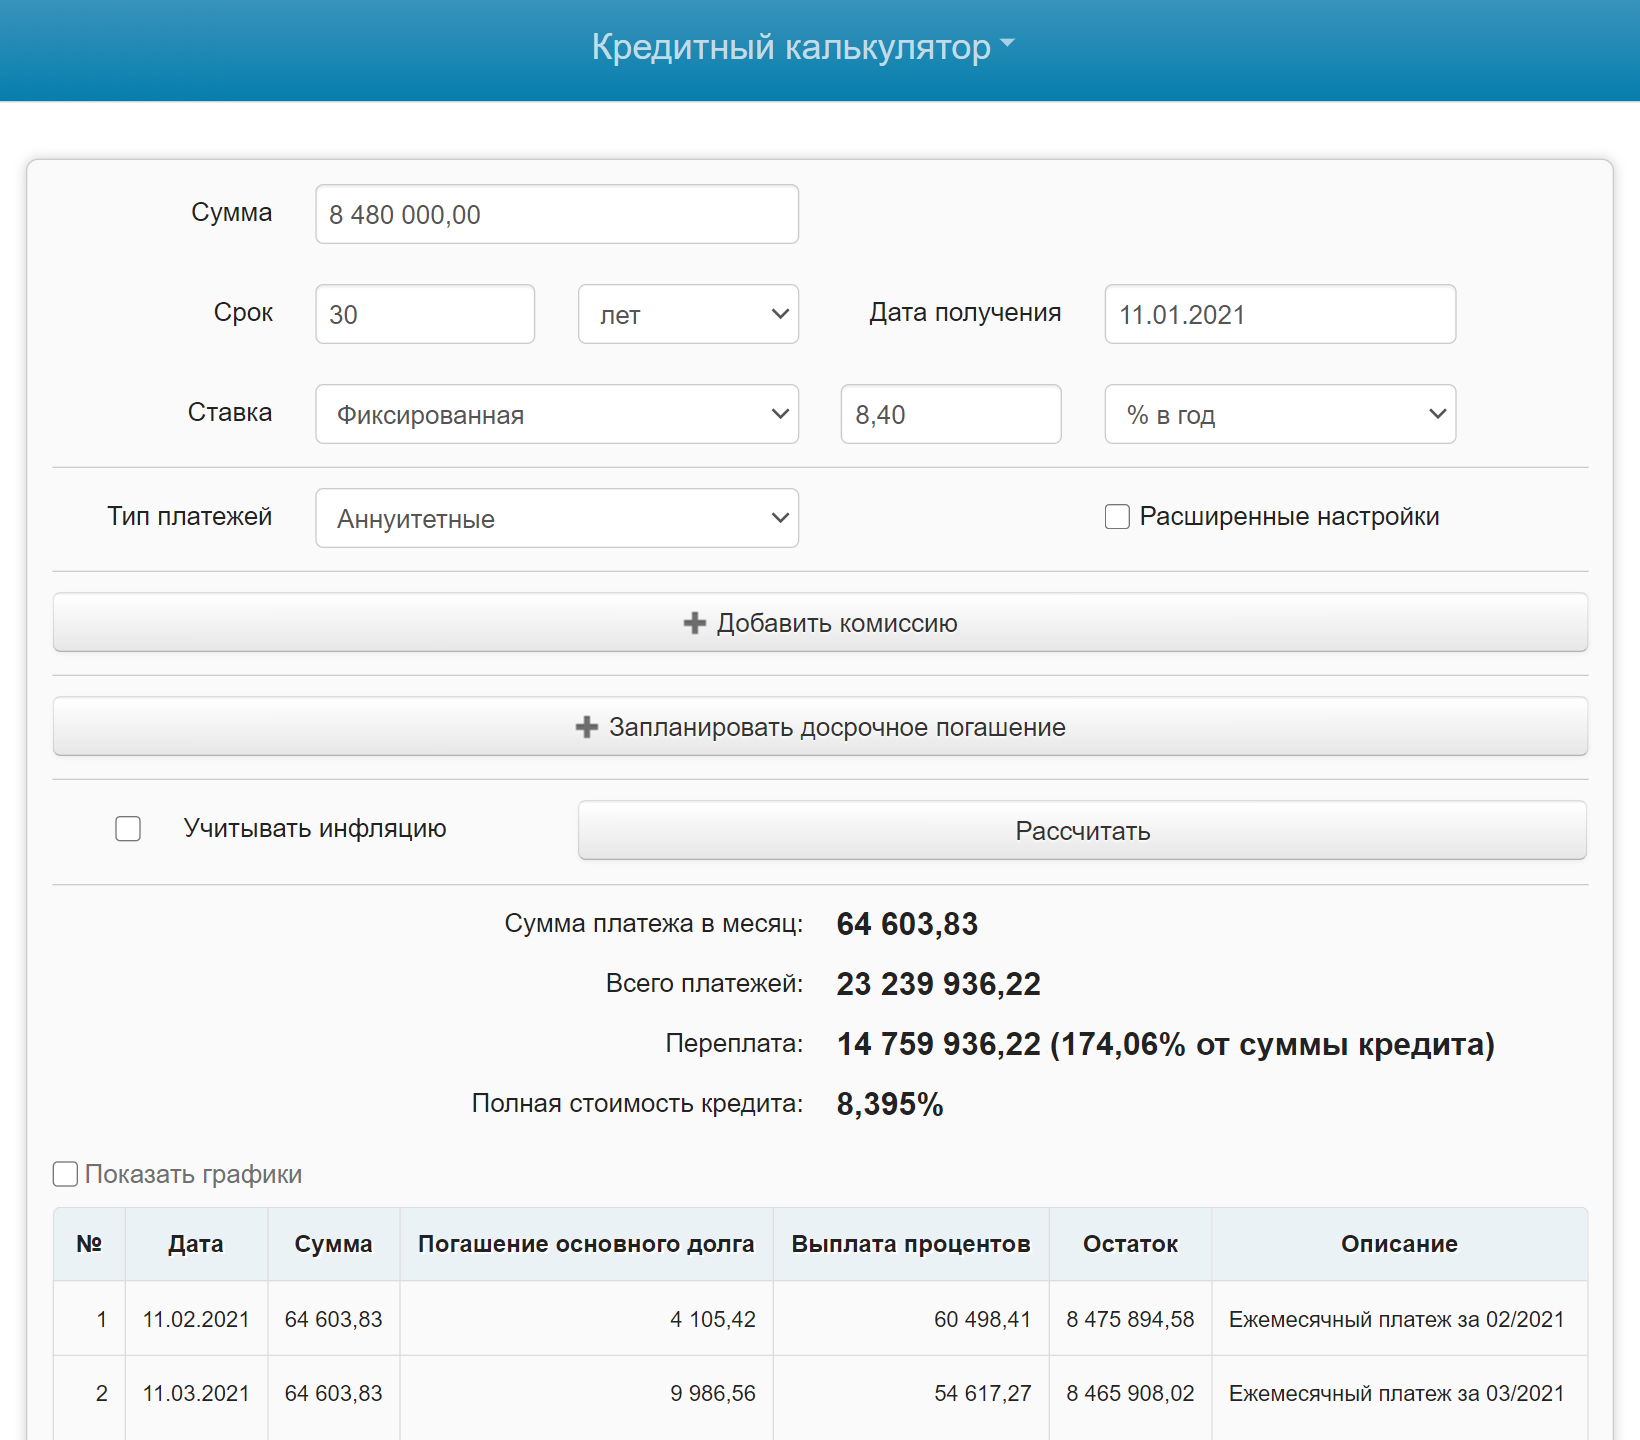
Если выплачивать ипотеку без частичных досрочных погашений, за 30 лет переплатите 14 759 936 ₽
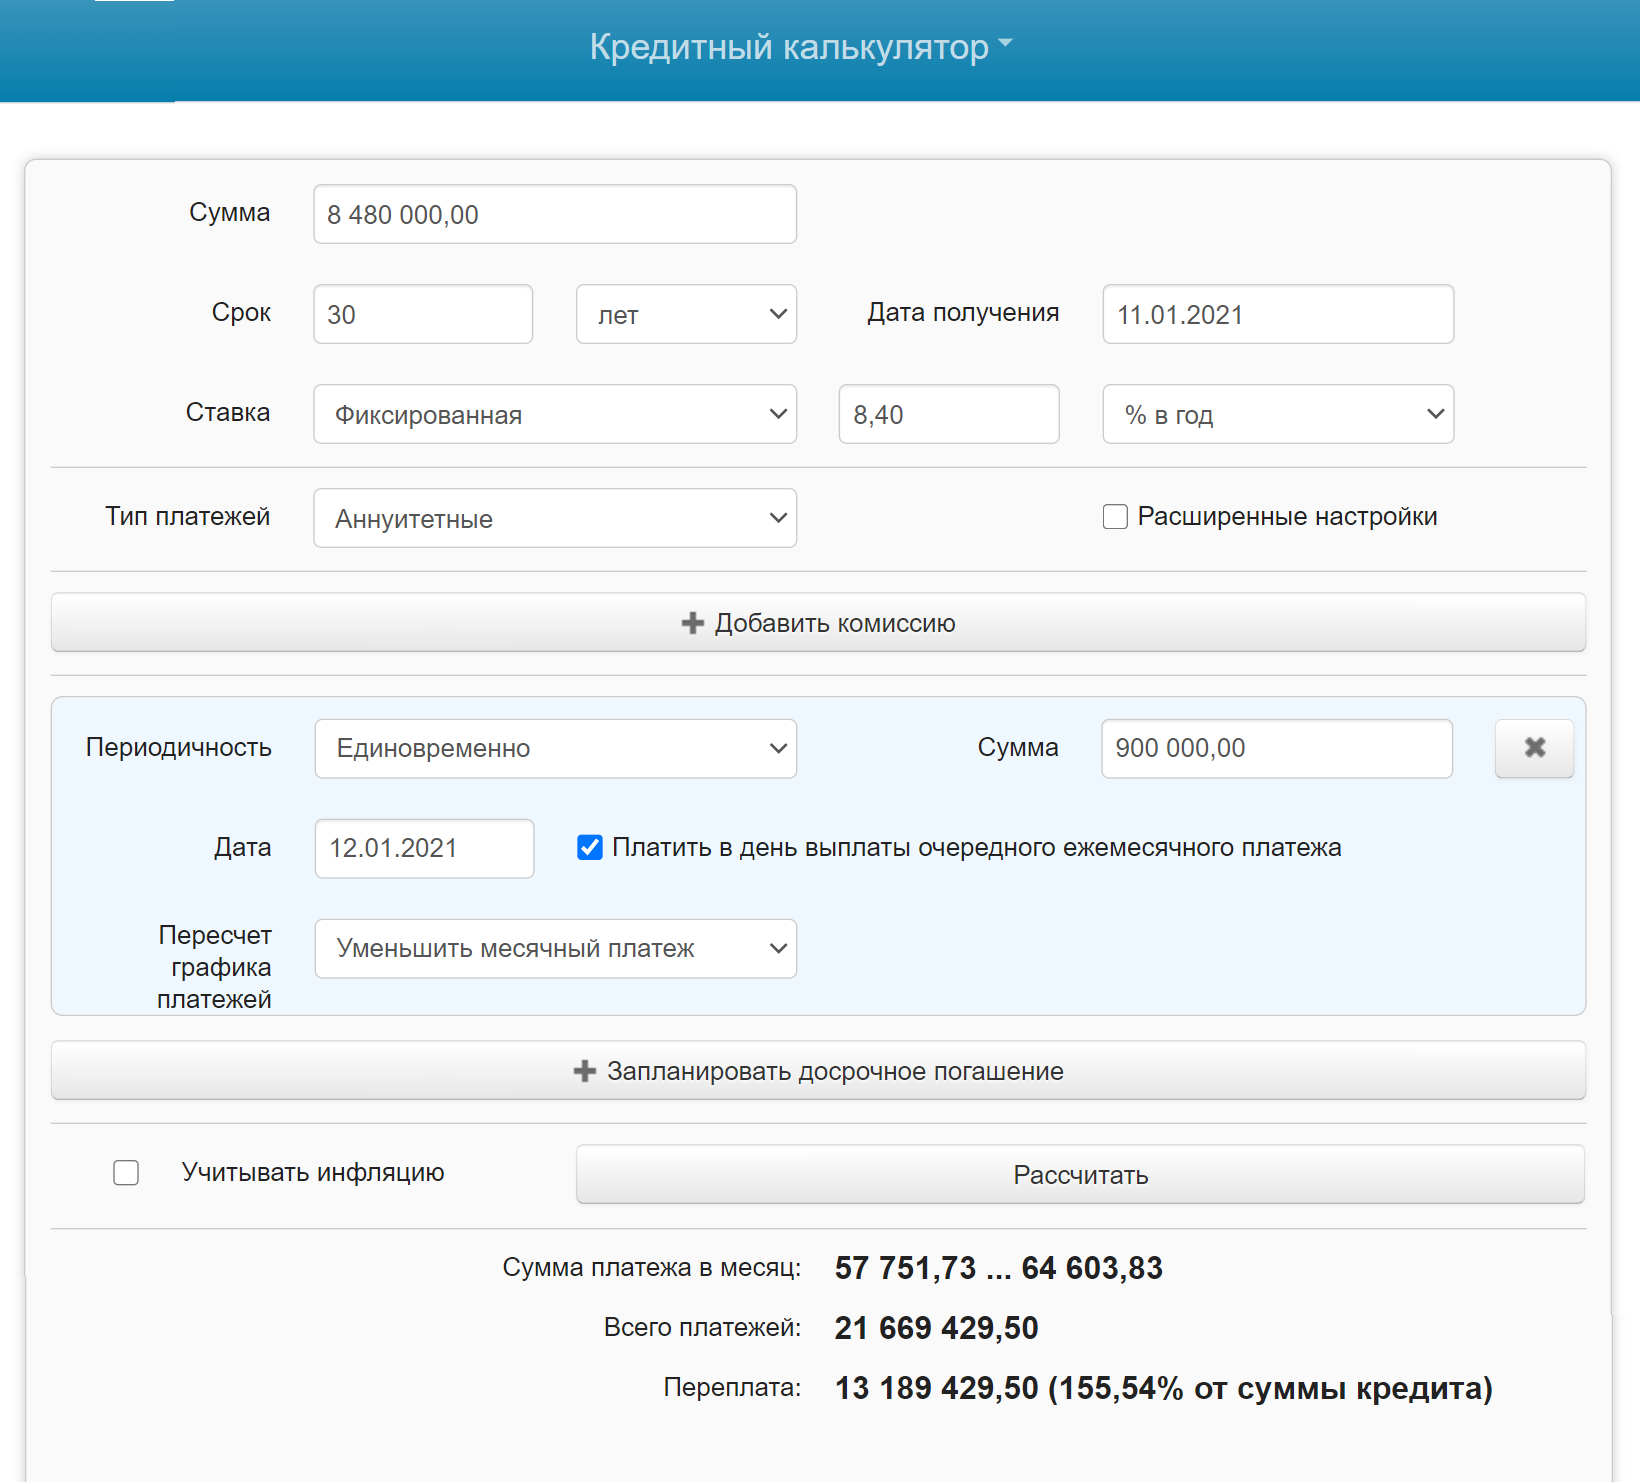
После досрочного погашения переплата снизится с 14 759 936 до 13 189 429 ₽
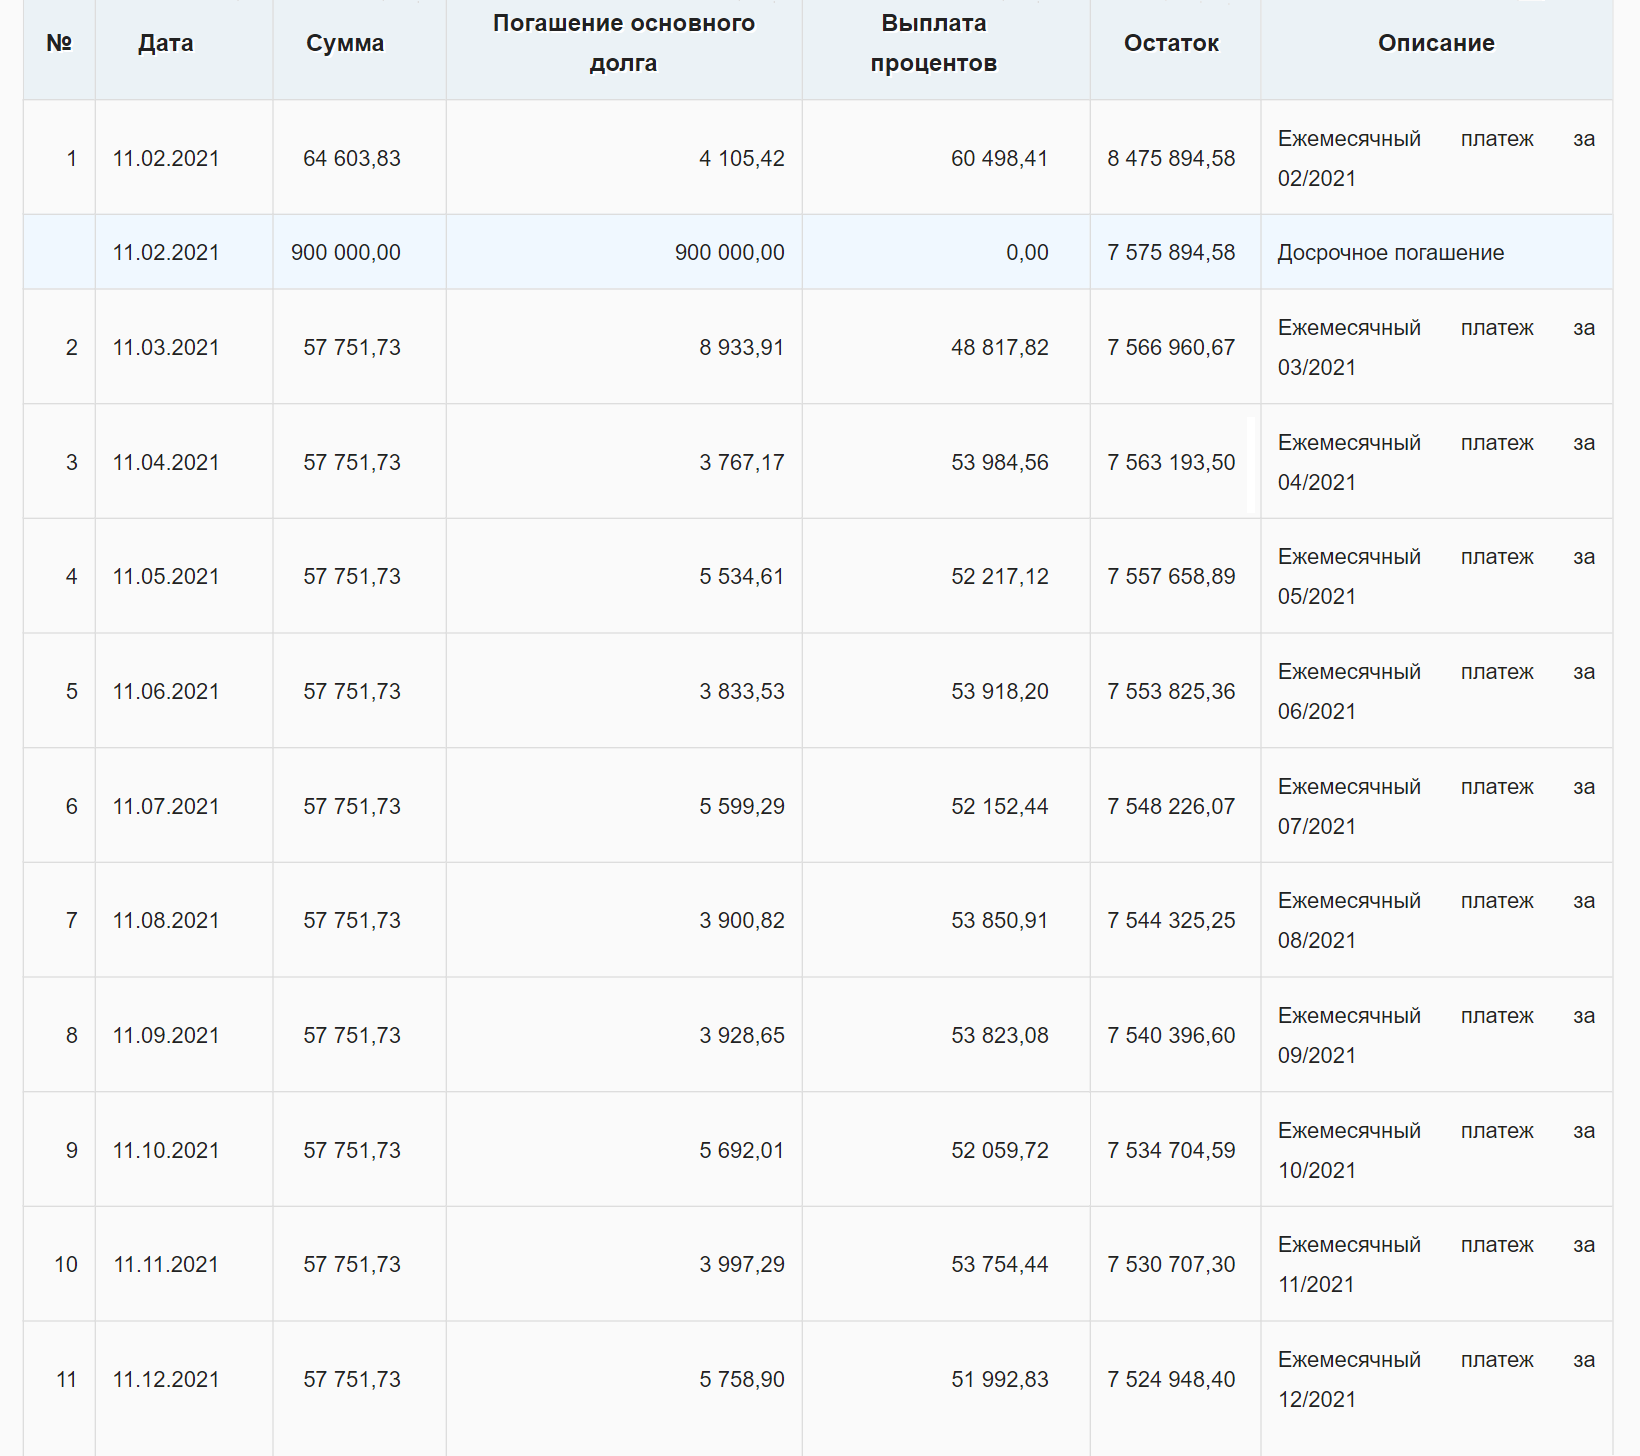
Размер платежа снизится с 64 603 до 57 751 ₽
После частичного досрочного погашения со снижением платежа вы планируете ежемесячно вносить исходную сумму — 64 603 ₽.
Для удобства округлим, что вы планируете ежемесячно вносить дополнительные 7000 ₽ на частичное досрочное погашение, пока не выплатите кредит. Уменьшать будете срок платежа. Вот что получится в таком случае.
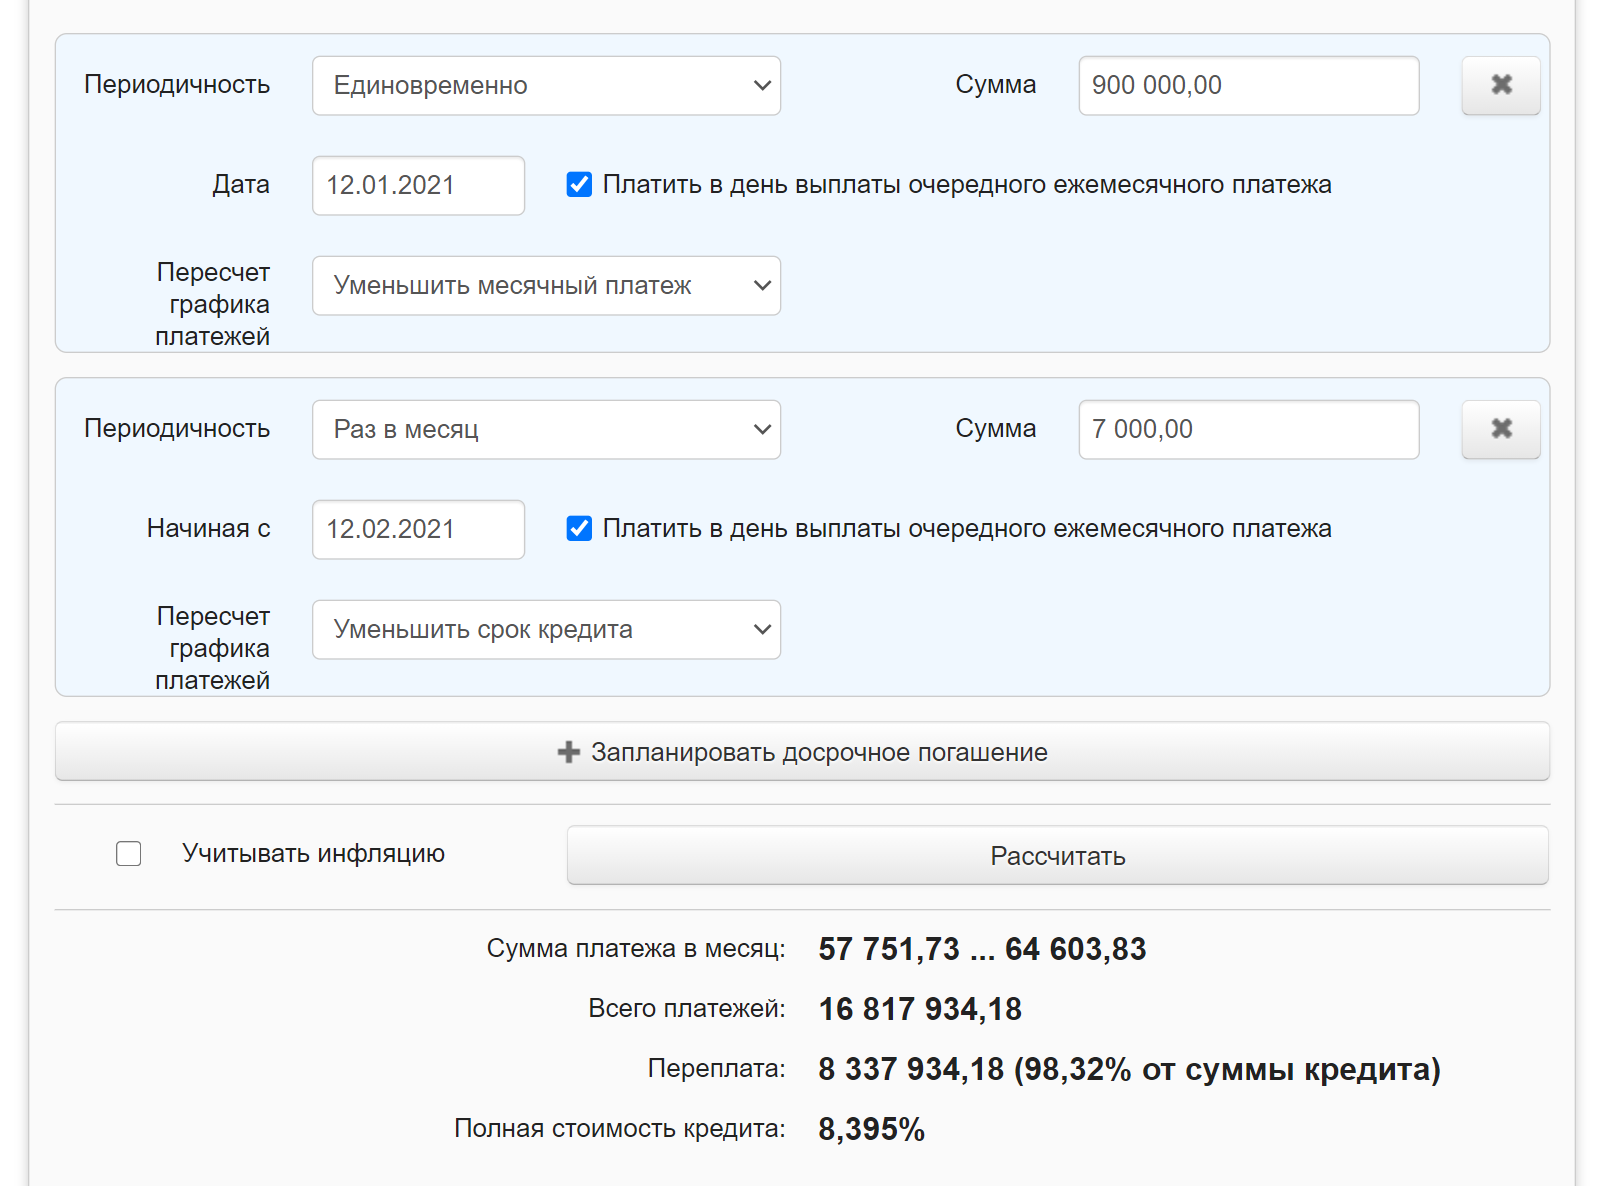
Если ежемесячно вносить 7000 ₽ с уменьшением срока кредита, переплата снизится до 8 337 934 ₽
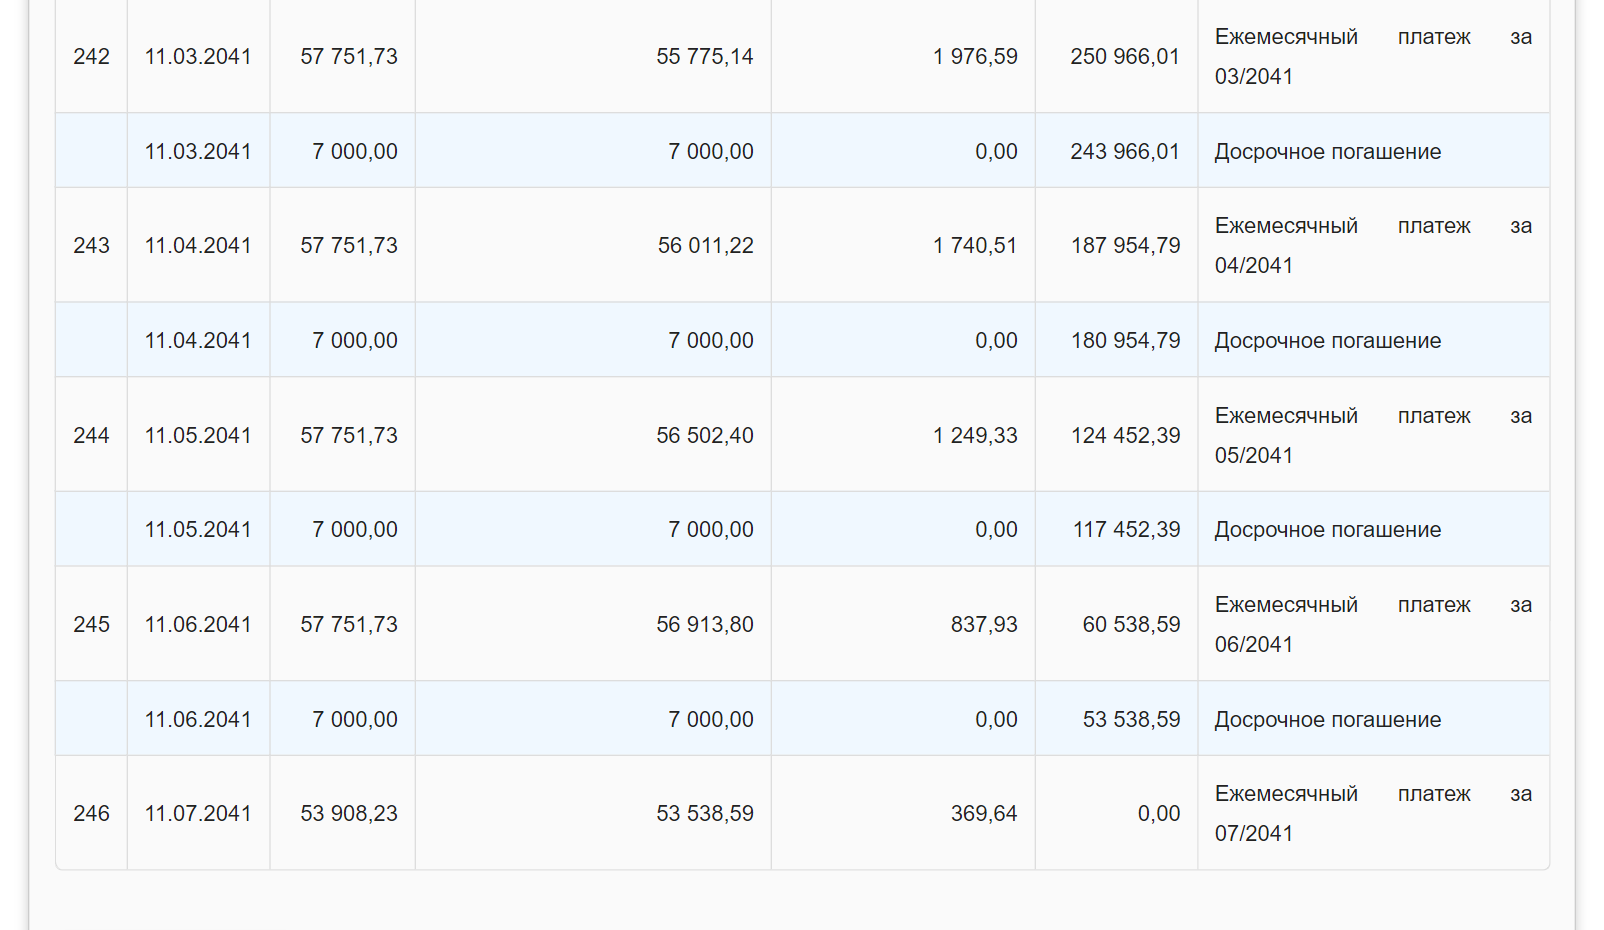
А срок кредита уменьшится с 360 до 246 месяцев
За счет ежемесячного частичного досрочного погашения вы сможете:
- Снизить переплату по кредиту с 14 759 936 до 8 337 934 ₽.
- Уменьшить срок выплаты кредита с 360 до 246 месяцев, то есть до 20 с лишним лет.
Разница большая. А теперь давайте посмотрим, что будет, если вы сразу сделаете больший первоначальный взнос и будете ежемесячно вносить сумму на досрочное погашение.
Как победить выгорание
Курс для тех, кто много работает и устает. Цена открыта — назначаете ее сами
Начать учиться
Ваша переплата, если сразу сделать большой первоначальный взнос
Если вы просто сделаете больший первоначальный взнос — 3 020 000 ₽, то ежемесячный платеж составит 57 747 ₽, а сумма переплаты — 13 193 435 ₽.
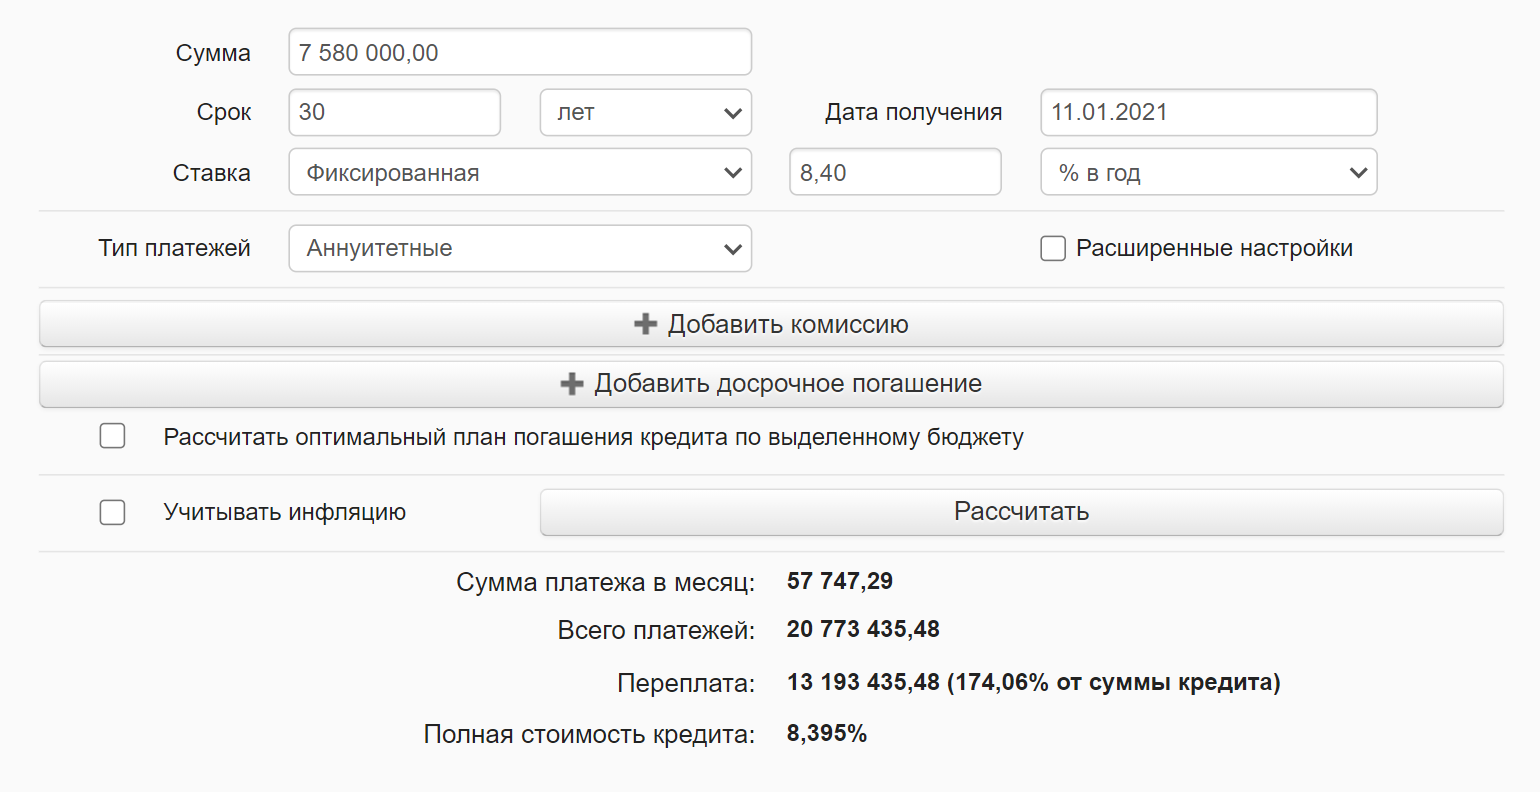
Если сразу сделать больший первоначальный взнос и взять кредит на 7 580 000 ₽, сумма переплаты составит 13 193 435 ₽
Если же добавить, что вы ежемесячно будете вносить 7000 ₽ в счет частичного досрочного погашения и уменьшать срок выплаты кредита, то переплата уменьшится до 8 303 618 ₽.
В итоге с большим первоначальным взносом переплата будет меньше на 34 316 ₽.
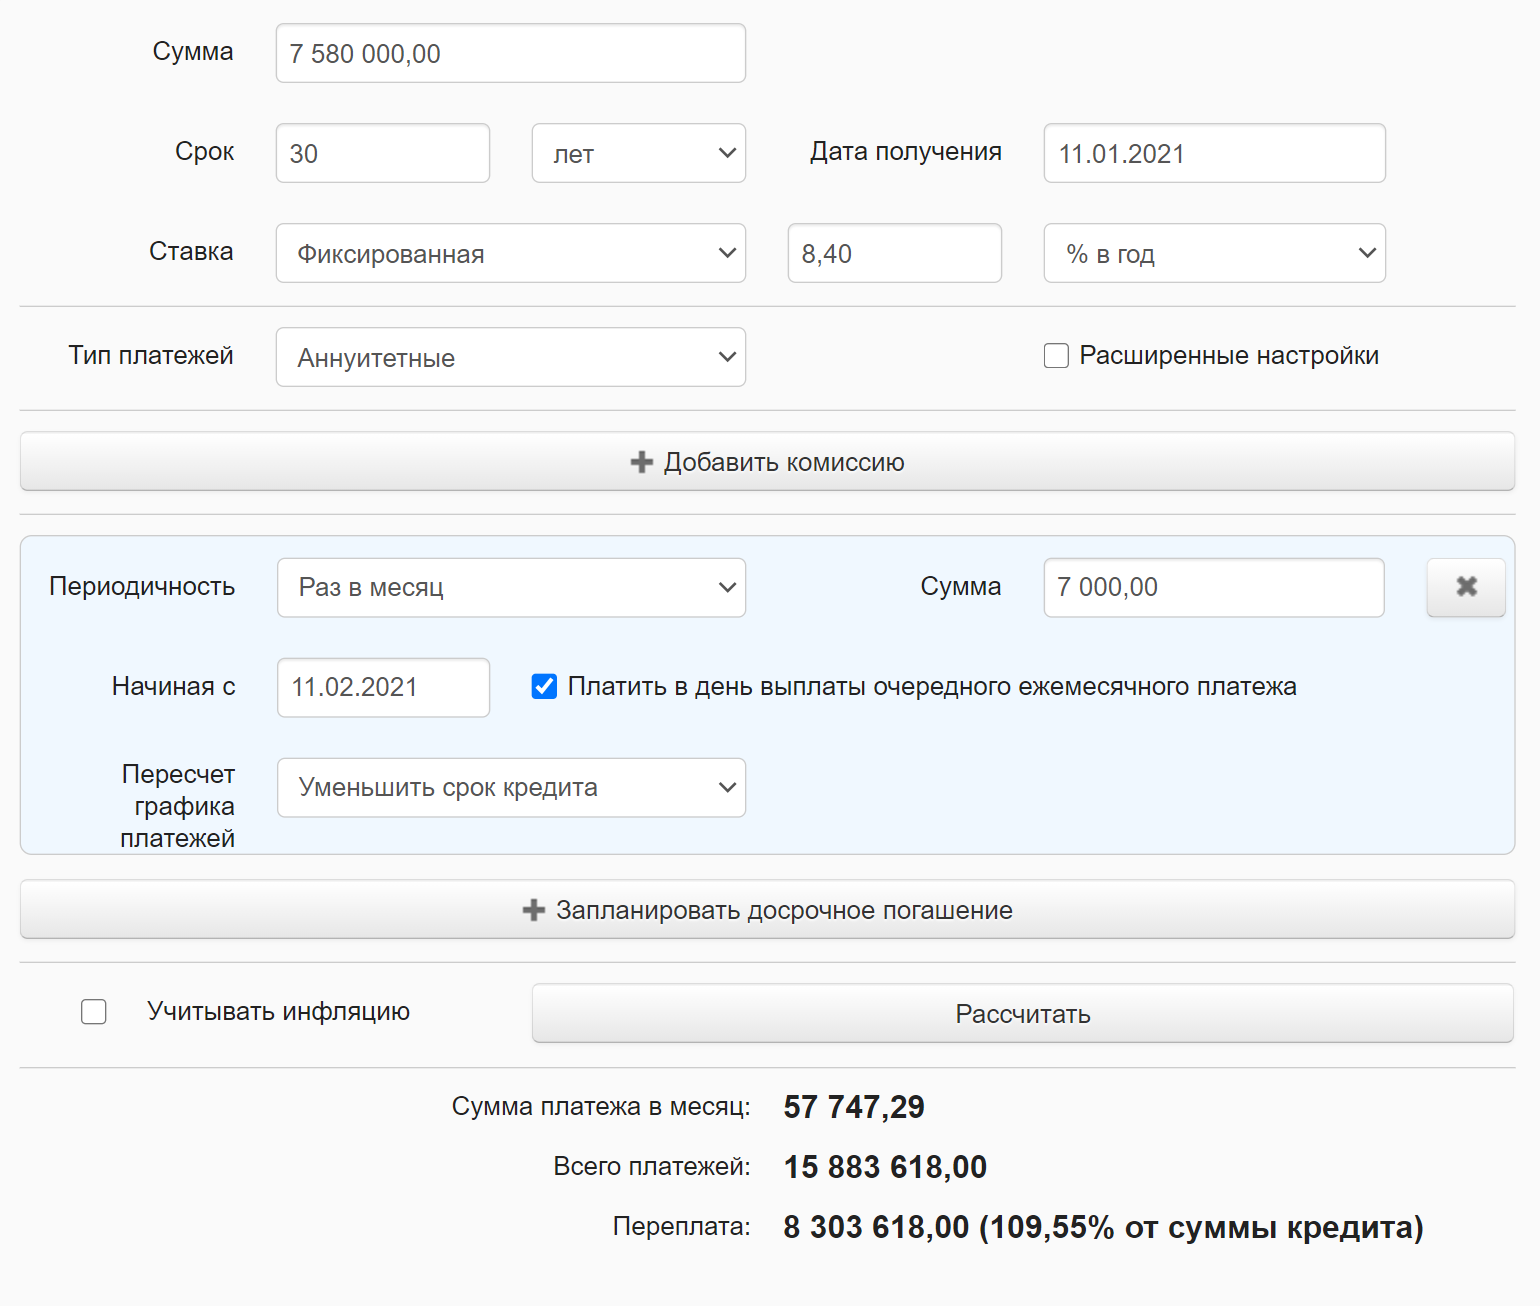
За счет большего первоначального взноса и ежемесячного частичного досрочного погашения с уменьшением срока переплата в итоге будет меньше
Почему так происходит
Мы разбирали порядок выплаты долга на очень грубых примерах. Не учитывали, в какой точно день вы будете брать ипотеку, плату по страховой программе, а размер досрочного погашения указывали примерно.
Формула расчета платы по ипотечному кредиту очень сложная, и в каждом банке есть свои нюансы. Так, иногда бывает, что заемщик вносит небольшую сумму на частичное досрочное погашение, а платеж все равно немного увеличивается.
При этом основные правила остаются неизменными: чем больше первоначальный взнос и меньше срок кредита, тем меньшую сумму вам нужно будет взять в долг у банка и тем меньше будет сумма переплаты.
Я бы рекомендовала сделать больший первоначальный взнос, а потом по возможности вносить частичное досрочное погашение.
Если ваша цель — быстрее выплатить кредит, то при досрочном погашении уменьшайте срок выплаты. При этом лучше сразу взять ипотеку на меньший срок — 20 лет, а потом вносить платежи на частичное досрочное погашение.
Так, если вы сразу сделаете первоначальный взнос 3 020 000 ₽ и ежемесячно будете вносить минимум по 7000 ₽ на частичное досрочное погашение, уменьшая срок, переплата по кредиту снизится до 6 135 971 ₽.
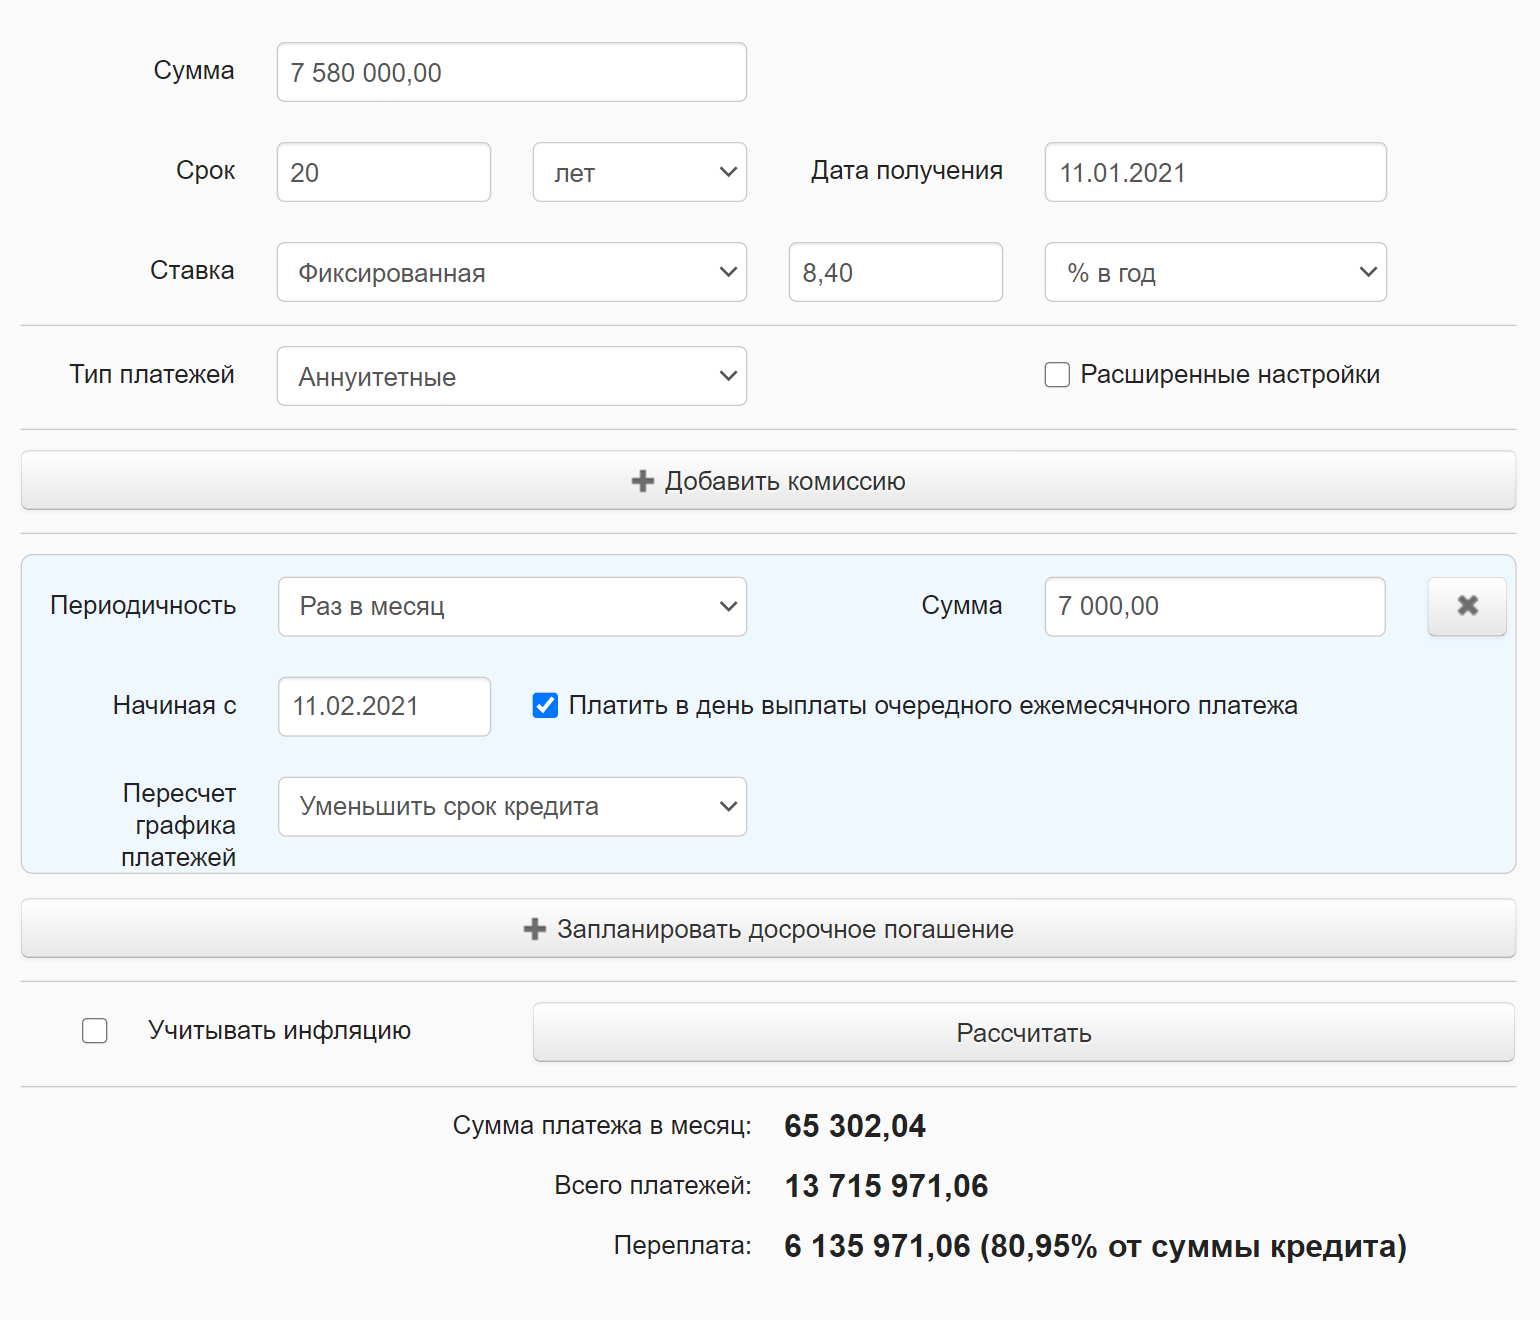
Самый лучший вариант — брать ипотеку на меньший срок с большим первоначальным взносом и вносить платежи на частичное досрочное погашение, уменьшая срок
Вы рассчитываете ипотеку на большой срок, а в жизни случается всякое. Когда не уверены в своих силах, лучше вносить частичное досрочное погашение, снижая платеж. Лишние деньги всегда можно использовать, чтобы погасить ипотеку досрочно, как это делает Максим Кайнер. Если что-то пойдет не по плану, с меньшим платежом проще переждать возникшие трудности.
Более того, страховка по ипотеке чаще всего рассчитывается исходя из первоначально взятой суммы. Если вы внесете частичное досрочное погашение на второй день после того, как возьмете ипотеку, плата за страховку все равно будет рассчитываться исходя из той суммы, которую вы взяли. И она будет выше, чем если бы вы взяли меньшую сумму.
Но в целом банкам все равно, погасите вы кредит досрочно или будете платить весь срок. Им важно, чтобы вы платили без просрочек.
Вопрос был задан 01.11.2020 и дополнен ответом эксперта 24.02.2021

Поймите, суть любого кредита — вы платите проценты за пользование деньгами банка, и эти проценты зависят только от суммы, которую вы должны на текущий момент, а не от срока кредита. Срок по сути — это производная величина, которая зависит от того, как быстро будет уменьшаться основной долг.
Каждый день банк начисляет вам проценты, которые прямо пропорциональны остатку долга на этот день и ничему больше. Ежемесячный платёж состоит из суммы этих ежедневных начислений и той части, которая идёт в погашение основного долга. Благодаря этому уменьшению основного долга в следующем месяце на него начисляется меньше процентов, и чуть большая часть следующего платежа уйдёт в основной долг.
В вашем случае есть два фактора:
1) в первом случае ваш долг будет на 900 тыс. руб. больше в течение одного дня. Соответственно, вы заплатите проценты за пользование этими 900 тыс. руб. в течение одного дня;
2) страховка будет стоить пропорционально вашему долгу на тот день, когда вы оформляете страховку. Соответственно, в первом случае страховка на первый год будет стоить дороже, несмотря на то что вы уменьшите тело кредита на следующий день.
Это с точки зрения чистой математики. Вообще, как и пишут другие комментаторы, для вас могут иметь значение и другие факторы: наличие подушки безопасности или возможность вложить свободные деньги с большей прибылью, чем 8,4% годовых (на ИИС, например). Т.е. надо определиться, что вы понимаете под выгодой.